
Markt für Hybrid Druck: Größe & Prognose 2034
Marktgröße und Prognosen für Hybriddruck (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Technologie (UV-Tintenstrahldruck, wasserbasierter Druck, Lösemitteldruck, LED-härtender Druck, Farbsublimation), Substrat (Textilien & Gewebe, Papier, Glas, Kunststoff, Metall), Anwendung (Werbematerial, Verpackungsdruck, Etikettendruck, Sonstiges), Endverbrauchsbranche (Pharma, Textilien & Bekleidung, Kosmetik, Lebensmittel & Getränke, Einzelhandel, Elektronik, Sonstiges)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039460
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


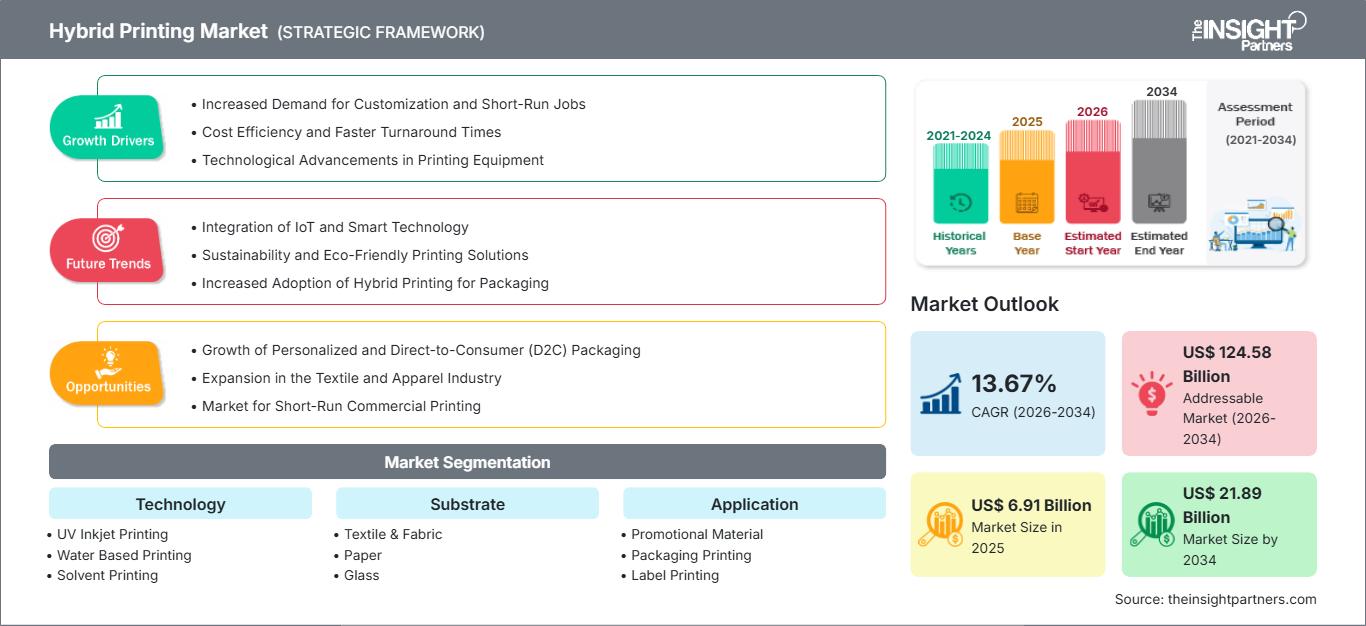
Marktgröße 2025
6,91 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
21,89 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
13,67 %
Wachstumsrate
Adressierbarer Markt
124,58 Mrd. US-Dollar
(2026–2034)
Der Markt für Hybriddruck wird im Jahr 2025 auf 6,91 Milliarden US-Dollar geschätzt und soll bis 2034 auf 21,89 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 13,67 % von 2026 bis 2034 entspricht. Hybriddruck kombiniert digitale und traditionelle Drucktechnologien, um kleinere Auflagen, Personalisierung, eine breite Palette von Substraten und schnelle Produktionszyklen zu ermöglichen.
Nordamerika wird weiterhin eine der Schlüsselregionen für die Einführung neuer Technologien sein, angetrieben durch die Personalisierung von Verpackungen, Automatisierung und die Ablösung veralteter Druckanlagen. Faktoren, die die Größe des Marktes für Hybriddruck beeinflussen, sind unter anderem die Anforderungen an kürzere Produktionszyklen, variable Daten und die Integration digitaler Weiterverarbeitung. Investitionen in Hochgeschwindigkeits-Tintenstrahldrucker, UV-härtende Technologien, Workflow-Software und substratschonende Drucksysteme werden das regionale Marktwachstum fördern.
Marktanalyse und Einblicke zum Hybriddruckmarkt
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 28–32 % haben wird und zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–12,5 % wachsen wird , unterstützt durch die Personalisierung von Verpackungen, automatisierte Arbeitsabläufe und Investitionen in den industriellen Digitaldruck.
- USA: Die USA stellen im Jahr 2025 einen Anteil von etwa 72–76 % an Nordamerika dar und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2–12,7 % wachsen , wobei Verpackungen, Etiketten und kommerzieller Druck die Haupttreiber sind.
- Europa: Der Marktanteil Europas wird für 2025 auf 25–29 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,2–13,5 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch fortschrittliche Verpackungen, Nachhaltigkeitsanforderungen und die Modernisierung der digitalen Produktion.
- Asien-Pazifik: Es wird erwartet, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 31–35 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–16,5 % wachsen wird , angeführt von China, Japan, Südkorea und Indien, wo die Verpackungs- und Textilproduktion expandiert.
- Größtes Segment: Der Marktanteil des Verpackungsdrucks wird im Jahr 2025 auf 35–39 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,2–15,4 % zwischen 2026 und 2034 , was auf die zunehmende Individualisierung und kürzere Produktionsläufe zurückzuführen ist.
- Wachstumsstarkes Segment: Der Marktanteil von LED-härtenden Materialien wird im Jahr 2025 auf 14–18 % geschätzt . Zwischen 2026 und 2034 wird ein jährliches Wachstum von 16,0–17,5 % erwartet , angetrieben durch energieeffiziente Aushärtung und Substratvielfalt.
- Detaillierte Analyse der wichtigsten Unternehmen: FUJIFILM Holdings Corporation, HP Development Company, LP, Ricoh Company, Ltd., Konica Minolta, Inc., Bobst Group SA, Seiko Epson Corporation, Koenig & Bauer AG, Heidelberger Druckmaschinen AG, Kento Digital Printing und Floraprinter.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Dies führt zu einem Wandel im Druckökosystem: von isolierten analogen und digitalen Druckverfahren hin zu integrierten Produktionslinien mit Druckmaschinen, Workflow-Software, variablen Datenverarbeitungs-, Weiterverarbeitungs- und Qualitätskontrollsystemen. Die Entwicklung von Hochgeschwindigkeits-Tintenstrahltechnologie, UV-härtenden Tinten, Medienhandhabungssystemen und Farbmanagementtechnologien wird dazu beitragen, die Leistungslücke zwischen digitalen und konventionellen Druckverfahren zu verringern. Dies wird zu einem verstärkten Einsatz von Hybrid-Systemen führen, die gemischte Auflagen drucken können, ohne dass bestehende Maschinen ersetzt werden müssen.
Im Prognosezeitraum wird die Technologie in neuen Produktionszentren in Asien, bei lateinamerikanischen Verarbeitern sowie in ausgewählten Märkten des Nahen Ostens eingeführt. Die Investitionen konzentrieren sich auf flexible Verpackungen, Etikettendruck, Textilveredelung und Spezialsubstrate. Umweltaspekte spielen bei der Geräteauswahl zudem eine entscheidende Rolle.
Berichtsumfang zum Markt für Hybriddruck
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,91 Milliarden US-Dollar |
| Marktgröße bis 2034 | 21,89 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 13,67 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Analyse des Marktes für Hybriddruck
Die Nachfrage wird durch den Trend zu kleineren Auflagen, Individualisierung, schnellen Druckvorlagenwechseln und häufigeren Produkteinführungen beeinflusst. Die Entwicklung des Marktes für Hybriddruck steht daher in direktem Zusammenhang mit den Bemühungen der Druckverarbeiter, die digitalen Vorteile des variablen Datendrucks mit den wirtschaftlichen Vorteilen analoger Drucktechnologien zu vereinen. Die Wertschöpfungskette der Branche umfasst Druckmaschinenhersteller, Druckkopfhersteller, Tintenhersteller, Substratproduzenten, Anbieter von Workflow-Software, Verarbeiter, Weiterverarbeiter und Markeninhaber.
Auf der Angebotsseite gewinnen technologische Faktoren zunehmend an Bedeutung, da Hersteller von Druckmaschinen Lösungen für Tintenzufuhr, Farbmanagement, Aushärtung, Inspektion und Workflow-Automatisierung entwickeln. Tintenstrahldruckköpfe und -tinten zählen zu den wichtigsten Technologieelementen, da die Leistung mit Substraten und Weiterverarbeitungsmethoden kompatibel sein muss. Die Maschinenhersteller konkurrieren zunehmend über Effizienz, Medienkompatibilität, Automatisierung und Betriebskosten.
Die Analyse des Marktberichts zum Hybriddruck beschreibt ein Wettbewerbsumfeld mit diversifizierten Herstellern von Druckmaschinen sowie spezialisierten Anbietern digitaler Drucklösungen. FUJIFILM Holdings Corporation und HP Development Company, LP konzentrieren sich auf digitale Produktionslösungen, während Ricoh Company, Ltd. auf Tintenstrahltechnologie spezialisiert ist. Konica Minolta, Inc. und Seiko Epson Corporation konkurrieren mit Bildverarbeitungs-, Tintenstrahl-, Automatisierungs- und anwendungsspezifischen Technologien.
Die europäischen Unternehmen Bobst Group SA, Koenig & Bauer AG und Heidelberger Druckmaschinen AG behaupten ihre Führungspositionen in der konventionellen Produktionstechnologie und bauen gleichzeitig ihr Angebot an digitalen und integrierten Workflow-Lösungen aus. Kento Digital Printing und Floraprinter bieten zusätzliche Nischenlösungen an. Der Wettbewerbsvorteil wird zunehmend durch die Interoperabilität der Anlagen, die Anwendungsentwicklung, die Verbrauchsmaterialien, die Servicenetze und die Fähigkeit zur Integration digitaler Prozesse in konventionelle Produktionslinien bestimmt.
Investitionen fließen in digitale Hochleistungsmaschinen, automatisierte Inspektionssysteme, cloudbasierte Workflow-Lösungen und Spezialtinten. Die Hersteller entwickeln anwendungsspezifische Lösungen für Verpackungen, Textilien, Etiketten und dekorativen Druck. Diese Lösungen minimieren Rüstzeiten und Produktionskosten und ermöglichen den Erhalt bestehender analoger Anlagen. Partnerschaften mit Verarbeitern, Substratherstellern und Softwareentwicklern sind unerlässlich, um ein vollständiges Produktionsökosystem zu gewährleisten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Hybriddruck: Strategische Einblicke
Regionale Einblicke
Markt für Hybriddruck in Nordamerika
Der Marktanteil des Hybriddrucks in Nordamerika wird 2025 voraussichtlich 28 % bis 32 % betragen. Dies ist auf ausgereifte Lösungen im kommerziellen Druckwesen und die hohe Nachfrage nach personalisierten Verpackungen, Etiketten, Werbematerialien und Kleinauflagen zurückzuführen. Die Wachstumsrate der Region wird für den Zeitraum 2025–2034 auf 11,0 % bis 12,5 % CAGR prognostiziert. US-amerikanische Verarbeiter stellen den größten Abnehmer in der Region dar, während Kanada die Verbreitung im Verpackungs-, Spezial- und Industriedruck vorantreibt.
Die Kunden der Region suchen nach Workflow-Automatisierung, variablen Datendruck, schnellen Umrüstzeiten und Maschinen, die auf verschiedenen Substraten drucken können. Hybridmaschinen ermöglichen es bestehenden Druckereien, ihre profitablen analogen Lösungen beizubehalten und gleichzeitig digitale Technologie für kundenspezifische Aufträge zu integrieren. Ein entsprechendes Technologieportfolio ist bei HP Development Company, LP, FUJIFILM Holdings Corporation, Ricoh Company, Ltd. und Konica Minolta, Inc. verfügbar.
US-Markt für Hybriddruck
Die USA werden Prognosen zufolge im Jahr 2025 72–76 % der Gesamtnachfrage des Kontinents ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2–12,7 % wachsen. Zu den Anwendern zählen Verpackungshersteller, Akzidenzdruckereien, Etikettenhersteller und Anbieter von Werbematerialien. Treiber der Nachfrage sind E-Commerce, personalisierte Produkte, häufige Änderungen an Druckvorlagen und komplexe Artikelnummern.
Führende Anbieter verfügen über exzellenten Kundenservice und ein flächendeckendes Netzwerk. Industrielle Digitaldruckmaschinen von HP Development Company, LP werden für Etiketten und Verpackungen eingesetzt, während Ricoh Company, Ltd. und FUJIFILM Holdings Corporation Lösungen für den Akzidenz- und Produktionsdruck anbieten. Der Hybridansatz eignet sich besonders für Verarbeiter, die digitale Personalisierung mit analogen Verfahren kombinieren und so ihre Anlagen modernisieren möchten, ohne die gesamte Ausrüstung ersetzen zu müssen.
Europäischer Markt für Hybriddruck
Europa wird 2025 einen Marktanteil von 25–29 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,2–13,5 % wachsen, wobei Deutschland der größte nationale Markt ist. Europa verfügt über eine hochentwickelte Druckmaschinenindustrie, fortschrittliche Verpackungshersteller und strenge Umweltauflagen. Die EU-Verordnung über Verpackungen und Verpackungsabfälle wurde 2025 verabschiedet und trat im August 2026 in Kraft, was die Bedeutung der Herstellung recycelbarer und nachhaltiger Verpackungen weiter verstärkt hat.
Großbritannien und Deutschland bleiben Zentren der Technologieentwicklung. Großbritannien verfügt über eine hochentwickelte Druckindustrie für den kommerziellen und Verpackungsdruck; Deutschland über eine hochentwickelte Maschinenbauindustrie mit großen Weiterverarbeitern und einer starken Industrie für industrielle Druckprodukte. Frankreich, Italien und Spanien tragen über die Anwendungsbereiche Verpackungen, Etiketten, Textilien, Lebensmittel, Kosmetik und Einzelhandel zur Nachfrage bei. Europäische Kunden achten beim Kauf von Produktionsanlagen auf Abfallminimierung, Substratverträglichkeit, Aushärtungsleistung und Automatisierung der Produktionsprozesse.
APAC-Markt für Hybriddruck
Für den asiatisch-pazifischen Raum (APAC) wird bis 2025 ein Marktanteil von 31–35 % prognostiziert. Mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–16,5 % wird er zur am schnellsten wachsenden Region. China entwickelt sich aufgrund seiner Verpackungs- und Produktionskapazitäten zur größten Nachfragebasis. Japan und Südkorea werden technologische Fortschritte im Druckbereich vorantreiben. Indien und Australien bieten neue Geschäftsmöglichkeiten im Verpackungssektor.
Die zunehmende Industrialisierung, die wachsende Textilproduktion, der Verpackungssektor im E-Commerce und der Ausbau der Druckinfrastruktur werden Investitionen in Produktionsdrucke vorantreiben. Flexibilität bei Kleinauflagen und Individualisierung bei gleichzeitig hoher Produktionseffizienz werden für regionale Verarbeiter immer wichtiger. Indien entwickelt sich zu einem bedeutenden Markt für Investitionen in Produktionsdrucke und wird Anbieter mit digitalen Druckplattformen für die Bereiche Akzidenz, Verpackung und On-Demand-Produkte präsentieren.
Hybriddruckmarkt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 13,0–14,5 % erwartet, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die regionalen Investitionsführer sind. Modernisierung der Verpackungsindustrie, Expansion im Einzelhandel, Lebensmittelproduktion und Diversifizierungsinitiativen schaffen Chancen für digitale und hybride Druckmaschinen. Südafrika bleibt ein wichtiges Zentrum für Industriedruck und bedient die Bereiche Verpackungen, Etiketten, kommerzielle Anwendungen und regionale Exporte.
Naher Osten und Afrika: Saudi-Arabien und die VAE profitieren von Infrastrukturinvestitionen und der Fertigungsindustrie, während Südafrika bereits über ein gut entwickeltes Umfeld für die Druckverarbeitung verfügt. Die Anforderungen an die Druckverarbeitung im übrigen Nahen Osten und Afrika sind vielfältig, bieten aber gute Perspektiven für die Modernisierung der Anlagen im Hinblick auf die automatisierte Produktion.
Segmentierungsanalyse
Technologie
Technologie bleibt ein zentraler Wettbewerbsfaktor, da Tintenchemie, Aushärtungsmechanismen, Druckkopfarchitektur und Substratkompatibilität die Wirtschaftlichkeit der Produktion bestimmen. Für dieses Segment wird ein jährliches Wachstum von 13,2–14,4 % im Zeitraum 2026–2034 prognostiziert . Der Markt für Hybriddruck umfasst zunehmend Systeme, die mehrere Technologien in vernetzte Arbeitsabläufe integrieren können.
- UV-Tintenstrahldruck: Ermöglicht langlebige, hochauflösende Ausdrucke auf starren und flexiblen Substraten. Die Nachfrage ist besonders hoch dort, wo schnelle Aushärtung, Bildqualität und die Möglichkeit des direkten Druckens die Investition in Premium-Geräte rechtfertigen.
- Wasserbasierter Druck: Gewinnt an Bedeutung bei Verpackungen und Anwendungen, die emissionsärmere Tintensysteme erfordern. Seine strategische Wichtigkeit steigt dort, wo Recyclingfähigkeit, Anforderungen an den Lebensmittelkontakt und Substratverträglichkeit die Geräteauswahl beeinflussen.
- Lösemitteldruck: Bleibt relevant für langlebige Außengrafiken und ausgewählte flexible Anwendungen. Druckereien schätzen Haftung und Witterungsbeständigkeit, obwohl Umweltaspekte zunehmend den Umstieg auf alternative Formulierungen begünstigen.
- LED-härtend: Sorgt für schnelle Aushärtung, geringere thermische Belastung und Kompatibilität mit verschiedenen Medien. Die Anwendung nimmt in Bereichen zu, die Energieeffizienz, schnelle Bearbeitungszeiten und langlebige Spezialdrucke erfordern.
- Farbsublimation: Unterstützt Textil- und Stoffanwendungen, die leuchtende Farben und individuelle Designs erfordern. Ihre Bedeutung liegt in der Sportbekleidung, Mode, Heimtextilien, Beschilderung und der Kleinserienfertigung personalisierter Textilien.
Substrat
Die Wahl des Substrats hat einen entscheidenden Einfluss auf Tintenhaftung, Aushärtung, Trocknung, Farbwiedergabe und Weiterverarbeitung. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 12,9–14,1 % erwartet . Eine größere Substratvielfalt regt Druckereien dazu an, in anpassungsfähige Systeme und anwendungsspezifische Verbrauchsmaterialien zu investieren.
- Textilien & Stoffe: Unterstützt die individuelle Herstellung von Bekleidung, Dekoration, Beschilderung und Modeartikeln. Digitale Kompatibilität ermöglicht kleinere Auflagen, variable Designs und lokale Fertigung bei gleichzeitiger Reduzierung der Abhängigkeit von traditionellen Siebdruckverfahren.
- Papier: Bleibt ein zentrales Medium für kommerzielle, Verlags-, Werbe- und Verpackungsanwendungen. Hybridsysteme verbessern die Flexibilität durch die Kombination von variablen Datenfunktionen mit effizienter Papierproduktion in großen Mengen.
- Glas: Erfordert spezielle Anforderungen an Tintenhaftung und Aushärtung. Die Anwendung konzentriert sich auf dekorative, architektonische, Getränke- und Spezialanwendungen, bei denen die Individualisierung die Produktdifferenzierung erhöht.
- Kunststoff: Geeignet für Etiketten, flexible Verpackungen, Behälter und Direktbedruckung. Die Nachfrage hängt maßgeblich von der Tintenhaftung, Haltbarkeit, Aushärtung und der Einhaltung der Verpackungsanforderungen ab.
Anwendung
Es wird erwartet, dass die Anwendung von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,1–15,3 % wachsen wird , was die zunehmende Bedeutung von Individualisierung und Produktionsflexibilität widerspiegelt. Hybridkonfigurationen ermöglichen es Verarbeitern, langfristige Wirtschaftlichkeit mit digitaler Personalisierung und schnellen Änderungen an Druckvorlagen in Einklang zu bringen. Dies unterstützt die Marktprognosen für Hybriddruck im Verpackungs- und kommerziellen Bereich.
- Werbematerial: Digitale Personalisierung ermöglicht zielgerichtete Kampagnen, lokalisierte Grafiken, personalisierte Merchandise-Artikel und kurze Produktionszyklen. Hybride Produktion kann herkömmliche Wirtschaftlichkeit erhalten und gleichzeitig variable Datenverarbeitung ermöglichen.
- Verpackungsdruck: Stellt den größten Anwendungsbereich dar, begünstigt durch die zunehmende Artikelvielfalt, Personalisierung, kleinere Auflagen und schnellere Produkteinführungen. Die digitale Integration ist besonders wertvoll für Kartons, flexible Verpackungen, Wellpappenprodukte und Sonderformate.
- Etikettendruck: Profitieren Sie von variablen Daten, Versionierung, Serialisierung und schnellen Änderungen an den Druckvorlagen. Hybridplattformen unterstützen Verarbeiter, die Hersteller von Lebensmitteln, Getränken, Pharmazeutika, Kosmetika und Konsumgütern beliefern.
Endverbrauchsbranche
Die Nachfrage der Endverbraucherbranchen wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,5–14,8 % steigen . Branchenspezifische Anforderungen bestimmen die Substratkompatibilität, regulatorische Beschränkungen, die Haltbarkeit des Drucks und den Grad der Individualisierung. Verpackungsintensive Branchen werden voraussichtlich weiterhin zu den Hauptabnehmern gehören, während Textil- und Elektronikanwendungen spezialisierte Möglichkeiten eröffnen.
- Pharmazeutische Industrie: Erfordert präzise Variableninformationen, Rückverfolgbarkeit, konforme Verpackung und hochwertige Etiketten. Digitale Technologien unterstützen kleinere Chargen und häufige Änderungen an Design oder regulatorischen Vorgaben.
- Textil- und Bekleidungsindustrie profitiert von individuellen Designs, kürzeren Modezyklen, lokaler Produktion und bedarfsgerechter Fertigung. Farbsublimations- und Tintenstrahltechnologien spielen dabei eine besonders wichtige Rolle.
- Kosmetik: Die Differenzierung der Verpackungen und die häufigen Produkteinführungen fördern die Entwicklung individueller Kartons, Etiketten und dekorativer Anwendungen und schaffen so eine Nachfrage nach flexiblem Kleinauflagendruck.
- Lebensmittel & Getränke: Große Artikelportfolios und saisonale Kampagnen schaffen Nachfrage nach variablen Verpackungen und Etiketten. Produktionssysteme müssen Geschwindigkeit, Qualität, Konformität und Substratleistung in Einklang bringen.
- Einzelhandel: Personalisierte Werbematerialien, POS-Grafiken, Verpackungen und lokalisierte Kampagnen fördern die Akzeptanz. Hybridsysteme helfen Einzelhändlern, schnell auf sich ändernde Produkt- und Marketinganforderungen zu reagieren.
- Elektronik: Erfordert präzisen dekorativen und funktionalen Druck auf speziellen Substraten. Hybridverfahren ermöglichen die individuelle Anpassung und kontrollierte Produktionsmengen für Komponenten und Fertigprodukte.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Werbematerial |
Medium |
Variable Daten |
Skalierung |
|
Verpackungsdruck |
Hoch |
Kurze Strecken |
Skalierung |
|
Etikettendruck |
Hoch |
Intelligente Etiketten |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Hybriddruck
Kürzere Produktionsläufe und zunehmende Komplexität der Artikelnummern
Markeninhaber fordern zunehmend verschiedene Produktvarianten, regionale Designs, Sondereditionen und individuelle Verpackungsoptionen. Dadurch verlieren traditionelle, langfristige Produktionsläufe an Attraktivität, und der Einsatz von Anlagen, die schnelle Umrüstungen ermöglichen, gewinnt deutlich an Wert. Hybriddruckmaschinen bieten hierfür eine Lösung, die die Produktionseffizienz traditioneller Verfahren mit der Verarbeitung digitaler, variabler Daten kombiniert. Dies ermöglicht eine bessere Auslastung vorhandener Anlagen und erlaubt Druckereien, auch kleinere Druckaufträge zu bearbeiten. Verpackungshersteller können sich zudem schneller an neue Saisons und Produkte anpassen. Der vierte Treiber im Markt für Hybriddruckmaschinen fördert die Anschaffung von Anlagen und die Automatisierung von Arbeitsabläufen sowie Investitionen in Farbmanagement-Technologien. Dieser Treiber macht es für Anbieter vorteilhaft, Anlagen zu entwickeln, die verschiedene Substrate und Farben mit minimalem menschlichen Eingriff verarbeiten können.
Erweiterung des Angebots an kundenspezifischen und nachhaltigen Verpackungen
Die Nachfrage nach Verpackungen wird zunehmend von Personalisierung, Produktdifferenzierung, kürzeren Lieferketten und Umweltauflagen beeinflusst. Hybriddruck ermöglicht es Verarbeitern, mehrere Versionen herzustellen, ohne separate konventionelle Druckplatten vorzuhalten oder aufwendige Rüstzeiten in Kauf nehmen zu müssen. Dies reduziert Abfall durch veraltete Lagerbestände und unterstützt eine flexiblere Produktionsplanung. Nachhaltigkeitsanforderungen verändern auch die Kriterien für die Geräteauswahl. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (EU-Verordnung) legt strengere Anforderungen an Recyclingfähigkeit und Ressourceneffizienz fest und erhöht den Druck auf Verpackungshersteller, Materialien, Farben, Beschichtungen und Produktionsprozesse gemeinsam zu bewerten. Daher gewinnen Hybridplattformen mit effizienter Aushärtung, präzisem Farbauftrag und Substratflexibilität an Bedeutung, wenn Verarbeiter sowohl Produktivität als auch Umweltverträglichkeit benötigen.
Automatisierung und integrierte Arbeitsabläufe in der Druckproduktion
Automatisierung wird angesichts von Fachkräftemangel, steigender Komplexität der Betriebsabläufe und engeren Lieferterminen zu einer zentralen Investitionspriorität für Druckereien. Automatisierte Druckvorstufe, Auftragsplanung, Farbkontrolle, Qualitätskontrolle und Weiterverarbeitung reduzieren manuelle Eingriffe und verbessern die Konsistenz über alle Produktionsläufe hinweg. Hybride Umgebungen profitieren besonders, da hier verschiedene Drucktechnologien in einem Workflow koordiniert werden müssen. Digitale Vernetzung ermöglicht den Datenaustausch zwischen Design, Druck, Qualitätskontrolle und Weiterverarbeitung. Dies unterstützt die Echtzeitüberwachung und reduziert Fehler bei häufigen Auftragswechseln im Markt für Hybriddruck. Gerätehersteller integrieren daher Software und Hardware, anstatt ausschließlich über die technischen Daten der Druckmaschinen zu konkurrieren. Die Auswirkungen reichen über die Produktivität hinaus, denn vernetzte Workflows verbessern die Transparenz hinsichtlich Auftragskosten, Materialnutzung, Ausfallzeiten und Geräteleistung. Solche Möglichkeiten stärken die Wirtschaftlichkeit der Hybridproduktion für mittelständische Weiterverarbeiter und Akzidenzdruckereien.
Zukunftstrends auf dem Markt für Hybriddruck
KI-gestützte Produktionsoptimierung und adaptive Drucksteuerung
KI-gestützte Systeme werden voraussichtlich an Bedeutung gewinnen, da Hybriddruckmaschinen immer komplexere Kombinationen aus Substraten, Farben, Bildern und Produktionsplänen verarbeiten müssen. Zukünftige Plattformen könnten Machine-Learning-Modelle nutzen, um Farbdichte, Trocknungsparameter, Druckkopfleistung, Passergenauigkeit und Wartungsintervalle zu optimieren. Die automatisierte Inspektion könnte Fehler während der Produktion erkennen und Korrekturmaßnahmen auslösen, ohne die Druckmaschine anzuhalten. Workflow-Software wird zunehmend die Bedarfsplanung mit der Auftragsreihenfolge verknüpfen und Druckereien so dabei unterstützen, ähnliche Substrate zu konsolidieren und den Rüstaufwand zu reduzieren. Diese Entwicklungen könnten die Anlagenauslastung verbessern und Materialverschwendung verringern, während gleichzeitig kleinere Produktionsteams eine höhere Auftragsvielfalt bewältigen können. Die Trends im Markt für Hybriddruck werden sich daher voraussichtlich von der reinen Geräteintegration hin zu autonomen Produktionsumgebungen entwickeln, in denen Druck, Qualitätssicherung und Produktionsplanung über vernetzte Steuerungsebenen erfolgen.
Wachstum der digital integrierten Verpackungsproduktion
Verpackungshersteller werden voraussichtlich zunehmend digitale Drucksysteme mit konventionellen Druckmaschinen, Beschichtungs-, Laminier-, Schneide- und Weiterverarbeitungsanlagen integrieren. Ziel ist es, durchgängige Arbeitsabläufe anstelle isolierter digitaler Produktionsinseln zu schaffen. Schnellere Inkjet-Systeme, verbesserte Trocknung und optimierte Substratverarbeitung dürften die digitale Beteiligung in Anwendungsbereichen, die bisher von konventionellen Verfahren dominiert wurden, erweitern. Dieser Wandel ist besonders relevant für Wellpappe, flexible Verpackungen, Kartonagen und Etiketten, wo Individualisierung und Artikelvielfalt zunehmen. Europäische Verpackungsvorschriften können diese Entwicklung durch die Förderung recyclingfähiger Designs und einer effizienteren Ressourcennutzung weiter verstärken. Die Kombination aus variablen Datendruck, automatisierter Inspektion und vernetzter Weiterverarbeitung dürfte die Hybridproduktion für Anwendungen mit mittlerem Volumen, bei denen traditionelle Wirtschaftlichkeit und digitale Flexibilität Hand in Hand gehen müssen, zunehmend rentabel machen.
Marktchancen im Hybriddruck
Entwicklung integrierter Verpackungsplattformen für aufstrebende Verarbeiter
Ausrüstungsanbieter können aufstrebende Verpackungsmärkte gezielt ansprechen, indem sie modulare Plattformen anbieten, die digitale Druckwerke mit konventionellen Druckmaschinen und Weiterverarbeitungsanlagen kombinieren. Solche Systeme senken die finanziellen Hürden, die mit dem Austausch einer kompletten Produktionslinie verbunden sind, und ermöglichen es Verarbeitern, ihre digitalen Kapazitäten schrittweise zu erweitern. Anbieter können die Akzeptanz durch Anwendungstests, Substratbibliotheken, Workflow-Integration, Bedienerschulungen und Managed-Service-Modelle fördern. Indien, Südostasien, Lateinamerika und ausgewählte Märkte im Nahen Osten bieten Chancen, da dort die Verpackungsmengen steigen, die Produktionsinfrastruktur aber noch uneinheitlich ist. Anbieter sollten kompakte Anlagen, flexible Medienverarbeitung, energieeffiziente Aushärtung und Ferndiagnose priorisieren. Prognosen für den Markt für Hybriddruck deuten darauf hin, dass Investitionsmöglichkeiten zunehmend durch Lösungen entstehen, die Hardware, Software, Verbrauchsmaterialien und technische Dienstleistungen integrieren, anstatt sich nur auf Anlagen zu konzentrieren.
Entwicklung von Spezialdrucklösungen für hochwertige Substrate
Spezialsubstrate bieten attraktive Möglichkeiten, da sie in der Regel höhere Margen erzielen und anwendungsspezifisches Know-how erfordern. Glas, Kunststoffe, Textilien, Metalle und Dekorationsmaterialien eignen sich für kundenspezifische Produkte, bei denen digitale Flexibilität einen klaren kommerziellen Mehrwert schafft. Anbieter können differenzierte Systeme für Haftung, Aushärtung, Farbmanagement, Oberflächenbehandlung und automatisierte Inspektion entwickeln. Partnerschaften mit Substratherstellern und Tintenformulierern können die Validierung beschleunigen und das Implementierungsrisiko für Verarbeiter reduzieren. Anwendungen in der Kosmetik-, Elektronik-, Premium-Lebensmittelverpackungs-, Bekleidungs-, Dekorations- und Werbeartikelbranche können diversifizierte Umsatzströme generieren. Lieferanten sollten zudem konfigurierbare Plattformen entwickeln, die verschiedene Tintentechnologien unterstützen. So können Kunden auf sich ändernde Anwendungsanforderungen reagieren, ohne komplett neue Anlagen anschaffen zu müssen. Dieser Ansatz kann den Kundenwert über die gesamte Kundenbeziehung hinweg steigern und gleichzeitig die Technologiebindung durch Tinten, Software und Servicebeziehungen stärken.
Aktuelle Entwicklungen
- Juni 2026: Die FUJIFILM Holdings Corporation erweiterte ihre Präsenz im indischen Produktionsdruck durch die Eröffnung des Revoria Experience Centers in Faridabad und die Einführung der KI-gesteuerten Revoria Press PC2120. Das Zentrum unterstützt Medienvalidierung, hochwertigen Druck, Bedienerschulungen und Anwendungstests. Die neue Druckmaschine bietet erweiterte Farbmöglichkeiten und Automatisierung für die kommerzielle und Spezialproduktion. März 2026: Die HP Development Company, LP gab eine strategische Vereinbarung mit Shutterfly über die Bereitstellung von 35 HP Indigo 120K Digitaldruckmaschinen bekannt. Die Vereinbarung erweitert die digitale Produktion im industriellen Maßstab und demonstriert den zunehmenden Einsatz automatisierter Digitaldruckmaschinen für die personalisierte Massenproduktion. Die erste Phase ist für 2026 geplant und unterstreicht HPs Fokus auf skalierbare digitale Produktion.
- März 2026: Ricoh Company, Ltd. gab eine strategische Partnerschaft mit LogoJET bekannt, um die Möglichkeiten des UV-Direktdrucks zu erweitern. Ricoh ergänzt sein umfassendes Portfolio für grafische Kommunikationslösungen, das Hardware, Software, Workflow und Services umfasst, um LogoJET-Drucker. Dieser Schritt stärkt Ricohs Position im Bereich der bedarfsgerechten Individualisierung für kommerzielle und interne Umgebungen und erweitert sein Angebot an spezialisierten UV-Druckanwendungen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -