
Mercato della stampa ibrida: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della stampa ibrida (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (stampa a getto d'inchiostro UV, stampa a base d'acqua, stampa a solvente, polimerizzazione a LED, sublimazione del colorante), substrato (tessuto e stoffa, carta, vetro, plastica, metallo), applicazione (materiale promozionale, stampa di imballaggi, stampa di etichette, altro), settore di utilizzo finale (farmaceutico, tessile e abbigliamento, cosmetico, alimentare e delle bevande, vendita al dettaglio, elettronica, altro).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039460
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


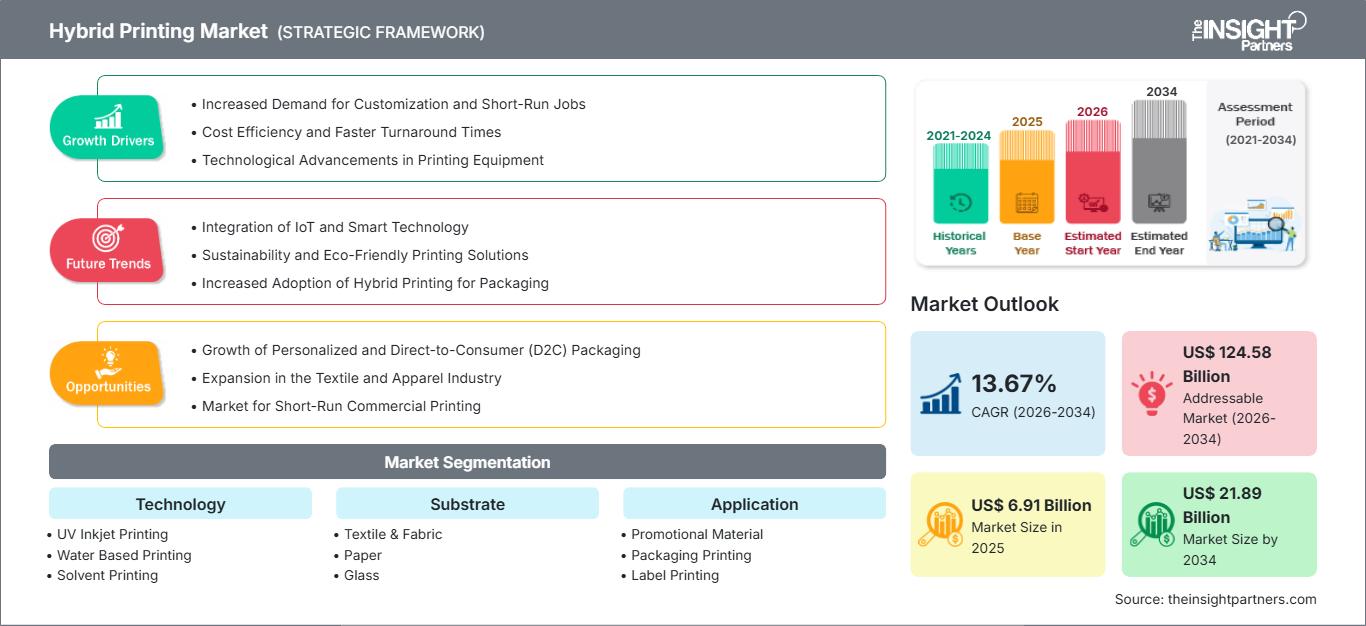
Dimensioni del mercato nel 2025
6,91 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
21,89 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
13,67 %
Tasso di crescita
Mercato di riferimento
124,58 miliardi di dollari USA
(2026-2034)
Il mercato della stampa ibrida ha un valore di 6,91 miliardi di dollari nel 2025 e si prevede che raggiungerà i 21,89 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 13,67% dal 2026 al 2034. La stampa ibrida prevede l'utilizzo di una combinazione di tecnologie di stampa digitali e tradizionali nel tentativo di far fronte a tirature più brevi, personalizzazione, un'ampia gamma di supporti e cicli di produzione rapidi.
Il Nord America continuerà a essere una delle regioni chiave per l'adozione di nuove tecnologie, trainata dalla personalizzazione degli imballaggi, dall'automazione e dalla sostituzione delle apparecchiature di stampa obsolete. I fattori che influenzano le dimensioni del mercato della stampa ibrida includono la necessità di cicli di produzione più brevi, dati variabili e l'integrazione della finitura digitale. Gli investimenti in stampanti a getto d'inchiostro ad alta velocità, tecnologie a polimerizzazione UV, software per la gestione dei flussi di lavoro e sistemi di stampa compatibili con diversi substrati contribuiranno a stimolare la crescita del mercato regionale.
Analisi e approfondimenti sul mercato della stampa ibrida
- Nord America: si stima che il Nord America rappresenterà una quota di mercato compresa tra il 28% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,0-12,5% tra il 2026 e il 2034 , grazie alla personalizzazione degli imballaggi, ai flussi di lavoro automatizzati e agli investimenti nella stampa digitale industriale.
- USA: Gli Stati Uniti rappresentano circa il 72-76% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11,2-12,7% tra il 2026 e il 2034 , trainati da imballaggi, etichette e stampa commerciale.
- Europa: si stima che l'Europa deterrà una quota di mercato del 25-29% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 12,2-13,5% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna sostengono la domanda grazie a imballaggi avanzati, requisiti di sostenibilità e modernizzazione digitale della produzione.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 31-35% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 15,0-16,5% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India, dove la produzione di imballaggi e tessuti è in espansione.
- Segmento più ampio: si stima che la stampa di imballaggi deterrà una quota di mercato del 35-39% nel 2025 , con un CAGR del 14,2-15,4% tra il 2026 e il 2034 , a testimonianza della personalizzazione e delle tirature di produzione più brevi.
- Segmento ad alta crescita: si stima che la tecnologia LED Curable raggiungerà una quota di mercato del 14-18% nel 2025 , con un'espansione a un CAGR del 16,0-17,5% tra il 2026 e il 2034 , grazie alla polimerizzazione a basso consumo energetico e alla versatilità dei substrati.
- Aziende chiave analizzate nel dettaglio: FUJIFILM Holdings Corporation, HP Development Company, LP, Ricoh Company, Ltd., Konica Minolta, Inc., Bobst Group SA, Seiko Epson Corporation, Koenig & Bauer AG, Heidelberger Druckmaschinen AG, Kento Digital Printing e Floraprinter.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Questo sta portando a una trasformazione dell'ecosistema della stampa, passando da metodi di stampa analogici e digitali separati a linee di produzione integrate che comprendono macchine da stampa, software di gestione del flusso di lavoro, dati variabili, macchinari di finitura e sistemi di automazione per il controllo qualità. Lo sviluppo di tecnologie a getto d'inchiostro ad alta velocità, inchiostri a polimerizzazione UV, sistemi di gestione dei supporti e tecnologie di gestione del colore contribuirà a ridurre il divario prestazionale tra i processi di stampa digitali e convenzionali. Ciò comporterà un maggiore utilizzo di configurazioni ibride in grado di stampare volumi misti senza dover sostituire alcun macchinario esistente.
Nel periodo di previsione, l'adozione di queste tecnologie avverrà nei nuovi centri di produzione asiatici, nei trasformatori latinoamericani e in alcuni mercati del Medio Oriente. Gli investimenti saranno orientati verso imballaggi flessibili, stampa di etichette, personalizzazione tessile e substrati speciali. Inoltre, le considerazioni ambientali giocheranno un ruolo chiave nella scelta delle attrezzature.
Ambito del rapporto sul mercato della stampa ibrida
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,91 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 21,89 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 13,67% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della stampa ibrida
La domanda è influenzata dal passaggio a tirature più brevi, personalizzazione, cambi di grafica rapidi e lancio di un maggior numero di SKU. Lo sviluppo del mercato della stampa ibrida è quindi direttamente correlato agli sforzi dei trasformatori per combinare i vantaggi digitali della stampa a dati variabili con i benefici economici delle tecnologie di stampa analogica. La catena del valore del settore comprende produttori di macchine da stampa, fornitori di testine di stampa, formulisti di inchiostri, produttori di substrati, fornitori di software per la gestione del flusso di lavoro, trasformatori, aziende di finitura e proprietari di marchi.
Sul fronte dell'offerta, i fattori tecnologici assumono un ruolo sempre più dominante, poiché i produttori di apparecchiature di stampa sviluppano soluzioni per l'erogazione dell'inchiostro, la gestione del colore, la polimerizzazione, i controlli e l'automazione del flusso di lavoro. Le testine di stampa a getto d'inchiostro e gli inchiostri sono tra gli elementi tecnologici chiave, in quanto le prestazioni devono essere compatibili con i substrati e le finiture. I produttori di apparecchiature competono sempre più sulla base di efficienza, adattabilità ai supporti, automazione e costo totale di proprietà.
L'analisi del rapporto sul mercato della stampa ibrida descrive un panorama competitivo che include produttori diversificati di apparecchiature di stampa, nonché produttori di nicchia di stampanti digitali. FUJIFILM Holdings Corporation e HP Development Company, LP si concentrano su soluzioni di produzione digitale, mentre Ricoh Company, Ltd. è specializzata nella tecnologia a getto d'inchiostro. Konica Minolta, Inc. e Seiko Epson Corporation competono nei settori dell'imaging, del getto d'inchiostro, dell'automazione e delle tecnologie specifiche per applicazioni.
Bobst Group SA, Koenig & Bauer AG e Heidelberger Druckmaschinen AG, aziende europee, mantengono la leadership nella tecnologia di produzione convenzionale, ma stanno ampliando la loro offerta di soluzioni digitali e flussi di lavoro integrati. Kento Digital Printing e Floraprinter offrono ulteriori soluzioni di nicchia. Il vantaggio competitivo è sempre più determinato dall'interoperabilità delle apparecchiature, dallo sviluppo di applicazioni, dai materiali di consumo, dalle reti di assistenza e dalla capacità di integrare i processi digitali nelle linee di produzione convenzionali.
Si investe in motori digitali ad alta velocità, ispezione automatizzata, soluzioni di flusso di lavoro integrate nel cloud e inchiostri speciali. I produttori stanno sviluppando soluzioni specifiche per applicazioni di imballaggio, tessile, etichettatura e stampa decorativa. Tali soluzioni contribuiscono a ridurre al minimo i tempi di configurazione e i costi di produzione, consentendo inoltre di preservare le risorse analogiche esistenti. Le partnership con i trasformatori, i fornitori di substrati e gli sviluppatori di software stanno diventando essenziali per garantire un ecosistema produttivo completo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della stampa ibrida: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della stampa ibrida
Si prevede che la quota di mercato della stampa ibrida in Nord America si attesterà tra il 28% e il 32% nel 2025, grazie a soluzioni di stampa commerciale consolidate e all'elevata domanda di imballaggi personalizzati, etichette, materiale promozionale e piccole tirature. Il tasso di crescita annuo composto (CAGR) della regione è stimato tra l'11,0% e il 12,5% nel periodo 2025-2034. I trasformatori statunitensi rappresentano la principale fonte di domanda nella regione, mentre il Canada traina l'adozione di questa tecnologia nei settori degli imballaggi, della stampa specializzata e della stampa industriale.
I clienti della regione ricercano l'automazione dei flussi di lavoro, la stampa a dati variabili, cambi formato rapidi e macchine in grado di stampare su diversi supporti. Le macchine ibride consentono agli stampatori esistenti di mantenere le loro redditizie soluzioni analogiche, integrando al contempo la tecnologia digitale per lavori personalizzati. Un portafoglio di tecnologie pertinenti è disponibile presso HP Development Company, LP, FUJIFILM Holdings Corporation, Ricoh Company, Ltd. e Konica Minolta, Inc.
Mercato statunitense della stampa ibrida
Si prevede che gli Stati Uniti rappresenteranno il 72-76% della domanda totale per il continente nel 2025 e che cresceranno con un CAGR dell'11,2-12,7% fino al 2034. Tra gli utilizzatori figurano i trasformatori di imballaggi, le tipografie commerciali, i produttori di etichette e i fornitori di materiale promozionale. I fattori trainanti della domanda includono l'e-commerce, i prodotti personalizzati, le frequenti modifiche alla grafica e la complessità degli SKU.
I principali fornitori vantano un eccellente servizio clienti e una vasta rete di distribuzione a livello nazionale. Le stampanti digitali industriali di HP Development Company, LP sono utilizzate per applicazioni di etichette e imballaggi, mentre Ricoh Company, Ltd. e FUJIFILM Holdings Corporation offrono soluzioni per la stampa commerciale e di produzione. L'approccio ibrido è particolarmente indicato quando le aziende di trasformazione devono integrare la personalizzazione digitale con le operazioni analogiche, modernizzando così la produzione senza dover sostituire tutte le apparecchiature.
Mercato europeo della stampa ibrida
Nel 2025, il settore rappresentava il 25-29% del mercato e si prevede una crescita a un tasso annuo composto (CAGR) del 12,2-13,5%, con la Germania come principale mercato nazionale. L'Europa vanta un'industria manifatturiera di macchine da stampa di alto livello, trasformatori di imballaggi all'avanguardia e una solida normativa ambientale. Il Regolamento UE sugli imballaggi e i rifiuti di imballaggio, adottato nel 2025 ed entrato in vigore nell'agosto 2026, ha contribuito ad accrescere l'importanza della produzione di imballaggi riciclabili e sostenibili.
Il Regno Unito e la Germania continuano a essere centri di sviluppo tecnologico. Il Regno Unito vanta un'industria della stampa commerciale e per imballaggi ben sviluppata; la Germania possiede un'industria manifatturiera di macchinari altrettanto sviluppata, insieme a grandi aziende di trasformazione e all'industria della stampa industriale. Francia, Italia e Spagna contribuiscono alla domanda attraverso i mercati degli imballaggi, delle etichette, del tessile, dell'alimentare, della cosmetica e della vendita al dettaglio. I clienti europei, nella scelta delle attrezzature, considerano la minimizzazione degli sprechi, la compatibilità con i substrati, le prestazioni di polimerizzazione e l'automazione del processo produttivo.
Mercato della stampa ibrida nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) raggiungerà una quota di mercato del 31-35% entro il 2025, registrando un tasso di crescita annuo composto (CAGR) del 15-16,5% e diventando la regione a più rapida crescita. La Cina si affermerà come la principale base di domanda, trainata dalle economie di scala nel settore degli imballaggi e della produzione. Giappone e Corea del Sud apporteranno progressi tecnologici nel campo della stampa. India e Australia offriranno opportunità commerciali e nel settore degli imballaggi.
L'aumento dell'industrializzazione, della produzione tessile, del packaging nell'e-commerce e dello sviluppo delle infrastrutture di stampa stimolerà gli investimenti nella stampa di produzione. La flessibilità per le piccole tirature e la personalizzazione, unite all'efficienza dei volumi, diventeranno cruciali per i trasformatori regionali. L'India si affermerà come un mercato importante per gli investimenti nella stampa di produzione e vedrà i fornitori presentare piattaforme di stampa digitale per i mercati commerciali, del packaging e on-demand.
Mercato della stampa ibrida in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 13,0-14,5% fino al 2034, con l'Arabia Saudita e gli Emirati Arabi Uniti in testa agli investimenti regionali. La modernizzazione del packaging, l'espansione della vendita al dettaglio, la produzione alimentare e le iniziative di diversificazione stanno creando opportunità per le apparecchiature digitali e ibride. Il Sudafrica rimane un importante centro di stampa industriale al servizio del packaging, delle etichette, delle applicazioni commerciali e delle esportazioni regionali.
Medio Oriente e Africa: sia l'Arabia Saudita che gli Emirati Arabi Uniti beneficiano degli investimenti in infrastrutture e nel settore manifatturiero, mentre il Sudafrica offre un ambiente già sviluppato per la conversione di stampa. Le esigenze di conversione di stampa nel resto del Medio Oriente e dell'Africa sono piuttosto diversificate, ma offrono buone prospettive per l'ammodernamento delle attrezzature in linea con la produzione automatizzata.
Analisi di segmentazione
Tecnologia
La tecnologia rimane una dimensione competitiva centrale, poiché la chimica degli inchiostri, i meccanismi di polimerizzazione, l'architettura della testina di stampa e la compatibilità con i substrati determinano l'economia della produzione. Si prevede che il segmento crescerà a un CAGR del 13,2-14,4% dal 2026 al 2034. L'ambito del mercato della stampa ibrida comprende sempre più sistemi in grado di integrare molteplici tecnologie all'interno di flussi di lavoro interconnessi.
- Stampa a getto d'inchiostro UV: garantisce stampe durevoli e ad alta risoluzione su substrati rigidi e flessibili. La domanda è maggiore laddove la rapida polimerizzazione, la qualità dell'immagine e le capacità di stampa diretta giustificano l'investimento in apparecchiature di fascia alta.
- Stampa a base d'acqua: acquisisce rilevanza nel settore degli imballaggi e nelle applicazioni che richiedono sistemi di inchiostro a basse emissioni. La sua importanza strategica aumenta laddove la riciclabilità, i requisiti per il contatto con gli alimenti e la compatibilità con i substrati influenzano le scelte relative alle apparecchiature.
- Stampa a solvente: rimane rilevante per la grafica durevole per esterni e per alcune applicazioni flessibili. Gli stampatori apprezzano l'adesione e la resistenza agli agenti atmosferici, sebbene le considerazioni ambientali incoraggino sempre più il passaggio a formulazioni alternative.
- Polimerizzabile a LED: offre una polimerizzazione rapida, un minore impatto termico e la compatibilità con diversi supporti. La sua adozione è in aumento nelle applicazioni che richiedono efficienza energetica, tempi di consegna rapidi e stampe speciali durevoli.
- Stampa a sublimazione: supporta applicazioni tessili che richiedono colori vivaci e design personalizzati. La sua importanza è legata all'abbigliamento sportivo, alla moda, all'arredamento per la casa, alla segnaletica e alla produzione tessile personalizzata in piccole tirature.
Substrato
La scelta del substrato influisce notevolmente sull'adesione dell'inchiostro, sulla polimerizzazione, sull'asciugatura, sulle prestazioni del colore e sui requisiti di finitura. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 12,9-14,1% dal 2026 al 2034. Una maggiore diversità di substrati incoraggia gli stampatori a investire in sistemi adattabili e materiali di consumo specifici per le diverse applicazioni.
- Tessile e Tessuti: supporta la produzione personalizzata di abbigliamento, decorazioni, segnaletica e articoli di moda. La compatibilità digitale consente tirature più brevi, design variabili e produzione localizzata, riducendo al contempo la dipendenza dai tradizionali sistemi di serigrafia.
- Carta: rimane un mezzo fondamentale in applicazioni commerciali, editoriali, promozionali e di imballaggio. I sistemi ibridi migliorano la flessibilità combinando la gestione di dati variabili con un'efficiente produzione di carta ad alto volume.
- Vetro: richiede un'adesione dell'inchiostro e prestazioni di polimerizzazione specifiche. Il suo impiego si concentra in applicazioni decorative, architettoniche, per bevande e in settori speciali, dove la personalizzazione può aumentare la differenziazione del prodotto.
- Plastica: supporta etichette, imballaggi flessibili, contenitori e applicazioni di stampa diretta su oggetti. La domanda dipende fortemente dall'adesione dell'inchiostro, dalla durata, dalla polimerizzazione e dalla conformità ai requisiti di imballaggio.
Applicazione
Si prevede che il mercato della stampa ibrida crescerà a un CAGR del 14,1-15,3% dal 2026 al 2034 , a testimonianza della crescente importanza della personalizzazione e della flessibilità produttiva. Le configurazioni ibride consentono ai trasformatori di bilanciare la redditività a lungo termine con la personalizzazione digitale e la rapidità di modifica delle grafiche. Ciò supporta le previsioni di mercato per la stampa ibrida in ambito packaging e applicazioni commerciali.
- Materiale promozionale: la personalizzazione digitale consente campagne mirate, grafica localizzata, merchandising personalizzato e cicli di produzione brevi. La produzione ibrida può preservare i costi convenzionali aggiungendo al contempo funzionalità a dati variabili.
- Stampa di imballaggi: rappresenta l'applicazione più ampia, supportata dalla proliferazione di SKU, dalla personalizzazione, dalle tirature più brevi e dai lanci di prodotto più rapidi. L'integrazione digitale è particolarmente preziosa per cartoni, imballaggi flessibili, prodotti in cartone ondulato e formati speciali.
- Stampa di etichette: vantaggi derivanti da dati variabili, versioning, serializzazione e modifiche rapide della grafica. Le piattaforme ibride supportano i trasformatori che servono i produttori di alimenti, bevande, prodotti farmaceutici, cosmetici e beni di consumo.
Settore di utilizzo finale
Si prevede che la domanda del settore degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) del 13,5-14,8% dal 2026 al 2034. I requisiti specifici del settore determinano la compatibilità del substrato, i vincoli normativi, la durata della stampa e l'intensità della personalizzazione. I settori ad alta intensità di imballaggio probabilmente rimarranno i principali utilizzatori, mentre le applicazioni tessili ed elettroniche creeranno opportunità specializzate.
- Settore farmaceutico: richiede informazioni variabili accurate, tracciabilità, imballaggi conformi ed etichette di alta qualità. Le funzionalità digitali supportano lotti più piccoli e frequenti modifiche grafiche o normative.
- Tessile e abbigliamento: beneficia di design personalizzati, cicli di moda più brevi, produzione localizzata e produzione su richiesta. Particolarmente rilevanti sono le tecnologie di sublimazione e a getto d'inchiostro.
- Cosmetici: la differenziazione degli imballaggi e i frequenti lanci di prodotti incoraggiano la personalizzazione di astucci, etichette e applicazioni decorative, creando domanda di stampa flessibile per piccole tirature.
- Settore alimentare e delle bevande: l'ampio portafoglio di referenze e le campagne stagionali creano una domanda di imballaggi ed etichette variabili. I sistemi di produzione devono trovare un equilibrio tra velocità, qualità, conformità e prestazioni del substrato.
- Vendita al dettaglio: materiali promozionali personalizzati, grafica per il punto vendita, packaging e campagne localizzate favoriscono l'adozione. I sistemi ibridi aiutano i rivenditori a rispondere rapidamente alle mutevoli esigenze di prodotto e di marketing.
- Elettronica: richiede una stampa precisa, sia decorativa che funzionale, su substrati specializzati. I processi ibridi consentono la personalizzazione e il controllo dei volumi di produzione di componenti e prodotti finiti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Materiale promozionale |
Mezzo |
Dati variabili |
Scalatura |
|
Stampa su imballaggi |
Alto |
Serie brevi |
Scalatura |
|
Stampa di etichette |
Alto |
Etichette intelligenti |
Maturo |
Fattori di crescita del mercato della stampa ibrida e analisi del loro impatto
Cicli di produzione più brevi e crescente complessità dei codici prodotto.
I proprietari dei marchi sono sempre più esigenti in termini di varianti dei loro prodotti, design regionali, edizioni speciali e opzioni di packaging personalizzate. Questo rende le tradizionali produzioni a lungo termine molto meno attraenti e valorizza l'utilizzo di attrezzature in grado di effettuare cambi di formato rapidi. In risposta a questa esigenza, le macchine da stampa ibride offrono una soluzione che combina l'efficienza produttiva tradizionale con la capacità di gestire dati variabili digitali. Ciò consente un migliore utilizzo delle attrezzature esistenti e permette alle aziende di stampa di gestire ordini di stampa di dimensioni ridotte. I produttori di packaging saranno inoltre in grado di adattarsi più rapidamente alle nuove stagioni e ai nuovi prodotti. Il quarto fattore trainante del mercato della stampa ibrida promuove l'acquisto di attrezzature e l'automazione del flusso di lavoro, nonché gli investimenti in tecnologie di gestione del colore. Questo fattore rende vantaggioso per i fornitori creare attrezzature in grado di gestire diversi tipi di supporti e inchiostri con un intervento umano minimo.
Espansione degli imballaggi personalizzati e sostenibili
La domanda di imballaggi è sempre più influenzata dalla personalizzazione, dalla differenziazione del prodotto, dalla riduzione delle catene di approvvigionamento e dai requisiti ambientali. La stampa ibrida consente ai trasformatori di produrre diverse versioni senza dover gestire lastre convenzionali separate o lunghi cicli di configurazione. Ciò può ridurre gli sprechi associati alle scorte obsolete e supportare una pianificazione della produzione più reattiva. Anche i requisiti di sostenibilità stanno modificando i criteri di selezione delle attrezzature. Il Regolamento dell'Unione Europea sugli imballaggi e i rifiuti di imballaggio stabilisce requisiti più stringenti in termini di riciclabilità ed efficienza delle risorse, aumentando la pressione sui produttori di imballaggi affinché valutino congiuntamente materiali, inchiostri, rivestimenti e processi produttivi. Di conseguenza, le piattaforme ibride con polimerizzazione efficiente, deposizione precisa dell'inchiostro e flessibilità del substrato possono diventare la soluzione preferita laddove i trasformatori necessitano sia di produttività che di prestazioni ambientali.
Automazione e flussi di lavoro integrati per la produzione di stampa
L'automazione sta diventando una priorità di investimento fondamentale per le aziende di stampa, che si trovano ad affrontare carenze di manodopera, una crescente complessità operativa e tempi di consegna sempre più stringenti. L'automazione della prestampa, della pianificazione dei lavori, del controllo del colore, dell'ispezione e della finitura può ridurre l'intervento manuale e migliorare la uniformità tra le diverse tirature. Gli ambienti ibridi ne traggono particolare vantaggio, poiché diverse tecnologie di stampa devono essere coordinate all'interno di un unico flusso di lavoro. La connettività digitale consente lo scambio di dati di produzione tra le fasi di progettazione, stampa, controllo qualità e finitura. Ciò supporta il monitoraggio in tempo reale e riduce gli errori durante i frequenti cambi di lavoro nel mercato della stampa ibrida. I produttori di apparecchiature stanno quindi integrando software e hardware, anziché competere esclusivamente sulle specifiche delle macchine da stampa. L'impatto va oltre la produttività, poiché i flussi di lavoro interconnessi migliorano la visibilità sui costi di produzione, l'utilizzo dei materiali, i tempi di inattività e le prestazioni delle apparecchiature. Tali funzionalità rafforzano la convenienza economica della produzione ibrida per le aziende di trasformazione e stampa commerciale di medie dimensioni.
Tendenze future del mercato della stampa ibrida
Ottimizzazione della produzione e controllo adattivo della stampa tramite intelligenza artificiale
I sistemi basati sull'intelligenza artificiale diventeranno probabilmente sempre più importanti man mano che le macchine da stampa ibride gestiranno combinazioni sempre più complesse di substrati, inchiostri, immagini e programmi di produzione. Le piattaforme future potrebbero utilizzare modelli di apprendimento automatico per ottimizzare la densità del colore, i parametri di asciugatura, le prestazioni della testina di stampa, la registrazione e gli intervalli di manutenzione. L'ispezione automatizzata potrebbe identificare i difetti durante la produzione e attivare regolazioni correttive senza arrestare la macchina da stampa. Il software di gestione del flusso di lavoro collegherà sempre più la previsione della domanda con la sequenza dei lavori, aiutando gli stampatori a consolidare substrati simili e a ridurre i tempi di setup. Questi sviluppi potrebbero migliorare l'utilizzo delle risorse e ridurre gli sprechi di materiale, consentendo al contempo a team di produzione più piccoli di gestire una maggiore diversità di lavori. Si prevede pertanto che le tendenze del mercato della stampa ibrida si sposteranno dall'integrazione delle apparecchiature verso ambienti di produzione autonomi in cui stampa, controllo qualità e pianificazione operano attraverso livelli di controllo interconnessi.
Crescita della produzione di imballaggi integrata digitalmente
Si prevede che i trasformatori di imballaggi integreranno sempre più i motori di stampa digitale con le macchine da stampa, le attrezzature di spalmatura, laminazione, taglio e finitura convenzionali. L'obiettivo sarà quello di creare flussi di lavoro continui anziché isole di produzione digitale isolate. Motori a getto d'inchiostro più veloci, un'asciugatura migliorata e una migliore gestione dei substrati dovrebbero ampliare la partecipazione digitale in applicazioni precedentemente dominate dai processi convenzionali. La transizione è particolarmente rilevante per gli imballaggi in cartone ondulato e flessibile, i cartoni e le etichette, dove la personalizzazione e la proliferazione di SKU sono in aumento. Le normative europee sugli imballaggi potrebbero ulteriormente rafforzare questo cambiamento, incoraggiando design riciclabili e un uso più efficiente delle risorse. La combinazione di stampa a dati variabili, ispezione automatizzata e finitura connessa dovrebbe rendere la produzione ibrida sempre più praticabile per applicazioni di medio volume in cui l'economia tradizionale e la flessibilità digitale devono coesistere.
Opportunità di mercato per la stampa ibrida
Sviluppo di piattaforme di packaging integrate per i trasformatori emergenti
I fornitori di apparecchiature possono puntare ai mercati emergenti del packaging offrendo piattaforme modulari che combinano motori di stampa digitale con macchine da stampa e apparecchiature di finitura convenzionali. Tali sistemi riducono la barriera finanziaria associata alla sostituzione completa della linea di produzione e consentono ai trasformatori di espandere gradualmente la capacità digitale. I fornitori possono favorire l'adozione attraverso test applicativi, librerie di substrati, integrazione del flusso di lavoro, formazione degli operatori e modelli di servizi gestiti. India, Sud-est asiatico, America Latina e alcuni mercati del Medio Oriente offrono opportunità in cui i volumi di packaging sono in espansione, mentre l'infrastruttura di produzione rimane eterogenea. I fornitori dovrebbero dare priorità ad apparecchiature compatte, gestione flessibile dei supporti, polimerizzazione a basso consumo energetico e diagnostica remota. Le previsioni di mercato per la stampa ibrida indicano che le opportunità di investimento deriveranno sempre più da soluzioni che integrano hardware, software, materiali di consumo e servizi tecnici, piuttosto che dalle sole apparecchiature.
Realizzazione di soluzioni di stampa specializzate per substrati di alto valore
I substrati speciali offrono un'opportunità interessante perché generalmente garantiscono margini più elevati e richiedono competenze specifiche per l'applicazione. Vetro, plastica, tessuti, metalli e materiali decorativi possono supportare prodotti personalizzati in cui la flessibilità digitale crea un chiaro valore commerciale. I fornitori possono sviluppare sistemi differenziati per adesione, polimerizzazione, gestione del colore, trattamento superficiale e ispezione automatizzata. Le partnership con i produttori di substrati e i formulisti di inchiostri possono accelerare la validazione e ridurre il rischio di implementazione per i trasformatori. Le applicazioni nei settori cosmetico, elettronico, degli imballaggi alimentari di alta gamma, dell'abbigliamento, della decorazione e dei prodotti promozionali possono fornire flussi di entrate diversificati. I fornitori dovrebbero inoltre sviluppare piattaforme configurabili che supportino diverse tecnologie di inchiostro, consentendo ai clienti di soddisfare le mutevoli esigenze applicative senza dover acquistare apparecchiature completamente nuove. Questo approccio può aumentare il valore a vita del cliente, rafforzando al contempo la fidelizzazione tecnologica attraverso inchiostri, software e rapporti di assistenza.
Sviluppi recenti
- Giugno 2026: FUJIFILM Holdings Corporation ha ampliato la sua presenza in India nel settore della stampa di produzione con l'apertura del Revaria Experience Center a Faridabad e il lancio della Revaria Press PC2120, basata sull'intelligenza artificiale. La struttura supporta la convalida dei supporti, la stampa di alto valore, lo sviluppo degli operatori e il test delle applicazioni, mentre la nuova macchina da stampa aggiunge funzionalità colore ampliate e automazione per la produzione commerciale e specializzata. Marzo 2026: HP Development Company, LP ha annunciato un accordo strategico con Shutterfly che prevede l'implementazione di 35 macchine da stampa digitali HP Indigo 120K. L'accordo espande la produzione digitale su scala industriale e dimostra il crescente utilizzo di macchine da stampa digitali automatizzate per la produzione personalizzata ad alto volume. La prima fase è prevista per il 2026, rafforzando l'attenzione di HP sulla produzione digitale scalabile.
- Marzo 2026: Ricoh Company, Ltd. ha annunciato una partnership strategica con LogoJET per espandere le capacità di stampa UV diretta su oggetto. Ricoh sta integrando le stampanti LogoJET nel suo più ampio portfolio di soluzioni per la comunicazione grafica, che comprende hardware, software, flussi di lavoro e servizi. Questa mossa rafforza la sua posizione nella personalizzazione on-demand in ambienti commerciali e aziendali e amplia la sua presenza nelle applicazioni specializzate di stampa UV.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -