
Mercado de iluminación LED industrial y comercial: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de iluminación LED industrial y comercial y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de instalación (interior y exterior); usuario final (comercio minorista, fabricación, hostelería, atención médica, almacenes y almacenamiento, y edificios de oficinas), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100001333
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
62.730 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
151.380 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,28 %
Índice de crecimiento
Mercado potencial
950.550 millones de dólares estadounidenses
(2026-2034)
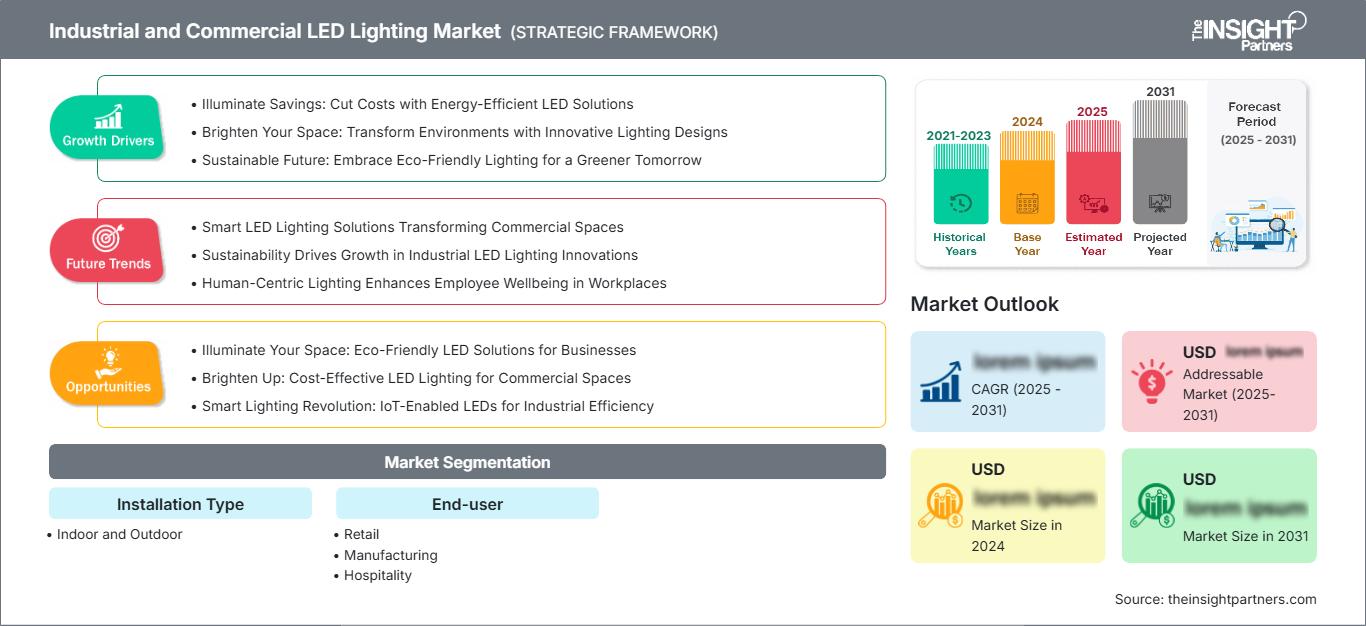
El mercado de iluminación LED industrial y comercial está en expansión, ya que las instalaciones industriales, los edificios comerciales y los propietarios de infraestructuras priorizan la iluminación eficiente, la reducción de los requisitos de mantenimiento y los sistemas de control conectados. El mercado alcanzó un valor de 62.730 millones de dólares en 2025 y se prevé que llegue a los 151.380 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 10,28 % entre 2026 y 2034. Su adopción está cada vez más ligada a la gestión energética, los ciclos de modernización, la infraestructura digital de edificios y la demanda de luminarias de mayor rendimiento en diversos entornos operativos.
La demanda en Norteamérica se ve impulsada por el envejecimiento del parque de iluminación comercial e industrial, los requisitos de eficiencia energética en los edificios y la inversión en sistemas de instalaciones conectadas. Las perspectivas del mercado de iluminación LED industrial y comercial en la región reflejan un ciclo de reemplazo consolidado, complementado por controles inteligentes, sensores de presencia y programas de eficiencia energética. Estos factores respaldan una tasa de crecimiento anual compuesta (CAGR) regional estimada del 6,5 % al 7,5 % hasta 2034, donde la rentabilidad de la modernización sigue siendo un factor clave en las decisiones de compra.
Análisis y perspectivas del mercado de iluminación LED industrial y comercial.
- América del Norte: Se estima que América del Norte tendrá una cuota de mercado de iluminación LED industrial y comercial del 25-28% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,5% entre 2026 y 2034. Los programas de modernización, los controles conectados, las instalaciones obsoletas y los códigos energéticos impulsan una demanda constante de reemplazo de equipos LED.
- EE. UU.: Estados Unidos representa entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,4 % hasta 2034, impulsado por las modernizaciones comerciales y los requisitos de eficiencia.
- Europa: Europa representará entre el 21 % y el 24 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,0 % hasta 2034. Alemania, el Reino Unido, Francia, Italia y España son mercados clave, impulsados por las políticas de renovación de edificios y eficiencia energética.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 35 % y el 38 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,5 %. China, India, Japón y Corea del Sur lideran la demanda gracias a la expansión industrial, el desarrollo logístico y la inversión en ciudades inteligentes.
- Segmento más importante: La instalación en interiores representará entre el 64 % y el 68 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,8 % al 10,6 % durante el período 2026-2034, lo que refleja su amplia aplicabilidad comercial.
- Segmento de alto crecimiento: Almacenes y depósito representa una cuota de mercado del 10-13% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,8-12,8%, impulsada por la automatización logística.
- Empresas clave analizadas en detalle: Koninklijke Philips NV, Cree Lighting, ams OSRAM AG, DECO Enterprises, Inc., General Electric Company, Toshiba Corporation, Dialight plc, Cooper Industries plc, Eaton Corporation plc, Zumtobel Group AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de productos ha transformado la decisión de compra, pasando de la simple sustitución de lámparas a considerar todo el espectro de rendimiento, óptica, controles y capacidades de integración de las luminarias. Las tecnologías de controladores y sensores digitales se han vuelto más comunes en diseños de luminarias industriales, empotradas, lineales, proyectores y de área. La IEA estima que la iluminación en edificios y espacios exteriores representó aproximadamente el 8 % del consumo eléctrico mundial en 2024, lo que equivale a unos 2200 TWh.
Las próximas etapas del desarrollo del mercado se centrarán en sistemas que faciliten la renovación, componentes circulares y operaciones basadas en software. Europa está impulsando la adopción de prácticas de eficiencia energética en edificios, mientras que la región de Asia-Pacífico continúa incorporando nuevas fábricas, almacenes, oficinas y otros inmuebles comerciales. Asimismo, la adquisición de productos eficientes está cobrando impulso en Estados Unidos debido a las normas federales y los códigos de construcción. Según el Departamento de Energía de EE. UU., la compatibilidad de los LED con la detección de presencia, la regulación de intensidad, la optimización del uso y las medidas de respuesta a la demanda representa una fuente adicional de ahorro.
Alcance del informe de mercado de iluminación LED industrial y comercial
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 62.730 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 151.380 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,28% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de iluminación LED industrial y comercial
Entre los factores que influyen en el crecimiento del mercado de iluminación LED industrial y comercial se encuentra la transición gradual de la iluminación fluorescente, la iluminación de descarga de alta intensidad, la iluminación de halogenuros metálicos y otras soluciones de iluminación tradicionales hacia luminarias más eficientes. Existe una cadena de valor que incluye chips LED, encapsulados LED, controladores LED, óptica LED, elementos de gestión térmica, luminarias LED, sistemas de control, canales de distribución, contratistas eléctricos, expertos en diseño de iluminación y personal de gestión de instalaciones.
En el lado de la oferta, persiste la dependencia de semiconductores, controladores LED, aluminio, componentes ópticos y capacidad de fabricación en las regiones. Los principales proveedores de productos LED recurren a hardware estándar y a sistemas ópticos y de control específicos para cada aplicación, lo que simplifica sus carteras de productos. En el lado de la demanda, los contratistas y distribuidores tienen una influencia significativa, ya que las modernizaciones suelen requerir el uso del cableado, los sistemas de techo, la iluminación de emergencia y los sistemas de gestión de edificios existentes.
La estructura competitiva del mercado de iluminación LED industrial y comercial incluye empresas eléctricas diversificadas, proveedores especializados de productos de iluminación industrial, proveedores de componentes y organizaciones profesionales de iluminación. Empresas como Koninklijke Philips NV, Eaton Corporation plc y General Electric Company cuentan con redes comerciales, mientras que Dialight plc se especializa en aplicaciones industriales y para entornos peligrosos. Por su parte, Zumtobel Group AG se basa en especificaciones arquitectónicas y equipos, controles y aplicaciones de iluminación profesional para los sectores de oficinas, comercio minorista, salud e industria.
Las áreas estratégicas clave incluyen la iluminación conectada, la mejora de la eficacia óptica, la modularidad, la puesta en marcha digital y la arquitectura de productos circulares. Además, Cree Lighting aumentará la resiliencia de la fabricación, mientras que ams OSRAM AG continúa centrándose en los LED, los controladores, los sensores y las tecnologías de iluminación innovadoras. Toshiba Corporation, Murata Manufacturing Co. Ltd. y otros fabricantes de componentes pueden sacar provecho del mayor contenido electrónico. Por lo tanto, la ventaja competitiva no solo dependerá de la iluminación, sino también de la integración del sistema, la ingeniería de aplicaciones, la rentabilidad y el rendimiento del producto a lo largo de su vida útil.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de iluminación LED industrial y comercial: Perspectivas estratégicas
Perspectivas regionales
Mercado de iluminación LED industrial y comercial de Norteamérica
América del Norte representa entre el 25 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % hasta 2034. La demanda se ve impulsada por la sustitución de instalaciones obsoletas, la renovación de locales comerciales, la modernización industrial y la creciente implementación de sensores de presencia y sistemas de control en red. Estados Unidos sigue siendo el principal mercado regional, mientras que Canadá contribuye a través de programas de eficiencia energética y la renovación de infraestructuras.
Cada vez más, en materia de adquisiciones se evalúan la rentabilidad, la reducción del mantenimiento y la compatibilidad con la automatización de edificios. Las directrices federales de contratación pública de EE. UU. especifican los requisitos mínimos de eficacia para luminarias comerciales e industriales, incluyendo 175 lm/W para productos de gran altura según los criterios aplicables.
Mercado estadounidense de iluminación LED industrial y comercial
En 2025, Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica, y se prevé que su crecimiento anual compuesto (CAGR) se sitúe entre el 6,4 % y el 7,4 % hasta 2034. Las instalaciones industriales, almacenes, oficinas, centros sanitarios y comercios minoristas constituyen algunos de los principales sectores de aplicación. Empresas como Eaton Corporation plc, General Electric Company, Dialight plc, Cree Lighting y Koninklijke Philips NV operan en el mercado de la iluminación comercial e industrial.
Este cambio implica la transición de la sustitución de luminarias individuales a la modernización con tecnología LED integrada, que incluye sensores, atenuación y sistemas de monitorización energética. Las políticas de contratación pública federales y los programas estatales de eficiencia energética contribuyen a garantizar el cumplimiento de las especificaciones, mientras que los propietarios de edificios comparan cada vez más sus proyectos en función del coste del ciclo de vida. Según el Departamento de Energía, las luminarias comerciales e industriales eficientes tienen el potencial de generar importantes ahorros energéticos a largo plazo.
Mercado europeo de iluminación LED industrial y comercial
Europa representará entre el 21 % y el 24 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7 % al 8 % hasta 2034, con Alemania como mercado líder. La demanda en el Reino Unido se ve afectada por la renovación de inmuebles comerciales y los objetivos de cero emisiones netas, mientras que en Alemania se centra en la modernización industrial y la adopción de edificios inteligentes. En Francia, Italia y España, la demanda proviene de la renovación de edificios, las inversiones en el sector hotelero, la renovación de infraestructuras públicas y las campañas de eficiencia energética.
En el Reino Unido, se hace hincapié en la eficiencia energética de los complejos comerciales, la rehabilitación de edificios y la mejora del rendimiento. En Alemania, ya existe una sólida base de especificaciones industriales, así como demanda de iluminación digitalmente integrada. En Francia, se combinan la renovación de edificios públicos con objetivos de eficiencia. En Italia, existe demanda de renovación en los sectores de hostelería, comercio minorista y manufactura. En España, se observa modernización comercial e inversiones en infraestructuras. En estos países, el uso de controles conectados y automatización de edificios, junto con la modernización de la iluminación LED, se está convirtiendo en práctica habitual.
Mercado de iluminación LED industrial y comercial de Asia-Pacífico
La región Asia-Pacífico (APAC) ostenta una cuota de mercado del 35-38% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,5-10,5%, lo que la convierte en el mercado regional líder. China sigue siendo el principal centro de demanda, mientras que Japón, Corea del Sur, India y Australia ofrecen importantes aplicaciones industriales y comerciales.
La expansión de las fábricas, la construcción de infraestructuras logísticas, el desarrollo urbano y las políticas de eficiencia energética impulsan la implementación de nuevas soluciones. India resulta especialmente atractiva porque los nuevos espacios comerciales e industriales generan puntos de iluminación adicionales, además de la demanda de reemplazo. La concentración manufacturera también favorece el abastecimiento local de componentes y la producción competitiva de luminarias, fortaleciendo así el ecosistema regional.
Mercado de iluminación LED industrial y comercial de Oriente Medio y África
La demanda en Oriente Medio y África se ve impulsada por la construcción de infraestructuras, la diversificación industrial, el desarrollo logístico y las prioridades en materia de gestión energética. Arabia Saudita lidera las oportunidades regionales, seguida de los Emiratos Árabes Unidos y Sudáfrica. Se prevé que el mercado global de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,0 % hasta 2034, y que la contratación basada en proyectos siga siendo importante.
Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en distritos comerciales, infraestructura de transporte, zonas industriales y grandes programas de desarrollo. Sudáfrica prioriza la eficiencia industrial y municipal, mientras que el resto de Oriente Medio y África presenta oportunidades selectivas en torno a la modernización de infraestructuras. Las altas temperaturas ambientales y los largos periodos de funcionamiento hacen que la gestión térmica, la fiabilidad y el acceso al mantenimiento sean criterios importantes para la selección de productos.
Análisis de segmentación
Tipo de instalación
Se prevé que el tipo de instalación crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,4 % durante el período 2026-2034. Los sistemas para interiores mantienen la base de clientes más amplia, ya que oficinas, tiendas minoristas, hospitales, fábricas y almacenes requieren iluminación controlada en grandes áreas ocupadas. Los sistemas para exteriores se benefician de la modernización de la infraestructura y de las exigencias de los emplazamientos industriales. El mercado de iluminación LED industrial y comercial abarca cada vez más luminarias diseñadas para controles conectados, compatibilidad con modernizaciones y un rendimiento óptico específico para cada aplicación.
- Interiores: Las instalaciones interiores siguen siendo las más demandadas, ya que los edificios comerciales e industriales requieren una iluminación continua y controlable. La demanda se inclina cada vez más por luminarias de alta eficiencia, sensores de presencia, potencia lumínica ajustable, ópticas de baja emisión de luz y un mantenimiento simplificado.
- Instalaciones exteriores: Las instalaciones exteriores dan servicio a patios, carreteras, campus, aparcamientos, zonas de carga y descarga y perímetros industriales. Los compradores priorizan la resistencia a la intemperie, el alcance óptico, la seguridad, los controles y el mantenimiento reducido para luminarias de amplia distribución.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 11,0 % durante el período 2026-2034. Los patrones de adquisición varían considerablemente según el horario operativo, la altura del techo, los requisitos de seguridad y las expectativas de calidad de la iluminación. Los almacenes y las instalaciones de almacenamiento representan un área de crecimiento particularmente atractiva, ya que la logística automatizada aumenta el valor de una iluminación fiable, controles que responden a la ocupación y una alta eficiencia en las naves industriales. Este segmento también ilustra el alcance del mercado de iluminación LED industrial y comercial en diversos tipos de instalaciones.
- Comercio minorista: Los compradores minoristas priorizan la presentación visual, la calidad del color, la flexibilidad de la distribución y la facilidad de control. Los sistemas LED facilitan cada vez más los cambios en la presentación de los productos, la iluminación de acento, la optimización energética y la agilización de los ciclos de renovación de las tiendas.
- Fabricación: Las instalaciones de fabricación requieren iluminación duradera, alto rendimiento, control del deslumbramiento y funcionamiento fiable. Los compradores industriales hacen hincapié en el acceso para el mantenimiento, el cumplimiento de la normativa sobre zonas peligrosas (cuando corresponda) y la integración con la automatización de las instalaciones.
- Hostelería: Hoteles, restaurantes y establecimientos de ocio utilizan LED para equilibrar el ambiente, el rendimiento energético y la estética arquitectónica. Las escenas y los controles flexibles son cada vez más importantes en habitaciones, vestíbulos, restaurantes y espacios exteriores.
- Sector sanitario: Los centros sanitarios requieren control del deslumbramiento, confort visual, reproducción cromática, productos compatibles con la higiene y un funcionamiento fiable. La adquisición de iluminación tiene cada vez más en cuenta los entornos de los pacientes, las áreas de trabajo del personal, las zonas de circulación y la gestión energética.
- Almacenes y depósitos: Los almacenes y depósitos priorizan la eficiencia de las naves de gran altura, los controles con detección de movimiento, la iluminación uniforme y la instalación rápida. La automatización y la ampliación del horario de funcionamiento refuerzan la rentabilidad de los sistemas LED conectados.
- Edificios de oficinas: Cada vez más oficinas optan por iluminación LED con baja emisión de luz, respuesta a la luz natural, detección de presencia y controles flexibles. Los proyectos de renovación suelen combinar la modernización de la iluminación con programas más amplios de automatización de edificios y modernización de espacios de trabajo.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Minorista |
Alto |
Remodelación de la tienda |
Maduro |
|
Fabricación |
Alto |
Fábrica inteligente |
Maduro |
|
Hospitalidad |
Medio |
Control de escena |
Escalada |
|
Cuidado de la salud |
Medio |
Comodidad visual |
Escalada |
|
Almacenes y depósito |
Alto |
Control de movimiento |
Escalada |
|
Edificios de oficinas |
Alto |
Lugar de trabajo inteligente |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de iluminación LED industrial y comercial
Reducción de costes energéticos y economía del ciclo de vida
Los costes relacionados con el consumo eléctrico siguen siendo un factor crucial a la hora de adquirir electricidad, lo que significa que la sustitución por LED seguirá siendo una opción atractiva incluso si la penetración de esta tecnología es alta en dichas instalaciones. Según la IEA, la iluminación tanto en aplicaciones residenciales como exteriores consumió unos 2200 TWh en 2024.
La tecnología LED reduce la necesidad de reemplazar lámparas y balastos, mientras que las medidas de control ayudan a disminuir las horas de funcionamiento. Para los compradores industriales, esto es especialmente relevante en áreas de gran altura que operan durante varios turnos. Para los administradores de propiedades comerciales, el argumento cobra mayor fuerza cuando la iluminación forma parte de una renovación o de mejoras en el rendimiento energético. En este caso, el objetivo es pasar de la simple comparación de precios unitarios a un análisis del costo del ciclo de vida, que incluya electricidad, mantenimiento, interrupciones, control y durabilidad.
Los controles conectados aumentan el valor de la infraestructura LED.
Las luminarias LED ofrecen una plataforma digital para la detección de presencia, la regulación de la intensidad luminosa, el aprovechamiento de la luz natural, la optimización de tareas y la monitorización del consumo energético. Esto incrementa el valor potencial de cada sistema, ya que la iluminación puede integrarse en un sistema de gestión de edificios. Las recomendaciones del Departamento de Energía de EE. UU. (DOE) indican que los sensores de presencia, la optimización de tareas, la regulación de la intensidad luminosa y la capacidad de respuesta a la demanda pueden generar ahorros adicionales.
Los propietarios de edificios comerciales pueden invertir en mejoras tanto en iluminación como en operaciones, mientras que los edificios industriales pueden utilizar sistemas de control para adaptarse a los cambios de producción, la ocupación y las necesidades de seguridad. A medida que aumenta la interoperabilidad, el proveedor con interfaz abierta y capacidad de puesta en marcha cobra mayor importancia en proyectos que requieren especificaciones técnicas.
La presión regulatoria acelera la sustitución de sistemas ineficientes.
La normativa sobre eficiencia energética está reduciendo la vida útil de los sistemas de iluminación ineficientes en diversos mercados. La normativa de ecodiseño de la Unión Europea estipula que las fuentes de luz cubiertas y sus sistemas de control deben cumplir con los estándares de ecodiseño, y la política de construcción de la UE vincula cada vez más la eficiencia energética con la renovación. Las normativas de contratación pública y los cambios en los códigos de construcción en Norteamérica añaden requisitos adicionales para las especificaciones de iluminación. Este tipo de especificaciones elimina las incertidumbres en las expectativas de rendimiento de los gestores de instalaciones. Se incentivará a los fabricantes a desarrollar sistemas de iluminación eficientes, métodos de control, gestión térmica y capacidades de documentación. El impacto va más allá del sector de la construcción, ya que oficinas, plantas de fabricación, almacenes y establecimientos comerciales se convierten en objetivos idóneos para la renovación planificada de sus sistemas.
Tendencias futuras del mercado de iluminación LED industrial y comercial
La iluminación evolucionará hacia una infraestructura adaptativa y basada en datos.
Las tendencias del mercado de iluminación LED industrial y comercial apuntan a una mayor integración de las fuentes de luz en la inteligencia de los edificios, en lugar de tratarlas como dispositivos individuales para instalaciones eléctricas. Las futuras instalaciones de iluminación podrían incluir sensores, conectividad inalámbrica, análisis y control del nivel de luminancia en función de la ocupación, la luz natural, los requisitos de las tareas y la programación de las operaciones. La puesta en marcha digital cobrará mayor importancia debido a la diversificación de las carteras en múltiples ubicaciones. Los administradores de edificios también buscarán integrar la información de iluminación en paneles de control de energía y sistemas de gestión de instalaciones. Esto puede conducir al desarrollo de servicios relacionados con la monitorización, optimización, actualizaciones de firmware y certificación del rendimiento de la iluminación. Se espera que el enfoque tecnológico se oriente hacia soluciones interoperables que puedan coexistir con sistemas de climatización, seguridad, acceso y automatización.
El diseño circular y la renovación de LED a LED cobrarán importancia.
El próximo ciclo de reemplazo incluirá cada vez más sistemas LED existentes en lugar de solo lámparas convencionales. Las instalaciones LED de primera generación están llegando a un punto en el que la mejora en la eficacia, la óptica, los controles y el mantenimiento justifica una nueva renovación. A su vez, los proveedores responderán a esta demanda con luminarias modulares, piezas intercambiables, materiales reciclables y sistemas de montaje fáciles de reemplazar. El diseño circular ayudará a reducir el uso de materiales y facilitará la actualización cuando cambien las familias de productos. El aspecto comercial es crucial, ya que los administradores de instalaciones pueden optar por renovar su sistema de iluminación gradualmente en lugar de reemplazarlo por completo. Esto es especialmente importante para espacios comerciales, oficinas, centros de salud y hoteles que pueden utilizar soluciones de iluminación que mantengan su sistema de montaje a la vez que mejoran su rendimiento visual.
Oportunidades de mercado para la iluminación LED industrial y comercial
Modernización de almacenes e instalaciones logísticas inteligentes
Los almacenes representan una atractiva oportunidad de inversión, ya que la iluminación funciona durante largos periodos y debe adaptarse a patrones de ocupación cambiantes, techos altos, equipos automatizados y requisitos de seguridad. Tanto los inversores como los proveedores de soluciones tienen la oportunidad de aplicar soluciones LED de gran altura con detección de movimiento en centros de distribución. El desarrollo industrial y del comercio electrónico genera un flujo constante de nuevos edificios donde la tecnología de iluminación conectada puede aplicarse desde el principio. Al mismo tiempo, los almacenes ya existentes ofrecen a los proveedores otra fuente de instalaciones de modernización, especialmente aquellos con sistemas de iluminación fluorescente o HID. El pronóstico del mercado de iluminación LED industrial y comercial debe incluir distritos logísticos, centros de distribución automatizados, instalaciones de almacenamiento en frío y edificios de cartera de almacenes.
Soluciones de iluminación integradas para edificios comerciales inteligentes
Los propietarios de edificios comerciales necesitan cada vez más sistemas de iluminación que satisfagan objetivos más amplios en materia de energía, ocupación y optimización del espacio de trabajo. Esto crea oportunidades para que los proveedores integren luminarias, controles, sensores, software, puesta en marcha y mantenimiento en soluciones escalables. Oficinas, centros sanitarios, cadenas minoristas y grupos hoteleros pueden implementar arquitecturas estandarizadas en múltiples propiedades, adaptando las escenas y los horarios de funcionamiento a cada localidad. Los proveedores pueden fortalecer su diferenciación mediante protocolos abiertos, ciberseguridad, integración de datos y análisis, en lugar de depender exclusivamente de las especificaciones de las luminarias. Las alianzas con contratistas eléctricos, integradores de automatización de edificios y empresas de gestión inmobiliaria pueden agilizar el acceso a las especificaciones. Esta oportunidad es especialmente relevante cuando los propietarios buscan mejorar el rendimiento energético sin realizar grandes reformas estructurales. Las arquitecturas preparadas para la modernización pueden acortar los plazos de implementación y facilitar la inversión por fases en carteras geográficamente dispersas.
Novedades recientes
- Abril de 2026: Panasonic Eco Systems North America lanzó el ventilador EcoVent con iluminación LED integrada, una solución de ventilación con certificación ENERGY STAR diseñada para mejorar la calidad del aire interior en viviendas nuevas de alto rendimiento, reduciendo la humedad, el moho y los contaminantes. Este ventilador compacto ofrece un flujo de aire seleccionable de 70 y 90 CFM, funcionamiento silencioso, más de 800 lúmenes de iluminación LED blanca cálida de 3000 K e instalación flexible en techo o pared, brindando a constructores y propietarios una solución energéticamente eficiente para baños, lavaderos, sótanos y otros espacios propensos a la humedad.
- Abril de 2026: Cree LED presentó su serie compacta de LED XLamp XE-B, diseñada para aplicaciones de iluminación avanzadas que requieren alto rendimiento en un formato reducido. Los nuevos LED admiten una amplia gama de colores, incluyendo blanco, azul, cian, verde, lima, ámbar, rojo y azul real, lo que brinda a los diseñadores de iluminación mayor flexibilidad para aplicaciones arquitectónicas, especializadas y de iluminación general. La serie está diseñada para combinar un formato compacto, alta intensidad y múltiples configuraciones de color, lo que permite a los fabricantes desarrollar sistemas de iluminación más pequeños y versátiles.
- Marzo de 2025: Super Bright LEDs lanzó Industrial Commercial Lighting (ICL), una plataforma en línea especializada que ofrece soluciones de iluminación LED de calidad comercial para administradores de instalaciones, propietarios de negocios, contratistas y electricistas. La plataforma ofrece luminarias de alta eficiencia para almacenes, fábricas y edificios comerciales, así como sistemas avanzados de control de iluminación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -