
Marché de l’éclairage LED industriel et commercial : prévisions 2034
Rapport d'analyse du marché de l'éclairage LED industriel et commercial : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type d'installation (intérieur et extérieur) ; utilisateur final (commerce de détail, industrie manufacturière, hôtellerie, santé, entrepôts et immeubles de bureaux) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100001333
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
62,73 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
151,38 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,28 %
taux de croissance
Marché adressable
950,55 milliards de dollars américains
(2026-2034)
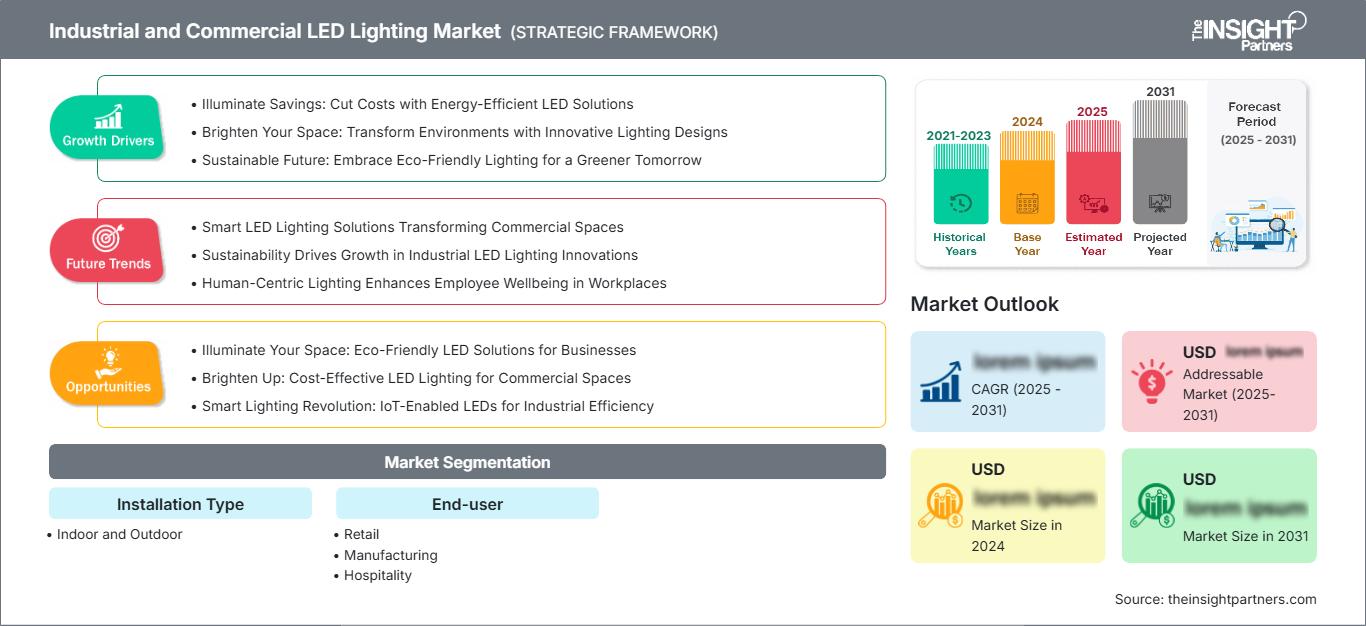
Le marché de l'éclairage LED industriel et commercial est en pleine expansion, les propriétaires d'installations industrielles, de bâtiments commerciaux et d'infrastructures privilégiant un éclairage efficace, des besoins de maintenance réduits et des systèmes de contrôle connectés. Ce marché, évalué à 62,73 milliards de dollars américains en 2025, devrait atteindre 151,38 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 10,28 % entre 2026 et 2034. Son adoption est de plus en plus liée à la gestion de l'énergie, aux cycles de rénovation, aux infrastructures numériques des bâtiments et à la demande de luminaires plus performants pour divers environnements d'exploitation.
La demande nord-américaine est soutenue par le vieillissement du parc d'éclairage commercial et industriel, les exigences en matière d'efficacité énergétique des bâtiments et les investissements dans les systèmes connectés. Les perspectives du marché de l'éclairage LED industriel et commercial dans la région reflètent un cycle de remplacement bien établi, complété par des systèmes de contrôle intelligents, la détection de présence et des programmes d'amélioration de la performance énergétique. Ces facteurs soutiennent un TCAC régional estimé entre 6,5 % et 7,5 % jusqu'en 2034, la rentabilité de la rénovation demeurant un critère essentiel dans les décisions d'achat.
Analyse et perspectives du marché de l'éclairage LED industriel et commercial
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 25 à 28 % pour l'éclairage industriel et commercial à DEL en 2025 et connaîtra une croissance annuelle composée de 6,5 à 7,5 % entre 2026 et 2034. Les programmes de rénovation, les commandes connectées, le vieillissement des installations et les codes énergétiques soutiennent une demande soutenue axée sur le remplacement.
- États-Unis : Les États-Unis représentent 78 à 82 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 6,4 à 7,4 % jusqu’en 2034, soutenue par les rénovations commerciales et les exigences en matière d’efficacité énergétique.
- Europe : L'Europe représente une part de 21 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 8,0 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne sont des marchés clés, soutenus par la rénovation des bâtiments et les politiques d'efficacité énergétique.
- Asie-Pacifique : La région Asie-Pacifique représentera 35 à 38 % du marché en 2025 et devrait connaître une croissance annuelle composée de 9,5 à 10,5 %. La Chine, l’Inde, le Japon et la Corée du Sud sont les principaux moteurs de la demande, grâce à l’expansion industrielle, au développement logistique et aux investissements dans les villes intelligentes.
- Segment le plus important : L’installation intérieure représente une part de marché de 64 à 68 % en 2025 et devrait croître à un TCAC de 9,8 à 10,6 % entre 2026 et 2034, reflétant sa large applicabilité commerciale.
- Segment à forte croissance : Les entrepôts et le stockage représentent une part de marché de 10 à 13 % en 2025 et devraient connaître une croissance annuelle composée de 11,8 à 12,8 %, portée par l'automatisation logistique.
- Principales entreprises analysées en détail : Koninklijke Philips NV, Cree Lighting, ams OSRAM AG, DECO Enterprises, Inc., General Electric Company, Toshiba Corporation, Dialight plc, Cooper Industries plc, Eaton Corporation plc, Zumtobel Group AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des produits a transformé la décision d'achat, qui ne se limitait plus au simple remplacement d'une lampe, mais prenait désormais en compte l'ensemble des performances, de l'optique, des commandes et des capacités d'intégration des luminaires. Les technologies de pilotage et de détection numériques se sont généralisées dans les luminaires industriels, les luminaires encastrés, les luminaires linéaires, les projecteurs et les éclairages de zone. L'AIE estime que l'éclairage des bâtiments et des espaces extérieurs représentait environ 8 % de la consommation mondiale d'électricité en 2024, soit environ 2 200 TWh.
Les prochaines étapes du développement du marché se concentreront sur les systèmes faciles à rénover, les composants recyclés et les opérations informatisées. L'Europe accélère l'adoption de solutions écoénergétiques dans le bâtiment, tandis que la région Asie-Pacifique continue d'ajouter de nouvelles usines, entrepôts, bureaux et autres propriétés commerciales. Par ailleurs, l'achat de solutions écoénergétiques prend également de l'ampleur aux États-Unis, grâce aux normes fédérales et aux codes du bâtiment. Selon le Département de l'Énergie des États-Unis (DOE), la compatibilité des LED avec la détection de présence, la gradation, l'adaptation aux tâches et les mesures de gestion de la demande constitue une source d'économies supplémentaires.
Rapport sur le marché de l'éclairage LED industriel et commercial
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 62,73 milliards de dollars américains |
| Taille du marché d'ici 2034 | 151,38 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,28% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'éclairage LED industriel et commercial
La croissance du marché de l'éclairage LED industriel et commercial est influencée par plusieurs facteurs, notamment le passage progressif des éclairages fluorescents, à décharge à haute intensité, aux halogénures métalliques et autres solutions d'éclairage traditionnelles à des luminaires plus performants. La chaîne de valeur comprend les puces LED, les modules LED, les drivers LED, les systèmes optiques LED, les éléments de gestion thermique, les luminaires LED, les systèmes de contrôle, les circuits de distribution, les installateurs électriciens, les concepteurs d'éclairage et les gestionnaires d'installations.
Du côté de l'offre, la dépendance aux semi-conducteurs, aux pilotes de LED, à l'aluminium, aux composants optiques et aux capacités de production locales demeure. Les principaux fournisseurs de produits LED s'appuient sur du matériel standard et des systèmes optiques et de contrôle spécifiques à chaque application afin de simplifier leur gamme de produits. Du côté de la demande, les installateurs et les distributeurs ont un rôle déterminant à jouer, car les rénovations nécessitent généralement l'utilisation du câblage, des systèmes de plafond, de l'éclairage de secours et des systèmes de gestion technique du bâtiment existants.
La structure concurrentielle du marché de l'éclairage LED industriel et commercial comprend des entreprises électriques diversifiées, des fournisseurs spécialisés en produits d'éclairage industriel, des fournisseurs de composants et des organisations professionnelles du secteur. Des sociétés telles que Koninklijke Philips NV, Eaton Corporation plc et General Electric Company disposent de réseaux commerciaux, tandis que Dialight plc se spécialise dans les applications industrielles et en environnements à risques. De son côté, Zumtobel Group AG s'appuie sur des spécifications architecturales et propose des équipements, des systèmes de contrôle et des applications d'éclairage professionnel pour les bureaux, le commerce de détail, la santé et l'industrie.
Les axes stratégiques comprennent l'éclairage connecté, l'amélioration de l'efficacité optique, la modularité, la mise en service numérique et l'architecture circulaire des produits. Par ailleurs, Cree Lighting renforcera sa capacité de production, tandis qu'ams OSRAM AG continuera de se concentrer sur les LED, les drivers, les capteurs et les technologies d'éclairage innovantes. Toshiba Corporation, Murata Manufacturing Co. Ltd. et d'autres fabricants de composants pourront tirer parti de la part croissante de l'électronique. Ainsi, l'avantage concurrentiel ne reposera pas uniquement sur l'éclairage, mais aussi sur l'intégration des systèmes, l'ingénierie d'application, la maîtrise des coûts et la performance du cycle de vie des produits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'éclairage LED industriel et commercial : Perspectives stratégiques
Perspectives régionales
Marché de l'éclairage LED industriel et commercial en Amérique du Nord
L'Amérique du Nord représentera entre 25 et 28 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,5 à 7,5 % jusqu'en 2034. Cette demande est soutenue par le remplacement des équipements vieillissants, la rénovation des bâtiments commerciaux, la modernisation des industries et le déploiement croissant de systèmes de détection de présence et de commandes en réseau. Les États-Unis demeurent le principal marché régional, tandis que le Canada y contribue par le biais de programmes d'efficacité énergétique et de la rénovation de ses infrastructures.
Les processus d'achat prennent de plus en plus en compte le retour sur investissement, la réduction des coûts de maintenance et la compatibilité avec les systèmes d'automatisation des bâtiments. La réglementation fédérale américaine en matière d'achats spécifie les exigences minimales d'efficacité lumineuse pour les luminaires commerciaux et industriels, notamment 175 lm/W pour les luminaires de grande hauteur, conformément aux critères applicables.
Marché américain de l'éclairage LED industriel et commercial
Les États-Unis représentaient 78 à 82 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 6,4 à 7,4 % jusqu'en 2034. Les installations industrielles, les entrepôts, les bureaux, les établissements de santé et les commerces de détail constituent quelques-unes des principales applications. Des entreprises telles que Eaton Corporation plc, General Electric Company, Dialight plc, Cree Lighting et Koninklijke Philips NV opèrent sur le marché de l'éclairage commercial et industriel.
Cette évolution implique le passage du remplacement individuel des luminaires à des rénovations connectées utilisant des LED, ainsi que des capteurs, des systèmes de variation d'intensité et des fonctionnalités de suivi de la consommation énergétique. Les politiques fédérales d'approvisionnement et les programmes d'efficacité énergétique des États contribuent à garantir le respect des spécifications, tandis que les propriétaires d'immeubles évaluent de plus en plus leurs projets en fonction du coût global de leur cycle de vie. Selon le Département de l'Énergie, les luminaires commerciaux et industriels performants peuvent générer d'importantes économies d'énergie à long terme.
Marché européen de l'éclairage LED industriel et commercial
L'Europe détiendra une part de marché de 21 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 7 à 8 % jusqu'en 2034, l'Allemagne étant le principal marché. Au Royaume-Uni, la demande est influencée par la rénovation des immeubles commerciaux et les objectifs de neutralité carbone, tandis qu'en Allemagne, elle est portée par la modernisation industrielle et le développement des bâtiments intelligents. En France, en Italie et en Espagne, la demande provient de la rénovation des structures de bâtiments, des investissements dans l'hôtellerie, du renouvellement des infrastructures publiques et des initiatives en faveur de l'efficacité énergétique.
Au Royaume-Uni, l'accent est mis sur les immeubles commerciaux à haute performance énergétique, la rénovation des bâtiments et l'amélioration de leurs performances. En Allemagne, il existe déjà un cahier des charges industriel bien établi, ainsi qu'une forte demande en éclairage numérique intégré. En France, on observe une combinaison de rénovations de bâtiments publics et d'objectifs d'efficacité énergétique. En Italie, la demande de rénovation porte sur l'hôtellerie, le commerce de détail et l'industrie manufacturière. En Espagne, on constate une modernisation des bâtiments commerciaux et des investissements dans les infrastructures. Dans ces pays, l'utilisation de systèmes de contrôle connectés et de l'automatisation des bâtiments, en plus de la modernisation de l'éclairage par des LED, se généralise.
Marché de l'éclairage LED industriel et commercial de la région Asie-Pacifique
La région Asie-Pacifique détiendra une part de marché de 35 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 9,5 à 10,5 %, ce qui en fera le premier marché régional. La Chine demeure le principal centre de demande, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie fournissent d'importantes applications industrielles et commerciales.
L'expansion des usines, la construction de plateformes logistiques, le développement urbain et les politiques d'efficacité favorisent le déploiement. L'Inde est particulièrement attractive car les nouvelles surfaces commerciales et industrielles créent des points d'éclairage supplémentaires, parallèlement à la demande de remplacement. La concentration de la production soutient également l'approvisionnement local en composants et la production compétitive de luminaires, renforçant ainsi l'écosystème régional.
Marché de l'éclairage LED industriel et commercial au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est soutenue par la construction d'infrastructures, la diversification industrielle, le développement logistique et les priorités en matière de gestion de l'énergie. L'Arabie saoudite est le principal moteur des opportunités régionales, suivie des Émirats arabes unis et de l'Afrique du Sud. Le marché MENA dans son ensemble devrait croître à un TCAC de 8,0 à 9,0 % jusqu'en 2034, les achats liés à des projets continus conservant une importance particulière.
L’Arabie saoudite et les Émirats arabes unis investissent dans des quartiers d’affaires, des infrastructures de transport, des zones industrielles et d’importants programmes de développement. L’Afrique du Sud privilégie l’efficacité industrielle et municipale, tandis que le reste de la région MENA offre des opportunités ciblées en matière de modernisation des infrastructures. Les températures ambiantes élevées et les longues périodes de fonctionnement font de la gestion thermique, de la fiabilité et de l’accessibilité pour la maintenance des critères de choix essentiels pour les produits.
Analyse de segmentation
Type d'installation
Le segment des installations devrait connaître une croissance annuelle composée (TCAC) de 9,4 % à 10,4 % entre 2026 et 2034. Les systèmes d'intérieur conservent la plus grande clientèle potentielle, car les bureaux, les commerces, les hôpitaux, les usines et les entrepôts nécessitent un éclairage contrôlé sur de vastes surfaces occupées. Les systèmes d'extérieur bénéficient de la modernisation des infrastructures et des exigences des sites industriels. Le marché de l'éclairage LED industriel et commercial intègre de plus en plus de luminaires conçus pour des commandes connectées, la modernisation des installations existantes et des performances optiques adaptées à chaque application.
- En intérieur : les installations d’éclairage intérieur restent prédominantes car les bâtiments commerciaux et industriels nécessitent un éclairage continu et contrôlable. La demande privilégie de plus en plus les luminaires à haute efficacité énergétique, la détection de présence, l’intensité lumineuse réglable, les optiques anti-éblouissement et une maintenance simplifiée.
- En extérieur : les installations desservent les cours, les routes, les campus, les parkings, les zones de chargement et les périmètres industriels. Les acheteurs privilégient la résistance aux intempéries, la portée visuelle, la sécurité, les commandes et la réduction des coûts d’entretien pour les luminaires largement répartis.
Utilisateur final
Le marché des utilisateurs finaux devrait croître à un TCAC de 10,0 à 11,0 % entre 2026 et 2034. Les habitudes d'achat varient considérablement selon le calendrier d'exploitation, la hauteur sous plafond, les exigences de sécurité et les attentes en matière de qualité d'éclairage. Les entrepôts et les installations de stockage représentent un segment de croissance particulièrement attractif, car la logistique automatisée valorise un éclairage fiable, des systèmes de contrôle adaptés à la présence et une meilleure efficacité des grands espaces. Ce segment illustre également l'étendue du marché de l'éclairage LED industriel et commercial pour différents types d'installations.
- Commerce de détail : Les acheteurs privilégient la présentation visuelle, la qualité des couleurs, la flexibilité des agencements et la facilité de contrôle. Les systèmes LED facilitent de plus en plus les changements de merchandising, l’éclairage d’accentuation, l’optimisation énergétique et l’accélération des rénovations de magasins.
- Industrie manufacturière : Les installations de production nécessitent un éclairage durable, un rendement élevé, une gestion efficace de l’éblouissement et un fonctionnement fiable. Les acheteurs industriels privilégient l’accessibilité pour la maintenance, la conformité aux normes des zones dangereuses le cas échéant et l’intégration avec les systèmes d’automatisation des installations.
- Hôtellerie : Les hôtels, restaurants et établissements de loisirs utilisent les LED pour créer une ambiance harmonieuse, optimiser leur consommation d’énergie et sublimer leur architecture. La flexibilité des scénarios et des commandes est de plus en plus importante dans les chambres, les halls d’entrée, les restaurants et les espaces extérieurs.
- Secteur de la santé : Les établissements de santé exigent un contrôle de l’éblouissement, un confort visuel optimal, un rendu des couleurs fidèle, des produits compatibles avec les normes d’hygiène et un fonctionnement fiable. L’achat d’éclairage prend de plus en plus en compte l’environnement des patients, les zones de travail du personnel, les zones de circulation et la gestion de l’énergie.
- Entrepôts et stockage : Les entrepôts et les installations de stockage privilégient l’optimisation des volumes, les commandes réactives au mouvement, un éclairage uniforme et une installation rapide. L’automatisation et l’extension des heures d’ouverture renforcent la rentabilité des systèmes LED connectés.
- Immeubles de bureaux : Les bureaux privilégient de plus en plus les LED à faible éblouissement, adaptatives à la lumière du jour, dotées de détecteurs de présence et de commandes flexibles. Les projets de rénovation associent souvent la modernisation de l’éclairage à des programmes plus vastes de domotique et de modernisation des espaces de travail.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Vente au détail |
Haut |
Rénovation du magasin |
Mature |
|
Fabrication |
Haut |
Usine intelligente |
Mature |
|
Hospitalité |
Moyen |
Contrôle de scène |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Confort visuel |
Mise à l'échelle |
|
Entrepôts et stockage |
Haut |
Contrôle du mouvement |
Mise à l'échelle |
|
Immeubles de bureaux |
Haut |
Espace de travail intelligent |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de l'éclairage LED industriel et commercial
Réduction des coûts énergétiques et économie du cycle de vie
Le coût de l'électricité demeure un facteur déterminant lors de l'achat d'électricité, ce qui signifie que le remplacement des luminaires par des LED restera une option intéressante, même si leur taux de pénétration est déjà élevé dans ces installations. Selon l'AIE, l'éclairage résidentiel et extérieur a consommé environ 2 200 TWh en 2024.
La technologie LED réduit la fréquence de remplacement des lampes et des ballasts, tandis que les mesures de contrôle contribuent à diminuer leur durée de fonctionnement. Pour les acheteurs industriels, cet avantage est particulièrement pertinent pour les grands espaces éclairés fonctionnant sur plusieurs équipes. Pour les gestionnaires d'immeubles commerciaux, l'argument prend tout son sens lorsque l'éclairage s'inscrit dans le cadre de rénovations ou d'améliorations de la performance énergétique. Dans ce cas, l'objectif est de passer d'une simple comparaison des prix unitaires à une analyse du coût du cycle de vie, incluant l'électricité, la maintenance, les interruptions de service, le contrôle et la durabilité.
Les commandes connectées augmentent la valeur de l'infrastructure LED
Les luminaires LED offrent une plateforme numérique pour la détection de présence, la variation d'intensité lumineuse, la gestion de la lumière naturelle, l'adaptation aux tâches et le suivi de la consommation énergétique. Ceci accroît la valeur potentielle de chaque système, car l'éclairage peut être intégré à un système de gestion technique du bâtiment (GTB). Les recommandations du Département de l'Énergie américain (DOE) précisent que les détecteurs de présence, l'adaptation aux tâches, la variation d'intensité lumineuse et la gestion de la demande peuvent contribuer à réaliser des économies supplémentaires.
Les propriétaires d'immeubles commerciaux peuvent investir dans l'éclairage et l'optimisation des opérations, tandis que les bâtiments industriels peuvent utiliser le contrôle pour s'adapter aux variations de production, à l'occupation des locaux et aux impératifs de sécurité. Avec l'interopérabilité croissante, le choix d'un fournisseur proposant une interface ouverte et capable d'assurer la mise en service devient primordial dans les projets définis par un cahier des charges précis.
La pression réglementaire accélère le remplacement des systèmes inefficaces
La réglementation sur la performance énergétique (RPE) entraîne une réduction de la durée de vie des systèmes d'éclairage inefficaces sur différents marchés. La réglementation européenne en matière d'écoconception stipule que les sources lumineuses couvertes et leurs dispositifs de commande doivent être conformes aux principes d'écoconception, et la politique de construction de l'UE associe de plus en plus la performance énergétique à la rénovation. En Amérique du Nord, les réglementations relatives aux marchés publics et les modifications apportées aux codes du bâtiment ajoutent des exigences supplémentaires en matière de spécifications d'éclairage. Ces spécifications permettent de lever les incertitudes quant aux attentes de performance des gestionnaires d'installations. Les fabricants seront incités à développer des systèmes d'éclairage efficaces, des méthodes de commande performantes, des solutions de gestion thermique et des outils de documentation adaptés. L'impact dépasse le seul secteur de la construction : les bureaux, les usines, les entrepôts et les commerces de détail deviennent des cibles privilégiées pour les remplacements planifiés.
Tendances futures du marché de l'éclairage LED industriel et commercial
L'éclairage évoluera vers une infrastructure adaptative et basée sur les données
Les tendances du marché de l'éclairage LED industriel et commercial devraient favoriser une intégration accrue des sources lumineuses dans les systèmes intelligents des bâtiments, plutôt que de les considérer comme de simples dispositifs pour les installations électriques. Les installations d'éclairage futures pourraient intégrer des capteurs, la connectivité sans fil, l'analyse des données et le contrôle du niveau de luminance en fonction de l'occupation, de la lumière naturelle, des besoins opérationnels et de la planification des opérations. La mise en service numérique gagnera en importance du fait de la diversification des parcs lumineux sur plusieurs sites. Les gestionnaires d'immeubles souhaiteront également que les données d'éclairage soient intégrées aux tableaux de bord énergétiques et aux systèmes de gestion des installations. Ceci pourrait engendrer le développement de services tels que la surveillance de l'éclairage, l'optimisation, les mises à jour de micrologiciels et la certification des performances. L'évolution technologique devrait se concentrer sur des solutions interopérables, compatibles avec les systèmes de chauffage, ventilation et climatisation (CVC), de sécurité, de contrôle d'accès et d'automatisation.
L'économie circulaire et la rénovation LED-à-LED gagneront en importance.
Le prochain cycle de remplacement concernera de plus en plus les systèmes LED existants plutôt que les seules lampes conventionnelles. Les installations LED de première génération atteignent un stade où l'amélioration de leur efficacité, de leur optique, de leurs commandes et de leur facilité d'entretien justifie une nouvelle rénovation. Les fournisseurs répondront à cette demande en proposant des luminaires modulaires, des pièces interchangeables, des matériaux recyclables et des systèmes de montage faciles à remplacer. L'économie circulaire contribuera à réduire la consommation de matériaux et facilitera les mises à niveau lors du renouvellement des gammes de produits. L'aspect commercial est crucial, car les gestionnaires d'installations peuvent choisir de rénover progressivement leur système d'éclairage plutôt que de le remplacer entièrement. Ceci est particulièrement important pour les espaces commerciaux, les bureaux, les établissements de santé et les hôtels, qui peuvent utiliser des solutions d'éclairage préservant leur système de montage tout en améliorant leur performance visuelle.
Opportunités du marché de l'éclairage LED industriel et commercial
Modernisation des entrepôts et installations logistiques intelligentes
Les entrepôts représentent une opportunité d'investissement intéressante car l'éclairage y fonctionne pendant de longues périodes et doit s'adapter aux variations d'occupation, aux hauts plafonds, aux équipements automatisés et aux exigences de sécurité. Investisseurs et fournisseurs de solutions ont ainsi l'opportunité d'appliquer des solutions d'éclairage LED haute hauteur avec détection de mouvement aux centres de distribution. Le développement industriel et du e-commerce génère un flux constant de nouveaux bâtiments où la technologie des éclairages connectés peut être mise en œuvre dès la conception. Parallèlement, les entrepôts existants offrent aux fournisseurs une source supplémentaire d'installations de rénovation, notamment pour ceux équipés de systèmes d'éclairage fluorescents ou HID. Les prévisions du marché de l'éclairage LED industriel et commercial doivent inclure les zones logistiques, les centres de distribution automatisés, les entrepôts frigorifiques et les parcs d'entrepôts.
Solutions d'éclairage intégrées pour les bâtiments commerciaux intelligents
Les propriétaires d'immeubles commerciaux ont de plus en plus besoin de systèmes d'éclairage répondant à des objectifs plus larges en matière d'énergie, d'occupation et de bien-être au travail. Cela offre aux fournisseurs l'opportunité de proposer des solutions évolutives intégrant luminaires, commandes, capteurs, logiciels, mise en service et maintenance. Les bureaux, les établissements de santé, les chaînes de magasins et les groupes hôteliers peuvent ainsi déployer des architectures standardisées sur plusieurs sites, tout en personnalisant les ambiances et les horaires de fonctionnement localement. Les fournisseurs peuvent se différencier grâce à des protocoles ouverts, la cybersécurité, l'intégration des données et l'analyse, plutôt que de se fier uniquement aux spécifications des luminaires. Des partenariats avec des électriciens, des intégrateurs de systèmes domotiques et des gestionnaires immobiliers peuvent accélérer l'accès aux spécifications. Cette opportunité est particulièrement pertinente pour les propriétaires qui cherchent à améliorer la performance énergétique sans entreprendre de rénovation structurelle majeure. Les architectures prêtes à la rénovation permettent de raccourcir les délais de déploiement et de faciliter un investissement progressif sur des portefeuilles immobiliers géographiquement dispersés.
Développements récents
- Avril 2026 : Panasonic Eco Systems Amérique du Nord lance le ventilateur EcoVent avec éclairage LED intégré. Cette solution de ventilation certifiée ENERGY STAR est conçue pour améliorer la qualité de l’air intérieur des maisons neuves à haute performance énergétique en réduisant l’humidité, les moisissures et les polluants. Ce ventilateur compact offre un débit d’air sélectionnable de 70 ou 90 pi³/min, un fonctionnement silencieux, un éclairage LED blanc chaud de plus de 800 lumens (3 000 K) et une installation flexible au plafond ou au mur. Il offre ainsi aux constructeurs et aux propriétaires une solution écoénergétique pour les salles de bains, les buanderies, les sous-sols et autres pièces humides.
- Avril 2026 : Cree LED a lancé sa gamme de LED compactes XLamp XE-B, destinée aux applications d’éclairage avancées exigeant des performances élevées dans un format réduit. Ces nouvelles LED offrent un large choix de couleurs, dont le blanc, le bleu, le cyan, le vert, le citron vert, l’ambre, le rouge et le bleu roi, offrant ainsi aux concepteurs lumière une plus grande flexibilité pour les applications d’éclairage architectural, spécialisé et général. La gamme est conçue pour allier compacité, haute intensité et configurations multicolores, permettant aux fabricants de développer des systèmes d’éclairage plus petits et plus polyvalents.
- Mars 2025 : Super Bright LEDs lance Industrial Commercial Lighting (ICL), une plateforme en ligne dédiée aux solutions d’éclairage LED de qualité professionnelle destinées aux gestionnaires d’installations, aux chefs d’entreprise, aux entrepreneurs et aux électriciens. La plateforme propose des luminaires haute performance pour les entrepôts, les usines et les bâtiments commerciaux, ainsi que des systèmes de contrôle d’éclairage avancés.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -