
Mercato dell’illuminazione LED industriale e commerciale: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'illuminazione LED industriale e commerciale (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di installazione (interna ed esterna); utente finale (vendita al dettaglio, produzione, settore alberghiero, sanità, magazzini e depositi e uffici) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100001333
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
62,73 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
151,38 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,28 %
Tasso di crescita
Mercato di riferimento
950,55 miliardi di dollari USA
(2026-2034)
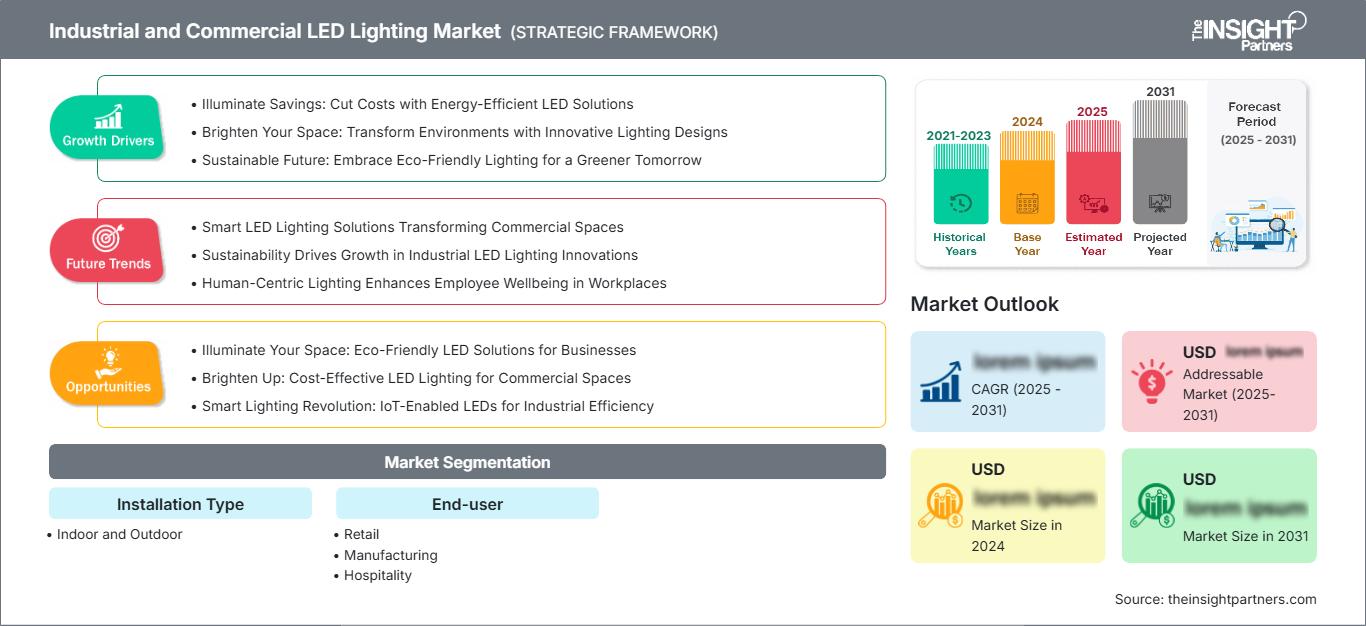
Il mercato dell'illuminazione a LED per uso industriale e commerciale è in espansione, poiché gli impianti industriali, gli edifici commerciali e i proprietari di infrastrutture danno priorità a un'illuminazione efficiente, a minori esigenze di manutenzione e ai sistemi di controllo connessi. Il mercato, valutato a 62,73 miliardi di dollari nel 2025, dovrebbe raggiungere i 151,38 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 10,28% nel periodo 2026-2034. L'adozione di questa tecnologia è sempre più legata alla gestione energetica, ai cicli di ammodernamento, alle infrastrutture digitali degli edifici e alla domanda di apparecchi di illuminazione ad alte prestazioni in diversi ambienti operativi.
La domanda nordamericana è sostenuta dall'invecchiamento degli impianti di illuminazione commerciali e industriali, dai requisiti di efficienza energetica degli edifici e dagli investimenti in sistemi connessi per gli edifici. Le prospettive di crescita del mercato dell'illuminazione a LED industriale e commerciale nella regione riflettono un ciclo di sostituzione consolidato, integrato da sistemi di controllo intelligenti, sensori di presenza e programmi di efficienza energetica. Questi fattori supportano un tasso di crescita annuo composto (CAGR) regionale stimato tra il 6,5% e il 7,5% fino al 2034, con la convenienza economica degli interventi di ammodernamento che rimane un elemento centrale nelle decisioni di acquisto.
Analisi e approfondimenti sul mercato dell'illuminazione a LED industriale e commerciale.
- Nord America: Si stima che il Nord America deterrà una quota di mercato del 25-28% nell'illuminazione LED industriale e commerciale nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,5-7,5% tra il 2026 e il 2034. I programmi di ammodernamento, i sistemi di controllo connessi, gli impianti obsoleti e le normative in materia di risparmio energetico supportano una domanda costante trainata dalla sostituzione degli impianti.
- USA: Gli Stati Uniti rappresentano il 78-82% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,4-7,4% fino al 2034, grazie agli interventi di ammodernamento degli edifici commerciali e ai requisiti di efficienza energetica.
- Europa: L'Europa rappresenta una quota del 21-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-8,0% fino al 2034. Germania, Regno Unito, Francia, Italia e Spagna sono i mercati chiave, sostenuti dalle politiche di ristrutturazione edilizia ed efficienza energetica.
- Asia-Pacifico: la regione Asia-Pacifico deterrà una quota di mercato del 35-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,5-10,5%. Cina, India, Giappone e Corea del Sud guideranno la domanda grazie all'espansione industriale, allo sviluppo della logistica e agli investimenti nelle città intelligenti.
- Segmento più ampio: l'installazione in ambienti interni detiene una quota di mercato del 64-68% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,8-10,6% nel periodo 2026-2034, a testimonianza della sua ampia applicabilità commerciale.
- Segmento ad alta crescita: Magazzini e stoccaggio rappresentano una quota di mercato del 10-13% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11,8-12,8%, trainati dall'automazione della logistica.
- Aziende chiave analizzate nel dettaglio: Koninklijke Philips NV, Cree Lighting, ams OSRAM AG, DECO Enterprises, Inc., General Electric Company, Toshiba Corporation, Dialight plc, Cooper Industries plc, Eaton Corporation plc, Zumtobel Group AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo dei prodotti ha trasformato la decisione di acquisto, passando dalla semplice sostituzione delle lampade a una valutazione completa delle prestazioni, dell'ottica, dei sistemi di controllo e delle capacità di integrazione degli apparecchi di illuminazione. Le tecnologie di driver e sensori digitali sono diventate più comuni nei progetti di illuminazione per capannoni industriali, plafoniere, apparecchi lineari, proiettori e illuminazione per aree esterne. L'IEA stima che l'illuminazione negli edifici e negli ambienti esterni abbia rappresentato circa l'8% del consumo di elettricità a livello mondiale nel 2024, pari a circa 2.200 TWh.
Le fasi successive del processo di sviluppo del mercato si concentreranno su sistemi adatti alla ristrutturazione, componenti circolari e operazioni basate su software. L'Europa sta intensificando l'adozione di soluzioni per l'efficienza energetica degli edifici, mentre la regione Asia-Pacifico continua ad aggiungere nuove fabbriche, magazzini, uffici e altri immobili commerciali. Inoltre, anche negli Stati Uniti l'approvvigionamento di soluzioni per l'efficienza energetica sta guadagnando terreno grazie agli standard federali e ai codici edilizi. Secondo il Dipartimento dell'Energia statunitense (DOE), la compatibilità dei LED con i sistemi di rilevamento della presenza, la regolazione dell'intensità luminosa, l'ottimizzazione in base alle attività e la gestione della domanda energetica rappresenta un'ulteriore fonte di risparmio.
Ambito del rapporto sul mercato dell'illuminazione LED industriale e commerciale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 62,73 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 151,38 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,28% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'illuminazione a LED industriale e commerciale
Tra i fattori che influenzano la crescita del mercato dell'illuminazione a LED industriale e commerciale si annovera il graduale passaggio dall'illuminazione fluorescente, all'illuminazione a scarica ad alta intensità, all'illuminazione ad alogenuri metallici e ad altre soluzioni di illuminazione tradizionali, verso apparecchi di illuminazione più efficienti. La catena del valore comprende chip LED, package LED, driver LED, ottiche LED, elementi di gestione termica, apparecchi di illuminazione a LED, sistemi di controllo, canali di distribuzione, installatori elettrici, esperti di progettazione illuminotecnica e personale addetto alla gestione degli impianti.
Dal lato dell'offerta, persiste una dipendenza da semiconduttori, driver LED, alluminio, componenti ottici e capacità produttiva nelle regioni interessate. I principali fornitori di prodotti LED si affidano ad hardware standard e a sistemi ottici e di controllo specifici per le diverse applicazioni, al fine di semplificare la propria gamma di prodotti. Dal lato della domanda, installatori e distributori hanno un ruolo determinante, poiché gli interventi di ammodernamento richiedono in genere l'utilizzo di cablaggi, sistemi a soffitto, illuminazione di emergenza e sistemi di gestione degli edifici preesistenti.
La struttura competitiva del mercato dell'illuminazione a LED industriale e commerciale comprende aziende elettriche diversificate, fornitori specializzati di prodotti per l'illuminazione industriale, fornitori di componenti e organizzazioni professionali del settore. Aziende come Koninklijke Philips NV, Eaton Corporation plc e General Electric Company dispongono di reti commerciali, mentre Dialight plc è specializzata in applicazioni industriali e per ambienti pericolosi. Zumtobel Group AG, a sua volta, si concentra su specifiche architettoniche e apparecchiature, sistemi di controllo e applicazioni di illuminazione professionale per i settori uffici, vendita al dettaglio, sanità e industria.
Le aree strategiche prioritarie includono l'illuminazione connessa, il miglioramento dell'efficienza ottica, la modularità, la messa in servizio digitale e l'architettura circolare dei prodotti. Inoltre, Cree Lighting aumenterà la resilienza produttiva, mentre ams OSRAM AG continuerà a concentrarsi su LED, driver, sensori e tecnologie di illuminazione innovative. Toshiba Corporation, Murata Manufacturing Co. Ltd. e altri produttori di componenti potranno trarre vantaggio dall'aumento del contenuto elettronico. Pertanto, il vantaggio competitivo sarà determinato non solo dall'illuminazione, ma anche dall'integrazione di sistema, dall'ingegneria applicativa, dall'efficienza dei costi e dalle prestazioni del prodotto durante l'intero ciclo di vita.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'illuminazione LED industriale e commerciale: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'illuminazione a LED industriale e commerciale
Il Nord America rappresenta una quota del mercato del 25-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,5% fino al 2034. La domanda è sostenuta dalla sostituzione di impianti obsoleti, dalla ristrutturazione di edifici commerciali, dalla modernizzazione di edifici industriali e dalla crescente diffusione di sistemi di rilevamento della presenza e di controllo in rete. Gli Stati Uniti rimangono il principale mercato regionale, mentre il Canada contribuisce attraverso programmi di efficienza energetica e il rinnovamento delle infrastrutture.
Gli acquisti valutano sempre più il ritorno sull'investimento, la riduzione della manutenzione e la compatibilità con l'automazione degli edifici. Le linee guida federali statunitensi in materia di appalti specificano i requisiti minimi di efficienza per gli apparecchi di illuminazione commerciali e industriali, inclusi 175 lm/W per i prodotti destinati a grandi spazi, secondo i criteri applicabili.
Mercato statunitense dell'illuminazione a LED industriale e commerciale
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,4-7,4% fino al 2034. Impianti industriali, magazzini, uffici, strutture sanitarie e punti vendita al dettaglio rappresentano alcune delle principali applicazioni. Aziende come Eaton Corporation plc, General Electric Company, Dialight plc, Cree Lighting e Koninklijke Philips NV operano nel mercato dell'illuminazione commerciale e industriale.
Questo cambiamento implica il passaggio dalla sostituzione dei singoli apparecchi di illuminazione a interventi di ammodernamento interconnessi che utilizzano LED, integrati con sensori, sistemi di regolazione dell'intensità luminosa e funzionalità di monitoraggio energetico. Le politiche federali in materia di appalti e i programmi statali di efficienza energetica contribuiscono a far rispettare le specifiche, mentre i proprietari degli edifici valutano sempre più i propri progetti in termini di costi del ciclo di vita. Secondo il Dipartimento dell'Energia, gli apparecchi di illuminazione efficienti per il settore commerciale e industriale hanno il potenziale per generare significativi risparmi energetici nel tempo.
Mercato europeo dell'illuminazione a LED industriale e commerciale
Nel 2025 l'Europa detiene una quota di mercato compresa tra il 21% e il 24% e si prevede una crescita annua composta (CAGR) del 7,0-8,0% fino al 2034, con la Germania come mercato leader. Nel Regno Unito la domanda è influenzata dalla ristrutturazione di immobili commerciali e dagli obiettivi di emissioni zero, mentre in Germania è trainata dalla modernizzazione industriale e dall'adozione di edifici intelligenti. In Francia, Italia e Spagna, la domanda proviene da ristrutturazioni di edifici, investimenti nel settore alberghiero, rinnovamento delle infrastrutture pubbliche e campagne per l'efficienza energetica.
Nel Regno Unito, l'attenzione si concentra sugli immobili commerciali ad alta efficienza energetica, sulla riqualificazione degli edifici e sul miglioramento delle prestazioni. In Germania, esiste già una solida base di specifiche industriali, nonché una forte domanda di illuminazione integrata digitalmente. In Francia, si assiste a una combinazione di ristrutturazioni di edifici pubblici e obiettivi di efficienza energetica. In Italia, la domanda di ristrutturazione proviene dal settore alberghiero, della vendita al dettaglio e manifatturiero. In Spagna, si punta alla modernizzazione degli edifici commerciali e agli investimenti infrastrutturali. In questi paesi, l'utilizzo di sistemi di controllo connessi e di automazione degli edifici, oltre all'aggiornamento dell'illuminazione a LED, sta diventando una pratica comune.
Mercato dell'illuminazione a LED industriale e commerciale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 35% e il 38%, con una crescita prevista a un tasso annuo composto (CAGR) del 9,5-10,5%, affermandosi come il principale mercato regionale. La Cina rimane il principale centro di domanda, mentre Giappone, Corea del Sud, India e Australia offrono importanti applicazioni industriali e commerciali.
L'espansione degli impianti, la costruzione di infrastrutture logistiche, lo sviluppo urbano e le politiche di efficienza energetica favoriscono la diffusione di queste tecnologie. L'India è particolarmente attraente perché i nuovi spazi commerciali e industriali creano ulteriori punti luce, oltre a soddisfare la domanda di sostituzione. La concentrazione della produzione manifatturiera supporta inoltre l'approvvigionamento locale di componenti e la produzione competitiva di apparecchi di illuminazione, rafforzando l'ecosistema regionale.
Mercato dell'illuminazione LED industriale e commerciale in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è sostenuta dalla costruzione di infrastrutture, dalla diversificazione industriale, dallo sviluppo della logistica e dalle priorità in materia di gestione energetica. L'Arabia Saudita è leader nelle opportunità regionali, seguita da Emirati Arabi Uniti e Sudafrica. Si prevede che il mercato MEA nel suo complesso crescerà a un tasso annuo composto (CAGR) dell'8,0-9,0% fino al 2034, con gli appalti basati su progetti che rimarranno importanti.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in distretti commerciali, infrastrutture di trasporto, zone industriali e grandi programmi di sviluppo. Il Sudafrica si concentra sull'efficienza industriale e municipale, mentre il resto del Medio Oriente e dell'Africa offre opportunità mirate per l'ammodernamento delle infrastrutture. Le alte temperature ambientali e i lunghi periodi di funzionamento rendono la gestione termica, l'affidabilità e l'accessibilità per la manutenzione criteri importanti nella scelta del prodotto.
Analisi di segmentazione
Tipo di installazione
Si prevede che il segmento delle installazioni crescerà a un tasso annuo composto (CAGR) del 9,4-10,4% nel periodo 2026-2034. I sistemi per interni mantengono la base di clienti più ampia, poiché uffici, negozi, ospedali, fabbriche e magazzini richiedono un'illuminazione controllata in ampie aree occupate. I sistemi per esterni beneficiano della modernizzazione delle infrastrutture e dei requisiti dei siti industriali. Il mercato dell'illuminazione LED industriale e commerciale comprende sempre più apparecchi progettati per controlli connessi, compatibilità con sistemi di retrofit e prestazioni ottiche specifiche per l'applicazione.
- Interni: Le installazioni per interni mantengono la posizione di leadership perché gli edifici commerciali e industriali richiedono un'illuminazione continua e controllabile. La domanda privilegia sempre più apparecchi ad alta efficienza, sensori di presenza, potenza regolabile, ottiche a bassa abbagliamento e manutenzione semplificata.
- Per esterni: le installazioni per esterni sono adatte a cortili, strade, campus universitari, parcheggi, zone di carico/scarico e perimetri industriali. Gli acquirenti privilegiano la resistenza agli agenti atmosferici, la portata ottica, la sicurezza, i sistemi di controllo e la riduzione della manutenzione per gli apparecchi di illuminazione ampiamente distribuiti.
utente finale
Si prevede che il numero di utenti finali crescerà a un tasso annuo composto (CAGR) del 10,0-11,0% nel periodo 2026-2034. Le modalità di approvvigionamento variano notevolmente in base al programma operativo, all'altezza del soffitto, ai requisiti di sicurezza e alle aspettative in termini di qualità dell'illuminazione. I magazzini e gli impianti di stoccaggio rappresentano un'area di crescita particolarmente interessante, poiché la logistica automatizzata aumenta il valore di un'illuminazione affidabile, dei controlli basati sulla presenza e dell'efficienza degli spazi ad alta densità. Il segmento illustra inoltre la portata del mercato dell'illuminazione LED industriale e commerciale in diverse tipologie di strutture.
- Vendita al dettaglio: gli acquirenti del settore retail danno priorità alla presentazione visiva, alla qualità del colore, alla flessibilità dei layout e alla controllabilità. I sistemi LED supportano sempre più i cambiamenti di merchandising, l'illuminazione d'accento, l'ottimizzazione energetica e cicli di ristrutturazione dei negozi più rapidi.
- Produzione: Gli impianti di produzione richiedono un'illuminazione duratura, ad alta resa, con gestione dell'abbagliamento e funzionamento affidabile. Gli acquirenti del settore industriale pongono l'accento sull'accessibilità per la manutenzione, sulla conformità alle normative per le aree a rischio di esplosione (ove applicabile) e sull'integrazione con i sistemi di automazione degli impianti.
- Settore alberghiero: hotel, ristoranti e strutture ricettive utilizzano i LED per bilanciare atmosfera, efficienza energetica e aspetto architettonico. Scenari e controlli flessibili stanno diventando sempre più importanti in camere, hall, ristoranti e spazi esterni.
- Settore sanitario: le strutture sanitarie necessitano di controllo dell'abbagliamento, comfort visivo, resa cromatica, prodotti compatibili con l'igiene e funzionamento affidabile. L'acquisto di sistemi di illuminazione tiene sempre più conto degli ambienti frequentati dai pazienti, delle aree di lavoro del personale, delle zone di circolazione e della gestione energetica.
- Magazzini e depositi: I magazzini e i depositi prediligono ambienti ad alta efficienza, con ampi spazi aperti, controlli sensibili al movimento, illuminazione uniforme e installazione rapida. L'automazione e le ore di funzionamento prolungate rafforzano la convenienza economica dei sistemi LED connessi.
- Edifici per uffici: negli uffici si utilizzano sempre più spesso LED con bassa emissione di abbagliamento, risposta alla luce naturale, rilevamento di presenza e controlli flessibili. I progetti di ristrutturazione spesso combinano l'ammodernamento dell'illuminazione con programmi più ampi di automazione degli edifici e modernizzazione degli ambienti di lavoro.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Vedere al dettaglio |
Alto |
Ristrutturazione del negozio |
Maturo |
|
Produzione |
Alto |
Fabbrica intelligente |
Maturo |
|
Ospitalità |
Mezzo |
Controllo della scena |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Comfort visivo |
Scalatura |
|
Magazzini e depositi |
Alto |
Controllo del movimento |
Scalatura |
|
Edifici per uffici |
Alto |
Smart Workplace |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dell'illuminazione LED industriale e commerciale.
Riduzione dei costi energetici ed economia del ciclo di vita
I costi relativi al consumo di elettricità continuano a essere un fattore cruciale nell'acquisto di energia elettrica, il che significa che la sostituzione con LED continuerà a essere un'opzione interessante anche se la penetrazione dei LED è elevata in tali strutture. Secondo l'IEA, l'illuminazione in ambito residenziale e per esterni ha consumato circa 2.200 TWh nel 2024.
La tecnologia LED riduce la necessità di sostituire lampade e reattori, mentre i sistemi di controllo contribuiscono a diminuire le ore di funzionamento. Per gli acquirenti industriali, questo aspetto è particolarmente rilevante nel caso di grandi spazi con illuminazione ad alta intensità che operano su più turni. Per i gestori di immobili commerciali, la questione diventa ancora più convincente quando l'illuminazione rientra in progetti di ristrutturazione o di miglioramento delle prestazioni energetiche. In questo caso, l'obiettivo è passare da un semplice confronto dei prezzi unitari a un'analisi dei costi del ciclo di vita, che includa elettricità, manutenzione, interruzioni di servizio, controllo e durata.
I sistemi di controllo connessi aumentano il valore dell'infrastruttura LED.
Gli apparecchi di illuminazione a LED consentono l'utilizzo di una piattaforma digitale per il rilevamento della presenza, la regolazione dell'intensità luminosa, lo sfruttamento della luce naturale, l'ottimizzazione in base alle attività e il monitoraggio energetico. Ciò aumenta il potenziale valore di ciascun sistema, poiché l'impianto di illuminazione può essere integrato in un sistema di gestione degli edifici. Le raccomandazioni del Dipartimento dell'Energia degli Stati Uniti (DOE) specificano che i sensori di presenza, l'ottimizzazione in base alle attività, la regolazione dell'intensità luminosa e la capacità di gestione della domanda possono essere utilizzati per generare ulteriori risparmi.
I proprietari di edifici commerciali possono investire sia nell'illuminazione che nei vantaggi operativi, mentre gli edifici industriali possono utilizzare i sistemi di controllo per reagire ai cambiamenti di produzione, all'occupazione e alle esigenze di sicurezza. Con l'aumento dell'interoperabilità, il fornitore con un'interfaccia aperta e la capacità di essere collaudato diventa sempre più importante nei progetti basati su specifiche precise.
La pressione normativa accelera la sostituzione dei sistemi inefficienti
La normativa sulla prestazione energetica sta portando a una riduzione della durata utile dei sistemi di illuminazione inefficienti in diversi mercati. Le normative europee in materia di ecodesign stabiliscono che le sorgenti luminose protette e i relativi dispositivi di controllo debbano essere conformi ai principi dell'ecodesign, e la politica edilizia dell'UE collega sempre più la prestazione energetica alla ristrutturazione. Le normative sugli appalti e le modifiche ai codici edilizi in Nord America aggiungono ulteriori requisiti per le specifiche di illuminazione. Questo tipo di specifiche elimina le incertezze relative alle aspettative di prestazione dei gestori degli impianti. I produttori saranno incentivati a sviluppare sistemi di illuminazione efficienti, metodi di controllo, gestione del calore e capacità di documentazione. L'impatto va oltre il solo settore delle costruzioni, poiché uffici, impianti di produzione, magazzini e punti vendita al dettaglio diventano obiettivi idonei per le sostituzioni programmate.
Tendenze future del mercato dell'illuminazione LED industriale e commerciale
L'illuminazione si evolverà verso un'infrastruttura adattiva e basata sui dati.
Le tendenze del mercato dell'illuminazione a LED industriale e commerciale prevedono una maggiore integrazione delle sorgenti luminose nei sistemi di gestione intelligente degli edifici, anziché considerarle come dispositivi singoli per gli impianti elettrici. Le future installazioni di illuminazione potrebbero includere sensori, connettività wireless, analisi dei dati e controllo del livello di luminanza in base all'occupazione, alla luce naturale, alle esigenze operative e alla programmazione delle attività. La messa in servizio digitale acquisirà sempre maggiore importanza a causa della diversificazione dei portafogli su più sedi. I gestori degli edifici cercheranno inoltre di integrare le informazioni sull'illuminazione nei dashboard energetici e nei sistemi di gestione degli impianti. Ciò potrebbe portare allo sviluppo di servizi di monitoraggio, ottimizzazione, aggiornamento del firmware e certificazione delle prestazioni dell'illuminazione. Si prevede che l'attenzione tecnologica si sposterà verso soluzioni interoperabili in grado di coesistere con sistemi HVAC, di sicurezza, di controllo accessi e di automazione.
Il design circolare e la modernizzazione con la conversione da LED a LED acquisiranno sempre maggiore importanza.
Il prossimo ciclo di sostituzione coinvolgerà sempre più i sistemi LED esistenti, piuttosto che le sole lampade convenzionali. Gli impianti LED di prima generazione stanno raggiungendo livelli in cui una maggiore efficienza, un miglioramento dell'ottica, dei sistemi di controllo e della manutenibilità giustificano un ulteriore ammodernamento. Di conseguenza, i fornitori risponderanno a questa domanda con apparecchi di illuminazione modulari, componenti intercambiabili, materiali riciclabili e sistemi di montaggio facili da sostituire. La progettazione circolare contribuirà a ridurre l'utilizzo di materiali e a semplificare l'aggiornamento quando le famiglie di prodotti cambiano. L'aspetto commerciale è cruciale, poiché i facility manager potrebbero scegliere di rinnovare gradualmente il proprio sistema di illuminazione anziché sostituirlo completamente. Ciò è particolarmente importante per spazi commerciali, uffici, strutture sanitarie e hotel, che possono utilizzare soluzioni di illuminazione che mantengono il sistema di montaggio esistente migliorandone al contempo le prestazioni visive.
Opportunità di mercato per l'illuminazione LED industriale e commerciale
Ammodernamento dei magazzini e impianti logistici intelligenti.
I magazzini rappresentano un'interessante opportunità di investimento poiché l'illuminazione rimane in funzione per lunghi periodi e deve adattarsi ai cambiamenti di occupazione, agli alti soffitti, alle apparecchiature automatizzate e ai requisiti di sicurezza. Sia gli investitori che i fornitori di soluzioni hanno l'opportunità di applicare soluzioni LED per grandi altezze, dotate di rilevamento di movimento, ai centri di distribuzione. Lo sviluppo industriale e dell'e-commerce sta creando un flusso costante di nuovi edifici in cui la tecnologia dell'illuminazione connessa può essere applicata fin dall'inizio. Allo stesso tempo, i magazzini già esistenti offrono ai fornitori un'ulteriore fonte di installazioni di retrofit, soprattutto quelli dotati di sistemi di illuminazione fluorescenti o HID. Le previsioni per il mercato dell'illuminazione LED industriale e commerciale devono includere distretti logistici, centri di smistamento automatizzati, magazzini frigoriferi e complessi di magazzini.
Soluzioni di illuminazione integrate per edifici commerciali intelligenti
I proprietari di edifici commerciali necessitano sempre più di sistemi di illuminazione che supportino obiettivi più ampi in termini di energia, occupazione e ambiente di lavoro. Ciò crea opportunità per i fornitori di integrare apparecchi di illuminazione, sistemi di controllo, sensori, software, collaudo e manutenzione in soluzioni scalabili. Uffici, complessi sanitari, catene di negozi e gruppi alberghieri possono implementare architetture standardizzate in diverse proprietà, personalizzando scenari e programmi operativi a livello locale. I fornitori possono rafforzare la differenziazione attraverso protocolli aperti, sicurezza informatica, integrazione dei dati e analisi, anziché affidarsi esclusivamente alle specifiche degli apparecchi di illuminazione. Le partnership con installatori elettrici, integratori di automazione degli edifici e società di gestione immobiliare possono accelerare l'accesso alle specifiche. Questa opportunità è particolarmente rilevante laddove i proprietari perseguono miglioramenti delle prestazioni energetiche senza importanti interventi di ristrutturazione strutturale. Le architetture predisposte per il retrofit possono ridurre i tempi di implementazione e supportare investimenti graduali in portafogli distribuiti geograficamente.
Sviluppi recenti
- Aprile 2026: Panasonic Eco Systems North America ha lanciato EcoVent, un ventilatore con illuminazione a LED integrata, una soluzione di ventilazione certificata ENERGY STAR progettata per migliorare la qualità dell'aria interna nelle nuove case ad alte prestazioni, riducendo umidità, muffa e agenti inquinanti. Il ventilatore compatto offre un flusso d'aria selezionabile tra 70 e 90 CFM, un funzionamento silenzioso, oltre 800 lumen di illuminazione a LED bianco caldo a 3000K e un'installazione flessibile a soffitto o a parete, fornendo a costruttori e proprietari di case una soluzione a basso consumo energetico per bagni, lavanderie, scantinati e altri ambienti soggetti a umidità.
- Aprile 2026: Cree LED ha presentato la sua serie di LED compatti XLamp XE-B, pensata per applicazioni di illuminazione avanzate che richiedono elevate prestazioni in un formato ridotto. I nuovi LED supportano un'ampia gamma di colori, tra cui bianco, blu, ciano, verde, lime, ambra, rosso e blu royal, offrendo ai progettisti illuminotecnici una maggiore flessibilità per applicazioni di illuminazione architettonica, specialistica e generale. La serie è progettata per combinare dimensioni compatte, elevata intensità e molteplici configurazioni di colore, consentendo ai produttori di sviluppare sistemi di illuminazione più piccoli e versatili.
- Marzo 2025: Super Bright LEDs ha lanciato Industrial Commercial Lighting (ICL), una piattaforma online dedicata che offre soluzioni di illuminazione a LED di livello professionale per facility manager, imprenditori, appaltatori ed elettricisti. La piattaforma offre apparecchi ad alta efficienza per magazzini, fabbriche ed edifici commerciali, oltre a sistemi di controllo dell'illuminazione avanzati.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -