
Descripción general de los ingresos, las tendencias y los factores clave del mercado de la informática de laboratorio.
Tamaño y pronóstico del mercado de informática de laboratorio (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por solución (sistemas de gestión de información de laboratorio, cuadernos de laboratorio electrónicos (ELN), sistemas de datos de cromatografía (CDS), captura electrónica de datos (EDC) y sistemas de gestión de datos clínicos (CDMS), sistemas de ejecución de laboratorio (LES), gestión de contenido empresarial (ECM), sistemas de gestión de datos científicos); componente (hardware, software, servicios); implementación (basada en la nube, remota, local) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPHE100000963
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : March 23, 2026


Tamaño del mercado en 2025
4.800 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
9.800 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,25 %
Índice de crecimiento
Mercado potencial
65.570 millones de dólares estadounidenses
(2026-2034)
El mercado global de informática de laboratorio estaba valorado en 4.800 millones de dólares estadounidenses en 2025 y se espera que alcance los 9.800 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 8,25% durante el período 2026-2034.
Entre las principales dinámicas del mercado se incluyen un impulso global cada vez mayor hacia la automatización de laboratorios para minimizar el error humano, el creciente volumen de datos generados por la investigación clínica de alto rendimiento y la integración esencial de análisis basados en IA en los flujos de trabajo científicos. Además, se espera que el mercado se beneficie de la creciente adopción de la medicina personalizada, las normas regulatorias cada vez más estrictas para la integridad de los datos (como la Parte 11 del Título 21 del Código de Regulaciones Federales) y la rápida transición hacia ecosistemas basados en la nube que facilitan la colaboración en investigación transfronteriza en tiempo real.
Análisis del mercado de informática de laboratorio
El análisis del mercado de la informática de laboratorio revela una transición crucial desde silos de datos aislados hacia ecosistemas de laboratorio digitales unificados. Ante la creciente presión para acelerar los ciclos de I+D y garantizar una precisión de datos impecable, la atención se ha desplazado hacia la inteligencia procesable en lugar del simple almacenamiento de datos. Las organizaciones deben priorizar la implementación de plataformas interoperables que conecten sin problemas los instrumentos de laboratorio con las herramientas de toma de decisiones a nivel empresarial. Las oportunidades estratégicas se expanden gracias a la integración de la Inteligencia Artificial (IA) y el Aprendizaje Automático (AA), que transforman la informática de laboratorio de una herramienta de documentación en un socio de diagnóstico capaz de detectar anomalías y realizar modelos predictivos. Para los participantes del mercado, el éxito depende de ofrecer soluciones escalables y nativas de la nube que satisfagan las necesidades específicas de cumplimiento normativo de sectores altamente regulados como el farmacéutico y el biotecnológico.
Panorama general del mercado de la informática de laboratorio
La informática de laboratorio está evolucionando de un nicho especializado de TI a la columna vertebral de la investigación científica moderna. Este mercado abarca una amplia gama de soluciones de software y servicios, desde sistemas LIMS hasta cuadernos electrónicos, diseñados para optimizar la recopilación, el procesamiento y la distribución de datos de laboratorio. La transición hacia la atención médica digital y la creciente complejidad de la investigación genómica y proteómica han hecho que estos sistemas sean indispensables para mantener un rendimiento competitivo. Si bien las implementaciones tradicionales en las instalaciones siguen siendo relevantes para entidades con requisitos de seguridad extremos, la industria se está orientando mayoritariamente hacia los modelos de Software como Servicio (SaaS). Esta evolución se ve impulsada por la globalización de los ensayos clínicos y la necesidad de un acceso descentralizado a los datos científicos, lo que posiciona a la informática de laboratorio como un motor principal de eficiencia en las industrias de ciencias de la vida, química y de alimentos y bebidas. Por ejemplo, el mercado en los EE. UU. representa el panorama más maduro para la informática de laboratorio, caracterizado por una alta concentración de gigantes farmacéuticos e instituciones de investigación de primer nivel. El mercado se define por una rápida transición hacia flujos de trabajo integrados con IA y colaboración basada en la nube, impulsada por una sólida infraestructura tecnológica y rigurosos mandatos federales para la seguridad de los datos.
Análisis y perspectivas del mercado
- El mercado global de informática de laboratorio se valoró en 4.800 millones de dólares estadounidenses en 2025.
- Se prevé que el tamaño del mercado anual alcance los 9.800 millones de dólares estadounidenses para el año 2034.
- Se prevé que el mercado total disponible (TAM) durante el período 2026-2034 alcance aproximadamente los 65.570 millones de dólares estadounidenses.
- Se prevé que el mercado registre una tasa de crecimiento anual compuesta (CAGR) del 8,25% durante el período de pronóstico.
- Estados Unidos representa un mercado clave, respaldado por la creciente demanda de eficiencia y precisión que impulsa la adopción, la transformación de la gestión de datos y la colaboración mediante la computación en la nube, el impulso a la adopción de la informática mediante el cumplimiento de las normas regulatorias, así como por la evolución de la dinámica de la industria.
- El análisis de mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Central, Oriente Medio y África, con un crecimiento evaluado durante el período de pronóstico.
- Se espera que las oportunidades de mercado, como las economías emergentes que presentan prometedoras oportunidades de crecimiento, el aumento de la inversión en seguridad de datos y ciberseguridad en laboratorios, influyan en la dinámica del mercado y el mercado potencial.
- El informe presenta perfiles de participantes de la industria, incluyendo Thermo Fisher Scientific Inc., Abbott Informatics, Agilent Technologies, LabWare, LabVantage Solution, Inc., Waters Corporation, IDBS, Perkin Elmer, Autoscribe Informatics, Labworks, Rowland Pharmacy, Optum Rx, Giant Eagle, Inc., Express Script Holding Company y DocMorris, al tiempo que analiza estrategias competitivas y desarrollos innovadores.
-
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
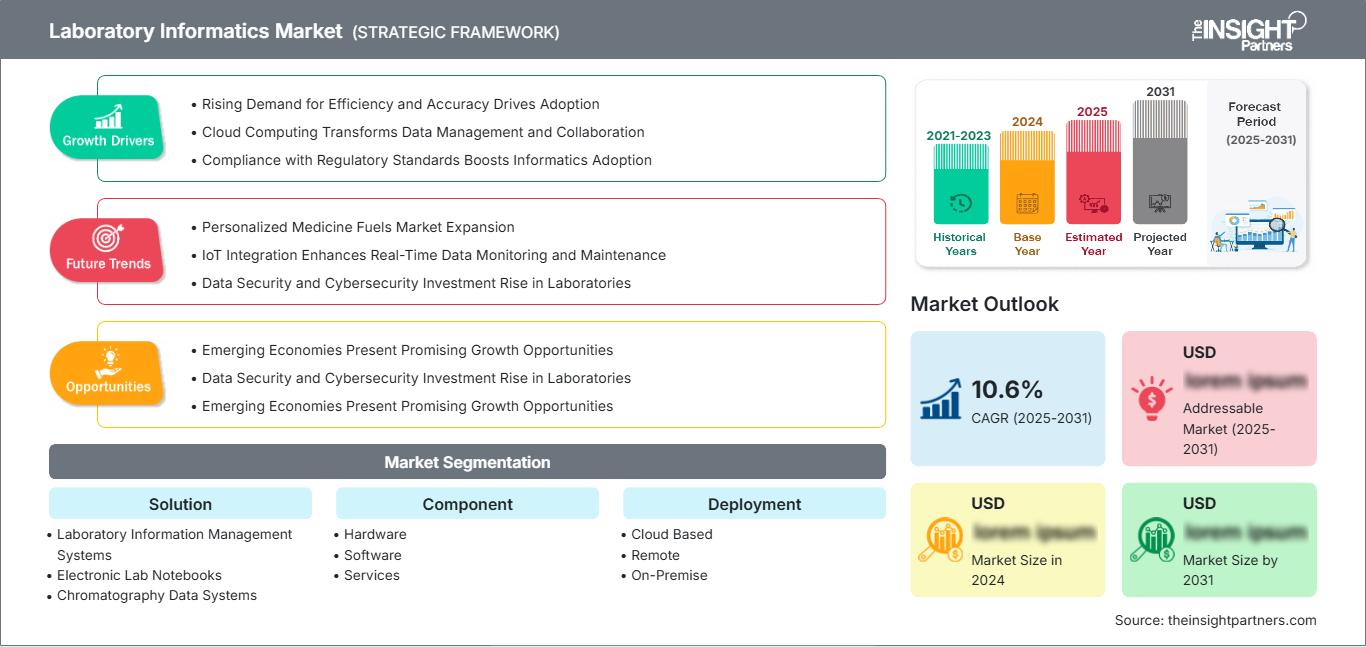
Mercado de la informática de laboratorio: Perspectivas estratégicas
-
Descubra las principales tendencias del mercado que se recogen en este informe.Esta muestra GRATUITA incluirá análisis de datos, que abarcan desde tendencias de mercado hasta estimaciones y pronósticos.
Factores impulsores y oportunidades del mercado de la informática de laboratorio
Factores que impulsan el mercado:
- Creciente demanda de automatización de laboratorios: Para combatir las altas tasas de errores manuales en las etapas preanalíticas, los laboratorios están adoptando cada vez más la informática para automatizar tareas repetitivas como el seguimiento de muestras y el pipeteo, lo que mejora significativamente la precisión de los resultados y la velocidad operativa.
- Cumplimiento normativo riguroso e integridad de los datos: La creciente supervisión global por parte de organismos como la FDA y la EMA exige sistemas de auditoría digital robustos. Las soluciones informáticas proporcionan la trazabilidad obligatoria y las capacidades de firma electrónica necesarias para cumplir con las normas GLP, GMP e ISO.
- Aumento del volumen de datos de investigación: La llegada de las tecnologías ómicas (genómica, proteómica) produce conjuntos de datos ingentes que superan la capacidad de procesamiento manual, lo que impulsa la necesidad fundamental de sistemas de gestión de datos científicos (SDMS) y sistemas LIMS de alta capacidad.
Oportunidades de mercado:
- Integración de la IA y el diagnóstico aumentado: Existe una importante oportunidad para que los proveedores desarrollen sistemas informáticos de próxima generación que utilicen la IA para ir más allá de la gestión de datos y adentrarse en la colaboración diagnóstica activa, ayudando a los científicos a identificar patrones en datos biológicos complejos.
- Expansión hacia los mercados emergentes (APAC y MEA): A medida que la subcontratación farmacéutica se traslada a regiones como India y China, existe una creciente demanda de sistemas informáticos con estándares occidentales para garantizar que los laboratorios locales cumplan con los estándares internacionales de calidad y cumplimiento normativo.
- Acceso remoto a laboratorios mediante la nube: El cambio posterior a la pandemia hacia modelos de trabajo híbridos ha creado una oportunidad para la informática compatible con dispositivos móviles y alojada en la nube, que permite a los investigadores supervisar experimentos y validar datos desde cualquier lugar.
Análisis de segmentación del informe de mercado de informática de laboratorio
La cuota de mercado de la informática de laboratorio se analiza en diversos segmentos para comprender mejor su estructura, potencial de crecimiento y tendencias emergentes. A continuación, se muestra el enfoque de segmentación estándar utilizado en la mayoría de los informes del sector:
Por solución:
- Sistemas de Gestión de Información de Laboratorio (LIMS): Plataformas centralizadas utilizadas para la gestión de muestras y la automatización de flujos de trabajo; siguen siendo la solución dominante debido a su amplia utilidad en diversos laboratorios industriales.
- Cuadernos de laboratorio electrónicos (ELN): Alternativas digitales a los cuadernos de papel que facilitan la recopilación de datos de investigación no estructurados y promueven la protección de la propiedad intelectual.
- Sistemas de datos cromatográficos (CDS): Software especializado para la gestión de datos generados por instrumentos de cromatografía, esencial para el control de calidad en los sectores químico y farmacéutico.
- Sistemas de captura electrónica de datos (EDC) y sistemas de gestión de datos clínicos (CDMS): herramientas diseñadas para la recopilación y gestión de datos de ensayos clínicos que garantizan el cumplimiento de la normativa.
- Sistemas de Ejecución de Laboratorio (LES): Sistemas prácticos que guían a los técnicos de laboratorio a través de los procedimientos operativos estándar (SOP) para garantizar la coherencia.
- Gestión de Contenido Empresarial (ECM): Sistemas integrales utilizados para organizar y almacenar todo el ecosistema de documentos y activos de conocimiento de una organización.
- Sistemas de Gestión de Datos Científicos (SDMS): Soluciones centradas en el archivo y la recuperación a largo plazo de datos brutos procedentes de diversos instrumentos de laboratorio.
Por componente:
- Software: Incluye las aplicaciones principales y las licencias; este es un segmento de alto crecimiento a medida que los laboratorios hacen la transición a versiones avanzadas con inteligencia artificial.
- Servicios: El segmento más grande por cuota de mercado, que abarca la consultoría, la implementación, la formación y el soporte técnico continuo necesarios para el mantenimiento de sistemas complejos.
- Hardware: Comprende los servidores, los dispositivos de almacenamiento y las estaciones de trabajo integradas necesarias para alojar y ejecutar plataformas informáticas.
Por despliegue:
- Basado en la nube: El modelo de mayor crecimiento, que ofrece escalabilidad y menores costes iniciales mediante la entrega de SaaS, IaaS y PaaS.
- Instalación local: Preferida por grandes empresas farmacéuticas que requieren un control total sobre los datos confidenciales y la gestión de servidores locales.
- Remoto: Facilita la gestión y el acceso a los datos fuera de las instalaciones, y se utiliza con frecuencia en redes de laboratorios descentralizadas o con múltiples sedes.
Por geografía:
- América del norte
- Europa
- Asia Pacífico
- América del Sur y Central
- Oriente Medio y África
Alcance del informe de mercado de informática de laboratorio
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.800 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 9.800 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,25% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
| Segmentos cubiertos |
Por solución
|
| Regiones y países incluidos |
América del norte
|
| Líderes del mercado y perfiles de empresas clave |
|
Densidad de los actores del mercado de informática de laboratorio: comprender su impacto en la dinámica empresarial.
El mercado de la informática de laboratorio está experimentando un rápido crecimiento, impulsado por la creciente demanda de los usuarios finales debido a factores como la evolución de las preferencias de los consumidores, los avances tecnológicos y una mayor concienciación sobre los beneficios del producto. A medida que aumenta la demanda, las empresas amplían su oferta, innovan para satisfacer las necesidades de los consumidores y aprovechan las tendencias emergentes, lo que impulsa aún más el crecimiento del mercado.
Análisis de la cuota de mercado de la informática de laboratorio por región geográfica
Actualmente, Norteamérica ostenta la mayor cuota del mercado mundial de informática de laboratorio, mientras que se prevé que la región de Asia-Pacífico experimente el mayor crecimiento durante el periodo de pronóstico. El panorama global se caracteriza por un giro estratégico hacia los ecosistemas nativos de la nube y el análisis integrado con IA, lo que garantiza que los laboratorios de todas las regiones puedan satisfacer la creciente demanda de procesamiento de datos de alto rendimiento y un cumplimiento normativo riguroso.
El mercado de la informática de laboratorio está experimentando una transformación significativa, pasando de ser una función de apoyo secundaria a convertirse en el eje central de la investigación científica moderna. El crecimiento se ve impulsado por la globalización de los ensayos clínicos, el auge de la I+D en medicina personalizada y la creciente adopción de modelos de software como servicio (SaaS) que reducen la inversión de capital. A continuación, se presenta un resumen de la cuota de mercado y las tendencias por región:
América del norte
- Cuota de mercado: Mantiene la posición dominante a nivel mundial, gracias a un sector farmacéutico consolidado y a una alta concentración de instituciones de investigación líderes en Estados Unidos y Canadá.
-
Factores clave:
- Adopción temprana y generalizada de plataformas LIMS y ELN basadas en la nube entre las grandes farmacéuticas.
- Las estrictas normativas de la FDA, incluidas en la Parte 11 del Título 21 del Código de Regulaciones Federales (CFR, por sus siglas en inglés), exigen sistemas avanzados de auditoría digital.
- Alto nivel de financiación federal y privada para la investigación y el desarrollo en genómica y proteómica.
- Tendencias: Un rápido cambio hacia la IA como servicio dentro de las plataformas informáticas y la generalización de los asistentes de laboratorio activados por voz y los sistemas LIMS integrados en dispositivos móviles para la entrada de datos en tiempo real.
Europa
- Cuota de mercado: Representa el segundo mercado más grande, caracterizado por marcos regulatorios sólidos y una larga tradición en innovación química y biotecnológica.
-
Factores clave:
- Énfasis fundamental en la integridad de los datos y el cumplimiento del RGPD en entornos clínicos y de diagnóstico.
- Modernización de la infraestructura de laboratorios obsoletos mediante la sustitución de sistemas antiguos por soluciones COTS (comerciales listas para usar).
- Iniciativas gubernamentales sólidas que apoyen la salud digital y la interoperabilidad estandarizada.
- Tendencias: Mayor priorización de la informática de laboratorios verdes que rastrea y optimiza el consumo de recursos, junto con la adopción de plataformas unificadas que cierran la brecha entre I+D y fabricación (integración PLM).
Asia-Pacífico
- Cuota de mercado: La región de mayor crecimiento a nivel mundial, impulsada por la expansión masiva de las Organizaciones de Investigación por Contrato (CRO, por sus siglas en inglés) en China, India y Corea del Sur.
-
Factores clave:
- La reducción de los costes operativos y la creciente disponibilidad de profesionales cualificados en bioinformática están impulsando la externalización de servicios de laboratorio.
- Proyectos de transformación digital liderados por el gobierno en el sector sanitario y la fabricación de productos farmacéuticos.
- La creciente prevalencia de enfermedades crónicas exige pruebas diagnósticas y genómicas a gran escala.
- Tendencias: Gran dependencia de soluciones informáticas centradas en dispositivos móviles y la rápida formalización de laboratorios inteligentes que utilizan instrumentos conectados a IoT para la monitorización remota y la automatización.
América del Sur y Central
- Cuota de mercado: Un mercado emergente con una presencia cada vez mayor en la investigación agrícola y el diagnóstico de enfermedades infecciosas.
-
Factores clave:
- Modernización de los laboratorios de salud pública para mejorar la vigilancia epidemiológica y el intercambio de datos.
- El creciente interés por las dietas de estilo mediterráneo y las exportaciones de productos ecológicos está impulsando la informática en las pruebas de seguridad alimentaria.
- Ampliación de la presencia en ensayos clínicos por parte de compañías farmacéuticas multinacionales que buscan poblaciones de pacientes diversas.
- Tendencias: Crecimiento de los sistemas LIMS basados en la web y rentables, dirigidos a laboratorios pequeños y medianos, y el uso cada vez mayor de herramientas digitales para el seguimiento de las certificaciones de seguridad alimentaria "de la granja a la mesa".
Oriente Medio y África
- Cuota de mercado: Mercado en desarrollo con importantes inversiones en investigación petroquímica y tecnología agrícola inteligente.
-
Factores clave:
- Enfoque estratégico en la agricultura inteligente para mejorar la seguridad alimentaria local en climas áridos.
- Alta demanda de informática avanzada en el sector del petróleo y el gas para el control de calidad y la optimización de las refinerías.
- Ampliación de los centros genómicos especializados en los países del CCG para apoyar las iniciativas de medicina personalizada.
- Tendencias: Implementación de sistemas informáticos basados en la nube para superar las limitaciones de la infraestructura de servidores locales y un enfoque en la gestión de datos de investigación pediátrica con alto contenido nutricional.
Alta densidad de mercado y competencia
El mercado está moderadamente fragmentado, con un panorama competitivo definido por constantes actualizaciones tecnológicas y expansiones estratégicas del ecosistema. Líderes clave como Thermo Fisher Scientific, LabWare y LabVantage Solutions mantienen su dominio gracias a una profunda integración con el hardware de laboratorio y una oferta integral de servicios.
Este entorno competitivo impulsa a los proveedores a diferenciarse a través de:
- Conectividad del ecosistema: Desarrollar integraciones plug-and-play entre el software informático y los instrumentos físicos de laboratorio para crear un flujo de datos unificado.
- Inteligencia artificial y análisis predictivo: Más allá del simple registro de datos, ofrecemos información predictiva sobre el mantenimiento de los instrumentos y los resultados experimentales.
- Especialización sectorial: Creación de versiones LIMS a medida para nichos de mercado como la biobanca, la medicina forense y las pruebas medioambientales.
Oportunidades y movimientos estratégicos
- Fusiones y adquisiciones estratégicas: Los líderes del sector están adquiriendo empresas de software más pequeñas e innovadoras para incorporar rápidamente capacidades especializadas, como ordenadores portátiles con inteligencia artificial o infraestructura nativa en la nube.
- Colaboración intersectorial: Colaborar con empresas tecnológicas (por ejemplo, proveedores de servicios en la nube o especialistas en IA) para mejorar la escalabilidad y la inteligencia de las plataformas de laboratorio.
Las principales empresas que operan en el mercado de la informática de laboratorio son:
- Thermo Fisher Scientific Inc.
- Informática de Abbott
- Tecnologías Agilent
- Material de laboratorio
- LabVantage Solution, Inc
- Corporación de Aguas
- IDBS
- Perkin Elmer
- Autoscribe Informática
- Trabajos de laboratorio
- Farmacia Rowland
- Optum Rx
- Giant Eagle, Inc.
- Compañía holding Express Script
Descargo de responsabilidad: Las empresas mencionadas anteriormente no están clasificadas en ningún orden en particular.
Noticias y novedades del mercado de la informática de laboratorio
- En enero de 2026, Thermo Fisher Scientific Inc., líder mundial en el sector científico, anunció una colaboración estratégica con NVIDIA para impulsar soluciones basadas en IA y la automatización de laboratorios a gran escala. Esta iniciativa aprovechó la plataforma de inteligencia artificial (IA) de NVIDIA junto con las soluciones de Thermo Fisher Scientific para aumentar progresivamente la automatización, la precisión y la velocidad de las instalaciones modernas. Al colaborar para desarrollar la base digital que impulsa los instrumentos e infraestructuras científicas, las empresas integraron con éxito sistemas avanzados de informática de laboratorio para conectar grandes conjuntos de datos con potentes soluciones de IA, lo que ayudó a los científicos a reducir los pasos manuales y acelerar el progreso científico.
- En septiembre de 2025, LabWare, Inc., líder mundial en sistemas de gestión de información de laboratorio (LIMS) durante más de 30 años, anunció el lanzamiento de Clinical Health Solution 5.06. Este lanzamiento presentó la última versión de su plataforma de informática de laboratorio diseñada específicamente para gestionar diagnósticos clínicos y operaciones de laboratorios de salud pública con mayor eficiencia y estándares de datos modernos.
Cobertura y entregables del informe de mercado de informática de laboratorio
El informe "Tamaño y pronóstico del mercado de informática de laboratorio (2021-2034)" proporciona un análisis detallado del mercado que abarca las siguientes áreas:
- Tamaño y pronóstico del mercado de informática de laboratorio a nivel mundial, regional y nacional para todos los segmentos clave del mercado cubiertos en el alcance.
- Tendencias del mercado de informática de laboratorio, así como dinámicas del mercado como factores impulsores, limitaciones y oportunidades clave.
- Análisis detallado PEST y FODA
- Análisis del mercado de informática de laboratorio que abarca las principales tendencias del mercado, el marco global y regional, los principales actores, las regulaciones y los desarrollos recientes del mercado.
- Análisis del panorama industrial y de la competencia, que abarca la concentración del mercado, el análisis mediante mapas de calor, los principales actores y los desarrollos recientes en el mercado de la informática de laboratorio.
- Perfiles detallados de las empresas
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -