
Mercado de motores de baja tensión: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de motores de baja tensión y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (IE1, IE2, IE3 e IE4); sector industrial (automoción, minería, electrónica, textil, alimentación y bebidas, y otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00002787
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


Tamaño del mercado en 2025
30.310 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
62.020 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,28 %
Índice de crecimiento
Mercado potencial
414.660 millones de dólares estadounidenses
(2026-2034)
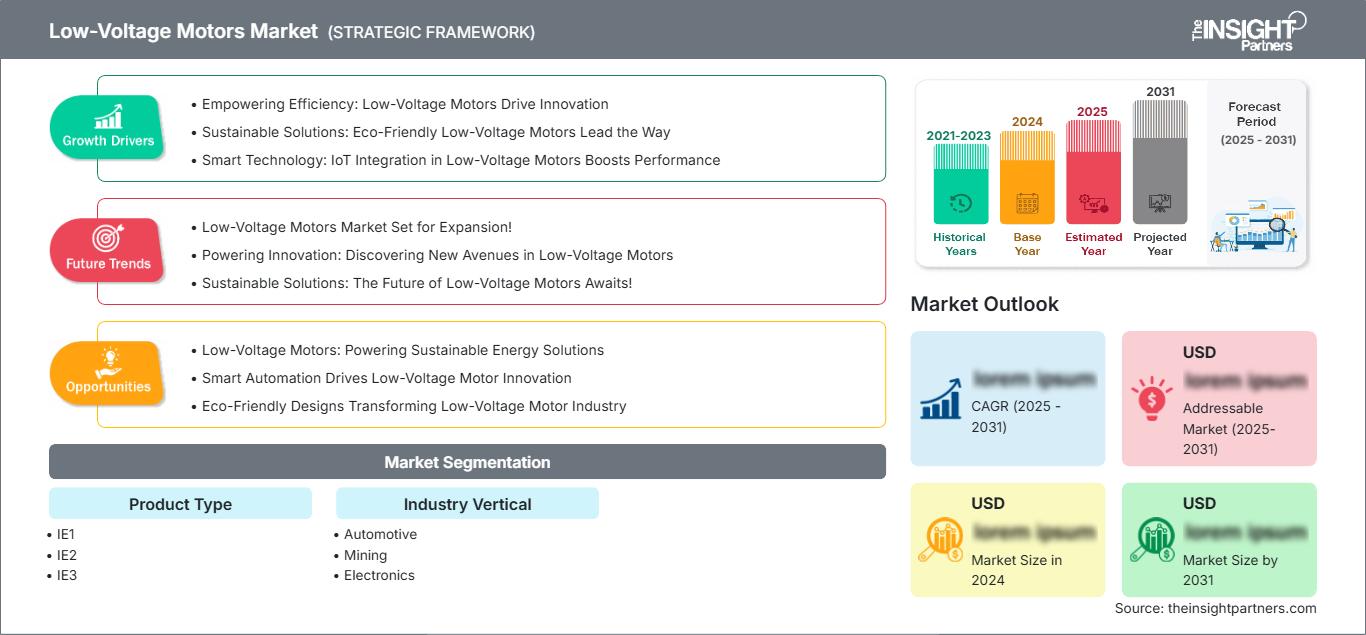
El mercado de motores de baja tensión alcanzó un valor de 30.310 millones de dólares en 2025 y se prevé que llegue a los 62.020 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 8,28% entre 2026 y 2034. La demanda se ve impulsada por la electrificación industrial, las normativas más estrictas sobre eficiencia energética y la modernización de las instalaciones de fabricación en economías desarrolladas y emergentes. La sustitución continua de flotas de motores obsoletas por alternativas de alta eficiencia y la mayor integración de tecnologías de automatización están fortaleciendo la expansión del mercado a largo plazo en la producción industrial, la infraestructura y las aplicaciones comerciales.
En toda Norteamérica, la modernización industrial y el énfasis normativo en equipos de alta eficiencia energética siguen creando un entorno de inversión favorable para los motores de baja tensión de gama alta. El mercado de motores de baja tensión se ve impulsado por la relocalización de la producción, la expansión de la capacidad de procesamiento de alimentos y las inversiones en infraestructura hídrica y automatización industrial. Se prevé que el mercado regional registre una tasa de crecimiento anual compuesta (TCAC) de entre el 6,5 % y el 7,5 % durante el periodo 2026-2034, gracias a las normas de eficiencia energética del Departamento de Energía de EE. UU. y al creciente despliegue de motores IE3 e IE4 en operaciones industriales de servicio continuo.
Análisis y perspectivas del mercado de motores de baja tensión
- América del Norte: La región se beneficia de una amplia automatización industrial, la renovación de sistemas de motores obsoletos y estrictas regulaciones de eficiencia energética en la manufactura y la infraestructura. Participación en 2025: 26-30%. Tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034: 6,5%-7,5%.
- EE. UU.: El país sigue siendo líder regional gracias a las fuertes inversiones en manufactura, la adopción de sistemas de automatización avanzados y la modernización continua de la infraestructura de tratamiento de agua y energía. Participación en 2025: 78-82 % de Norteamérica. Tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034: 6,7 %-7,7 %.
- Europa: Las iniciativas sostenidas de descarbonización industrial y las normas de eficiencia obligatorias siguen impulsando la adopción de motores de alta gama, con Alemania, Italia y Francia a la cabeza de la demanda regional. Cuota en 2025: 24-28%. Tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034: 7,0%-8,0%.
- Asia Pacífico: La rápida expansión industrial, la creciente automatización de las fábricas y las grandes inversiones en manufactura en China, Japón, Corea del Sur e India posicionan a la región como el mercado de mayor crecimiento. Participación en 2025: 39-43%. Tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034: 9,5%-10,5%.
- Segmento más grande: Sector vertical – El sector automotriz sigue siendo el segmento líder, impulsado por la amplia implementación de motores eléctricos en líneas de ensamblaje automatizadas, robótica y sistemas de transporte. Cuota de mercado en 2025: 27-31%. Tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034: 8,0%-9,0%.
- Segmento de alto crecimiento: Se prevé que el tipo de producto IE4 registre la expansión más rápida debido al endurecimiento de las regulaciones globales de eficiencia energética y al aumento de las iniciativas de optimización del costo del ciclo de vida. Cuota de mercado en 2025: 16-20 %. Tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034: 11,0 %-12,0 %.
- Empresas clave analizadas en detalle: ABB Ltd., TECO-Westinghouse Motor Company, Siemens AG, Anhui Wannan Electric Machine Co., Ltd., ATB Group, Leroy-Somer, Ruselprom, Nidec Corporation, Regal Rexnord Corporation, GE Vernova Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La electrificación de las operaciones industriales sigue transformando el panorama competitivo del mercado de motores de baja tensión, donde los fabricantes priorizan la eficiencia, la conectividad digital y la fiabilidad a lo largo de su ciclo de vida. Los rápidos avances en las tecnologías de motores IE3 e IE4, junto con la creciente integración de variadores de frecuencia (VFD), permiten a las industrias reducir el consumo energético y los costes de mantenimiento, al tiempo que mejoran el rendimiento operativo. Las crecientes inversiones en fabricación inteligente, automatización industrial y optimización de procesos también impulsan la sustitución de los sistemas de motores tradicionales. En consecuencia, el crecimiento del mercado se ve cada vez más respaldado por normativas de eficiencia más estrictas, el aumento de los costes de la electricidad industrial y la modernización de las instalaciones de producción en los sectores de automoción, procesamiento de alimentos, electrónica, minería y textil.
De cara al futuro, se prevé un aumento de la inversión por parte de los fabricantes en sus plantas de producción en países como los del sudeste asiático, India, Europa del Este y algunos de Oriente Medio, con el fin de satisfacer la demanda regional y diversificar sus cadenas de suministro. Los incentivos gubernamentales y la inversión en instalaciones industriales energéticamente eficientes impulsarán la adopción de motores de alta gama durante el periodo de previsión.
Alcance del informe de mercado de motores de baja tensión
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 30.310 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 62.020 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,28% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores de baja tensión
La demanda industrial de equipos rotativos de alta eficiencia energética sigue creciendo a medida que los fabricantes buscan reducir los costos operativos, mejorar la fiabilidad de los procesos y cumplir con estándares de eficiencia cada vez más estrictos. El mercado de motores de baja tensión se beneficia de su creciente implementación en líneas de producción automatizadas, sistemas de climatización, plantas de tratamiento de agua, operaciones mineras y plantas procesadoras de alimentos. El aumento de los costos y los proyectos de descarbonización impulsarán a las empresas a reemplazar sus motores IE1 e IE2 por nuevos motores de alta eficiencia, combinados con variadores de frecuencia, para lograr ahorros de energía durante la vida útil del producto.
La industria está compuesta por proveedores de materias primas, componentes, motores, empresas de integración de sistemas, distribuidores y usuarios finales industriales. Los avances en este campo incluyen mejoras en la tecnología del acero eléctrico, el bobinado de alambre de cobre, los imanes permanentes y la monitorización digital de motores. Asimismo, se están produciendo cambios en la logística, como la expansión de la producción en las regiones, la optimización de existencias y el abastecimiento local.
La competencia se mantiene intensa, ya que los fabricantes globales amplían sus carteras de productos centrándose en el diagnóstico digital, los motores de alta eficiencia y las soluciones de accionamiento integradas. El análisis del mercado de motores de baja tensión indica que ABB Ltd., Siemens AG, Nidec Corporation, Regal Rexnord Corporation, TECO-Westinghouse Motor Company, GE Vernova Inc., Leroy-Somer, ATB Group, Ruselprom y Anhui Wannan Electric Machine Co., Ltd. siguen fortaleciendo su posición en el mercado mediante la innovación de productos, inversiones en fabricación regional y alianzas estratégicas orientadas a la automatización industrial y las aplicaciones de fabricación sostenible.
La actividad inversora se centra cada vez más en tecnologías de fabricación inteligente, instalaciones de ensayo avanzadas y capacidades de producción localizadas para satisfacer las necesidades cambiantes de los clientes. Los fabricantes priorizan la investigación y el desarrollo de plataformas de motores IE4 y de mayor eficiencia, soluciones de mantenimiento predictivo y equipos conectados digitalmente que dan soporte a los ecosistemas del Internet industrial de las cosas (IIoT). Se espera que la expansión estratégica hacia economías industriales emergentes, junto con la mejora de los servicios posventa y el soporte durante todo el ciclo de vida, refuerce la diferenciación competitiva y genere valor a largo plazo en el mercado global de motores de baja tensión.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de motores de baja tensión: Perspectivas estratégicas
Perspectivas regionales
Mercado de motores de baja tensión en Norteamérica
América del Norte representó entre el 26 % y el 30 % de la cuota de mercado mundial de motores de baja tensión en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % entre 2026 y 2034. Este crecimiento se atribuye a la modernización de las industrias, la instalación de nuevos sistemas de motores y las normas de eficiencia energética que se aplican en los sectores manufacturero, de servicios públicos y comercial. El mayor uso de sistemas de automatización y la gestión digital de activos también está incrementando la demanda de motores de baja tensión de alta eficiencia en las industrias de procesos continuos.
La región también está experimentando una inversión continua en plantas de tratamiento de agua potable y aguas residuales, instalaciones de procesamiento de alimentos y bebidas, infraestructura de petróleo y gas, e instalaciones de fabricación. La creciente adopción de variadores de frecuencia con motores IE3 e IE4 permite a los usuarios ahorrar electricidad y, al mismo tiempo, mejorar la fiabilidad de los procesos. Se espera que las políticas gubernamentales que favorecen la electrificación industrial y la descarbonización impulsen la demanda de reemplazo.
Mercado estadounidense de motores de baja tensión
En 2025, Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,7 % hasta 2034. La sólida industria manufacturera nacional, la amplia automatización industrial y las continuas inversiones en instalaciones de semiconductores, automoción y logística mantienen la demanda de motores avanzados de baja tensión. Los principales fabricantes mundiales mantienen operaciones de ingeniería, fabricación y servicio en todo el país, lo que garantiza la innovación constante de productos y el soporte posventa.
La demanda de aplicaciones sigue creciendo en los sectores de climatización, infraestructura hídrica, automatización de almacenes, equipos mineros e instalaciones de procesamiento de alimentos. Los operadores industriales priorizan cada vez más los motores conectados digitalmente, capaces de realizar mantenimiento predictivo y monitorización remota del rendimiento, lo que ayuda a reducir el tiempo de inactividad y mejorar la eficiencia energética. El cumplimiento de las normativas de eficiencia energética del Departamento de Energía de EE. UU. sigue acelerando la sustitución de las instalaciones de motores antiguas por alternativas de alta eficiencia en todos los sectores industriales.
Mercado europeo de motores de baja tensión
Europa representó entre el 24 % y el 28 % del mercado global en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 7 % al 8 % durante el período de pronóstico. Alemania se mantiene como líder regional gracias a su avanzada base manufacturera, su sólida industria de automatización y sus constantes inversiones en equipos industriales de alta eficiencia energética. Las industrias de maquinaria, automoción y procesos del país siguen adoptando motores de alta eficiencia para cumplir con los objetivos de sostenibilidad y, al mismo tiempo, mejorar la productividad operativa.
El Reino Unido está presenciando la creciente implementación de sistemas de motores eficientes en los sectores farmacéutico, de procesamiento de alimentos y de infraestructura comercial, a medida que las organizaciones persiguen objetivos de reducción de emisiones de carbono. Francia, Italia y España continúan aumentando sus inversiones en modernización industrial, integración de energías renovables, tratamiento de aguas y fabricación avanzada. En conjunto, estos mercados se benefician de las regulaciones de eficiencia energética de la Unión Europea y de la creciente adopción de tecnologías de fábricas inteligentes, lo que refuerza la demanda regional a largo plazo de sistemas de motores de alto rendimiento.
Mercado de motores de baja tensión en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 39 % y el 43 % del mercado mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,5 % al 10,5 % hasta 2034. China sigue siendo el principal contribuyente, mientras que Japón, Corea del Sur, India y Australia continúan fortaleciendo la demanda regional mediante la expansión de la producción manufacturera y las inversiones en automatización industrial.
Las iniciativas gubernamentales que apoyan la electrificación industrial, la manufactura nacional y el ahorro energético siguen impulsando la adopción de motores de alta gama en toda la región. El rápido desarrollo de infraestructuras, la creciente producción de productos electrónicos y la automatización cada vez mayor en los sectores automotriz y textil posicionan a Asia-Pacífico como el mercado regional de mayor crecimiento.
Mercado de motores de baja tensión en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,8 % durante el periodo 2026-2034. Arabia Saudita lidera la demanda regional gracias a la diversificación industrial y a los proyectos de infraestructura a gran escala, mientras que los Emiratos Árabes Unidos continúan invirtiendo en manufactura avanzada y servicios públicos. Sudáfrica sigue siendo un mercado importante, impulsado por la minería, los metales y las aplicaciones de procesamiento industrial.
La expansión de las plantas desalinizadoras, la infraestructura energética, la modernización de la industria del petróleo y el gas, y la capacidad de fabricación están generando oportunidades constantes para motores de baja tensión de alta eficiencia. Se prevé que las continuas inversiones en el resto de Oriente Medio y África impulsen la demanda de equipos industriales fiables capaces de operar en condiciones ambientales y operativas exigentes.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de Tipo de Producto registre una CAGR del 8,5 % al 9,5 % durante el período 2026-2034, impulsada por el endurecimiento de las normativas mundiales de eficiencia energética y el aumento de la inversión industrial en tecnologías avanzadas de motores. La creciente sustitución de motores convencionales por alternativas de alta eficiencia, junto con las capacidades de monitorización digital y la compatibilidad con variadores de frecuencia, sigue fortaleciendo su adopción en diversas aplicaciones industriales. El mercado de motores de baja tensión continúa expandiéndose a medida que los fabricantes introducen plataformas de motores de mayor eficiencia para cumplir con los objetivos de sostenibilidad, reducir los costes operativos del ciclo de vida y mejorar la fiabilidad de los equipos en entornos industriales.
- IE1: Los motores IE1 siguen utilizándose en aplicaciones industriales donde el costo es un factor crítico y la inversión inicial sigue siendo el principal criterio de compra. La demanda está disminuyendo gradualmente a medida que las industrias optan por alternativas de mayor eficiencia para cumplir con las normativas vigentes y reducir el consumo eléctrico a largo plazo.
- IE2: Los motores IE2 cuentan con una importante presencia instalada en los sectores de fabricación, edificios comerciales y servicios públicos. Ofrecen un equilibrio eficaz entre coste de adquisición y eficiencia operativa, especialmente en regiones donde se están implementando progresivamente normativas de alta eficiencia.
- IE3: Los motores IE3 representan la categoría de alta eficiencia más utilizada en las instalaciones industriales modernas. Su gran aceptación se debe al cumplimiento normativo, el mayor ahorro energético, la compatibilidad con sistemas de automatización y la favorable rentabilidad a lo largo de su ciclo de vida en operaciones industriales de funcionamiento continuo.
- IE4: Los motores IE4 están experimentando una rápida adopción, ya que los fabricantes priorizan la sostenibilidad, la eficiencia operativa y las iniciativas de reducción de emisiones de carbono. Su rendimiento energético superior y sus menores requisitos de mantenimiento los hacen cada vez más atractivos para aplicaciones industriales de alta utilización y entornos de fabricación inteligentes.
Sector vertical de la industria
Se prevé que el segmento de Industria Vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,0 % durante el período de pronóstico. La creciente automatización industrial, la electrificación de los procesos de fabricación y el aumento de las inversiones en instalaciones de producción energéticamente eficientes siguen impulsando la demanda en diversos sectores de uso final. El creciente énfasis en la productividad operativa, el mantenimiento predictivo y el cumplimiento de las normas ambientales respalda aún más la adopción sostenida de soluciones de motores de baja tensión de alta calidad tanto en sectores industriales consolidados como emergentes.
- Automoción: La industria automotriz sigue siendo el principal consumidor de motores de baja tensión debido a su amplio uso en el ensamblaje robótico, sistemas de transporte, talleres de pintura y líneas de producción automatizadas. Las continuas inversiones en la fabricación de vehículos eléctricos refuerzan aún más la demanda a largo plazo.
- Minería: Las operaciones mineras requieren sistemas de motores robustos y de bajo consumo energético para trituradoras, cintas transportadoras, bombas y equipos de ventilación. Las crecientes inversiones en extracción de minerales y automatización digital de minas siguen impulsando la demanda de soluciones de motores industriales fiables.
- Electrónica: La fabricación de productos electrónicos utiliza cada vez más sistemas de motores de precisión en la fabricación de semiconductores, la automatización del ensamblaje, los equipos para salas blancas y las operaciones de manipulación de materiales. El aumento de las inversiones en capacidad de producción de semiconductores respalda la demanda sostenida de tecnologías de motores eficientes.
- Textil: Los fabricantes textiles están modernizando sus procesos de hilado, tejido, teñido y acabado mediante equipos automatizados con motores de bajo consumo energético. La mejora de la eficiencia de la producción y la reducción de los costes operativos siguen siendo factores clave en las decisiones de compra del sector.
- Alimentos y bebidas: Las instalaciones de procesamiento de alimentos y bebidas adoptan cada vez más motores de alta eficiencia para respaldar los sistemas higiénicos de procesamiento, refrigeración, envasado, bombeo y manipulación de materiales. La creciente inversión en producción automatizada y las estrictas normas de seguridad alimentaria siguen impulsando la demanda del mercado.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Alto |
Fabricación de vehículos eléctricos |
Maduro |
|
Minería |
Medio |
Automatización de minas |
Escalada |
|
Electrónica |
Alto |
Expansión de semiconductores |
Escalada |
|
Textil |
Medio |
Molinos inteligentes |
Escalada |
|
Alimentos y bebidas |
Alto |
Procesamiento higiénico |
Maduro |
Factores que impulsan el crecimiento del mercado de motores de baja tensión y análisis de su impacto
Creciente electrificación industrial y normativas sobre eficiencia energética
La electrificación industrial se está acelerando en los sectores de manufactura, servicios públicos, minería e infraestructura comercial, a medida que las organizaciones buscan mejorar la eficiencia operativa y reducir las emisiones de gases de efecto invernadero. Los gobiernos y las autoridades reguladoras siguen endureciendo los estándares mínimos de rendimiento energético, incentivando la sustitución de los motores IE1 e IE2 obsoletos por alternativas IE3 e IE4 de alta eficiencia. Dado que los motores eléctricos representan una parte sustancial del consumo eléctrico industrial, la modernización de las flotas de motores instaladas ofrece reducciones cuantificables en los costos operativos y las emisiones de carbono. Estos factores regulatorios y económicos están impulsando las inversiones de capital en sistemas de motores de alta eficiencia integrados con variadores de frecuencia y tecnologías de monitoreo digital. En consecuencia, los fabricantes de equipos están ampliando sus carteras de productos avanzados, mientras que los operadores industriales priorizan el ahorro en los costos del ciclo de vida, lo que refuerza la demanda sostenida en el mercado global de motores de baja tensión.
Expansión rápida de la automatización industrial y la fabricación inteligente.
La transición hacia la Industria 4.0 está generando un aumento sin precedentes en la demanda de sistemas de motores inteligentes que faciliten la automatización de la producción. Fabricantes de automóviles, empresas de electrónica, procesadores de alimentos y compañías de logística están implementando robots, sistemas automatizados de manipulación de materiales y maquinaria de producción que requieren motores robustos de bajo voltaje. El uso de plataformas del Internet industrial de las cosas (IIoT) permite el mantenimiento predictivo, la monitorización del rendimiento en tiempo real y la optimización del consumo energético, reduciendo el tiempo de inactividad y aumentando la eficiencia de los activos. En respuesta, los fabricantes han estado produciendo motores más conectados e inteligentes, capaces de interactuar con sistemas de control digital. Es probable que estos avances impulsen el crecimiento del mercado en el futuro gracias a las continuas inversiones en la modernización de las fábricas, respaldadas por los programas de fabricación del gobierno y la inversión privada.
Desarrollo de infraestructuras y ampliación de la capacidad de fabricación
Las cuantiosas inversiones en infraestructura industrial, sistemas de tratamiento de agua y aguas residuales, plantas de energía renovable, instalaciones mineras y estructuras comerciales mantendrán alta la demanda de motores de baja tensión. Los países en desarrollo impulsarán su capacidad de fabricación mediante corredores industriales, zonas económicas especiales y programas de incentivos a la inversión para fabricantes que fomenten la compra de equipos. Además, los países desarrollados repatriarán industrias manufactureras estratégicas y modernizarán sus capacidades de producción existentes. Todo esto generará una mayor demanda de bombas, compresores, transportadores, ventiladores y equipos de procesamiento motorizados y de alta eficiencia energética. Es evidente que el aumento de la capacidad industrial a nivel mundial creará oportunidades para los proveedores de productos de motor.
Tendencias futuras del mercado de motores de baja tensión
Aceleración de la adopción de motores de alta eficiencia
Se prevé que el creciente compromiso con la sostenibilidad y el endurecimiento de las normativas de eficiencia aceleren la transición de las tecnologías de motores convencionales hacia soluciones IE4 y de mayor eficiencia en todos los sectores industriales. Las tendencias del mercado de motores de baja tensión indican que los usuarios finales evalúan cada vez más los costes totales del ciclo de vida en lugar de los precios de compra iniciales, lo que fomenta la inversión en motores de alta gama que ofrecen un menor consumo energético, menores requisitos de mantenimiento y una mayor vida útil. La integración de variadores de frecuencia y sistemas de control inteligentes garantizará una mayor eficiencia del sistema, al tiempo que contribuirá a alcanzar los objetivos de reducción de emisiones de carbono. Por consiguiente, los materiales avanzados, las configuraciones electromagnéticas óptimas y la monitorización digital serán las áreas clave en las que se centrarán los fabricantes para mejorar la competitividad de sus productos y satisfacer las necesidades de gestión energética industrial.
Mayor integración de plataformas inteligentes de monitorización de motores
La adopción de la transformación digital revolucionará los sistemas de gestión de motores en la industria gracias a la creciente prevalencia de soluciones de monitorización de la conectividad. Mediante sensores, computación en la nube y análisis de IA, será posible monitorizar la vibración, la temperatura, el consumo energético y el funcionamiento, lo que facilitará la adopción de un modelo de mantenimiento predictivo en lugar del programa de mantenimiento tradicional. Este enfoque contribuirá a minimizar las averías y garantizar una eficiencia óptima de la producción, a la vez que reduce los costes. Con el avance de las fábricas inteligentes por parte de las empresas industriales, se prevé que los fabricantes lancen motores de baja tensión cada vez más conectados que se integren fácilmente en entornos IIoT, gestión de activos empresariales y soluciones de automatización.
Oportunidades de mercado para motores de baja tensión
Expansión del despliegue de motores de alta eficiencia en economías manufactureras emergentes
La rápida industrialización en India, el sudeste asiático, Latinoamérica, Oriente Medio y algunas economías africanas está generando importantes oportunidades para los fabricantes de motores de baja tensión de alta gama. Los programas de inversión industrial, los incentivos a la fabricación y el desarrollo de infraestructuras están impulsando la demanda de equipos energéticamente eficientes en los sectores automotriz, electrónico, minero, alimentario y textil. Las previsiones del mercado de motores de baja tensión indican que los proveedores que establezcan redes locales de producción, soporte técnico y servicio posventa estarán mejor posicionados para captar la demanda a largo plazo. Las alianzas estratégicas con integradores de sistemas, fabricantes de equipos originales y proveedores de automatización industrial pueden fortalecer aún más la penetración en el mercado, al tiempo que reducen los riesgos de la cadena de suministro. Se espera que las empresas que inviertan en la personalización de productos y el soporte técnico adaptados a cada región logren una mayor diferenciación competitiva y un crecimiento sostenible de los ingresos.
Potencial de crecimiento a través de soluciones digitales de servicio y gestión del ciclo de vida.
Los clientes industriales actuales demandan soluciones integrales para todo el ciclo de vida, en lugar de soluciones individuales para cada motor, lo que abre nuevas oportunidades de ingresos para proveedores y socios tecnológicos. Los sistemas de mantenimiento predictivo, los sistemas de monitorización remota, el diagnóstico digital y los servicios de optimización del rendimiento son factores clave que distinguen los procesos de adquisición actuales. Las empresas que ofrecen motores eficientes junto con la gestión de activos mediante software, la evaluación del rendimiento energético y los contratos de mantenimiento podrán garantizar una buena relación con sus clientes y generar ingresos a partir de estos servicios. La adopción de la tecnología de IoT industrial en los sectores de manufactura, servicios públicos, minería e infraestructura ayudará a los proveedores a orientarse hacia modelos de negocio centrados en el servicio.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -