
Mercato dei motori di bassa tensione: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei motori a bassa tensione (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (IE1, IE2, IE3 e IE4); settore verticale (automotive, minerario, elettronico, tessile, alimentare e delle bevande e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00002787
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
30,31 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
62,02 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,28 %
Tasso di crescita
Mercato di riferimento
414,66 miliardi di dollari USA
(2026-2034)
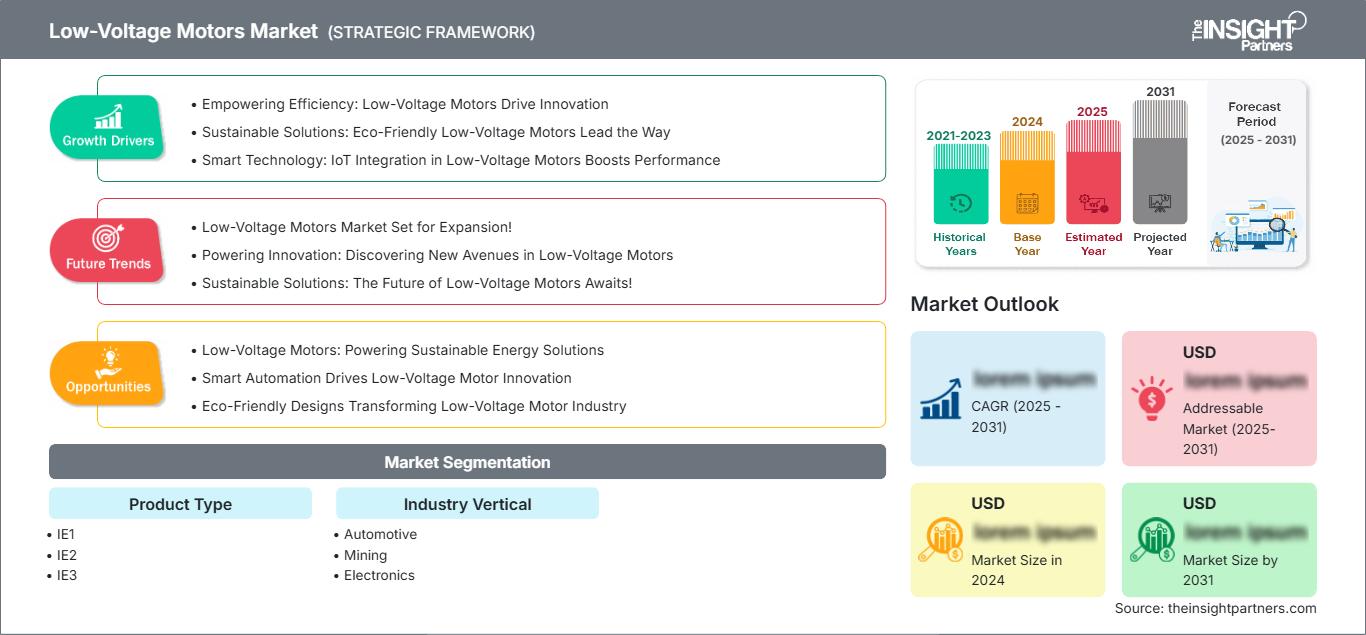
Il mercato dei motori a bassa tensione valeva 30,31 miliardi di dollari nel 2025 e si prevede che raggiungerà i 62,02 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,28% nel periodo 2026-2034. La domanda è sostenuta dall'elettrificazione industriale, da normative più severe in materia di efficienza energetica e dalla modernizzazione degli impianti di produzione sia nelle economie sviluppate che in quelle emergenti. La continua sostituzione dei parchi motori obsoleti con alternative ad alta efficienza e la maggiore integrazione delle tecnologie di automazione stanno rafforzando l'espansione del mercato a lungo termine nella produzione industriale, nelle infrastrutture e nelle applicazioni commerciali.
In tutto il Nord America, la modernizzazione industriale e l'enfasi normativa sulle apparecchiature ad alta efficienza energetica continuano a creare un contesto di investimento favorevole per i motori a bassa tensione di alta gamma. Le dimensioni del mercato dei motori a bassa tensione sono sostenute dal rientro della produzione in patria, dall'espansione della capacità di trasformazione alimentare e dagli investimenti in infrastrutture idriche e automazione industriale. Si prevede che il mercato regionale registrerà un CAGR compreso tra il 6,5% e il 7,5% nel periodo 2026-2034, supportato dagli standard di efficienza energetica del Dipartimento dell'Energia degli Stati Uniti e dalla crescente diffusione di motori IE3 e IE4 nelle operazioni industriali a servizio continuo.
Analisi e approfondimenti sul mercato dei motori a bassa tensione
- Nord America: La regione beneficia di un'ampia automazione industriale, della sostituzione dei sistemi di motori obsoleti e di rigorose normative sull'efficienza energetica nei settori manifatturiero e infrastrutturale. Quota di mercato nel 2025: 26-30%. Tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034: 6,5%-7,5%.
- USA: Il Paese rimane leader regionale grazie a forti investimenti nel settore manifatturiero, all'adozione di tecnologie di automazione avanzate e alla continua modernizzazione delle infrastrutture per il trattamento delle acque e l'energia. Quota di mercato nel 2025: 78-82% del Nord America. Tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034: 6,7%-7,7%.
- Europa: Le iniziative di decarbonizzazione industriale e gli standard di efficienza obbligatori continuano a favorire l'adozione di motori di fascia alta, con Germania, Italia e Francia in testa alla domanda regionale. Quota di mercato nel 2025: 24-28%. Tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034: 7,0%-8,0%.
- Asia-Pacifico: la rapida espansione industriale, la crescente automazione delle fabbriche e i consistenti investimenti nel settore manifatturiero in Cina, Giappone, Corea del Sud e India posizionano la regione come il mercato a più rapida crescita. Quota di mercato nel 2025: 39-43%. Tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034: 9,5%-10,5%.
- Segmento più ampio: Settore verticale – Automotive rimane il segmento leader, supportato dall'ampia diffusione dei motori elettrici nelle linee di assemblaggio automatizzate, nella robotica e nei sistemi di trasporto. Quota di mercato nel 2025: 27-31%. CAGR tra il 2026 e il 2034: 8,0%-9,0%.
- Segmento ad alta crescita: Tipo di prodotto – Si prevede che IE4 registrerà l'espansione più rapida grazie all'inasprimento delle normative globali sull'efficienza energetica e al crescente impegno per l'ottimizzazione dei costi del ciclo di vita. Quota di mercato nel 2025: 16-20%. CAGR tra il 2026 e il 2034: 11,0%-12,0%.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., TECO-Westinghouse Motor Company, Siemens AG, Anhui Wannan Electric Machine Co., Ltd., ATB Group, Leroy-Somer, Ruselprom, Nidec Corporation, Regal Rexnord Corporation, GE Vernova Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'elettrificazione delle operazioni industriali continua a rimodellare il panorama competitivo del mercato dei motori a bassa tensione, con i produttori che privilegiano maggiore efficienza, connettività digitale e affidabilità del ciclo di vita. I rapidi progressi nelle tecnologie dei motori IE3 e IE4, combinati con la crescente integrazione degli azionamenti a frequenza variabile (VFD), consentono alle industrie di ridurre il consumo energetico e i costi di manutenzione, migliorando al contempo le prestazioni operative. Anche i crescenti investimenti nella produzione intelligente, nell'automazione industriale e nell'ottimizzazione dei processi stanno incentivando la sostituzione dei sistemi di motori obsoleti. Di conseguenza, la crescita del mercato è sempre più supportata da normative rigorose in materia di efficienza, dall'aumento dei costi dell'energia elettrica industriale e dalla modernizzazione degli impianti di produzione nei settori automobilistico, alimentare, elettronico, minerario e tessile.
Per quanto riguarda il futuro, si prevede un aumento degli investimenti da parte dei produttori nei loro impianti di produzione in paesi come quelli del Sud-est asiatico, dell'India, dell'Europa orientale e di alcuni paesi del Medio Oriente, al fine di soddisfare la domanda in queste regioni e diversificare le proprie catene di approvvigionamento. Gli incentivi governativi e gli investimenti in impianti industriali ad alta efficienza energetica favoriranno l'adozione di motori di alta gamma durante il periodo di previsione.
Ambito del rapporto sul mercato dei motori a bassa tensione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 30,31 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 62,02 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,28% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei motori a bassa tensione
La domanda industriale di apparecchiature rotanti ad alta efficienza energetica continua a rafforzarsi, poiché i produttori ricercano costi operativi inferiori, maggiore affidabilità dei processi e conformità a standard di efficienza sempre più rigorosi. Il mercato dei motori a bassa tensione beneficia della crescente diffusione in linee di produzione automatizzate, sistemi HVAC, impianti di trattamento delle acque, attività minerarie e impianti di trasformazione alimentare. L'aumento dei costi e i progetti di decarbonizzazione spingeranno le aziende a sostituire i loro motori IE1 e IE2 con nuovi motori ad alta efficienza, abbinati a variatori di frequenza, al fine di ottenere risparmi energetici durante l'intero ciclo di vita del prodotto.
Il settore industriale comprende fornitori di materie prime, componenti, motori, aziende di integrazione di sistemi, distributori e utenti finali industriali. I progressi in questo campo includono sviluppi nella tecnologia dell'acciaio elettrico, nell'avvolgimento del filo di rame, nei magneti permanenti e nel monitoraggio digitale dei motori. Inoltre, si stanno verificando cambiamenti nella logistica in termini di espansione della produzione nelle regioni, ottimizzazione delle scorte e approvvigionamento locale.
L'intensità competitiva rimane elevata, con i produttori globali che ampliano i portafogli prodotti focalizzati su diagnostica digitale, motori ad alta efficienza e soluzioni di azionamento integrate. L'analisi del mercato dei motori a bassa tensione indica che ABB Ltd., Siemens AG, Nidec Corporation, Regal Rexnord Corporation, TECO-Westinghouse Motor Company, GE Vernova Inc., Leroy-Somer, ATB Group, Ruselprom e Anhui Wannan Electric Machine Co., Ltd. continuano a rafforzare le proprie posizioni di mercato attraverso l'innovazione di prodotto, gli investimenti nella produzione regionale e le partnership strategiche mirate all'automazione industriale e alle applicazioni di produzione sostenibile.
Gli investimenti sono sempre più orientati verso tecnologie di produzione intelligenti, impianti di collaudo avanzati e capacità produttive localizzate per soddisfare le esigenze in continua evoluzione dei clienti. I produttori stanno dando priorità alla ricerca e allo sviluppo di piattaforme per motori IE4 e ad alta efficienza, soluzioni di manutenzione predittiva e apparecchiature connesse digitalmente che supportano gli ecosistemi dell'Internet delle cose industriale (IIoT). L'espansione strategica nelle economie industriali emergenti, unitamente a servizi post-vendita e supporto per l'intero ciclo di vita migliorati, dovrebbe rafforzare la differenziazione competitiva e creare valore a lungo termine nel mercato globale dei motori a bassa tensione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei motori a bassa tensione: spunti strategici
Approfondimenti regionali
Mercato dei motori a bassa tensione in Nord America
Nel 2025, il Nord America rappresentava il 26-30% della quota di mercato globale dei motori a bassa tensione e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5%-7,5% nel periodo 2026-2034. La crescita del mercato è attribuibile alla modernizzazione delle industrie, all'installazione di nuovi sistemi di motori e agli standard di efficienza energetica applicati nei settori manifatturiero, delle utility e commerciale. Anche il crescente utilizzo di sistemi di automazione e di gestione digitale degli asset sta aumentando la necessità di motori a bassa tensione ad alta efficienza nelle industrie a processo continuo.
La regione sta inoltre beneficiando di continui investimenti in impianti di trattamento delle acque e delle acque reflue, impianti di trasformazione alimentare e delle bevande, infrastrutture petrolifere e del gas e impianti di produzione. La crescente adozione di azionamenti a frequenza variabile con motori IE3 e IE4 consente agli utenti di risparmiare energia elettrica migliorando al contempo l'affidabilità dei processi. Si prevede che le politiche governative a favore dell'elettrificazione industriale e della decarbonizzazione stimoleranno la domanda di sostituzione.
Mercato statunitense dei motori a bassa tensione
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,7%-7,7% fino al 2034. La solida produzione interna, l'ampia automazione industriale e i continui investimenti in impianti per semiconduttori, settore automobilistico e logistica sostengono la domanda di motori a bassa tensione avanzati. I principali produttori globali mantengono attività di ingegneria, produzione e assistenza in tutto il paese, garantendo una continua innovazione di prodotto e supporto post-vendita.
La domanda di applicazioni continua ad espandersi nei sistemi HVAC, nelle infrastrutture idriche, nell'automazione dei magazzini, nelle attrezzature minerarie e negli impianti di trasformazione alimentare. Gli operatori industriali danno sempre più priorità ai motori connessi digitalmente, in grado di effettuare manutenzione predittiva e monitoraggio remoto delle prestazioni, contribuendo a ridurre i tempi di inattività e a migliorare l'efficienza energetica. Il rispetto delle normative sull'efficienza energetica del Dipartimento dell'Energia degli Stati Uniti continua ad accelerare la sostituzione degli impianti di motori obsoleti con alternative ad alta efficienza in tutti i settori industriali.
Mercato europeo dei motori a bassa tensione
Nel 2025 l'Europa deteneva una quota di mercato globale compresa tra il 24% e il 28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,0%-8,0% durante il periodo di previsione. La Germania si conferma leader regionale grazie alla sua avanzata base manifatturiera, alla solida industria dell'automazione e ai continui investimenti in apparecchiature industriali ad alta efficienza energetica. I settori meccanico, automobilistico e di processo del paese continuano ad adottare motori ad alta efficienza per raggiungere gli obiettivi di sostenibilità e al contempo migliorare la produttività operativa.
Nel Regno Unito si sta assistendo a una crescente diffusione di sistemi di motorizzazione efficienti nei settori farmaceutico, alimentare e delle infrastrutture commerciali, in quanto le aziende perseguono obiettivi di riduzione delle emissioni di carbonio. Francia, Italia e Spagna continuano ad ampliare gli investimenti nella modernizzazione industriale, nell'integrazione delle energie rinnovabili, nel trattamento delle acque e nella produzione avanzata. Nel complesso, questi mercati beneficiano delle normative dell'Unione Europea in materia di efficienza energetica e della crescente adozione di tecnologie per le fabbriche intelligenti, rafforzando la domanda regionale a lungo termine di sistemi di motorizzazione ad alte prestazioni.
Mercato dei motori a bassa tensione nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 39-43% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,5%-10,5% fino al 2034. La Cina rimane il principale contributore, mentre Giappone, Corea del Sud, India e Australia continuano a rafforzare la domanda regionale attraverso l'espansione della produzione e gli investimenti nell'automazione industriale.
Le iniziative governative a sostegno dell'elettrificazione industriale, della produzione nazionale e del risparmio energetico continuano ad accelerare l'adozione di motori di alta gamma in tutta la regione. Il rapido sviluppo delle infrastrutture, l'espansione della produzione di elettronica e la crescente automazione nei settori automobilistico e tessile posizionano l'Asia-Pacifico come il mercato regionale in più rapida crescita.
Mercato dei motori a bassa tensione in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7,8%-8,8% nel periodo 2026-2034. L'Arabia Saudita è leader nella domanda regionale grazie alla diversificazione industriale e a progetti infrastrutturali su larga scala, mentre gli Emirati Arabi Uniti continuano a investire nella produzione avanzata e nei servizi di pubblica utilità. Il Sudafrica rimane un mercato importante, sostenuto dai settori minerario, metallurgico e delle applicazioni di trasformazione industriale.
L'espansione degli impianti di desalinizzazione, delle infrastrutture energetiche, la modernizzazione del settore petrolifero e del gas e la capacità produttiva stanno creando opportunità durature per motori a bassa tensione ad alta efficienza. Si prevede che i continui investimenti nel resto del Medio Oriente e dell'Africa sosterranno la domanda di apparecchiature industriali affidabili, in grado di operare in condizioni ambientali e operative difficili.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento Tipo di prodotto registrerà un CAGR dell'8,5%-9,5% nel periodo 2026-2034, sostenuto da normative globali più stringenti in materia di efficienza energetica e da crescenti investimenti industriali in tecnologie avanzate per motori. La crescente sostituzione dei motori convenzionali con alternative ad alta efficienza, unita alle funzionalità di monitoraggio digitale e alla compatibilità con gli azionamenti a frequenza variabile, continua a rafforzare l'adozione in diverse applicazioni industriali. Il mercato dei motori a bassa tensione continua ad espandersi, poiché i produttori introducono piattaforme di motori ad alta efficienza per raggiungere gli obiettivi di sostenibilità, ridurre i costi operativi del ciclo di vita e migliorare l'affidabilità delle apparecchiature in ambienti industriali.
- IE1: I motori IE1 continuano a essere utilizzati in applicazioni industriali sensibili ai costi, dove la spesa in conto capitale rimane il principale fattore determinante nell'acquisto. La domanda è in graduale calo, poiché le industrie si stanno orientando verso alternative a maggiore efficienza per conformarsi ai requisiti normativi in continua evoluzione e ridurre il consumo di energia elettrica a lungo termine.
- IE2: I motori IE2 vantano una base installata significativa nei settori manifatturiero, degli edifici commerciali e delle utenze. Offrono un efficace equilibrio tra costo di acquisto ed efficienza operativa, in particolare nelle regioni in cui vengono progressivamente implementate normative ad alta efficienza.
- IE3: I motori IE3 rappresentano la categoria di motori ad alta efficienza più diffusa negli impianti industriali moderni. La loro ampia adozione è dovuta alla conformità normativa, al maggiore risparmio energetico, alla compatibilità con i sistemi di automazione e ai vantaggi economici del ciclo di vita in condizioni di funzionamento continuo.
- IE4: I motori IE4 stanno riscuotendo un rapido successo, in quanto i produttori danno priorità alla sostenibilità, all'efficienza operativa e alle iniziative di riduzione delle emissioni di carbonio. Le loro prestazioni energetiche superiori e i minori requisiti di manutenzione li rendono sempre più interessanti per applicazioni industriali ad alto utilizzo e ambienti di produzione intelligenti.
Verticale di settore
Si prevede che il segmento Industry Vertical crescerà a un CAGR dell'8,0%-9,0% durante il periodo di previsione. L'espansione dell'automazione industriale, l'elettrificazione dei processi produttivi e i crescenti investimenti in impianti di produzione ad alta efficienza energetica continuano a stimolare la domanda in molteplici settori di utilizzo finale. La crescente attenzione alla produttività operativa, alla manutenzione predittiva e al rispetto degli standard ambientali supporta ulteriormente l'adozione costante di soluzioni di motori a bassa tensione di alta qualità sia nei settori industriali consolidati che in quelli emergenti.
- Settore automobilistico: l'industria automobilistica rimane il principale consumatore di motori a bassa tensione grazie all'ampio utilizzo nell'assemblaggio robotizzato, nei sistemi di trasporto, nei reparti di verniciatura e nelle linee di produzione automatizzate. I continui investimenti nella produzione di veicoli elettrici rafforzano ulteriormente la domanda a lungo termine.
- Settore minerario: Le attività minerarie richiedono sistemi di motori robusti ed efficienti dal punto di vista energetico per frantumatori, nastri trasportatori, pompe e apparecchiature di ventilazione. I crescenti investimenti nell'estrazione mineraria e nell'automazione digitale delle miniere continuano a rafforzare la domanda di soluzioni di motori industriali affidabili.
- Elettronica: La produzione di componenti elettronici impiega sempre più sistemi di motori di precisione nella fabbricazione di semiconduttori, nell'automazione dell'assemblaggio, nelle apparecchiature per camere bianche e nelle operazioni di movimentazione dei materiali. I crescenti investimenti nella capacità produttiva di semiconduttori supportano una domanda costante di tecnologie per motori efficienti.
- Tessile: I produttori tessili stanno modernizzando le operazioni di filatura, tessitura, tintura e finissaggio attraverso attrezzature automatizzate alimentate da motori a basso consumo energetico. Il miglioramento dell'efficienza produttiva e la riduzione dei costi operativi rimangono le principali considerazioni in fase di acquisto in tutto il settore.
- Settore alimentare e delle bevande: gli impianti del settore alimentare e delle bevande adottano sempre più motori ad alta efficienza per supportare i sistemi di lavorazione igienica, refrigerazione, confezionamento, pompaggio e movimentazione dei materiali. I crescenti investimenti nella produzione automatizzata e i rigorosi standard di sicurezza alimentare continuano a trainare la domanda del mercato.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Automobilistico |
Alto |
Produzione di veicoli elettrici |
Maturo |
|
Attività mineraria |
Mezzo |
Automazione mineraria |
Scalatura |
|
Elettronica |
Alto |
Espansione dei semiconduttori |
Scalatura |
|
Tessile |
Mezzo |
Mulini intelligenti |
Scalatura |
|
Cibo e bevande |
Alto |
Trattamento igienico |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei motori a bassa tensione
Aumento dell'elettrificazione industriale e delle normative sull'efficienza energetica
L'elettrificazione industriale sta accelerando nei settori manifatturiero, dei servizi pubblici, minerario e delle infrastrutture commerciali, poiché le organizzazioni cercano di migliorare l'efficienza operativa e ridurre le emissioni di gas serra. I governi e le autorità di regolamentazione continuano a inasprire gli standard minimi di prestazione energetica, incentivando la sostituzione dei motori IE1 e IE2 obsoleti con alternative ad alta efficienza IE3 e IE4. Poiché i motori elettrici rappresentano una quota sostanziale del consumo di elettricità industriale, l'ammodernamento dei parchi motori installati offre riduzioni misurabili dei costi operativi e delle emissioni di carbonio. Questi fattori normativi ed economici stanno incoraggiando gli investimenti di capitale in sistemi di motori ad alta efficienza integrati con azionamenti a frequenza variabile e tecnologie di monitoraggio digitale. Di conseguenza, i produttori di apparecchiature stanno ampliando i portafogli di prodotti avanzati, mentre gli operatori industriali danno priorità al risparmio sui costi del ciclo di vita, rafforzando la domanda sostenuta nel mercato globale dei motori a bassa tensione.
Rapida espansione dell'automazione industriale e della produzione intelligente
La transizione verso l'Industria 4.0 sta portando a un aumento senza precedenti della necessità di sistemi di motori intelligenti in grado di supportare gli ambienti di produzione automatizzati. Case automobilistiche, aziende di elettronica, industrie alimentari e società di logistica stanno implementando robot, sistemi automatizzati di movimentazione dei materiali e macchinari di produzione che richiedono motori a bassa tensione robusti. L'utilizzo delle piattaforme dell'Internet delle cose industriale (IIoT) sta consentendo la manutenzione predittiva, il monitoraggio delle prestazioni in tempo reale e un consumo energetico ottimale, riducendo i tempi di inattività e aumentando l'efficienza degli impianti. Di conseguenza, i produttori stanno realizzando motori più connessi e intelligenti, in grado di interagire con i sistemi di controllo digitali. È probabile che tali sviluppi alimentino la crescita del mercato in futuro, grazie ai continui investimenti nell'ammodernamento degli impianti, supportati dai programmi di incentivazione governativi e dagli investimenti privati.
Sviluppo delle infrastrutture ed espansione della capacità produttiva
I massicci investimenti in infrastrutture industriali, sistemi di trattamento delle acque e delle acque reflue, impianti di energia rinnovabile, strutture minerarie e commerciali manterranno elevata la domanda di motori a bassa tensione. I paesi in via di sviluppo potenzieranno la propria capacità produttiva attraverso corridoi industriali, zone economiche speciali e programmi di incentivi agli investimenti per i produttori, incoraggiando l'acquisto di attrezzature. Inoltre, i paesi sviluppati riporteranno in patria industrie manifatturiere strategiche dall'estero e modernizzeranno le proprie capacità produttive esistenti. Tutto ciò si tradurrà in una maggiore domanda di pompe, compressori, nastri trasportatori, ventilatori e apparecchiature di processo motorizzate ed efficienti dal punto di vista energetico. È evidente che la crescente capacità industriale a livello globale creerà opportunità per i fornitori di motori.
Mercato dei motori a bassa tensione: tendenze future
Accelerazione dell'adozione dei motori ad alta efficienza
Si prevede che i crescenti impegni in materia di sostenibilità e le normative sempre più stringenti sull'efficienza accelereranno la transizione dalle tecnologie convenzionali dei motori verso soluzioni IE4 e ad alta efficienza in tutti i settori industriali. Le tendenze del mercato dei motori a bassa tensione indicano che gli utenti finali valutano sempre più i costi totali del ciclo di vita anziché i prezzi di acquisto iniziali, incentivando gli investimenti in motori di alta gamma che offrono un minore consumo energetico, minori esigenze di manutenzione e una maggiore durata operativa. L'integrazione di azionamenti a frequenza variabile e sistemi di controllo intelligenti garantirà un miglioramento dell'efficienza del sistema, contribuendo al contempo al raggiungimento degli obiettivi di riduzione delle emissioni di carbonio. Materiali avanzati, configurazioni elettromagnetiche ottimali e monitoraggio digitale saranno quindi i principali ambiti di interesse per i produttori al fine di migliorare il vantaggio competitivo dei propri prodotti e soddisfare le esigenze di gestione energetica industriale.
Integrazione crescente di piattaforme intelligenti per il monitoraggio dei motori
L'adozione della trasformazione digitale è destinata a rivoluzionare i sistemi di gestione dei motori nelle industrie grazie alla crescente diffusione di soluzioni di monitoraggio della connettività. Attraverso sensori, cloud computing e analisi basate sull'intelligenza artificiale, diventa possibile monitorare vibrazioni, temperatura, consumo energetico e funzionamento, il che favorirà l'adozione di un modello di manutenzione predittiva al posto del tradizionale programma di manutenzione. Questo approccio contribuirà a minimizzare i guasti e a garantire un'efficienza produttiva ottimale, riducendo al contempo i costi. Con l'avanzamento delle fabbriche intelligenti da parte delle aziende industriali, si prevede che i produttori lanceranno sul mercato un numero sempre maggiore di motori a bassa tensione connessi, facilmente integrabili negli ambienti IIoT, nella gestione degli asset aziendali e nelle soluzioni di automazione.
Opportunità di mercato per i motori a bassa tensione
Espansione della diffusione dei motori ad alta efficienza nelle economie manifatturiere emergenti
La rapida industrializzazione in India, nel Sud-est asiatico, in America Latina, in Medio Oriente e in alcune economie africane sta creando significative opportunità per i produttori di motori a bassa tensione di alta qualità. I programmi di investimento industriale, gli incentivi alla produzione e lo sviluppo delle infrastrutture stanno incrementando la domanda di apparecchiature ad alta efficienza energetica nei settori automobilistico, elettronico, minerario, alimentare e tessile. Le previsioni di mercato per i motori a bassa tensione indicano che i fornitori che creano reti locali di produzione, supporto ingegneristico e assistenza post-vendita saranno in una posizione migliore per intercettare la domanda a lungo termine. Le partnership strategiche con integratori di sistemi, produttori di apparecchiature originali e fornitori di automazione industriale possono rafforzare ulteriormente la penetrazione del mercato, riducendo al contempo i rischi della catena di approvvigionamento. Le aziende che investono nella personalizzazione dei prodotti e nelle capacità di supporto tecnico specifiche per regione dovrebbero ottenere una maggiore differenziazione competitiva e una crescita sostenibile dei ricavi.
Potenziale di crescita attraverso soluzioni digitali per la gestione dei servizi e del ciclo di vita.
Oggi i clienti industriali richiedono soluzioni integrate per l'intero ciclo di vita dei prodotti, anziché semplici soluzioni per singoli motori, aprendo nuove opportunità di generazione di ricavi per fornitori e partner tecnologici. I sistemi di manutenzione predittiva, i sistemi di monitoraggio remoto, la diagnostica digitale e i servizi di ottimizzazione delle prestazioni sono alcuni dei fattori chiave che contraddistinguono i processi di approvvigionamento odierni. Le aziende che offrono motori efficienti in combinazione con la gestione degli asset tramite software, la valutazione delle prestazioni energetiche e i contratti di manutenzione saranno in grado di garantire ottimi rapporti con i clienti e generare ricavi dai servizi. L'adozione della tecnologia Industrial IoT nei settori manifatturiero, delle utility, minerario e delle infrastrutture aiuterà i fornitori a orientarsi verso modelli di business incentrati sui servizi.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -