
Marché des moteurs basse tension : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des moteurs basse tension : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (IE1, IE2, IE3 et IE4) ; secteur d'activité (automobile, mines, électronique, textile, agroalimentaire et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00002787
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
30,31 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
62,02 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,28 %
taux de croissance
Marché adressable
414,66 milliards de dollars américains
(2026-2034)
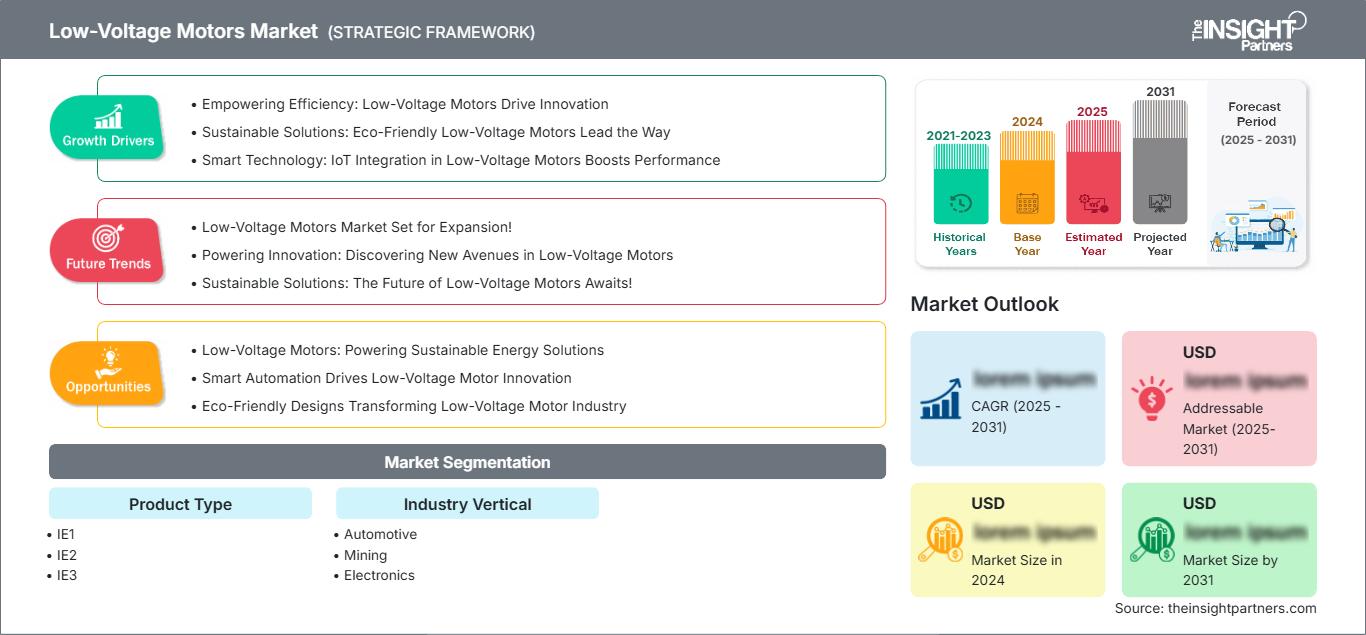
Le marché des moteurs basse tension était évalué à 30,31 milliards de dollars américains en 2025 et devrait atteindre 62,02 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,28 % sur la période 2026-2034. La demande est soutenue par l'électrification industrielle, le renforcement des réglementations en matière d'efficacité énergétique et la modernisation des sites de production dans les économies développées et émergentes. Le remplacement progressif des parcs de moteurs vieillissants par des alternatives à haut rendement et l'intégration accrue des technologies d'automatisation contribuent à la croissance à long terme du marché dans les secteurs de la production industrielle, des infrastructures et des applications commerciales.
En Amérique du Nord, la modernisation industrielle et l'accent mis par la réglementation sur les équipements écoénergétiques continuent de créer un environnement d'investissement favorable aux moteurs basse tension haut de gamme. La taille du marché des moteurs basse tension est soutenue par la relocalisation de la production, l'expansion des capacités de transformation alimentaire et les investissements dans les infrastructures hydrauliques et l'automatisation industrielle. Le marché régional devrait enregistrer un TCAC (taux de croissance annuel composé) de 6,5 % à 7,5 % entre 2026 et 2034, grâce aux normes d'efficacité énergétique du Département de l'Énergie des États-Unis et au déploiement croissant des moteurs IE3 et IE4 dans les opérations industrielles à fonctionnement continu.
Analyse et perspectives du marché des moteurs basse tension
- Amérique du Nord : La région bénéficie d’une automatisation industrielle poussée, du remplacement des systèmes de moteurs vieillissants et de réglementations strictes en matière d’efficacité énergétique dans les secteurs de la fabrication et des infrastructures. Part de marché en 2025 : 26 à 30 %. TCAC entre 2026 et 2034 : 6,5 à 7,5 %.
- États-Unis : Le pays demeure le chef de file régional grâce à d’importants investissements dans le secteur manufacturier, à l’adoption de technologies d’automatisation avancées et à la modernisation continue des infrastructures de traitement de l’eau et d’énergie. Part de marché en 2025 : 78 à 82 % de l’Amérique du Nord. Taux de croissance annuel composé (TCAC) entre 2026 et 2034 : 6,7 % à 7,7 %.
- Europe : Les initiatives de décarbonation industrielle soutenues et les normes d’efficacité obligatoires continuent de favoriser l’adoption des moteurs haut de gamme, l’Allemagne, l’Italie et la France étant les principaux moteurs de la demande régionale. Part de marché en 2025 : 24 à 28 %. TCAC entre 2026 et 2034 : 7,0 % à 8,0 %.
- Asie-Pacifique : L’expansion industrielle rapide, l’automatisation croissante des usines et les investissements massifs dans le secteur manufacturier en Chine, au Japon, en Corée du Sud et en Inde positionnent cette région comme le marché à la croissance la plus rapide. Part de marché en 2025 : 39 à 43 %. TCAC entre 2026 et 2034 : 9,5 % à 10,5 %.
- Segment le plus important : Secteur automobile – Ce secteur demeure le principal moteur de croissance, grâce au déploiement généralisé des moteurs électriques dans les chaînes de montage automatisées, la robotique et les systèmes de convoyage. Part de marché en 2025 : 27 à 31 %. TCAC entre 2026 et 2034 : 8,0 % à 9,0 %.
- Segment à forte croissance : Type de produit – Le segment IE4 devrait connaître la croissance la plus rapide en raison du renforcement des réglementations mondiales en matière d’efficacité énergétique et de la multiplication des initiatives d’optimisation des coûts du cycle de vie. Part de marché en 2025 : 16 à 20 %. TCAC entre 2026 et 2034 : 11,0 % à 12,0 %.
- Principales entreprises analysées en détail : ABB Ltd., TECO-Westinghouse Motor Company, Siemens AG, Anhui Wannan Electric Machine Co., Ltd., ATB Group, Leroy-Somer, Ruselprom, Nidec Corporation, Regal Rexnord Corporation, GE Vernova Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'électrification des opérations industrielles continue de redessiner le paysage concurrentiel du marché des moteurs basse tension, les fabricants privilégiant une efficacité accrue, la connectivité numérique et la fiabilité tout au long du cycle de vie. Les progrès rapides des technologies de moteurs IE3 et IE4, associés à l'intégration croissante des variateurs de fréquence (VFD), permettent aux industries de réduire leur consommation d'énergie et leurs coûts de maintenance tout en améliorant leurs performances opérationnelles. L'augmentation des investissements dans l'industrie 4.0, l'automatisation industrielle et l'optimisation des processus encourage également le remplacement des systèmes de moteurs traditionnels. Par conséquent, la croissance du marché est de plus en plus soutenue par des réglementations strictes en matière d'efficacité énergétique, la hausse des coûts de l'électricité industrielle et la modernisation des sites de production dans les secteurs de l'automobile, de l'agroalimentaire, de l'électronique, des mines et du textile.
Pour l'avenir, on prévoit une augmentation des investissements des fabricants dans leurs sites de production situés en Asie du Sud-Est, en Inde, en Europe de l'Est et dans certaines régions du Moyen-Orient, afin de répondre à la demande locale et de diversifier leurs chaînes d'approvisionnement. Les incitations gouvernementales et les investissements dans des installations industrielles écoénergétiques favoriseront l'adoption des moteurs haut de gamme au cours de la période de prévision.
Portée du rapport sur le marché des moteurs basse tension
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 30,31 milliards de dollars américains |
| Taille du marché d'ici 2034 | 62,02 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,28% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des moteurs basse tension
La demande industrielle en équipements rotatifs écoénergétiques continue de se renforcer, les fabricants recherchant à la fois des coûts d'exploitation réduits, une fiabilité accrue des processus et la conformité à des normes d'efficacité toujours plus strictes. Le marché des moteurs basse tension bénéficie de leur déploiement croissant dans les lignes de production automatisées, les systèmes de chauffage, ventilation et climatisation (CVC), les stations d'épuration, les exploitations minières et les usines agroalimentaires. La hausse des coûts et les projets de décarbonation inciteront les entreprises à remplacer leurs moteurs IE1 et IE2 par de nouveaux moteurs à haut rendement, associés à des variateurs de fréquence, afin de réaliser des économies d'énergie tout au long du cycle de vie du produit.
L'industrie se compose de fournisseurs de matières premières, de composants, de moteurs, d'entreprises d'intégration de systèmes, de distributeurs et d'utilisateurs finaux industriels. Les progrès dans ce domaine incluent des avancées dans la technologie de l'acier électrique, le bobinage de fil de cuivre, les aimants permanents et la surveillance numérique des moteurs. Par ailleurs, des changements sont en cours dans la logistique, notamment l'expansion de la production régionale, l'optimisation des stocks et l'approvisionnement local.
La concurrence reste intense, les fabricants mondiaux élargissant leurs gammes de produits axées sur le diagnostic numérique, les moteurs à haut rendement et les solutions d'entraînement intégrées. L'analyse du marché des moteurs basse tension indique qu'ABB Ltd., Siemens AG, Nidec Corporation, Regal Rexnord Corporation, TECO-Westinghouse Motor Company, GE Vernova Inc., Leroy-Somer, ATB Group, Ruselprom et Anhui Wannan Electric Machine Co., Ltd. continuent de consolider leurs positions grâce à l'innovation produit, aux investissements dans la production régionale et aux partenariats stratégiques ciblant l'automatisation industrielle et les applications de fabrication durable.
Les investissements se concentrent de plus en plus sur les technologies de fabrication intelligente, les installations d'essais avancées et les capacités de production localisées afin de répondre à l'évolution des besoins des clients. Les fabricants privilégient la recherche et le développement pour les plateformes de moteurs IE4 et à haut rendement, les solutions de maintenance prédictive et les équipements connectés qui soutiennent les écosystèmes de l'Internet industriel des objets (IIoT). L'expansion stratégique dans les économies industrielles émergentes, associée à des services après-vente et un accompagnement tout au long du cycle de vie renforcés, devrait consolider la différenciation concurrentielle et créer de la valeur à long terme sur le marché mondial des moteurs basse tension.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des moteurs basse tension : Perspectives stratégiques
Perspectives régionales
Marché des moteurs basse tension en Amérique du Nord
L'Amérique du Nord représentait 26 à 30 % du marché mondial des moteurs basse tension en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,5 % à 7,5 % entre 2026 et 2034. Cette croissance s'explique par la modernisation des industries, l'installation de nouveaux systèmes de motorisation et les normes d'efficacité énergétique en vigueur dans les secteurs de la fabrication, des services publics et du commerce. Le recours accru aux systèmes d'automatisation et à la gestion numérique des actifs contribue également à la demande croissante de moteurs basse tension à haut rendement dans les industries à processus continus.
La région bénéficie également d'investissements continus dans les stations d'épuration des eaux usées, les usines de transformation des produits alimentaires et des boissons, les infrastructures pétrolières et gazières et les sites de production. L'adoption croissante de variateurs de fréquence avec moteurs IE3 et IE4 permet aux utilisateurs de réaliser des économies d'électricité tout en améliorant la fiabilité des processus. Les politiques gouvernementales favorisant l'électrification industrielle et la décarbonation devraient stimuler la demande de remplacement.
Marché américain des moteurs basse tension
Les États-Unis représentaient 78 à 82 % du marché nord-américain en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 6,7 % à 7,7 % jusqu'en 2034. La vigueur du secteur manufacturier national, l'automatisation industrielle poussée et les investissements continus dans les semi-conducteurs, l'automobile et la logistique soutiennent la demande de moteurs basse tension de pointe. Les principaux fabricants mondiaux maintiennent des activités d'ingénierie, de production et de service après-vente sur l'ensemble du territoire américain, garantissant ainsi une innovation produit continue et un support après-vente performant.
La demande d'applications continue de croître dans les systèmes de chauffage, ventilation et climatisation (CVC), les infrastructures hydrauliques, l'automatisation des entrepôts, les équipements miniers et les installations de transformation alimentaire. Les opérateurs industriels privilégient de plus en plus les moteurs connectés capables de maintenance prédictive et de surveillance à distance des performances, contribuant ainsi à réduire les temps d'arrêt et à améliorer l'efficacité énergétique. Le respect des réglementations du Département de l'Énergie des États-Unis en matière d'efficacité énergétique accélère le remplacement des installations de moteurs traditionnelles par des alternatives à haut rendement dans tous les secteurs industriels.
Marché européen des moteurs basse tension
L'Europe détenait entre 24 et 28 % du marché mondial en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,0 % à 8,0 % au cours de la période de prévision. L'Allemagne demeure le leader régional grâce à son secteur manufacturier de pointe, à son industrie de l'automatisation performante et à ses investissements soutenus dans les équipements industriels à haut rendement énergétique. Les industries allemandes des machines, de l'automobile et des procédés continuent d'adopter des moteurs à haut rendement afin de répondre aux objectifs de développement durable tout en améliorant leur productivité opérationnelle.
Le Royaume-Uni observe un déploiement croissant de systèmes de motorisation performants dans les secteurs pharmaceutique, agroalimentaire et des infrastructures commerciales, les entreprises s'efforçant d'atteindre leurs objectifs de réduction des émissions de carbone. La France, l'Italie et l'Espagne poursuivent leurs investissements dans la modernisation industrielle, l'intégration des énergies renouvelables, le traitement de l'eau et les procédés de fabrication avancés. Collectivement, ces marchés bénéficient de la réglementation européenne en matière d'efficacité énergétique et de l'adoption croissante des technologies d'usine intelligente, ce qui renforce la demande régionale à long terme de systèmes de motorisation haute performance.
Marché des moteurs basse tension de la région Asie-Pacifique
La région Asie-Pacifique représentait 39 à 43 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée de 9,5 % à 10,5 % jusqu'en 2034. La Chine reste le principal contributeur, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie continuent de renforcer la demande régionale grâce à l'expansion de la production manufacturière et aux investissements dans l'automatisation industrielle.
Les initiatives gouvernementales en faveur de l'électrification industrielle, de la production nationale et des économies d'énergie continuent d'accélérer l'adoption des moteurs haut de gamme dans toute la région. Le développement rapide des infrastructures, l'expansion de la production électronique et l'automatisation croissante des secteurs automobile et textile positionnent l'Asie-Pacifique comme le marché régional à la croissance la plus rapide.
Marché des moteurs basse tension au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 7,8 % à 8,8 % entre 2026 et 2034. L'Arabie saoudite stimule la demande régionale grâce à la diversification industrielle et à d'importants projets d'infrastructure, tandis que les Émirats arabes unis poursuivent leurs investissements dans les industries manufacturières de pointe et les services publics. L'Afrique du Sud demeure un marché important, soutenu par les secteurs minier, métallurgique et de la transformation industrielle.
Le développement des usines de dessalement, des infrastructures énergétiques, la modernisation des installations pétrolières et gazières et l'augmentation des capacités de production créent des opportunités durables pour les moteurs basse tension à haut rendement. La poursuite des investissements dans le reste du Moyen-Orient et en Afrique devrait soutenir la demande d'équipements industriels fiables, capables de fonctionner dans des conditions environnementales et d'exploitation difficiles.
Analyse de segmentation
Type de produit
Le segment des types de produits devrait enregistrer un TCAC de 8,5 % à 9,5 % entre 2026 et 2034, soutenu par le renforcement des réglementations mondiales en matière d'efficacité énergétique et l'augmentation des investissements industriels dans les technologies de moteurs avancées. Le remplacement croissant des moteurs conventionnels par des alternatives à haut rendement, associé aux capacités de surveillance numérique et à la compatibilité avec les variateurs de fréquence, continue de favoriser leur adoption dans diverses applications industrielles. Le marché des moteurs basse tension poursuit son expansion, les fabricants proposant des plateformes de moteurs à rendement supérieur afin de répondre aux objectifs de développement durable, de réduire les coûts d'exploitation sur l'ensemble du cycle de vie et d'améliorer la fiabilité des équipements en milieu industriel.
- Les moteurs IE1 continuent de répondre aux besoins des applications industrielles sensibles aux coûts, où les dépenses d'investissement demeurent le principal critère d'achat. La demande diminue progressivement, les industries se tournant vers des solutions plus performantes afin de se conformer à l'évolution des réglementations et de réduire leur consommation d'électricité à long terme.
- Les moteurs IE2 bénéficient d'une importante base installée dans les secteurs de la production industrielle, du bâtiment commercial et des services publics. Ils offrent un bon compromis entre coût d'acquisition et efficacité opérationnelle, notamment dans les régions où les réglementations en matière d'efficacité énergétique sont progressivement mises en œuvre.
- IE3 : Les moteurs IE3 représentent la catégorie de moteurs à haut rendement la plus répandue dans les installations industrielles modernes. Leur forte adoption s’explique par leur conformité aux réglementations, les économies d’énergie qu’ils permettent, leur compatibilité avec les systèmes d’automatisation et leur rentabilité avantageuse sur l’ensemble de leur cycle de vie, notamment pour les opérations industrielles en continu.
- Les moteurs IE4 connaissent une adoption rapide, les fabricants privilégiant le développement durable, l'efficacité opérationnelle et la réduction des émissions de carbone. Leurs performances énergétiques supérieures et leurs besoins de maintenance réduits les rendent de plus en plus attractifs pour les applications industrielles à forte utilisation et les environnements de production intelligents.
Secteur d'activité vertical
Le segment vertical de l'industrie devrait connaître une croissance annuelle composée (TCAC) de 8,0 % à 9,0 % au cours de la période de prévision. L'automatisation industrielle croissante, l'électrification des processus de fabrication et l'augmentation des investissements dans les installations de production écoénergétiques continuent de stimuler la demande dans de nombreux secteurs d'utilisation finale. L'importance accrue accordée à la productivité opérationnelle, à la maintenance prédictive et au respect des normes environnementales favorise l'adoption durable de solutions de moteurs basse tension haut de gamme dans les secteurs industriels établis et émergents.
- Automobile : L’industrie automobile demeure le principal consommateur de moteurs basse tension, du fait de leur utilisation intensive dans l’assemblage robotisé, les systèmes de convoyage, les ateliers de peinture et les lignes de production automatisées. Les investissements continus dans la fabrication de véhicules électriques renforcent encore la demande à long terme.
- Exploitation minière : Les opérations minières nécessitent des systèmes de motorisation robustes et économes en énergie pour les concasseurs, les convoyeurs, les pompes et les équipements de ventilation. L’augmentation des investissements dans l’extraction minière et l’automatisation numérique des mines continue de renforcer la demande en solutions de motorisation industrielles fiables.
- Électronique : L’industrie électronique recourt de plus en plus aux systèmes de moteurs de précision pour la fabrication de semi-conducteurs, l’automatisation de l’assemblage, les équipements de salles blanches et la manutention. L’augmentation des investissements dans les capacités de production de semi-conducteurs soutient une demande soutenue en technologies de moteurs performantes.
- Textile : Les fabricants de textile modernisent leurs opérations de filature, de tissage, de teinture et de finition grâce à des équipements automatisés alimentés par des moteurs à haut rendement énergétique. L’amélioration de l’efficacité de la production et la réduction des coûts d’exploitation demeurent des critères d’achat primordiaux pour l’ensemble du secteur.
- Agroalimentaire : Les entreprises agroalimentaires adoptent de plus en plus des moteurs à haut rendement pour optimiser l’hygiène des procédés de transformation, de réfrigération, de conditionnement, de pompage et de manutention. L’augmentation des investissements dans la production automatisée et le renforcement des normes de sécurité alimentaire continuent de stimuler la demande du marché.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Haut |
Fabrication de véhicules électriques |
Mature |
|
Exploitation minière |
Moyen |
Automatisation minière |
Mise à l'échelle |
|
Électronique |
Haut |
Expansion des semi-conducteurs |
Mise à l'échelle |
|
Textile |
Moyen |
Moulins intelligents |
Mise à l'échelle |
|
Nourriture et boissons |
Haut |
Traitement hygiénique |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des moteurs basse tension
Électrification industrielle croissante et réglementations en matière d'efficacité énergétique
L'électrification industrielle s'accélère dans les secteurs de la production, des services publics, des mines et des infrastructures commerciales, les entreprises cherchant à améliorer leur efficacité opérationnelle et à réduire leurs émissions de gaz à effet de serre. Les gouvernements et les autorités réglementaires renforcent les normes minimales de performance énergétique, encourageant le remplacement des moteurs IE1 et IE2 vieillissants par des alternatives IE3 et IE4 à haut rendement. Les moteurs électriques représentant une part importante de la consommation d'électricité industrielle, la modernisation des parcs de moteurs installés permet de réduire sensiblement les coûts d'exploitation et les émissions de carbone. Ces facteurs réglementaires et économiques incitent à investir dans des systèmes de moteurs à haut rendement, intégrés à des variateurs de fréquence et à des technologies de surveillance numérique. Par conséquent, les fabricants d'équipements développent leurs gammes de produits avancés tandis que les opérateurs industriels privilégient la réduction des coûts sur l'ensemble du cycle de vie, ce qui soutient la demande sur le marché mondial des moteurs basse tension.
Expansion rapide de l'automatisation industrielle et de la fabrication intelligente
La transition vers l'Industrie 4.0 engendre une demande sans précédent en systèmes de moteurs intelligents capables d'assister les équipes de production automatisées. Les constructeurs automobiles, les entreprises d'électronique, les industries agroalimentaires et les sociétés de logistique déploient des robots, des systèmes de manutention automatisés et des machines de production nécessitant des moteurs basse tension robustes. L'utilisation des plateformes de l'Internet industriel des objets (IIoT) permet une maintenance prédictive, une surveillance des performances en temps réel et une consommation d'énergie optimale, réduisant ainsi les temps d'arrêt et améliorant l'efficacité des équipements. En réponse, les fabricants produisent des moteurs plus connectés et plus intelligents, capables d'interagir avec des systèmes de contrôle numérique. Ces évolutions devraient stimuler la croissance du marché à l'avenir, grâce à la poursuite des investissements dans la modernisation des usines, soutenus par les programmes de production publics et privés.
Développement des infrastructures et expansion des capacités de production
Les investissements massifs dans les infrastructures industrielles, les systèmes de traitement des eaux potables et usées, les centrales d'énergies renouvelables, les installations minières et les bâtiments commerciaux maintiendront une forte demande en moteurs basse tension. Les pays en développement renforceront leurs capacités de production grâce à des corridors industriels, des zones économiques spéciales et des programmes d'incitation à l'investissement encourageant l'achat d'équipements. Parallèlement, les pays développés rapatrieront leurs industries manufacturières stratégiques et moderniseront leurs capacités de production existantes. Il en résultera une demande accrue en pompes, compresseurs, convoyeurs, ventilateurs et équipements de traitement motorisés et économes en énergie. De toute évidence, la croissance des capacités industrielles à travers le monde offrira des opportunités aux fournisseurs de moteurs.
Tendances futures du marché des moteurs basse tension
Accélération de l'adoption des moteurs à haut rendement
L'engagement croissant en faveur du développement durable et le durcissement des réglementations en matière d'efficacité énergétique devraient accélérer la transition des technologies de moteurs conventionnelles vers des solutions IE4 et à haut rendement dans tous les secteurs industriels. Les tendances du marché des moteurs basse tension indiquent que les utilisateurs finaux évaluent de plus en plus le coût total du cycle de vie plutôt que le prix d'achat initial, ce qui encourage les investissements dans des moteurs haut de gamme offrant une consommation d'énergie réduite, des besoins de maintenance moindres et une durée de vie opérationnelle prolongée. L'intégration de variateurs de fréquence et de systèmes de contrôle intelligents permettra d'améliorer l'efficacité du système tout en contribuant à la réalisation des objectifs de réduction des émissions de carbone. Les matériaux avancés, les configurations électromagnétiques optimales et la surveillance numérique seront donc les principaux axes de développement des fabricants pour renforcer la compétitivité de leurs produits et répondre aux besoins de gestion de l'énergie industrielle.
Intégration croissante des plateformes intelligentes de surveillance des moteurs
L'adoption de la transformation numérique est appelée à révolutionner les systèmes de gestion des moteurs dans l'industrie, grâce à la généralisation des solutions de surveillance connectées. Les capteurs, le cloud computing et l'analyse par intelligence artificielle permettent de surveiller les vibrations, la température, la consommation d'énergie et le fonctionnement, favorisant ainsi l'adoption d'un modèle de maintenance prédictive en remplacement des programmes de maintenance traditionnels. Cette approche contribuera à minimiser les pannes et à garantir une efficacité de production optimale, tout en réduisant les coûts. Avec le développement des usines intelligentes, les entreprises industrielles devraient commercialiser des moteurs basse tension de plus en plus connectés, s'intégrant facilement aux environnements IIoT, aux systèmes de gestion des actifs d'entreprise et aux solutions d'automatisation.
Opportunités du marché des moteurs basse tension
Expansion du déploiement des moteurs à haut rendement dans les économies manufacturières émergentes
L'industrialisation rapide en Inde, en Asie du Sud-Est, en Amérique latine, au Moyen-Orient et dans certaines économies africaines crée d'importantes opportunités pour les fabricants de moteurs basse tension haut de gamme. Les programmes d'investissement industriel, les incitations à la production et le développement des infrastructures stimulent la demande d'équipements économes en énergie dans les secteurs de l'automobile, de l'électronique, des mines, de l'agroalimentaire et du textile. Les prévisions du marché des moteurs basse tension indiquent que les fournisseurs qui mettent en place une production locale, un support technique et des réseaux de service après-vente seront mieux placés pour capter la demande à long terme. Des partenariats stratégiques avec des intégrateurs de systèmes, des fabricants d'équipement d'origine et des fournisseurs de solutions d'automatisation industrielle peuvent renforcer la pénétration du marché tout en réduisant les risques liés à la chaîne d'approvisionnement. Les entreprises qui investissent dans la personnalisation des produits et le support technique adaptés aux spécificités régionales devraient bénéficier d'un avantage concurrentiel plus marqué et d'une croissance durable de leur chiffre d'affaires.
Potentiel de croissance grâce aux solutions de gestion du cycle de vie et des services numériques
Aujourd'hui, les clients industriels exigent des solutions intégrées couvrant l'ensemble du cycle de vie des moteurs, et non plus de simples solutions individuelles. Cette tendance ouvre de nouvelles perspectives de revenus pour les fournisseurs et les partenaires technologiques. Les systèmes de maintenance prédictive, de surveillance à distance, de diagnostic numérique et d'optimisation des performances sont autant d'éléments clés qui caractérisent les processus d'approvisionnement actuels. Les entreprises qui proposent des moteurs performants, associés à une gestion des actifs via des logiciels, à l'évaluation de la consommation énergétique et à des contrats de maintenance, pourront fidéliser leur clientèle et générer des revenus grâce à ces services. L'adoption de l'Internet industriel des objets (IIoT) dans les secteurs de la production, de l'énergie, des mines et des infrastructures permettra aux fournisseurs d'évoluer vers des modèles commerciaux axés sur les services.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -