
Mercado de ensamblaje y prueba subcontratados de semiconductores (OSAT): tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos del ensamblaje y prueba de semiconductores subcontratados (OSAT) (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por servicios (ensamblaje, pruebas); empaquetado (Ball Grid Array, Chip Scale Package, Multi-Package, Stacked Die, Quad y Dual); sector industrial (automotriz, telecomunicaciones, informática y redes, electrónica de consumo) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00019015
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


Tamaño del mercado en 2025
65.820 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
93.850 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,54 %
Índice de crecimiento
Mercado potencial
744.500 millones de dólares estadounidenses
(2026-2034)
El mercado de ensamblaje y prueba de semiconductores subcontratado alcanzó un valor de 65.820 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 93.850 millones de dólares estadounidenses en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 4,54 % durante el período 2026-2034 . Este mercado desempeña un papel fundamental en la cadena de valor global de los semiconductores al proporcionar servicios avanzados de empaquetado y prueba que permiten a los fabricantes de chips mejorar la eficiencia de la producción, reducir los gastos de capital y acelerar la comercialización de productos en múltiples sectores de uso final.
En toda Norteamérica, la creciente inversión en la fabricación avanzada de semiconductores, las estrategias de cadena de suministro resilientes y las capacidades de empaquetado nacionales están fortaleciendo las perspectivas a largo plazo de la industria. El mercado de ensamblaje y prueba de semiconductores subcontratado continúa beneficiándose de las iniciativas gubernamentales en el sector, la creciente demanda de integración heterogénea y la mayor adopción de aceleradores de IA, electrónica automotriz y aplicaciones de computación de alto rendimiento. Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,2 % y el 4,8 % hasta 2034.
Evaluación y perspectivas del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT)
- América del Norte: Representó una participación estimada del 20-24% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,8% durante el período 2026-2034 . El aumento de las iniciativas de localización de semiconductores, las inversiones en empaquetado avanzado y la demanda de aplicaciones para la industria automotriz y los centros de datos siguen impulsando la expansión del mercado.
- EE. UU.: Representó aproximadamente entre el 78 % y el 82 % del mercado norteamericano en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,3 % al 4,9 % durante el período 2026-2034 , gracias a los incentivos para la fabricación de semiconductores y a la fuerte actividad de diseño de chips sin fábrica propia.
- Europa: Se estima que representó entre el 17 % y el 20 % del mercado en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % durante el período 2026-2034 . Alemania, Francia, el Reino Unido, Italia y los Países Bajos siguen siendo importantes contribuyentes debido a la demanda de semiconductores para la industria automotriz y la producción de electrónica industrial.
- Asia Pacífico: Capturó aproximadamente entre el 50 % y el 55 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,5 % durante el período 2026-2034 . China, Taiwán, Corea del Sur, Japón e India siguen atrayendo inversiones en la fabricación de semiconductores, la innovación en el empaquetado y la producción de productos electrónicos.
- Segmento más grande: Los servicios de ensamblaje representaron una cuota de mercado estimada del 58-62% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,7% durante el período 2026-2034 , impulsados por el aumento de la subcontratación por parte de las empresas de semiconductores sin fábrica propia.
- Segmento de alto crecimiento: El sector automotriz representó aproximadamente entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,6 % durante el período 2026-2034 , impulsado por la electrificación de los vehículos, los sistemas avanzados de asistencia al conductor y la adopción de semiconductores de potencia.
- Empresas clave analizadas en detalle: ASE Technology Holding Co., Ltd.; UTAC Holdings Ltd.; Siliconware Precision Industries Co., Ltd. (SPIL); Amkor Technology, Inc.; TongFu Microelectronics Co., Ltd.; Jiangsu Changjiang Electronics Technology Co., Ltd. (JCET); ChipMOS Technologies Inc.; Tianshui Huatian Technology Co., Ltd.; Powertech Technology Inc.; Chipbond Technology Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución del mercado de ensamblaje y prueba de semiconductores externalizados refleja la continua transformación de las prioridades de fabricación de semiconductores, donde el empaquetado avanzado se ha vuelto tan estratégico como la fabricación de obleas. Los avances en procesadores de inteligencia artificial, computación de alto rendimiento, electrónica automotriz y comunicaciones 5G han generado una mayor demanda de procesos de ensamblaje avanzados, como el empaquetado a escala de chip, el sistema en paquete y el ensamblaje de chips apilados. Existe una tendencia creciente entre las empresas de semiconductores a colaborar con empresas OSAT para mantener bajos los costos de producción y reducir el tiempo de comercialización. Las capacidades mejoradas en automatización de pruebas, inspección e integración heterogénea han incrementado la importancia de los socios OSAT.
En cuanto a los desarrollos futuros, se invertirá en clústeres emergentes de semiconductores impulsados por políticas gubernamentales, la diversificación de las cadenas de suministro y medidas de apoyo a la manufactura nacional. Países de Asia, Norteamérica y Europa impulsan continuamente iniciativas de desarrollo de semiconductores, promoviendo el crecimiento de capacidades avanzadas de empaquetado y colaboraciones en investigación. El aumento de la demanda de vehículos eléctricos, inteligencia artificial de vanguardia, automatización industrial e infraestructura de telecomunicaciones avanzada impulsará la necesidad de externalización en los próximos años.
Alcance del informe de mercado sobre el ensamblaje y las pruebas de semiconductores subcontratados (OSAT)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 65.820 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 93.850 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,54% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT, por sus siglas en inglés)
El crecimiento del mercado de ensamblaje y prueba de semiconductores subcontratados se ve impulsado cada vez más por la creciente demanda de semiconductores en los sectores de informática, automoción, automatización industrial, telecomunicaciones y electrónica de consumo. La innovación en la arquitectura de chips avanza rápidamente, lo que se traduce en un mayor uso de la tecnología de encapsulado, que mejora la eficiencia energética, el comportamiento térmico y la miniaturización. A medida que aumenta la complejidad del diseño de semiconductores, se hace necesario subcontratar el ensamblaje y las pruebas de los fabricantes de dispositivos integrados y las empresas sin fábrica propia para mantener la flexibilidad sin comprometer la intensidad de la inversión de capital.
La optimización de la cadena de suministro es otro factor clave del mercado. Las empresas OSAT están adoptando tecnología avanzada de empaquetado, automatización y sistemas de calidad para hacer frente a la creciente complejidad del proceso de producción. La colaboración entre fundiciones, fabricantes de dispositivos integrados, proveedores de EMS y fabricantes de equipos ha sido fundamental para optimizar la cadena de valor de los semiconductores.
El análisis del mercado de ensamblaje y prueba de semiconductores subcontratados indica que la competencia se centra cada vez más en la capacidad tecnológica, en lugar de en la escala de fabricación. Los principales actores, entre los que se incluyen ASE Technology Holding Co., Ltd., Amkor Technology, Inc., Siliconware Precision Industries Co., Ltd., Jiangsu Changjiang Electronics Technology Co., Ltd., TongFu Microelectronics Co., Ltd., Powertech Technology Inc., UTAC Holdings Ltd., ChipMOS Technologies Inc., Chipbond Technology Corporation y Tianshui Huatian Technology Co., Ltd., seguirán innovando en plataformas de empaquetado avanzadas, automatización y pruebas para reforzar su posición competitiva.
La tendencia se centrará en el empaquetado fan-out, el empaquetado a nivel de oblea, los sistemas de inspección basados en inteligencia artificial y las interconexiones de alta densidad. La colaboración entre los principales actores y las empresas de fundición, los productores de semiconductores para la industria automotriz y los fabricantes de chips para computación en la nube seguirá influyendo en la dinámica del panorama competitivo. El aumento de la capacidad en Asia, junto con las iniciativas de la industria de semiconductores respaldadas por los gobiernos de Norteamérica y Europa, contribuirá a mejorar la fiabilidad de la cadena de suministro y el desarrollo sostenible de la industria.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
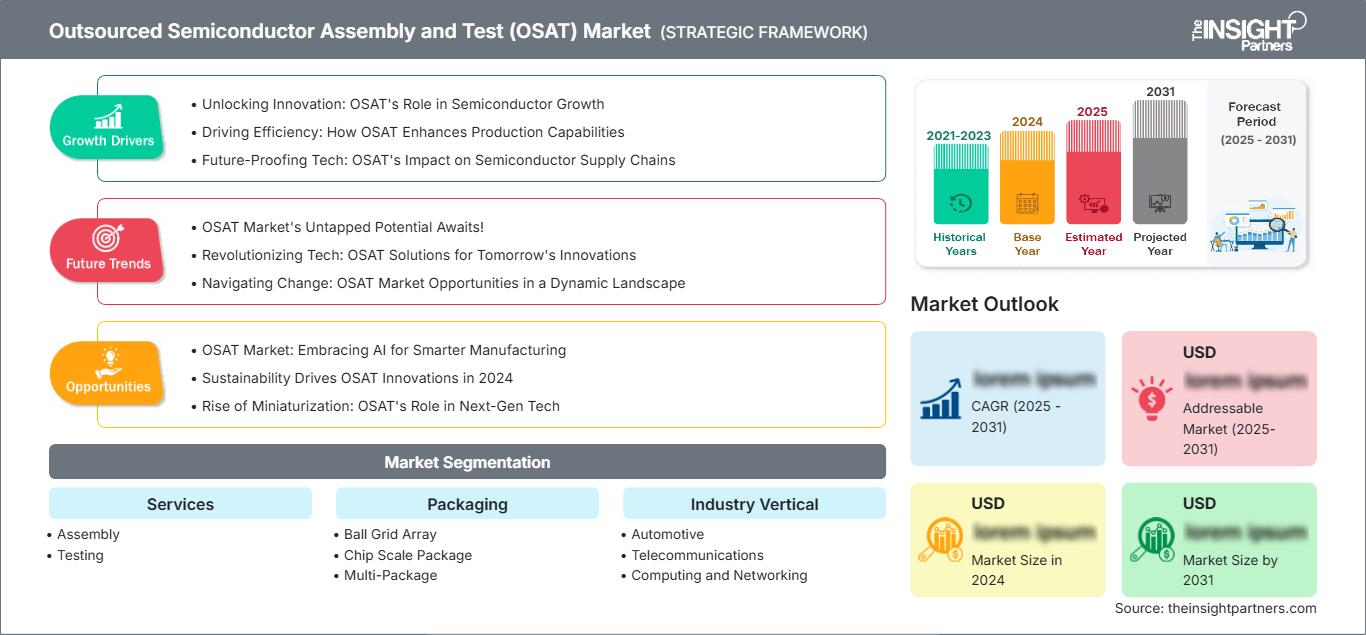
Mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT): Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de ensamblaje y pruebas de semiconductores subcontratados
América del Norte representó aproximadamente entre el 20 % y el 24 % de la cuota de mercado de ensamblaje y prueba de semiconductores subcontratados en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,2 % y el 4,8 % hasta 2034. Los esfuerzos gubernamentales para desarrollar la industria de fabricación de semiconductores, la creciente inversión en capacidad de empaquetado avanzado y la creciente demanda de semiconductores en aplicaciones como la IA, la industria aeroespacial y la defensa han impulsado el crecimiento de la industria local. La colaboración entre desarrolladores de chips, fabricantes de equipos y centros de investigación ha contribuido a la competitividad de la tecnología.
La región también disfruta de una mayor inversión en electrónica automotriz, sistemas en la nube y computación de alto rendimiento. El empaquetado avanzado de semiconductores se convierte en una prioridad crucial para la fabricación local con el fin de mitigar los riesgos de la cadena de suministro. El uso generalizado de chiplets, la integración heterogénea y la memoria de alto ancho de banda generarán nuevas oportunidades para los OSAT especializados, además de aumentar la importancia de Norteamérica en la cadena de valor mundial de los semiconductores.
Mercado estadounidense de ensamblaje y prueba de semiconductores subcontratados
En 2025 , Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 4,3 % y el 4,9 % hasta 2034. Un liderazgo sólido en el diseño de semiconductores, importantes inversiones en investigación y desarrollo, y una mayor capacidad de empaquetado a nivel nacional garantizarán el crecimiento del mercado. El creciente uso de aceleradores de IA, procesadores para centros de datos y semiconductores avanzados para el sector automotriz impulsará la demanda de servicios de externalización.
Muchas de las principales empresas de semiconductores han establecido alianzas tecnológicas en Estados Unidos, lo que garantiza la necesidad de operaciones de ensamblaje y prueba de alta calidad. La electrónica de defensa, la computación en la nube y los equipos de redes siguen dando soporte a tecnologías de empaquetado sofisticadas. Se prevé que los incentivos a la fabricación por parte de organismos federales e inversores privados garanticen la resiliencia de la cadena de suministro y una mayor localización de las operaciones de empaquetado.
Mercado europeo de ensamblaje y prueba de semiconductores subcontratados
Europa representó aproximadamente entre el 17 % y el 20 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,8 % y el 4,4 % hasta 2034. Alemania sigue siendo líder gracias a su sólido sector de semiconductores para la industria automotriz, su dominio de la automatización industrial y la creciente inversión en tecnologías de fabricación de semiconductores. El aumento del uso de vehículos eléctricos y las tecnologías de la Industria 4.0 también contribuyen a satisfacer la demanda de encapsulados avanzados.
El Reino Unido mantiene sus esfuerzos de innovación en semiconductores mediante programas intensivos de investigación en semiconductores compuestos, diseño de chips y electrónica avanzada. Francia, Italia y España, en conjunto, impulsan esta innovación en electrónica aeroespacial, fabricación industrial, infraestructura de telecomunicaciones y aplicaciones automotrices. Se espera que el desarrollo de iniciativas regionales para garantizar la solidez de la cadena de suministro y la capacidad de fabricación de semiconductores fortalezca la posición de Europa en tecnologías avanzadas de empaquetado y pruebas.
Mercado de ensamblaje y prueba de semiconductores subcontratado en la región Asia-Pacífico
La región de Asia-Pacífico representó aproximadamente entre el 50 % y el 55 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,9 % y el 5,5 % durante el período de pronóstico. China, Taiwán, Corea del Sur, Japón e India siguen atrayendo inversiones en la fabricación de semiconductores, gracias a sus extensos ecosistemas de producción electrónica y cadenas de suministro consolidadas.
Los incentivos gubernamentales, la expansión de la capacidad de fabricación y la creciente adopción de tecnologías avanzadas de empaquetado de semiconductores siguen fortaleciendo la competitividad regional. China continúa siendo el mayor mercado regional, mientras que Taiwán y Corea del Sur mantienen su liderazgo en innovación de empaquetado avanzado. India y Australia están incrementando gradualmente sus inversiones en semiconductores mediante incentivos a la fabricación, colaboración en investigación e iniciativas de producción electrónica.
Mercado de ensamblaje y prueba de semiconductores subcontratado en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África experimente una tasa de crecimiento anual compuesta (TCAC) de entre el 3,6 % y el 4,2 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos siguen invirtiendo en infraestructura digital, fabricación avanzada y estrategias de diversificación tecnológica que incrementan gradualmente la demanda de semiconductores en todos los sectores industriales.
Sudáfrica sigue siendo un mercado importante para la fabricación de productos electrónicos y la tecnología industrial en la región, mientras que el resto de Oriente Medio y África continúa beneficiándose de la modernización de infraestructuras y las inversiones en automatización industrial. Se prevé que la expansión de los proyectos de energías renovables, las iniciativas de ciudades inteligentes y el desarrollo de las telecomunicaciones impulsen la demanda gradual de servicios de ensamblaje y prueba de semiconductores.
Análisis de segmentación
Servicios
Se prevé que el segmento de servicios del mercado de ensamblaje y prueba de semiconductores subcontratados crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 % durante el período 2026-2034 . La creciente complejidad de los semiconductores, los ciclos de vida de los productos más cortos y los elevados requisitos de capital para la fabricación de la parte posterior están impulsando a las empresas de chips a subcontratar procesos especializados de ensamblaje y prueba. El alcance del mercado de ensamblaje y prueba de semiconductores subcontratados dentro del sector de servicios continúa ampliándose a medida que los procesadores avanzados requieren capacidades cada vez más sofisticadas de gestión térmica, interconexión, validación de confiabilidad y pruebas automatizadas.
- Ensamblaje: Los servicios de ensamblaje mantienen una posición estratégicamente importante, ya que los fabricantes de semiconductores requieren procesos sofisticados de fijación de chips, unión de cables, integración flip-chip, encapsulación e interconexión, capaces de soportar arquitecturas de dispositivos cada vez más complejas.
- Pruebas: Los servicios de pruebas están adquiriendo una importancia estratégica, ya que las aplicaciones automotrices, de telecomunicaciones e informáticas requieren una mayor garantía de confiabilidad, identificación automatizada de defectos, validación funcional y verificación del rendimiento antes de que los dispositivos semiconductores entren en entornos de producción posteriores.
Embalaje
Se prevé que el segmento de empaquetado registre una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,1 % durante el período 2026-2034 . La demanda se orienta hacia tamaños más compactos, mayor densidad de interconexión, mejor rendimiento eléctrico y mayor eficiencia térmica a medida que los dispositivos semiconductores se vuelven más sofisticados. El empaquetado avanzado también permite a los fabricantes combinar múltiples chips, procesadores, componentes de memoria y funciones especializadas en arquitecturas compactas, lo que hace que la capacidad de empaquetado sea cada vez más importante para la inteligencia artificial, la electrónica automotriz, los teléfonos inteligentes y los sistemas informáticos de alto rendimiento.
- Matriz de rejilla de bolas: El encapsulado de matriz de rejilla de bolas mantiene una demanda significativa para procesadores, controladores, dispositivos de red y aplicaciones de memoria, ya que su arquitectura de conexión densa permite un rendimiento eléctrico eficiente, una gestión térmica eficaz y una integración compacta de semiconductores.
- Paquetes a escala de chip: Los paquetes a escala de chip son compatibles con teléfonos inteligentes, dispositivos portátiles, electrónica portátil y dispositivos industriales compactos, donde los fabricantes priorizan la reducción del tamaño del paquete, el menor peso, las rutas eléctricas más cortas y la integración eficiente en diseños con espacio limitado.
- Encapsulado múltiple: Las configuraciones de encapsulado múltiple son estratégicamente importantes para los fabricantes de semiconductores, ya que combinan funciones complementarias de lógica, memoria, conectividad y procesamiento, lo que permite la funcionalidad a nivel de sistema al tiempo que reduce el espacio en la placa y simplifica las arquitecturas de los productos electrónicos posteriores.
- Encapsulado de chips apilados: El encapsulado de chips apilados es cada vez más relevante para la computación con uso intensivo de memoria, los aceleradores de inteligencia artificial, la electrónica móvil y las aplicaciones de alto rendimiento que requieren una mayor densidad funcional, un ancho de banda mejorado y arquitecturas de semiconductores integradas verticalmente.
- Encapsulados cuádruples y duales: Las tecnologías de encapsulado cuádruple y dual siguen siendo importantes en aplicaciones industriales, automotrices, de telecomunicaciones y de consumo ya establecidas, donde los procesos de ensamblaje estandarizados, la escalabilidad de la fabricación, la confiabilidad y la compatibilidad con diseños de sistemas electrónicos maduros siguen siendo prioridades.
Sector vertical de la industria
Se prevé que el segmento de Industria Vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,2 % durante el período 2026-2034 , lo que refleja la diversificación del consumo de semiconductores en las industrias digitales y conectadas. La electrificación del sector automotriz, la infraestructura de IA, la modernización de las comunicaciones y los dispositivos de consumo cada vez más sofisticados están reforzando la demanda de servicios de empaquetado y pruebas externalizados. Los proveedores capaces de satisfacer los requisitos específicos de la industria en cuanto a cualificación, fiabilidad, rendimiento térmico y volumen de producción están en una posición privilegiada para captar la demanda tanto en aplicaciones consolidadas como en plataformas emergentes con un alto consumo de semiconductores.
- Automoción: Las aplicaciones para el sector automovilístico están adquiriendo una importancia estratégica a medida que los sistemas de propulsión eléctrica, la gestión de baterías, el infoentretenimiento, la conectividad, los sistemas avanzados de asistencia al conductor (ADAS), la detección y la informática del vehículo aumentan el contenido de semiconductores, al tiempo que imponen exigentes requisitos de fiabilidad y rendimiento en función de la temperatura.
- Telecomunicaciones: La demanda de telecomunicaciones se ve respaldada por la infraestructura 5G, las redes ópticas, la computación perimetral, los equipos de radio y la modernización de la red, lo que genera requisitos para los paquetes de semiconductores capaces de manejar altas frecuencias, ancho de banda y condiciones de funcionamiento continuas.
- Informática y redes: La informática y las redes siguen siendo importantes centros de demanda, ya que las plataformas en la nube, la infraestructura de inteligencia artificial, los servidores empresariales, los aceleradores y las cargas de trabajo con uso intensivo de datos requieren procesadores de alto rendimiento, integración de memoria y un empaquetado de semiconductores sofisticado.
- Electrónica de consumo: La electrónica de consumo genera una demanda constante de grandes volúmenes a través de teléfonos inteligentes, dispositivos portátiles, dispositivos para el hogar inteligente, sistemas de juegos, televisores y electrodomésticos conectados, lo que fomenta el empaquetado rentable, la miniaturización, la rápida ampliación de la producción y las pruebas de dispositivos fiables.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Computadora del vehículo |
Escalada |
|
Telecomunicaciones |
Medio |
Infraestructura 5G |
Escalada |
|
Informática y redes |
Alto |
Aceleradores de IA |
Escalada |
|
Electrónica de consumo |
Alto |
Miniaturización de dispositivos |
Maduro |
Factores impulsores del crecimiento del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT) y análisis de su impacto
Acelerar la adopción de arquitecturas de empaquetado avanzadas
El empaquetado avanzado está pasando de ser una consideración de fabricación secundaria a un factor crítico para el rendimiento de los semiconductores. Los aceleradores de inteligencia artificial, los procesadores de alto rendimiento, el hardware para centros de datos y los dispositivos móviles avanzados requieren cada vez más integración heterogénea, chiplets, arquitecturas apiladas y tecnologías de interconexión de alta densidad. Esta transición está fortaleciendo el papel de los proveedores OSAT especializados que poseen experiencia en empaquetado y capacidad de producción a gran escala. Los diseñadores de semiconductores pueden utilizar infraestructura externalizada para introducir productos sofisticados sin necesidad de construir operaciones internas de empaquetado que requieren una gran inversión de capital. Los proveedores que invierten en ensamblaje de precisión, tecnologías a nivel de oblea, gestión térmica y control de procesos automatizado pueden, en consecuencia, abordar aplicaciones de semiconductores de mayor valor. La demanda resultante del mercado de ensamblaje y prueba de semiconductores externalizados se extiende más allá de los volúmenes de empaquetado convencionales hacia servicios de alta tecnología donde el rendimiento de fabricación, la fiabilidad, el rendimiento eléctrico y las capacidades de integración influyen significativamente en la competitividad del dispositivo final.
Aumento del contenido de semiconductores en las plataformas automotrices
Los sistemas de propulsión eléctrica, gestión de baterías, conversión de energía, funcionalidades avanzadas de asistencia al conductor, aplicaciones de infoentretenimiento y conectividad, sensores y plataformas informáticas para vehículos están impulsando fundamentalmente la demanda de semiconductores por plataforma vehicular. Se requieren diversas familias de semiconductores con altos requisitos de fiabilidad para estos sistemas. Esta tendencia beneficia a los proveedores de servicios de ensamblaje y prueba de semiconductores (OSAT) capaces de gestionar los requisitos de cualificación automotriz, un amplio rango de temperatura de funcionamiento, trazabilidad y pruebas de alta fiabilidad. Los proveedores de soluciones de encapsulado también deben ofrecer diversas soluciones para la gestión de energía, la disipación de calor, la optimización del tamaño y la vida útil de los componentes. A medida que los fabricantes de equipos originales (OEM) integran cada vez más funcionalidades en arquitecturas informáticas centralizadas, los fabricantes de semiconductores deben ofrecer mayores capacidades de procesamiento sin comprometer la fiabilidad.
Expansión de la IA, la computación en la nube y la infraestructura de centros de datos.
La rápida expansión de las cargas de trabajo de inteligencia artificial está transformando los requisitos de semiconductores en procesadores, aceleradores, memoria, componentes de red e infraestructura de centros de datos. Los sistemas de IA requieren un rendimiento computacional extremadamente alto, junto con una gestión eficiente de la energía y una rápida transferencia de datos, lo que aumenta la dependencia de técnicas sofisticadas de empaquetado y prueba. La integración de memoria de alto ancho de banda, las arquitecturas multichip y los diseños basados en chiplets plantean desafíos de ensamblaje que los proveedores OSAT especializados pueden abordar mediante equipos avanzados y experiencia en procesos. La expansión de los servicios en la nube incrementa aún más el volumen de semiconductores en servidores, conmutadores, plataformas de almacenamiento y hardware de red. En consecuencia, el mercado de ensamblaje y prueba de semiconductores externalizados se beneficia de la expansión simultánea del volumen y la creciente complejidad técnica. Los proveedores capaces de lograr altos rendimientos de fabricación, al tiempo que abordan las limitaciones térmicas, eléctricas y de fiabilidad, pueden fortalecer su participación en las cadenas de suministro de computación de alto valor.
Tendencias futuras del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT)
Transición hacia los chiplets y la integración heterogénea
Entre las tendencias clave del mercado de ensamblaje y prueba de semiconductores externalizados hasta 2034, destaca la transición de arquitecturas monolíticas de semiconductores hacia chiplets e integración heterogénea. En lugar de fabricar cada funcionalidad computacional en un único chip de nodo avanzado, los arquitectos pueden construir sus sistemas integrando diversos tipos de procesadores, memoria, conectividad, aceleradores y otros componentes especializados fabricados con diferentes nodos de proceso. Este diseño no solo mejora la eficiencia de fabricación, sino que también aumenta las opciones de personalización y escalabilidad. Por lo tanto, los proveedores de OSAT necesitarán una mayor sofisticación en áreas como las interconexiones entre chips, el posicionamiento preciso, la gestión térmica, las tecnologías de sustrato y las pruebas a nivel de sistema. Esto sugiere que la ventaja competitiva se desplazará hacia aquellos actores capaces de orquestar procesos de fabricación de múltiples chips manteniendo los rendimientos de producción.
Mayor integración de la automatización y la IA en las pruebas de semiconductores
Se prevé que las operaciones de prueba se automaticen cada vez más a medida que las arquitecturas de semiconductores generen mayores cantidades de datos de rendimiento, fiabilidad y fabricación. La inspección asistida por aprendizaje automático puede ayudar a identificar patrones de defectos, optimizar los parámetros del proceso, predecir desviaciones de los equipos y mejorar el rendimiento de la fabricación en entornos de producción de alto volumen. La manipulación automatizada de materiales y las plataformas de prueba inteligentes pueden reducir simultáneamente la intervención manual y aumentar la repetibilidad. Estas capacidades serán especialmente valiosas a medida que los encapsulados avanzados contengan múltiples chips interconectados cuyo rendimiento individual puede influir en la fiabilidad general del dispositivo. Por lo tanto, se espera que los proveedores de OSAT integren más profundamente el análisis de fabricación en los flujos de trabajo de ensamblaje y prueba. Durante el período previsto, los entornos de producción inteligentes podrían permitir un aislamiento de fallos más rápido, una gestión de calidad predictiva, secuencias de prueba adaptativas y una trazabilidad mejorada en cadenas de suministro de semiconductores cada vez más complejas.
Oportunidades de mercado para el ensamblaje y prueba externalizados de semiconductores (OSAT)
Desarrollo de capacidad regional de embalaje avanzado
La diversificación de la cadena de suministro representa una importante oportunidad de inversión, ya que los gobiernos y las empresas de semiconductores buscan redes de fabricación con menor concentración geográfica. Las previsiones del mercado de ensamblaje y prueba de semiconductores externalizados respaldan el desarrollo estratégico de capacidad en torno a clústeres emergentes de fabricación de semiconductores, donde la inversión en fabricación puede generar la correspondiente demanda de infraestructura de ensamblaje, empaquetado y prueba. Las empresas pueden optar por instalaciones de nueva construcción, empresas conjuntas, alianzas tecnológicas y centros de ingeniería locales para satisfacer estas necesidades. Norteamérica y Europa ofrecen oportunidades asociadas a la localización de semiconductores, mientras que India y las economías del sudeste asiático proporcionan alternativas para la expansión de la fabricación con diversificación geográfica. Las decisiones de inversión deben priorizar el acceso a talento de ingeniería cualificado, ecosistemas de equipos de semiconductores, servicios públicos fiables, infraestructura logística y clientes clave. Desarrollar capacidades cerca de las nuevas instalaciones de fabricación también puede acortar las cadenas de suministro y mejorar la capacidad de respuesta de los fabricantes de semiconductores.
Captación de aplicaciones de alto valor en la industria automotriz y de semiconductores de potencia.
La electrónica de potencia y la automoción ofrecen a las empresas OSAT la oportunidad de expandirse más allá de las operaciones de ensamblaje estandarizadas hacia aplicaciones donde la fiabilidad y la especialización técnica son de vital importancia estratégica. Los vehículos eléctricos requieren semiconductores de potencia para sistemas de baterías, carga, inversores de tracción, conversión de potencia y gestión energética, mientras que las arquitecturas vehiculares avanzadas aumentan la demanda de componentes de detección y procesamiento. Los proveedores pueden invertir en tecnologías de encapsulado capaces de soportar altas temperaturas, densidades de potencia, resistencia a las vibraciones y una larga vida útil. Las alianzas estratégicas con proveedores de semiconductores para la automoción pueden generar relaciones de clientes más duraderas, dado que los requisitos de cualificación hacen que las transiciones entre proveedores sean relativamente complejas. Por lo tanto, la capacidad dedicada al carburo de silicio, los módulos de potencia, las pruebas de grado automotriz y la gestión térmica avanzada podría fortalecer la diferenciación y, al mismo tiempo, generar exposición a aplicaciones de semiconductores relacionadas con la electrificación del transporte.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -