
Marché de l’assemblage et des tests externalisés de semi-conducteurs (OSAT) : prévisions 2034
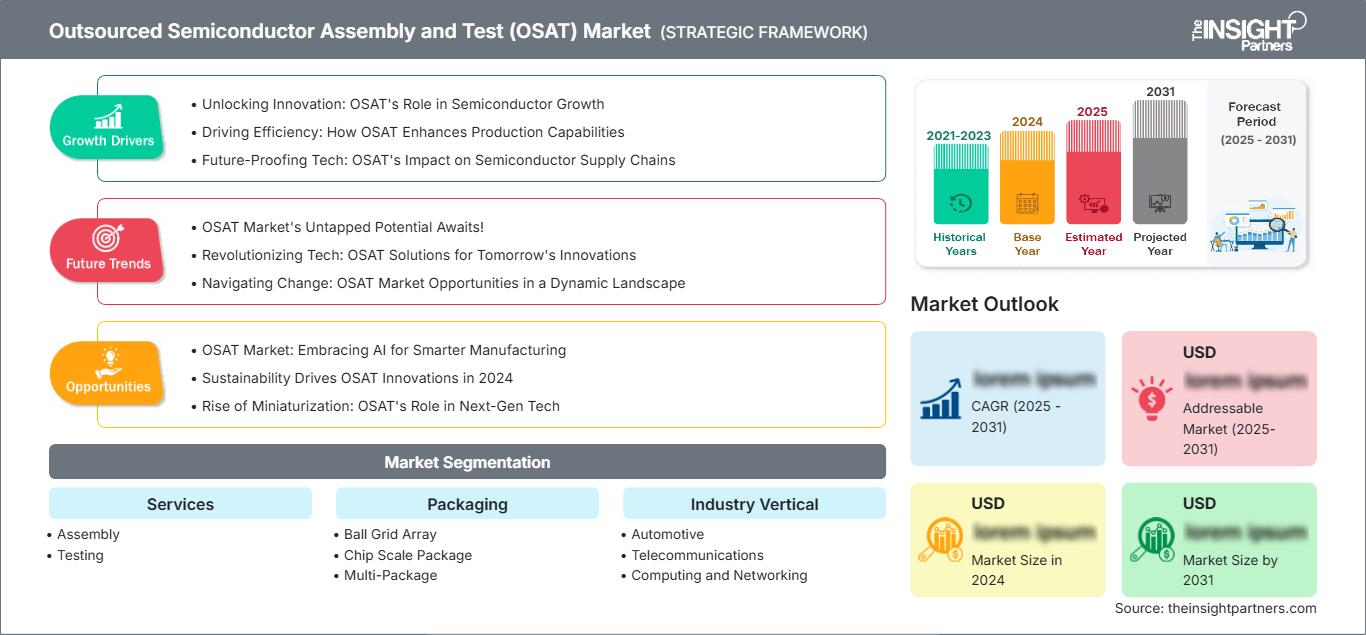
Rapport d'analyse du marché de l'assemblage et des tests externalisés de semi-conducteurs (OSAT) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par services (assemblage, tests) ; conditionnement (BGA, CSP, multi-package, puces empilées, quadruple et double) ; secteur d'activité (automobile, télécommunications, informatique et réseaux, électronique grand public) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019015
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
65,82 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
93,85 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,54 %
taux de croissance
Marché adressable
744,50 milliards de dollars américains
(2026-2034)
Le marché de l'assemblage et des tests externalisés de semi-conducteurs était évalué à 65,82 milliards de dollars américains en 2025 et devrait atteindre 93,85 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 4,54 % sur la période 2026-2034 . Ce marché joue un rôle essentiel dans la chaîne de valeur mondiale des semi-conducteurs en fournissant des services avancés d'encapsulation et de test qui permettent aux fabricants de puces d'améliorer leur efficacité de production, de réduire leurs dépenses d'investissement et d'accélérer la commercialisation de leurs produits dans de nombreux secteurs d'utilisation finale.
En Amérique du Nord, l'augmentation des investissements dans la fabrication de semi-conducteurs de pointe, les stratégies de chaîne d'approvisionnement résilientes et les capacités d'encapsulation locales renforcent les perspectives à long terme du secteur. Le marché de l'assemblage et des tests de semi-conducteurs externalisés continue de bénéficier des initiatives gouvernementales en faveur des semi-conducteurs, de la demande croissante d'intégration hétérogène et de l'adoption grandissante des accélérateurs d'IA, de l'électronique automobile et des applications de calcul haute performance. Le marché régional devrait croître à un TCAC compris entre 4,2 % et 4,8 % jusqu'en 2034.
Évaluation et perspectives du marché de l'assemblage et des tests externalisés de semi-conducteurs (OSAT)
- Amérique du Nord : Elle représentait une part estimée entre 20 et 24 % en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 4,8 % entre 2026 et 2034. L’augmentation des initiatives de localisation des semi-conducteurs, les investissements dans les solutions d’encapsulation avancées et la demande des secteurs automobile et des centres de données continuent de soutenir l’expansion du marché.
- États-Unis : Ils représentaient environ 78 à 82 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 4,3 à 4,9 % entre 2026 et 2034 , soutenus par des incitations à la fabrication de semi-conducteurs et une forte activité de conception de puces sans usine.
- Europe : Elle détenait une part de marché estimée entre 17 et 20 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 3,8 à 4,4 % entre 2026 et 2034. L’Allemagne, la France, le Royaume-Uni, l’Italie et les Pays-Bas demeurent des contributeurs majeurs grâce à la demande de semi-conducteurs pour l’automobile et à la production d’électronique industrielle.
- Asie-Pacifique : Cette région détenait environ 50 à 55 % des parts de marché en 2025 et devrait enregistrer un TCAC de 4,9 à 5,5 % entre 2026 et 2034. La Chine, Taïwan, la Corée du Sud, le Japon et l’Inde continuent d’attirer les investissements dans la fabrication de semi-conducteurs, l’innovation en matière d’emballage et la production électronique.
- Segment le plus important : Les services d’assemblage représentaient une part de marché estimée entre 58 et 62 % en 2025 et devraient croître à un TCAC de 4,2 à 4,7 % entre 2026 et 2034 , grâce à l’externalisation croissante des activités des entreprises de semi-conducteurs sans usine.
- Segment à forte croissance : Le secteur automobile représentait environ 20 à 24 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,6 % entre 2026 et 2034 , portée par l'électrification des véhicules, les systèmes avancés d'aide à la conduite et l'adoption des semi-conducteurs de puissance.
- Principales entreprises analysées en détail : ASE Technology Holding Co., Ltd. ; UTAC Holdings Ltd. ; Siliconware Precision Industries Co., Ltd. (SPIL) ; Amkor Technology, Inc. ; TongFu Microelectronics Co., Ltd. ; Jiangsu Changjiang Electronics Technology Co., Ltd. (JCET) ; ChipMOS Technologies Inc. ; Tianshui Huatian Technology Co., Ltd. ; Powertech Technology Inc. ; Chipbond Technology Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché de l'assemblage et des tests externalisés de semi-conducteurs reflète la transformation continue des priorités de fabrication, où le packaging avancé est devenu aussi stratégique que la fabrication des plaquettes. Les progrès réalisés dans les domaines des processeurs d'intelligence artificielle, du calcul haute performance, de l'électronique automobile et des communications 5G ont engendré une demande accrue de procédés d'assemblage avancés, tels que le packaging à l'échelle de la puce, le système en boîtier (SoP) et l'assemblage de puces empilées. On observe une tendance croissante chez les entreprises de semi-conducteurs à collaborer avec des sociétés d'assemblage et de test externalisées (OSAT) afin de maîtriser les coûts de production et d'accélérer la mise sur le marché. Le renforcement des capacités en matière d'automatisation des tests, d'inspection et d'intégration hétérogène a accru l'importance des partenaires OSAT.
Concernant les développements futurs, des investissements seront réalisés dans les pôles émergents de semi-conducteurs, sous l'impulsion des politiques gouvernementales, de la diversification des chaînes d'approvisionnement et des mesures de soutien à la production nationale. Les pays d'Asie, d'Amérique du Nord et d'Europe lancent continuellement des initiatives de développement des semi-conducteurs, favorisant la croissance des capacités d'encapsulation avancée et les initiatives de collaboration en matière de recherche. La demande croissante de véhicules électriques, d'intelligence artificielle embarquée, d'automatisation industrielle et d'infrastructures de télécommunications avancées stimulera les besoins d'externalisation dans les années à venir.
Portée du rapport sur le marché de l'assemblage et des tests externalisés de semi-conducteurs (OSAT)
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 65,82 milliards de dollars américains |
| Taille du marché d'ici 2034 | 93,85 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,54% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'assemblage et des tests externalisés de semi-conducteurs (OSAT)
La croissance du marché de l'assemblage et des tests externalisés de semi-conducteurs est de plus en plus soutenue par la demande croissante de semi-conducteurs dans les secteurs de l'informatique, de l'automobile, de l'automatisation industrielle, des télécommunications et de l'électronique grand public. L'innovation en matière d'architecture des puces évolue rapidement, entraînant un recours accru aux technologies d'encapsulation, ce qui améliore l'efficacité énergétique, le comportement thermique et la miniaturisation. Face à la complexité croissante de la conception des semi-conducteurs, il devient nécessaire d'externaliser l'assemblage et les tests des fabricants de dispositifs intégrés et des entreprises sans usine afin de préserver leur flexibilité tout en maintenant un niveau d'investissement élevé.
L'optimisation de la chaîne d'approvisionnement constitue un autre facteur de croissance du marché. Les entreprises OSAT adoptent des technologies d'encapsulation avancées, l'automatisation et des systèmes de qualité performants pour faire face à la complexité croissante des processus de production. La collaboration entre les fonderies, les fabricants de dispositifs intégrés, les fournisseurs de services de fabrication électronique (EMS) et les fabricants d'équipements a permis d'optimiser la chaîne de valeur des semi-conducteurs.
L' analyse du marché de l'assemblage et des tests de semi-conducteurs externalisés révèle que la concurrence se concentre de plus en plus sur les capacités technologiques plutôt que sur la seule capacité de production. Les principaux acteurs, tels que ASE Technology Holding Co., Ltd., Amkor Technology, Inc., Siliconware Precision Industries Co., Ltd., Jiangsu Changjiang Electronics Technology Co., Ltd., TongFu Microelectronics Co., Ltd., Powertech Technology Inc., UTAC Holdings Ltd., ChipMOS Technologies Inc., Chipbond Technology Corporation et Tianshui Huatian Technology Co., Ltd., continueront d'innover dans les domaines des plateformes d'encapsulation avancées, de l'automatisation et des tests afin de consolider leur position concurrentielle.
La tendance sera axée sur le packaging en éventail, le packaging au niveau de la plaquette, les systèmes d'inspection basés sur l'intelligence artificielle et les interconnexions haute densité. Les collaborations entre les acteurs clés et les fonderies, les fabricants de semi-conducteurs pour l'automobile et les concepteurs de puces pour le cloud computing continueront d'influencer la dynamique concurrentielle. La croissance des capacités en Asie, conjuguée aux initiatives de l'industrie des semi-conducteurs soutenues par les gouvernements d'Amérique du Nord et d'Europe, contribuera à améliorer la fiabilité de la chaîne d'approvisionnement et à assurer un développement durable du secteur.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'assemblage et des tests externalisés de semi-conducteurs (OSAT) : Perspectives stratégiques
Perspectives régionales
Marché nord-américain de l'assemblage et des tests externalisés de semi-conducteurs
L'Amérique du Nord représentait environ 20 à 24 % du marché de l'assemblage et des tests de semi-conducteurs externalisés en 2025 et devrait connaître une croissance annuelle composée (TCAC) comprise entre 4,2 % et 4,8 % jusqu'en 2034. Les efforts des gouvernements pour développer l'industrie de la fabrication de semi-conducteurs, l'augmentation des investissements dans les capacités d'encapsulation avancées et la demande croissante de semi-conducteurs pour des applications telles que l'IA, l'aérospatiale et la défense ont stimulé la croissance de l'industrie locale. Les collaborations entre les développeurs de puces, les fabricants d'équipements et les centres de recherche ont contribué à la compétitivité technologique.
La région bénéficie également d'investissements accrus dans l'électronique automobile, les systèmes cloud et le calcul haute performance. Le conditionnement avancé des semi-conducteurs devient une priorité cruciale pour la production locale afin d'atténuer les risques liés à la chaîne d'approvisionnement. L'utilisation généralisée des chiplets, de l'intégration hétérogène et des mémoires à large bande passante offrira de nouvelles opportunités aux OSAT spécialisés et renforcera l'importance de l'Amérique du Nord dans la chaîne de valeur mondiale des semi-conducteurs.
Marché américain de l'assemblage et des tests de semi-conducteurs externalisés
Les États-Unis représentaient près de 78 à 82 % du marché nord-américain en 2025 et devraient enregistrer un TCAC (taux de croissance annuel composé) compris entre 4,3 % et 4,9 % jusqu'en 2034. Un leadership affirmé dans la conception de semi-conducteurs, des investissements importants en recherche et développement et des capacités de production d'encapsulation nationales renforcées garantiront la croissance du marché. L'utilisation croissante d'accélérateurs d'IA, de processeurs pour centres de données et de semi-conducteurs automobiles de pointe stimulera la demande d'externalisation.
De nombreuses grandes entreprises de semi-conducteurs ont établi des partenariats technologiques aux États-Unis, garantissant ainsi un besoin en opérations d'assemblage et de test de qualité. L'électronique de défense, le cloud computing et les équipements de réseau continuent de soutenir des technologies d'encapsulation sophistiquées. Les incitations à la production offertes par les organismes fédéraux et les investisseurs privés devraient assurer la résilience de la chaîne d'approvisionnement et favoriser une plus grande localisation des opérations d'encapsulation.
Marché européen de l'assemblage et des tests externalisés de semi-conducteurs
L'Europe représentait environ 17 à 20 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée (TCAC) comprise entre 3,8 % et 4,4 % jusqu'en 2034. L'Allemagne conserve sa position de leader grâce à son solide secteur des semi-conducteurs automobiles, son expertise en automatisation industrielle et ses investissements croissants dans les technologies de fabrication de semi-conducteurs. L'essor des véhicules électriques et des technologies de l'Industrie 4.0 contribue également à répondre à la demande croissante en solutions d'encapsulation avancées.
Le Royaume-Uni poursuit ses efforts d'innovation dans le domaine des semi-conducteurs grâce à des programmes de recherche intensifs sur les semi-conducteurs composés, la conception de puces et l'électronique avancée. La France, l'Italie et l'Espagne unissent leurs efforts dans les secteurs de l'électronique aérospatiale, de la production industrielle, des infrastructures de télécommunications et des applications automobiles. Le développement d'initiatives régionales visant à renforcer la chaîne d'approvisionnement et les capacités de production de semi-conducteurs devrait consolider la position de l'Europe dans les technologies de pointe d'encapsulation et de test.
Marché de l'assemblage et des tests de semi-conducteurs externalisés en Asie-Pacifique
La région Asie-Pacifique représentait environ 50 à 55 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée (TCAC) comprise entre 4,9 % et 5,5 % au cours de la période de prévision. La Chine, Taïwan, la Corée du Sud, le Japon et l'Inde continuent d'attirer les investissements dans la fabrication de semi-conducteurs, grâce à leurs vastes écosystèmes de production électronique et à leurs chaînes d'approvisionnement bien établies.
Les incitations gouvernementales, l'expansion des capacités de production et l'adoption croissante des technologies avancées d'encapsulation des semi-conducteurs continuent de renforcer la compétitivité régionale. La Chine demeure le premier marché régional, tandis que Taïwan et la Corée du Sud conservent leur leadership en matière d'innovation dans le domaine de l'encapsulation avancée. L'Inde et l'Australie augmentent progressivement leurs investissements dans les semi-conducteurs grâce à des incitations à la production, à la collaboration en matière de recherche et à des initiatives de production électronique.
Marché de l'assemblage et des tests de semi-conducteurs externalisés au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître un TCAC compris entre 3,6 % et 4,2 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis continuent d'investir dans les infrastructures numériques, la fabrication de pointe et les stratégies de diversification technologique qui augmentent progressivement la demande de semi-conducteurs dans tous les secteurs industriels.
L'Afrique du Sud demeure un marché important pour la fabrication de produits électroniques et les technologies industrielles dans la région, tandis que le reste du Moyen-Orient et de l'Afrique continue de bénéficier de la modernisation des infrastructures et des investissements dans l'automatisation industrielle. Le développement des énergies renouvelables, des villes intelligentes et des télécommunications devrait soutenir la demande progressive de services d'assemblage et de test de semi-conducteurs.
Analyse de segmentation
Services
Le segment des services du marché de l'assemblage et des tests externalisés de semi-conducteurs devrait connaître une croissance annuelle composée (TCAC) de 4,3 % à 4,9 % entre 2026 et 2034. La complexité croissante des semi-conducteurs, la réduction des cycles de vie des produits et les exigences élevées en matière de coûts de production incitent les fabricants de puces à externaliser les processus d'assemblage et de test spécialisés. Le marché des services d'assemblage et de test externalisés de semi-conducteurs continue de s'étendre, les processeurs avancés nécessitant des capacités toujours plus sophistiquées en matière de gestion thermique, d'interconnexion, de validation de la fiabilité et de tests automatisés.
- Assemblage : Les services d’assemblage occupent une place stratégique importante car les fabricants de semi-conducteurs ont besoin de procédés sophistiqués de fixation de puces, de câblage, d’intégration flip-chip, d’encapsulation et d’interconnexion capables de prendre en charge des architectures de dispositifs de plus en plus complexes.
- Tests : Les services de test acquièrent une importance stratégique croissante, car les applications automobiles, de télécommunications et informatiques exigent une assurance de fiabilité renforcée, une identification automatisée des défauts, une validation fonctionnelle et une vérification des performances avant que les dispositifs semi-conducteurs n’entrent dans les environnements de production en aval.
Conditionnement
Le segment de l'encapsulation devrait enregistrer un TCAC de 4,5 % à 5,1 % entre 2026 et 2034. La demande évolue vers des composants plus compacts, une densité d'interconnexion accrue, des performances électriques améliorées et une efficacité thermique optimisée, à mesure que les semi-conducteurs deviennent plus sophistiqués. L'encapsulation avancée permet également aux fabricants d'intégrer plusieurs puces, processeurs, composants de mémoire et fonctions spécialisées au sein d'architectures compactes, ce qui rend la capacité d'encapsulation de plus en plus cruciale pour l'intelligence artificielle, l'électronique automobile, les smartphones et les systèmes de calcul haute performance.
- Réseau de billes (BGA) : Le boîtier à réseau de billes (BGA) répond à une forte demande pour les processeurs, les contrôleurs, les dispositifs de réseau et les applications de mémoire, car son architecture de connexion dense permet des performances électriques efficaces, une gestion thermique optimale et une intégration compacte des semi-conducteurs.
- Boîtier à l'échelle de la puce : Les boîtiers à l'échelle de la puce prennent en charge les smartphones, les appareils portables, l'électronique portable et les appareils industriels compacts où les fabricants privilégient un encombrement réduit, un poids inférieur, des chemins électriques plus courts et une intégration efficace dans des conceptions à espace limité.
- Multi-package : Les configurations multi-package sont stratégiquement importantes pour les fabricants de semi-conducteurs, combinant des fonctions logiques, de mémoire, de connectivité et de traitement complémentaires, permettant une fonctionnalité au niveau du système tout en réduisant l’espace sur la carte et en simplifiant les architectures des produits électroniques en aval.
- Puces empilées : L’empilement de puces est de plus en plus pertinent pour le calcul à forte intensité de mémoire, les accélérateurs d’intelligence artificielle, l’électronique mobile et les applications hautes performances nécessitant une plus grande densité fonctionnelle, une bande passante améliorée et des architectures de semi-conducteurs intégrées verticalement.
- Quadruple et double : Les technologies d’encapsulation quadruple et double restent importantes dans les applications industrielles, automobiles, de télécommunications et grand public établies, où les processus d’assemblage standardisés, l’évolutivité de la fabrication, la fiabilité et la compatibilité avec les conceptions de systèmes électroniques matures restent des priorités.
Secteur d'activité vertical
Le segment vertical industriel devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,2 % entre 2026 et 2034 , reflétant la diversification de la consommation de semi-conducteurs dans les industries numériques et connectées. L'électrification automobile, l'infrastructure d'IA, la modernisation des communications et la sophistication croissante des appareils grand public renforcent les besoins en matière d'externalisation des services d'encapsulation et de test. Les fournisseurs capables de répondre aux exigences spécifiques à chaque secteur en matière de qualification, de fiabilité, de performances thermiques et de volumes de production sont bien placés pour capter la demande, tant pour les applications matures que pour les plateformes émergentes à forte intensité de semi-conducteurs.
- Automobile : Les applications automobiles acquièrent une importance stratégique croissante, car les groupes motopropulseurs électriques, la gestion des batteries, l’infodivertissement, la connectivité, les systèmes avancés d’aide à la conduite (ADAS), la détection et l’informatique embarquée augmentent la part des semi-conducteurs tout en imposant des exigences élevées en matière de fiabilité et de performances thermiques.
- Télécommunications : La demande en télécommunications est soutenue par l'infrastructure 5G, les réseaux optiques, l'informatique de périphérie, les équipements radio et la modernisation des réseaux, créant des exigences en matière de boîtiers de semi-conducteurs capables de gérer des fréquences élevées, une large bande passante et des conditions de fonctionnement continues.
- Informatique et réseaux : L’informatique et les réseaux restent des secteurs à forte demande, car les plateformes cloud, l’infrastructure d’intelligence artificielle, les serveurs d’entreprise, les accélérateurs et les charges de travail gourmandes en données nécessitent des processeurs hautes performances, une intégration de la mémoire et un conditionnement sophistiqué des semi-conducteurs.
- Électronique grand public : L’électronique grand public génère des besoins importants et constants en volume grâce aux smartphones, aux objets connectés, aux appareils domotiques, aux consoles de jeux, aux téléviseurs et aux appareils connectés, ce qui encourage un emballage économique, la miniaturisation, une augmentation rapide de la production et des tests fiables des appareils.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Haut |
Calcul du véhicule |
Mise à l'échelle |
|
Télécommunications |
Moyen |
Infrastructure 5G |
Mise à l'échelle |
|
Informatique et réseaux |
Haut |
Accélérateurs d'IA |
Mise à l'échelle |
|
Électronique grand public |
Haut |
Miniaturisation des dispositifs |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de l'assemblage et des tests externalisés de semi-conducteurs (OSAT)
Accélérer l'adoption des architectures d'emballage avancées
L'encapsulation avancée, autrefois considérée comme une simple étape de la fabrication, devient un facteur clé de la performance des semi-conducteurs. Les accélérateurs d'intelligence artificielle, les processeurs hautes performances, les équipements de centres de données et les appareils mobiles de pointe requièrent de plus en plus d'intégration hétérogène, de puces, d'architectures empilées et de technologies d'interconnexion haute densité. Cette évolution renforce le rôle des prestataires OSAT spécialisés, dotés d'une expertise en encapsulation et d'une capacité de production à grande échelle. Les concepteurs de semi-conducteurs peuvent ainsi s'appuyer sur une infrastructure externalisée pour commercialiser des produits sophistiqués sans investir massivement dans des opérations d'encapsulation internes. Les prestataires investissant dans l'assemblage de précision, les technologies au niveau de la plaquette, la gestion thermique et le contrôle automatisé des processus peuvent par conséquent répondre aux besoins d'applications semi-conducteurs à plus forte valeur ajoutée. La demande qui en découle pour l'assemblage et les tests de semi-conducteurs externalisés dépasse les volumes d'encapsulation conventionnels pour s'étendre aux services à forte intensité technologique, où le rendement de production, la fiabilité, les performances électriques et les capacités d'intégration influencent considérablement la compétitivité du dispositif final.
Augmentation de la part des semi-conducteurs dans les plateformes automobiles
Les motorisations électriques, les systèmes de gestion des batteries, la conversion de puissance, les systèmes avancés d'aide à la conduite (ADAS), les applications d'infodivertissement et de connectivité, les capteurs et les plateformes informatiques embarquées augmentent considérablement les besoins en semi-conducteurs par véhicule. Différentes familles de semi-conducteurs à haute fiabilité sont nécessaires pour les motorisations électriques, la gestion des batteries, la conversion de puissance, les ADAS, l'infodivertissement, la connectivité, les capteurs et les plateformes informatiques embarquées. Cette tendance est favorable aux fournisseurs de services d'assemblage et de test (OSAT) capables de répondre aux exigences de qualification automobile, à une large plage de températures de fonctionnement, à la traçabilité et aux tests de haute fiabilité. Les fabricants de solutions d'encapsulation doivent également proposer diverses solutions pour la gestion de l'énergie, la dissipation thermique, l'optimisation de la taille et la durée de vie des composants. À mesure que les constructeurs automobiles intègrent davantage de fonctionnalités dans des architectures informatiques centralisées, les fabricants de semi-conducteurs doivent offrir des capacités de calcul supérieures sans compromis sur la fiabilité.
Expansion de l'IA, du cloud computing et de l'infrastructure des centres de données
L'expansion rapide des charges de travail liées à l'intelligence artificielle redéfinit les exigences en matière de semi-conducteurs pour les processeurs, les accélérateurs, la mémoire, les composants réseau et l'infrastructure des centres de données. Les systèmes d'IA requièrent un débit de calcul extrêmement élevé, une gestion efficace de l'énergie et un transfert de données rapide, ce qui accroît la dépendance aux techniques d'encapsulation et de test sophistiquées. L'intégration de mémoires à large bande passante, les architectures multi-puces et les conceptions à base de chiplets créent des défis d'assemblage que les fournisseurs OSAT spécialisés peuvent relever grâce à leur expertise en matière d'équipements et de procédés de pointe. L'expansion des services cloud augmente encore les volumes de semi-conducteurs utilisés dans les serveurs, les commutateurs, les plateformes de stockage et les équipements réseau. Par conséquent, le marché de l'assemblage et du test externalisés de semi-conducteurs bénéficie d'une croissance simultanée des volumes et d'une complexité technique croissante. Les fournisseurs capables d'atteindre des rendements de production élevés tout en respectant les contraintes thermiques, électriques et de fiabilité peuvent renforcer leur rôle au sein des chaînes d'approvisionnement informatiques à forte valeur ajoutée.
Tendances futures du marché de l'assemblage et des tests externalisés de semi-conducteurs (OSAT)
Évolution vers les chiplets et l'intégration hétérogène
Parmi les tendances majeures du marché de l'assemblage et des tests de semi-conducteurs externalisés d'ici 2034, on note la transition des architectures monolithiques vers les chiplets et l'intégration hétérogène. Plutôt que de fabriquer chaque fonctionnalité de calcul sur une seule puce de fin de vie, les architectes peuvent construire leur système en intégrant différents types de processeurs, de mémoire, de connectivité, d'accélérateurs et d'autres composants spécialisés, fabriqués à l'aide de différentes technologies de gravure. Cette conception permet non seulement d'améliorer l'efficacité de la production, mais aussi d'accroître les options de personnalisation et d'évolutivité. Par conséquent, les fournisseurs de services d'assemblage et de test externalisés (OSAT) devront développer une expertise toujours plus pointue dans des domaines tels que l'interconnexion entre puces, le positionnement précis, la gestion thermique, les technologies de substrat et les tests système. L'avantage concurrentiel se déplacera ainsi vers les acteurs capables d'orchestrer les processus de fabrication multi-puces tout en maintenant les rendements de production.
Intégration croissante de l'automatisation et de l'IA dans les tests de semi-conducteurs
Les opérations de test devraient s'automatiser de plus en plus à mesure que les architectures de semi-conducteurs génèrent des volumes croissants de données de performance, de fiabilité et de fabrication. L'inspection assistée par l'apprentissage automatique peut contribuer à identifier les schémas de défauts, à optimiser les paramètres de processus, à prédire les écarts d'équipement et à améliorer le rendement de production dans les environnements de production à grand volume. La manutention automatisée des matériaux et les plateformes de test intelligentes peuvent simultanément réduire l'intervention manuelle tout en augmentant la répétabilité. Ces capacités deviendront particulièrement précieuses à mesure que les boîtiers avancés contiendront plusieurs puces interconnectées dont les performances individuelles peuvent influencer la fiabilité globale du dispositif. Les fournisseurs OSAT devraient donc intégrer plus profondément l'analyse des données de fabrication aux flux de travail d'assemblage et de test. Au cours de la période prévisionnelle, les environnements de production intelligents pourraient permettre une isolation plus rapide des défauts, une gestion prédictive de la qualité, des séquences de test adaptatives et une traçabilité améliorée au sein de chaînes d'approvisionnement de semi-conducteurs de plus en plus complexes.
Opportunités du marché de l'assemblage et des tests externalisés de semi-conducteurs (OSAT)
Renforcement des capacités régionales en matière d'emballage avancé
La diversification des chaînes d'approvisionnement représente une opportunité d'investissement considérable, les gouvernements et les entreprises de semi-conducteurs recherchant des réseaux de production moins concentrés géographiquement. Les prévisions du marché de l'assemblage et des tests de semi-conducteurs externalisés encouragent le développement stratégique de capacités autour des pôles de production émergents, où les investissements dans la fabrication peuvent générer une demande correspondante en infrastructures d'assemblage, de conditionnement et de test. Les entreprises peuvent envisager la construction de nouvelles usines, des coentreprises, des partenariats technologiques et des centres d'ingénierie locaux pour répondre à ces besoins. L'Amérique du Nord et l'Europe offrent des opportunités liées à la localisation de la production de semi-conducteurs, tandis que l'Inde et l'Asie du Sud-Est proposent des alternatives pour une expansion de la production géographiquement diversifiée. Les décisions d'investissement doivent privilégier l'accès à des ingénieurs qualifiés, aux écosystèmes d'équipements pour semi-conducteurs, à des services publics fiables, à des infrastructures logistiques performantes et à des clients clés. Développer des capacités à proximité des nouvelles usines peut également raccourcir les chaînes d'approvisionnement et améliorer la réactivité des fabricants de semi-conducteurs.
Capture des applications à forte valeur ajoutée dans les secteurs de l'automobile et des semi-conducteurs de puissance
L'électronique automobile et de puissance offre aux entreprises OSAT l'opportunité de diversifier leurs activités au-delà des opérations d'assemblage standardisées, pour s'orienter vers des applications où la fiabilité et la spécialisation technique revêtent une importance stratégique accrue. Les véhicules électriques nécessitent des semi-conducteurs de puissance pour les systèmes de batteries, la recharge, les onduleurs de traction, la conversion de puissance et la gestion de l'énergie, tandis que les architectures de véhicules avancées augmentent la demande en composants de détection et de traitement. Les fournisseurs peuvent investir dans des technologies d'encapsulation capables de supporter des températures élevées, des densités de puissance importantes, une résistance aux vibrations et une longue durée de vie. Des partenariats stratégiques avec les fournisseurs de semi-conducteurs automobiles peuvent créer des relations clients plus durables, car les exigences de qualification rendent les transitions de fournisseurs relativement complexes. Des capacités dédiées au carbure de silicium, aux modules de puissance, aux tests de qualité automobile et à la gestion thermique avancée pourraient ainsi renforcer la différenciation tout en offrant une visibilité sur les applications semi-conducteurs liées à l'électrification des transports.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -