
Mercato dell’ensamblaggio e test subcontratados di semiconduttori (OSAT): dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing (OSAT) (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per servizi (assemblaggio, collaudo); packaging (Ball Grid Array, Chip Scale Package, Multi-Package, Stacked Die, Quad e Dual); settore verticale (automotive, telecomunicazioni, informatica e reti, elettronica di consumo) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00019015
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
65,82 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
93,85 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,54 %
Tasso di crescita
Mercato di riferimento
744,50 miliardi di dollari USA
(2026-2034)
Il mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing aveva un valore di 65,82 miliardi di dollari nel 2025 e si prevede che raggiungerà i 93,85 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 4,54% nel periodo 2026-2034 . Questo mercato svolge un ruolo essenziale nella catena del valore globale dei semiconduttori, fornendo servizi avanzati di confezionamento e collaudo che consentono ai produttori di chip di migliorare l'efficienza produttiva, ridurre le spese in conto capitale e accelerare la commercializzazione dei prodotti in molteplici settori di utilizzo finale.
In tutto il Nord America, i crescenti investimenti nella produzione di semiconduttori avanzati, nelle strategie di catena di approvvigionamento resilienti e nelle capacità di confezionamento nazionali stanno rafforzando le prospettive a lungo termine del settore. Il mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing continua a beneficiare delle iniziative governative a sostegno del settore, della crescente domanda di integrazione eterogenea e della crescente adozione di acceleratori di intelligenza artificiale, elettronica automobilistica e applicazioni di calcolo ad alte prestazioni. Si stima che il mercato regionale crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 4,2% e il 4,8% fino al 2034.
Analisi e approfondimenti sul mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing (OSAT).
- Nord America: ha rappresentato una quota stimata tra il 20% e il 24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,8% nel periodo 2026-2034 . Le crescenti iniziative di localizzazione dei semiconduttori, gli investimenti nel packaging avanzato e la domanda proveniente dai settori automobilistico e dei data center continuano a sostenere l'espansione del mercato.
- USA: Nel 2025 rappresentavano circa il 78-82% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,3-4,9% nel periodo 2026-2034 , grazie agli incentivi per la produzione di semiconduttori e alla forte attività di progettazione di chip fabless.
- Europa: nel 2025 deteneva una quota stimata tra il 17% e il 20% , con una crescita annua composta (CAGR) del 3,8-4,4% nel periodo 2026-2034 . Germania, Francia, Regno Unito, Italia e Paesi Bassi rimangono i principali contributori grazie alla domanda di semiconduttori per il settore automobilistico e alla produzione di elettronica industriale.
- Asia-Pacifico: ha conquistato una quota di mercato pari a circa il 50-55% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,9-5,5% nel periodo 2026-2034 . Cina, Taiwan, Corea del Sud, Giappone e India continuano ad attrarre investimenti nella produzione di semiconduttori, nell'innovazione del packaging e nella produzione di elettronica.
- Il segmento più ampio, quello dei servizi di assemblaggio, ha rappresentato una quota di mercato stimata tra il 58% e il 62% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,7% nel periodo 2026-2034 , grazie al crescente ricorso all'outsourcing da parte delle aziende di semiconduttori fabless.
- Segmento ad alta crescita: il settore automobilistico ha rappresentato circa il 20-24% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 6,0-6,6% nel periodo 2026-2034 , grazie all'elettrificazione dei veicoli, ai sistemi avanzati di assistenza alla guida e all'adozione di semiconduttori di potenza.
- Aziende chiave analizzate nel dettaglio: ASE Technology Holding Co., Ltd.; UTAC Holdings Ltd.; Siliconware Precision Industries Co., Ltd. (SPIL); Amkor Technology, Inc.; TongFu Microelectronics Co., Ltd.; Jiangsu Changjiang Electronics Technology Co., Ltd. (JCET); ChipMOS Technologies Inc.; Tianshui Huatian Technology Co., Ltd.; Powertech Technology Inc.; Chipbond Technology Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing riflette la continua trasformazione delle priorità di produzione dei semiconduttori, dove il packaging avanzato è diventato strategicamente importante quanto la fabbricazione dei wafer. I progressi nei processori di intelligenza artificiale, nel calcolo ad alte prestazioni, nell'elettronica automobilistica e nelle comunicazioni 5G hanno portato a una maggiore domanda di processi di assemblaggio avanzati, come il packaging a livello di chip, il system-in-package e l'assemblaggio di die impilati. Si osserva una crescente tendenza tra le aziende di semiconduttori a collaborare con aziende OSAT (Outsourced Self-Assembly) per mantenere bassi i costi di produzione e ridurre il time-to-market. Le maggiori capacità nell'automazione dei test, nell'ispezione e nell'integrazione eterogenea hanno accresciuto l'importanza dei partner OSAT.
In termini di sviluppi futuri, gli investimenti saranno concentrati nei cluster emergenti dei semiconduttori, spinti dalle politiche governative, dalla diversificazione delle catene di approvvigionamento e dalle misure di sostegno alla produzione nazionale. I paesi asiatici, nordamericani ed europei stanno continuamente lanciando iniziative per lo sviluppo dei semiconduttori, promuovendo la crescita delle capacità di packaging avanzato e collaborando a progetti di ricerca congiunti. La crescente domanda di veicoli elettrici, intelligenza artificiale edge, automazione industriale e infrastrutture di telecomunicazione avanzate alimenterà le esigenze di outsourcing nei prossimi anni.
Ambito del rapporto di mercato sull'assemblaggio e il collaudo di semiconduttori in outsourcing (OSAT)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 65,82 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 93,85 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,54% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing (OSAT)
La crescita del mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing è sempre più supportata dalla crescente domanda di semiconduttori nei settori dell'informatica, dell'automotive, dell'automazione industriale, delle telecomunicazioni e dell'elettronica di consumo. L'innovazione nell'architettura dei chip è in rapida evoluzione, il che si traduce in un maggiore utilizzo della tecnologia di packaging, che migliora l'efficienza energetica, il comportamento termico e la miniaturizzazione. Con l'aumentare della complessità nella progettazione dei semiconduttori, diventa necessario esternalizzare l'assemblaggio e il collaudo dei produttori di dispositivi integrati e delle aziende fabless al fine di mantenere la flessibilità pur mantenendo bassi i costi di investimento.
L'ottimizzazione della catena di fornitura è un altro fattore trainante del mercato. Le aziende OSAT stanno adottando tecnologie di packaging avanzate, tecnologie di automazione e sistemi di qualità per far fronte alla crescente complessità del processo produttivo. La collaborazione tra fonderie, produttori di dispositivi integrati, fornitori di servizi EMS e produttori di apparecchiature si è rivelata vantaggiosa per ottimizzare la catena del valore dei semiconduttori.
L' analisi del mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing indica che la concorrenza si concentra sempre più sulle capacità tecnologiche piuttosto che sulla sola scala produttiva. I principali attori, tra cui ASE Technology Holding Co., Ltd., Amkor Technology, Inc., Siliconware Precision Industries Co., Ltd., Jiangsu Changjiang Electronics Technology Co., Ltd., TongFu Microelectronics Co., Ltd., Powertech Technology Inc., UTAC Holdings Ltd., ChipMOS Technologies Inc., Chipbond Technology Corporation e Tianshui Huatian Technology Co., Ltd., continueranno a innovare nelle piattaforme di packaging avanzate, nell'automazione e nel collaudo per rafforzare il proprio posizionamento competitivo.
La tendenza principale sarà incentrata sul packaging fan-out, sul packaging a livello di wafer, sui sistemi di ispezione basati sull'intelligenza artificiale e sulle interconnessioni ad alta densità. Le collaborazioni tra i principali attori del settore e le fonderie, i produttori di semiconduttori per il settore automobilistico e i produttori di chip per il cloud computing continueranno a influenzare le dinamiche del panorama competitivo. La crescita della capacità produttiva in Asia, unita alle iniziative del settore dei semiconduttori sostenute dai governi del Nord America e dell'Europa, contribuirà a migliorare l'affidabilità della catena di approvvigionamento e a promuovere uno sviluppo sostenibile del settore.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
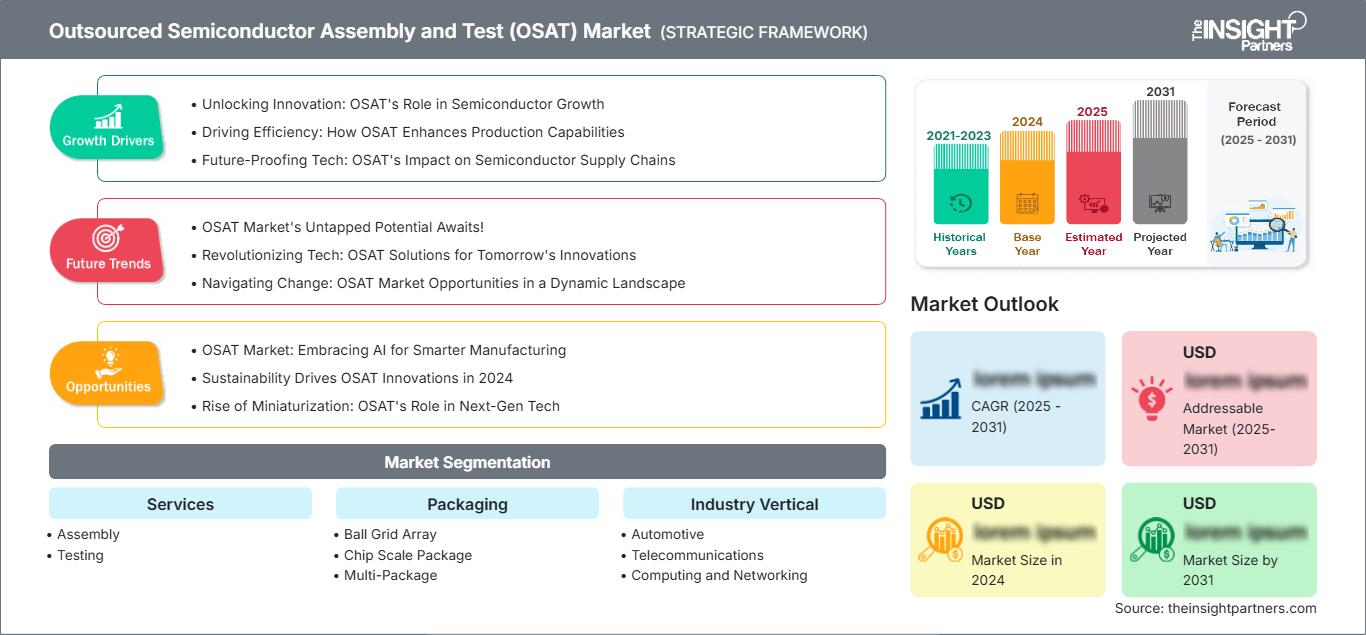
Mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing (OSAT): approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'assemblaggio e del collaudo di semiconduttori in outsourcing
Nel 2025, il Nord America rappresentava circa il 20-24% della quota di mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing e si prevede che crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 4,2% e il 4,8% fino al 2034. Gli sforzi dei governi per sviluppare l'industria manifatturiera dei semiconduttori, i crescenti investimenti nella capacità di packaging avanzato e la crescente domanda di semiconduttori da applicazioni come l'intelligenza artificiale, l'aerospaziale e la difesa hanno trainato la crescita dell'industria locale. La collaborazione tra sviluppatori di chip, produttori di apparecchiature e centri di ricerca ha contribuito alla competitività della tecnologia.
La regione beneficia inoltre di maggiori investimenti nell'elettronica automobilistica, nei sistemi cloud e nel calcolo ad alte prestazioni. Il packaging avanzato dei semiconduttori diventa una priorità cruciale per la produzione locale al fine di mitigare i rischi della catena di approvvigionamento. L'ampio utilizzo di chiplet, l'integrazione eterogenea e le memorie ad alta larghezza di banda genereranno ulteriori opportunità per OSAT dedicati e aumenteranno l'importanza del Nord America nella catena del valore globale dei semiconduttori.
Mercato statunitense dell'assemblaggio e del collaudo di semiconduttori in outsourcing
Nel 2025 gli Stati Uniti rappresentavano circa il 78-82% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) compreso tra il 4,3% e il 4,9% fino al 2034. Una solida leadership nella progettazione di semiconduttori, consistenti investimenti in ricerca e sviluppo e il potenziamento delle capacità di packaging a livello nazionale garantiranno la crescita del mercato. Il crescente utilizzo di acceleratori di intelligenza artificiale, processori per data center e semiconduttori avanzati per il settore automobilistico incrementerà la domanda di outsourcing.
Molte importanti aziende di semiconduttori hanno stretto partnership tecnologiche negli Stati Uniti, garantendo così la necessità di operazioni di assemblaggio e collaudo di alta qualità. L'elettronica per la difesa, il cloud computing e le apparecchiature di rete continuano a supportare tecnologie di packaging sofisticate. Si prevede che gli incentivi alla produzione da parte di organizzazioni federali e investitori privati garantiranno la resilienza della catena di approvvigionamento e una maggiore localizzazione delle operazioni di packaging.
Mercato europeo dell'assemblaggio e del collaudo di semiconduttori in outsourcing
Nel 2025, l'Europa rappresentava circa il 17-20% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 3,8% e il 4,4% fino al 2034. La Germania continua a essere leader grazie al suo solido settore dei semiconduttori per autoveicoli, alla sua eccellenza nell'automazione industriale e ai crescenti investimenti nelle tecnologie di fabbricazione dei semiconduttori. Anche la diffusione dei veicoli elettrici e delle tecnologie dell'Industria 4.0 contribuisce a soddisfare la domanda di packaging avanzato.
Il Regno Unito mantiene il suo impegno nell'innovazione dei semiconduttori attraverso intensi programmi di ricerca sui semiconduttori composti, la progettazione di chip e l'elettronica avanzata. Francia, Italia e Spagna, insieme, contribuiscono allo sviluppo dell'elettronica aerospaziale, della produzione industriale, delle infrastrutture di telecomunicazione e delle applicazioni automobilistiche. Si prevede che lo sviluppo di iniziative regionali volte a garantire la solidità della catena di approvvigionamento dei semiconduttori e la capacità produttiva rafforzerà la posizione dell'Europa nelle tecnologie avanzate di confezionamento e collaudo.
Mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava circa il 50-55% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 4,9% e il 5,5% durante il periodo di previsione. Cina, Taiwan, Corea del Sud, Giappone e India continuano ad attrarre investimenti nella produzione di semiconduttori, supportati da ampi ecosistemi di produzione elettronica e consolidate catene di approvvigionamento.
Gli incentivi governativi, l'espansione della capacità produttiva e la crescente adozione di tecnologie avanzate di confezionamento dei semiconduttori continuano a rafforzare la competitività regionale. La Cina rimane il mercato regionale più grande, mentre Taiwan e la Corea del Sud mantengono la leadership nell'innovazione del confezionamento avanzato. India e Australia stanno gradualmente aumentando gli investimenti nel settore dei semiconduttori attraverso incentivi alla produzione, collaborazioni di ricerca e iniziative per la produzione di componenti elettronici.
Mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 3,6% e il 4,2% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire in infrastrutture digitali, produzione avanzata e strategie di diversificazione tecnologica che incrementano gradualmente la domanda di semiconduttori in tutti i settori industriali.
Il Sudafrica rimane un importante mercato regionale per la produzione di elettronica e le tecnologie industriali, mentre il resto del Medio Oriente e dell'Africa continua a beneficiare della modernizzazione delle infrastrutture e degli investimenti nell'automazione industriale. Si prevede che l'espansione dei progetti di energia rinnovabile, le iniziative per le città intelligenti e lo sviluppo delle telecomunicazioni sosterranno la graduale crescita della domanda di servizi di assemblaggio e collaudo di semiconduttori.
Analisi di segmentazione
Fibre
Si prevede che il segmento dei servizi del mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing crescerà a un tasso annuo composto (CAGR) del 4,3-4,9% nel periodo 2026-2034 . La crescente complessità dei semiconduttori, i cicli di prodotto più brevi e i requisiti di produzione back-end ad alta intensità di capitale stanno spingendo le aziende produttrici di chip a esternalizzare i processi specializzati di assemblaggio e collaudo. L' ambito del mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing, all'interno dei servizi, continua ad ampliarsi poiché i processori avanzati richiedono capacità sempre più sofisticate di gestione termica, interconnessione, validazione dell'affidabilità e collaudo automatizzato.
- Assemblaggio: I servizi di assemblaggio mantengono una posizione strategicamente importante poiché i produttori di semiconduttori richiedono processi sofisticati di fissaggio dei chip, collegamento dei fili, integrazione flip-chip, incapsulamento e interconnessione, in grado di supportare architetture di dispositivi sempre più complesse.
- Test: I servizi di test stanno acquisendo un'importanza strategica poiché le applicazioni nei settori automobilistico, delle telecomunicazioni e dell'informatica richiedono una maggiore garanzia di affidabilità, l'identificazione automatizzata dei difetti, la convalida funzionale e la verifica delle prestazioni prima che i dispositivi a semiconduttore entrino negli ambienti di produzione a valle.
Confezione
Si prevede che il segmento del packaging registrerà un CAGR del 4,5-5,1% nel periodo 2026-2034 . La domanda si sta spostando verso dimensioni più ridotte, maggiore densità di interconnessione, migliori prestazioni elettriche e maggiore efficienza termica, man mano che i dispositivi a semiconduttore diventano sempre più sofisticati. Il packaging avanzato consente inoltre ai produttori di combinare più chip, processori, componenti di memoria e funzioni specializzate all'interno di architetture compatte, rendendo la capacità di packaging sempre più importante per l'intelligenza artificiale, l'elettronica automobilistica, gli smartphone e i sistemi di calcolo ad alte prestazioni.
- Ball Grid Array: Il packaging Ball Grid Array continua a essere molto richiesto per processori, controller, dispositivi di rete e applicazioni di memoria, poiché la sua architettura a connessione densa consente prestazioni elettriche efficienti, una gestione termica ottimale e un'integrazione compatta dei semiconduttori.
- Package a livello di chip: i package a livello di chip sono adatti per smartphone, dispositivi indossabili, dispositivi elettronici portatili e dispositivi industriali compatti, dove i produttori danno priorità alla riduzione dell'ingombro, al peso, alla riduzione dei percorsi elettrici e all'integrazione efficiente in progetti con spazio limitato.
- Multipackage: Le configurazioni multipackage sono strategicamente importanti per i produttori di semiconduttori, in quanto combinano funzioni complementari di logica, memoria, connettività ed elaborazione, consentendo funzionalità a livello di sistema, riducendo al contempo lo spazio occupato sulla scheda e semplificando le architetture dei prodotti elettronici a valle.
- Stacked Die: Il packaging stacked die sta diventando sempre più rilevante per il calcolo ad alta intensità di memoria, gli acceleratori di intelligenza artificiale, l'elettronica mobile e le applicazioni ad alte prestazioni che richiedono una maggiore densità funzionale, una larghezza di banda migliorata e architetture di semiconduttori integrate verticalmente.
- Quad e Dual: Le tecnologie di packaging quadruplo e doppio rimangono importanti in applicazioni industriali, automobilistiche, di telecomunicazioni e di consumo consolidate, dove i processi di assemblaggio standardizzati, la scalabilità della produzione, l'affidabilità e la compatibilità con i progetti di sistemi elettronici maturi rimangono priorità.
Verticale di settore
Si prevede che il segmento Industry Vertical crescerà a un CAGR del 4,6-5,2% nel periodo 2026-2034 , riflettendo la diversificazione del consumo di semiconduttori nei settori digitali e connessi. L'elettrificazione del settore automobilistico, le infrastrutture per l'intelligenza artificiale, la modernizzazione delle comunicazioni e i dispositivi di consumo sempre più sofisticati stanno rafforzando le esigenze di packaging e test in outsourcing. I fornitori in grado di soddisfare i requisiti specifici di settore in termini di qualificazione, affidabilità, prestazioni termiche e volumi di produzione sono ben posizionati per intercettare la domanda sia nelle applicazioni mature che nelle piattaforme emergenti ad alta intensità di semiconduttori.
- Settore automobilistico: le applicazioni automobilistiche stanno acquisendo un'importanza strategica in quanto i propulsori elettrici, la gestione delle batterie, l'infotainment, la connettività, i sistemi ADAS, i sensori e l'informatica di bordo aumentano il contenuto di semiconduttori, imponendo al contempo rigorosi requisiti di affidabilità e prestazioni termiche.
- Telecomunicazioni: la domanda di telecomunicazioni è supportata dalle infrastrutture 5G, dalle reti ottiche, dall'edge computing, dalle apparecchiature radio e dalla modernizzazione delle reti, creando requisiti per i package dei semiconduttori in grado di gestire alte frequenze, larghezza di banda e condizioni operative continue.
- Informatica e reti: l'informatica e le reti rimangono settori chiave, poiché piattaforme cloud, infrastrutture di intelligenza artificiale, server aziendali, acceleratori e carichi di lavoro ad alta intensità di dati richiedono processori ad alte prestazioni, integrazione della memoria e sofisticati sistemi di confezionamento dei semiconduttori.
- Elettronica di consumo: l'elettronica di consumo genera una domanda elevata e costante di smartphone, dispositivi indossabili, dispositivi per la casa intelligente, console per videogiochi, televisori ed elettrodomestici connessi, incentivando l'imballaggio economicamente vantaggioso, la miniaturizzazione, la rapida scalabilità della produzione e test affidabili dei dispositivi.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Computer di bordo |
Scalatura |
|
Telecomunicazioni |
Mezzo |
Infrastruttura 5G |
Scalatura |
|
Informatica e reti |
Alto |
Acceleratori di intelligenza artificiale |
Scalatura |
|
Elettronica di consumo |
Alto |
Miniaturizzazione dei dispositivi |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing (OSAT).
Accelerare l'adozione di architetture di packaging avanzate
Il packaging avanzato sta passando dall'essere una considerazione di back-end nella produzione a un fattore abilitante critico per le prestazioni dei semiconduttori. Acceleratori di intelligenza artificiale, processori ad alte prestazioni, hardware per data center e dispositivi mobili avanzati richiedono sempre più integrazione eterogenea, chiplet, architetture a strati e tecnologie di interconnessione ad alta densità. Questa transizione sta rafforzando il ruolo dei fornitori OSAT specializzati, dotati di competenze di packaging e capacità produttive su larga scala. I progettisti di semiconduttori possono utilizzare infrastrutture in outsourcing per introdurre prodotti sofisticati senza dover costruire costose unità interne di packaging. I fornitori che investono in assemblaggio di precisione, tecnologie a livello di wafer, gestione termica e controllo automatizzato dei processi possono quindi rivolgersi ad applicazioni di semiconduttori di maggior valore. La conseguente domanda di mercato per l'assemblaggio e il collaudo di semiconduttori in outsourcing si estende oltre i volumi di packaging convenzionali, verso servizi ad alta intensità tecnologica in cui la resa produttiva, l'affidabilità, le prestazioni elettriche e le capacità di integrazione influenzano in modo significativo la competitività del dispositivo finale.
Aumento del contenuto di semiconduttori nelle piattaforme automobilistiche
Azionamenti elettrici, sistemi di gestione delle batterie, conversione di potenza, funzionalità avanzate di assistenza alla guida, applicazioni di infotainment e connettività, sensori e piattaforme di elaborazione per veicoli stanno incrementando in modo sostanziale la necessità di semiconduttori per ciascuna piattaforma veicolare. Diverse famiglie di semiconduttori con elevati requisiti di affidabilità sono necessarie per azionamenti elettrici, gestione delle batterie, conversione di potenza, ADAS, infotainment, connettività, sensori e piattaforme di elaborazione per veicoli. Questa tendenza è vantaggiosa per i produttori OSAT in grado di gestire i requisiti di qualificazione automobilistica, un ampio intervallo di temperature operative, tracciabilità e test di elevata affidabilità. Anche i produttori di packaging si trovano ad affrontare la necessità di fornire diverse soluzioni di packaging per la gestione dell'alimentazione, la dissipazione del calore, l'ottimizzazione delle dimensioni e la durata dei componenti. Man mano che gli OEM integrano sempre più funzionalità nelle architetture di elaborazione centralizzate, i produttori di semiconduttori devono offrire capacità di elaborazione superiori senza compromettere l'affidabilità.
Espansione dell'intelligenza artificiale, del cloud computing e delle infrastrutture dei data center.
La rapida espansione dei carichi di lavoro di intelligenza artificiale sta ridefinendo i requisiti dei semiconduttori per processori, acceleratori, memorie, componenti di rete e infrastrutture dei data center. I sistemi di IA richiedono un throughput computazionale estremamente elevato, unitamente a una gestione efficiente dell'energia e a un rapido trasferimento dei dati, aumentando la dipendenza da sofisticate tecniche di packaging e test. L'integrazione di memorie ad alta larghezza di banda, le architetture multi-die e i progetti basati su chiplet creano sfide di assemblaggio che i fornitori OSAT specializzati possono affrontare grazie ad apparecchiature avanzate e competenze di processo. L'espansione dei servizi cloud aumenta ulteriormente i volumi di semiconduttori per server, switch, piattaforme di storage e hardware di rete. Di conseguenza, il mercato dell'assemblaggio e del test di semiconduttori in outsourcing beneficia della simultanea espansione dei volumi e della crescente complessità tecnica. I fornitori in grado di raggiungere elevati rendimenti produttivi, rispettando al contempo i vincoli termici, elettrici e di affidabilità, possono rafforzare la propria presenza nelle catene di fornitura di calcolo ad alto valore aggiunto.
Tendenze future del mercato dell'assemblaggio e collaudo di semiconduttori in outsourcing (OSAT).
Passaggio ai chiplet e all'integrazione eterogenea
Tra le principali tendenze del mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing (OSAT ) fino al 2034, spicca la transizione dalle architetture monolitiche ai chiplet e all'integrazione eterogenea. Anziché realizzare ogni singola funzionalità computazionale all'interno di un unico die a nodo avanzato, i progettisti potranno costruire il proprio sistema integrando diversi tipi di processori, memorie, connettività, acceleratori e altri componenti specializzati, fabbricati utilizzando nodi di processo differenti. Questa progettazione non solo garantirà una maggiore efficienza produttiva, ma aumenterà anche le opzioni di personalizzazione e scalabilità. Di conseguenza, i fornitori di servizi OSAT dovranno possedere competenze sempre più avanzate in aree quali interconnessioni die-to-die, posizionamento di precisione, gestione termica, tecnologie dei substrati e test a livello di sistema. Ciò suggerisce che il vantaggio competitivo si sposterà verso gli operatori in grado di orchestrare processi di fabbricazione multi-die mantenendo elevati rendimenti produttivi.
Integrazione crescente di automazione e intelligenza artificiale nei test dei semiconduttori
Si prevede che le operazioni di test diventeranno sempre più automatizzate man mano che le architetture dei semiconduttori genereranno maggiori quantità di dati relativi a prestazioni, affidabilità e produzione. L'ispezione supportata dall'apprendimento automatico può aiutare a identificare modelli di difetti, ottimizzare i parametri di processo, prevedere le deviazioni delle apparecchiature e migliorare la resa produttiva in ambienti di produzione ad alto volume. La gestione automatizzata dei materiali e le piattaforme di test intelligenti possono ridurre contemporaneamente l'intervento manuale e aumentare la ripetibilità. Queste capacità diventeranno particolarmente preziose poiché i package avanzati contengono più chip interconnessi le cui prestazioni individuali possono influenzare l'affidabilità complessiva del dispositivo. Si prevede pertanto che i fornitori di OSAT integreranno più profondamente l'analisi dei dati di produzione nei flussi di lavoro di assemblaggio e test. Nel periodo di previsione, gli ambienti di produzione intelligenti potrebbero consentire un isolamento più rapido dei guasti, una gestione predittiva della qualità, sequenze di test adattive e una migliore tracciabilità lungo catene di fornitura di semiconduttori sempre più complesse.
Opportunità di mercato per l'assemblaggio e il collaudo di semiconduttori in outsourcing (OSAT).
Sviluppo di capacità regionali per imballaggi avanzati
La diversificazione della catena di approvvigionamento rappresenta una significativa opportunità di investimento, poiché governi e aziende del settore dei semiconduttori ricercano reti produttive con una minore concentrazione geografica. Le previsioni del mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing supportano lo sviluppo strategico della capacità produttiva attorno ai cluster emergenti di produzione di semiconduttori, dove gli investimenti nella fabbricazione possono generare una corrispondente domanda di infrastrutture per l'assemblaggio, il confezionamento e il collaudo. Le aziende possono puntare su nuovi impianti, joint venture, partnership tecnologiche e centri di ingegneria localizzati per soddisfare tali esigenze. Il Nord America e l'Europa offrono opportunità legate alla localizzazione della produzione di semiconduttori, mentre l'India e le economie del Sud-est asiatico rappresentano alternative per un'espansione produttiva geograficamente diversificata. Le decisioni di investimento dovrebbero dare priorità all'accesso a talenti ingegneristici qualificati, ecosistemi di apparecchiature per semiconduttori, servizi pubblici affidabili, infrastrutture logistiche e clienti di riferimento. La creazione di capacità produttive in prossimità di nuovi impianti di fabbricazione può inoltre accorciare le catene di approvvigionamento e migliorare la reattività dei produttori di semiconduttori.
Acquisizione di applicazioni di alto valore nei settori automobilistico e dei semiconduttori di potenza
Il settore automobilistico e l'elettronica di potenza offrono alle aziende OSAT l'opportunità di espandersi oltre le operazioni di assemblaggio altamente standardizzate, verso applicazioni in cui l'affidabilità e la specializzazione tecnica rivestono una maggiore importanza strategica. I veicoli elettrici richiedono semiconduttori di potenza per i sistemi di batterie, la ricarica, gli inverter di trazione, la conversione di potenza e la gestione energetica, mentre le architetture avanzate dei veicoli aumentano la domanda di componenti di rilevamento e di elaborazione. I fornitori possono investire in tecnologie di packaging in grado di supportare temperature elevate, densità di potenza, resistenza alle vibrazioni e lunghi tempi di vita operativa. Le partnership strategiche con i fornitori di semiconduttori per il settore automobilistico possono creare relazioni con i clienti di lunga durata, poiché i requisiti di qualificazione rendono relativamente complesse le transizioni tra i fornitori. La capacità dedicata al carburo di silicio, ai moduli di potenza, ai test di livello automobilistico e alla gestione termica avanzata potrebbe quindi rafforzare la differenziazione, consentendo al contempo l'accesso ad applicazioni di semiconduttori connesse all'elettrificazione dei trasporti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -