
Mercado de calentadores de agua residenciales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de calentadores de agua residenciales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (gas, instantáneo, almacenamiento, solar); canal de distribución (en línea, fuera de línea) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012277
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
2.870 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.990 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,20 %
Índice de crecimiento
Mercado potencial
31.910 millones de dólares estadounidenses
(2026-2034)
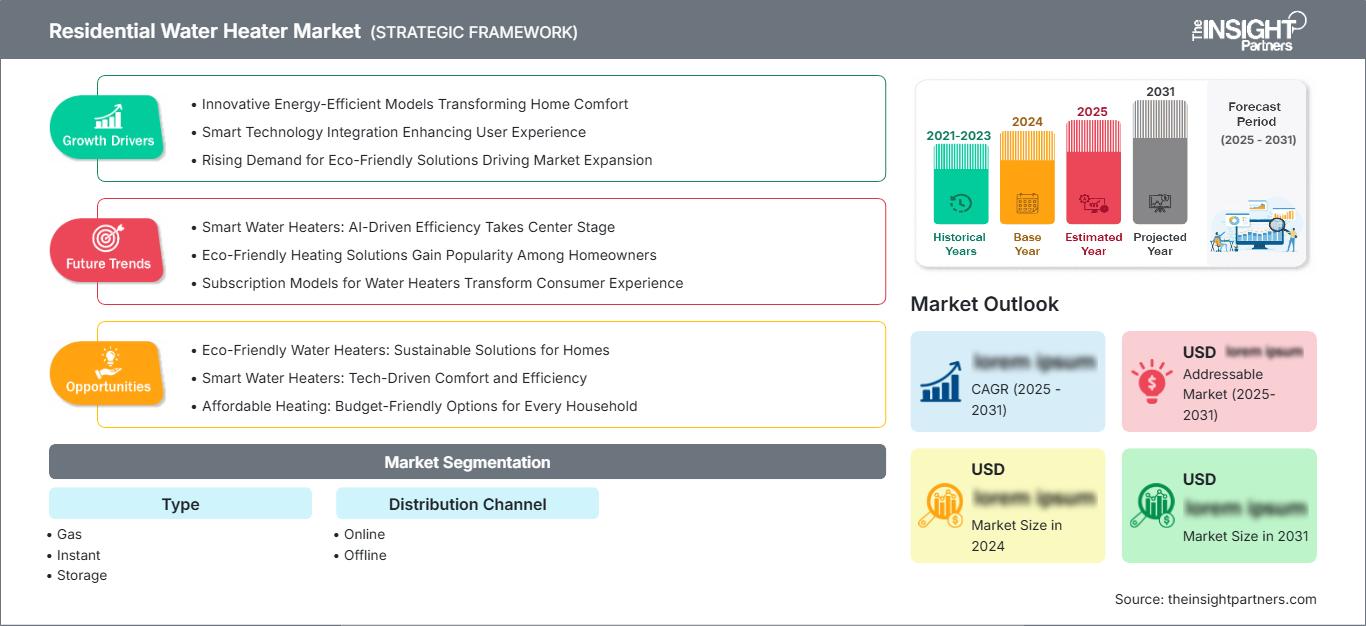
El mercado de calentadores de agua residenciales alcanzó un valor de 2870 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 3990 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,20 % durante el período 2026-2034. La demanda está determinada por los ciclos de reemplazo, el gasto en renovación de viviendas, las normas de eficiencia energética y el cambio de los sistemas de almacenamiento convencionales hacia alternativas instantáneas, de gas, solares y eléctricas de alta eficiencia en los mercados de vivienda desarrollados y emergentes.
América del Norte sigue siendo un centro de demanda regional clave, ya que los propietarios priorizan facturas de servicios públicos más bajas, instalaciones compactas y controles inteligentes. El mercado de calentadores de agua residenciales se ve impulsado por la demanda de modernización, la adopción de sistemas eficientes por parte de los constructores y el impulso de las políticas en torno a las normas para electrodomésticos. Se estima que el crecimiento regional se situará entre el 4,6 % y el 5,2 % de la tasa de crecimiento anual compuesta (TCAC) hasta 2034, con Estados Unidos concentrando la mayor parte de las instalaciones.
Análisis y perspectivas del mercado de calentadores de agua residenciales
- Se estima que Norteamérica representó entre el 31 % y el 34 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,2 % durante el período 2026-2034, impulsada por la demanda de reemplazo, los incentivos para la eficiencia energética y una mayor adopción de bombas de calor y calentadores de agua instantáneos.
- Se estima que Estados Unidos representará entre el 78 % y el 82 % de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,3 %, impulsado por la renovación de viviendas, las normas federales de eficiencia energética y una mayor disponibilidad de comercios minoristas.
- Se estima que Europa representará entre el 24 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 %, liderada por Alemania, el Reino Unido, Francia, Italia y España, a medida que la electrificación y las normativas sobre el rendimiento de los edificios influyan en las decisiones de sustitución.
- Se estima que la región de Asia-Pacífico representó entre el 29 % y el 32 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,6 %, con China, India, Japón, Corea del Sur y Australia impulsando la demanda a través de la urbanización y la modernización de los electrodomésticos.
- Segmento más importante: Los calentadores de agua con depósito representaron una cuota de mercado estimada del 42-46% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 3,2-3,8% durante el período 2026-2034, gracias a su asequibilidad y familiaridad.
- Segmento de alto crecimiento: Se estima que los calentadores de agua instantáneos representaron entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,8 %, lo que refleja la demanda de agua caliente compacta y bajo demanda, así como la reducción de las pérdidas por inactividad.
- Empresas clave analizadas en detalle: AO Smith Corporation, Ariston Group NV, Bradford White Corporation, Ferroli SpA, GE Appliances, Lennox International Inc., Racold, Rheem Manufacturing Company, Rinnai Corporation y Whirlpool Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La expansión del mercado indica un cambio de enfoque: de centrarse únicamente en la capacidad de almacenamiento a priorizar también el diseño de productos eficientes. Los fabricantes están integrando aislamientos de alta calidad, quemadores eficaces, bombas de calor, conectividad y sistemas de detección de fugas para optimizar el ciclo de vida del producto. La producción se orienta hacia una plataforma modular compatible con sistemas de gas, eléctricos, instantáneos y de almacenamiento.
La demanda futura se verá influenciada por las políticas, la electrificación residencial y la sustitución de los calentadores de agua antiguos. Las regiones con ingresos crecientes han estado instalando nuevos calentadores, mientras que las regiones más desarrolladas están modernizando sus sistemas existentes para adaptarlos al sistema de Factores Energéticos Uniformes (EUF). Por lo tanto, el mercado de calentadores de agua residenciales seguirá fragmentado, pero los proveedores con sólidas redes de venta minorista, instalación y servicio posventa están bien posicionados para captar la demanda de reemplazo de alta gama.
Alcance del informe de mercado de calentadores de agua residenciales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.870 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.990 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,20% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de calentadores de agua residenciales
El crecimiento del mercado de calentadores de agua residenciales se basa en la demanda diaria de agua caliente en los hogares, pero las decisiones de compra dependen cada vez más del costo operativo, el espacio disponible y la economía local del combustible. Los propietarios y constructores evalúan las opciones entre calentadores de agua a gas, instantáneos, de almacenamiento y solares, considerando el costo total de propiedad en lugar del precio. Entre los problemas de suministro se incluyen las fluctuaciones en los precios del acero, los controles electrónicos, el material aislante, los termostatos y la disponibilidad de instaladores.
La importancia de la distribución es fundamental, ya que las compras de repuestos son inmediatas y dependen de la instalación. La distribución tradicional ofrece variedad, asistencia para elegir el tamaño adecuado y capacidad de suministro de emergencia, mientras que la distribución en línea está creciendo gracias a la comparación de productos, la instalación de paquetes y las promociones directas al consumidor. Este sistema híbrido mantiene los productos visibles y ofrece a los fabricantes diversas vías para llegar a propietarios, constructores, empresas de remodelación y administradores de edificios residenciales.
El análisis de mercado competitivo muestra que AO Smith Corporation, Rheem Manufacturing Company, Bradford White Corporation, Rinnai Corporation y Ariston Group NV priorizan la eficiencia, los controles conectados y una mayor cobertura de aplicaciones. GE Appliances, Whirlpool Corporation, Racold, Ferroli SpA y Lennox International Inc. impulsan la competencia mediante el acceso a puntos de venta, carteras regionales y la proximidad a centros de climatización.
La inversión se está orientando hacia calentadores de agua con bomba de calor, diseños instantáneos de condensación, diagnósticos inteligentes y líneas de productos que cumplen con los requisitos de eficiencia futuros. Los proveedores también se centran en la capacitación de los instaladores, ya que la calidad de la instalación afecta directamente al rendimiento, el costo de la garantía y la satisfacción del cliente. Por lo tanto, el posicionamiento estratégico se basa cada vez más en el soporte técnico, la disponibilidad para reembolsos y la disponibilidad del producto, en lugar de solo en el precio.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de calentadores de agua residenciales: Perspectivas estratégicas
Perspectivas regionales
Mercado de calentadores de agua residenciales en Norteamérica
En 2025, Norteamérica representó una cuota de mercado estimada del 31-34% en el sector de calentadores de agua residenciales, impulsada por la demanda de reemplazo y una base instalada de sistemas de almacenamiento obsoletos. Las próximas normas de eficiencia y los programas de incentivos estatales están animando a los propietarios a evaluar las configuraciones de bomba de calor, gas de condensación y calentadores instantáneos. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6-5,2% durante el periodo 2026-2034.
La demanda es mayor en zonas donde convergen la renovación de viviendas, los climas fríos y la sensibilidad al costo de los servicios públicos. Los fabricantes se benefician de redes de instaladores consolidadas y amplios canales de distribución, pero los costos iniciales elevados siguen siendo una barrera para los sistemas de alta gama. Las funciones de conectividad, la protección contra fugas y la compatibilidad con la gestión de la demanda se están convirtiendo en factores diferenciadores clave para los hogares que buscan confiabilidad y menores gastos operativos.
Mercado estadounidense de calentadores de agua residenciales
Se estima que Estados Unidos representó entre el 78 % y el 82 % de la demanda en Norteamérica en 2025, convirtiéndose así en el principal contribuyente de ingresos de la región. Se proyecta que su tasa de crecimiento anual compuesta (TCAC) sea del 4,7 % al 5,3 % durante el período 2026-2034. Las ventas de reemplazo tienen prioridad debido a la reacción de los propietarios ante las averías; sin embargo, las renovaciones han impulsado mejoras planificadas con calentadores de agua instantáneos de alta eficiencia y productos híbridos eléctricos.
Las empresas operan a gran escala, con AO Smith Corporation, Rheem Manufacturing Company, Bradford White Corporation, Rinnai Corporation, GE Appliances y Whirlpool Corporation involucradas en la distribución mayorista, minorista y profesional. Las tendencias actuales en aplicaciones incluyen una mayor popularidad de la detección inteligente de fugas, la recirculación, las instalaciones compactas y las bombas de calor que califican para reembolsos en algunos estados.
Mercado europeo de calentadores de agua residenciales
Europa representó una cuota estimada del 24-27% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8-4,4% durante el periodo 2026-2034. Alemania y el Reino Unido siguen siendo los principales mercados nacionales, ya que la sustitución de electrodomésticos está influenciada por los precios de la energía, las políticas de renovación de edificios y la atención de los consumidores a las etiquetas energéticas. Francia, Italia y España impulsan la demanda mediante la modernización de viviendas multifamiliares y la adopción de sistemas de calentamiento de agua eléctricos.
En varias zonas urbanas, especialmente donde se prioriza la electrificación y la calefacción con bajas emisiones, el mercado europeo es más sensible a la normativa que al precio. Ariston Group NV, Ferroli SpA y otros proveedores regionales compiten con marcas globales ofreciendo sistemas compactos adaptados a apartamentos, viviendas con calefacción mixta y a las limitaciones de rehabilitación de viviendas antiguas.
Mercado de calentadores de agua residenciales en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representó entre el 29 % y el 32 % del mercado en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,6 % durante el período 2026-2034. China es el país líder, mientras que India, Japón, Corea del Sur y Australia contribuyen a través del crecimiento de la vivienda urbana, el aumento de la propiedad de electrodomésticos y el apoyo político para equipos residenciales más eficientes.
La demanda varía según el clima y el nivel de ingresos. Los sistemas de almacenamiento eléctrico siguen siendo comunes en muchos mercados, mientras que las unidades de gas instantáneo y solares satisfacen las necesidades de hogares con espacio limitado o sensibles al costo de la energía. La adopción de sistemas de alta gama está aumentando en los centros urbanos, ya que los consumidores buscan características de seguridad, diseño compacto, garantías más extensas y control digital de la temperatura del agua.
Mercado de calentadores de agua residenciales en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda a través de la construcción residencial y las viviendas vinculadas al sector hotelero, mientras que Sudáfrica y el resto de Oriente Medio y África muestran una adopción selectiva basada en la asequibilidad, la fiabilidad de la red eléctrica y la disponibilidad de combustible para calentar agua.
El calentamiento solar de agua es relevante en mercados con alta irradiancia, aunque su adopción depende del costo de instalación y de la idoneidad del edificio. Los sistemas de almacenamiento de gas y electricidad siguen siendo la opción preferida en la mayoría de los hogares. Se espera que la inversión en infraestructura, la expansión de la vivienda urbana y la disponibilidad a través de distribuidores mejoren gradualmente la penetración del producto en las comunidades residenciales de ingresos medios.
Análisis de segmentación
Tipo
Se prevé que este tipo de sistema crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,6 % durante el período 2026-2034, a medida que los hogares elijan sistemas en función del acceso al combustible, los patrones de uso, el espacio de instalación y las expectativas de eficiencia. El mercado abarca desde la sustitución de sistemas de almacenamiento convencionales y la adopción instantánea de sistemas compactos hasta aplicaciones de alto rendimiento basadas en gas e instalaciones con asistencia solar en regiones soleadas.
- Los sistemas de gas siguen siendo importantes allí donde el acceso al gas natural o al GLP permite una recuperación más rápida, mayores caudales y una mayor familiaridad por parte del instalador, especialmente en viviendas unifamiliares y regiones más frías.
- Los sistemas instantáneos están ganando popularidad porque reducen la pérdida de calor en modo de espera, se adaptan a espacios más pequeños y ayudan a los hogares que buscan agua caliente a demanda con un mejor control de la energía.
- Los sistemas de almacenamiento mantienen la mayor base de usuarios debido a su menor coste inicial, suministro predecible, facilidad de reemplazo y amplia disponibilidad a través de canales minoristas y de contratistas.
- Los sistemas solares son útiles en regiones con abundante luz solar, incentivos favorables y hogares que buscan reducir los costes operativos, aunque la complejidad de la instalación limita una mayor penetración a corto plazo.
Canal de distribución
Se prevé que el canal de distribución crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,7 % durante el período 2026-2034, a medida que los procesos de compra combinen la investigación en línea con la conversión liderada por el instalador. Los canales tradicionales mantienen su fortaleza en el reemplazo de emergencia, mientras que los canales en línea ofrecen comparaciones transparentes, visibilidad de los descuentos, reseñas de clientes y servicios de instalación combinados.
- Los canales en línea se están expandiendo a medida que los propietarios comparan las calificaciones de los productos, la capacidad, los factores de eficiencia energética, los términos de la garantía y las opciones de instalación antes de contactar a minoristas o contratistas.
- Los canales tradicionales siguen siendo predominantes porque el dimensionamiento, el cumplimiento de las normas, la necesidad de reemplazo urgente y la confianza en el instalador son factores críticos cuando los hogares necesitan una restauración fiable del suministro de agua caliente.
Resumen de la oportunidad
|
Tipo |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Gas |
Alto |
Alta recuperación |
Maduro |
|
Instante |
Medio |
Bajo demanda |
Escalada |
|
Almacenamiento |
Alto |
Base de modernización |
Maduro |
|
Solar |
Bajo |
Asistencia solar |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de calentadores de agua residenciales
Estándares de eficiencia que aceleran la sustitución de productos
La presión regulatoria es un factor crucial debido a la importante proporción que representa el calentamiento de agua en el consumo energético residencial de los países desarrollados. Los futuros requisitos mínimos de eficiencia del Departamento de Energía de EE. UU. obligarán a que los calentadores eléctricos de almacenamiento de mayor tamaño adopten la tecnología de bomba de calor y aumentarán los requisitos de rendimiento de los calentadores de gas.
Renovación y envejecimiento de la base instalada que sustenta una demanda estable
Los calentadores de agua residenciales se reemplazan periódicamente cuando presentan fallas, lo que garantiza una demanda constante a pesar de los ciclos de construcción. La gran cantidad de calentadores de agua ya en uso en Norteamérica y Europa genera altas tasas de reemplazo, mientras que las renovaciones de viviendas ofrecen oportunidades para aumentar la capacidad y mejorar el rendimiento y los estándares de seguridad. Este factor beneficia a los distribuidores y contratistas, ya que las viviendas deben contar con calentadores de agua.
Transición hacia sistemas de agua caliente compactos y conectados
Los sistemas compactos, instantáneos e inteligentes han ganado popularidad debido a las viviendas urbanas, los cuartos de servicio reducidos y la creciente demanda de los consumidores. Estos sistemas ofrecen funciones como ajuste remoto de temperatura, detección de fugas, reciclaje, modo vacaciones y seguimiento del rendimiento, lo que los hace costosos. La conectividad permite a los proveedores brindar mejores servicios y fidelizar a los clientes. Los consumidores más afectados son las personas con mayores ingresos o aquellas que pagan tarifas de servicios públicos por sus electrodomésticos.
Tendencias futuras del mercado de calentadores de agua residenciales
Adopción de calentador de agua con bomba de calor
Las tendencias del mercado de calentadores de agua residenciales incluirán cada vez más sistemas híbridos eléctricos y de bomba de calor a medida que mejoren los estándares de eficiencia, los incentivos y la educación del consumidor. Estos sistemas pueden reducir el consumo eléctrico en comparación con las unidades de calentamiento por resistencia eléctrica tradicionales, aunque su éxito depende del espacio de instalación, las condiciones ambientales, el costo y la experiencia del instalador. Los fabricantes que simplifiquen el proceso en cuanto a dimensionamiento, reducción de ruido y incentivos tendrán ventaja con los clientes que buscan reemplazar sus equipos.
Calentamiento de agua interactivo con la red eléctrica
Las conexiones de calentadores de agua a los programas de gestión de la demanda seguirán aumentando, especialmente en zonas que utilizan tarificación por franjas horarias e incorporan fuentes de energía renovables a sus redes. Los calentadores de agua se pueden programar fácilmente para optimizar el proceso de calentamiento y evitar picos de demanda sin que el usuario final tenga que realizar cambios significativos en sus hábitos.
Oportunidades de mercado para calentadores de agua residenciales
Paquetes de modernización premium para contratistas
Las previsiones del mercado de calentadores de agua residenciales indican que los contratistas pueden obtener un mayor valor ofreciendo paquetes integrales de modernización que combinen la selección del producto, la retirada, la instalación, los permisos, la orientación sobre reembolsos, la protección contra fugas y los planes de mantenimiento. Este enfoque facilita la toma de decisiones urgentes de reemplazo para los propietarios y ayuda a los fabricantes a diferenciarse mediante redes de instaladores certificados. La oportunidad es más fuerte en mercados maduros donde el volumen de reemplazos es alto y los consumidores están dispuestos a pagar por la fiabilidad.
Sistemas de energía solar en mercados residenciales con alta irradiancia
El calentamiento solar de agua sigue estando infrautilizado en diversas zonas residenciales soleadas a pesar de su potencial de ahorro. Estos tres grupos podrían fomentar la adopción de esta tecnología centrándose en nuevas urbanizaciones, villas y proyectos residenciales de gama media, que se beneficiarían de su instalación gracias a la disponibilidad de tejados y a la previsibilidad de la demanda de agua caliente. El uso de un sistema de respaldo eléctrico podría hacerla más atractiva para los compradores.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -