
Marché des chauffe-eau résidentiels : taille, part de marché et prévisions 2034
Taille et prévisions du marché des chauffe-eau résidentiels (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (gaz, instantané, à accumulation, solaire) ; canal de distribution (en ligne, hors ligne) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00012277
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
2,87 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,99 milliards de dollars américains
Prévisions pour 2034
Moyenne générale 2026-2034
4,20 %
taux de croissance
Marché adressable
31,91 milliards de dollars américains
(2026-2034)
Le marché des chauffe-eau résidentiels était évalué à 2,87 milliards de dollars américains en 2025 et devrait atteindre 3,99 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 4,20 % entre 2026 et 2034. La demande est influencée par les cycles de remplacement, les dépenses de rénovation des ménages, les normes d'efficacité énergétique et le passage des systèmes de stockage conventionnels aux alternatives instantanées, au gaz, solaires et électriques à haut rendement sur les marchés du logement développés et émergents.
L'Amérique du Nord demeure un pôle de demande régional essentiel, les propriétaires privilégiant la réduction de leurs factures d'énergie, l'installation compacte et les commandes intelligentes. La taille du marché des chauffe-eau résidentiels est soutenue par la demande de rénovation, l'adoption de systèmes performants par les constructeurs et la dynamique des politiques en matière de normes pour les appareils électroménagers. La croissance régionale est estimée entre 4,6 % et 5,2 % par an jusqu'en 2034, les États-Unis concentrant la majorité des installations.
Analyse et perspectives du marché des chauffe-eau résidentiels
- L'Amérique du Nord représentait une part estimée entre 31 et 34 % en 2025 et devrait croître à un TCAC de 4,6 à 5,2 % entre 2026 et 2034, sous l'effet de la demande de remplacement, des remises pour l'efficacité énergétique et d'une adoption accrue des pompes à chaleur et des unités sans réservoir.
- Les États-Unis représentaient environ 78 à 82 % de l'Amérique du Nord en 2025 et devraient croître à un TCAC de 4,7 à 5,3 %, soutenu par la rénovation des logements, les normes fédérales d'efficacité et une plus grande disponibilité des commerces de détail.
- L'Europe détenait une part estimée entre 24 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,4 %, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, l'électrification et les normes de performance des bâtiments influençant les choix de remplacement.
- La région Asie-Pacifique représentait une part estimée entre 29 et 32 % en 2025 et devrait croître à un TCAC de 4,8 à 5,6 %, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie soutenant la demande grâce à l'urbanisation et à la modernisation des appareils électroménagers.
- Segment le plus important : Les chauffe-eau à accumulation détenaient une part de marché estimée entre 42 et 46 % en 2025 et devraient croître à un TCAC de 3,2 à 3,8 % entre 2026 et 2034, grâce à leur accessibilité et à leur popularité.
- Segment à forte croissance : Les chauffe-eau instantanés détenaient une part de marché estimée entre 24 et 28 % en 2025 et devraient croître à un TCAC de 5,0 à 5,8 %, reflétant la demande d'eau chaude compacte et à la demande et la réduction des pertes en veille.
- Principales entreprises analysées en détail : AO Smith Corporation, Ariston Group NV, Bradford White Corporation, Ferroli SpA, GE Appliances, Lennox International Inc., Racold, Rheem Manufacturing Company, Rinnai Corporation et Whirlpool Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'expansion du marché témoigne d'une évolution : on ne se concentre plus uniquement sur les capacités de stockage, mais aussi sur la conception de produits axés sur l'efficacité. Les fabricants intègrent des isolations de haute qualité, des brûleurs performants, des pompes à chaleur, la connectivité et des systèmes de détection de fuites afin d'optimiser la valeur ajoutée sur l'ensemble du cycle de vie. La production s'oriente vers une plateforme modulaire compatible avec les systèmes à gaz, électriques, instantanés et à stockage.
La demande future sera influencée par les politiques publiques, l'électrification résidentielle et le remplacement des chauffe-eau anciens. Les régions où les revenus augmentent voient le nombre d'installations augmenter, tandis que les régions plus matures modernisent leurs systèmes existants en adoptant le système à facteur énergétique uniforme (UEF). Le marché des chauffe-eau résidentiels restera donc fragmenté, mais les fournisseurs disposant de réseaux solides de distribution, d'installation et de service après-vente sont bien placés pour capter la demande de remplacement haut de gamme.
Portée du rapport sur le marché des chauffe-eau résidentiels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,87 milliards de dollars américains |
| Taille du marché d'ici 2034 | 3,99 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,20% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des chauffe-eau résidentiels
La croissance du marché des chauffe-eau résidentiels repose sur les besoins quotidiens en eau chaude des ménages, mais les décisions d'achat dépendent de plus en plus du coût d'utilisation, de l'espace disponible et du prix des combustibles locaux. Les propriétaires et les constructeurs évaluent les différentes options de chauffe-eau (à gaz, instantanés, à accumulation et solaires) en se basant sur le coût total de possession plutôt que sur le seul prix. Les problèmes d'approvisionnement incluent les fluctuations des prix de l'acier, des commandes électroniques, des matériaux d'isolation, des thermostats et la disponibilité des installateurs.
L'importance de la distribution est primordiale, car les achats de remplacement sont immédiats et dépendent des installateurs. La distribution hors ligne offre un large choix, une assistance au dimensionnement et une capacité d'approvisionnement d'urgence, tandis que la distribution en ligne se développe grâce aux comparatifs de produits, à l'installation groupée et aux promotions directes aux consommateurs. Ce système hybride assure la visibilité des produits et offre aux fabricants plusieurs canaux de distribution auprès des propriétaires, des constructeurs, des entreprises de rénovation et des gestionnaires d'immeubles résidentiels.
L'analyse concurrentielle du marché révèle que les entreprises AO Smith Corporation, Rheem Manufacturing Company, Bradford White Corporation, Rinnai Corporation et Ariston Group NV privilégient l'efficacité, les systèmes de contrôle connectés et une gamme d'applications plus étendue. GE Appliances, Whirlpool Corporation, Racold, Ferroli SpA et Lennox International Inc. soutiennent la concurrence grâce à leur présence dans les points de vente, leurs portefeuilles régionaux et la proximité de leurs équipements de climatisation.
Les investissements se tournent vers les chauffe-eau thermodynamiques, les modèles à condensation instantanés, les systèmes de diagnostic intelligents et les gammes de produits conformes aux exigences d'efficacité énergétique futures. Les fournisseurs investissent également dans la formation des installateurs, car la qualité de l'installation influe directement sur les performances, le coût de la garantie et la satisfaction client. Le positionnement stratégique repose donc de plus en plus sur le support technique, l'éligibilité aux aides financières et la disponibilité des produits, plutôt que sur le seul prix.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des chauffe-eau résidentiels : Perspectives stratégiques
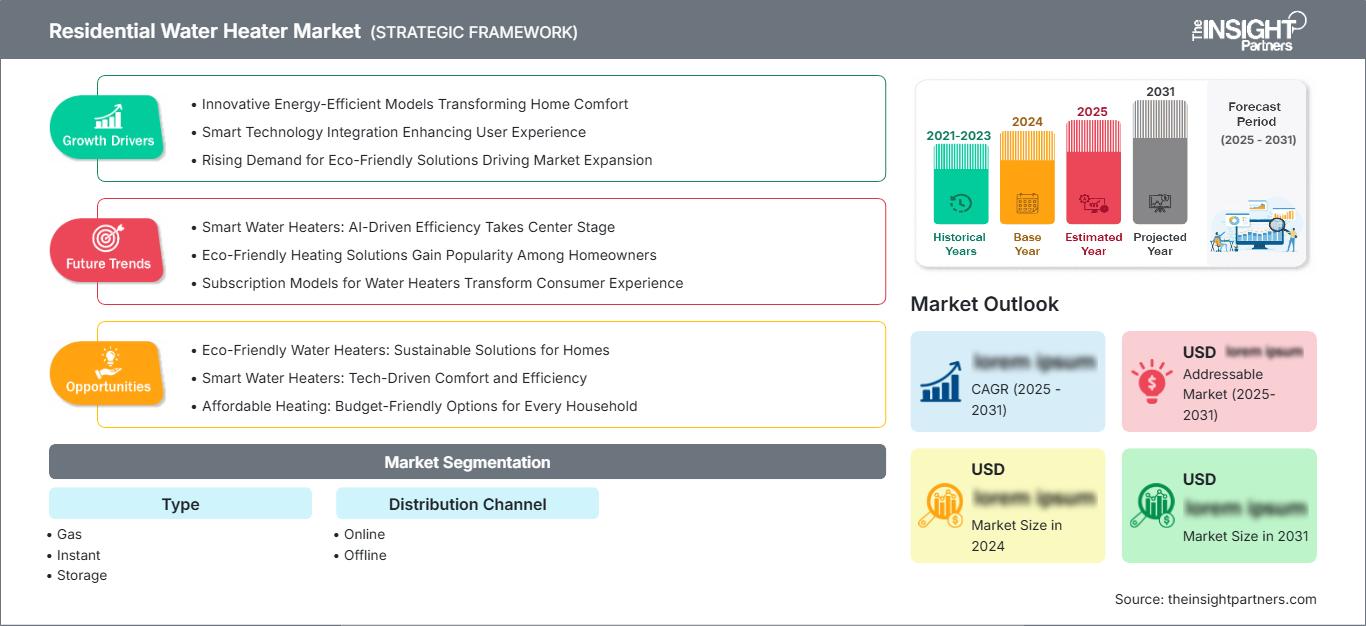
Perspectives régionales
marché des chauffe-eau résidentiels en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 31 et 34 % pour les chauffe-eau résidentiels en 2025, soutenue par une demande liée au remplacement des équipements existants et par un parc installé de systèmes à accumulation vieillissant. Les futures normes d'efficacité énergétique et les programmes d'incitation mis en place par les États encouragent les propriétaires à s'intéresser aux chauffe-eau à pompe à chaleur, à condensation au gaz et instantanés. La région devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,2 % entre 2026 et 2034.
La demande est la plus forte là où convergent la rénovation de logements, les climats froids et la sensibilité aux coûts énergétiques. Les fabricants bénéficient de réseaux d'installateurs bien établis et de vastes circuits de distribution, mais le coût initial élevé demeure un frein pour les systèmes haut de gamme. Les fonctionnalités connectées, la protection contre les fuites et la compatibilité avec la gestion de la demande deviennent des atouts concrets pour les ménages en quête de fiabilité et de faibles dépenses d'exploitation.
Marché américain des chauffe-eau résidentiels
Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025, ce qui en faisait le principal contributeur aux revenus de la région. Leur taux de croissance annuel composé (TCAC) est estimé entre 4,7 et 5,3 % pour la période 2026-2034. Les ventes de remplacement sont prioritaires en raison des réactions des propriétaires face aux pannes ; toutefois, les rénovations entraînent des mises à niveau planifiées avec des chauffe-eau instantanés à haute efficacité énergétique et des modèles hybrides électriques.
Ces entreprises opèrent à grande échelle : AO Smith Corporation, Rheem Manufacturing Company, Bradford White Corporation, Rinnai Corporation, GE Appliances et Whirlpool Corporation sont actives dans la distribution en gros, au détail et auprès des professionnels. Parmi les applications actuellement en vogue, on observe une popularité croissante des systèmes intelligents de détection de fuites, des systèmes de recirculation, des installations compactes et des pompes à chaleur, qui peuvent bénéficier de subventions dans certains États.
Marché européen des chauffe-eau résidentiels
L'Europe représentait une part estimée entre 24 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 3,8 % à 4,4 % entre 2026 et 2034. L'Allemagne et le Royaume-Uni demeurent les principaux marchés nationaux, car le remplacement des appareils électroménagers est influencé par les prix de l'énergie, les politiques de rénovation des bâtiments et l'attention portée par les consommateurs aux étiquettes énergétiques. La France, l'Italie et l'Espagne contribuent également à la demande grâce à la rénovation des logements collectifs et à l'adoption du chauffe-eau électrique.
Dans plusieurs zones urbaines, le marché européen est davantage sensible à la réglementation qu'aux prix, notamment là où l'électrification et le chauffage à faibles émissions sont prioritaires. Ariston Group NV, Ferroli SpA et d'autres fournisseurs régionaux rivalisent avec les marques mondiales en proposant des systèmes compacts adaptés aux appartements, aux logements mixtes et aux contraintes de rénovation des parcs immobiliers anciens.
Marché des chauffe-eau résidentiels de la région Asie-Pacifique
La région Asie-Pacifique représentait une part estimée entre 29 et 32 % en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,6 % entre 2026 et 2034. La Chine est le pays leader, tandis que l'Inde, le Japon, la Corée du Sud et l'Australie contribuent grâce à la croissance du logement urbain, à l'augmentation du nombre d'appareils électroménagers et au soutien politique en faveur d'équipements résidentiels plus efficaces.
La demande varie selon le climat et le niveau de revenu. Les systèmes de stockage d'électricité restent courants sur de nombreux marchés, tandis que les chauffe-eau instantanés à gaz et solaires conviennent aux ménages disposant d'un espace limité ou sensibles au coût de l'énergie. L'adoption de ces systèmes haut de gamme progresse dans les centres urbains, les consommateurs recherchant des dispositifs de sécurité, un format compact, des garanties plus longues et une gestion numérique de la température de l'eau.
Marché des chauffe-eau résidentiels au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 3,6 % à 4,2 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis tirent la demande grâce à la construction résidentielle et aux logements liés à l'hôtellerie, tandis que l'Afrique du Sud et le reste de la région Moyen-Orient et Afrique font preuve d'une adoption sélective en fonction de l'accessibilité financière, de la fiabilité du réseau électrique et de la disponibilité du combustible pour le chauffage de l'eau.
Le chauffage solaire de l'eau présente un intérêt certain dans les régions à fort ensoleillement, bien que son adoption dépende du coût d'installation et de l'adéquation du bâtiment. Les systèmes de stockage d'eau au gaz et à l'électricité restent largement utilisés par les ménages. Les investissements dans les infrastructures, le développement du logement urbain et l'offre des distributeurs devraient progressivement améliorer la pénétration du produit dans les quartiers résidentiels à revenus moyens.
Analyse de segmentation
Taper
Le marché des systèmes de stockage d'énergie devrait croître à un TCAC de 4,0 à 4,6 % entre 2026 et 2034, les ménages choisissant leurs systèmes en fonction de l'accès au combustible, de leurs habitudes de consommation, de l'espace disponible et de leurs attentes en matière d'efficacité énergétique. Ce marché englobe le remplacement des systèmes de stockage conventionnels, l'adoption instantanée de solutions compactes, les applications à haut rendement fonctionnant au gaz et les installations assistées par l'énergie solaire dans les régions ensoleillées.
- Les systèmes à gaz restent importants là où l'accès au gaz naturel ou au GPL permet une remise en service plus rapide, des débits plus élevés et une connaissance approfondie des installateurs, notamment dans les maisons individuelles et les régions plus froides.
- Les systèmes instantanés gagnent en popularité car ils réduisent les pertes de chaleur en veille, s'adaptent aux espaces plus petits et répondent aux besoins des ménages qui recherchent de l'eau chaude à la demande avec un meilleur contrôle de l'énergie.
- Les systèmes de stockage conservent la plus grande part de marché grâce à leur coût initial plus faible, leur approvisionnement prévisible, leur remplacement plus facile et leur large disponibilité via les circuits de distribution de détail et d'entrepreneurs.
- Les systèmes solaires sont destinés aux régions bénéficiant d'un fort ensoleillement, d'incitations favorables et aux ménages recherchant des coûts d'exploitation plus faibles, bien que la complexité de l'installation limite leur diffusion à court terme.
Canal de distribution
Le secteur de la distribution devrait connaître une croissance annuelle composée de 4,1 % à 4,7 % entre 2026 et 2034, les parcours d'achat combinant recherche en ligne et installation par un professionnel. Les canaux physiques restent essentiels pour les remplacements d'urgence, tandis que les canaux en ligne offrent des comparaisons transparentes, la visibilité des remises, les avis clients et des services d'installation groupés.
- Les canaux de vente en ligne se développent à mesure que les propriétaires comparent les caractéristiques des produits, leur capacité, leurs performances énergétiques, les conditions de garantie et les options d'installation avant de faire appel à des détaillants ou à des entrepreneurs.
- Les circuits hors ligne restent prédominants car le dimensionnement, la conformité aux normes, le remplacement urgent et la confiance envers l'installateur sont essentiels lorsque les ménages ont besoin d'une remise en service fiable de leur chauffe-eau.
Aperçu des opportunités
|
Taper |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Gaz |
Haut |
Récupération élevée |
Mature |
|
Instantané |
Moyen |
Sur demande |
Mise à l'échelle |
|
Stockage |
Haut |
Base de rénovation |
Mature |
|
Solaire |
Faible |
Assistance solaire |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des chauffe-eau résidentiels
Les normes d'efficacité accélèrent le remplacement des produits
L'impulsion réglementaire est un facteur crucial compte tenu de la part importante que représente le chauffage de l'eau dans la consommation énergétique résidentielle des pays développés. Les futures exigences minimales d'efficacité du Département de l'Énergie des États-Unis contraindront les grands chauffe-eau électriques à accumulation à adopter la technologie des pompes à chaleur et rehausseront les exigences de performance des chauffe-eau à gaz.
La rénovation et le vieillissement du parc installé soutiennent une demande stable
Les chauffe-eau résidentiels sont régulièrement remplacés en cas de dysfonctionnement, ce qui assure une demande constante malgré les cycles de construction. Le grand nombre de chauffe-eau déjà installés en Amérique du Nord et en Europe engendre des taux de remplacement élevés, tandis que les rénovations domiciliaires offrent des opportunités d'augmentation de la capacité et d'amélioration des performances et des normes de sécurité. Ce facteur favorise les distributeurs et les installateurs traditionnels, car les logements doivent être équipés de chauffe-eau.
Transition vers des systèmes d'eau chaude compacts et connectés
Les systèmes compacts, instantanés et intelligents ont gagné en popularité en raison de l'essor des logements urbains, de la réduction de la taille des buanderies et de la demande croissante des consommateurs. Ces systèmes offrent des fonctionnalités telles que le réglage à distance de la température, la détection des fuites, le recyclage, le mode vacances et le suivi des performances, ce qui explique leur prix élevé. La connectivité permet aux fournisseurs d'offrir de meilleurs services et de fidéliser leur clientèle. Les consommateurs les plus concernés sont les personnes aisées ou celles qui bénéficient de tarifs préférentiels pour leurs appareils électroménagers.
Tendances futures du marché des chauffe-eau résidentiels
Adoption d'un chauffe-eau à pompe à chaleur
Le marché des chauffe-eau résidentiels devrait intégrer de plus en plus les systèmes hybrides électriques et à pompe à chaleur, grâce à l'amélioration des normes d'efficacité, des aides financières et de l'information des consommateurs. Ces systèmes peuvent réduire la consommation d'électricité par rapport aux chauffe-eau électriques classiques, mais leur succès dépend de l'espace disponible, des conditions environnementales, du coût et du savoir-faire de l'installateur. Les fabricants qui simplifient le processus d'installation (dimensionnement, réduction du bruit et aides financières) auront un avantage concurrentiel auprès des clients souhaitant remplacer leur ancien chauffe-eau.
Chauffage de l'eau en interaction avec le réseau
Le nombre de chauffe-eau raccordés aux programmes de gestion de la demande des fournisseurs d'énergie va continuer d'augmenter, notamment dans les régions appliquant la tarification en fonction des heures d'utilisation et intégrant des sources d'énergie renouvelables à leur réseau. Les chauffe-eau peuvent être facilement programmés pour optimiser le cycle de chauffe et éviter les pics de consommation, sans que l'utilisateur final ait à modifier ses habitudes.
Opportunités du marché des chauffe-eau résidentiels
Forfaits de rénovation haut de gamme pour les entrepreneurs
Les prévisions du marché des chauffe-eau résidentiels indiquent que les installateurs peuvent générer davantage de valeur en proposant des forfaits de rénovation clés en main. Ces forfaits regroupent la sélection du produit, la dépose, l'installation, les permis, les conseils sur les aides financières, la protection contre les fuites et les contrats d'entretien. Cette approche simplifie les démarches des propriétaires confrontés à un remplacement urgent et permet aux fabricants de se démarquer grâce à des réseaux d'installateurs certifiés. Le potentiel est particulièrement important sur les marchés matures où le volume de remplacement est élevé et où les consommateurs sont prêts à payer pour la fiabilité.
Systèmes d'assistance solaire dans les marchés immobiliers à fort rayonnement solaire
Le chauffage solaire de l'eau reste sous-utilisé dans de nombreuses zones résidentielles ensoleillées, malgré son potentiel d'économies. Trois groupes pourraient encourager l'adoption de cette technologie en ciblant les nouveaux lotissements, les villas et les projets résidentiels de gamme moyenne, qui bénéficieraient de son installation grâce à la présence de toitures et à des besoins en eau chaude prévisibles. L'utilisation d'un système d'alimentation électrique de secours pourrait la rendre plus attractive pour les acheteurs.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -