
Mercato dei riscaldatori d’acqua residenciali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli scaldabagni residenziali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (gas, istantaneo, ad accumulo, solare); canale di distribuzione (online, offline) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012277
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
2,87 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,99 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,20 %
Tasso di crescita
Mercato di riferimento
31,91 miliardi di dollari USA
(2026-2034)
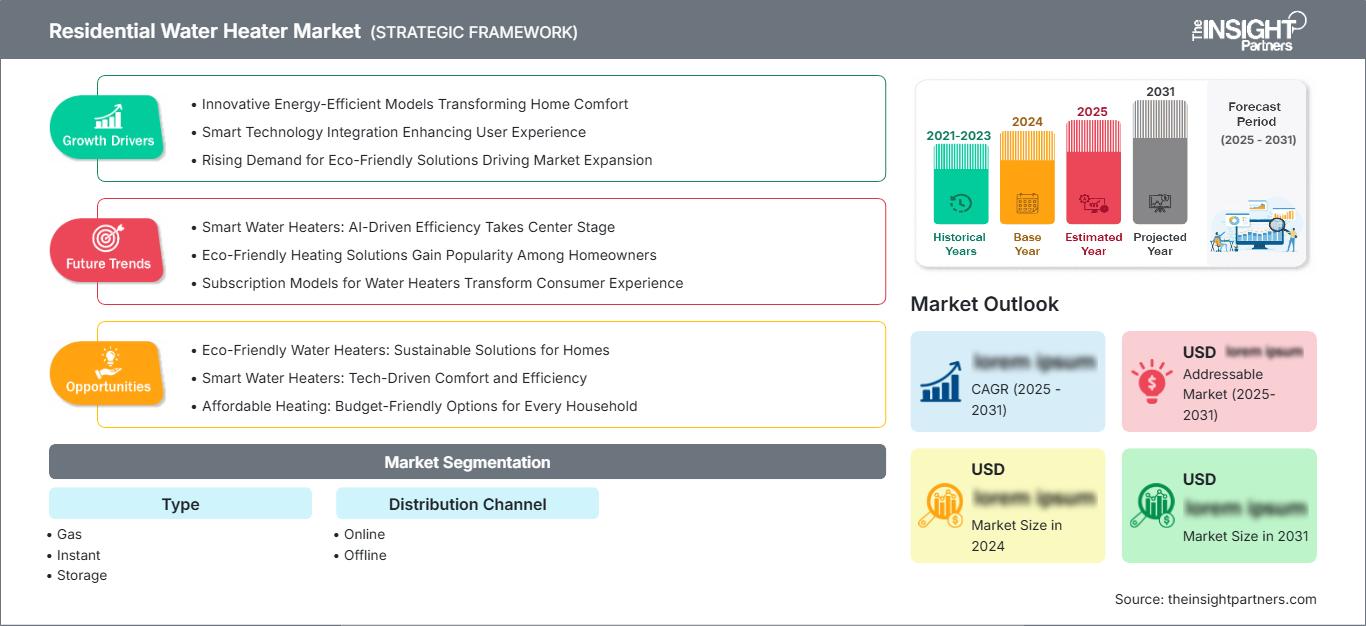
Il mercato degli scaldabagni residenziali valeva 2,87 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,99 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,20% nel periodo 2026-2034. La domanda è influenzata dai cicli di sostituzione, dalla spesa per la ristrutturazione delle abitazioni, dagli standard di efficienza energetica e dal passaggio dai sistemi di accumulo convenzionali ad alternative istantanee, a gas, solari ed elettriche ad alta efficienza, sia nei mercati immobiliari sviluppati che in quelli emergenti.
Il Nord America rimane un centro di domanda regionale fondamentale, poiché i proprietari di casa danno priorità a bollette energetiche più basse, installazioni compatte e sistemi di controllo intelligenti. Le dimensioni del mercato degli scaldabagni residenziali sono sostenute dalla domanda di ammodernamento, dall'adozione di sistemi efficienti da parte dei costruttori e dall'impulso normativo in materia di standard per gli elettrodomestici. Si stima una crescita regionale compresa tra il 4,6% e il 5,2% di CAGR fino al 2034, con gli Stati Uniti che rappresenteranno la maggior parte delle installazioni.
Analisi e approfondimenti sul mercato degli scaldabagni residenziali
- Nel 2025, il Nord America rappresentava una quota stimata tra il 31% e il 34% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,2% nel periodo 2026-2034, trainata dalla domanda di sostituzione degli impianti, dagli incentivi per l'efficienza energetica e dalla maggiore diffusione di pompe di calore e scaldabagni istantanei.
- Nel 2025, gli Stati Uniti rappresentavano una quota stimata tra il 78% e l'82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,7-5,3%, grazie alla ristrutturazione degli alloggi, agli standard federali di efficienza energetica e alla maggiore disponibilità di negozi al dettaglio.
- Nel 2025, l'Europa deteneva una quota stimata tra il 24% e il 27%, con una previsione di crescita a un tasso annuo composto (CAGR) del 3,8-4,4%, trainata da Germania, Regno Unito, Francia, Italia e Spagna, grazie all'influenza dell'elettrificazione e delle normative sulle prestazioni degli edifici sulle scelte di sostituzione.
- Si stima che la regione Asia-Pacifico rappresenterà una quota di mercato compresa tra il 29% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,6%, con Cina, India, Giappone, Corea del Sud e Australia a sostenere la domanda grazie all'urbanizzazione e all'ammodernamento degli elettrodomestici.
- Segmento più ampio: gli scaldabagni ad accumulo detenevano una quota di mercato stimata tra il 42% e il 46% nel 2025 e si prevede che cresceranno a un CAGR del 3,2-3,8% nel periodo 2026-2034, grazie alla convenienza e alla familiarità con il prodotto.
- Segmento ad alta crescita: gli scaldabagni istantanei detenevano una quota di mercato stimata tra il 24% e il 28% nel 2025 e si prevede che cresceranno a un CAGR del 5,0-5,8%, riflettendo la domanda di acqua calda su richiesta e compatta e la riduzione delle perdite in stand-by.
- Aziende chiave analizzate nel dettaglio: AO Smith Corporation, Ariston Group NV, Bradford White Corporation, Ferroli SpA, GE Appliances, Lennox International Inc., Racold, Rheem Manufacturing Company, Rinnai Corporation e Whirlpool Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'espansione del mercato indica un passaggio da una focalizzazione esclusiva sulle capacità di accumulo a un'attenzione maggiore all'efficienza nella progettazione dei prodotti. I produttori stanno integrando isolamenti di alta qualità, bruciatori efficienti, pompe di calore, connettività e sistemi di rilevamento delle perdite per migliorare il valore del ciclo di vita del prodotto. La produzione si sta orientando verso una piattaforma modulare in grado di soddisfare le esigenze di sistemi a gas, elettrici, istantanei e ad accumulo.
La domanda futura sarà influenzata dalle politiche, dall'elettrificazione residenziale e dalla sostituzione dei vecchi scaldabagni. Le aree geografiche con redditi in crescita hanno incrementato le installazioni, mentre le aree con un reddito più elevato stanno modernizzando i sistemi esistenti per adeguarli al sistema Uniform Energy Factors. La quota di mercato degli scaldabagni residenziali rimarrà quindi frammentata, ma i fornitori con solide reti di vendita al dettaglio, installazione e assistenza post-vendita sono ben posizionati per intercettare la domanda di sostituzione di fascia alta.
Ambito del rapporto sul mercato degli scaldabagni residenziali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,87 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 3,99 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,20% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli scaldabagni residenziali
La crescita del mercato degli scaldabagni residenziali è trainata dal fabbisogno giornaliero di acqua calda delle famiglie, ma le decisioni di acquisto dipendono sempre più dai costi di esercizio, dalla disponibilità di spazio e dalle tariffe energetiche locali. Proprietari di case e costruttori stanno valutando le opzioni tra scaldabagni a gas, istantanei, ad accumulo e solari, basandosi sul costo totale di proprietà anziché sul solo prezzo. I problemi di approvvigionamento includono le fluttuazioni dei prezzi dell'acciaio, dei controlli elettronici, dei materiali isolanti, dei termostati e la disponibilità degli installatori.
L'importanza della distribuzione è fondamentale, poiché gli acquisti di sostituzione sono immediati e guidati dagli installatori. La distribuzione offline offre scelta, assistenza nella scelta delle dimensioni e disponibilità di forniture di emergenza, mentre la distribuzione online è in crescita grazie al confronto tra prodotti, all'installazione combinata e alle promozioni dirette al consumatore. Questo sistema ibrido mantiene i prodotti visibili e offre ai produttori diversi canali per raggiungere proprietari di case, costruttori, imprese di ristrutturazione e gestori di immobili residenziali.
Un'analisi competitiva del mercato mostra che AO Smith Corporation, Rheem Manufacturing Company, Bradford White Corporation, Rinnai Corporation e Ariston Group NV puntano su efficienza, controlli connessi e una più ampia copertura applicativa. GE Appliances, Whirlpool Corporation, Racold, Ferroli SpA e Lennox International Inc. sostengono la concorrenza attraverso l'accesso alla rete di vendita al dettaglio, portafogli regionali e la vicinanza ai punti vendita di impianti di climatizzazione.
Gli investimenti si stanno orientando verso scaldabagni a pompa di calore, sistemi di condensazione senza serbatoio, diagnostica intelligente e linee di prodotti conformi ai futuri requisiti di efficienza. I fornitori puntano anche sulla formazione degli installatori, poiché la qualità dell'installazione influisce direttamente sulle prestazioni, sui costi di garanzia e sulla soddisfazione del cliente. Il posizionamento strategico si basa quindi sempre più sull'assistenza tecnica, sulla disponibilità di incentivi e sulla reperibilità dei prodotti, piuttosto che sul solo prezzo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli scaldabagni residenziali: approfondimenti strategici
Approfondimenti regionali
Mercato degli scaldabagni residenziali in Nord America
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 31% e il 34% per gli scaldabagni residenziali, trainata dalla domanda di sostituzione e da una base installata di sistemi di accumulo ormai datati. I nuovi standard di efficienza energetica e i programmi di incentivazione a livello statale stanno incoraggiando i proprietari di casa a valutare le configurazioni a pompa di calore, a condensazione a gas e a riscaldamento istantaneo. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 4,6-5,2% nel periodo 2026-2034.
La domanda è più forte nelle aree in cui convergono ristrutturazioni edilizie, climi più freddi e sensibilità ai costi delle utenze. I produttori beneficiano di reti di installatori consolidate e di ampi canali di vendita al dettaglio, ma i costi iniziali più elevati rimangono un ostacolo per i sistemi di fascia alta. Funzionalità di connettività, protezione dalle perdite e compatibilità con i sistemi di gestione della domanda stanno diventando elementi distintivi concreti per le famiglie che cercano affidabilità e minori spese di gestione.
Mercato statunitense degli scaldabagni residenziali
Nel 2025, gli Stati Uniti hanno rappresentato una quota stimata tra il 78% e l'82% della domanda nordamericana, risultando il principale motore di fatturato della regione. Il tasso di crescita annuo composto (CAGR) previsto è del 4,7-5,3% nel periodo 2026-2034. Le vendite di sostituzione hanno la priorità a causa delle reazioni dei proprietari di casa ai guasti; tuttavia, le ristrutturazioni hanno portato a interventi di ammodernamento programmati con prodotti istantanei ad alta efficienza e prodotti ibridi elettrici.
Le aziende operano su vasta scala, con AO Smith Corporation, Rheem Manufacturing Company, Bradford White Corporation, Rinnai Corporation, GE Appliances e Whirlpool Corporation coinvolte nella distribuzione all'ingrosso, al dettaglio e professionale. Le tendenze attuali in ambito applicativo includono una crescente popolarità dei sistemi intelligenti di rilevamento delle perdite, del ricircolo, degli impianti compatti e delle pompe di calore che in alcuni stati danno diritto a incentivi.
Mercato europeo degli scaldabagni residenziali
Nel 2025 l'Europa rappresentava una quota stimata tra il 24% e il 27% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,4% nel periodo 2026-2034. Germania e Regno Unito rimangono i mercati nazionali leader, poiché la sostituzione degli elettrodomestici è influenzata dai prezzi dell'energia, dalle politiche di ristrutturazione degli edifici e dall'attenzione dei consumatori alle etichette energetiche. Francia, Italia e Spagna contribuiscono alla domanda grazie alla riqualificazione degli edifici residenziali plurifamiliari e all'adozione di sistemi di riscaldamento dell'acqua elettrici.
In diverse aree urbane, il mercato europeo è più sensibile alle normative che ai prezzi, soprattutto dove si dà priorità all'elettrificazione e al riscaldamento a basse emissioni. Ariston Group NV, Ferroli SpA e altri fornitori regionali competono con i marchi globali offrendo sistemi compatti adatti ad appartamenti, abitazioni a combustibili misti e interventi di riqualificazione su edifici più datati.
Mercato degli scaldabagni residenziali nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) abbia rappresentato una quota di mercato compresa tra il 29% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,6% nel periodo 2026-2034. La Cina è il paese leader, mentre India, Giappone, Corea del Sud e Australia contribuiscono grazie alla crescita del settore immobiliare urbano, all'aumento del possesso di elettrodomestici e al sostegno politico per apparecchiature residenziali più efficienti.
La domanda varia in base al clima e al livello di reddito. I sistemi di accumulo elettrico rimangono diffusi in molti mercati, mentre le unità a gas istantanee e solari sono ideali per le famiglie con spazi limitati o sensibili ai costi energetici. L'adozione di modelli di fascia alta è in aumento nei centri urbani, poiché i consumatori ricercano caratteristiche di sicurezza, design compatto, garanzie più lunghe e gestione digitale della temperatura dell'acqua.
Mercato degli scaldabagni residenziali in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) del 3,6-4,2% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti guidano la domanda grazie all'edilizia residenziale e agli alloggi collegati al settore alberghiero, mentre il Sudafrica e il resto del Medio Oriente e dell'Africa mostrano un'adozione selettiva basata su fattori quali l'accessibilità economica, l'affidabilità della rete elettrica e la disponibilità di combustibili per il riscaldamento dell'acqua.
Il riscaldamento dell'acqua tramite energia solare è rilevante nei mercati con elevata irradiazione solare, sebbene la sua adozione dipenda dai costi di installazione e dall'idoneità degli edifici. I sistemi di accumulo a gas ed elettricità continuano a servire le famiglie più diffuse. Si prevede che gli investimenti infrastrutturali, l'espansione degli alloggi urbani e la disponibilità garantita dai distributori miglioreranno gradualmente la diffusione del prodotto nelle comunità residenziali a reddito medio.
Analisi di segmentazione
Tipo
Si prevede che questo tipo di sistema crescerà a un CAGR del 4,0-4,6% nel periodo 2026-2034, in quanto le famiglie sceglieranno i sistemi in base alla disponibilità di combustibile, alle modalità di utilizzo, allo spazio di installazione e alle aspettative di efficienza. Il mercato di riferimento comprende la sostituzione dei sistemi di accumulo convenzionali, l'adozione immediata di sistemi compatti, le applicazioni ad alta potenza basate sul gas e gli impianti con supporto solare nelle regioni soleggiate.
- Gli impianti a gas rimangono importanti laddove l'accesso al gas naturale o al GPL consente un recupero più rapido, portate più elevate e una consolidata familiarità degli installatori, in particolare nelle case unifamiliari e nelle regioni più fredde.
- I sistemi istantanei stanno guadagnando terreno perché riducono la dispersione di calore in stand-by, si adattano a spazi più piccoli e supportano le famiglie che desiderano acqua calda su richiesta con un migliore controllo energetico.
- I sistemi di stoccaggio mantengono la base di clienti più ampia grazie ai costi iniziali inferiori, alla fornitura prevedibile, alla facilità di sostituzione e all'ampia disponibilità attraverso i canali di vendita al dettaglio e per gli installatori.
- Gli impianti solari sono adatti a regioni con forte irraggiamento solare, incentivi favorevoli e famiglie che cercano costi di gestione più bassi, sebbene la complessità dell'installazione ne limiti una diffusione più ampia nel breve termine.
Canale di distribuzione
Si prevede che il canale di distribuzione crescerà a un tasso annuo composto (CAGR) del 4,1-4,7% nel periodo 2026-2034, grazie alla combinazione tra la ricerca online e la conversione guidata dall'installatore nel percorso d'acquisto. I canali offline mantengono la loro forza nel settore delle sostituzioni di emergenza, mentre i canali online offrono confronti trasparenti, visibilità degli sconti, recensioni dei clienti e pacchetti di servizi di installazione.
- I canali online si stanno espandendo, poiché i proprietari di casa confrontano le valutazioni dei prodotti, la capacità, i fattori di efficienza energetica, i termini di garanzia e le opzioni di installazione prima di contattare rivenditori o installatori.
- I canali offline rimangono dominanti perché il dimensionamento, la conformità alle normative, la sostituzione urgente e la fiducia nell'installatore sono fattori cruciali quando le famiglie necessitano di un ripristino affidabile dell'acqua calda.
Panoramica dell'opportunità
|
Tipo |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Gas |
Alto |
Assistenza sanitaria elevata |
Maturo |
|
Immediato |
Mezzo |
Su richiesta |
Scalatura |
|
Magazzinaggio |
Alto |
Base di retrofit |
Maturo |
|
Solare |
Basso |
Assistenza solare |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato degli scaldabagni residenziali.
Standard di efficienza che accelerano la sostituzione dei prodotti
La spinta normativa è un fattore cruciale, data la significativa quota di consumo energetico residenziale che il riscaldamento dell'acqua rappresenta nei paesi sviluppati. I futuri requisiti minimi di efficienza del Dipartimento dell'Energia degli Stati Uniti costringeranno i produttori di scaldabagni elettrici di grandi dimensioni a passare alla tecnologia a pompa di calore e aumenteranno i requisiti di prestazione degli scaldabagni a gas.
Ristrutturazione e invecchiamento della base installata a supporto di una domanda stabile
Gli scaldabagni residenziali vengono sostituiti regolarmente in caso di malfunzionamento, garantendo così una domanda costante nonostante i cicli di costruzione. L'elevato numero di scaldabagni già in uso in Nord America e in Europa si traduce in alti tassi di sostituzione, mentre le ristrutturazioni domestiche offrono opportunità per aumentare la capacità e migliorare le prestazioni e gli standard di sicurezza. Questo fattore favorisce i distributori e gli installatori tradizionali, poiché le abitazioni devono essere dotate di scaldabagni.
Passaggio a sistemi di acqua calda compatti e connessi
I sistemi compatti, istantanei e intelligenti hanno riscosso sempre maggiore interesse a causa delle abitazioni urbane, dei locali di servizio di piccole dimensioni e della crescente domanda dei consumatori. Questi sistemi offrono funzionalità come la regolazione remota della temperatura, il rilevamento delle perdite, il riciclo, la modalità vacanza e il monitoraggio delle prestazioni, che ne determinano il costo elevato. La connettività aiuta i fornitori a offrire servizi migliori e a fidelizzare i clienti. I consumatori più interessati sono le persone benestanti o coloro che pagano tariffe energetiche per i propri elettrodomestici.
Tendenze future del mercato degli scaldabagni residenziali
Adozione di scaldabagni a pompa di calore
Il mercato degli scaldabagni residenziali vedrà una crescente diffusione di sistemi ibridi elettrici e a pompa di calore, grazie al miglioramento degli standard di efficienza, degli incentivi e della maggiore consapevolezza dei consumatori. Questi sistemi possono ridurre il consumo di energia elettrica rispetto ai tradizionali scaldabagni elettrici a resistenza, sebbene il loro successo dipenda dallo spazio disponibile per l'installazione, dalle condizioni ambientali, dai costi e dalla competenza dell'installatore. I produttori che semplificheranno il processo di dimensionamento, riduzione del rumore e agevolazioni sugli incentivi avranno un vantaggio competitivo con i clienti che desiderano sostituire il proprio scaldabagno.
Riscaldamento dell'acqua interattivo con la rete
Gli allacciamenti degli scaldabagni ai programmi di gestione della domanda energetica continueranno ad aumentare, soprattutto nelle aree che applicano tariffe a fasce orarie e integrano fonti di energia rinnovabile nelle proprie reti. Gli scaldabagni possono essere facilmente programmati per ottimizzare il processo di riscaldamento ed evitare picchi di consumo senza richiedere cambiamenti significativi nelle abitudini dell'utente finale.
Opportunità di mercato per gli scaldabagni residenziali
Pacchetti di ammodernamento premium per appaltatori
Le previsioni del mercato degli scaldabagni residenziali indicano che gli installatori possono ottenere un valore maggiore offrendo pacchetti di ammodernamento integrati che combinano selezione del prodotto, rimozione, installazione, permessi, assistenza per gli incentivi, protezione dalle perdite e piani di manutenzione. Questo approccio semplifica le procedure per i proprietari di casa che devono prendere decisioni urgenti in merito alla sostituzione e aiuta i produttori a differenziarsi grazie alle reti di installatori certificati. L'opportunità è maggiore nei mercati maturi, dove il volume delle sostituzioni è elevato e i consumatori sono disposti a pagare per l'affidabilità.
Sistemi a energia solare in mercati immobiliari con elevata irradiazione solare
Nonostante il suo potenziale di risparmio, il riscaldamento dell'acqua tramite energia solare continua a essere sottoutilizzato in diverse zone residenziali soleggiate. Questi tre gruppi potrebbero incentivare l'adozione di questa tecnologia concentrandosi su nuovi complessi residenziali, ville e progetti abitativi di fascia media, che trarrebbero vantaggio dall'installazione di tale sistema grazie alla disponibilità di tetti e alla prevedibilità del fabbisogno di acqua calda. L'utilizzo di un sistema di alimentazione elettrica di supporto potrebbe rendere questa soluzione più appetibile per gli acquirenti.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -