
Mercado de codificadores de vídeo: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de codificadores de vídeo y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por canal (canal único, multicanal); tipo (independiente, montado en rack); aplicación (radiodifusión, vigilancia) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009569
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


Tamaño del mercado en 2025
3.080 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
5.640 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,94 %
Índice de crecimiento
Mercado potencial
39.350 millones de dólares estadounidenses
(2026-2034)
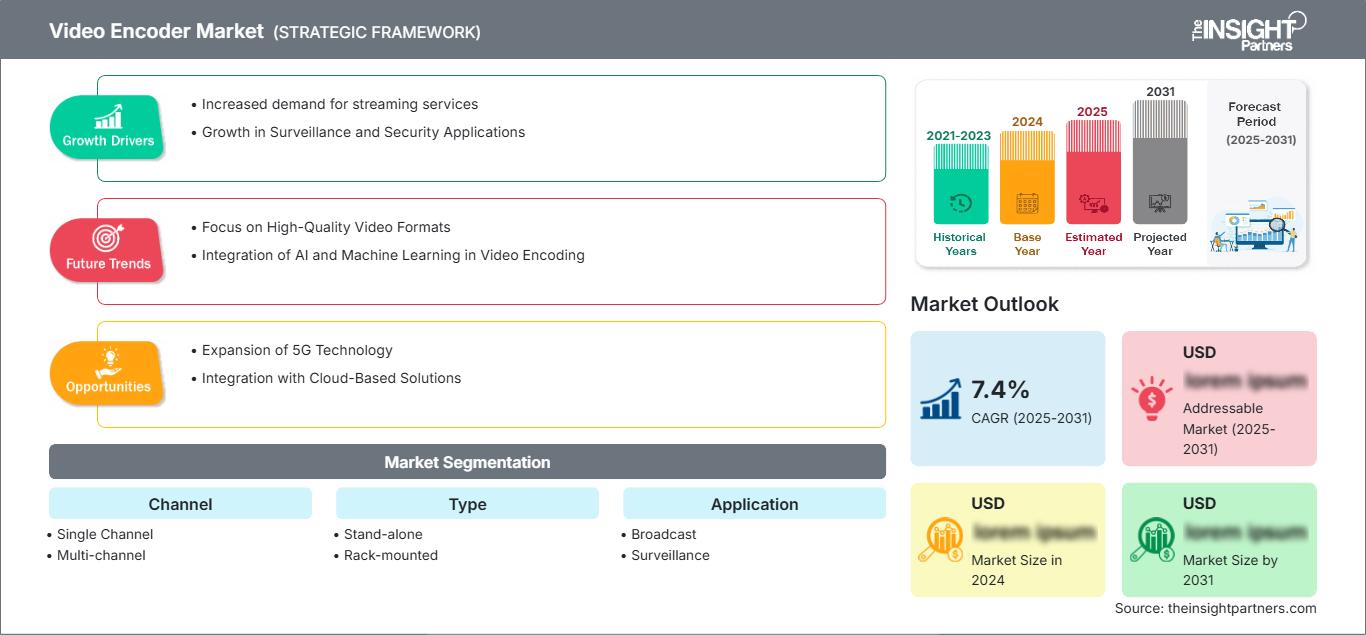
Se prevé que el mercado de codificadores de vídeo crezca de 3080 millones de dólares en 2025 a 5640 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,94 % durante el período 2026-2034. La demanda está siendo impulsada por la migración a la transmisión de alta definición, las actualizaciones de la videovigilancia IP, los flujos de trabajo de vídeo en la nube y la entrega comprimida de contenido en directo y almacenado a través de redes empresariales, de seguridad pública y de medios de comunicación.
América del Norte sigue siendo un centro de alta demanda, ya que las emisoras modernizan sus flujos de trabajo de contribución y las agencias públicas amplían la monitorización basada en IP. Se prevé que el mercado de codificadores de vídeo en la región crezca de forma constante a una tasa de crecimiento anual compuesta (TCAC) de entre el 5% y el 9%, impulsado por la producción en 4K, la videovigilancia en ciudades inteligentes y las implementaciones híbridas de hardware y nube.
Análisis y perspectivas del mercado de codificadores de vídeo
- Se estima que Norteamérica representó entre el 30 % y el 34 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,2 % durante el período 2026-2034, impulsada por la modernización de la radiodifusión, la transmisión empresarial y las mejoras en la seguridad.
- En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda de Norteamérica, con una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,3 % a medida que se expandieran los sistemas de vídeo IP y la transmisión de baja latencia.
- Se estima que Europa representaría entre el 24 % y el 28 % del mercado en 2025, y se prevé que crezca entre un 5,8 % y un 6,5 %, con Alemania, el Reino Unido y Francia a la cabeza en el despliegue de servicios profesionales de radiodifusión y seguridad.
- La región de Asia-Pacífico representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y se espera que crezca entre un 7,4 % y un 8,2 %, impulsada por China, Japón, Corea del Sur, India y Australia.
- El segmento más importante fue el de los codificadores multicanal, con una cuota de mercado del 58-62% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,7%, debido a las implementaciones en radiodifusión, videovigilancia y campus universitarios.
- Segmento de alto crecimiento: los codificadores montados en rack alcanzaron una cuota de mercado del 39-43% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,3% a medida que se expanden las operaciones de vídeo centralizadas.
- Empresas clave analizadas en detalle: Avigilon Corporation, Axis Communications AB, Delta Digital Video, Harmonic Inc., Honeywell International Inc., Hangzhou Hikvision Digital Technology Co., Ltd., Matrox Video, Merit LILIN Ent. Co., Ltd., VITEC y Z3 Technology, LLC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En cuanto a soluciones de codificación, hemos observado una tendencia que va desde la simple conversión analógica-digital hacia plataformas sofisticadas, de baja latencia y alto rendimiento, capaces de codificar H.264, H.265, AV1 y futuras tecnologías de códec. El crecimiento del mercado se ve impulsado por los cambios en las tendencias del tráfico de vídeo, la contribución de la nube, la computación perimetral y la aceleración por hardware, que sigue siendo fundamental allí donde la disponibilidad y la determinismo son críticos.
La demanda futura se verá influenciada por las implementaciones híbridas, las normativas de retención de grabaciones de videovigilancia y las inversiones en infraestructuras de video públicas robustas. Cada vez más, se utilizan capas de control de software junto con dispositivos para gestionar la calidad, el ancho de banda y la seguridad de las infraestructuras de video.
Alcance del informe de mercado de codificadores de vídeo
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.080 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.640 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,94% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de codificadores de vídeo
Los análisis de mercado sugieren que la demanda de esta tecnología es alta en aplicaciones donde se requiere compresión, transmisión y monitoreo de video sin pérdida de calidad. Los operadores necesitan una codificación confiable para la contribución y distribución, mientras que las aplicaciones de seguridad dependen de los codificadores para facilitar la transición de cámaras analógicas a la gestión de video basada en IP sin necesidad de reemplazar completamente las cámaras. Esto impulsa la demanda de reemplazos y la expansión tanto en países desarrollados como en desarrollo.
La oferta depende del suministro de semiconductores, las licencias de los códecs, la eficiencia energética y la capacidad de integración con el software de gestión de vídeo. La competencia se basa en la eficiencia de procesamiento, las capacidades de los códecs, la latencia, las funciones de ciberseguridad y la gestión remota. Las soluciones multicanal son demandadas cuando se requiere controlar múltiples flujos de vídeo desde un único centro de control.
Existe un equilibrio competitivo entre los expertos en radiodifusión, los proveedores de sistemas de vigilancia y los proveedores de sistemas embebidos. Empresas como Harmonic Inc., VITEC, Matrox Video y Z3 Technology, LLC se centran en los procesos de trabajo de vídeo, mientras que Axis Communications AB, Avigilon Corporation, Honeywell International Inc. y Hangzhou Hikvision Digital Technology Co., Ltd. cuentan con una ventaja en el ecosistema de sistemas de seguridad.
En el informe de mercado de codificadores de vídeo , el posicionamiento estratégico depende cada vez más de la integración de software que de las especificaciones de hardware por sí solas. Los compradores evalúan los codificadores como parte de arquitecturas de ingesta, almacenamiento, análisis, transmisión y monitorización. Los proveedores que ofrecen soporte para actualizaciones gestionadas en la nube, refuerzo de la ciberseguridad y flexibilidad en la hoja de ruta de códecs están mejor posicionados para aprovechar los ciclos de reemplazo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de codificadores de vídeo: Perspectivas estratégicas
Perspectivas regionales
Mercado de codificadores de vídeo en Norteamérica
En 2025, Norteamérica ostentaba una cuota de mercado estimada del 30-34% en el sector de los codificadores de vídeo, gracias a una infraestructura de radiodifusión consolidada, la videovigilancia para la seguridad pública y la comunicación de vídeo en directo para empresas. Se prevé una tasa de crecimiento anual compuesta (CAGR) regional del 6,5-7,2% entre 2026 y 2034, a medida que las emisoras migran a la tecnología IP y las agencias conectan las cámaras antiguas a plataformas de monitorización centralizadas. Se han realizado inversiones en infraestructura de vídeo gestionada en la nube, mejoras de red y sistemas de monitorización en los sectores del transporte, la infraestructura crítica y la defensa.
Esta región también ha contado con instalaciones para la producción de medios y ha visto el uso de la transmisión de baja latencia desde sus inicios. La compra de codificadores está cada vez más ligada a las medidas de seguridad, el control remoto y las capacidades de procesamiento 4K; por lo tanto, los proveedores de sistemas que integran dispositivos y gestión de software están ganando ventaja. La creciente demanda de arquitectura de distribución de video, recuperación ante desastres y gestión de video está acelerando los ciclos de reemplazo.
Mercado de codificadores de vídeo en EE. UU.
En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 82 % de la demanda en Norteamérica, con una previsión de crecimiento anual compuesto (CAGR) del 6,6 % al 7,3 %. Esta demanda se ve impulsada por las redes de radiodifusión, la seguridad municipal, las instalaciones de defensa, el control del transporte y los campus comerciales, que dependen de codificadores para mejorar la visibilidad del vídeo IP. La modernización de los sistemas de vigilancia y radiodifusión genera una demanda constante tanto en el sector público como en el privado.
La presencia en los mercados de sistemas de vigilancia, radiodifusión y sistemas embebidos es elevada. Se prefieren los sistemas multicanal y los sistemas montados en rack debido a su funcionamiento continuo, redundancia y facilidad de mantenimiento. El creciente interés en el análisis de vídeo con inteligencia artificial, la monitorización remota a través de la nube y los sistemas de producción híbridos ha impulsado a las empresas a invertir en tecnología de codificación que pueda satisfacer las demandas futuras.
Mercado europeo de codificadores de vídeo
Europa representó una cuota estimada del 24-28% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,5%. Alemania destaca por su sólida ingeniería de radiodifusión y seguridad en la industria, mientras que el Reino Unido obtiene beneficios a través de la producción de medios, la vigilancia de infraestructuras públicas y las necesidades de streaming profesional. Es posible una mayor expansión gracias a los constantes esfuerzos por la transformación digital, la implementación de infraestructuras conectadas y las mejoras en las redes de seguridad y comunicación.
Francia, Italia y España participan a través de la vigilancia del transporte, la transmisión de eventos en directo y la modernización de ciudades inteligentes. Los clientes regionales suelen priorizar el cumplimiento normativo, la interoperabilidad y la durabilidad, lo que permite integrar los codificadores con los sistemas de gestión de vídeo ya existentes. La creciente necesidad de una transmisión de vídeo fiable en diversos entornos operativos distribuidos y en proyectos de infraestructuras gubernamentales también impulsa la demanda de estos codificadores.
Mercado de codificadores de vídeo en la región Asia-Pacífico
Se estima que la región APAC representó entre el 28 % y el 32 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 %. En cuanto al número de implementaciones, China lidera el sector, mientras que Japón y Corea del Sur priorizan la transmisión de alta calidad y la vigilancia. Las ventajas de la región incluyen una rápida urbanización, una importante inversión en infraestructura digital y el despliegue de dispositivos conectados que generan gran cantidad de contenido de vídeo que debe codificarse de forma eficiente.
India y Australia contribuyen al crecimiento del mercado gracias a la seguridad de su infraestructura, la transmisión de contenido educativo y las necesidades de vídeo empresarial. La rápida digitalización de los gobiernos, la infraestructura 5G y el creciente despliegue de análisis de vídeo convierten a esta región en uno de los centros de mayor crecimiento para la demanda del mercado de codificadores.
Mercado de codificadores de vídeo de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,9 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos impulsan la demanda de codificación de vídeo mediante sus iniciativas en áreas como ciudades inteligentes, energía, transporte y seguridad pública, que requieren sistemas distribuidos con capacidades eficientes de transmisión de vídeo. Las iniciativas de infraestructura a gran escala, la creciente transformación digital y el aumento del gasto en seguridad son algunos de los factores que contribuyen al mayor uso de tecnologías de codificación de vídeo en la región.
En Sudáfrica y otras regiones de Oriente Medio y África, la demanda de seguridad está impulsada por las necesidades de los sectores empresarial, minero, logístico y de retransmisión de eventos deportivos. Las adquisiciones se centran en equipos robustos, con capacidad de monitorización remota y que funcionen tanto en redes analógicas como basadas en IP.
Análisis de segmentación
Canal
La segmentación por canales abarca el mercado de codificadores de vídeo en sistemas monocanal y multicanal. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,6 % entre 2026 y 2034, a medida que los usuarios busquen un equilibrio entre las necesidades de instalaciones compactas y las operaciones de vídeo centralizadas en entornos de radiodifusión y vigilancia.
- Los codificadores de un solo canal siguen siendo importantes para cámaras remotas, estudios pequeños, sucursales y migraciones específicas de analógico a IP donde una sola señal requiere compresión y entrega de red confiables.
- Los codificadores multicanal dan soporte a centros de mando, instalaciones de radiodifusión, campus universitarios y centros de transporte al consolidar varias señales en dispositivos escalables que reducen el espacio en rack y la complejidad operativa.
Tipo
La segmentación por tipo abarca diseños independientes y montados en rack, y se prevé que el segmento principal crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,8 %. Las unidades independientes se utilizan en ubicaciones distribuidas, mientras que las plataformas montadas en rack ganan terreno donde se requiere densidad, redundancia y operaciones centralizadas.
- Los codificadores autónomos son la opción preferida para instalaciones localizadas, contribuciones temporales, sitios de monitoreo remoto y redes de vigilancia más pequeñas que requieren un despliegue flexible sin una infraestructura compleja.
- Los codificadores montados en rack son de importancia estratégica en las cabeceras de radiodifusión, los centros de operaciones y las grandes salas de seguridad, donde la gestión de múltiples señales, un alto tiempo de actividad y un mantenimiento estructurado son fundamentales.
Solicitud
La segmentación de aplicaciones incluye la radiodifusión y la vigilancia, y se espera que el segmento principal crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,5 %. La radiodifusión sigue siendo intensiva en valor, ya que la calidad, la latencia y la eficiencia del códec afectan la experiencia del espectador, mientras que la vigilancia proporciona escalabilidad mediante la migración a IP.
- Las aplicaciones de radiodifusión requieren una codificación fiable para la contribución en directo, la entrega OTT, la producción remota y los flujos de trabajo de distribución, donde la calidad de la compresión y la baja latencia influyen en la fiabilidad del servicio.
- Las aplicaciones de vigilancia utilizan codificadores para conectar cámaras analógicas antiguas, dar soporte a centros de mando, permitir la visualización remota y ampliar las capacidades de análisis de vídeo en instalaciones públicas y privadas.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Transmisión |
Alto |
Producción remota |
Escalada |
|
Vigilancia |
Alto |
Migración de IP |
Maduro |
Factores que impulsan el crecimiento del mercado de codificadores de vídeo y análisis de su impacto
Expansión de los flujos de trabajo de transmisión de baja latencia
Las retransmisiones deportivas en directo, las noticias, las comunicaciones corporativas y los eventos públicos requieren vídeo comprimido con mínima latencia y calidad estable. Esta necesidad impulsa a las emisoras y empresas hacia codificadores que admitan aceleración por hardware, tasas de bits adaptativas y protocolos de transporte robustos. Dado que el público espera una visualización ininterrumpida en múltiples dispositivos, los compradores priorizan los sistemas que pueden gestionar entradas 4K, administrar el ancho de banda de forma eficiente e integrarse con la distribución en la nube. Este factor refuerza la demanda de plataformas tanto autónomas como montadas en rack.
Migración de la videovigilancia analógica a las redes IP
Muchas organizaciones aún utilizan grandes conjuntos de cámaras analógicas en aeropuertos, campus universitarios, corredores de transporte, fábricas y áreas municipales. Los codificadores ofrecen una solución de migración rentable al digitalizar las señales existentes y hacerlas compatibles con redes IP, sistemas de monitoreo centralizado y sistemas de gestión de video. Esto reduce la necesidad de reemplazar las cámaras de inmediato, a la vez que facilita el acceso remoto y la preparación para el análisis de datos. El resultado es una demanda constante de reemplazo en los sectores de seguridad pública, seguridad comercial y monitoreo de infraestructuras.
Mayor necesidad de soporte eficiente para códecs
La presión sobre el ancho de banda aumenta a medida que se incrementan la resolución de vídeo, la velocidad de fotogramas y los requisitos de retención. Los codificadores compatibles con HEVC, AV1 y flujos de trabajo H.264 optimizados ayudan a reducir los costes de transporte y almacenamiento, manteniendo la calidad de la imagen. Los compradores consideran cada vez más la flexibilidad de los códecs como un aspecto crucial del ciclo de vida, dado que los formatos de contenido y las limitaciones de la red cambian con el tiempo. Por lo tanto, los proveedores que ofrecen actualizaciones de firmware, compatibilidad con múltiples códecs y un consumo energético eficiente están mejor posicionados en las decisiones de compra.
Tendencias futuras del mercado de codificadores de vídeo
Codificación híbrida de borde y nube
Las tendencias del mercado de codificadores de vídeo apuntan hacia arquitecturas híbridas, donde la compresión crítica se realiza en el extremo de la red y la orquestación se lleva a cabo mediante software en la nube. Este modelo ayuda a las organizaciones a reducir el consumo de ancho de banda antes de la transmisión, al tiempo que utiliza paneles de control centralizados para la monitorización, las actualizaciones y el control del flujo de trabajo. Resulta especialmente relevante para la videovigilancia distribuida, la producción remota y las redes de vídeo empresariales. Durante el periodo previsto, la implementación híbrida influirá en el diseño de productos, las alianzas con proveedores y las expectativas de los compradores en cuanto a la facilidad de gestión.
Optimización de vídeo asistida por IA
La codificación asistida por IA se está consolidando como una tecnología práctica para adaptar la configuración de compresión a la complejidad de la escena, el movimiento, las condiciones de la red y los objetivos de calidad. Si bien el mercado aún depende del hardware, la inteligencia en la capa de software puede mejorar la eficiencia de la tasa de bits y la automatización operativa. Los sistemas de vigilancia pueden usar IA para priorizar las transmisiones críticas, mientras que las emisoras pueden optimizar las transmisiones en directo de forma más dinámica. Esta tendencia desplazará gradualmente la diferenciación competitiva de la capacidad básica de codificación hacia una toma de decisiones más inteligente.
Oportunidades de mercado para codificadores de vídeo
Modernización de la monitorización de la infraestructura pública
Las previsiones del mercado de codificadores de vídeo apuntan a oportunidades en aeropuertos, redes ferroviarias, puertos, empresas de servicios públicos y centros de control urbanos, donde los sistemas heredados deben conectarse a plataformas modernas de monitorización IP. Los codificadores permiten a los propietarios de activos prolongar la vida útil de las cámaras existentes, a la vez que mejoran la accesibilidad, la compatibilidad de almacenamiento y la respuesta ante incidentes. Los proveedores pueden aprovechar esta oportunidad ofreciendo productos robustos, funciones de ciberseguridad y soporte de integración para sistemas de gestión de vídeo utilizados en entornos de infraestructura crítica.
Producción y contribución remota para transmisiones
La producción remota reduce los desplazamientos, el movimiento de equipos y la necesidad de una sala de control in situ, pero depende de una codificación fiable en los recintos y ubicaciones de campo. Los codificadores de baja latencia y alta calidad son esenciales para transmitir múltiples señales sincronizadas a las instalaciones de producción centralizadas. Esto crea oportunidades para los proveedores que ofrecen dispositivos de contribución compactos, rutas de red redundantes y flexibilidad de códecs. Se prevé que los deportes, los eventos en directo, la educación y la radiodifusión empresarial impulsen la inversión continua en estos flujos de trabajo.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -