
Mercato dei codificadori di video: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli encoder video (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per canale (monocanale, multicanale); tipo (autonomo, montabile su rack); applicazione (trasmissione, videosorveglianza) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009569
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 22, 2026


Dimensioni del mercato nel 2025
3,08 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,64 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,94 %
Tasso di crescita
Mercato di riferimento
39,35 miliardi di dollari USA
(2026-2034)
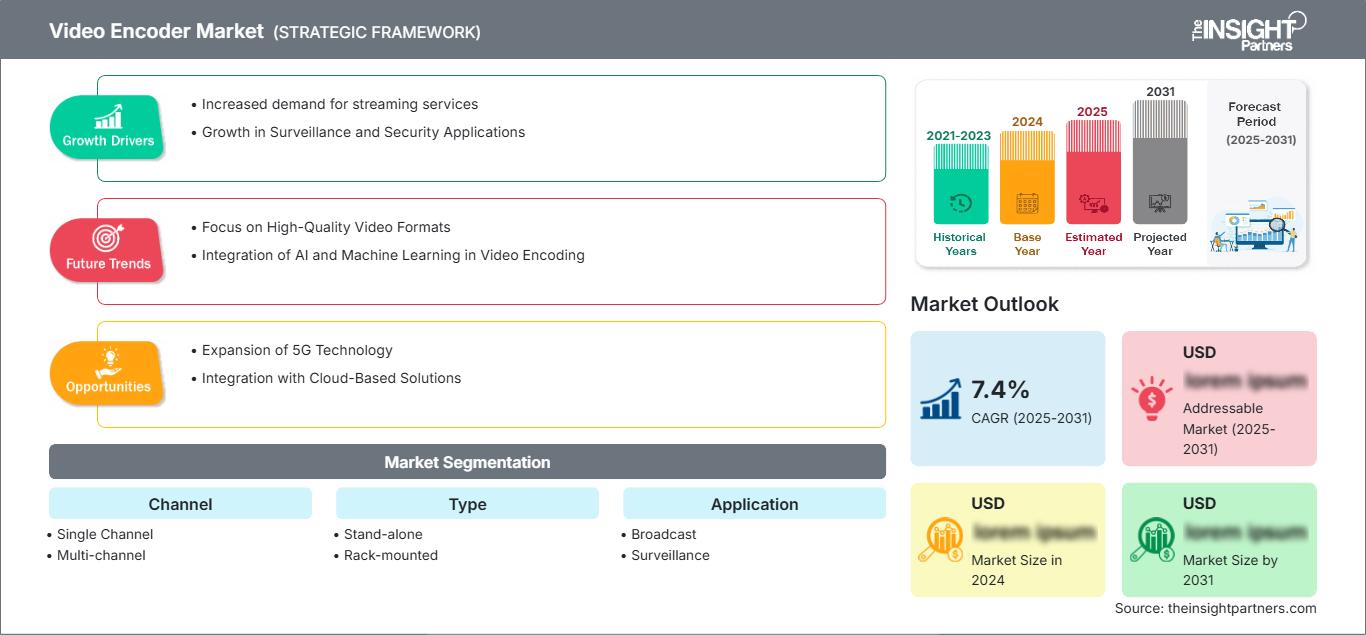
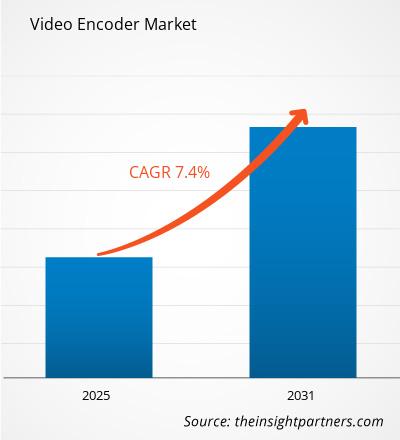
Si prevede che il mercato degli encoder video crescerà da 3,08 miliardi di dollari nel 2025 a 5,64 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,94% nel periodo 2026-2034. La domanda è trainata dalla migrazione verso le trasmissioni in alta definizione, dagli aggiornamenti della videosorveglianza IP, dai flussi di lavoro video in cloud e dalla distribuzione compressa di contenuti live e archiviati su reti aziendali, di pubblica sicurezza e mediatiche.
Il Nord America rimane un centro di domanda di alto valore, grazie alla modernizzazione dei flussi di lavoro di contribuzione da parte delle emittenti e all'estensione del monitoraggio basato su IP da parte degli enti pubblici. Si prevede che il mercato degli encoder video nella regione crescerà costantemente a un tasso di crescita annuo composto (CAGR) compreso tra il 5% e il 10%, supportato dalla produzione in 4K, dalla videosorveglianza delle smart city e dalle implementazioni ibride hardware-cloud.
Analisi e approfondimenti sul mercato degli encoder video
- Nel 2025, il Nord America rappresentava una quota stimata tra il 30% e il 34% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,2% nel periodo 2026-2034, grazie alla modernizzazione delle trasmissioni, allo streaming aziendale e agli aggiornamenti di sicurezza.
- Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% della domanda nordamericana, con un tasso di crescita annuo composto (CAGR) del 6,6-7,3% grazie alla diffusione dei sistemi video IP e dello streaming a bassa latenza.
- Nel 2025 l'Europa deteneva una quota stimata tra il 24% e il 28%, con una previsione di crescita tra il 5,8% e il 6,5%, e Germania, Regno Unito e Francia erano in testa per quanto riguarda le installazioni professionali nel settore broadcast e della sicurezza.
- La regione Asia-Pacifico rappresentava una quota di mercato compresa tra il 28% e il 32% nel 2025 e si prevede che crescerà del 7,4-8,2%, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio era quello degli encoder multicanale, con una quota di mercato del 58-62% nel 2025 e un CAGR del 7,0-7,7%, grazie alle implementazioni in ambito broadcast, videosorveglianza e campus universitari.
- Segmento ad alta crescita: costituito dagli encoder montabili su rack con una quota di mercato del 39-43% nel 2025 e un CAGR del 7,5-8,3% grazie all'espansione delle operazioni video centralizzate.
- Aziende chiave analizzate nel dettaglio: Avigilon Corporation, Axis Communications AB, Delta Digital Video, Harmonic Inc., Honeywell International Inc., Hangzhou Hikvision Digital Technology Co., Ltd., Matrox Video, Merit LILIN Ent. Co., Ltd., VITEC e Z3 Technology, LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
In termini di soluzioni di codifica, abbiamo osservato un'evoluzione dalla semplice conversione analogico-digitale verso piattaforme sofisticate, a bassa latenza e ad alte prestazioni, in grado di codificare H.264, H.265, AV1 e future tecnologie di codec. La crescita del mercato è trainata dai cambiamenti nelle tendenze del traffico video, dal contributo del cloud, dall'edge computing e dall'accelerazione hardware, che rimane fondamentale laddove la disponibilità e la determinismo sono critici.
La domanda futura sarà influenzata da implementazioni ibride, obblighi di conservazione delle registrazioni di videosorveglianza e investimenti in solide infrastrutture video pubbliche. Sempre più spesso, i livelli di controllo software vengono utilizzati insieme agli apparati per consentire la gestione della qualità, della larghezza di banda e della sicurezza delle infrastrutture video.
Ambito del rapporto di mercato sugli encoder video
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,08 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,64 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,94% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli encoder video
Le analisi di mercato suggeriscono che la domanda di questa tecnologia è elevata laddove è richiesta la compressione, la trasmissione e il monitoraggio video senza alcuna perdita di qualità. Gli operatori necessitano di una codifica affidabile per la contribuzione e la distribuzione, mentre le applicazioni di sicurezza dipendono dagli encoder per facilitare la transizione dalle telecamere analogiche alla gestione video basata su IP senza la necessità di sostituire completamente le telecamere. Ciò alimenta la domanda di sostituzione ed espansione sia nei paesi sviluppati che in quelli in via di sviluppo.
L'offerta dipende dalla disponibilità di semiconduttori, dalle questioni di licenza relative ai codec, dall'efficienza energetica e dalla capacità di integrazione con i software di gestione video. La concorrenza si basa sull'efficienza di elaborazione, sulle capacità dei codec, sulla latenza, sulle funzionalità di sicurezza informatica e sulle capacità di gestione remota. Le soluzioni multicanale sono richieste laddove è necessario controllare più flussi video da un unico centro di controllo.
Esiste un equilibrio competitivo tra esperti di broadcasting, fornitori di sistemi di sorveglianza e fornitori di sistemi embedded. Aziende come Harmonic Inc., VITEC, Matrox Video e Z3 Technology, LLC si concentrano sui processi di lavoro video, mentre Axis Communications AB, Avigilon Corporation, Honeywell International Inc. e Hangzhou Hikvision Digital Technology Co., Ltd godono di un vantaggio nell'ecosistema dei sistemi di sicurezza.
Nel report di mercato sugli encoder video , il posizionamento strategico dipende sempre più dall'integrazione software piuttosto che dalle sole specifiche hardware. Gli acquirenti valutano gli encoder come parte di architetture di acquisizione, archiviazione, analisi, streaming e monitoraggio. I fornitori in grado di supportare aggiornamenti gestiti tramite cloud, rafforzamento della sicurezza informatica e flessibilità nella roadmap dei codec sono in una posizione migliore per intercettare i cicli di sostituzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli encoder video: approfondimenti strategici
Approfondimenti regionali
Mercato degli encoder video in Nord America
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 30% e il 34% nel settore dei codificatori video, grazie a infrastrutture di trasmissione mature, sistemi di videosorveglianza per la pubblica sicurezza e comunicazioni video aziendali in diretta. Si prevede una crescita annua composta (CAGR) regionale del 6,5-7,2% nel periodo 2026-2034, in quanto le emittenti stanno passando alla trasmissione IP e le agenzie stanno collegando le telecamere tradizionali a piattaforme di monitoraggio centralizzate. Sono stati effettuati investimenti in infrastrutture video gestite in cloud, aggiornamenti di rete e sistemi di monitoraggio nei settori dei trasporti, delle infrastrutture critiche e della difesa.
Questa regione ha inoltre beneficiato di infrastrutture per la produzione multimediale e ha assistito fin dalle prime fasi all'utilizzo dello streaming a bassa latenza. L'acquisto di encoder è sempre più legato a misure di sicurezza, controllo remoto e capacità di elaborazione 4K; pertanto, i fornitori di sistemi che integrano dispositivi e software di gestione stanno acquisendo un vantaggio competitivo. La crescente domanda di architetture per la distribuzione video, il ripristino di emergenza e la gestione video sta accelerando i cicli di sostituzione.
Mercato statunitense degli encoder video
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% della domanda nordamericana e si prevede una crescita annua composta (CAGR) del 6,6-7,3%. La domanda di mercato è trainata dalle reti di trasmissione, dalla sicurezza municipale, dalle installazioni di difesa, dal controllo dei trasporti e dai campus commerciali che si affidano agli encoder per aumentare la visibilità dei video IP. La modernizzazione dei sistemi di sorveglianza e di trasmissione sta generando una domanda costante sia dal settore pubblico che da quello privato.
La presenza sul mercato è elevata nei settori della videosorveglianza, della trasmissione e dei sistemi embedded. I sistemi multicanale e quelli montati su rack sono preferiti per la loro operatività continua, la ridondanza e la facilità di manutenzione. Il crescente interesse per l'analisi video basata sull'intelligenza artificiale, il monitoraggio remoto tramite cloud e i sistemi di produzione ibridi ha spinto le aziende a investire in tecnologie di codifica in grado di soddisfare le esigenze future.
Mercato europeo degli encoder video
Nel 2025, l'Europa rappresentava una quota stimata tra il 24% e il 28% del mercato, con una crescita prevista a un tasso annuo composto (CAGR) del 5,8-6,5%. La Germania si distingue per la solida ingegneria e sicurezza nel settore radiotelevisivo, mentre il Regno Unito trae vantaggio dalla produzione multimediale, dalla videosorveglianza delle infrastrutture pubbliche e dalle esigenze professionali di streaming. Un'ulteriore espansione è possibile grazie ai costanti sforzi verso la trasformazione digitale, l'implementazione di infrastrutture connesse e l'ammodernamento delle reti di sicurezza e comunicazione.
Francia, Italia e Spagna partecipano attraverso la videosorveglianza dei trasporti, la trasmissione di eventi in diretta e l'ammodernamento delle città intelligenti. I clienti regionali tendono a concentrarsi su conformità, interoperabilità e longevità, il che consente l'integrazione degli encoder con i sistemi software di gestione video già esistenti. La crescente necessità di una trasmissione video affidabile in diversi ambienti operativi distribuiti e nei progetti infrastrutturali governativi sta inoltre alimentando la domanda di tali encoder.
Mercato degli encoder video nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico detenesse una quota di mercato compresa tra il 28% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,2%. In termini di numero di installazioni, la Cina è in testa, seguita da Giappone e Corea del Sud, che privilegiano la trasmissione di qualità e la videosorveglianza. I vantaggi della regione includono la rapida urbanizzazione, i significativi investimenti nelle infrastrutture digitali e la diffusione di dispositivi connessi che producono grandi quantità di contenuti video da codificare in modo efficiente.
India e Australia contribuiscono alla crescita del mercato grazie alla sicurezza delle loro infrastrutture, allo streaming didattico e alle esigenze video aziendali. La rapida digitalizzazione delle amministrazioni pubbliche, il backhaul 5G e la crescente diffusione dell'analisi video rendono questa regione uno dei cluster a più rapida crescita per la domanda di encoder nel mercato.
Mercato degli encoder video in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,2-6,9% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti trainano la domanda di codifica video grazie alle loro iniziative nei settori delle città intelligenti, dell'energia, dei trasporti e della sicurezza pubblica, che richiedono efficienti capacità di trasmissione video da parte di sistemi distribuiti. Grandi progetti infrastrutturali, la crescente trasformazione digitale e l'aumento della spesa per la sicurezza sono tra i fattori che contribuiscono al maggiore utilizzo delle tecnologie di codifica video nella regione.
In Sudafrica e in altre parti del Medio Oriente e Africa, la domanda di sistemi di sicurezza è trainata da esigenze specifiche nei settori commerciale, minerario, logistico e della trasmissione di eventi sportivi. Gli acquisti si concentrano su apparecchiature robuste, in grado di effettuare il monitoraggio da remoto e compatibili con reti analogiche e IP.
Analisi di segmentazione
Canale
La segmentazione per canale comprende l'ambito del mercato degli encoder video, distinguendo tra sistemi a canale singolo e multicanale. Si prevede che il segmento dei canali crescerà a un CAGR del 6,8-7,6% nel periodo 2026-2034, in quanto gli utenti dovranno bilanciare le esigenze di compattezza a livello di sito con le operazioni video centralizzate in ambienti di trasmissione e videosorveglianza.
- I codificatori a canale singolo rimangono importanti per telecamere remote, piccoli studi, sedi distaccate e migrazioni mirate dall'analogico all'IP, dove un singolo flusso richiede una compressione affidabile e una trasmissione di rete.
- Gli encoder multicanale supportano centri di comando, emittenti televisive, campus universitari e hub di trasporto, consolidando diversi flussi video in dispositivi scalabili che riducono l'ingombro nei rack e la complessità operativa.
Tipo
La segmentazione per tipologia comprende modelli autonomi e montabili su rack, con il segmento principale che dovrebbe crescere a un CAGR del 6,9-7,8%. Le unità autonome sono adatte a siti distribuiti, mentre le piattaforme montabili su rack stanno guadagnando terreno laddove sono richiesti densità, ridondanza e operazioni centralizzate.
- Gli encoder autonomi sono preferibili per installazioni localizzate, contributi temporanei, siti di monitoraggio remoti e reti di sorveglianza di piccole dimensioni che richiedono un'implementazione flessibile senza infrastrutture complesse.
- Gli encoder montabili su rack rivestono un'importanza strategica nelle centrali di trasmissione, nei centri operativi e nelle grandi sale di sicurezza, dove la gestione di flussi multipli, l'elevata disponibilità e una manutenzione strutturata sono fondamentali.
Applicazione
La segmentazione delle applicazioni include la trasmissione e la videosorveglianza, con il segmento principale che dovrebbe crescere a un CAGR del 6,7-7,5%. La trasmissione rimane un settore ad alta intensità di valore perché la qualità, la latenza e l'efficienza dei codec influiscono sull'esperienza dello spettatore, mentre la videosorveglianza offre scalabilità attraverso la migrazione IP.
- Le applicazioni di trasmissione richiedono una codifica affidabile per la partecipazione in diretta, la distribuzione OTT, la produzione remota e i flussi di lavoro di distribuzione, dove la qualità della compressione e la bassa latenza influiscono sull'affidabilità del servizio.
- Le applicazioni di videosorveglianza utilizzano encoder per connettere telecamere analogiche preesistenti, supportare centri di comando, consentire la visualizzazione remota ed estendere le funzionalità di analisi video a siti pubblici e privati.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Trasmissione |
Alto |
Produzione remota |
Scalatura |
|
Sorveglianza |
Alto |
Migrazione IP |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato degli encoder video.
Espansione dei flussi di lavoro di streaming a bassa latenza
Sport in diretta, notiziari, comunicazioni aziendali ed eventi pubblici richiedono video compressi con latenza minima e qualità stabile. Questa esigenza sta spingendo emittenti e aziende verso encoder che supportino l'accelerazione hardware, bitrate adattivi e protocolli di trasporto resilienti. Poiché il pubblico si aspetta una visione ininterrotta su più dispositivi, gli acquirenti stanno dando priorità ai sistemi in grado di gestire input 4K, gestire la larghezza di banda in modo efficiente e integrarsi con la distribuzione cloud. Questo fattore rafforza la domanda sia di piattaforme stand-alone che di piattaforme montabili su rack.
Migrazione dalla videosorveglianza analogica alle reti IP
Molte organizzazioni gestiscono ancora un ampio parco telecamere analogico in aeroporti, campus universitari, corridoi di trasporto, fabbriche e aree municipali. Gli encoder offrono una soluzione di migrazione economicamente vantaggiosa, digitalizzando i flussi video esistenti e rendendoli compatibili con le reti IP, il monitoraggio centralizzato e i sistemi di gestione video. Ciò riduce la necessità di sostituire immediatamente le telecamere, consentendo al contempo l'accesso remoto e la predisposizione per l'analisi dei dati. Il risultato è una domanda costante di sostituzione nei settori della sicurezza pubblica, della sicurezza commerciale e del monitoraggio delle infrastrutture.
Crescente necessità di un supporto efficiente per i codec
La pressione sulla larghezza di banda aumenta con l'aumentare della risoluzione video, della frequenza dei fotogrammi e dei requisiti di conservazione. Gli encoder che supportano HEVC, AV1 e flussi di lavoro H.264 ottimizzati contribuiscono a ridurre i costi di trasporto e archiviazione, preservando al contempo la qualità dell'immagine. Gli acquirenti considerano sempre più la flessibilità dei codec come un aspetto fondamentale del ciclo di vita, poiché i formati dei contenuti e i vincoli di rete cambiano nel tempo. I fornitori che offrono aggiornamenti del firmware, supporto multi-codec e un consumo energetico efficiente sono quindi in una posizione migliore nelle decisioni di acquisto.
Tendenze future del mercato degli encoder video
Codifica ibrida edge-cloud
Il mercato dei codificatori video sta evolvendo verso architetture ibride in cui la compressione critica avviene in locale e l'orchestrazione tramite software cloud. Questo modello aiuta le organizzazioni a ridurre il consumo di banda prima della trasmissione, utilizzando al contempo dashboard centralizzate per il monitoraggio, gli aggiornamenti e il controllo del flusso di lavoro. È particolarmente rilevante per la videosorveglianza distribuita, la produzione remota e le reti video aziendali. Nel periodo di previsione, l'implementazione ibrida influenzerà la progettazione dei prodotti, le partnership con i fornitori e le aspettative degli acquirenti in termini di gestibilità.
Ottimizzazione video assistita dall'intelligenza artificiale
La codifica assistita dall'intelligenza artificiale si sta affermando come tecnologia pratica per adattare le impostazioni di compressione alla complessità della scena, al movimento, alle condizioni di rete e agli obiettivi di qualità. Sebbene il mercato rimanga ancora fortemente dipendente dall'hardware, l'intelligenza a livello software può migliorare l'efficienza del bitrate e l'automazione operativa. I sistemi di sorveglianza possono utilizzare l'IA per dare priorità ai flussi video critici, mentre le emittenti possono ottimizzare i flussi live in modo più dinamico. Questa tendenza sposterà gradualmente la differenziazione competitiva dalla semplice capacità di codifica verso un processo decisionale più intelligente.
Opportunità di mercato per i codificatori video
Modernizzazione del monitoraggio delle infrastrutture pubbliche.
Le previsioni del mercato degli encoder video indicano opportunità in aeroporti, reti ferroviarie, porti, aziende di servizi pubblici e centri di comando cittadini, dove i sistemi legacy devono essere connessi a moderne piattaforme di monitoraggio IP. Gli encoder consentono ai proprietari di infrastrutture di prolungare la vita utile delle telecamere esistenti, migliorando al contempo l'accessibilità, la compatibilità di archiviazione e la gestione degli incidenti. I fornitori possono cogliere questa opportunità offrendo prodotti robusti, funzionalità di sicurezza informatica e supporto per l'integrazione con i sistemi di gestione video utilizzati in ambienti infrastrutturali critici.
Produzione e contributo in esterna per la trasmissione
La produzione remota riduce i viaggi, gli spostamenti delle apparecchiature e le esigenze di sale di controllo in loco, ma dipende da una codifica affidabile presso le sedi e le location esterne. Codificatori a bassa latenza e di alta qualità sono essenziali per trasmettere più flussi sincronizzati alle strutture di produzione centralizzate. Ciò crea opportunità per i fornitori che offrono dispositivi di contribuzione compatti, percorsi di rete ridondanti e flessibilità di codec. Si prevede che i settori dello sport, degli eventi dal vivo, dell'istruzione e delle trasmissioni aziendali guideranno i continui investimenti in questi flussi di lavoro.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -