
Marché des encodeurs vidéo : taille, part de marché et prévisions 2034
Taille et prévisions du marché des encodeurs vidéo (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par canal (monocanal, multicanal) ; Type (autonome, monté en rack) ; Application (diffusion, surveillance) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00009569
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
3,08 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
5,64 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,94 %
taux de croissance
Marché adressable
39,35 milliards de dollars américains
(2026-2034)
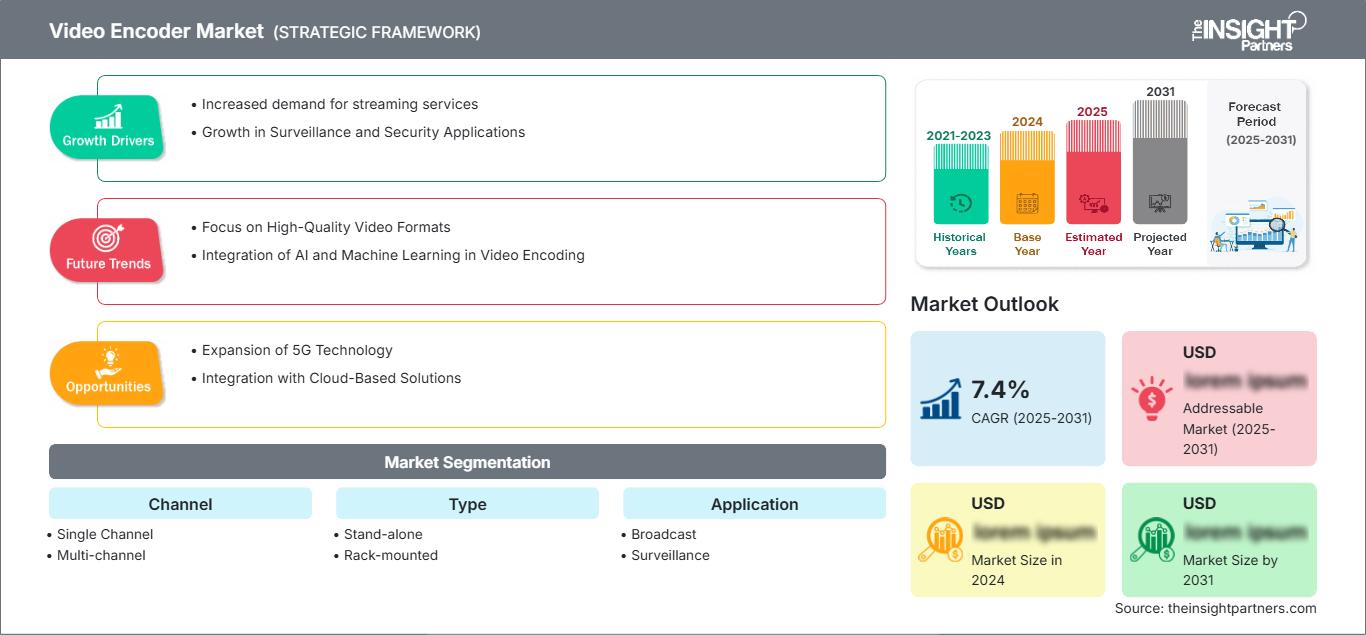
Le marché des encodeurs vidéo devrait passer de 3,08 milliards de dollars US en 2025 à 5,64 milliards de dollars US d'ici 2034, enregistrant un TCAC de 6,94 % entre 2026 et 2034. La demande est façonnée par la migration vers la diffusion haute définition, les mises à niveau de la vidéosurveillance IP, les flux de travail vidéo dans le cloud et la diffusion compressée de contenu en direct et stocké sur les réseaux d'entreprise, de sécurité publique et de médias.
L'Amérique du Nord demeure un centre de forte demande, les diffuseurs modernisant leurs processus de contribution et les organismes publics étendant la surveillance sur IP. Le marché des encodeurs vidéo dans la région devrait connaître une croissance annuelle composée (TCAC) régulière de l'ordre de 5 % à 9 %, soutenue par la production 4K, la vidéosurveillance des villes intelligentes et les déploiements hybrides matériels et cloud.
Analyse et perspectives du marché des encodeurs vidéo
- L'Amérique du Nord représentait une part estimée à 30-34 % en 2025 et devrait croître à un TCAC de 6,5 à 7,2 % entre 2026 et 2034, grâce à la modernisation de la diffusion, au streaming d'entreprise et aux mises à niveau de la sécurité.
- Les États-Unis représentaient près de 78 à 82 % de la demande nord-américaine en 2025, avec un TCAC de 6,6 à 7,3 % à mesure que les systèmes vidéo IP et le streaming à faible latence se développaient.
- L'Europe détenait une part estimée entre 24 et 28 % en 2025 et devrait croître de 5,8 à 6,5 %, l'Allemagne, le Royaume-Uni et la France étant en tête des déploiements professionnels de diffusion et de sécurité.
- La région Asie-Pacifique représentait une part de 28 à 32 % en 2025 et devrait croître de 7,4 à 8,2 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Le segment le plus important était celui des encodeurs multicanaux, avec une part de marché de 58 à 62 % en 2025 et un TCAC de 7,0 à 7,7 % grâce aux déploiements dans les domaines de la diffusion, de la surveillance et des campus.
- Segment à forte croissance : les encodeurs montés en rack représentaient une part de marché de 39 à 43 % en 2025 et un TCAC de 7,5 à 8,3 % à mesure que les opérations vidéo centralisées se développent.
- Principales sociétés analysées en détail : Avigilon Corporation, Axis Communications AB, Delta Digital Video, Harmonic Inc., Honeywell International Inc., Hangzhou Hikvision Digital Technology Co., Ltd., Matrox Video, Merit LILIN Ent. Co., Ltd., VITEC et Z3 Technology, LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
En matière de solutions d'encodage, on observe une évolution : de la simple conversion analogique-numérique, on passe à des plateformes sophistiquées, à faible latence et hautes performances, capables d'encoder les formats H.264, H.265, AV1 et les futures technologies de codec. La croissance du marché est portée par l'évolution du trafic vidéo, la contribution du cloud et du edge computing. L'accélération matérielle demeure essentielle dès lors que la disponibilité et la fiabilité sont cruciales.
La demande future sera influencée par les solutions hybrides, les obligations de conservation des enregistrements de vidéosurveillance et les investissements dans des infrastructures vidéo publiques robustes. De plus en plus, des couches de contrôle logicielles sont utilisées conjointement avec des équipements pour assurer la gestion de la qualité, de la bande passante et de la sécurité des infrastructures vidéo.
Portée du rapport sur le marché des encodeurs vidéo
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,08 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,64 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,94% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des encodeurs vidéo
L'analyse de marché révèle une forte demande pour cette technologie, notamment dans les secteurs exigeant la compression, la transmission et la surveillance vidéo sans perte de qualité. Les opérateurs ont besoin d'un encodage fiable pour la contribution et la distribution, tandis que les applications de sécurité dépendent des encodeurs pour faciliter la transition des caméras analogiques vers la gestion vidéo sur IP, sans remplacement complet du parc de caméras. Cette situation stimule la demande de remplacement et d'expansion dans les pays développés comme dans les pays en développement.
L'approvisionnement dépend de la disponibilité des semi-conducteurs, des questions de licences relatives aux codecs, de l'efficacité énergétique et de la compatibilité avec les logiciels de gestion vidéo. La concurrence repose sur l'efficacité du traitement, les capacités des codecs, la latence, les fonctionnalités de cybersécurité et les possibilités de gestion à distance. Les solutions multicanaux sont très demandées lorsqu'il est nécessaire de contrôler plusieurs flux vidéo depuis un centre de commande unique.
La concurrence est équilibrée entre les spécialistes de la diffusion, les fournisseurs de systèmes de surveillance et les fournisseurs de systèmes embarqués. Des entreprises comme Harmonic Inc., VITEC, Matrox Video et Z3 Technology, LLC se concentrent sur les processus de traitement vidéo, tandis qu'Axis Communications AB, Avigilon Corporation, Honeywell International Inc. et Hangzhou Hikvision Digital Technology Co., Ltd bénéficient d'un avantage concurrentiel grâce à leur écosystème de systèmes de sécurité.
Dans le rapport sur le marché des encodeurs vidéo , le positionnement stratégique repose de plus en plus sur l'intégration logicielle plutôt que sur les seules spécifications matérielles. Les acheteurs évaluent les encodeurs dans le cadre d'architectures d'acquisition, de stockage, d'analyse, de diffusion et de surveillance. Les fournisseurs capables de prendre en charge les mises à jour gérées dans le cloud, le renforcement de la cybersécurité et la flexibilité de leur feuille de route des codecs sont mieux placés pour tirer parti des cycles de renouvellement.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des encodeurs vidéo : Perspectives stratégiques
Perspectives régionales
Marché des encodeurs vidéo en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 30 et 34 % pour les encodeurs vidéo en 2025, grâce à une infrastructure de diffusion mature, à la vidéosurveillance pour la sécurité publique et aux communications vidéo en direct des entreprises. Le taux de croissance annuel composé (TCAC) régional devrait se situer entre 6,5 et 7,2 % entre 2026 et 2034, à mesure que les diffuseurs migrent vers la contribution IP et que les organismes connectent leurs caméras existantes à des plateformes de surveillance centralisées. Des investissements ont été réalisés dans l'infrastructure vidéo gérée dans le cloud, la modernisation des réseaux et les systèmes de surveillance dans les secteurs des transports, des infrastructures critiques et de la défense.
Cette région a également bénéficié d'infrastructures de production audiovisuelle et a été parmi les premières à utiliser le streaming à faible latence. L'acquisition d'encodeurs est de plus en plus liée aux mesures de sécurité, au contrôle à distance et aux capacités de traitement 4K ; de ce fait, les fournisseurs de systèmes intégrant équipements et logiciels de gestion prennent l'avantage. La demande croissante en matière d'architecture de diffusion vidéo, de reprise après sinistre et de gestion vidéo accélère le renouvellement du matériel.
Marché américain des encodeurs vidéo
Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 6,6 à 7,3 %. Cette demande est tirée par les réseaux de diffusion, la sécurité municipale, les installations de défense, le contrôle des transports et les campus commerciaux qui utilisent des encodeurs pour améliorer la visibilité des flux vidéo IP. La modernisation des systèmes de surveillance et de diffusion alimente une demande constante de la part des secteurs public et privé.
La présence sur les marchés de la surveillance, de la diffusion et des systèmes embarqués est importante. Les systèmes multicanaux et les systèmes montés en rack sont privilégiés pour leur fonctionnement continu, leur redondance et leur facilité de maintenance. L'intérêt croissant pour l'analyse vidéo basée sur l'IA, la surveillance à distance via le cloud et les systèmes de production hybrides a incité les entreprises à investir dans des technologies d'encodage capables de répondre aux besoins futurs.
Marché européen des encodeurs vidéo
L'Europe représentait une part estimée entre 24 et 28 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,5 %. L'Allemagne tire sa force de son expertise en ingénierie de diffusion et en sécurité industrielle, tandis que le Royaume-Uni bénéficie de la production de médias, de la surveillance des infrastructures publiques et des besoins en matière de streaming professionnel. Une expansion supplémentaire est possible grâce aux efforts constants déployés en matière de transformation numérique, de mise en place d'infrastructures connectées et de modernisation des réseaux de sécurité et de communication.
La France, l'Italie et l'Espagne participent à ce programme à travers la surveillance des transports, la diffusion d'événements en direct et la modernisation des villes intelligentes. Les clients régionaux privilégient la conformité, l'interopérabilité et la durabilité, ce qui permet d'intégrer les encodeurs aux systèmes logiciels de gestion vidéo existants. Le besoin croissant de transmission vidéo fiable dans divers environnements d'exploitation distribués et les projets d'infrastructures gouvernementales stimule également la demande pour ces encodeurs.
Marché des encodeurs vidéo de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 28 et 32 % en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,2 %. En termes de nombre de déploiements, la Chine est en tête, tandis que le Japon et la Corée du Sud privilégient la diffusion de haute qualité et la surveillance. La région bénéficie d'une urbanisation rapide, d'investissements importants dans les infrastructures numériques et du déploiement d'objets connectés générant un volume considérable de contenu vidéo à encoder efficacement.
L'Inde et l'Australie contribuent à la croissance du marché grâce à leurs infrastructures sécurisées, leurs besoins en matière de diffusion de contenu éducatif et de vidéo d'entreprise. La numérisation rapide des administrations, le déploiement de la 5G et l'essor de l'analyse vidéo font de cette région l'un des pôles de croissance les plus dynamiques pour le marché des encodeurs.
Marché des encodeurs vidéo au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 6,2 % à 6,9 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis stimulent la demande en codage vidéo grâce à leurs initiatives dans les domaines des villes intelligentes, de l'énergie, des transports et de la sécurité publique, qui requièrent des capacités de transmission vidéo performantes pour les systèmes distribués. Les grands projets d'infrastructure, l'essor de la transformation numérique et l'augmentation des dépenses en sécurité figurent parmi les facteurs qui contribuent à l'utilisation accrue des technologies de codage vidéo dans la région.
En Afrique du Sud et dans d'autres régions du Moyen-Orient et d'Afrique du Nord, la demande est fortement axée sur la sécurité des entreprises, des mines, de la logistique et de la diffusion d'événements sportifs. Les achats portent sur des équipements robustes, capables de surveillance à distance et compatibles avec les réseaux analogiques et IP.
Analyse de segmentation
Canal
La segmentation par canal permet de cerner le marché des encodeurs vidéo, tant pour les systèmes monocanal que multicanal. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,6 % entre 2026 et 2034, les utilisateurs cherchant à concilier les besoins de déploiement compact sur site et les opérations vidéo centralisées dans les environnements de diffusion et de surveillance.
- Les encodeurs monocanal restent importants pour les caméras distantes, les petits studios, les succursales et la migration analogique-IP ciblée où un flux nécessite une compression et une diffusion réseau fiables.
- Les encodeurs multicanaux prennent en charge les centres de commande, les installations de diffusion, les campus et les plateformes de transport en consolidant plusieurs flux dans des appareils évolutifs qui réduisent l'espace occupé dans les racks et la complexité opérationnelle.
Taper
La segmentation par type comprend les modèles autonomes et les modèles montés en rack, le segment principal devant connaître une croissance annuelle composée de 6,9 % à 7,8 %. Les unités autonomes sont destinées aux sites distribués, tandis que les plateformes montées en rack gagnent en popularité là où la densité, la redondance et les opérations centralisées sont nécessaires.
- Les encodeurs autonomes sont préférés pour les installations localisées, les contributions temporaires, les sites de surveillance à distance et les petits réseaux de surveillance nécessitant un déploiement flexible sans infrastructure complexe.
- Les encodeurs montés en rack sont stratégiquement importants dans les têtes de réseau de diffusion, les centres d'opérations et les grandes salles de sécurité où la gestion de plusieurs flux, une disponibilité élevée et une maintenance structurée sont essentielles.
Application
La segmentation des applications comprend la diffusion et la surveillance, le segment principal devant connaître une croissance annuelle composée de 6,7 % à 7,5 %. La diffusion demeure un secteur à forte valeur ajoutée, car la qualité, la latence et l'efficacité des codecs influent sur l'expérience du téléspectateur, tandis que la surveillance permet d'accroître la capacité grâce à la migration IP.
- Les applications de diffusion nécessitent un encodage fiable pour la contribution en direct, la diffusion OTT, la production à distance et les flux de travail de distribution où la qualité de la compression et la faible latence influencent la fiabilité du service.
- Les applications de surveillance utilisent des encodeurs pour connecter les anciennes caméras analogiques, prendre en charge les centres de commande, permettre la visualisation à distance et étendre les capacités d'analyse vidéo sur les sites publics et privés.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Diffuser |
Haut |
Production à distance |
Mise à l'échelle |
|
Surveillance |
Haut |
Migration IP |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des encodeurs vidéo
Expansion des flux de travail de streaming à faible latence
Les retransmissions sportives en direct, les actualités, les communications d'entreprise et les événements publics exigent une vidéo compressée avec un délai minimal et une qualité stable. Ce besoin pousse les diffuseurs et les entreprises à se tourner vers des encodeurs prenant en charge l'accélération matérielle, les débits adaptatifs et les protocoles de transport robustes. Face à l'exigence d'un visionnage multi-appareils sans interruption, les acheteurs privilégient les systèmes capables de gérer des entrées 4K, d'optimiser la bande passante et de s'intégrer à la distribution cloud. Ce facteur renforce la demande pour les plateformes autonomes et rackables.
Migration de la surveillance analogique vers les réseaux IP
De nombreuses organisations exploitent encore d'importants parcs de caméras analogiques dans les aéroports, les campus, les axes de transport, les usines et les zones urbaines. Les encodeurs offrent une solution de migration économique en numérisant les flux existants et en les rendant compatibles avec les réseaux IP, la surveillance centralisée et les systèmes de gestion vidéo. Cela réduit la nécessité de remplacer immédiatement les caméras tout en permettant l'accès à distance et l'analyse des données. Il en résulte une demande de remplacement constante dans les secteurs de la sécurité publique, de la sécurité commerciale et de la surveillance des infrastructures.
Besoin croissant de prise en charge efficace des codecs
La pression sur la bande passante s'accroît avec l'augmentation de la résolution vidéo, des fréquences d'images et des exigences de conservation. Les encodeurs compatibles avec les formats HEVC, AV1 et les flux de travail H.264 optimisés contribuent à réduire les coûts de transport et de stockage tout en préservant la qualité d'image. Les acheteurs considèrent de plus en plus la flexibilité des codecs comme un enjeu de cycle de vie, car les formats de contenu et les contraintes réseau évoluent constamment. Les fournisseurs proposant des mises à jour de firmware, la prise en charge de plusieurs codecs et une faible consommation d'énergie sont donc mieux placés pour prendre des décisions d'achat.
Tendances futures du marché des encodeurs vidéo
Encodage hybride périphérie-cloud
Le marché des encodeurs vidéo évolue vers des architectures hybrides où la compression critique s'effectue en périphérie et l'orchestration via un logiciel cloud. Ce modèle permet aux entreprises de réduire leur consommation de bande passante avant transmission tout en utilisant des tableaux de bord centralisés pour la surveillance, les mises à jour et le contrôle des flux de travail. Il est particulièrement pertinent pour la vidéosurveillance distribuée, la production à distance et les réseaux vidéo d'entreprise. Au cours de la période prévisionnelle, le déploiement hybride influencera la conception des produits, les partenariats entre fournisseurs et les attentes des acheteurs en matière de facilité de gestion.
Optimisation vidéo assistée par l'IA
L'encodage assisté par l'IA s'impose comme une technologie pratique pour adapter les paramètres de compression à la complexité de la scène, aux mouvements, aux conditions du réseau et aux objectifs de qualité. Bien que le marché reste fortement dépendant du matériel, l'intelligence logicielle peut améliorer l'efficacité du débit binaire et l'automatisation des opérations. Les systèmes de surveillance peuvent utiliser l'IA pour prioriser les flux critiques, tandis que les diffuseurs peuvent optimiser les flux en direct de manière plus dynamique. Cette tendance déplacera progressivement la différenciation concurrentielle de la simple capacité d'encodage vers une prise de décision plus intelligente.
Opportunités du marché des encodeurs vidéo
Modernisation du suivi des infrastructures publiques
Les prévisions du marché des encodeurs vidéo mettent en évidence des opportunités dans les aéroports, les réseaux ferroviaires, les ports, les services publics et les centres de commandement urbains, où les systèmes existants doivent être connectés à des plateformes de surveillance IP modernes. Les encodeurs permettent aux gestionnaires d'infrastructures de prolonger la durée de vie des caméras existantes tout en améliorant l'accessibilité, la compatibilité de stockage et la réactivité en cas d'incident. Les fournisseurs peuvent saisir cette opportunité en proposant des produits robustes, des fonctionnalités de cybersécurité et une assistance à l'intégration pour les systèmes de gestion vidéo utilisés dans les infrastructures critiques.
Production et contribution à distance pour la diffusion
La production à distance réduit les déplacements, le transport de matériel et les besoins en régie sur site, mais dépend d'un encodage fiable sur les lieux de tournage et sur le terrain. Des encodeurs haute qualité à faible latence sont essentiels pour transmettre plusieurs flux synchronisés vers les installations de production centralisées. Cela crée des opportunités pour les fournisseurs proposant des solutions de contribution compactes, des chemins réseau redondants et une grande flexibilité en matière de codecs. Les secteurs du sport, des événements en direct, de l'éducation et de la diffusion d'entreprise devraient stimuler la poursuite des investissements dans ces flux de production.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -