
Mercado de cuidado de la visión: tamaño, tendencias y previsiones 2034
Tamaño y pronósticos del mercado de cuidado de la visión (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (gafas, lentes de contacto, lentes intraoculares y otros), canal de distribución (tiendas minoristas, comercio electrónico, clínicas y hospitales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011953
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 30, 2026


Tamaño del mercado en 2025
46.100 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
70.500 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,83 %
Índice de crecimiento
Mercado potencial
529.160 millones de dólares estadounidenses
(2026-2034)
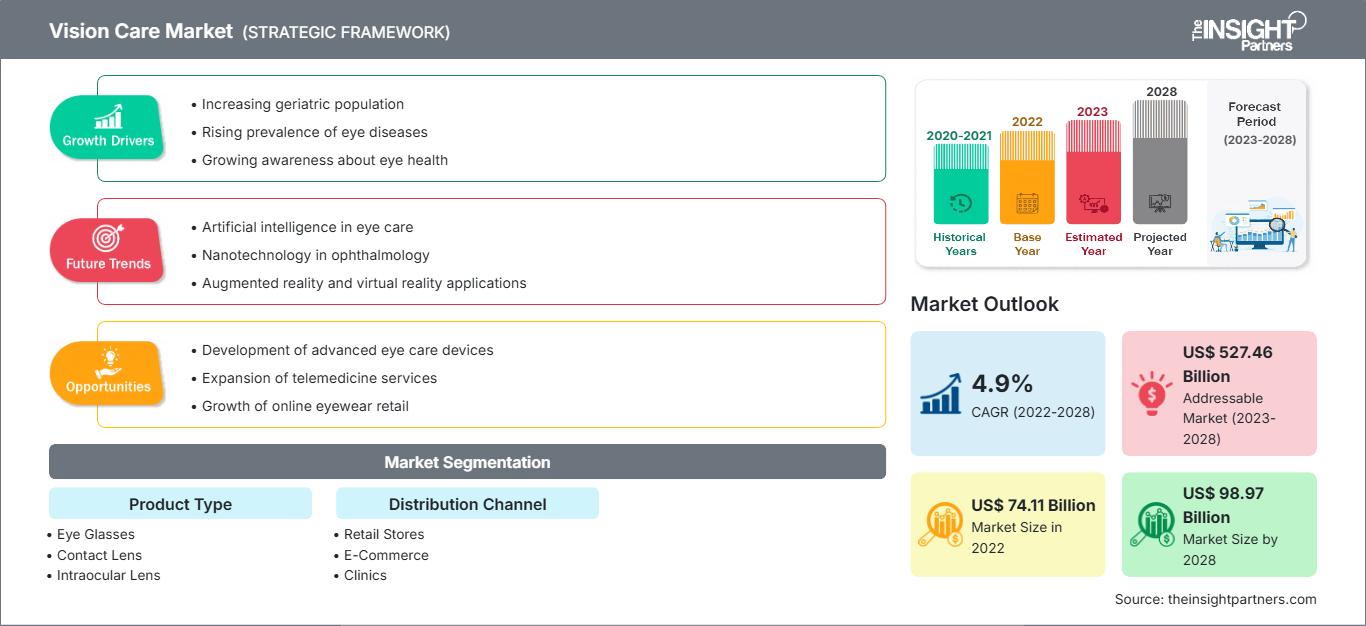
Se prevé que el mercado del cuidado de la visión crezca de 46.100 millones de dólares en 2025 a 70.500 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 4,83 % entre 2026 y 2034. Este mercado abarca productos correctivos y para mejorar la visión, distribuidos a través de canales minoristas, digitales, clínicos y hospitalarios. La demanda se ve impulsada por la prevalencia de errores de refracción, la pérdida de visión relacionada con cataratas, las necesidades visuales asociadas a la edad, la innovación de productos y la mejora del acceso a los servicios de atención oftalmológica. El mercado incluye gafas, lentes de contacto, lentes intraoculares y otros productos para el cuidado de la visión.
América del Norte sigue siendo un mercado importante para los productos avanzados para el cuidado de la visión, gracias a una infraestructura oftalmológica consolidada, una alta adopción de productos correctivos, una demanda de reemplazo y un amplio acceso a servicios de optometría y oftalmología. El tamaño del mercado de cuidado de la visión en la región también se ve influenciado por la tendencia hacia productos de alta gama en lentes y lentes de contacto, la creciente adopción de lentes intraoculares avanzadas y la integración cada vez mayor de tecnologías digitales en la atención óptica. Estos factores respaldan una tasa de crecimiento anual compuesta (CAGR) regional estimada de aproximadamente el 4 % hasta 2034.
Análisis y perspectivas del mercado de atención oftalmológica
Perspectivas regionales
- América del Norte: ~33% de la cuota de mercado mundial de cuidado de la visión en 2025 | ~4% de CAGR hasta 2034. Posición en el mercado: América del Norte representa el mayor mercado regional, respaldado por una alta penetración de productos, redes minoristas ópticas establecidas, servicios avanzados de cataratas, una fuerte demanda de reemplazo y una amplia disponibilidad de productos premium correctivos y quirúrgicos para el cuidado de la visión.
- EE. UU.: ~82 % de los ingresos del mercado norteamericano en 2025 | ~4 % de CAGR hasta 2034. Posición en el mercado: EE. UU. representa la mayor parte de la demanda norteamericana, respaldada por extensas redes de optometría y oftalmología, canales de seguros y pago privado establecidos, alta utilización de lentes de contacto, adopción de gafas de alta gama e inversión continua en tecnologías oftálmicas avanzadas.
- Europa: ~27% del mercado global en 2025 | ~4% de CAGR hasta 2034. Posición en el mercado: Europa es un mercado regional maduro con amplio acceso a productos ópticos y atención de cataratas. Alemania es un país líder en Europa, mientras que el Reino Unido, Francia, Italia y España contribuyen a través de ópticas minoristas consolidadas, consultorios especializados y servicios oftalmológicos hospitalarios.
- Asia Pacífico: ~30% del mercado global en 2025 | ~6% de CAGR hasta 2034. Posición en el mercado: Asia Pacífico es la región de mayor crecimiento, impulsada por el creciente acceso a la atención oftalmológica, la urbanización, el aumento de los ingresos disponibles, la creciente necesidad de controlar la miopía y la expansión de la infraestructura óptica. China representa un país líder en Asia Pacífico, con Japón, Corea del Sur, India y Australia aportando demanda adicional.
Perspectivas del segmento
- Gafas: Cuota de mercado de aproximadamente el 55 % en 2025 | Tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 4 % hasta 2034. Posición en el mercado: Las gafas lideran el mercado por ser la intervención correctiva más accesible y utilizada. La demanda se beneficia de la prevalencia de errores refractivos, los ciclos de reemplazo, las actualizaciones de prescripciones, la adopción de lentes progresivas y la creciente disponibilidad de ópticas físicas y en línea.
- Lentes de contacto: Cuota de mercado de aproximadamente el 25 % en 2025 | Tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5 % hasta 2034. Posición en el mercado: Las lentes de contacto representan una categoría de productos de alto crecimiento, ya que los consumidores buscan cada vez más alternativas a las gafas por comodidad, estética, para practicar deporte y para correcciones especializadas. Los formatos desechables diarios, los materiales de hidrogel de silicona, los diseños tóricos, los productos multifocales y las soluciones para el control de la miopía impulsan la expansión.
Cobertura competitiva
Alcon Inc, Bausch Health Companies Inc, Carl Zeiss AG, Cooper Companies Inc, EssilorLuxottica SA, Johnson & Johnson Services Inc, Hoya Corporation, Rodenstock GmbH, Menicon Co. Ltd, Rayner Intraocular Lenses Limited
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado desde las gafas correctoras tradicionales a un ecosistema que incluye lentes de diseño digital, lentes de contacto desechables, lentes de contacto especiales, lentes intraoculares premium, entre otras. La mejora de los procesos de fabricación ha facilitado la producción de lentes más delgadas, diseños ópticos avanzados, mejores materiales para lentes de contacto y diseños de LIO optimizados. La medición digital, el diseño de lentes, la adaptación, los pedidos y otros aspectos de los laboratorios ópticos y los fabricantes de lentes también se han expandido. Estos factores han intensificado la competencia y aumentado la importancia de los optometristas, oftalmólogos, ópticas, laboratorios, distribuidores, portales en línea y muchos más.
En los próximos años, se prevé que la expansión esté impulsada por los mercados emergentes de Asia, un mejor acceso a las revisiones oftalmológicas, inversiones en infraestructura óptica y regulaciones para abordar los casos de errores refractivos y cataratas no atendidos. El envejecimiento de la población garantizará el crecimiento del mercado de lentes progresivas, lentes de contacto multifocales y lentes intraoculares premium, mientras que la población joven ofrecerá nuevas áreas de crecimiento para el tratamiento de la miopía y los productos ópticos digitales. Los participantes del mercado priorizarán la fabricación local, la distribución especializada, los servicios de suscripción, los diseños ópticos personalizados y la participación del paciente mediante la tecnología.
Alcance del informe de mercado sobre el cuidado de la visión
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 46.100 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 70.500 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,83% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de atención oftalmológica
El crecimiento del mercado de la salud visual se ve impulsado por la constante demanda de corrección refractiva y la creciente conciencia sobre el impacto económico y social de los problemas visuales no corregidos. Los errores refractivos, la presbicia, las cataratas y otras afecciones relacionadas con la edad generan una necesidad constante de exámenes, tratamientos, reemplazos o cirugías. Esto crea un ecosistema con una demanda constante por parte de los consumidores y necesidades clínicas. Los profesionales de la salud visual siguen desempeñando un papel fundamental en la toma de decisiones sobre las recetas, mientras que las tiendas, las cadenas ópticas, las clínicas, los hospitales y las plataformas digitales determinan la accesibilidad y la comodidad de la compra.
El ecosistema de la cadena de suministro está compuesto por fabricantes de lentes y lentes intraoculares, productores de lentes de contacto, laboratorios ópticos, fabricantes de monturas y gafas, distribuidores, minoristas, hospitales, clínicas y médicos independientes. La creciente diferenciación en la fabricación se basa en los materiales utilizados, la geometría óptica, la personalización, la comodidad y la durabilidad, así como en la aplicación de tecnología digital. Los productores con una cartera de productos diversificada pueden cubrir las distintas etapas del recorrido del paciente, mientras que los especialistas pueden centrarse únicamente en lentes de contacto de alta gama o en nuevas lentes intraoculares. La estructura de la cadena de suministro aún se encuentra fragmentada en los distintos países debido a los sistemas de reembolso sanitario, las prácticas de prescripción de los oftalmólogos, los hábitos de compra de los consumidores y el desarrollo del sector minorista óptico.
El análisis del mercado de cuidado de la visión sugiere que la competencia no solo se basa en la oferta de productos individuales, sino que también incluye líneas de productos, redes personales, distribución, capacidades de fabricación e innovación. En particular, Alcon opera en el segmento de lentes de contacto y cirugía ocular. EssilorLuxottica cuenta con una cartera que integra tecnologías de lentes, marcas de gafas, actividades minoristas e iniciativas de visión conectada. Cooper Companies tiene una posición destacada en el mercado de lentes de contacto. Por su parte, HOYA posee una cartera de negocios que incluye lentes para gafas, lentes de contacto y LIO. Rayner ofrece una gama de productos oftálmicos centrados en la cirugía de cataratas y las LIO.
Como resultado, las inversiones se concentran en el desarrollo de materiales únicos, diseños ópticos, control de la miopía, plataformas innovadoras de lentes intraoculares (LIO), mediciones digitales, automatización de la fabricación y productos conectados. Además, las empresas están fortaleciendo sus relaciones con los profesionales de la salud visual y los consumidores. El entorno competitivo favorece a las empresas que logran equilibrar la innovación con las cuestiones regulatorias, la fabricación, la formación, los canales de distribución y la comercialización local. El posicionamiento estratégico requiere no solo diferenciación tecnológica, sino también la implementación de innovaciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del cuidado de la visión: Perspectivas estratégicas
Perspectivas regionales
Mercado de cuidado de la visión en Norteamérica
América del Norte representa el mayor mercado regional, con una participación estimada de aproximadamente el 33 % de los ingresos globales en 2025 y una tasa de crecimiento anual compuesta estimada de aproximadamente el 4 % hasta 2034. La presencia de una infraestructura consolidada de optometría y oftalmología, un alto nivel de conocimiento por parte de los consumidores sobre los productos de corrección visual, una red de venta minorista de productos ópticos bien desarrollada y la demanda de reemplazo constituyen una ventaja de este mercado.
En Estados Unidos se genera aproximadamente el 82 % de las ventas en Norteamérica. Existen factores regionales clave, como la amplia cobertura por parte de profesionales de la salud visual, una infraestructura altamente desarrollada para la cirugía de cataratas, un uso extendido de lentes de contacto y una sofisticada red de distribución óptica. Además, Canadá contribuye a las ventas a través de su sistema de salud público y privado y un sector minorista óptico consolidado. El reemplazo de gafas, el uso de lentes progresivas de alta gama y el uso de lentes de contacto especializadas generan una demanda constante en la región. La optimización digital de lentes, lentes intraoculares y tecnologías para el cuidado de la vista ofrece un gran potencial de negocio en esta región.
Mercado estadounidense de cuidado de la visión
Estados Unidos representa aproximadamente el 82 % de los ingresos del mercado norteamericano de cuidado de la visión en 2025 y se prevé que crezca a una tasa compuesta anual de aproximadamente el 4 % hasta 2034. Su estructura de mercado integra optometristas, oftalmólogos, ópticas independientes, cadenas minoristas nacionales, hospitales, centros quirúrgicos ambulatorios, minoristas en línea y canales de venta directa al consumidor. Este amplio ecosistema permite a los fabricantes comercializar tanto productos correctivos para el mercado masivo como soluciones especializadas de alta gama.
Los factores que impulsan la demanda incluyen la compra de reemplazos, cambios en las prescripciones, necesidades de atención visual relacionadas con la edad, el uso de lentes de contacto y las cataratas. Empresas como Alcon, Cooper Companies, Johnson & Johnson y EssilorLuxottica tienen presencia en la demanda de atención oftalmológica en EE. UU. a través de diversos medios. Algunas áreas que podrían generar valor incluyen lentes intraoculares avanzadas, productos para el cuidado de la miopía, lentes oftálmicas de alta gama y atención óptica asistida digitalmente.
Mercado europeo de productos para el cuidado de la visión
Europa representa aproximadamente el 27 % de los ingresos globales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de alrededor del 4 % hasta 2034. La región cuenta con un ecosistema óptico consolidado, una amplia disponibilidad de gafas graduadas, servicios oftalmológicos establecidos y una importante demanda de reemplazo. Alemania es el país líder en Europa, gracias a un gran sistema sanitario, una extensa red de distribución óptica y una demanda consolidada de lentes graduadas y productos oftálmicos.
El Reino Unido se compone de una combinación de cadenas ópticas, ópticos independientes y servicios de oftalmología, mientras que Francia cuenta con una sólida infraestructura para la venta minorista de productos ópticos, así como una alta demanda de lentes graduadas. Italia sigue siendo un importante productor y consumidor de gafas debido a su considerable industria nacional y a la presencia de marcas extranjeras. España contribuye ofreciendo servicios de venta minorista de productos ópticos y servicios de oftalmología, con una demanda impulsada por la demografía y las necesidades de corrección refractiva. En toda Europa, las siguientes tendencias impulsan el crecimiento del valor: la premiumización, el diseño personalizado de lentes, las lentes de contacto especializadas y las soluciones avanzadas para cataratas.
Mercado de cuidado de la visión en Asia Pacífico
La región de Asia-Pacífico representa aproximadamente el 30 % del mercado global en 2025 y se prevé que crezca a una tasa compuesta anual de alrededor del 6 %, lo que la convierte en el mercado regional de mayor crecimiento. China lidera la región, gracias a su gran población, la creciente capacidad de su sistema de salud, la importante incidencia de miopía y el auge de su mercado óptico. Japón cuenta con un ecosistema consolidado de lentes de contacto y productos oftálmicos, mientras que Corea del Sur impulsa la demanda mediante tecnologías avanzadas para el consumidor y la clínica.
India ofrece un considerable potencial a largo plazo gracias a la expansión del sector óptico, la urbanización, la creciente concienciación y las necesidades insatisfechas en materia de errores refractivos. Australia cuenta con un sistema de atención oftalmológica relativamente consolidado y canales profesionales establecidos. En toda la región, el control de la miopía, las necesidades visuales de los niños en edad escolar, el aumento de la capacidad de tratamiento de cataratas, las lentes de alta gama y la adopción de lentes de contacto constituyen importantes mecanismos de demanda. Las iniciativas gubernamentales y de salud pública que abordan la cobertura eficaz de los errores refractivos y las cataratas pueden facilitar aún más el acceso a la atención oftalmológica.
Mercado de cuidado de la visión en Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos se benefician de la modernización de la atención médica, la inversión en infraestructura médica especializada, la expansión de la atención médica privada y el creciente acceso a procedimientos oftalmológicos avanzados. Sudáfrica constituye una importante base regional gracias a sus redes privadas consolidadas de oftalmología y óptica, mientras que el resto de Oriente Medio y África se caracteriza por diversos niveles de acceso y una considerable demanda insatisfecha.
En Oriente Medio, los Emiratos Árabes Unidos representan un país líder donde la evidencia respalda una infraestructura sanitaria privada más sólida y la adopción de tecnología médica internacional. Arabia Saudita se beneficia de la transformación de su sistema de salud y la inversión en servicios especializados. Sudáfrica contribuye a través de sus capacidades oftalmológicas y ópticas consolidadas. En toda la región, la expansión de la infraestructura, el turismo médico, la inversión del sector privado y una mayor disponibilidad de exámenes oculares pueden aumentar la adopción de la tecnología. La asequibilidad, la disponibilidad de personal, la cobertura de distribución y el acceso a zonas rurales siguen siendo limitaciones importantes.
Análisis de segmentación
Tipo de producto
Las gafas representan la mayor categoría de productos, con una tasa de crecimiento anual compuesta (CAGR) estimada de aproximadamente el 4 % entre 2026 y 2034. Su amplia accesibilidad, su naturaleza no invasiva, la flexibilidad de las prescripciones y su idoneidad para todas las edades mantienen la demanda. Las compras de reemplazo surgen por cambios en la prescripción, desgaste, cambios en el estilo de vida y preferencias por monturas o tecnologías de lentes más modernas. Las lentes progresivas, los diseños de forma libre, los materiales más delgados, el posicionamiento de productos relacionados con la luz azul y las prescripciones medidas digitalmente pueden impulsar la premiumización. Las cadenas de ópticas, las consultas independientes y las plataformas de comercio electrónico amplían la disponibilidad y permiten a los consumidores comparar productos, precios, diseños y servicios.
- Lentes de contacto: Las lentes de contacto son una alternativa a las gafas para quienes buscan mejorar su apariencia, comodidad, practicar deportes, trabajar o para correcciones especializadas. Los productos desechables diarios, las lentes tóricas para astigmatismo, los diseños multifocales, los materiales de hidrogel de silicona y las soluciones para el control de la miopía amplían el público objetivo. La adaptación profesional y el reemplazo periódico generan un modelo de compra que fomenta la fidelización.
- Lentes intraoculares: Las lentes intraoculares se asocian principalmente con la cirugía de cataratas y los procedimientos de lentes refractivas. La diferenciación de productos se centra cada vez más en diseños monofocales, monofocales mejorados, tóricos, multifocales y de profundidad de campo extendida, junto con mejoras en las características de los materiales y los sistemas de administración. Su adopción está influenciada por el volumen de cirugías, las preferencias del cirujano, las expectativas del paciente, la evidencia clínica y el reembolso.
Canal de distribución
Las tiendas minoristas siguen siendo un canal clave para los productos de cuidado de la visión, ya que combinan la disponibilidad de productos con la medición profesional, la verificación de recetas, la adaptación, la entrega y el servicio posventa. Las cadenas de ópticas y las tiendas independientes pueden ofrecer productos de mayor valor al permitir que los consumidores comparen combinaciones de monturas y lentes. El comercio minorista sigue siendo especialmente relevante cuando la complejidad de la receta, los requisitos de adaptación y la consulta profesional influyen en las decisiones de compra. Los pedidos digitales y la gestión omnicanal complementan cada vez más las tiendas físicas en lugar de sustituirlas por completo.
- Comercio electrónico: El comercio electrónico amplía el acceso a los productos, permite comparar precios, fomenta las compras recurrentes y mejora la comodidad para quienes ya tienen recetas médicas. Su papel estratégico es especialmente relevante para la reposición de gafas, la reposición de lentes de contacto, los accesorios y los productos estandarizados. Los requisitos normativos y la necesidad de una adaptación profesional pueden limitar la penetración online en ciertas categorías de productos.
- Clínicas: Las clínicas son puntos de distribución importantes para productos que requieren evaluación profesional, prescripción, adaptación o toma de decisiones clínicas. Son especialmente relevantes para lentes de contacto especializadas y productos vinculados a protocolos de tratamiento oftalmológico. Los registros digitales de pacientes, los sistemas de citas, las tecnologías de diagnóstico y los flujos de trabajo de compra integrados pueden fortalecer la comercialización en las clínicas.
- Hospitales: Los hospitales son especialmente importantes para las lentes intraoculares y los productos relacionados con la cirugía de cataratas y oftalmológica. Las prácticas de adquisición, las preferencias de los cirujanos, la evidencia clínica, el reembolso y la disponibilidad de quirófanos influyen en las compras hospitalarias. La adopción de lentes intraoculares avanzadas puede aumentar cuando los hospitales y los cirujanos priorizan mejores resultados visuales postoperatorios y una atención de alta calidad para los pacientes.
Resumen de la oportunidad
Panorama general de las oportunidades de mercado
|
Tipo de producto |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Gafas |
Alto |
Personalización de lentes |
Maduro |
|
Lente de contacto |
Medio |
Control de la miopía |
Escalada |
|
Lente intraocular |
Medio |
Lentes intraoculares premium |
Escalada |
Factores que impulsan el crecimiento del mercado de cuidado de la visión y análisis de su impacto
Aumento de la carga de errores refractivos y necesidades visuales relacionadas con la edad.
La creciente necesidad de corrección refractiva proporciona una base de demanda estable para gafas y lentes de contacto. Los errores refractivos afectan a niños, adultos en edad laboral y personas mayores, mientras que la presbicia aumenta con el envejecimiento de la población. La demanda resultante no se limita a la primera corrección, ya que las prescripciones cambian con el tiempo y los productos requieren reemplazo. Una mayor concienciación sobre la salud visual también puede animar a los consumidores a realizarse exámenes profesionales con mayor antelación. Para los fabricantes, esto crea oportunidades para segmentar los productos por edad, complejidad de la prescripción, estilo de vida y necesidades visuales. Para los distribuidores, la amplitud de la población objetivo favorece las transacciones recurrentes. Los programas de salud pública destinados a aumentar la cobertura efectiva de corrección refractiva pueden mejorar aún más el acceso en poblaciones desatendidas, ampliando así el grupo de consumidores que requieren productos correctivos a largo plazo.
Expansión de las tecnologías oftálmicas y ópticas avanzadas.
El desarrollo tecnológico está transformando la competencia, pasando de la corrección básica a un rendimiento óptico diferenciado y una mayor personalización. Las lentes oftálmicas de forma libre, los diseños optimizados digitalmente, las lentes de contacto de hidrogel de silicona, los productos tóricos y multifocales, las soluciones para el control de la miopía y las LIO de alta gama permiten a los proveedores satisfacer necesidades visuales cada vez más específicas. En la cirugía de cataratas, el diseño de lentes y la innovación en materiales pueden ampliar el rango visual y mejorar la personalización para cada paciente. La medición y adaptación digitales pueden reducir las fricciones en el flujo de trabajo entre profesionales de la salud visual, laboratorios, minoristas y consumidores. Estas tecnologías pueden aumentar el valor de los productos individuales, a la vez que crean oportunidades para que los fabricantes se diferencien mediante la propiedad intelectual, la evidencia clínica, el software y la formación profesional. A medida que se generaliza su adopción, los proveedores con capacidades integradas de desarrollo y comercialización pueden fortalecer las relaciones a lo largo de toda la cadena de valor óptica y oftálmica.
Mejorar el acceso a la infraestructura de atención oftalmológica
La expansión de ópticas, clínicas oftalmológicas, centros de cirugía de cataratas, servicios de diagnóstico y canales de compra digitales mejora la disponibilidad práctica de productos para el cuidado de la visión. El acceso es especialmente importante en las economías emergentes, donde las necesidades insatisfechas de corrección de errores refractivos y tratamiento de cataratas siguen siendo considerables. La urbanización puede acelerar la adopción al acercar a los consumidores a exámenes oftalmológicos profesionales y a ópticas organizadas, mientras que la telemedicina y las plataformas de citas digitales pueden reducir ciertas barreras de acceso. La modernización hospitalaria y la inversión del sector privado también pueden ampliar la capacidad de cirugía de cataratas y la demanda de lentes intraoculares (LIO). El impacto varía significativamente según el país, ya que el reembolso, la mano de obra profesional, la asequibilidad, las cadenas de suministro y los sistemas regulatorios determinan la rapidez con la que las mejoras en la infraestructura se traducen en la utilización de los productos. Por consiguiente, la localización de la distribución y la formación profesional siguen siendo importantes para aprovechar el potencial del mercado.
Tendencias futuras del mercado de cuidado de la visión
Corrección de la visión personalizada y digitalizada
Las tendencias del mercado de la atención oftalmológica apuntan cada vez más hacia la personalización, respaldada por la medición digital, el modelado óptico, la inteligencia artificial, los dispositivos conectados y los flujos de trabajo basados en datos. Los fabricantes de lentes y los proveedores de servicios ópticos pueden utilizar mediciones más detalladas para optimizar los diseños según las necesidades visuales individuales, en lugar de depender únicamente de los parámetros de prescripción convencionales. Una personalización similar está surgiendo en la adaptación de lentes de contacto y la selección de LIO premium. Las herramientas digitales también pueden conectar exámenes, gestión de prescripciones, selección de productos, fabricación, dispensación y seguimiento. Esta tendencia puede fortalecer las categorías de productos premium, ya que los diseños individualizados ofrecen una diferenciación más clara que la corrección de errores estándar. Además, genera nuevos requisitos de interoperabilidad, gobernanza de datos, formación profesional y educación del paciente. Con el tiempo, la integración de herramientas digitales en las consultas ópticas podría orientar la competencia hacia flujos de trabajo completos en lugar de productos aislados.
Convergencia del cuidado de la visión, los dispositivos portátiles y la salud preventiva.
Las fronteras entre las gafas tradicionales y los productos de salud con tecnología integrada se están difuminando. Las gafas inteligentes pueden integrar sensores, interfaces digitales, funciones de audio, inteligencia artificial y otras capacidades, mientras que los exámenes oculares ofrecen cada vez más oportunidades para identificar señales de salud más amplias. Esta convergencia podría ampliar el papel comercial de los profesionales de la óptica y transformar las gafas, pasando de ser un producto puramente correctivo a una plataforma tecnológica multifuncional para el consumidor. Su adopción dependerá del rendimiento de la batería, la comodidad, la privacidad, el precio, los requisitos normativos, la seguridad de los datos y el valor demostrable para el consumidor. Los fabricantes con capacidades que abarcan la óptica, la electrónica, el software, la inteligencia artificial y la atención médica podrían estar en posición de participar en esta convergencia. El resultado podría ser una definición más amplia del cuidado de la visión, en la que la corrección, la prevención, la asistencia y la interacción digital se superpongan cada vez más.
Oportunidades de mercado en el cuidado de la visión
Ampliación de la gestión de la miopía y de las lentes de contacto especializadas.
Las previsiones del mercado de cuidado de la visión apuntan a oportunidades comerciales en productos diseñados para necesidades visuales cada vez más específicas, en particular el control de la miopía y las lentes de contacto especializadas. La creciente concienciación sobre la progresión de la miopía genera demanda de evaluación profesional y soluciones que van más allá de la corrección refractiva convencional. Los fabricantes pueden diferenciarse mediante la geometría de las lentes, la ciencia de los materiales, la evidencia clínica, la comodidad y los sistemas de adaptación. También existen oportunidades para vías integradas que conecten exámenes oculares, monitorización digital, consulta profesional y suministro recurrente de productos. La región de Asia-Pacífico es especialmente relevante debido a su gran población y la elevada incidencia de miopía, mientras que los mercados desarrollados pueden respaldar productos especializados de alta gama a través de redes profesionales consolidadas. La comercialización exitosa requerirá el cumplimiento normativo, sólida evidencia clínica, formación de profesionales y una comunicación clara de los beneficios del producto.
Premiumización de lentes y lentes intraoculares
La premiumización ofrece una nueva oportunidad, ya que los consumidores y pacientes buscan cada vez más productos adaptados a su estilo de vida y prioridades visuales. En gafas, los diseños de lentes progresivas, de forma libre, de alto índice y personalizadas pueden aumentar el valor por transacción. En lentes de contacto, las plataformas de materiales avanzados, multifocales, tóricas y desechables diarias ofrecen oportunidades para la diferenciación de productos. En el tratamiento de cataratas, las LIO premium pueden satisfacer las necesidades de los pacientes que buscan una mayor funcionalidad visual tras la cirugía. La expansión comercial depende de la evidencia clínica, la confianza de los profesionales, la asequibilidad, las estructuras de reembolso y la educación del paciente. Los proveedores pueden potenciar la captación de oportunidades mediante la formación profesional, herramientas digitales de apoyo a la toma de decisiones, paquetes de servicios diferenciados y relaciones directas con proveedores ópticos y oftalmológicos. Las estrategias premium más sostenibles probablemente combinen beneficios de rendimiento cuantificables con experiencias de compra y adaptación cómodas.
Novedades recientes
- Septiembre de 2026: CooperCompanies anunció la apertura de The Vision Centre, un centro global de innovación de CooperVision, junto con una estrategia de innovación acelerada. La compañía identificó seis avances de producto, entre ellos una gama de lentes de contacto de un día para el control de la miopía, tecnologías de hidrogel de silicona premium y de última generación, productos tóricos multifocales e innovaciones adicionales destinadas a ampliar la adopción de lentes de contacto. Este desarrollo refuerza la importancia de la innovación en materiales y el control de la miopía en el sector de las lentes de contacto.
- Septiembre de 2026: Rayner Intraocular Lenses Limited anunció el lanzamiento previsto de RayOne Galaxy Hydrophobic en ESCRS 2026, ampliando así su plataforma de lentes intraoculares de óptica espiral al material acrílico hidrofóbico. La compañía indicó que se espera que el producto esté disponible comercialmente en países con marcado CE a partir del cuarto trimestre de 2026. Este desarrollo amplía la plataforma de lentes intraoculares premium de Rayner y pone de manifiesto la continua competencia en la selección de materiales y el diseño óptico avanzado.
- Mayo de 2026: La plataforma SWITCH 2026 de EssilorLuxottica SA reunió a profesionales de la salud visual, científicos, socios y participantes del sector tecnológico para analizar los avances en inteligencia artificial, neurociencia, tecnología portátil, tecnología médica y cuidado de la visión. La compañía destacó la evolución de las gafas hacia interfaces inteligentes y el creciente papel del cuidado de la vista en aplicaciones de salud más amplias. Esta iniciativa ilustra la convergencia del sector entre productos ópticos, tecnologías digitales y aplicaciones relacionadas con la salud.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -