
Mercato della cura della visione: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della cura della vista (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (occhiali da vista, lenti a contatto, lenti intraoculari e altro), canale di distribuzione (negozi al dettaglio, e-commerce, cliniche e ospedali) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011953
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 30, 2026


Dimensioni del mercato nel 2025
46,10 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
70,50 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,83 %
Tasso di crescita
Mercato di riferimento
529,16 miliardi di dollari USA
(2026-2034)
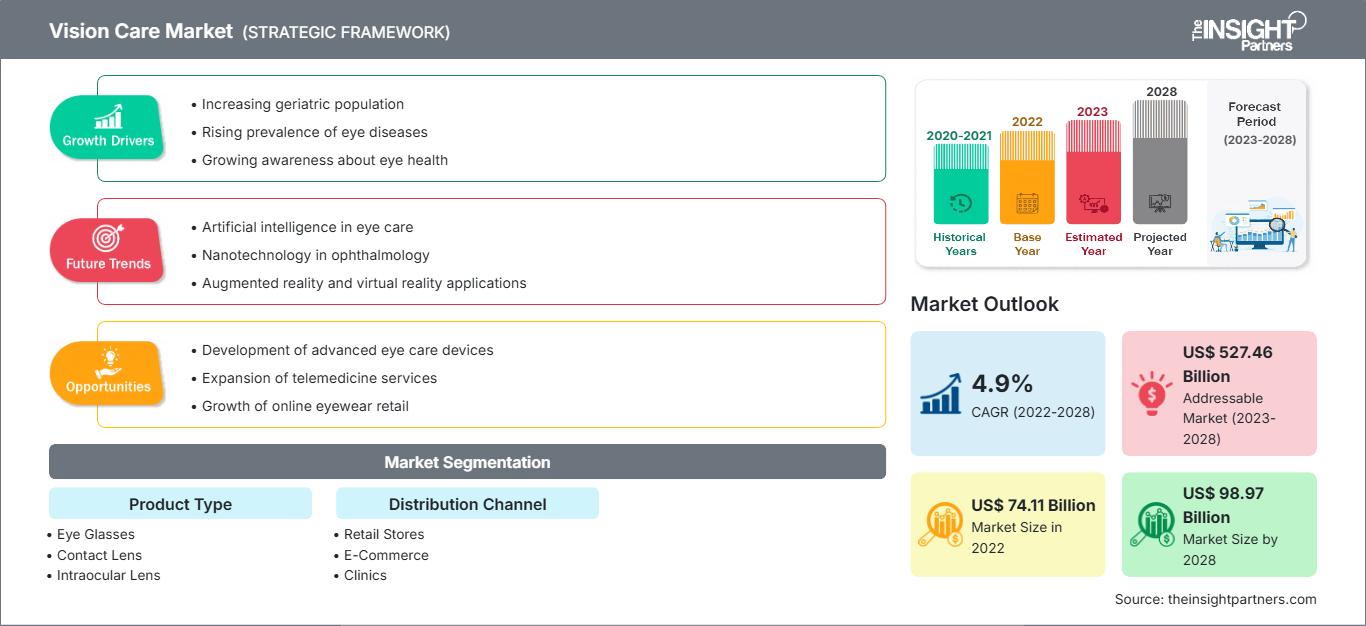
Si prevede che il mercato della cura della vista crescerà da 46,10 miliardi di dollari nel 2025 a 70,50 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,83% nel periodo 2026-2034. Il mercato comprende prodotti correttivi e per il miglioramento della vista, distribuiti attraverso canali di vendita al dettaglio, digitali, clinici e ospedalieri. La domanda è sostenuta dalla diffusione dei difetti di rifrazione, dalla perdita della vista dovuta alla cataratta, dalle esigenze visive legate all'età, dall'innovazione di prodotto e dal miglioramento dell'accesso ai servizi di cura degli occhi. Il mercato include occhiali, lenti a contatto, lenti intraoculari e altri prodotti per la cura della vista.
Il Nord America rimane un mercato importante per i prodotti avanzati per la cura della vista, grazie a una solida infrastruttura oftalmica, all'elevata diffusione di prodotti correttivi, alla domanda di sostituzione e all'ampio accesso ai servizi di optometria e oftalmologia. Le dimensioni del mercato della cura della vista nella regione sono inoltre influenzate dalla tendenza alla premiumizzazione di lenti e lenti a contatto, dalla crescente adozione di lenti intraoculari avanzate e dalla crescente integrazione delle tecnologie digitali nell'assistenza ottica. Questi fattori supportano un tasso di crescita annuo composto (CAGR) regionale stimato di circa il 4% fino al 2034.
Analisi e approfondimenti sul mercato della cura della vista
Prospettive regionali
- Nord America: ~33% della quota di mercato globale per la cura della vista nel 2025 | ~4% di CAGR fino al 2034. Posizione di mercato: il Nord America rappresenta il mercato regionale più grande, supportato da un'elevata penetrazione dei prodotti, reti di vendita al dettaglio di ottica consolidate, servizi avanzati per la cataratta, una forte domanda di sostituzione e una notevole disponibilità di prodotti di alta qualità per la cura della vista, sia correttivi che chirurgici.
- USA: circa l'82% del fatturato del mercato nordamericano nel 2025 | CAGR del 4% circa fino al 2034. Posizione di mercato: gli Stati Uniti rappresentano la maggior parte della domanda nordamericana, grazie a estese reti di optometria e oftalmologia, canali assicurativi e di pagamento privato consolidati, elevato utilizzo di lenti a contatto, adozione di occhiali di alta gamma e continui investimenti in tecnologie oftalmiche avanzate.
- Europa: ~27% del mercato globale nel 2025 | ~4% di CAGR fino al 2034. Posizione di mercato: l'Europa è un mercato regionale maturo con ampio accesso a prodotti ottici e cure per la cataratta. La Germania rappresenta un paese leader in Europa, mentre Regno Unito, Francia, Italia e Spagna contribuiscono attraverso una consolidata rete di vendita al dettaglio di prodotti ottici, studi specialistici e servizi di oftalmologia ospedaliera.
- Asia Pacifico: ~30% del mercato globale nel 2025 | ~6% di CAGR fino al 2034. Posizione di mercato: l'Asia Pacifico è la regione in più rapida crescita, sostenuta dall'ampliamento dell'accesso alle cure oculistiche, dall'urbanizzazione, dall'aumento del reddito disponibile, dalla crescente necessità di gestione della miopia e dall'espansione delle infrastrutture ottiche. La Cina rappresenta un paese leader nell'Asia Pacifico, con Giappone, Corea del Sud, India e Australia che forniscono ulteriore domanda.
Prospettive di segmento
- Occhiali da vista: quota di mercato del ~55% nel 2025 | CAGR del ~4% fino al 2034. Posizione di mercato: gli occhiali da vista sono leader perché rimangono l'intervento correttivo più accessibile e diffuso. La domanda beneficia della prevalenza dei difetti di rifrazione, dei cicli di sostituzione, degli aggiornamenti delle prescrizioni, dell'adozione delle lenti progressive e della crescente disponibilità di negozi di ottica e commercio elettronico.
- Lenti a contatto: quota di mercato del ~25% nel 2025 | CAGR del ~5% fino al 2034. Posizione di mercato: le lenti a contatto rappresentano una categoria di prodotti in forte crescita, poiché i consumatori cercano sempre più alternative agli occhiali per praticità, estetica, sport e correzione specifica. I formati giornalieri usa e getta, i materiali in idrogel di silicone, i design torici, i prodotti multifocali e le soluzioni per la gestione della miopia supportano l'espansione.
Copertura competitiva
Alcon Inc, Bausch Health Companies Inc, Carl Zeiss AG, Cooper Companies Inc, EssilorLuxottica SA, Johnson & Johnson Services Inc., Hoya Corporation, Rodenstock GmbH, Menicon Co. Ltd, Rayner Intraocular Lenses Limited
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto dai tradizionali occhiali correttivi a un ecosistema che comprende lenti progettate digitalmente, lenti a contatto monouso, lenti a contatto speciali, lenti intraoculari premium e altro ancora. Il miglioramento dei processi produttivi ha facilitato la realizzazione di lenti più sottili, design ottici avanzati, materiali migliori per le lenti a contatto e design IOL più performanti. Anche la misurazione digitale, la progettazione delle lenti, l'applicazione, l'ordinazione e altri aspetti relativi ai laboratori ottici e ai produttori di lenti si sono ampliati. Questi fattori hanno intensificato la concorrenza e accresciuto l'importanza di optometristi, oftalmologi, negozi di ottica, laboratori, distributori, portali online e molti altri.
Nei prossimi anni, si prevede che l'espansione sarà trainata dai mercati asiatici emergenti, da un migliore accesso ai controlli oculistici, dagli investimenti nelle infrastrutture ottiche e dalle normative volte a trattare i difetti di rifrazione e i casi di cataratta finora trascurati. L'invecchiamento della popolazione garantirà la crescita del mercato delle lenti progressive, delle lenti a contatto multifocali e delle IOL premium, mentre la giovane età della popolazione offrirà nuove opportunità di crescita per la gestione della miopia e i prodotti ottici digitali. Gli operatori del mercato punteranno sulla produzione locale, sulla distribuzione specializzata, sui servizi in abbonamento, sulla progettazione ottica personalizzata e sul coinvolgimento del paziente attraverso la tecnologia.
Ambito del rapporto sul mercato della cura della vista
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 46,10 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 70,50 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,83% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della cura della vista
La crescita del mercato della cura della vista è alimentata dalla costante domanda di correzione dei difetti refrattivi e dalla consapevolezza dell'impatto economico e sociale dei problemi visivi non corretti. Difetti refrattivi, presbiopia, cataratta e altre patologie legate all'età comportano la necessità continua di esami, trattamenti, sostituzioni o interventi chirurgici. Ciò crea un ecosistema caratterizzato da una domanda costante da parte dei consumatori e da esigenze cliniche. I professionisti della cura della vista continuano a svolgere un ruolo chiave nella scelta dei prodotti da prescrizione, mentre negozi, catene di ottica, cliniche, ospedali e piattaforme digitali definiscono il livello di accessibilità e convenienza dell'acquisto.
L'ecosistema della filiera comprende produttori di lenti e lenti intraoculari, produttori di lenti a contatto, laboratori ottici, montatori e produttori di occhiali, distributori, rivenditori, ospedali, cliniche e medici indipendenti. La crescente differenziazione nella produzione si basa sui materiali utilizzati, sulla geometria ottica, sulla personalizzazione, sul comfort e sulla durata, nonché sull'applicazione della tecnologia digitale. I produttori con un portafoglio prodotti più ampio possono soddisfare le diverse esigenze del paziente in ogni fase del suo percorso di cura, mentre gli specialisti possono concentrarsi esclusivamente su lenti a contatto di alta gamma o su nuove lenti intraoculari. La struttura della catena di approvvigionamento è ancora frammentata nei diversi Paesi a causa dei sistemi di rimborso sanitario, delle pratiche prescrittive degli oculisti, dei comportamenti d'acquisto dei consumatori e dello sviluppo del settore della vendita al dettaglio di prodotti ottici.
L'analisi del mercato della cura della vista suggerisce che la concorrenza non si basa solo sull'offerta di singoli prodotti, ma include linee di prodotto, reti personali, distribuzione, capacità produttive e innovazione. In particolare, Alcon opera nel segmento delle lenti a contatto e della chirurgia oftalmica. EssilorLuxottica ha un portafoglio che unisce tecnologie per lenti, marchi di occhiali, attività di vendita al dettaglio e iniziative di visione connessa. Cooper Companies detiene una posizione significativa nel mercato delle lenti a contatto. HOYA, invece, ha un portafoglio aziendale che comprende lenti per occhiali, lenti a contatto e IOL. Rayner offre una gamma di prodotti oftalmici incentrati sulla chirurgia della cataratta e sulle IOL.
Di conseguenza, gli investimenti si concentrano sullo sviluppo di materiali unici, design ottici, gestione della miopia, piattaforme IOL innovative, misurazioni digitali, automazione della produzione e prodotti connessi. Inoltre, le aziende stanno consolidando i rapporti con i professionisti della cura degli occhi e con i consumatori. Il contesto competitivo favorisce le imprese in grado di bilanciare l'innovazione con le questioni normative, la produzione, la formazione, i canali di distribuzione e la commercializzazione locale. Il posizionamento strategico richiede non solo la differenziazione tecnologica, ma anche l'implementazione di innovazioni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della cura della vista: approfondimenti strategici
Approfondimenti regionali
Mercato della cura della vista in Nord America
Il Nord America rappresenta il mercato regionale più grande, con una quota stimata di circa il 33% del fatturato globale nel 2025 e un tasso di crescita annuo composto (CAGR) stimato di circa il 4% fino al 2034. La presenza di infrastrutture consolidate nel settore dell'optometria e dell'oftalmologia, l'elevata consapevolezza dei consumatori riguardo ai prodotti per la correzione della vista, una rete di vendita al dettaglio di prodotti ottici ben sviluppata e la domanda di sostituzione rappresentano un vantaggio per questo mercato.
Negli Stati Uniti, circa l'82% delle vendite nordamericane è generato da questi prodotti. Tra i fattori trainanti a livello regionale si annoverano l'ampia copertura da parte di professionisti della cura degli occhi, un'infrastruttura altamente sviluppata per la chirurgia della cataratta, una consolidata diffusione dell'uso delle lenti a contatto e una rete di distribuzione ottica all'avanguardia. Anche il Canada contribuisce alle vendite attraverso il sistema sanitario pubblico e privato e una rete di vendita al dettaglio di prodotti ottici ben sviluppata. La sostituzione degli occhiali, l'utilizzo di lenti progressive di alta qualità e l'impiego di lenti a contatto speciali generano una domanda ricorrente nella regione. L'ottimizzazione digitale di lenti, IOL e tecnologie per la cura degli occhi offre un buon potenziale commerciale in quest'area.
Mercato statunitense della cura della vista
Gli Stati Uniti contribuiscono per circa l'82% al fatturato del mercato nordamericano della cura della vista nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) di circa il 4% fino al 2034. La struttura del mercato statunitense comprende optometristi, oftalmologi, studi ottici indipendenti, catene di negozi al dettaglio nazionali, ospedali, centri di chirurgia ambulatoriale, rivenditori online e canali di vendita diretta al consumatore. Questo ampio ecosistema consente ai produttori di commercializzare sia prodotti correttivi per il mercato di massa che soluzioni specialistiche di alta gamma.
I fattori che trainano la domanda includono l'acquisto di occhiali di ricambio, le modifiche alle prescrizioni, le esigenze di cura della vista legate all'età, l'adozione di lenti a contatto e la cataratta. Aziende come Alcon, Cooper Companies, Johnson & Johnson ed EssilorLuxottica sono esposte alla domanda di assistenza oculistica negli Stati Uniti attraverso diversi canali. Alcuni settori che potrebbero offrire opportunità di creazione di valore includono lenti intraoculari avanzate, prodotti per la cura della miopia, lenti per occhiali di alta gamma e assistenza ottica assistita digitalmente.
Mercato europeo della cura della vista
Si stima che l'Europa rappresenterà circa il 27% del fatturato globale nel 2025 e che registrerà una crescita annua composta (CAGR) di circa il 4% fino al 2034. La regione vanta un ecosistema ottico maturo, un'ampia disponibilità di occhiali da vista, servizi oftalmologici consolidati e una significativa domanda di sostituzione. La Germania è il paese leader in Europa, supportata da un ampio sistema sanitario, una capillare rete di distribuzione ottica e una consolidata domanda di lenti da vista e prodotti oftalmici.
Il Regno Unito è caratterizzato da un mix di catene di negozi di ottica, ottici indipendenti e servizi oftalmologici, mentre la Francia vanta una solida infrastruttura per la vendita al dettaglio di prodotti ottici e un'elevata domanda di lenti da vista. L'Italia rimane un importante produttore e consumatore di occhiali grazie alla sua considerevole industria nazionale e alla presenza di marchi stranieri. La Spagna contribuisce al mercato offrendo servizi di vendita al dettaglio di prodotti ottici e servizi oftalmologici, con una domanda trainata da fattori demografici e dalle esigenze di correzione refrattiva. In tutta Europa, i seguenti trend guidano la crescita del valore: la premiumizzazione, la progettazione di lenti personalizzate, le lenti a contatto specializzate e le soluzioni avanzate per la cataratta.
Mercato della cura della vista nella regione Asia-Pacifico
La regione Asia-Pacifico rappresenta circa il 30% del mercato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6%, diventando così il mercato regionale in più rapida crescita. La Cina è il paese leader nella regione Asia-Pacifico, grazie alla sua vasta popolazione, alla crescente capacità del sistema sanitario, all'elevata incidenza della miopia e al mercato ottico in espansione. Il Giappone vanta un ecosistema maturo per le lenti a contatto e i prodotti oftalmici, mentre la Corea del Sud sostiene la domanda grazie a tecnologie avanzate per i consumatori e per il settore clinico.
L'India offre un notevole potenziale a lungo termine grazie all'espansione del settore della vendita al dettaglio di prodotti ottici, all'urbanizzazione, alla crescente consapevolezza e alla necessità di soluzioni per i difetti refrattivi. L'Australia vanta un sistema di assistenza oculistica relativamente maturo e canali professionali consolidati. In tutta la regione, la gestione della miopia, le esigenze visive dei bambini in età scolare, l'aumento della capacità di trattamento della cataratta, le lenti premium e l'adozione delle lenti a contatto rappresentano importanti fattori di domanda. Le iniziative governative e di sanità pubblica volte a garantire un'efficace copertura per i difetti refrattivi e la cataratta possono ulteriormente favorire l'accesso alle cure.
Mercato della cura della vista in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) di circa il 5% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti beneficeranno della modernizzazione del sistema sanitario, degli investimenti in infrastrutture mediche specializzate, dell'espansione dell'assistenza sanitaria privata e del crescente accesso a procedure oftalmiche avanzate. Il Sudafrica rappresenta un'importante base regionale grazie a consolidate reti private di oftalmologia e ottica, mentre il resto del Medio Oriente e dell'Africa rimane caratterizzato da livelli di accesso variabili e da una notevole domanda insoddisfatta.
In Medio Oriente, gli Emirati Arabi Uniti rappresentano un Paese all'avanguardia, dove i dati dimostrano una solida infrastruttura sanitaria privata e una forte adozione di tecnologie mediche internazionali. L'Arabia Saudita beneficia della trasformazione del sistema sanitario e degli investimenti in servizi specializzati. Il Sudafrica contribuisce grazie alle consolidate competenze in campo ottico e oftalmico. In tutta la regione, l'espansione delle infrastrutture, il turismo medico, gli investimenti del settore privato e una maggiore disponibilità di esami oculistici possono favorire l'adozione di queste tecnologie. L'accessibilità economica, la disponibilità di personale qualificato, la copertura distributiva e l'accesso alle aree rurali rimangono tuttavia importanti ostacoli.
Analisi di segmentazione
Tipo di prodotto
Gli occhiali da vista rappresentano la categoria di prodotto più ampia, con una crescita annua composta (CAGR) stimata di circa il 4% dal 2026 al 2034. La loro ampia accessibilità, la natura non invasiva, la flessibilità delle prescrizioni e l'idoneità per tutte le fasce d'età ne sostengono la domanda. Gli acquisti di sostituzione derivano da cambiamenti di prescrizione, usura, cambiamenti nello stile di vita e preferenze per montature o tecnologie delle lenti più moderne. Le lenti progressive, i design freeform, i materiali più sottili, il posizionamento del prodotto legato alla luce blu e le prescrizioni misurate digitalmente possono favorire la premiumizzazione. Le catene di ottica, gli studi indipendenti e le piattaforme di e-commerce ampliano l'offerta e consentono ai consumatori di confrontare prodotti, prezzi, design e servizi.
- Lenti a contatto: Le lenti a contatto si rivolgono ai consumatori che cercano un'alternativa agli occhiali per motivi estetici, di praticità, sportivi, lavorativi e per correzioni specifiche. Prodotti giornalieri usa e getta, lenti toriche per astigmatismo, design multifocali, materiali in silicone idrogel e soluzioni per la gestione della miopia ampliano la base di consumatori potenziali. L'applicazione professionale e la sostituzione periodica creano un modello di acquisto intrinsecamente orientato alla ripetizione.
- Lenti intraoculari: Le lenti intraoculari sono principalmente associate alla chirurgia della cataratta e alle procedure di chirurgia refrattiva. La differenziazione dei prodotti si concentra sempre più su design monofocali, monofocali migliorati, torici, multifocali e a profondità di fuoco estesa, oltre a miglioramenti nelle caratteristiche dei materiali e nei sistemi di rilascio. L'adozione è influenzata dal volume degli interventi chirurgici, dalle preferenze del chirurgo, dalle aspettative del paziente, dalle evidenze cliniche e dal rimborso.
Canale di distribuzione
I negozi al dettaglio rimangono un canale fondamentale per i prodotti per la cura della vista, poiché combinano la disponibilità dei prodotti con la misurazione professionale, la verifica della prescrizione, l'adattamento, la consegna e l'assistenza post-vendita. Le catene di ottica e i negozi indipendenti possono supportare prodotti di maggior valore consentendo ai consumatori di confrontare diverse combinazioni di montature e lenti. Il retail rimane particolarmente rilevante laddove la complessità della prescrizione, i requisiti di adattamento e la consulenza professionale influenzano le decisioni di acquisto. Gli ordini digitali e la gestione omnicanale degli ordini integrano sempre più i negozi fisici, anziché sostituirli completamente.
- Commercio elettronico: il commercio elettronico amplia l'accessibilità ai prodotti, consente il confronto dei prezzi, favorisce gli acquisti ripetuti e migliora la comodità per le prescrizioni consolidate. Il suo ruolo strategico è particolarmente rilevante per occhiali di ricambio, riordini di lenti a contatto, accessori e prodotti standardizzati. I requisiti normativi e la necessità di una misurazione professionale possono limitare la diffusione online per alcune categorie di prodotti.
- Cliniche: Le cliniche rappresentano importanti punti di distribuzione per i prodotti che richiedono valutazione professionale, prescrizione, adattamento o decisioni cliniche. Sono particolarmente rilevanti per le lenti a contatto speciali e i prodotti legati ai percorsi di trattamento oftalmico. Cartelle cliniche digitali, sistemi di prenotazione appuntamenti, tecnologie diagnostiche e flussi di lavoro di acquisto integrati possono rafforzare la commercializzazione basata sulle cliniche.
- Ospedali: Gli ospedali rivestono un'importanza particolare per le lenti intraoculari e i prodotti associati alla chirurgia della cataratta e oftalmica. Le pratiche di approvvigionamento, le preferenze dei chirurghi, le evidenze cliniche, i rimborsi e la disponibilità delle sale operatorie influenzano gli acquisti ospedalieri. L'adozione di lenti intraoculari avanzate può aumentare quando ospedali e chirurghi danno priorità al miglioramento dei risultati visivi postoperatori e a percorsi di cura ottimali per i pazienti.
Panoramica dell'opportunità
Panoramica delle opportunità di mercato
|
Tipo di prodotto |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Occhiali |
Alto |
Personalizzazione delle lenti |
Maturo |
|
Lenti a contatto |
Mezzo |
Controllo della miopia |
Scalatura |
|
Lente intraoculare |
Mezzo |
Lenti intraoculari premium |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato della cura della vista
Aumento del peso dei difetti di rifrazione e delle esigenze visive legate all'età
La crescente necessità di correzione dei difetti refrattivi garantisce una domanda costante sia per gli occhiali che per le lenti a contatto. I difetti refrattivi colpiscono bambini, persone in età lavorativa e anziani, mentre la presbiopia aumenta con l'invecchiamento della popolazione. La domanda che ne deriva non si limita alla prima correzione, poiché le prescrizioni cambiano nel tempo e i prodotti devono essere sostituiti. Una maggiore consapevolezza della salute visiva può inoltre incoraggiare i consumatori a sottoporsi a esami professionali in età più precoce. Per i produttori, ciò crea opportunità per segmentare i prodotti in base all'età, alla complessità della prescrizione, allo stile di vita e alle esigenze visive. Per i distributori, l'ampiezza della popolazione target favorisce le transazioni ricorrenti. I programmi di sanità pubblica volti ad aumentare la copertura effettiva dei difetti refrattivi possono ulteriormente migliorare l'accesso nelle popolazioni svantaggiate, ampliando il bacino di consumatori a lungo termine che necessitano di prodotti correttivi.
Espansione delle tecnologie oftalmiche e ottiche avanzate
Lo sviluppo tecnologico sta spostando la competizione dalla correzione di base verso prestazioni ottiche differenziate e personalizzazione. Lenti per occhiali freeform, design ottimizzati digitalmente, lenti a contatto in idrogel di silicone, prodotti torici e multifocali, soluzioni per la gestione della miopia e IOL premium consentono ai fornitori di soddisfare esigenze visive sempre più specifiche. Nella chirurgia della cataratta, l'innovazione nella progettazione delle lenti e nei materiali può supportare gamme visive più ampie e una migliore personalizzazione per il paziente. La misurazione e l'applicazione digitali possono ridurre le difficoltà di flusso di lavoro tra professionisti della cura degli occhi, laboratori, rivenditori e consumatori. Queste tecnologie possono aumentare il valore dei singoli prodotti, creando al contempo opportunità per i produttori di differenziarsi attraverso la proprietà intellettuale, le evidenze cliniche, il software e la formazione professionale. Con l'espansione dell'adozione, i fornitori con capacità integrate di sviluppo e commercializzazione possono rafforzare le relazioni lungo tutta la catena del valore ottica e oftalmica.
Migliorare l'accesso alle infrastrutture per la cura degli occhi
L'espansione dei negozi di ottica, delle cliniche oftalmologiche, dei centri per la chirurgia della cataratta, dei servizi diagnostici e dei canali di acquisto digitali migliora la disponibilità pratica dei prodotti per la cura della vista. L'accesso è particolarmente importante nelle economie emergenti, dove le esigenze insoddisfatte in materia di difetti refrattivi e cataratta rimangono considerevoli. L'urbanizzazione può accelerare l'adozione, avvicinando i consumatori a esami oculistici professionali e a punti vendita di ottica organizzati, mentre la telemedicina e le piattaforme di prenotazione online possono ridurre alcune barriere all'accesso. La modernizzazione degli ospedali e gli investimenti del settore privato possono inoltre ampliare la capacità di chirurgia della cataratta e la domanda di lenti intraoculari (IOL). L'impatto varia significativamente da paese a paese, poiché i sistemi di rimborso, la forza lavoro specializzata, l'accessibilità economica, le catene di approvvigionamento e i sistemi normativi determinano la velocità con cui i miglioramenti infrastrutturali si traducono in utilizzo effettivo dei prodotti. Di conseguenza, la localizzazione della distribuzione e la formazione professionale rimangono fondamentali per realizzare il potenziale di mercato.
Tendenze future del mercato della cura della vista
Correzione della vista personalizzata e abilitata digitalmente
Il mercato della cura della vista si sta orientando sempre più verso la personalizzazione, supportata da misurazioni digitali, modellazione ottica, intelligenza artificiale, dispositivi connessi e flussi di lavoro basati sui dati. I produttori di lenti e i fornitori di ottica possono utilizzare misurazioni più dettagliate per ottimizzare i design in base alle esigenze visive individuali, anziché affidarsi esclusivamente ai parametri di prescrizione convenzionali. Una personalizzazione simile sta emergendo anche nell'applicazione di lenti a contatto e nella selezione di IOL premium. Gli strumenti digitali possono inoltre connettere esami, gestione delle prescrizioni, selezione del prodotto, produzione, dispensazione e follow-up. Questa tendenza potrebbe rafforzare le categorie di prodotti premium, poiché i design personalizzati possono offrire una differenziazione più chiara rispetto alle correzioni standardizzate. Crea inoltre nuove esigenze in termini di interoperabilità, governance dei dati, formazione professionale e informazione del paziente. Nel tempo, l'integrazione degli strumenti digitali negli studi ottici potrebbe spostare la concorrenza verso flussi di lavoro completi piuttosto che verso prodotti isolati.
Convergenza tra cura della vista, dispositivi indossabili e medicina preventiva.
I confini tra occhiali tradizionali e prodotti per la salute basati sulla tecnologia si stanno ampliando. Gli occhiali intelligenti possono integrare sensori, interfacce digitali, funzioni audio, intelligenza artificiale e altre capacità, mentre gli esami oculistici offrono sempre più opportunità per identificare segnali di salute più ampi. Questa convergenza potrebbe ampliare il ruolo commerciale dei professionisti dell'ottica e trasformare gli occhiali da un prodotto puramente correttivo in una piattaforma tecnologica multifunzionale per il consumatore. L'adozione dipenderà dalle prestazioni della batteria, dal comfort, dalla privacy, dal prezzo, dai requisiti normativi, dalla sicurezza dei dati e dal valore dimostrabile per il consumatore. I produttori con competenze che spaziano dall'ottica all'elettronica, dal software all'intelligenza artificiale e alla sanità potrebbero essere in una posizione favorevole per partecipare a questa convergenza. Il risultato potrebbe essere una definizione più ampia di cura della vista in cui correzione, prevenzione, assistenza e interazione digitale si sovrappongono sempre più.
Opportunità di mercato nel settore della cura della vista
Espansione della gestione della miopia e delle lenti a contatto speciali
Le previsioni del mercato della cura della vista indicano opportunità commerciali in prodotti progettati per esigenze visive sempre più specifiche, in particolare per la gestione della miopia e le lenti a contatto speciali. La crescente consapevolezza della progressione della miopia crea una domanda di valutazioni professionali e soluzioni che vanno oltre la correzione refrattiva convenzionale. I produttori possono differenziarsi attraverso la geometria delle lenti, la scienza dei materiali, le evidenze cliniche, il comfort e i sistemi di adattamento. Esistono anche opportunità per percorsi integrati che collegano esami oculistici, monitoraggio digitale, consulenza professionale e fornitura periodica di prodotti. L'area Asia-Pacifico è particolarmente rilevante per via della sua ampia popolazione e dell'elevata incidenza della miopia, mentre i mercati sviluppati possono supportare prodotti specialistici di alta qualità attraverso reti professionali consolidate. Il successo commerciale richiederà la conformità normativa, solide evidenze cliniche, la formazione dei professionisti e una chiara comunicazione dei benefici del prodotto.
La premiumizzazione delle lenti e delle lenti intraoculari
La premiumizzazione offre un'ulteriore opportunità, poiché consumatori e pazienti ricercano sempre più prodotti su misura per il loro stile di vita e le loro esigenze visive. Nel settore degli occhiali, le lenti progressive, freeform, ad alto indice di rifrazione e personalizzate possono aumentare il valore per transazione. Nel settore delle lenti a contatto, le piattaforme di lenti giornaliere usa e getta, multifocali, toriche e realizzate con materiali avanzati offrono opportunità di differenziazione del prodotto. Nella chirurgia della cataratta, le IOL premium possono soddisfare le esigenze dei pazienti che desiderano una maggiore funzionalità visiva dopo l'intervento. L'espansione commerciale dipende dalle evidenze cliniche, dalla fiducia dei professionisti, dall'accessibilità economica, dalle strutture di rimborso e dall'educazione dei pazienti. I fornitori possono rafforzare la capacità di cogliere le opportunità attraverso la formazione professionale, strumenti digitali di supporto alle decisioni, pacchetti di servizi differenziati e rapporti diretti con i fornitori di prodotti ottici e oftalmici. Le strategie premium più sostenibili probabilmente combineranno vantaggi prestazionali misurabili con esperienze di acquisto e adattamento semplici e convenienti.
Sviluppi recenti
- Settembre 2026: CooperCompanies ha annunciato l'apertura del Vision Centre, un hub globale per l'innovazione CooperVision, unitamente a una strategia di innovazione accelerata. L'azienda ha individuato sei innovazioni di prodotto, tra cui una famiglia di lenti a contatto giornaliere per il controllo della miopia, tecnologie in idrogel di silicone di alta qualità e di nuova generazione, prodotti torici multifocali e ulteriori innovazioni volte ad ampliare l'adozione delle lenti a contatto. Questo sviluppo rafforza l'importanza dell'innovazione dei materiali e della gestione della miopia nel segmento delle lenti a contatto.
- Settembre 2026: Rayner Intraocular Lenses Limited ha annunciato il lancio previsto di RayOne Galaxy Hydrophobic all'ESCRS 2026, estendendo la sua piattaforma di lenti intraoculari a ottica spirale al materiale acrilico idrofobico. L'azienda ha dichiarato che il prodotto dovrebbe essere disponibile in commercio nei paesi con marcatura CE a partire dal quarto trimestre del 2026. Questo sviluppo amplia la piattaforma di lenti intraoculari premium di Rayner e dimostra la continua competizione nella scelta dei materiali e nella progettazione ottica avanzata.
- Maggio 2026: la piattaforma SWITCH 2026 di EssilorLuxottica SA ha riunito professionisti della cura degli occhi, scienziati, partner e operatori del settore tecnologico per esaminare gli sviluppi che spaziano dall'intelligenza artificiale alle neuroscienze, dalla tecnologia indossabile alla tecnologia medica e alla cura della vista. L'azienda ha evidenziato l'evoluzione degli occhiali verso interfacce intelligenti e il ruolo crescente della cura degli occhi in applicazioni sanitarie più ampie. L'iniziativa illustra il movimento del settore verso la convergenza tra prodotti ottici, tecnologie digitali e applicazioni sanitarie.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -