
Descripción general de los ingresos, las tendencias y los factores clave del mercado de la computación visual.
Tamaño del mercado de computación visual y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (hardware, software); plataforma de visualización (pizarra interactiva, quiosco interactivo, mesa interactiva, videowall interactivo, monitor, otros); industria (juegos, medios y entretenimiento, atención médica, automoción, fabricación, defensa e inteligencia, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012305
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


Tamaño del mercado en 2025
33.460 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
80.360 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,22 %
Índice de crecimiento
Mercado potencial
505.460 millones de dólares estadounidenses
(2026-2034)
El mercado global de computación visual estaba valorado en 33.460 millones de dólares estadounidenses en 2025 y se espera que alcance los 80.360 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 10,22% durante el período 2026-2034.
Análisis y perspectivas del mercado de la computación visual
- Se estima que Norteamérica representó entre el 36 % y el 39 % del mercado en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 10,8 % y el 12,2 % durante el período 2026-2034, gracias a la innovación en GPU, la infraestructura de IA y la visualización empresarial.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 10,9 % y el 12,4 %, impulsada por la computación a hiperescala y los ecosistemas de videojuegos.
- Se estima que Europa representará entre el 22 % y el 25 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,8 % al 11,2 %, con Alemania, el Reino Unido y Francia a la cabeza en la adopción de la visualización industrial.
- Se estima que la región de Asia-Pacífico representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,4 % al 14,0 %, impulsada por China, Japón, Corea del Sur, India y la inversión en la fabricación de productos electrónicos.
- Segmento más grande: El hardware representó una cuota de mercado estimada del 58-62% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,9-12,1% debido a la demanda de GPU, procesadores y pantallas.
- Segmento de alto crecimiento: El software representó una cuota estimada del 38-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,3-13,8% debido a las plataformas de simulación, visualización mediante IA y renderizado.
- Empresas clave analizadas en detalle: NVIDIA Corporation, Intel Corporation, Advanced Micro Devices, Inc., Arm Limited, Imagination Technologies Limited, Matrox Electronic Systems Ltd., BioDigital, Inc., Exxact Corporation, Cubix Corporation y SoftKinetic.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado, pasando de estar centrado en los gráficos a abarcar procesadores, pantallas, algoritmos de IA, motores de renderizado, visualización en la nube y tecnologías de interfaz de usuario espacial. Además, se está expandiendo más allá de los sectores de videojuegos y producción multimedia gracias al uso de datos visuales en la fabricación, la sanidad, el diseño automotriz y la simulación para la defensa.
La demanda futura se verá impulsada aún más con la transición de la visualización empresarial de sistemas estáticos a sistemas interactivos, predictivos y colaborativos. La inversión en IA de borde, gemelos digitales 3D, aprendizaje inmersivo y análisis acelerado por GPU está ampliando las oportunidades de crecimiento del mercado tanto en economías maduras como emergentes, según el informe del mercado de computación visual .
Alcance del informe de mercado de computación visual
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 33.460 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 80.360 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,22% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la computación visual
Los principales impulsores del crecimiento del mercado serán la creciente importancia de las cargas de trabajo con uso intensivo de gráficos en aplicaciones empresariales, de consumo e industriales. Esto se debe a la relevancia de las tareas de visualización en la productividad empresarial. Los jugadores necesitan renderizados altamente realistas, el sector sanitario requiere visualizaciones anatómicas precisas, las empresas manufactureras utilizan simulaciones antes de la producción y los vehículos autónomos emplean visión artificial. La oferta de hardware dependerá del estado del mercado de las GPU, la hoja de ruta de los procesadores, el ancho de banda de la memoria y la tecnología de visualización, mientras que la demanda de software provendrá de los motores de renderizado, las herramientas de visualización asistidas por IA y el software de visualización.
El análisis de mercado revela la presencia de la cadena de valor, que incluye proveedores de semiconductores, fabricantes de pantallas, proveedores de estaciones de trabajo, proveedores de servicios en la nube, empresas de integración de sistemas y compañías de software. Las empresas competirán mejorando el rendimiento por vatio, el realismo de la renderización, la latencia, la compatibilidad y los ecosistemas de desarrolladores. El posicionamiento estratégico dependerá cada vez más de la capacidad de integrar la aceleración de hardware con la pila de software escalable y los flujos de trabajo de visualización específicos del sector. El procesamiento de gráficos en la nube y las tecnologías de visualización remota ampliarán aún más los casos de uso de los participantes del mercado.
La dinámica competitiva gira en torno a la innovación en arquitectura gráfica, computación basada en inteligencia artificial, software de visualización y ecosistemas de hardware. Los principales actores han invertido en procesadores potentes, tecnologías gráficas y soluciones de optimización de software para mejorar el rendimiento de renderizado y la experiencia del usuario. La colaboración entre proveedores de hardware, empresas de computación en la nube y desarrolladores de software cobra mayor relevancia a medida que los clientes demandan soluciones integrales que faciliten el diseño, la simulación, el análisis, la producción de contenido y la experiencia inmersiva. Este segmento también se ve impulsado por el creciente uso del renderizado en tiempo real, las aplicaciones de realidad extendida y las tecnologías de computación visual basadas en inteligencia artificial.
En cuanto a las inversiones futuras, se prevé que el sector se centre en la aceleración gráfica basada en IA, la visualización en el borde, la simulación en tiempo real y las soluciones informáticas de bajo consumo. Las empresas suelen buscar soluciones capaces de gestionar cargas de trabajo visuales complejas a un menor coste y con mayor escalabilidad. Las economías en desarrollo presentan oportunidades de inversión adicionales, dada la creciente necesidad de transformación digital en sectores como la manufactura, la sanidad, la educación, el comercio minorista y los medios de comunicación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
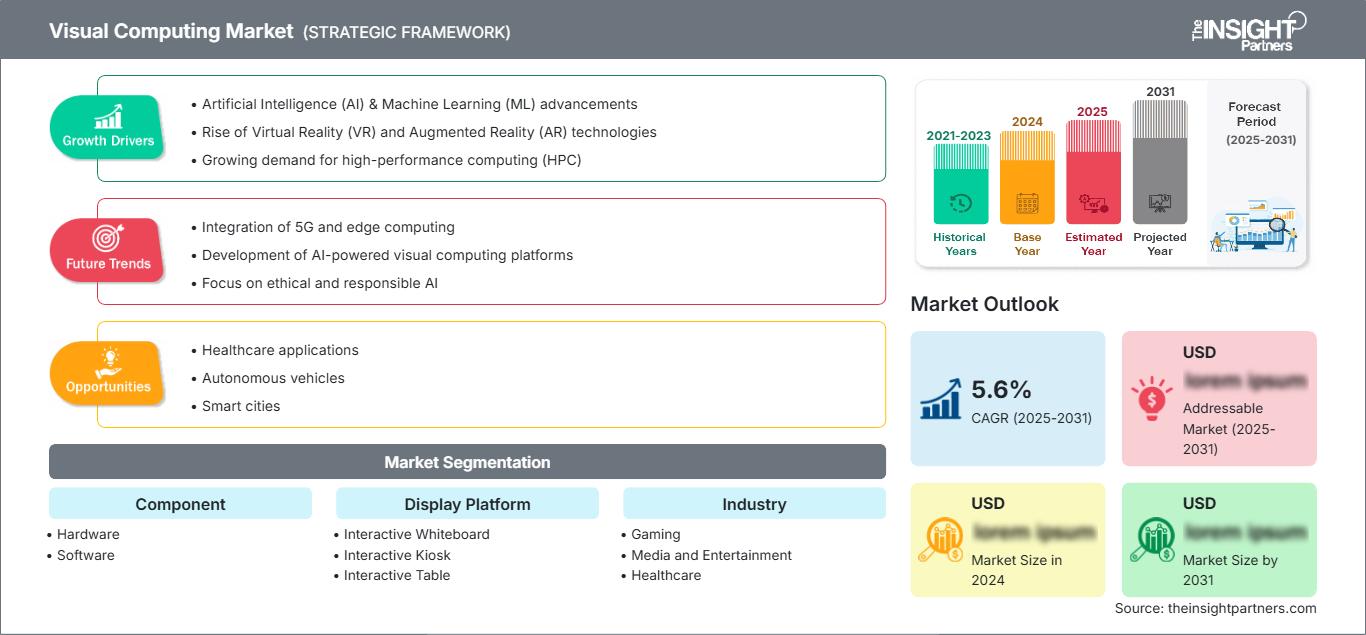
Mercado de la computación visual: Perspectivas estratégicas
Perspectivas regionales
Mercado de computación visual de Norteamérica
Se prevé que Norteamérica mantenga la mayor cuota de mercado en computación visual, con una participación estimada del 36-39% en 2025 y una tasa de crecimiento anual compuesta (TCAC) del 10,8-12,2% entre 2026 y 2034. La región se ha beneficiado de importantes inversiones en infraestructura de IA, computación de alto rendimiento, videojuegos, renderizado en la nube, simulación militar e imágenes médicas. El crecimiento adicional se ha visto impulsado por el uso generalizado de gemelos digitales, tecnología de visualización, inteligencia empresarial y soluciones de creación de contenido inmersivo. Los extensos ecosistemas de investigación, la infraestructura en la nube bien desarrollada y los continuos avances en la tecnología de procesamiento gráfico han contribuido al liderazgo de mercado de la región.
Mercado estadounidense de computación visual
Se estima que Estados Unidos representará entre el 78 % y el 82 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 10,9 % y el 12,4 %. La aparición de centros de datos a hiperescala, el desarrollo de chips sofisticados, la implementación de estaciones de trabajo, las tecnologías de producción inmersiva y las pruebas de vehículos autónomos impulsan una demanda constante de visualización y procesamiento de imágenes mediante GPU e IA, respectivamente. Otros factores que contribuyen al crecimiento incluyen la creciente aplicación de software de simulación, motores de renderizado en tiempo real, técnicas de producción virtual y productos de visualización empresarial.
Mercado europeo de computación visual
Europa representó una cuota estimada del 22-25% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,8-11,2%. Alemania es el actor dominante en simulaciones industriales y visualizaciones de automóviles, el Reino Unido en producción multimedia y aplicaciones de IA, mientras que Francia, Italia y España aportan su experiencia a la demanda generada por la imagenología sanitaria y la fabricación digital, así como a la modernización del sector público. La implementación de la Industria 4.0 y los sistemas de diseño de ingeniería, junto con las plataformas de simulación, abren nuevas vías.
Mercado de computación visual en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representó entre el 27 % y el 30 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,4 % al 14,0 %. China y Corea del Sur ofrecen servicios de fabricación de productos electrónicos, Japón se especializa en robótica y visualización automotriz, India aumenta su capacidad de desarrollo de software y Australia se especializa en la visualización para los sectores de minería, salud y defensa. El aumento de la inversión en infraestructura de computación en la nube, la mayor adopción de tecnologías de inteligencia artificial y los esfuerzos por la transformación digital impulsan el crecimiento de la demanda. La región cuenta con una industria de fabricación de tecnología bien desarrollada y recibe importantes inversiones empresariales.
Mercado de computación visual de Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 10,6 % entre 2026 y 2034. Arabia Saudita y los Emiratos Árabes Unidos se centran en el desarrollo de infraestructuras inteligentes, gemelos digitales, tecnología educativa y ciudades tecnológicas, mientras que Sudáfrica impulsa la obtención de imágenes médicas, la simulación de defensa y las aplicaciones de visualización industrial. Cada vez más, gobiernos y empresas apuestan por iniciativas de modernización digital que requieren tecnologías sofisticadas de visualización y computación. Un mayor gasto en ciudades inteligentes, automatización industrial y proyectos de desarrollo basados en tecnología generaría nuevas oportunidades de crecimiento en la región.
Análisis de segmentación
Componente
La segmentación por componentes incluye hardware y software. El mercado se está expandiendo a medida que el rendimiento del hardware y la inteligencia del software se vuelven cada vez más interdependientes. Se estima que la tasa de crecimiento anual compuesta (CAGR) a nivel de componentes será del 11,0 % al 12,8 % durante el período 2026-2034, impulsada por la aceleración de GPU, los motores de visualización de IA, las pantallas interactivas y las herramientas de renderizado nativas de la nube.
- El hardware sigue siendo el segmento más grande, respaldado por GPU, CPU, procesadores especializados, pantallas, estaciones de trabajo e infraestructura de memoria de alto ancho de banda utilizada en renderizado, simulación, juegos, entrenamiento de IA y visualización en tiempo real.
- El software está adquiriendo relevancia estratégica a través de motores de renderizado, plataformas de visualización, herramientas de procesamiento de imágenes, marcos de visión artificial, software de simulación y aplicaciones de flujo de trabajo utilizadas por empresas y creadores.
Plataforma de visualización
Se prevé que la adopción de plataformas de visualización crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,6 % al 12,1 %, a medida que las organizaciones implementen la visualización interactiva en los sectores de educación, comercio minorista, atención médica, centros de mando y entornos de diseño colaborativo. Los monitores siguen siendo esenciales, mientras que los quioscos, las pantallas de vídeo, las mesas y las pizarras blancas facilitan los casos de uso que requieren una alta interacción.
- Las plataformas de pizarra interactiva se utilizan en la educación, la revisión de diseños y la colaboración empresarial, donde el contenido visual compartido mejora la formación, la planificación y la toma de decisiones.
- Los sistemas de quioscos interactivos son útiles en entornos de comercio minorista, atención médica, transporte y servicios públicos, donde las interfaces visuales mejoran la navegación, la prestación de servicios y la interacción con el cliente.
- Las plataformas de mesas interactivas se utilizan en la planificación colaborativa, el diseño de productos, las exposiciones y las salas de mando que requieren interacción compartida de datos espaciales o visuales.
- Las soluciones de videowall interactivo son compatibles con centros de operaciones, entornos multimedia, salas de defensa y paneles de control empresariales donde la visibilidad a gran escala es fundamental.
- Las plataformas de monitores siguen siendo la categoría de pantallas líder debido a la demanda constante de los sectores de videojuegos, diseño profesional, edición multimedia, análisis sanitario y simulación de ingeniería.
Industria
Se prevé que la demanda del sector crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,2 % al 13,0 % a medida que la computación visual se integre en aplicaciones específicas de cada sector. Los videojuegos y los medios de comunicación impulsan el volumen, mientras que la sanidad, la automoción, la fabricación y la defensa generan una demanda de alto valor para la visualización de precisión, la simulación, los gemelos digitales y los sistemas de formación.
- Los videojuegos impulsan una fuerte demanda de GPU avanzadas, trazado de rayos en tiempo real, renderizado mejorado por IA, pantallas inmersivas y plataformas sensibles a la latencia en juegos para PC, consolas y la nube.
- Los medios de comunicación y el entretenimiento dependen de la computación visual para la producción virtual, la animación, la postproducción, los efectos digitales, el contenido en streaming y los flujos de trabajo de narración interactiva.
- El sector sanitario utiliza la computación visual para la obtención de imágenes médicas, la planificación quirúrgica, la visualización de la anatomía, la interpretación diagnóstica, la formación mediante simulación y las plataformas de educación del paciente.
- La adopción de tecnologías avanzadas en el sector automotriz está aumentando gracias al desarrollo de sistemas avanzados de asistencia al conductor (ADAS), la percepción de la conducción autónoma, los sistemas de infoentretenimiento, la visualización del diseño, la creación de prototipos virtuales y las pruebas de interfaz hombre-máquina.
- La industria manufacturera utiliza la computación visual para gemelos digitales, diseño de productos, inspección de calidad, guiado robótico, simulación, capacitación y visualización del mantenimiento predictivo.
- Las aplicaciones en defensa e inteligencia incluyen entrenamiento mediante simulación, visualización de vigilancia, planificación de misiones, análisis geoespacial, sistemas de mando y conocimiento de la situación en tiempo real.
Resumen de la oportunidad
|
Industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Juego de azar |
Alto |
Trazado de rayos |
Maduro |
|
Medios de comunicación y entretenimiento |
Alto |
Producción virtual |
Escalada |
|
Cuidado de la salud |
Medio |
Imágenes médicas |
Escalada |
|
Automotor |
Medio |
Simulación ADAS |
Escalada |
|
Fabricación |
Medio |
Gemelos digitales |
Escalada |
|
Defensa e Inteligencia |
Medio |
Simulación de misión |
Maduro |
Factores que impulsan el crecimiento del mercado de la computación visual y análisis de su impacto
Expansión de las cargas de trabajo de visualización aceleradas por IA
La renderización impulsada por inteligencia artificial, la visión artificial, el reconocimiento de imágenes y la visualización generativa han incrementado las necesidades de procesamiento de muchas empresas. Esto ha aumentado la demanda de GPU, procesadores especializados y memoria capaces de procesar imágenes complejas en tiempo real. Esta tendencia afectará tanto a la computación en la nube como a la computación perimetral, ya que las empresas requieren una interpretación rápida de imágenes, vídeos, simulaciones y otra información espacial.
Creciente adopción de gemelos digitales y entornos de simulación.
Fabricantes, automotrices, proveedores de infraestructura y grupos militares utilizan la simulación para reducir los costos de creación de prototipos y evaluar riesgos. Los gemelos digitales se basan en la computación visual para simular activos, maquinaria, instalaciones, estructuras y sistemas de transporte en un entorno virtual interactivo. Gracias a una mayor integración de datos de sensores, modelos de diseño asistido por computadora y análisis de inteligencia artificial, los sistemas de simulación se están transformando en herramientas de planificación estratégica.
Crecimiento de los medios inmersivos, los videojuegos y la creación de contenido profesional.
Los videojuegos y la creación de contenido digital seguirán impulsando la necesidad de gráficos rápidos y con buena capacidad de respuesta, que ofrezcan efectos visuales realistas. Los requisitos para estas aplicaciones abarcan la escalabilidad tanto del hardware como del software. Estas aplicaciones tienen repercusiones en la electrónica de consumo, las estaciones de trabajo, la infraestructura de computación en la nube y las pantallas interactivas, lo que convierte al entretenimiento en un motor constante de la demanda de tecnología de computación visual.
Tendencias futuras del mercado de la computación visual
Plataformas de computación visual nativas de la nube
Las tendencias en computación visual se orientan hacia el renderizado nativo en la nube, la visualización remota y el modelo de GPU como servicio. Este cambio permite a las organizaciones utilizar servicios gráficos sin necesidad de invertir más en su infraestructura local. Los equipos de ingeniería, las empresas de medios, los proveedores de atención médica y los diseñadores podrán realizar trabajos visuales desde diferentes ubicaciones.
Integración de la computación espacial en los flujos de trabajo empresariales.
Se prevé que el uso de interfaces espaciales se expanda desde los auriculares de consumo hasta aplicaciones en sectores como la formación, la sanidad, el comercio minorista, el diseño de automóviles y la defensa. Las aplicaciones en computación visual incluirán interfaces de realidad mixta, colaboración 3D, interfaces gestuales e interpretación del entorno mediante IA. Esta tendencia generará una mayor demanda de renderizado de baja latencia, detección de profundidad, pantallas ligeras y soluciones de software para integrar los mundos físico y digital.
Oportunidades de mercado en computación visual
Paquetes de software de visualización específicos para cada sector.
Las empresas encuentran cada vez más difícil encontrar paquetes que se ajusten a las necesidades de sus procesos de negocio, y no solo a las de visualización. Las previsiones del mercado de la computación visual son muy prometedoras para los productos especializados en diagnóstico sanitario, simulación automotriz, gemelos digitales de fábricas, planificación de misiones de defensa y creación de contenido multimedia. Las empresas que integren todos estos aspectos tendrán un mejor desempeño.
Visualización de bordes para entornos sensibles a la latencia
Las implementaciones en el borde de la red crean oportunidades donde los datos visuales deben procesarse cerca de la fuente. Los sistemas autónomos, las fábricas inteligentes, los dispositivos médicos, las redes de vigilancia y los quioscos interactivos requieren baja latencia, procesamiento seguro e inferencia local confiable. Las empresas que ofrecen sistemas de computación visual compactos y de bajo consumo con software integrado pueden abordar casos de uso donde las arquitecturas exclusivamente en la nube no cumplen con los requisitos de rendimiento o gobernanza de datos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -