
Taille et demande du marché de l'informatique visuelle en 2034
Rapport d'analyse du marché de l'informatique visuelle : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (matériel, logiciel) ; plateforme d'affichage (tableau blanc interactif, borne interactive, table interactive, mur d'images interactif, moniteur, autres) ; secteur d'activité (jeux vidéo, médias et divertissement, santé, automobile, industrie manufacturière, défense et renseignement, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00012305
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
33,46 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
80,36 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,22 %
taux de croissance
Marché adressable
505,46 milliards de dollars américains
(2026-2034)
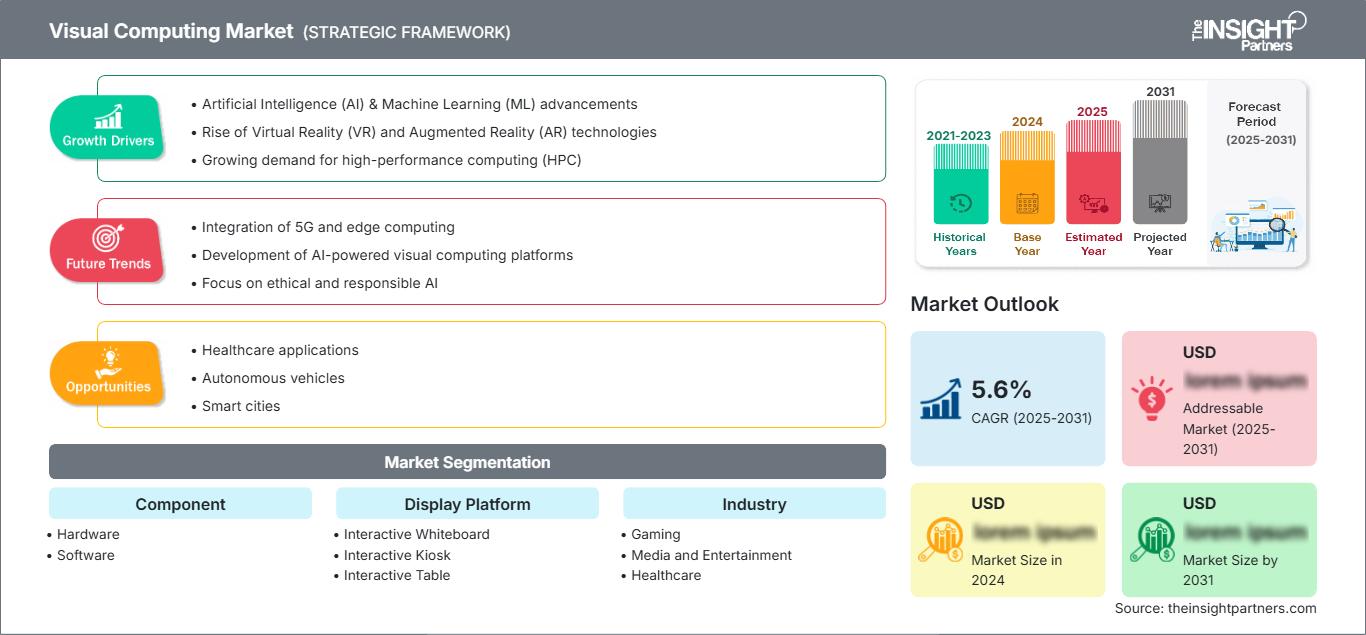
Le marché mondial de l'informatique visuelle était évalué à 33,46 milliards de dollars américains en 2025 et devrait atteindre 80,36 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 10,22 % entre 2026 et 2034.
Évaluation et perspectives du marché de l'informatique visuelle
- L'Amérique du Nord représentait une part estimée entre 36 et 39 % en 2025 et devrait croître à un TCAC de 10,8 à 12,2 % entre 2026 et 2034, grâce à l'innovation en matière de GPU, à l'infrastructure d'IA et à la visualisation d'entreprise.
- Les États-Unis représentaient environ 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 10,9 à 12,4 %, tirée par les écosystèmes de l'informatique hyperscale et du jeu vidéo.
- L'Europe détenait une part de marché estimée entre 22 et 25 % en 2025 et devrait connaître une croissance annuelle composée de 9,8 à 11,2 %, l'Allemagne, le Royaume-Uni et la France étant en tête de l'adoption de la visualisation industrielle.
- La région Asie-Pacifique détenait une part estimée entre 27 et 30 % en 2025 et devrait connaître une croissance annuelle composée de 12,4 à 14,0 %, soutenue par la Chine, le Japon, la Corée du Sud, l'Inde et les investissements dans la fabrication électronique.
- Segment le plus important : le matériel informatique détenait une part de marché estimée entre 58 et 62 % en 2025 et devrait croître à un TCAC de 10,9 à 12,1 % en raison de la demande en GPU, processeurs et écrans.
- Segment à forte croissance : Les logiciels détenaient une part de marché estimée entre 38 et 42 % en 2025 et devraient connaître une croissance annuelle composée de 12,3 à 13,8 % grâce à la simulation, à la visualisation par IA et aux plateformes de rendu.
- Principales entreprises analysées en détail : NVIDIA Corporation, Intel Corporation, Advanced Micro Devices, Inc., Arm Limited, Imagination Technologies Limited, Matrox Electronic Systems Ltd., BioDigital, Inc., Exxact Corporation, Cubix Corporation et SoftKinetic.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché, autrefois axé sur les graphismes, englobe désormais les processeurs, les écrans, les algorithmes d'IA, les moteurs de rendu, la visualisation dans le cloud et les technologies d'interface utilisateur spatiale. Son expansion dépasse le cadre des secteurs du jeu vidéo et de la production audiovisuelle grâce à l'utilisation des données visuelles dans la fabrication, la santé, la conception automobile et la simulation de défense.
La demande future sera encore renforcée par la transition de la visualisation d'entreprise de systèmes statiques vers des systèmes interactifs, prédictifs et collaboratifs. Selon le rapport sur le marché du calcul visuel , les investissements dans l'IA embarquée, les jumeaux numériques 3D, l'apprentissage immersif et l'analyse accélérée par GPU élargissent les perspectives de croissance du marché, tant dans les économies matures qu'émergentes.
Portée du rapport sur le marché de l'informatique visuelle
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 33,46 milliards de dollars américains |
| Taille du marché d'ici 2034 | 80,36 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,22% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'informatique visuelle
La croissance du marché sera principalement due à l'importance croissante des charges de travail graphiques dans les applications d'entreprise, grand public et industrielles. En effet, les tâches de visualisation sont essentielles à la productivité des entreprises. Les joueurs ont besoin de rendus ultra-réalistes, le secteur de la santé de visualisations anatomiques précises, les entreprises manufacturières utilisent des simulations avant la production et les véhicules autonomes exploitent la vision par ordinateur. L'offre matérielle dépendra de l'état du marché des GPU, des évolutions des processeurs, de la bande passante mémoire et des technologies d'affichage, tandis que la demande logicielle proviendra des moteurs de rendu, des outils de visualisation assistée par IA et des logiciels de visualisation.
L'analyse de marché révèle la présence de la chaîne de valeur, incluant les fabricants de semi-conducteurs, d'écrans, de stations de travail, de services cloud, d'intégrateurs de systèmes et d'éditeurs de logiciels. La concurrence entre les entreprises reposera sur l'amélioration du rapport performance/consommation, du réalisme du rendu, de la latence, de la compatibilité et des écosystèmes de développement. De plus en plus, le positionnement stratégique dépendra de la capacité à intégrer l'accélération matérielle à une pile logicielle évolutive et à des flux de travail de visualisation spécifiques au secteur. Le traitement graphique dans le cloud et les technologies de visualisation à distance élargiront encore les cas d'usage des acteurs du marché.
La dynamique concurrentielle s'articule autour de l'innovation en matière d'architecture graphique, d'informatique basée sur l'intelligence artificielle, de logiciels de visualisation et d'écosystèmes matériels. Les principaux acteurs investissent massivement dans des processeurs puissants, des technologies graphiques de pointe et des solutions d'optimisation logicielle afin d'améliorer les performances de rendu et l'expérience utilisateur. La collaboration entre les fournisseurs de matériel, les entreprises de cloud computing et les développeurs de logiciels prend une importance croissante, car les clients exigent des solutions complètes facilitant la conception, la simulation, l'analyse, la production de contenu et les expériences immersives. Ce secteur bénéficie également de l'essor du rendu en temps réel, des applications de réalité étendue et des technologies de calcul visuel basées sur l'intelligence artificielle.
Concernant les investissements futurs, le secteur devrait se concentrer sur l'accélération graphique basée sur l'IA, la visualisation en périphérie, la simulation en temps réel et les solutions informatiques à faible consommation. Les entreprises privilégient les solutions capables de gérer des charges de travail visuelles complexes à moindre coût et avec une évolutivité accrue. Les économies émergentes présentent des opportunités d'investissement supplémentaires, compte tenu du besoin croissant de transformation numérique dans des secteurs tels que l'industrie manufacturière, la santé, l'éducation, le commerce de détail et les médias.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'informatique visuelle : Perspectives stratégiques
Perspectives régionales
marché de l'informatique visuelle en Amérique du Nord
L'Amérique du Nord devrait conserver la plus grande part de marché du calcul visuel, estimée entre 36 et 39 % en 2025 et avec un taux de croissance annuel composé (TCAC) de 10,8 à 12,2 % entre 2026 et 2034. La région a bénéficié d'investissements massifs dans les infrastructures d'IA, le calcul haute performance, les jeux vidéo, le rendu dans le nuage, la simulation militaire et l'imagerie médicale. La croissance a également été stimulée par l'utilisation généralisée des jumeaux numériques, des technologies de visualisation, de l'informatique décisionnelle et des solutions de création de contenu immersif. Des écosystèmes de recherche dynamiques, une infrastructure de nuage performante et les progrès constants des technologies de traitement graphique ont renforcé sa position de leader sur le marché.
Marché américain de l'informatique visuelle
Les États-Unis représentaient environ 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 10,9 à 12,4 %. L'émergence de centres de données hyperscale, le développement de puces sophistiquées, la mise en œuvre de stations de travail, de technologies de production immersives et les essais de véhicules autonomes alimentent une demande soutenue en matière de visualisation et de traitement d'images, notamment par GPU et intelligence artificielle. Parmi les autres facteurs contribuant à cette croissance figurent l'utilisation croissante de logiciels de simulation, de moteurs de rendu en temps réel, de techniques de production virtuelle et de solutions de visualisation pour entreprises.
Marché européen de l'informatique visuelle
L'Europe détenait une part de marché estimée entre 22 et 25 % en 2025 et devrait connaître une croissance annuelle composée de 9,8 à 11,2 %. L'Allemagne domine le secteur des simulations industrielles et de la visualisation automobile, le Royaume-Uni celui de la production audiovisuelle et des applications d'intelligence artificielle, tandis que la France, l'Italie et l'Espagne contribuent par leur expertise à la demande générée par l'imagerie médicale, la fabrication numérique et la modernisation du secteur public. La mise en œuvre de l'Industrie 4.0 et des systèmes de conception technique, associés aux plateformes de simulation, ouvrent de nouvelles perspectives.
Marché de l'informatique visuelle en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 27 et 30 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 12,4 à 14,0 %. La Chine et la Corée du Sud fournissent des services de fabrication électronique, le Japon des solutions de robotique et de visualisation automobile, l'Inde renforce ses capacités de développement logiciel et l'Australie se spécialise dans la visualisation pour les secteurs minier, de la santé et de la défense. L'augmentation des investissements dans l'infrastructure de cloud computing, l'adoption croissante des technologies d'intelligence artificielle et l'accélération des efforts de transformation numérique stimulent la croissance de la demande. La région dispose d'une industrie manufacturière technologique performante et d'investissements d'entreprises importants.
Marché de l'informatique visuelle au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 9,0 à 10,6 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis privilégient le développement d’infrastructures intelligentes, les jumeaux numériques, les technologies éducatives et les villes médiatiques, tandis que l’Afrique du Sud promeut l’imagerie médicale, la simulation de défense et les applications de visualisation industrielle. De plus en plus, les gouvernements et les entreprises privilégient les initiatives de modernisation numérique qui requièrent des technologies de visualisation et de calcul sophistiquées. L’augmentation des investissements dans les villes intelligentes, l’automatisation industrielle et les projets de développement axés sur la technologie devrait générer de nouvelles opportunités de croissance dans la région.
Analyse de segmentation
Composant
La segmentation par composants inclut le matériel et les logiciels. Le marché s'étend à mesure que les performances matérielles et l'intelligence logicielle deviennent de plus en plus interdépendantes. Le TCAC au niveau des composants est estimé entre 11,0 et 12,8 % entre 2026 et 2034, porté par l'accélération GPU, les moteurs de visualisation IA, les écrans interactifs et les outils de rendu natifs du cloud.
- Le matériel reste le segment le plus important, pris en charge par les GPU, les CPU, les processeurs spécialisés, les écrans, les stations de travail et l'infrastructure de mémoire à large bande passante utilisée dans le rendu, la simulation, les jeux, l'entraînement de l'IA et la visualisation en temps réel.
- Les logiciels acquièrent une importance stratégique grâce aux moteurs de rendu, aux plateformes de visualisation, aux outils de traitement d'images, aux frameworks de vision par ordinateur, aux logiciels de simulation et aux applications de flux de travail utilisés par les entreprises et les créateurs.
Plateforme d'affichage
L'adoption des plateformes d'affichage devrait croître à un TCAC de 10,6 % à 12,1 % à mesure que les organisations déploient des solutions de visualisation interactive dans les secteurs de l'éducation, du commerce de détail, de la santé, des centres de commandement et des environnements de conception collaborative. Les moniteurs restent essentiels, tandis que les bornes interactives, les murs d'images, les tables et les tableaux blancs prennent en charge les cas d'utilisation favorisant l'interaction.
- Les plateformes de tableau blanc interactif sont utilisées dans l'éducation, la revue de conception et la collaboration en entreprise, où le partage de contenu visuel améliore la formation, la planification et la prise de décision.
- Les systèmes de bornes interactives prennent en charge les environnements de vente au détail, de soins de santé, de transport et de services publics où les interfaces visuelles améliorent la navigation, la prestation de services et l'engagement des clients.
- Les plateformes de tables interactives sont utilisées dans la planification collaborative, la conception de produits, les expositions et les salles de commandement nécessitant une interaction partagée de données spatiales ou visuelles.
- Les solutions de murs vidéo interactifs prennent en charge les centres d'opérations, les environnements multimédias, les salles de défense et les tableaux de bord d'entreprise où une visibilité à grande échelle est essentielle.
- Les moniteurs restent la principale catégorie d'écrans grâce à une demande soutenue dans les secteurs du jeu vidéo, de la conception professionnelle, du montage multimédia, de l'analyse médicale et de la simulation d'ingénierie.
Industrie
La demande industrielle devrait croître à un TCAC de 11,2 % à 13,0 % à mesure que l'informatique visuelle s'intègre aux applications sectorielles. Les jeux vidéo et les médias stimulent le volume, tandis que la santé, l'automobile, la production et la défense génèrent une forte demande en matière de visualisation de précision, de simulation, de jumeaux numériques et de systèmes de formation.
- Le jeu vidéo génère une forte demande en matière de GPU avancés, de ray tracing en temps réel, de rendu amélioré par l'IA, d'écrans immersifs et de plateformes sensibles à la latence, que ce soit sur PC, consoles ou dans le cloud gaming.
- Les médias et le divertissement s'appuient sur l'informatique visuelle pour la production virtuelle, l'animation, la post-production, les effets numériques, le contenu en streaming et les flux de travail de narration interactive.
- Le secteur de la santé utilise l'informatique visuelle pour l'imagerie médicale, la planification chirurgicale, la visualisation anatomique, l'interprétation diagnostique, la formation par simulation et les plateformes d'éducation des patients.
- L'adoption des systèmes d'aide à la conduite (ADAS) dans le secteur automobile progresse grâce au développement des ADAS, à la perception de la conduite autonome, aux systèmes d'infodivertissement, à la visualisation de la conception, au prototypage virtuel et aux tests d'interface homme-machine.
- Le secteur manufacturier utilise l'informatique visuelle pour les jumeaux numériques, la conception de produits, le contrôle qualité, le guidage robotique, la simulation, la formation et la visualisation de la maintenance prédictive.
- Les applications en matière de défense et de renseignement comprennent la formation par simulation, la visualisation de la surveillance, la planification des missions, l'analyse géospatiale, les systèmes de commandement et la connaissance de la situation en temps réel.
Aperçu des opportunités
|
Industrie |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Jeux |
Haut |
Ray tracing |
Mature |
|
Médias et divertissement |
Haut |
Production virtuelle |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Imagerie médicale |
Mise à l'échelle |
|
Automobile |
Moyen |
Simulation ADAS |
Mise à l'échelle |
|
Fabrication |
Moyen |
Jumeaux numériques |
Mise à l'échelle |
|
Défense et renseignement |
Moyen |
Simulation de mission |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de l'informatique visuelle
Expansion des charges de travail de visualisation accélérées par l'IA
Le rendu piloté par l'intelligence artificielle, la vision par ordinateur, la reconnaissance d'images et la visualisation générative ont accru les besoins de traitement de nombreuses entreprises. Il en résulte une demande accrue de GPU, de processeurs spécialisés et de mémoire capable de traiter des visuels complexes en temps réel. Cette tendance impactera à la fois le cloud computing et l'edge computing, car les entreprises exigent une interprétation rapide des images, vidéos, simulations et autres informations spatiales.
Adoption croissante des jumeaux numériques et des environnements de simulation
Les fabricants, les constructeurs automobiles, les fournisseurs d'infrastructures et les groupes militaires utilisent la simulation pour réduire les coûts de prototypage et évaluer les risques. Les jumeaux numériques s'appuient sur l'informatique visuelle pour simuler les actifs, les machines, les installations, les structures et les systèmes de transport au sein d'un environnement virtuel interactif. Grâce à une intégration accrue des données de capteurs, des modèles de conception assistée par ordinateur et de l'analyse par intelligence artificielle, les systèmes de simulation se transforment en outils de planification stratégique.
Croissance des médias immersifs, des jeux vidéo et de la création de contenu professionnel
Le jeu vidéo et la création de contenu numérique continueront d'alimenter la demande en graphismes rapides et réactifs, offrant des effets visuels réalistes. Les exigences de ces applications englobent les besoins d'évolutivité matérielle et logicielle. Elles ont des répercussions sur l'électronique grand public, les stations de travail, l'infrastructure de cloud computing et les écrans interactifs, faisant du divertissement un moteur constant de la demande en technologies de calcul visuel.
Tendances futures du marché de l'informatique visuelle
Plateformes de calcul visuel natives du cloud
Les tendances en informatique visuelle évoluent vers le rendu natif du cloud, la visualisation à distance et le modèle GPU en tant que service. Grâce à cette évolution, les organisations peuvent utiliser des services graphiques sans avoir à investir davantage dans leur infrastructure locale. Les équipes d'ingénierie, les entreprises de médias, les établissements de santé et les concepteurs pourront ainsi réaliser des projets visuels depuis différents sites.
Intégration de l'informatique spatiale dans les flux de travail d'entreprise
L'utilisation des interfaces spatiales devrait s'étendre des casques grand public aux applications dans des secteurs tels que la formation, la santé, le commerce de détail, la conception automobile et la défense. Les applications en informatique visuelle incluront les interfaces de réalité mixte, la collaboration 3D, les interfaces gestuelles et l'interprétation de l'environnement par l'IA. Cette tendance engendrera des besoins accrus en rendu à faible latence, en détection de profondeur, en écrans légers et en solutions logicielles pour l'intégration des mondes physique et numérique.
Opportunités du marché de l'informatique visuelle
Suites logicielles de visualisation spécifiques à l'industrie
Les entreprises éprouvent de plus en plus de difficultés à trouver des solutions logicielles adaptées à leurs processus métier, et pas seulement des logiciels de visualisation. Les prévisions du marché de l'informatique visuelle sont très prometteuses pour les produits spécialisés dans le diagnostic médical, la simulation automobile, les jumeaux numériques d'usine, la planification des missions de défense et la création de contenus multimédias. Les entreprises qui intègrent tous ces aspects seront avantagées.
Visualisation des contours pour les environnements sensibles à la latence
Les déploiements en périphérie offrent des opportunités là où les données visuelles doivent être traitées au plus près de leur source. Les systèmes autonomes, les usines intelligentes, les dispositifs médicaux, les réseaux de surveillance et les bornes interactives nécessitent un traitement sécurisé à faible latence et une inférence locale fiable. Les entreprises qui proposent des systèmes de calcul visuel compacts et économes en énergie, dotés de logiciels intégrés, peuvent répondre aux besoins où les architectures exclusivement cloud ne permettent pas d'atteindre les performances requises ni les exigences de gouvernance des données.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -