
Previsioni e quote di mercato del Visual Computing fino al 2034
Dimensioni e previsioni del mercato del Visual Computing (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software); piattaforma di visualizzazione (lavagna interattiva, chiosco interattivo, tavolo interattivo, videowall interattivo, monitor, altro); settore (giochi, media e intrattenimento, sanità, automobilistico, manifatturiero, difesa e intelligence, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012305
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 22, 2026


Dimensioni del mercato nel 2025
33,46 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
80,36 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,22 %
Tasso di crescita
Mercato di riferimento
505,46 miliardi di dollari USA
(2026-2034)
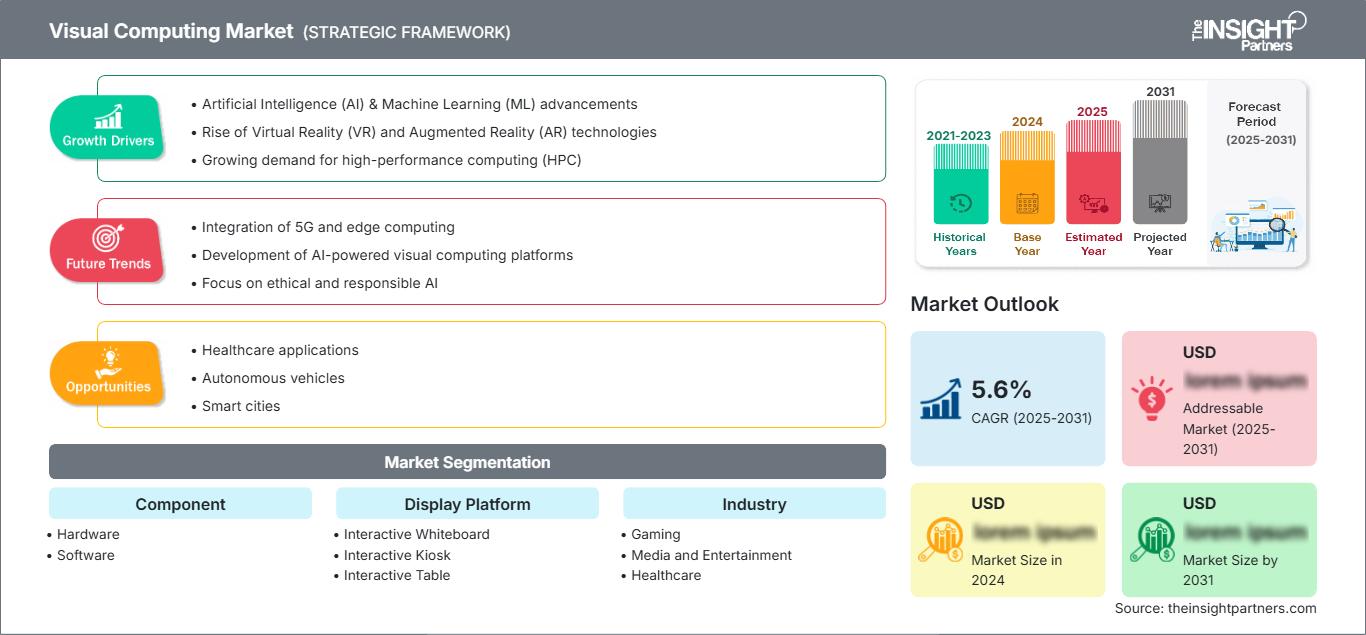
Il mercato globale del Visual Computing valeva 33,46 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 80,36 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 10,22% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato del visual computing
- Nel 2025, il Nord America rappresentava una quota stimata tra il 36% e il 39% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 10,8% e il 12,2% nel periodo 2026-2034, grazie all'innovazione nel campo delle GPU, delle infrastrutture per l'intelligenza artificiale e della visualizzazione aziendale.
- Nel 2025 gli Stati Uniti rappresentavano circa il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 10,9% e il 12,4%, trainati dagli ecosistemi del calcolo su larga scala (hyperscale computing) e del gaming.
- Nel 2025, l'Europa deteneva una quota stimata tra il 22% e il 25%, con una crescita prevista a un tasso annuo composto (CAGR) del 9,8-11,2%, e Germania, Regno Unito e Francia erano in testa all'adozione della visualizzazione industriale.
- Si stima che la regione Asia-Pacifico detenesse una quota di mercato compresa tra il 27% e il 30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,4-14,0%, grazie al supporto di Cina, Giappone, Corea del Sud, India e degli investimenti nel settore manifatturiero dell'elettronica.
- Il segmento più ampio, quello hardware, deteneva una quota di mercato stimata tra il 58% e il 62% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,9-12,1% grazie alla domanda di GPU, processori e display.
- Segmento ad alta crescita: il software deteneva una quota di mercato stimata tra il 38% e il 42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,3-13,8% grazie alle piattaforme di simulazione, visualizzazione tramite intelligenza artificiale e rendering.
- Aziende chiave analizzate nel dettaglio: NVIDIA Corporation, Intel Corporation, Advanced Micro Devices, Inc., Arm Limited, Imagination Technologies Limited, Matrox Electronic Systems Ltd., BioDigital, Inc., Exxact Corporation, Cubix Corporation e SoftKinetic.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto, passando da un modello incentrato esclusivamente sulla grafica a uno che comprende processori, display, algoritmi di intelligenza artificiale, motori di rendering, visualizzazione basata su cloud e tecnologie di interfaccia utente spaziale. Si sta espandendo oltre i settori dei videogiochi e della produzione multimediale grazie all'utilizzo di dati visivi nei settori manifatturiero, sanitario, della progettazione automobilistica e della simulazione per la difesa.
La domanda futura sarà ulteriormente incrementata dalla transizione della visualizzazione aziendale da sistemi statici a sistemi interattivi, predittivi e collaborativi. Gli investimenti in intelligenza artificiale edge, gemelli digitali 3D, apprendimento immersivo e analisi accelerata da GPU stanno ampliando le opportunità di crescita del mercato sia nelle economie mature che in quelle emergenti, secondo il rapporto Visual Computing Market .
Ambito del rapporto sul mercato del Visual Computing
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 33,46 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 80,36 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,22% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del Visual Computing
I fattori trainanti della crescita del mercato saranno la crescente importanza dei carichi di lavoro ad alta intensità grafica nelle applicazioni aziendali, consumer e industriali. Ciò è dovuto all'importanza delle attività di visualizzazione nella produttività aziendale. I giocatori necessitano di rendering estremamente realistici, il settore sanitario richiede visualizzazioni anatomiche accurate, le aziende manifatturiere utilizzano simulazioni prima della produzione e i veicoli a guida autonoma si avvalgono della visione artificiale. L'offerta hardware dipenderà dallo stato del mercato delle GPU, dalla roadmap dei processori, dalla larghezza di banda della memoria e dalla tecnologia di visualizzazione, mentre la domanda di software proverrà da motori di rendering, strumenti di visualizzazione assistiti dall'IA e software per la visualizzazione.
L'analisi di mercato rivela la presenza dell'intera catena del valore, che comprende fornitori di semiconduttori, produttori di display, fornitori di workstation, provider di servizi cloud, società di integrazione di sistemi e aziende di software. Le aziende si contenderanno il mercato migliorando le prestazioni per watt, il realismo del rendering, la latenza, la compatibilità e gli ecosistemi di sviluppo. Il posizionamento strategico dipenderà sempre più dalla capacità di integrare l'accelerazione hardware con uno stack software scalabile e flussi di lavoro di visualizzazione specifici per settore. L'elaborazione grafica in cloud e le tecnologie di visualizzazione remota amplieranno ulteriormente i casi d'uso per gli operatori del mercato.
Le dinamiche competitive ruotano attorno all'innovazione dell'architettura grafica, al calcolo basato sull'intelligenza artificiale, ai software di visualizzazione e agli ecosistemi hardware. I principali attori del settore hanno investito in processori potenti, tecnologie grafiche e soluzioni di ottimizzazione software per migliorare le prestazioni di rendering e l'esperienza utente. La collaborazione tra fornitori di hardware, aziende di cloud computing e sviluppatori di software diventa sempre più importante, poiché i clienti richiedono soluzioni end-to-end in grado di facilitare la progettazione, la simulazione, l'analisi, la produzione di contenuti e le esperienze immersive. Il settore riceve inoltre un ulteriore impulso dal crescente utilizzo del rendering in tempo reale, delle applicazioni di realtà estesa e delle tecnologie di elaborazione visiva basate sull'intelligenza artificiale.
In termini di investimenti futuri, si prevede che il settore si concentrerà sull'accelerazione grafica basata sull'intelligenza artificiale, sulla visualizzazione edge, sulla simulazione in tempo reale e su soluzioni di calcolo a basso consumo energetico. Le aziende tendono a cercare soluzioni in grado di gestire carichi di lavoro visivi complessi a costi inferiori e con una maggiore scalabilità. Le economie in via di sviluppo offrono ulteriori opportunità di investimento, in considerazione della crescente necessità di trasformazione digitale in settori quali la produzione, la sanità, l'istruzione, la vendita al dettaglio e i media.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del Visual Computing: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano dell'informatica visiva
Si prevede che il Nord America manterrà la maggiore quota di mercato nel settore del visual computing, con una stima del 36-39% nel 2025 e un tasso di crescita annuo composto (CAGR) compreso tra il 10,8% e il 12,2% nel periodo 2026-2034. La regione ha beneficiato di ingenti investimenti in infrastrutture di intelligenza artificiale, calcolo ad alte prestazioni, gaming, rendering in cloud, simulazione militare e diagnostica per immagini in ambito medicale. Un'ulteriore crescita è stata stimolata dall'ampio utilizzo di gemelli digitali, tecnologie di visualizzazione, business intelligence e soluzioni per la creazione di contenuti immersivi. Vasti ecosistemi di ricerca, infrastrutture cloud ben sviluppate e continui progressi nella tecnologia di elaborazione grafica hanno contribuito alla leadership di mercato della regione.
Mercato statunitense dell'informatica visiva
Nel 2025, gli Stati Uniti rappresentavano una quota stimata tra il 78% e l'82% del mercato nordamericano, con una crescita prevista a un tasso annuo composto (CAGR) compreso tra il 10,9% e il 12,4%. L'emergere di data center hyperscale, lo sviluppo di chip sofisticati, l'implementazione di workstation, le tecnologie di produzione immersiva e la sperimentazione di veicoli a guida autonoma stanno alimentando una domanda costante di visualizzazione ed elaborazione delle immagini tramite GPU e intelligenza artificiale. Altri fattori che contribuiscono alla crescita includono la crescente applicazione di software di simulazione, motori di rendering in tempo reale, tecniche di produzione virtuale e prodotti di visualizzazione aziendale.
Mercato europeo dell'informatica visiva
Nel 2025, l'Europa deteneva una quota di mercato stimata tra il 22% e il 25%, con una crescita prevista a un tasso annuo composto (CAGR) del 9,8-11,2%. La Germania è leader nelle simulazioni industriali e nella visualizzazione automobilistica, il Regno Unito nella produzione multimediale e nelle applicazioni di intelligenza artificiale, mentre Francia, Italia e Spagna contribuiscono con la loro esperienza alla domanda generata dall'imaging sanitario, dalla produzione digitale e dalla modernizzazione del settore pubblico. L'implementazione dell'Industria 4.0 e dei sistemi di progettazione ingegneristica, abbinati alle piattaforme di simulazione, aprono nuove prospettive.
Mercato dell'informatica visiva nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico detenesse una quota di mercato compresa tra il 27% e il 30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,4-14%. Cina e Corea del Sud offrono servizi di produzione elettronica, il Giappone si concentra sulla robotica e sulla visualizzazione per il settore automobilistico, l'India incrementa la propria capacità di sviluppo software e l'Australia è specializzata in applicazioni di visualizzazione per i settori minerario, sanitario e della difesa. L'aumento degli investimenti nelle infrastrutture di cloud computing, la crescente adozione di tecnologie di intelligenza artificiale e l'intensificarsi degli sforzi di trasformazione digitale stanno trainando la crescita della domanda. La regione vanta un'industria manifatturiera tecnologica ben sviluppata e significativi investimenti aziendali.
Mercato dell'informatica visiva in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 9,0-10,6% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti si stanno concentrando sullo sviluppo di infrastrutture intelligenti, gemelli digitali, tecnologie per l'istruzione e città mediatiche, mentre il Sudafrica promuove applicazioni di imaging sanitario, simulazione per la difesa e visualizzazione industriale. Governi e aziende privilegiano sempre più iniziative di modernizzazione digitale che richiedono tecnologie di visualizzazione e calcolo sofisticate. Un aumento della spesa per città intelligenti, automazione industriale e progetti di sviluppo basati sulla tecnologia genererà ulteriori opportunità di crescita nella regione.
Analisi di segmentazione
Componente
La segmentazione dei componenti include hardware e software. L'ambito di mercato si sta ampliando man mano che le prestazioni hardware e l'intelligenza del software diventano sempre più interdipendenti. Il CAGR a livello di componenti è stimato tra l'11,0% e il 12,8% nel periodo 2026-2034, trainato dall'accelerazione GPU, dai motori di visualizzazione basati sull'intelligenza artificiale, dai display interattivi e dagli strumenti di rendering cloud-native.
- L'hardware rimane il segmento più ampio, supportato da GPU, CPU, processori specializzati, display, workstation e infrastrutture di memoria ad alta larghezza di banda utilizzate in rendering, simulazione, videogiochi, addestramento di intelligenza artificiale e visualizzazione in tempo reale.
- Il software sta acquisendo rilevanza strategica grazie a motori di rendering, piattaforme di visualizzazione, strumenti di elaborazione delle immagini, framework di visione artificiale, software di simulazione e applicazioni per la gestione dei flussi di lavoro, utilizzati da aziende e creatori.
Piattaforma di visualizzazione
Si prevede che l'adozione delle piattaforme di visualizzazione crescerà a un tasso annuo composto (CAGR) del 10,6-12,1%, grazie alla diffusione della visualizzazione interattiva in diversi settori come istruzione, vendita al dettaglio, sanità, centri di comando e ambienti di progettazione collaborativa. I monitor rimangono essenziali, mentre chioschi, videowall, tavoli e lavagne supportano i casi d'uso che richiedono un elevato coinvolgimento degli utenti.
- Le piattaforme di lavagna interattiva sono utilizzate nell'istruzione, nella revisione dei progetti e nella collaborazione aziendale, dove la condivisione di contenuti visivi migliora la formazione, la pianificazione e il processo decisionale.
- I sistemi di chioschi interattivi sono adatti ad ambienti come la vendita al dettaglio, la sanità, i trasporti e i servizi pubblici, dove le interfacce visive migliorano la navigazione, l'erogazione dei servizi e il coinvolgimento del cliente.
- Le piattaforme con tavoli interattivi vengono utilizzate nella pianificazione collaborativa, nella progettazione di prodotti, nelle mostre e nelle sale di controllo che richiedono la condivisione di dati spaziali o visivi.
- Le soluzioni di videowall interattivi sono ideali per centri operativi, ambienti multimediali, sale di difesa e dashboard aziendali, dove una visione d'insieme su larga scala è fondamentale.
- Le piattaforme monitor rimangono la categoria di display leader grazie alla domanda costante proveniente da settori quali il gaming, la progettazione professionale, il montaggio multimediale, l'analisi sanitaria e la simulazione ingegneristica.
Industria
Si prevede che la domanda del settore crescerà a un tasso annuo composto (CAGR) compreso tra l'11,2% e il 13,0%, grazie all'integrazione del visual computing in applicazioni specifiche di settore. I settori dei videogiochi e dei media trainano i volumi, mentre la sanità, l'automotive, la produzione e la difesa generano una domanda di alto valore per la visualizzazione di precisione, la simulazione, i gemelli digitali e i sistemi di formazione.
- Il settore dei videogiochi genera una forte domanda di GPU avanzate, ray tracing in tempo reale, rendering potenziato dall'intelligenza artificiale, display immersivi e piattaforme sensibili alla latenza per PC, console e cloud gaming.
- I media e l'intrattenimento si affidano all'informatica visiva per la produzione virtuale, l'animazione, la post-produzione, gli effetti digitali, i contenuti in streaming e i flussi di lavoro di narrazione interattiva.
- Il settore sanitario utilizza l'informatica visiva per l'imaging medico, la pianificazione chirurgica, la visualizzazione anatomica, l'interpretazione diagnostica, la formazione tramite simulazione e le piattaforme di educazione del paziente.
- L'adozione di queste tecnologie nel settore automobilistico è in aumento grazie allo sviluppo di sistemi ADAS, alla percezione della guida autonoma, ai sistemi di infotainment, alla visualizzazione del design, alla prototipazione virtuale e ai test di interfaccia uomo-macchina.
- Nel settore manifatturiero, l'informatica visiva viene utilizzata per la creazione di gemelli digitali, la progettazione di prodotti, il controllo qualità, la guida robotica, la simulazione, la formazione e la visualizzazione della manutenzione predittiva.
- Le applicazioni nel settore della difesa e dell'intelligence includono addestramento tramite simulazione, visualizzazione della sorveglianza, pianificazione delle missioni, analisi geospaziali, sistemi di comando e consapevolezza situazionale in tempo reale.
Panoramica dell'opportunità
|
Industria |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Salva |
Alto |
Ray Tracing |
Maturo |
|
Media e intrattenimento |
Alto |
Produzione virtuale |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Diagnostica per immagini |
Scalatura |
|
Automobilistico |
Mezzo |
Simulazione ADAS |
Scalatura |
|
Produzione |
Mezzo |
Gemelli digitali |
Scalatura |
|
Difesa e intelligence |
Mezzo |
Simulazione di missione |
Maturo |
Fattori di crescita del mercato del visual computing e analisi del loro impatto
Espansione dei carichi di lavoro di visualizzazione accelerati dall'IA
Il rendering basato sull'intelligenza artificiale, la visione artificiale, il riconoscimento delle immagini e la visualizzazione generativa hanno aumentato il fabbisogno di elaborazione per molte aziende. Ciò ha comportato una maggiore necessità di GPU, processori specializzati e memorie in grado di elaborare immagini complesse in tempo reale. Questa tendenza influenzerà sia il cloud computing che l'edge computing, poiché le aziende richiedono un'interpretazione rapida di immagini, video, simulazioni e altre informazioni spaziali.
Adozione crescente di gemelli digitali e ambienti di simulazione
Produttori, case automobilistiche, fornitori di infrastrutture e gruppi militari utilizzano la simulazione per ridurre i costi di prototipazione e valutare i rischi. I gemelli digitali si basano sull'elaborazione visiva per simulare risorse, macchinari, impianti, strutture e sistemi di trasporto all'interno di un ambiente virtuale interattivo. Grazie alla maggiore integrazione di dati provenienti da sensori, modelli di progettazione assistita da computer e analisi basate sull'intelligenza artificiale, i sistemi di simulazione si stanno trasformando in strumenti di pianificazione strategica.
Crescita dei media immersivi, dei videogiochi e della creazione di contenuti professionali.
Il gaming e la creazione di contenuti digitali continueranno a guidare la necessità di una grafica veloce e reattiva con effetti visivi realistici. I requisiti per tali applicazioni spaziano dalla scalabilità hardware a quella software. Queste applicazioni hanno implicazioni per l'elettronica di consumo, le workstation, le infrastrutture di cloud computing e i display interattivi, rendendo l'intrattenimento un fattore determinante nella domanda di tecnologie di elaborazione visiva.
Tendenze future del mercato del Visual Computing
piattaforme di elaborazione visiva native del cloud
Le tendenze nel campo del visual computing si stanno spostando verso il rendering cloud-native, la visualizzazione a distanza e un approccio GPU as a service. Grazie a questa evoluzione, le organizzazioni possono utilizzare servizi grafici senza dover investire ulteriormente nelle proprie infrastrutture locali. Team di ingegneri, aziende mediatiche, operatori sanitari e designer potranno svolgere attività di visual design da diverse postazioni.
Integrazione del calcolo spaziale nei flussi di lavoro aziendali
Si prevede che l'utilizzo di interfacce spaziali si espanderà dai visori per il mercato consumer ad applicazioni in settori quali formazione, sanità, vendita al dettaglio, design automobilistico e difesa. Le applicazioni nell'ambito dell'informatica visiva includeranno interfacce di realtà mista, collaborazione 3D, interfacce gestuali e interpretazione ambientale basata sull'intelligenza artificiale. Questa tendenza genererà una maggiore necessità di rendering a bassa latenza, rilevamento della profondità, display leggeri e soluzioni software per l'integrazione tra mondo fisico e digitale.
Opportunità di mercato nel campo dell'informatica visiva
Suite di software di visualizzazione specifiche per settore
Le aziende riscontrano sempre maggiori difficoltà nel trovare pacchetti software che soddisfino i requisiti dei loro processi aziendali e non si limitino a semplici software di visualizzazione. Le previsioni del mercato del visual computing mostrano grandi potenzialità per i prodotti specializzati in diagnostica sanitaria, simulazione automobilistica, digital twin di fabbrica, pianificazione di missioni di difesa e creazione di contenuti multimediali. Le aziende che integreranno tutti questi aspetti avranno maggiori possibilità di successo.
Visualizzazione dei bordi per ambienti sensibili alla latenza
Le implementazioni edge creano opportunità in cui i dati visivi devono essere elaborati vicino alla fonte. Sistemi autonomi, fabbriche intelligenti, dispositivi medici, reti di sorveglianza e chioschi interattivi necessitano di bassa latenza, elaborazione sicura e inferenza locale affidabile. Le aziende che offrono sistemi di elaborazione visiva compatti ed efficienti dal punto di vista energetico, con software integrato, possono affrontare casi d'uso in cui le architetture esclusivamente cloud non sono in grado di soddisfare i requisiti di prestazioni o di governance dei dati.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -