
Mercado de pantallas volumétricas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de pantallas volumétricas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de pantalla (estática, de barrido y volumétrica multiplanar); componente (proyector, motor y sensor de posición, espejo y otros); usuario final (aeroespacial y defensa, automoción, sanidad, educación y otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003285
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
536,84 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.882,8 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
27,80 %
Índice de crecimiento
Mercado potencial
US$ 19.976,51 millones
(2026-2034)
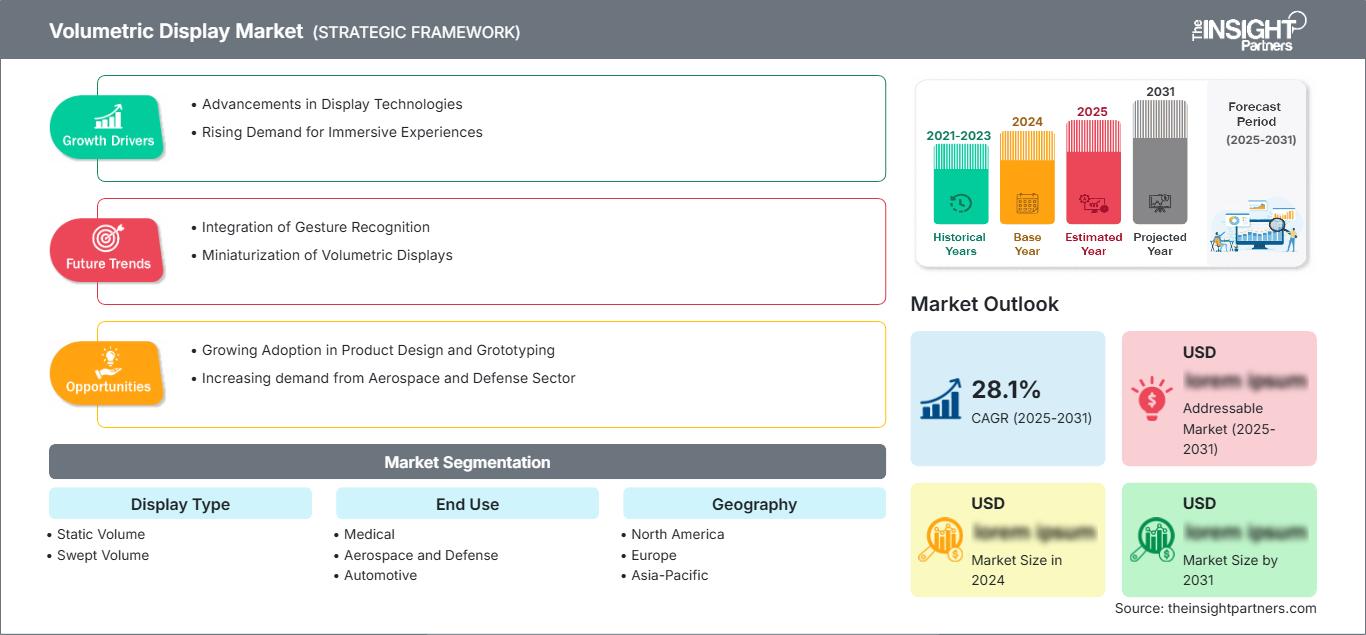
El mercado de pantallas volumétricas alcanzó un valor de 536,84 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 4.882,8 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 27,80 % entre 2026 y 2034. Este mercado refleja la creciente comercialización de sistemas de visualización tridimensional que generan imágenes espaciales sin la visión estereoscópica convencional. Su adopción está progresando en la visualización médica, la simulación aeroespacial y de defensa, el diseño automotriz, el entretenimiento y la educación, gracias a los avances en ingeniería óptica, renderizado, detección y arquitecturas de pantallas.
Se prevé que Norteamérica mantenga una posición sólida, con un mercado de pantallas volumétricas que se sustenta en una tasa de crecimiento anual compuesta (CAGR) estimada del 26-29% hasta 2034. El crecimiento estructural está asociado a programas de visualización para la defensa, imágenes médicas avanzadas, diseño automotriz y ecosistemas fotónicos consolidados. Estados Unidos sigue siendo el principal centro de demanda, ya que los desarrolladores de tecnología, las instituciones de investigación, los integradores de sistemas y las empresas pioneras en la adopción de nuevas tecnologías se concentran en toda la región.
Evaluación y perspectivas del mercado de pantallas volumétricas
- América del Norte: Se estima que América del Norte representará una participación del 32-35% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 26-29% entre 2026 y 2034, gracias a la visualización en defensa, las imágenes médicas, la ingeniería automotriz y las capacidades fotónicas ya establecidas.
- EE. UU.: Estados Unidos representa aproximadamente entre el 69 % y el 72 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 26 % al 29 % entre 2026 y 2034, impulsado por los sectores de la salud, la defensa y la visualización empresarial.
- Europa: Se estima que Europa tendrá una participación del 23-26% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 27-30% entre 2026 y 2034. Alemania, el Reino Unido, Francia e Italia se benefician de la ingeniería automotriz, la investigación en fotónica, la tecnología médica y los programas de visualización industrial.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 28-31% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 30-33% entre 2026 y 2034. China, Japón, Corea del Sur e India ofrecen sólidos ecosistemas para la electrónica, la fabricación de pantallas, la industria automotriz y la investigación.
- Segmento más grande: Se estima que el volumen estático tendrá una cuota de mercado del 58-62% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 25-28% entre 2026 y 2034, lo que refleja la demanda de visualización estable y de alta resolución.
- Segmento de alto crecimiento: Se estima que la educación y la formación tendrán una cuota de mercado del 15-18% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 31-34% entre 2026 y 2034, impulsada por la instrucción técnica y médica inmersiva.
- Empresas clave analizadas en detalle: Alioscopy; Holografika Kft.; Holoxica Limited; Leia, Inc.; Lightspace Technologies Ltd.; Jiangmen Seekway Technology Limited; SeeReal Technologies SA; Soscho GmbH; The Coretec Group, Inc.; Voxon Photonics Pty Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tendencias del mercado indican que la tecnología de visualización ha evolucionado desde la visualización 3D centrada en laboratorios hacia soluciones de visualización integradas que incluyen elementos ópticos, sistemas de renderizado rápido, sistemas de control de movimiento, sensores y software especializado. Las soluciones de tecnología de barrido volumétrico se centran en mejorar la frecuencia de actualización, los colores, la resolución de vóxeles y la interoperabilidad, mientras que las soluciones de volumen estático tienden a ofrecer mayor precisión y estabilidad, además de manejar mayores volúmenes de datos visualizados.
Se prevé un mayor crecimiento del mercado más allá de las instalaciones especializadas, a medida que aumente la capacidad de procesamiento y disminuya el coste de los componentes individuales. Los posibles despliegues de sistemas de barrido volumétrico en Asia-Pacífico pueden beneficiarse de la fabricación de productos electrónicos, mientras que Europa puede aprovechar su experiencia en fotónica e innovaciones en el ámbito de la salud. La adquisición de sistemas en Norteamérica estará relativamente avanzada debido a las aplicaciones en defensa, sanidad e ingeniería que requieren sistemas de visualización especializados.
Alcance del informe de mercado de pantallas volumétricas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 536,84 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.882,8 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 27,80% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de pantallas volumétricas
La demanda de contenido aumenta en aquellos casos donde las pantallas bidimensionales convencionales no logran representar las relaciones espaciales de manera efectiva. Por ejemplo, los profesionales médicos pueden visualizar estructuras anatómicas complejas. De igual modo, las industrias de defensa y aeroespacial tienen la oportunidad de visualizar su terreno, sistemas y datos de misión. Por otro lado, los diseñadores de automóviles pueden visualizar diseños en 3D. Los usuarios de entretenimiento y educación se beneficiarían al poder compartir la experiencia visual sin necesidad de gafas especiales.
La oferta en el mercado de pantallas volumétricas sigue estando fuertemente impulsada por la tecnología, ya que las tecnologías de óptica, generación de imágenes, gestión térmica, estabilidad mecánica e integración de software deben funcionar simultáneamente. El sistema VX2 de Voxon ejemplifica el papel de la combinación de matrices de LED giratorias, generación rápida de imágenes y kits de desarrollo de software para crear una solución implementable. Holografika proporciona tecnologías de renderizado de datos volumétricos y campos de luz.
Según el informe de mercado de pantallas volumétricas, el posicionamiento está fragmentado debido a la variedad de arquitecturas empleadas y a la ausencia de una arquitectura tecnológica estándar. Voxon se centra en la comercialización de volumen de barrido, Lightspace se concentra en la visualización multifocal para el sector sanitario y de defensa, y SeeReal en la holografía basada en los principios de modulación de fase y ventana de visualización. Holografika se especializa en sistemas de campo de luz y software, y The Coretec Group en la tecnología volumétrica estática CSpace.
Por lo tanto, la inversión se centra en la diferenciación de la arquitectura óptica, materiales rentables, renderizado eficiente, creación de ecosistemas de contenido e integración de aplicaciones específicas. Las pequeñas empresas tecnológicas pueden competir utilizando su propiedad intelectual mediante licencias o alianzas de desarrollo, sin necesidad de establecer cadenas de fabricación completas. La estrategia de posicionamiento se centra cada vez más en demostrar ventajas concretas en el flujo de trabajo, como una mejor percepción espacial, una interpretación más rápida o la visualización colaborativa, y no solo en la innovación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de pantallas volumétricas: Perspectivas estratégicas
Perspectivas regionales
Mercado de pantallas volumétricas de Norteamérica
América del Norte representó una cuota de mercado estimada del 32-35% en el sector de pantallas volumétricas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 26-29% hasta 2034. La región se beneficia de importantes inversiones en el sector aeroespacial y de defensa, una infraestructura de tecnología médica avanzada y la concentración de tecnologías como pantallas, semiconductores, fotónica y software. Estados Unidos constituye el mayor mercado regional, mientras que Canadá participa a través de la investigación y la tecnología avanzada.
Los sectores de la salud y la defensa siguen siendo importantes vías comerciales, dado que los usuarios de estos segmentos justifican la inversión en costosos sistemas de visualización, ya que la percepción de profundidad es fundamental para la planificación o la formación. La ingeniería automotriz, las simulaciones, los museos y la formación avanzada constituyen otras áreas de adopción. Los actores regionales otorgan cada vez mayor importancia a la interoperabilidad con los procesos digitales existentes.
Mercado de pantallas volumétricas de EE. UU.
Estados Unidos representará entre el 69 % y el 72 % de la cuota total de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 26 % al 29 %. La demanda se centra en aplicaciones relacionadas con la imagen médica, la industria aeroespacial y de defensa, el diseño automotriz, la I+D, la educación y la visualización interactiva. Los proveedores del sector comercial ya se han consolidado en lo que respecta a demostraciones, personalización, integración de software e implementaciones empresariales.
Cada vez más, las aplicaciones se orientan hacia tecnologías capaces de presentar datos 3D complejos sin necesidad de utilizar dispositivos de visualización montados en la cabeza. Los sectores de defensa y salud son especialmente importantes, ya que la precisión en la visualización puede ser de gran ayuda en la formación, la planificación y el análisis colaborativo. Además, existen numerosas instituciones académicas y técnicas que investigan la fotónica, los gráficos por computadora, la computación espacial y las tecnologías de visualización avanzadas.
Mercado europeo de pantallas volumétricas
Se prevé que Europa contribuya con entre el 23 % y el 26 % de los ingresos mundiales para 2025, con una tasa de crecimiento anual compuesta (TCAC) del 27 % al 30 %. Alemania destaca por su ingeniería automotriz y tecnología industrial; el Reino Unido por su investigación y tecnología creativa, así como por sus aplicaciones en defensa; y Francia, Italia y España por las oportunidades que ofrecen los sectores aeroespacial, sanitario, educativo y de medios de comunicación.
En Alemania existe una industria consolidada para la visualización tridimensional en ingeniería y diseño automotriz. La integración con los procesos de diseño y simulación digital podría facilitar la adopción de esta solución cuando los prototipos físicos resulten costosos y requieran mucho tiempo. Los proveedores europeos también tendrán acceso a la experiencia en fotónica y a proyectos de investigación multinacionales en Europa.
En el Reino Unido, Francia, Italia y España existen diferentes condiciones de demanda. Las aplicaciones en educación sanitaria, visualización aeroespacial, museos, instalaciones culturales, diseño automotriz y producciones creativas podrían impulsar su implementación. Las iniciativas de realidad extendida en Europa, orientadas a la aplicación de esta tecnología en el sector sanitario, también brindarán oportunidades para que los proveedores especializados demuestren sus aplicaciones comerciales. La participación de Lightspace en el proyecto VR Health Champions de 7,8 millones de euros en Europa es un claro ejemplo de esta tendencia.
Mercado de pantallas volumétricas de APAC
Se estima que la región de Asia-Pacífico (APAC) tendrá una cuota de mercado del 28 % al 31 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 30 % al 33 %, lo que la convierte en la región de mayor crecimiento. China, Japón, Corea del Sur, India y Australia cuentan con fortalezas complementarias en pantallas, electrónica, automoción, investigación, educación y entretenimiento.
China es el país líder en la región debido a la fabricación de productos electrónicos y al desarrollo de pantallas comerciales, mientras que Japón y Corea del Sur destacan en tecnología avanzada de pantallas y automoción, India destaca en educación, atención médica y servicios tecnológicos, y Australia destaca en investigación y visualización.
Mercado de pantallas volumétricas de Oriente Medio y África
La región de Oriente Medio y África tendrá una tasa de crecimiento anual compuesta (TCAC) del 24-27%. Arabia Saudita y los Emiratos Árabes Unidos liderarán la comercialización. Las inversiones en infraestructura digital, museos, ciudades inteligentes, defensa y turismo impulsarán las aplicaciones en visualización. Sudáfrica se consolidará como un centro alternativo para la tecnología y la educación.
Arabia Saudita y los Emiratos Árabes Unidos seguirán dominando el mercado gracias a sus grandes proyectos de infraestructura y cultura, que les permiten utilizar visualizaciones interactivas de alta calidad. Sin embargo, Sudáfrica y el resto de Oriente Medio y África se desarrollarán más lentamente, con aplicaciones principalmente en educación, sanidad, defensa, exposiciones y visualizaciones industriales.

Análisis de segmentación
Tipo de visualización
La segmentación por tipo de pantalla refleja dos enfoques fundamentalmente distintos para la generación de imágenes espaciales. Los sistemas de volumen estático priorizan la estabilidad de los espacios de imagen tridimensionales, la precisión y la posibilidad de mostrar objetos más grandes o detallados. Los sistemas de volumen con barrido, por su parte, enfatizan las imágenes dinámicas mediante el movimiento controlado de la superficie de visualización o un elemento óptico. Se prevé que el volumen estático crezca a una tasa de crecimiento anual compuesta (TCAC) del 25-28%, mientras que el volumen con barrido se expandirá a una TCAC del 29-32% a medida que maduren las aplicaciones interactivas.
- Volumen estático: Las arquitecturas de volumen estático son estratégicamente importantes para la visualización médica, científica, de ingeniería y analítica, donde la estabilidad espacial y la representación precisa de los objetos son más importantes que el movimiento mecánico rápido.
- Volumen de barrido: Los sistemas de volumen de barrido admiten escenas dinámicas y contenido interactivo, lo que los hace relevantes para el entretenimiento, la educación, la simulación y la visualización colaborativa, donde el movimiento y la capacidad de respuesta en tiempo real influyen en la participación del usuario.
Uso final
La segmentación por uso final se define por el valor de la información espacial en cada aplicación. Las aplicaciones médicas se centran en la interpretación anatómica, las aeroespaciales y de defensa en la simulación y la visualización de misiones, mientras que los usuarios del sector automotriz priorizan el diseño y la ingeniería. Los medios de comunicación y el entretenimiento se benefician de experiencias compartidas inmersivas, y la educación y la formación pueden utilizar contenido espacial para el aprendizaje interactivo. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 29-32 %.
- Medicina: Las aplicaciones médicas requieren una visualización tridimensional detallada para la anatomía, la obtención de imágenes, la educación y la planificación de procedimientos, lo que hace que las pantallas espaciales sean valiosas cuando la profundidad y la estructura son difíciles de comunicar a través de pantallas convencionales.
- Sector aeroespacial y de defensa: Los usuarios de estos sectores priorizan la visualización de misiones, la interpretación del terreno, la simulación y el entrenamiento en sistemas. La capacidad de inspeccionar información tridimensional de forma colaborativa puede optimizar los flujos de trabajo analíticos y de instrucción.
- Automoción: Las aplicaciones en el sector automotriz incluyen la revisión del diseño, la investigación de la interfaz hombre-máquina, la simulación y la futura visualización en pantalla. La integración con plataformas de ingeniería digital puede reducir la dependencia de los modelos de visualización física.
- Medios de comunicación y entretenimiento: Las aplicaciones de entretenimiento utilizan imágenes volumétricas para crear experiencias de visualización compartidas en las que el público puede observar contenido dinámico desde diferentes posiciones sin necesidad de gafas especializadas.
- Educación y formación: Las aplicaciones de educación y formación pueden presentar la anatomía, los sistemas de ingeniería, las estructuras científicas y los procedimientos técnicos como objetos espaciales interactivos, mejorando la utilidad de la instrucción basada en la visualización.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Médico |
Alto |
Planificación quirúrgica |
Escalada |
|
Aeroespacial y Defensa |
Alto |
Simulación de misión |
Escalada |
|
Automotor |
Medio |
HUD espacial |
Emergente |
|
Medios de comunicación y entretenimiento |
Medio |
Espacios inmersivos |
Escalada |
|
Educación y formación |
Medio |
Aprendizaje espacial |
Escalada |
Factores de crecimiento del mercado de pantallas volumétricas y análisis de su impacto
Expansión de la visualización espacial en los flujos de trabajo médicos y de defensa.
La demanda se ve impulsada por la imagen médica y la simulación de defensa debido a la naturaleza de los datos espaciales en los que se basan estas aplicaciones. La visualización de datos espaciales en 3D será más intuitiva que con imágenes 2D. Esto es especialmente relevante para aplicaciones multiusuario, donde compartir información espacial puede minimizar las limitaciones impuestas a los usuarios por los dispositivos de visualización. Un ejemplo de cómo Lightspace ha posicionado la arquitectura de visualización multifocal se encuentra en sus aplicaciones para el sector sanitario y de defensa, como la visualización quirúrgica, la asistencia remota y las aplicaciones orientadas a misiones. Las instituciones que digitalizan sus procesos de formación y planificación encontrarán que los sistemas de visualización especializados son más valiosos para sus flujos de trabajo que los simples dispositivos de visualización.
Avances en renderizado de alta velocidad y arquitecturas ópticas.
Los avances en el procesamiento gráfico, las matrices LED, la tecnología óptica, los sensores y el control mecánico están solucionando algunas de las limitaciones clásicas de las tecnologías de visualización espacial. Los sistemas actuales son capaces de procesar grandes cantidades de datos a altas frecuencias de actualización, lo que permite visualizar objetos dinámicos de forma estable y con mayor definición. La arquitectura VLED de Voxon integra en un solo sistema el procesamiento gráfico, la compresión, la comunicación, la multiplexación, la generación rápida de imágenes LED espaciales y la retroalimentación. Los futuros avances en la eficiencia de renderizado podrían permitir que sistemas más pequeños manejen mayores cantidades de contenido y ofrezcan una mayor compatibilidad con los entornos de creación 3D más populares. Esto reduciría las dificultades técnicas de los sistemas y facilitaría la creación de contenido espacial reutilizable.
Creciente demanda de visualización colaborativa sin gafas.
El hecho de que los sistemas sin gafas permitan visualizar objetos tridimensionales los convierte en una propuesta diferenciada para entornos colaborativos. Los sistemas estereoscópicos tradicionales pueden limitar a los usuarios a ubicaciones específicas o requerir dispositivos específicos como auriculares, mientras que las tecnologías sin gafas permiten que varias personas examinen un objeto desde diferentes ángulos. Esto resulta beneficioso en ámbitos como la educación, las exposiciones en museos, la evaluación de proyectos de diseño, las muestras, la formación médica y los centros de mando. Productos como el VX2, desarrollado por Voxon Company, ofrecen visualización de 360 grados, compatibilidad con archivos 3D comunes, Unity y herramientas de desarrollo.
Tendencias futuras del mercado de pantallas volumétricas
Integración de pantallas espaciales con generación de contenido asistida por IA
Se prevé que la creación de contenido asistida por IA se convierta en un factor clave a medida que se expanda la adopción de pantallas espaciales. Los sistemas generativos pueden ayudar a convertir imágenes convencionales, recursos CAD, conjuntos de datos médicos y resultados de simulaciones en representaciones tridimensionales optimizadas, reduciendo el esfuerzo especializado necesario para preparar el contenido. Las plataformas futuras podrían combinar la segmentación automatizada, el reconocimiento de objetos, la estimación de profundidad y la renderización en tiempo real para crear escenas espaciales interactivas. La tendencia del mercado de pantallas volumétricas podría ser especialmente relevante en los sectores de la salud, la ingeniería y la educación, donde los usuarios generan grandes volúmenes de material visual especializado. A medida que mejore la abstracción del software, los proveedores de pantallas podrían competir cada vez más en función de los flujos de trabajo de contenido y los ecosistemas de aplicaciones, en lugar de centrarse únicamente en el hardware óptico.
Convergencia de arquitecturas volumétricas, holográficas y multifocales
Es probable que las fronteras tecnológicas se difuminen a medida que los proveedores combinen principios de pantallas volumétricas, holográficas, de campo de luz y multifocales. El enfoque de SeeReal, por ejemplo, utiliza ventanas de visualización y subhologramas para gestionar los requisitos computacionales y ópticos de las imágenes holográficas en tiempo real, mientras que Lightspace se centra en arquitecturas multifocales para aplicaciones profesionales. Esta convergencia puede crear sistemas optimizados para distancias de visualización, número de usuarios, profundidades de imagen y requisitos de aplicación específicos. En lugar de una arquitectura universal dominante, es probable que la industria desarrolle plataformas diferenciadas optimizadas para entornos médicos, automotrices, de defensa, de entretenimiento y empresariales.
Oportunidades de mercado para pantallas volumétricas
Plataformas de visualización empresarial para la toma de decisiones especializadas.
Una importante oportunidad reside en el desarrollo de plataformas empresariales completas, en lugar de vender pantallas como equipos independientes. Los compradores requieren cada vez más hardware, software de visualización, conectores de datos, calibración, conversión de contenido, capacitación y soporte continuo. Los proveedores pueden integrar estas capacidades en flujos de trabajo específicos, como la planificación quirúrgica, el diseño de aeronaves, la simulación de defensa, la revisión de ingeniería o la formación técnica. Por lo tanto, la cuota de mercado de las pantallas volumétricas puede expandirse mediante soluciones verticalizadas que demuestren un valor operativo cuantificable. Las alianzas con desarrolladores de software, hospitales, universidades, empresas de ingeniería e integradores de sistemas pueden acelerar la adopción al reducir la complejidad de la implementación y permitir que los proveedores de tecnología accedan a relaciones con clientes ya establecidas.
Fabricación regional y localización de componentes
La localización de componentes ópticos, módulos de visualización, controladores y ensamblajes mecánicos de precisión crea una nueva oportunidad. La concentración de la cadena de suministro puede exponer a los productores de pantallas avanzadas a problemas de disponibilidad de componentes, costes de transporte, aranceles y largos ciclos de adquisición. Las alianzas de fabricación regionales podrían acortar los plazos de entrega y permitir sistemas personalizados para aplicaciones locales. La región de Asia-Pacífico es particularmente relevante debido a su base de fabricación de electrónica y pantallas, mientras que Norteamérica y Europa ofrecen ecosistemas especializados en fotónica, defensa y tecnología médica. Las empresas que establecen arquitecturas modulares y proveedores regionales cualificados pueden mejorar la escalabilidad y, al mismo tiempo, reducir el riesgo de producción. La oportunidad es mayor cuando los clientes locales requieren volúmenes de pantallas, interfaces, software o soporte normativo personalizados.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -