
Marché des écrans volumétriques : taille, part de marché et prévisions 2034
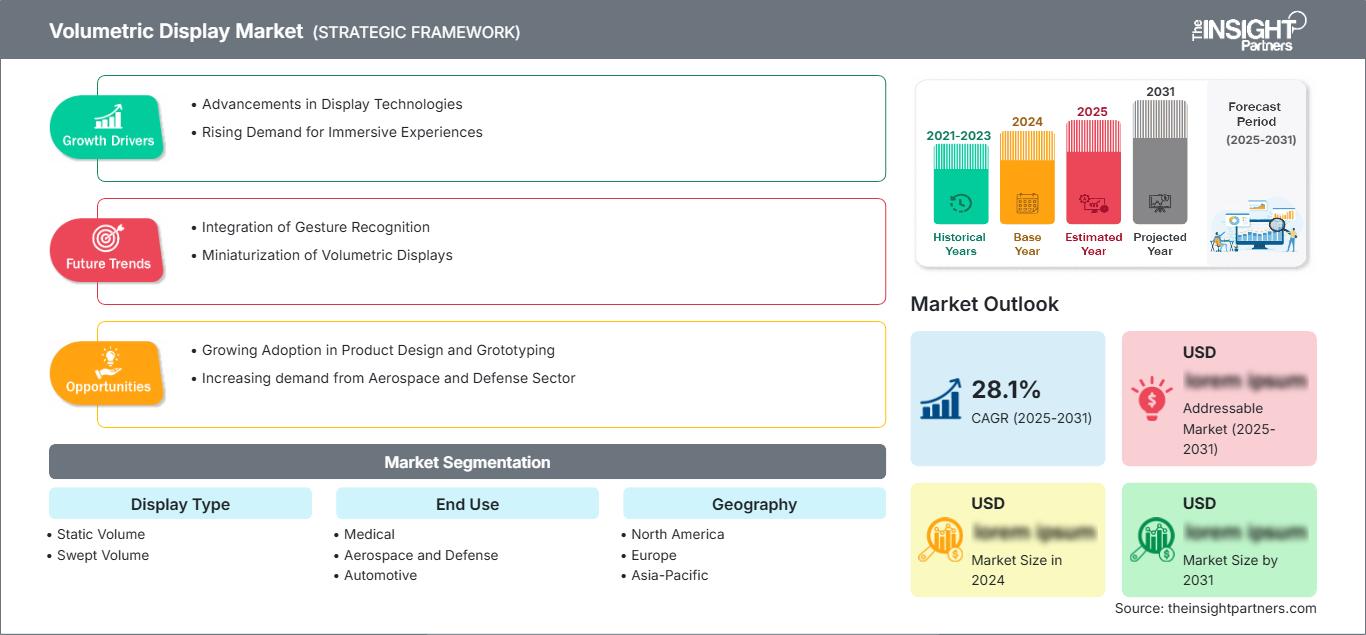
Taille et prévisions du marché des écrans volumétriques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : type d’écran (statique, à balayage et multiplan volumétrique) ; composant (projecteur, moteur et capteur de position, miroir et autres) ; utilisateur final (aérospatiale et défense, automobile, santé, éducation et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003285
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
536,84 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
4 882,8 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
27,80 %
taux de croissance
Marché adressable
19 976,51 millions de dollars américains
(2026-2034)
Le marché des écrans volumétriques était évalué à 536,84 millions de dollars américains en 2025 et devrait atteindre 4 882,8 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 27,80 % sur la période 2026-2034. Ce marché reflète la commercialisation accélérée des systèmes de visualisation tridimensionnelle qui génèrent des images spatiales sans vision stéréoscopique conventionnelle. Leur adoption progresse dans des domaines tels que la visualisation médicale, la simulation aérospatiale et de défense, la conception automobile, le divertissement et l'éducation, grâce aux avancées en ingénierie optique, en rendu, en détection et en architecture d'affichage.
L'Amérique du Nord devrait conserver une position dominante, le marché des écrans volumétriques étant soutenu par un TCAC estimé entre 26 et 29 % jusqu'en 2034. Cette croissance structurelle est liée aux programmes de visualisation pour la défense, à l'imagerie médicale avancée, à la conception automobile et aux écosystèmes photoniques établis. Les États-Unis demeurent le principal centre de demande, car les développeurs de technologies, les instituts de recherche, les intégrateurs de systèmes et les entreprises pionnières sont concentrés dans la région.
Analyse et perspectives du marché des écrans volumétriques
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 32 à 35 % en 2025 et devrait connaître une croissance annuelle composée de 26 à 29 % entre 2026 et 2034, grâce à la visualisation de la défense, l'imagerie médicale, l'ingénierie automobile et des capacités photoniques établies.
- États-Unis : Les États-Unis représentent environ 69 à 72 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 26 à 29 % entre 2026 et 2034, tirée par les secteurs de la santé, de la défense et de la visualisation d'entreprise.
- Europe : La part de l'Europe est estimée à 23-26 % en 2025, avec un TCAC de 27-30 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France et l'Italie bénéficient des programmes d'ingénierie automobile, de recherche en photonique, de technologie médicale et de visualisation industrielle.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 28 et 31 % en 2025 et devrait enregistrer un TCAC de 30 à 33 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde offrent de solides écosystèmes dans les secteurs de l'électronique, de la fabrication d'écrans, de l'automobile et de la recherche.
- Segment le plus important : le volume statique devrait détenir une part de marché de 58 à 62 % en 2025, avec un TCAC de 25 à 28 % entre 2026 et 2034, reflétant la demande de visualisation stable et haute résolution.
- Segment à forte croissance : L'éducation et la formation devraient représenter une part de marché de 15 à 18 % en 2025, avec un TCAC de 31 à 34 % entre 2026 et 2034, grâce à la formation technique et médicale immersive.
- Principales entreprises analysées en détail : Alioscopy ; Holografika Kft. ; Holoxica Limited ; Leia, Inc. ; Lightspace Technologies Ltd. ; Jiangmen Seekway Technology Limited ; SeeReal Technologies SA ; Soscho GmbH ; The Coretec Group, Inc. ; Voxon Photonics Pty Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les tendances du marché indiquent que la technologie de visualisation a évolué, passant de la visualisation 3D en laboratoire à des solutions intégrées comprenant des éléments optiques, des systèmes de rendu rapide, des systèmes de contrôle de mouvement, des capteurs et des logiciels dédiés. Les solutions de visualisation volumique par balayage privilégient l'amélioration des taux de rafraîchissement, des couleurs, de la résolution des voxels et de l'interopérabilité, tandis que les solutions volumique statique tendent vers une précision et une stabilité accrues, ainsi que vers la visualisation de volumes de données plus importants.
La croissance du marché devrait se poursuivre au-delà des installations spécialisées, à mesure que la puissance de rendu augmente et que le coût des composants diminue. Le déploiement potentiel de systèmes à balayage de volume en Asie-Pacifique peut tirer parti de la fabrication électronique, tandis que l'Europe peut s'appuyer sur son expertise en photonique et en innovations médicales. En Amérique du Nord, les achats seront relativement avancés en raison des applications de défense, de santé et d'ingénierie nécessitant des systèmes de visualisation spécialisés.
Rapport sur le marché des écrans volumétriques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 536,84 millions de dollars américains |
| Taille du marché d'ici 2034 | 4 882,8 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 27,80% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des écrans volumétriques
Les besoins augmentent dans les situations où les écrans bidimensionnels classiques ne permettent pas de représenter efficacement les relations spatiales. Par exemple, les professionnels de la santé peuvent visualiser des structures anatomiques complexes. De même, les industries de la défense et de l'aérospatiale ont la possibilité de visualiser leurs terrains, leurs systèmes et les données de leurs missions. À l'inverse, les concepteurs automobiles peuvent visualiser des conceptions en 3D. Les consommateurs de contenus de divertissement et d'éducation bénéficieraient de la possibilité de partager une expérience visuelle sans avoir besoin de lunettes spéciales.
L'offre du marché des écrans volumétriques reste fortement tributaire des technologies, car celles-ci, notamment en matière d'optique, de génération d'images, de gestion thermique, de stabilité mécanique et d'intégration logicielle, doivent fonctionner de concert. Le système VX2 de Voxon illustre parfaitement comment l'association de matrices de LED rotatives, d'une génération d'images rapide et de kits de développement logiciel permet de proposer une solution déployable. Holografika fournit des technologies de rendu de données volumétriques et de champs lumineux.
D'après le rapport sur le marché des écrans volumétriques, le positionnement est fragmenté en raison de la diversité des architectures développées et de l'absence d'architecture technologique standard. Voxon se concentre sur la commercialisation des écrans à balayage volumétrique, Lightspace sur la visualisation multifocale pour les secteurs de la santé et de la défense, et SeeReal sur l'holographie basée sur les principes de modulation de phase et de fenêtre de visualisation. Holografika est spécialisée dans les systèmes à champ lumineux et les logiciels associés, tandis que le groupe Coretec se concentre sur la technologie volumétrique statique CSpace.
L'investissement est donc axé sur la différenciation de l'architecture optique, l'utilisation de matériaux économiques, un rendu performant, la création d'un écosystème de contenu et l'intégration d'applications spécifiques. Les petites entreprises technologiques peuvent se démarquer en exploitant leur propriété intellectuelle grâce à des licences ou des partenariats de développement, sans avoir à mettre en place des chaînes de production complètes. Leur stratégie de positionnement repose de plus en plus sur la démonstration d'avantages concrets en termes de flux de travail, tels qu'une perception spatiale améliorée, une interprétation plus rapide ou une visualisation collaborative, et non plus uniquement sur l'innovation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des écrans volumétriques : Perspectives stratégiques
Perspectives régionales
Marché des écrans volumétriques en Amérique du Nord
L'Amérique du Nord représentait environ 32 à 35 % du marché des écrans en volume en 2025 et devrait connaître une croissance annuelle composée de 26 à 29 % d'ici 2034. La région bénéficie d'investissements importants dans l'aérospatiale et la défense, d'infrastructures médicales de pointe et d'une forte concentration de technologies telles que les écrans, les semi-conducteurs, la photonique et les logiciels. Les États-Unis constituent le principal marché régional, tandis que le Canada y contribue par la recherche et les technologies de pointe.
Les secteurs de la santé et de la défense demeurent des débouchés commerciaux majeurs, car les utilisateurs de ces segments peuvent justifier l'investissement dans des systèmes de visualisation coûteux en arguant que la perception de la profondeur est essentielle à la planification et à la formation. L'ingénierie automobile, les simulations, les musées et la formation continue constituent d'autres voies d'adoption. Les acteurs régionaux accordent une importance croissante à l'interopérabilité avec les processus numériques existants.
Marché américain des écrans volumétriques
Les États-Unis représenteront environ 69 à 72 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 26 à 29 %. La demande est principalement axée sur les applications liées à l'imagerie médicale, à l'aérospatiale et à la défense, à la conception automobile, à la recherche et au développement, à l'éducation et à la visualisation interactive. Les fournisseurs du secteur commercial ont déjà démontré leur expertise en matière de démonstrations, de personnalisation, d'intégration logicielle et de déploiement en entreprise.
De plus en plus, les applications s'orientent vers des technologies capables de présenter des données 3D complexes sans nécessiter de casque de réalité virtuelle. Les secteurs de la défense et de la santé sont particulièrement concernés, car la précision de la visualisation peut faciliter la formation, la planification et l'analyse collaborative. Par ailleurs, de nombreux établissements d'enseignement supérieur et techniques explorent la photonique, l'infographie, l'informatique spatiale et les technologies d'affichage avancées.
Marché européen des écrans volumétriques
L'Europe devrait contribuer à hauteur de 23 à 26 % aux revenus mondiaux d'ici 2025, avec un taux de croissance annuel composé (TCAC) de 27 à 30 %. L'Allemagne se distingue par son ingénierie automobile et ses technologies industrielles ; le Royaume-Uni par sa recherche, ses technologies innovantes et ses applications dans le domaine de la défense ; et la France, l'Italie et l'Espagne par les opportunités offertes par l'aérospatiale, la santé, l'éducation et les médias.
En Allemagne, l'industrie de la visualisation tridimensionnelle pour l'ingénierie et la conception automobile est bien établie. Son intégration aux processus de conception et de simulation numériques pourrait faciliter l'adoption de cette solution lorsque la réalisation de prototypes physiques est coûteuse et chronophage. Les fournisseurs européens auront également accès à l'expertise en photonique et aux projets de recherche multinationaux menés en Europe.
La demande présente des conditions différentes au Royaume-Uni, en France, en Italie et en Espagne. Les applications dans les domaines de la formation médicale, de la visualisation aérospatiale, des musées, des installations culturelles, du design automobile et des productions créatives pourraient stimuler le déploiement de cette technologie. Les initiatives de réalité étendue en Europe, visant à intégrer cette technologie dans le secteur de la santé, offriront également aux fournisseurs spécialisés l'opportunité de démontrer leurs applications commerciales. La participation de Lightspace au projet européen VR Health Champions, doté d'un budget de 7,8 millions d'euros, illustre cette tendance.
Marché des écrans volumétriques de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 28 % à 31 % en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 30 % à 33 %, ce qui en fait la région à la croissance la plus rapide. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie possèdent des atouts complémentaires dans les secteurs des écrans, de l'électronique, de l'automobile, de la recherche, de l'éducation et du divertissement.
La Chine est le pays leader de la région grâce à ses activités de fabrication électronique et au développement de ses systèmes d'affichage commerciaux, tandis que le Japon et la Corée du Sud excellent dans les technologies d'affichage avancées et l'automobile, l'Inde dans l'éducation, la santé et les services technologiques, et l'Australie dans la recherche et la visualisation.
Marché des écrans volumétriques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique connaîtra une croissance annuelle composée de 24 à 27 %. L'Arabie saoudite et les Émirats arabes unis seront les pays leaders en matière de commercialisation. Les investissements dans les infrastructures numériques, les musées, les villes intelligentes, la défense et le tourisme favoriseront les applications de visualisation. L'Afrique du Sud constituera un pôle alternatif pour la technologie et l'éducation.
L’Arabie saoudite et les Émirats arabes unis continueront de dominer le marché grâce à leurs grands projets d’infrastructure et culturels qui peuvent tirer parti de visualisations interactives de haute qualité. En revanche, l’Afrique du Sud et le reste du Moyen-Orient et de l’Afrique du Nord connaîtront un développement plus lent, avec des applications principalement axées sur l’éducation, la santé, la défense, les expositions et les visualisations industrielles.

Analyse de segmentation
Type d'affichage
La segmentation par type d'affichage reflète deux approches fondamentalement différentes de la production d'images spatiales. Les systèmes à volume statique privilégient les espaces d'images tridimensionnels stables, la précision et la possibilité d'afficher des objets plus grands ou plus détaillés. Les systèmes à volume balayé mettent l'accent sur les images dynamiques grâce au mouvement contrôlé d'une surface d'affichage ou d'un élément optique. Le volume statique devrait connaître une croissance annuelle composée (TCAC) de 25 à 28 %, tandis que le volume balayé devrait progresser à un TCAC de 29 à 32 % à mesure que les applications interactives se développent.
- Volume statique : Les architectures à volume statique sont stratégiquement importantes pour la visualisation médicale, scientifique, d’ingénierie et analytique où la stabilité spatiale et la représentation précise des objets sont plus importantes que le mouvement mécanique rapide.
- Volume balayé : Les systèmes à volume balayé prennent en charge les scènes dynamiques et le contenu interactif, ce qui les rend pertinents pour le divertissement, l’éducation, la simulation et la visualisation collaborative où le mouvement et la réactivité en temps réel influencent l’engagement de l’utilisateur.
Utilisation finale
La segmentation par utilisateur final est déterminée par la valeur accordée aux informations spatiales dans chaque application. Les applications médicales privilégient l'interprétation anatomique, l'aérospatiale et la défense se concentrent sur la simulation et la visualisation des missions, tandis que le secteur automobile privilégie la conception et l'ingénierie. Les médias et le divertissement tirent parti des expériences immersives partagées, et l'éducation et la formation peuvent utiliser le contenu spatial pour un apprentissage interactif. Ce segment devrait connaître une croissance annuelle composée de 29 à 32 %.
- Médical : Les applications médicales nécessitent une visualisation tridimensionnelle détaillée pour l'anatomie, l'imagerie, l'éducation et la planification des interventions, ce qui rend les affichages spatiaux précieux là où la profondeur et la structure sont difficiles à communiquer par le biais d'écrans conventionnels.
- Aérospatiale et défense : Les utilisateurs des secteurs de l’aérospatiale et de la défense privilégient la visualisation des missions, l’interprétation du terrain, la simulation et la formation aux systèmes. La capacité d’examiner collaborativement des informations tridimensionnelles peut renforcer les processus d’analyse et de formation.
- Automobile : Les applications automobiles comprennent la revue de conception, la recherche sur les interfaces homme-machine, la simulation et la visualisation tête haute. L’intégration aux plateformes d’ingénierie numérique permet de réduire la dépendance aux modèles de visualisation physiques.
- Médias et divertissement : Les applications de divertissement utilisent l’imagerie volumétrique pour créer des expériences de visionnage partagées dans lesquelles les spectateurs peuvent observer un contenu dynamique depuis différentes positions sans lunettes spécialisées.
- Éducation et formation : Les applications d'éducation et de formation peuvent présenter l'anatomie, les systèmes d'ingénierie, les structures scientifiques et les procédures techniques sous forme d'objets spatiaux interactifs, améliorant ainsi l'utilité de l'enseignement basé sur la visualisation.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Médical |
Haut |
Planification chirurgicale |
Mise à l'échelle |
|
Aérospatiale et défense |
Haut |
Simulation de mission |
Mise à l'échelle |
|
Automobile |
Moyen |
HUD spatial |
Émergent |
|
Médias et divertissement |
Moyen |
Lieux immersifs |
Mise à l'échelle |
|
Éducation et formation |
Moyen |
Apprentissage spatial |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des écrans volumétriques
Développement de la visualisation spatiale dans les flux de travail médicaux et de défense
La demande est stimulée par l'imagerie médicale et la simulation de défense, en raison de la nature des données spatiales sur lesquelles reposent ces applications. L'affichage des données spatiales en 3D sera plus intuitif qu'avec des images 2D. Ceci est particulièrement pertinent pour les applications multi-utilisateurs où le partage d'informations spatiales permet de minimiser les contraintes imposées aux utilisateurs par les dispositifs d'affichage. À titre d'exemple, Lightspace a positionné son architecture d'affichage multifocale dans ses applications de santé et de défense, telles que la visualisation chirurgicale, l'assistance à distance et les applications orientées mission. Les institutions qui numérisent leurs processus de formation et de planification trouveront dans ces systèmes d'affichage spécialisés une valeur ajoutée pour leurs flux de travail, bien au-delà de la simple visualisation.
Progrès dans le rendu à haute vitesse et les architectures optiques
Les progrès réalisés dans le traitement graphique, les matrices LED, l'optique, les capteurs et le contrôle mécanique permettent de pallier certaines faiblesses classiques des technologies d'affichage spatial. Les systèmes actuels sont capables de traiter d'importantes quantités de données à des fréquences de rafraîchissement élevées, ce qui permet d'afficher des objets dynamiques de manière stable et avec une définition accrue. L'architecture VLED de Voxon intègre le traitement graphique, la compression, la communication, le multiplexage, l'imagerie spatiale LED rapide et le retour d'information au sein d'un seul système. Les progrès futurs en matière d'efficacité de rendu pourraient permettre à des systèmes plus compacts d'afficher une plus grande quantité de contenu et d'offrir une meilleure compatibilité avec les environnements de création 3D les plus courants. Il en résulterait une simplification des aspects techniques des systèmes et la possibilité de créer du contenu spatial réutilisable.
Demande croissante de visualisation collaborative sans lunettes
La possibilité d'utiliser des systèmes sans lunettes pour visualiser des objets tridimensionnels les distingue comme une solution innovante pour les environnements collaboratifs. Contrairement aux systèmes stéréoscopiques traditionnels qui peuvent contraindre les utilisateurs à rester dans des zones spécifiques ou nécessiter des dispositifs particuliers comme des casques, les technologies sans lunettes permettent à plusieurs personnes d'examiner un objet sous différents angles. Elles s'avèrent particulièrement utiles dans les domaines de l'éducation, de la muséographie, de l'évaluation de projets, des expositions, de la formation médicale et des centres de contrôle. Des produits tels que le VX2, développé par Voxon Company, offrent une vision à 360 degrés et sont compatibles avec les fichiers 3D courants, Unity et les outils de développement.
Tendances futures du marché des écrans volumétriques
Intégration d'affichages spatiaux avec la génération de contenu assistée par l'IA
La création de contenu assistée par l'IA devrait jouer un rôle déterminant dans l'essor de l'affichage spatial. Les systèmes génératifs permettent de convertir des images conventionnelles, des fichiers CAO, des données médicales et des résultats de simulation en représentations tridimensionnelles optimisées, réduisant ainsi le travail des spécialistes nécessaire à la préparation du contenu. Les plateformes futures pourraient combiner segmentation automatique, reconnaissance d'objets, estimation de profondeur et rendu en temps réel pour créer des scènes spatiales interactives. Cette tendance du marché de l'affichage volumétrique pourrait s'avérer particulièrement significative dans les secteurs de la santé, de l'ingénierie et de l'éducation, où les utilisateurs produisent d'importants volumes de contenu visuel spécialisé. Avec l'amélioration de l'abstraction logicielle, les fournisseurs d'écrans pourraient se positionner de plus en plus sur les chaînes de traitement de contenu et les écosystèmes applicatifs, plutôt que sur le seul matériel optique.
Convergence des architectures volumétriques, holographiques et multifocales
Les frontières technologiques devraient s'estomper à mesure que les fournisseurs combinent les principes des écrans volumétriques, holographiques, à champ lumineux et multifocaux. L'approche de SeeReal, par exemple, utilise des fenêtres de visualisation et des sous-hologrammes pour gérer les exigences de calcul et optiques de l'imagerie holographique en temps réel, tandis que Lightspace privilégie les architectures multifocales pour les applications professionnelles. Cette convergence peut donner naissance à des systèmes optimisés pour des distances de visualisation, des nombres d'utilisateurs, des profondeurs d'image et des exigences applicatives spécifiques. Plutôt que de voir une architecture universelle dominer le marché, l'industrie développera probablement des plateformes différenciées, optimisées pour les environnements médicaux, automobiles, de défense, de divertissement et d'entreprise.
Opportunités du marché des écrans volumétriques
Plateformes de visualisation d'entreprise pour la prise de décision spécialisée
Une opportunité majeure réside dans le développement de plateformes d'entreprise complètes plutôt que dans la vente d'écrans volumétriques isolés. Les acheteurs ont de plus en plus besoin de matériel, de logiciels de visualisation, de connecteurs de données, de services d'étalonnage, de conversion de contenu, de formations et d'un support continu. Les fournisseurs peuvent intégrer ces fonctionnalités à des flux de travail spécifiques tels que la planification chirurgicale, la conception aéronautique, la simulation de défense, la revue technique ou la formation technique. La part de marché des écrans volumétriques peut ainsi croître grâce à des solutions verticales qui démontrent une valeur opérationnelle mesurable. Les partenariats avec les développeurs de logiciels, les hôpitaux, les universités, les sociétés d'ingénierie et les intégrateurs de systèmes peuvent accélérer l'adoption en réduisant la complexité de mise en œuvre et en permettant aux fournisseurs de technologies d'accéder à des relations clients établies.
fabrication régionale et localisation des composants
La localisation des composants optiques, des modules d'affichage, des contrôleurs et des assemblages mécaniques de précision offre une nouvelle opportunité. La concentration des chaînes d'approvisionnement peut exposer les fabricants d'écrans de pointe à des problèmes de disponibilité des composants, de coûts de transport, de droits de douane et de longs cycles d'approvisionnement. Les partenariats de fabrication régionaux pourraient raccourcir les délais de livraison et permettre la mise en place de systèmes personnalisés pour les applications locales. La région Asie-Pacifique est particulièrement pertinente en raison de son important tissu industriel spécialisé dans l'électronique et l'affichage, tandis que l'Amérique du Nord et l'Europe offrent des écosystèmes spécialisés en photonique, défense et technologies médicales. Les entreprises qui développent des architectures modulaires et s'appuient sur des fournisseurs régionaux qualifiés peuvent améliorer leur évolutivité tout en réduisant les risques liés à la production. Cette opportunité est d'autant plus intéressante que les clients locaux ont des besoins spécifiques en termes de volumes d'affichage, d'interfaces, de logiciels ou de conformité réglementaire.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -