
Mercato del display volumetriche: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei display volumetrici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di display (statico, a scansione e volumetrico multiplanare); componente (proiettore, motore e sensore di posizione, specchio e altri); utente finale (aerospaziale e difesa, automobilistico, sanitario, istruzione e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003285
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
536,84 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
4.882,8 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
27,80 %
Tasso di crescita
Mercato di riferimento
19.976,51 milioni di dollari USA
(2026-2034)
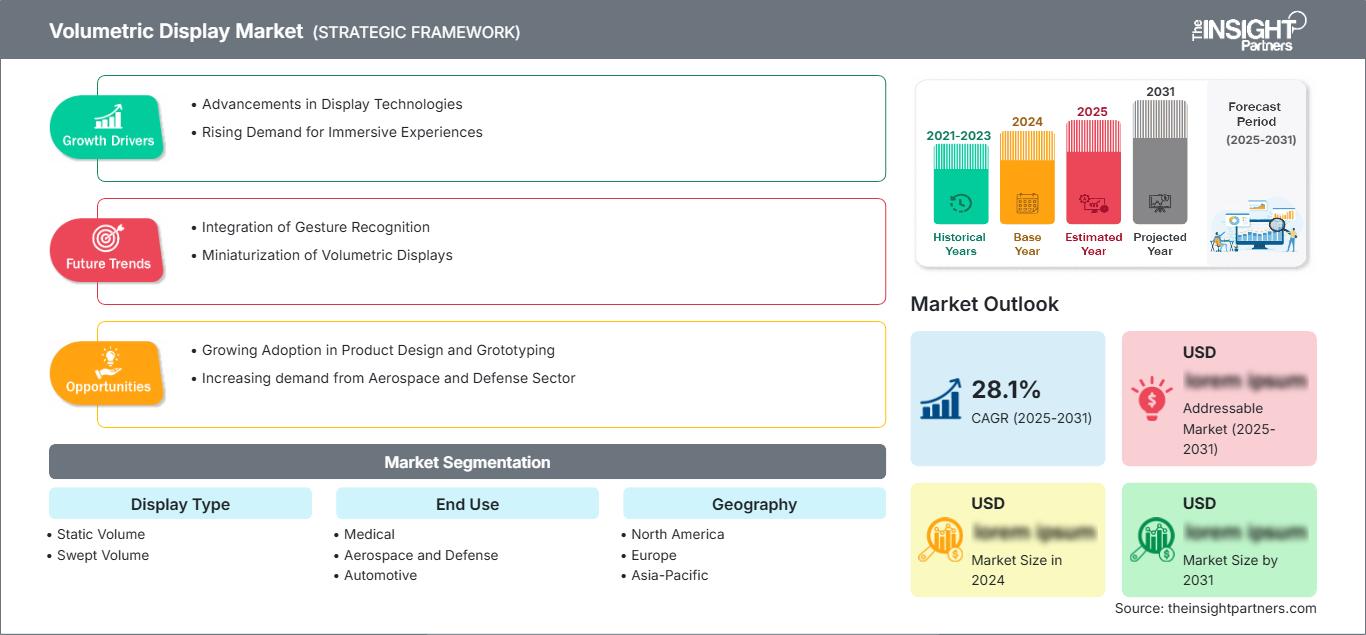
Il mercato dei display volumetrici valeva 536,84 milioni di dollari nel 2025 e si prevede che raggiungerà i 4.882,8 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 27,80% nel periodo 2026-2034. Il mercato riflette la crescente commercializzazione di sistemi di visualizzazione tridimensionale che generano immagini spaziali senza la necessità della visione stereoscopica convenzionale. L'adozione di queste tecnologie sta progredendo in diversi settori, tra cui la visualizzazione medica, la simulazione aerospaziale e della difesa, la progettazione automobilistica, l'intrattenimento e l'istruzione, grazie ai progressi nell'ingegneria ottica, nel rendering, nella rilevazione e nelle architetture di visualizzazione.
Si prevede che il Nord America manterrà una posizione di rilievo, con un mercato dei display volumetrici supportato da un tasso di crescita annuo composto (CAGR) stimato tra il 26% e il 29% fino al 2034. La crescita strutturale è associata a programmi di visualizzazione per la difesa, diagnostica per immagini avanzata in ambito medicale, progettazione automobilistica e consolidati ecosistemi fotonici. Gli Stati Uniti rimangono il principale centro di domanda, poiché sviluppatori di tecnologie, istituti di ricerca, integratori di sistemi e aziende pioniere sono concentrati in questa regione.
Analisi e approfondimenti sul mercato dei display volumetrici.
- Nord America: si stima che il Nord America rappresenterà una quota del 32-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 26-29% tra il 2026 e il 2034, grazie alla visualizzazione per la difesa, all'imaging medicale, all'ingegneria automobilistica e alle consolidate capacità nel campo della fotonica.
- USA: Gli Stati Uniti rappresentano circa il 69-72% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 26-29% tra il 2026 e il 2034, trainati dai settori sanitario, della difesa e della visualizzazione aziendale.
- Europa: si stima che l'Europa deterrà una quota del 23-26% nel 2025, con un tasso di crescita annuo composto (CAGR) del 27-30% tra il 2026 e il 2034. Germania, Regno Unito, Francia e Italia beneficiano dei programmi di ingegneria automobilistica, ricerca sulla fotonica, tecnologia medica e visualizzazione industriale.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 28-31% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 30-33% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud e India offrono solidi ecosistemi nei settori dell'elettronica, della produzione di display, dell'automotive e della ricerca.
- Segmento più ampio: si stima che il volume statico deterrà una quota di mercato del 58-62% nel 2025, con un CAGR del 25-28% tra il 2026 e il 2034, a testimonianza della domanda di visualizzazioni stabili e ad alta risoluzione.
- Segmento ad alta crescita: si stima che l'istruzione e la formazione raggiungeranno una quota di mercato del 15-18% nel 2025, con un tasso di crescita annuo composto (CAGR) del 31-34% tra il 2026 e il 2034, trainato dalla formazione tecnica e medica immersiva.
- Aziende chiave analizzate nel dettaglio: Alioscopy; Holografika Kft.; Holoxica Limited; Leia, Inc.; Lightspace Technologies Ltd.; Jiangmen Seekway Technology Limited; SeeReal Technologies SA; Soscho GmbH; The Coretec Group, Inc.; Voxon Photonics Pty Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tendenze di mercato indicano che la tecnologia di visualizzazione si è allontanata dalla visualizzazione 3D incentrata sul laboratorio per orientarsi verso soluzioni di visualizzazione integrate, composte da elementi ottici, sistemi di rendering veloci, sistemi di controllo del movimento, sensori e soluzioni software dedicate. Le soluzioni basate sulla tecnologia a volume di scansione (swept volume) si concentrano sul miglioramento della frequenza di aggiornamento, dei colori, della risoluzione dei voxel e dell'interoperabilità, mentre le soluzioni basate sul volume statico tendono a privilegiare una maggiore precisione e stabilità, unitamente a volumi di dati visualizzati più elevati.
Un'ulteriore crescita del mercato dovrebbe verificarsi anche al di fuori delle installazioni specializzate, man mano che la potenza di rendering aumenta e il costo dei singoli componenti diminuisce. Le potenziali implementazioni di sistemi a volume spazzato nella regione Asia-Pacifico possono trarre vantaggio dalla produzione di componenti elettronici, mentre l'Europa può sfruttare la propria esperienza nel campo della fotonica e delle innovazioni in ambito sanitario. Il mercato nordamericano sarà relativamente più avanzato grazie alle applicazioni nei settori della difesa, della sanità e dell'ingegneria, che richiedono sistemi di visualizzazione specializzati.
Ambito del rapporto sul mercato dei display volumetrici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 536,84 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 4.882,8 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 27,80% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei display volumetrici
La domanda è in aumento in quei casi in cui i normali display bidimensionali non riescono a rappresentare le relazioni spaziali in modo efficace. Ad esempio, i professionisti del settore medico possono visualizzare strutture anatomiche complesse. Allo stesso modo, le industrie della difesa e aerospaziale hanno la possibilità di visualizzare il terreno, i sistemi e i dati di missione. I progettisti automobilistici, invece, possono visualizzare progetti 3D. Anche gli utenti del settore dell'intrattenimento e dell'istruzione trarrebbero vantaggio dalla possibilità di condividere l'esperienza visiva senza bisogno di occhiali speciali.
Il lato dell'offerta del mercato dei display volumetrici rimane fortemente guidato dalla tecnologia, poiché le tecnologie coinvolte nell'ottica, nella generazione di immagini, nella gestione termica, nella stabilità meccanica e nell'integrazione del software devono funzionare simultaneamente. Il sistema VX2 di Voxon esemplifica il ruolo della combinazione di array di LED rotanti, generazione di immagini rapida e kit di sviluppo software nella realizzazione di una soluzione implementabile. Holografika fornisce tecnologie per dati volumetrici e rendering a campo luminoso.
Secondo il rapporto sul mercato dei display volumetrici, il posizionamento è frammentato a causa della varietà di architetture adottate e dell'assenza di un'architettura tecnologica standard. Voxon si concentra sulla commercializzazione di display volumetrici a scansione, Lightspace si focalizza sulla visualizzazione multifocale per il settore sanitario e della difesa, e SeeReal sull'olografia basata sui principi della modulazione di fase e della finestra di visualizzazione. Holografika è specializzata in sistemi a campo luminoso e nel relativo software, mentre Coretec Group si concentra sulla tecnologia volumetrica statica CSpace.
L'investimento è quindi orientato alla differenziazione dell'architettura ottica, all'utilizzo di materiali economicamente vantaggiosi, al rendering efficiente, alla creazione di un ecosistema di contenuti e all'integrazione di applicazioni specifiche. Le piccole imprese tecnologiche sono in grado di competere sfruttando la propria proprietà intellettuale attraverso accordi di licenza o partnership di sviluppo, senza dover necessariamente creare catene di produzione complete. La strategia di posizionamento si concentra sempre più sulla dimostrazione di vantaggi concreti in termini di flusso di lavoro, come una migliore percezione spaziale, un'interpretazione più rapida o una visualizzazione collaborativa, e non solo sulla mera innovazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei display volumetrici: approfondimenti strategici
Approfondimenti regionali
Mercato dei display volumetrici in Nord America
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 32% e il 35% nel settore dei display volumetrici, con una previsione di crescita a un tasso annuo composto (CAGR) del 26-29% entro il 2034. La regione beneficia di ingenti investimenti nei settori aerospaziale e della difesa, di infrastrutture avanzate per la tecnologia medica e della concentrazione di tecnologie quali display, semiconduttori, fotonica e software. Gli Stati Uniti rappresentano la quota di mercato regionale maggiore, mentre il Canada contribuisce attraverso la ricerca e le tecnologie avanzate.
I settori sanitario e della difesa continuano a rappresentare importanti sbocchi commerciali, dato che gli utenti di questi segmenti possono giustificare l'utilizzo di costosi sistemi di visualizzazione in quanto la percezione della profondità è fondamentale per la pianificazione o la formazione. L'ingegneria automobilistica, le simulazioni, i musei e la formazione avanzata costituiscono altri ambiti di adozione. Gli operatori regionali attribuiscono sempre maggiore importanza all'interoperabilità con i processi digitali esistenti.
Mercato statunitense dei display volumetrici
Nel 2025, gli Stati Uniti rappresenteranno circa il 69-72% della quota totale del Nord America, con una crescita prevista a un tasso annuo composto (CAGR) del 26-29%. La domanda si concentra su applicazioni relative all'imaging medicale, all'industria aerospaziale e della difesa, alla progettazione automobilistica, alla ricerca e sviluppo, all'istruzione e alla visualizzazione interattiva. I fornitori del settore commerciale si sono già distinti per le loro dimostrazioni, la personalizzazione, l'integrazione software e le implementazioni aziendali.
Le tendenze applicative si stanno orientando sempre più verso tecnologie in grado di presentare dati 3D complessi senza la necessità di utilizzare visori. I settori della difesa e della sanità rivestono un'importanza particolare, poiché la precisione della visualizzazione può essere d'aiuto nella formazione, nella pianificazione e nell'analisi collaborativa. Inoltre, numerose istituzioni accademiche e tecniche stanno esplorando la fotonica, la computer grafica, il calcolo spaziale e le tecnologie di visualizzazione avanzate.
Mercato europeo dei display volumetrici
Si prevede che l'Europa contribuirà al 23-26% del fatturato mondiale entro il 2025, con una crescita annua composta (CAGR) del 27-30%. La Germania si distingue per l'ingegneria automobilistica e la tecnologia industriale; il Regno Unito per la ricerca e la tecnologia creativa, nonché per le applicazioni nel settore della difesa; e Francia, Italia e Spagna per le opportunità nei settori aerospaziale, sanitario, dell'istruzione e dei media.
In Germania esiste un settore consolidato per la visualizzazione tridimensionale nella progettazione ingegneristica e automobilistica. L'integrazione con i processi di progettazione e simulazione digitale potrebbe favorire l'adozione di questa soluzione laddove i prototipi fisici risultino costosi e richiedano troppo tempo. I fornitori europei avranno inoltre accesso alle competenze nel campo della fotonica e ai progetti di ricerca multinazionali presenti in Europa.
Nel Regno Unito, in Francia, in Italia e in Spagna si riscontrano condizioni di domanda differenti. Applicazioni in ambito sanitario, come la formazione, la visualizzazione aerospaziale, i musei, le installazioni culturali, il design automobilistico e le produzioni creative, potrebbero rappresentare potenziali motori di diffusione. Le iniziative europee sulla realtà estesa, volte all'implementazione della tecnologia in ambito sanitario, creeranno inoltre opportunità per i fornitori specializzati di dimostrare le proprie applicazioni commerciali. La partecipazione di Lightspace al progetto europeo VR Health Champions, del valore di 7,8 milioni di euro, è indicativa di questa tendenza.
Mercato dei display volumetrici nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 28% e il 31% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 30%-33%, il che la rende la regione a più rapida crescita tra tutte le regioni del mondo. Cina, Giappone, Corea del Sud, India e Australia vantano punti di forza complementari nei settori dei display, dell'elettronica, dell'automotive, della ricerca, dell'istruzione e dell'intrattenimento.
La Cina è il paese leader nella regione grazie alla produzione di elettronica e allo sviluppo di display commerciali, mentre Giappone e Corea del Sud eccellono nelle tecnologie avanzate per display e automobili, l'India si distingue nei settori dell'istruzione, della sanità e dei servizi tecnologici, e l'Australia nella ricerca e nella visualizzazione.
Mercato dei display volumetrici in Medio Oriente e Africa
La regione del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 24-27%. I paesi leader in termini di commercializzazione saranno l'Arabia Saudita e gli Emirati Arabi Uniti. Gli investimenti in infrastrutture digitali, musei, città intelligenti, difesa e turismo porteranno ad applicazioni nel campo della visualizzazione. Il Sudafrica fungerà da polo alternativo per la tecnologia e l'istruzione.
L'Arabia Saudita e gli Emirati Arabi Uniti continueranno a dominare il mercato grazie ai grandi progetti infrastrutturali e culturali che potranno avvalersi di visualizzazioni interattive di alta qualità. Il Sudafrica e il resto del Medio Oriente e dell'Africa, invece, registreranno uno sviluppo più lento, con applicazioni principalmente nei settori dell'istruzione, della sanità, della difesa, delle mostre e delle visualizzazioni industriali.

Analisi di segmentazione
Tipo di visualizzazione
La segmentazione per tipologia di display riflette due approcci fondamentalmente diversi alla produzione di immagini spaziali. I sistemi a volume statico privilegiano spazi immagine tridimensionali stabili, precisione e oggetti potenzialmente più grandi o dettagliati. I sistemi a volume dinamico, invece, enfatizzano le immagini dinamiche attraverso il movimento controllato di una superficie di visualizzazione o di un elemento ottico. Si prevede che il mercato del volume statico crescerà a un tasso annuo composto (CAGR) del 25-28%, mentre quello del volume dinamico (Swept Volume) si espanderà a un CAGR del 29-32% con la maturazione delle applicazioni interattive.
- Volume statico: le architetture a volume statico sono strategicamente importanti per la visualizzazione in ambito medico, scientifico, ingegneristico e analitico, dove la stabilità spaziale e la rappresentazione precisa degli oggetti sono più importanti del rapido movimento meccanico.
- Volume a scansione: i sistemi a volume a scansione supportano scene dinamiche e contenuti interattivi, risultando quindi adatti a settori come l'intrattenimento, l'istruzione, la simulazione e la visualizzazione collaborativa, dove il movimento e la reattività in tempo reale influenzano il coinvolgimento dell'utente.
Uso finale
La segmentazione per utilizzo finale è determinata dal valore delle informazioni spaziali all'interno di ciascuna applicazione. Le applicazioni mediche privilegiano l'interpretazione anatomica, il settore aerospaziale e della difesa si concentra sulla simulazione e sulla visualizzazione delle missioni, mentre gli utenti del settore automobilistico danno priorità alla progettazione e all'ingegneria. Il settore dei media e dell'intrattenimento trae vantaggio da esperienze immersive condivise, mentre il settore dell'istruzione e della formazione può utilizzare contenuti spaziali per l'apprendimento interattivo. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 29-32%.
- Settore medico: Le applicazioni mediche richiedono una visualizzazione tridimensionale dettagliata per anatomia, diagnostica per immagini, didattica e pianificazione di procedure, rendendo i display spaziali preziosi laddove profondità e struttura sono difficili da comunicare tramite schermi convenzionali.
- Settore aerospaziale e della difesa: gli utenti del settore aerospaziale e della difesa danno priorità alla visualizzazione delle missioni, all'interpretazione del terreno, alla simulazione e all'addestramento sui sistemi. La capacità di esaminare informazioni tridimensionali in modo collaborativo può rafforzare i flussi di lavoro analitici e formativi.
- Settore automobilistico: le applicazioni in ambito automobilistico includono la revisione della progettazione, la ricerca sull'interfaccia uomo-macchina, la simulazione e la futura visualizzazione head-up. L'integrazione con piattaforme di ingegneria digitale può ridurre la dipendenza da modelli di visualizzazione fisici.
- Media e intrattenimento: le applicazioni di intrattenimento utilizzano immagini volumetriche per creare esperienze di visione condivise in cui il pubblico può osservare contenuti dinamici da diverse posizioni senza bisogno di occhiali speciali.
- Istruzione e formazione: le applicazioni per l'istruzione e la formazione possono presentare anatomia, sistemi ingegneristici, strutture scientifiche e procedure tecniche come oggetti spaziali interattivi, migliorando l'efficacia dell'insegnamento basato sulla visualizzazione.
Panoramica dell'opportunità
|
Uso finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Medico |
Alto |
Pianificazione chirurgica |
Scalatura |
|
Aerospaziale e Difesa |
Alto |
Simulazione di missione |
Scalatura |
|
Automobilistico |
Mezzo |
HUD spaziale |
Emergenti |
|
Media e intrattenimento |
Mezzo |
Luoghi immersivi |
Scalatura |
|
Istruzione e formazione |
Mezzo |
Apprendimento spaziale |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei display volumetrici.
Espansione della visualizzazione spaziale nei flussi di lavoro in ambito medico e della difesa.
La domanda è trainata dall'imaging medico e dalla simulazione per la difesa, data la natura dei dati spaziali su cui si basano queste applicazioni. La visualizzazione dei dati spaziali in 3D risulterà più intuitiva rispetto all'utilizzo di immagini 2D. Ciò è particolarmente rilevante per le applicazioni multiutente, dove la condivisione delle informazioni spaziali può ridurre al minimo le limitazioni imposte ai singoli utenti dai dispositivi di visualizzazione. Un esempio di come Lightspace ha posizionato l'architettura di visualizzazione multifocale si trova nelle sue applicazioni per il settore sanitario e della difesa, come la visualizzazione chirurgica, l'assistenza remota e le applicazioni orientate alla missione. Le istituzioni che digitalizzano i propri processi di formazione e pianificazione troverebbero i sistemi di visualizzazione specializzati più utili per i flussi di lavoro rispetto ai semplici dispositivi di visualizzazione.
Progressi nel rendering ad alta velocità e nelle architetture ottiche
I progressi nell'elaborazione grafica, nelle matrici LED, nella tecnologia ottica, nei sensori e nel controllo meccanico stanno risolvendo alcuni dei punti deboli classici delle tecnologie di visualizzazione spaziale. I sistemi odierni sono in grado di elaborare grandi quantità di dati ad alte velocità di aggiornamento, consentendo la visualizzazione stabile e con maggiore definizione di oggetti dinamici. L'architettura VLED di Voxon integra in un unico sistema elaborazione grafica, compressione, comunicazione, multiplexing, imaging LED spaziale rapido e feedback. I futuri progressi nell'efficienza di rendering potrebbero consentire a sistemi più piccoli di gestire maggiori quantità di contenuti e di ottenere una maggiore compatibilità con i più diffusi ambienti di creazione 3D. Ciò semplificherebbe la gestione degli aspetti tecnici dei sistemi e permetterebbe la creazione di contenuti spaziali riutilizzabili.
Crescente domanda di visualizzazione collaborativa senza occhiali
La possibilità di visualizzare oggetti tridimensionali senza occhiali rende i sistemi di realtà virtuale un'opzione innovativa per contesti collaborativi. I sistemi stereoscopici tradizionali possono limitare le persone a posizioni specifiche o richiedere l'utilizzo di dispositivi particolari come i visori, mentre le tecnologie senza occhiali consentono a più persone di esaminare un oggetto da diverse angolazioni. Ciò si rivela vantaggioso in ambiti quali l'istruzione, l'allestimento museale, la valutazione di progetti, le mostre, la formazione medica e i centri di controllo. Prodotti come VX2, sviluppato da Voxon, offrono funzionalità di visualizzazione a 360 gradi, supporto per i file 3D più comuni, compatibilità con Unity e strumenti di sviluppo.
Tendenze future del mercato dei display volumetrici
Integrazione di visualizzazioni spaziali con generazione di contenuti assistita dall'intelligenza artificiale
Si prevede che la creazione di contenuti assistita dall'intelligenza artificiale diventerà un fattore abilitante fondamentale con l'espansione dell'adozione dei display spaziali. I sistemi generativi possono contribuire a convertire immagini convenzionali, risorse CAD, set di dati medici e output di simulazione in rappresentazioni tridimensionali ottimizzate, riducendo il lavoro specialistico necessario per la preparazione dei contenuti. Le piattaforme future potrebbero combinare segmentazione automatica, riconoscimento di oggetti, stima della profondità e rendering in tempo reale per creare scene spaziali interattive. Il trend del mercato dei display volumetrici potrebbe essere particolarmente significativo in settori come la sanità, l'ingegneria e l'istruzione, dove gli utenti generano grandi volumi di materiale visivo specializzato. Con il miglioramento dell'astrazione software, i fornitori di display potrebbero competere sempre più sulle pipeline di contenuti e sugli ecosistemi applicativi, piuttosto che sul solo hardware ottico.
Convergenza di architetture volumetriche, olografiche e multifocali
È probabile che i confini tecnologici si facciano meno netti, man mano che i fornitori combinano i principi dei display volumetrici, olografici, a campo luminoso e multifocali. L'approccio di SeeReal, ad esempio, utilizza finestre di visualizzazione e sub-ologrammi per gestire i requisiti computazionali e ottici per le immagini olografiche in tempo reale, mentre Lightspace si concentra sulle architetture multifocali per le applicazioni professionali. Questa convergenza può creare sistemi ottimizzati per specifiche distanze di visualizzazione, numero di utenti, profondità dell'immagine e requisiti applicativi. Invece di un'unica architettura universale dominante, è probabile che il settore sviluppi piattaforme differenziate ottimizzate per ambienti medici, automobilistici, di difesa, di intrattenimento e aziendali.
Opportunità di mercato per i display volumetrici
Piattaforme di visualizzazione aziendale per processi decisionali specializzati
Un'importante opportunità risiede nello sviluppo di piattaforme aziendali complete, piuttosto che nella vendita di display come apparecchiature singole. Gli acquirenti necessitano sempre più di hardware, software di visualizzazione, connettori dati, calibrazione, conversione dei contenuti, formazione e supporto continuo. I fornitori possono integrare queste funzionalità in flussi di lavoro specifici, come la pianificazione chirurgica, la progettazione aeronautica, la simulazione per la difesa, la revisione ingegneristica o la formazione tecnica. La quota di mercato dei display volumetrici può quindi espandersi grazie a soluzioni verticali che dimostrino un valore operativo misurabile. Le partnership con sviluppatori di software, ospedali, università, società di ingegneria e integratori di sistemi possono accelerare l'adozione, riducendo la complessità di implementazione e consentendo ai fornitori di tecnologia di accedere a relazioni consolidate con i clienti.
Produzione regionale e localizzazione dei componenti
La localizzazione di componenti ottici, moduli di visualizzazione, controller e assemblaggi meccanici di precisione crea un'ulteriore opportunità. La concentrazione della catena di fornitura può esporre i produttori di display avanzati a problemi di disponibilità dei componenti, costi di trasporto, dazi doganali e lunghi cicli di approvvigionamento. Le partnership produttive regionali potrebbero ridurre i tempi di consegna e consentire la creazione di sistemi personalizzati per applicazioni locali. L'area Asia-Pacifico è particolarmente rilevante grazie alla sua base produttiva nel settore dell'elettronica e dei display, mentre il Nord America e l'Europa offrono ecosistemi specializzati nei settori della fotonica, della difesa e delle tecnologie medicali. Le aziende che adottano architetture modulari e si avvalgono di fornitori regionali qualificati possono migliorare la scalabilità riducendo al contempo il rischio di produzione. L'opportunità è maggiore laddove i clienti locali richiedono volumi di display, interfacce, software o supporto normativo personalizzati.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -