
Mercado de fuentes de alimentación para soldadura: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de fuentes de alimentación para soldadura (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (electromecánica monofásica, electromecánica trifásica, inversor monofásico, inversor trifásico y electrónica tradicional trifásica); proceso (MMA, TIG DC HF, TIG AC/DC HF, MIG/MAG, MIG/MAG pulsado sinérgico, MIG/MAG sinérgico, arco sumergido, ARC-AIR y corte por plasma); y usuario final (transporte, construcción, industrias pesadas y otros), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002693
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
56.760 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
124.680 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,14 %
Índice de crecimiento
Mercado potencial
811.370 millones de dólares estadounidenses
(2026-2034)
El mercado de fuentes de alimentación para soldadura alcanzó un valor de 56.760 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 124.680 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 9,14 % durante el período 2026-2034. Esta expansión se ve impulsada por la automatización industrial, el aumento de las exigencias de fabricación, la sustitución de equipos convencionales y la adopción de fuentes de alimentación controladas electrónicamente en aplicaciones de transporte, construcción, energía, ingeniería pesada y fabricación en general.
En toda Norteamérica, se prevé que el mercado de fuentes de alimentación para soldadura crezca a una tasa de crecimiento anual compuesta (CAGR) estimada del 7,8 % al 8,6 % entre 2026 y 2034. Entre los factores que impulsan este crecimiento se incluyen la relocalización de la capacidad de fabricación, la modernización de las instalaciones de producción, la demanda de células de soldadura automatizadas, la inversión en infraestructura y la sustitución de equipos de alimentación obsoletos por sistemas de bajo consumo energético controlados digitalmente.
Análisis y perspectivas del mercado de fuentes de alimentación para soldadura
- Se estima que Norteamérica representó entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,6 % entre 2026 y 2034, gracias a la inversión en manufactura, los programas de infraestructura, la automatización y la modernización de equipos en las industrias con alta intensidad de fabricación.
- En 2025, Estados Unidos representó aproximadamente entre el 65 % y el 69 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,2 % durante el período 2026-2034, impulsado por la relocalización industrial y la automatización.
- Se estima que Europa representó entre el 22 % y el 26 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,7 % hasta 2034, con Alemania, Italia, Francia, el Reino Unido y España impulsando la demanda a través de las actividades de automoción, maquinaria, energía y fabricación de metales.
- La región de Asia-Pacífico representó aproximadamente entre el 39 % y el 43 % de la demanda mundial en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,1 % entre 2026 y 2034. China, Japón, Corea del Sur e India siguen siendo importantes centros de producción para la industria automotriz, la electrónica, la maquinaria, la construcción naval y las infraestructuras.
- Segmento más importante: Los inversores trifásicos representaron una cuota estimada del 34-38% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10,0-10,8%, beneficiándose de las aplicaciones industriales de alta exigencia, la capacidad de control y el funcionamiento energéticamente eficiente.
- Segmento de alto crecimiento: La soldadura MIG/MAG pulsada sinérgica representó aproximadamente entre el 9 % y el 13 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,8 % al 13,0 %, impulsada por la soldadura robótica, la fabricación de calibre fino, los requisitos de repetibilidad y la reducción del retrabajo.
- Empresas clave analizadas en detalle: INE SpA; DAIHEN Corporation; The Lincoln Electric Company; Colfax Corporation; Fronius International GmbH; Obara Corporation; Rofin-Sinar Technologies, Inc.; Nelson Stud Welding, Inc.; Arcon Welding Equipment; Panasonic Corporation; ESAB Corporation; Kemppi Oy.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado está evolucionando desde equipos dominados por transformadores hacia arquitecturas basadas en inversores, capaces de ofrecer un control preciso de la corriente, parámetros de soldadura programables, monitorización digital e integración con sistemas de producción automatizados. Las plataformas de inversores trifásicos están ganando importancia en aquellos casos donde los altos ciclos de trabajo, las menores pérdidas de energía, el tamaño compacto de los equipos y la repetibilidad del proceso influyen en las decisiones de compra. La demanda también se está orientando hacia sistemas multiproceso que admiten varios métodos de soldadura sin necesidad de unidades de potencia independientes.
Durante el período de pronóstico, se espera que la inversión favorezca cada vez más las fuentes de energía conectadas, las interfaces robóticas, la refrigeración avanzada, la monitorización de energía y el control de procesos mediante software. Es probable que los centros de fabricación emergentes en el sur y sureste de Asia aumenten el consumo de equipos a medida que se expanda la capacidad de fabricación. El informe del mercado de fuentes de alimentación para soldadura destaca que el énfasis normativo en la seguridad de los trabajadores, la eficiencia energética, la trazabilidad y la productividad fomentará aún más la sustitución de equipos básicos por sistemas controlados electrónicamente, mientras que los proyectos de infraestructura y energía deberían respaldar las aplicaciones de alta exigencia.
Alcance del informe de mercado de fuentes de alimentación para soldadura
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 56.760 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 124.680 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,14% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fuentes de alimentación para soldadura
La demanda está estrechamente ligada al volumen y la complejidad de la unión de metales en los sectores de automoción, maquinaria de construcción, construcción naval, oleoductos, acero estructural, ingeniería general e infraestructura energética. El crecimiento del mercado de fuentes de alimentación para soldadura se ve impulsado por el aumento de la automatización, ya que estas deben proporcionar una salida estable, capacidad de comunicación y parámetros de proceso repetibles. Las arquitecturas de inversores también permiten el uso de equipos más ligeros y un control más preciso.
Entre estos se incluyen proveedores de fuentes de alimentación, semiconductores y componentes de control, consumibles de soldadura, integradores de sistemas de automatización, proveedores de robots, distribuidores, proveedores de servicios y usuarios finales. La dinámica de la oferta se ve cada vez más afectada por la disponibilidad de semiconductores, el costo del cobre y los componentes electrónicos, los materiales de los transformadores y las capacidades de fabricación regionales. Los usuarios finales intentan sopesar el costo de adquisición con la eficiencia energética, la facilidad de mantenimiento, el ciclo de trabajo, la compatibilidad y la vida útil del equipo.
El posicionamiento competitivo de los productos se centra cada vez más en la especialización de procesos y la capacidad de integrar hardware con software, sensores, automatización e ingeniería de aplicaciones. El estudio revela que las empresas con mayor capacidad de procesamiento podrán satisfacer diversas demandas industriales, mientras que las empresas especializadas podrán diferenciarse mediante aplicaciones de alta precisión. Algunas de las empresas con un posicionamiento de producto diferenciado son The Lincoln Electric Company, DAIHEN Corporation, Fronius International GmbH, ESAB Corporation y Panasonic Corporation.
Las estrategias de inversión también están evolucionando, pasando de equipos independientes a celdas de soldadura integradas y entornos de producción conectados. Fronius International GmbH se centra en la soldadura digitalizada y la automatización, mientras que DAIHEN Corporation combina equipos de soldadura con robótica y automatización industrial. El panorama competitivo más amplio incluye a INE SpA, Kemppi Oy, Obara Corporation, Nelson Stud Welding, Inc., Arcon Welding Equipment, Colfax Corporation y Rofin-Sinar Technologies, Inc., con una diferenciación que varía según el proceso y la ubicación geográfica. Según las previsiones del mercado de fuentes de alimentación para soldadura , el posicionamiento competitivo dependerá cada vez más de la integración de la automatización, la conectividad digital, la gestión energética eficiente y la capacidad de ofrecer a los clientes soluciones avanzadas de control de procesos y mejora de la productividad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fuentes de alimentación para soldadura: Perspectivas estratégicas
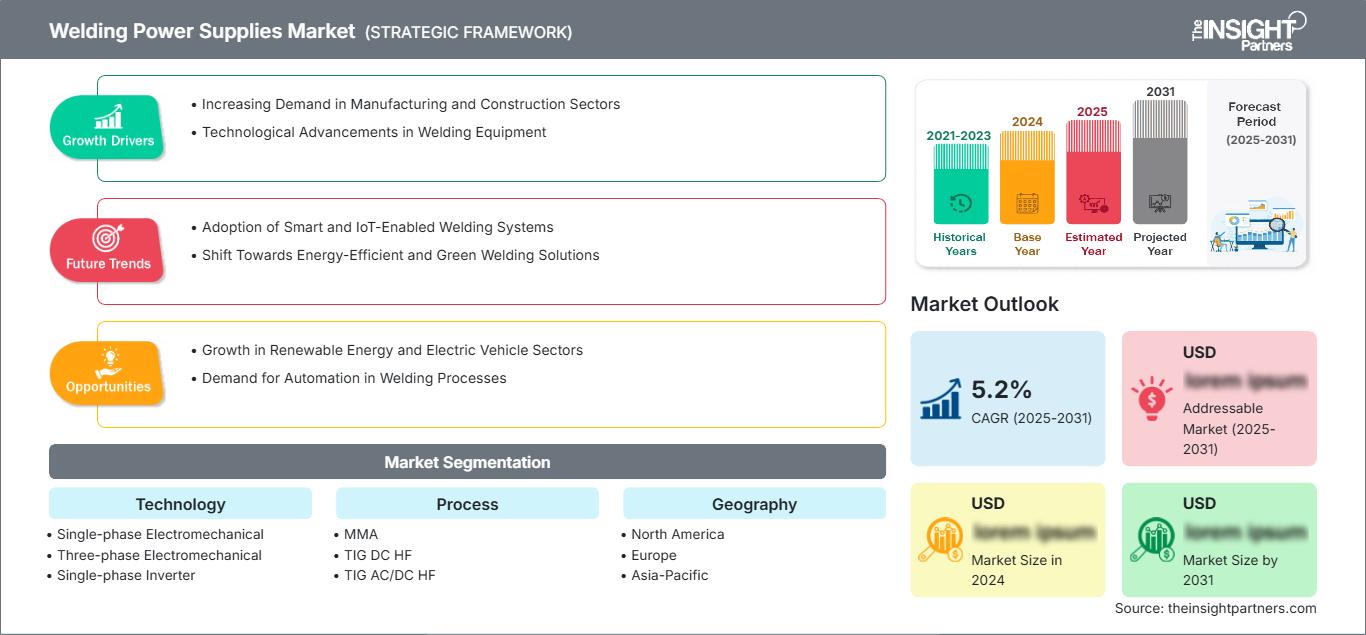
Perspectivas regionales
Mercado norteamericano de fuentes de alimentación para soldadura
Se prevé que Norteamérica mantenga una posición destacada, representando entre el 24 % y el 28 % de la demanda mundial del mercado de fuentes de alimentación para soldadura en 2025 y con una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,6 % hasta 2034. Factores como la relocalización de la producción, la revitalización de la infraestructura, la fabricación de equipos de transporte y la automatización industrial impulsan la compra de fuentes de alimentación sofisticadas. La demanda es especialmente sólida para equipos utilizados en el ensamblaje estructural, maquinaria pesada, autopartes, infraestructura energética y actividades de mantenimiento.
Estados Unidos ostenta una cuota de mercado dominante en la región, seguido de Canadá y México, en los sectores de maquinaria, energía, automoción y fabricación de metales. Los compradores ahora prefieren las características de la tecnología inverter, la monitorización remota, la capacidad multiproceso y la compatibilidad con sistemas robóticos. La disponibilidad de mano de obra es otro factor determinante, ya que los fabricantes requieren equipos que mejoren la eficiencia de los operarios sin afectar al rendimiento de la soldadura.
Mercado estadounidense de fuentes de alimentación para soldadura
Se estima que Estados Unidos representará entre el 65 % y el 69 % de la demanda del mercado norteamericano de fuentes de alimentación para soldadura en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % hasta 2034. Las aplicaciones en los sectores automotriz, aeroespacial, de maquinaria de construcción, defensa, energía y fabricación en general siguen siendo usos importantes de estos productos. El aumento de la inversión en manufactura implica una mayor necesidad de energía eléctrica que pueda controlarse digitalmente y que pueda interactuar con robots y software de producción.
El costo total de propiedad cobra cada vez más importancia al adquirir grandes cantidades de maquinaria para las industrias involucradas. La eficiencia energética, el tiempo de actividad, la disponibilidad del servicio, la idoneidad de los electrodos/cables utilizados y la captura de datos influyen en las decisiones de compra. La participación de empresas como The Lincoln Electric Company, ESAB Corporation, Fronius International GmbH y otras contribuye al dinamismo del entorno regional. La demanda se ve impulsada además por pequeños fabricantes que buscan sistemas multiproceso.
Mercado europeo de fuentes de alimentación para soldadura
Europa representó entre el 22 % y el 26 % de la cuota de mercado de fuentes de alimentación para soldadura en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,7 % hasta 2034. Alemania sigue siendo líder en demanda gracias al desarrollo de su industria de maquinaria, automoción, equipos industriales e ingeniería de precisión. Italia cuenta con importantes recursos en producción de maquinaria y talleres de fabricación especializados, mientras que Francia recibe apoyo de los sectores aeroespacial, de transporte, energético y de infraestructuras.
El Reino Unido mantiene la demanda gracias a los sectores de la construcción, la energía, el sector militar, el transporte y la ingeniería. Alemania destaca especialmente por sus fuentes de energía avanzadas, debido a la automatización de la producción y la necesidad de uniones de alta calidad. Francia e Italia presentan buenas perspectivas para equipos multiproceso, células de automatización y máquinas de soldadura especializadas, mientras que España se beneficia de la industria automotriz, las infraestructuras, los equipos de energías renovables y la construcción naval.
Mercado de fuentes de alimentación para soldadura en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico siga siendo el mercado líder de fuentes de alimentación para soldadura , con una cuota estimada del 39-43% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 10,2-11,1% hasta 2034. China domina la región en términos de consumo, impulsada por las industrias de maquinaria, construcción naval, vehículos eléctricos, infraestructura y manufactura. Tanto Japón como Corea del Sur presentan una sólida demanda de tecnologías de precisión y automatización.
India adquirirá mayor importancia gracias a su creciente capacidad de fabricación en los sectores de transporte, maquinaria de construcción, energía e ingeniería. Australia contribuye a través de la minería, la infraestructura, el mantenimiento y la fabricación pesada. La automatización y la electrificación de la industria amplían el mercado potencial para los inversores. Las industrias manufactureras chinas, con su alto consumo eléctrico, son clave para la región Asia-Pacífico, mientras que la creciente demanda industrial de electricidad en India impulsa la inversión en maquinaria de producción.
Mercado de fuentes de alimentación para soldadura en Oriente Medio y África
Se prevé que la demanda del mercado de suministros de soldadura en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,2 % hasta 2034, impulsada por la infraestructura energética, la construcción, los proyectos de transporte y la diversificación industrial. Arabia Saudita y los Emiratos Árabes Unidos se han consolidado como centros clave de demanda debido a la necesidad de fabricación de estructuras y tuberías para proyectos de gran envergadura en ambos países. La contribución de Sudáfrica se centra en la minería, los metales, la ingeniería y los trabajos de mantenimiento.
En lo que respecta al resto de la región, la demanda de equipos está relacionada con las infraestructuras de petróleo y gas, centrales eléctricas, sistemas de agua potable, construcción e industria. Los compradores priorizan la durabilidad, el servicio, la facilidad de reparación y la idoneidad para operar en condiciones difíciles. En algunos países del Golfo, la creciente tendencia a la diversificación económica, más allá de los hidrocarburos, incrementará la demanda de maquinaria, logística, manufactura e infraestructura de energías renovables.
Análisis de segmentación
Tecnología
La tecnología se divide en electromecánica monofásica, electromecánica trifásica, inversora monofásica, inversora trifásica y electrónica tradicional trifásica. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,9 % al 10,0 % durante el período 2026-2034, a medida que los usuarios reemplacen progresivamente los equipos convencionales con electrónica de potencia controlable, eficiente y compacta. Las tendencias actuales del mercado de fuentes de alimentación para soldadura destacan la creciente adopción de tecnologías basadas en inversores, impulsada por la eficiencia energética, la mejora del control de procesos, la reducción del tamaño de los equipos y una mayor compatibilidad con la automatización y los entornos de fabricación conectados digitalmente.
- Los sistemas electromecánicos monofásicos siguen siendo relevantes para pequeños fabricantes, usuarios de mantenimiento, talleres y operadores que priorizan el ahorro y requieren equipos sencillos. Su consolidado ecosistema de servicios respalda la demanda de reemplazo, si bien las aplicaciones avanzadas se inclinan cada vez más por las alternativas electrónicas.
- Los sistemas electromecánicos trifásicos se utilizan en operaciones de alta exigencia que requieren un suministro de energía robusto y características de funcionamiento conocidas. Su presencia sigue siendo importante en la fabricación industrial, pero la modernización de los equipos está impulsando cada vez más las compras hacia arquitecturas con inversores.
- El inversor monofásico es ideal para aplicaciones de soldadura portátiles y compactas donde se valoran la flexibilidad, el menor peso del equipo y la salida controlable. Es de vital importancia para talleres, mantenimiento en campo, construcción y fabricación a pequeña escala.
- Los inversores trifásicos representan la categoría tecnológica dominante porque las operaciones industriales de alta exigencia requieren un control preciso, una conversión de energía eficiente, capacidad multiproceso y compatibilidad con la automatización y los entornos de producción monitorizados digitalmente.
- Los inversores trifásicos tradicionales se utilizan en aplicaciones que requieren control electrónico, sin la arquitectura completa de las plataformas de inversores más modernas. La demanda persiste en instalaciones industriales consolidadas donde la fiabilidad y la compatibilidad con los procesos existentes siguen siendo prioritarias.
Proceso
El proceso comprende MMA, TIG DC HF, TIG AC/DC HF, MIG/MAG, MIG/MAG pulsado sinérgico, MIG/MAG sinérgico, arco sumergido, ARC-AIR y corte por plasma. Se espera que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,3 % al 10,3 % hasta 2034, a medida que los fabricantes requieran procesos de unión cada vez más especializados y controlables. El mercado de fuentes de alimentación para soldadura está siendo moldeado por la creciente demanda de procesos de soldadura avanzados que ofrecen mayor precisión, productividad, compatibilidad con la automatización y una calidad de soldadura uniforme en diversas aplicaciones industriales.
- La tecnología MMA sigue siendo estratégicamente importante para la construcción, la reparación, el mantenimiento en campo y la fabricación pesada, ya que el equipo es portátil, la selección de electrodos es flexible y su funcionamiento sigue siendo práctico en entornos de trabajo variables.
- La soldadura TIG DC HF es la preferida cuando se requiere un aporte térmico controlado, una soldadura de aspecto limpio y una unión precisa. El mantenimiento industrial, la fabricación de acero inoxidable y los componentes especializados justifican su relevancia.
- La soldadura TIG AC/DC HF se utiliza en aplicaciones que involucran materiales ferrosos y no ferrosos, en particular aluminio. La industria aeroespacial, la fabricación de precisión, la reparación y la producción de componentes de alta calidad impulsan la demanda de un control de corriente flexible.
- La soldadura MIG/MAG sigue siendo un proceso de alto volumen para la soldadura de producción, ya que la alimentación continua del alambre favorece la productividad, la automatización y las tasas de deposición relativamente altas en diversas aplicaciones industriales.
- La soldadura MIG/MAG pulsada sinérgica es cada vez más importante para aplicaciones robóticas y de precisión que requieren una transferencia estable, una reducción de las salpicaduras, un aporte de calor controlado y resultados repetibles en diferentes espesores de material.
- Synergic MIG/MAG ayuda a los operarios que buscan una selección de parámetros simplificada y resultados de producción consistentes. Su valor estratégico aumenta cuando los fabricantes necesitan mejorar la productividad sin necesidad de realizar ajustes manuales complejos.
- La soldadura por arco sumergido se utiliza en trabajos de fabricación pesada que implican soldaduras largas y altos requisitos de deposición. La construcción naval, los equipos a presión, la fabricación de estructuras y los proyectos industriales a gran escala constituyen una base de aplicaciones estable.
- ARC-AIR sigue siendo relevante para actividades de ranurado, reparación, eliminación de soldaduras y preparación. Las operaciones de fabricación y mantenimiento pesadas requieren sistemas de alta corriente fiables, capaces de soportar un uso industrial continuo.
- El corte por plasma ofrece ventajas gracias a la precisión en el corte, la automatización de la fabricación y los flujos de trabajo integrados de corte y soldadura. La demanda proviene de fabricantes que buscan optimizar el uso de los materiales y mejorar la consistencia de los procesos.
Resumen de la oportunidad
|
Proceso |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
MMA |
Medio |
Reparación en campo |
Maduro |
|
TIG CC HF |
Medio |
Soldadura de precisión |
Maduro |
|
TIG CA/CC HF |
Medio |
Unión de aluminio |
Escalada |
|
MIG/MAG |
Alto |
Depósito alto |
Maduro |
|
MIG/MAG pulsado sinérgico |
Medio |
Pulsación robótica |
Escalada |
|
MIG/MAG sinérgico |
Medio |
Control digital |
Escalada |
|
Arco sumergido |
Medio |
Fabricación pesada |
Maduro |
|
ARC-AIR |
Bajo |
Eliminación de soldadura |
Maduro |
|
Corte por plasma |
Medio |
Corte integrado |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de fuentes de alimentación para soldadura.
Expansión de la fabricación automatizada y robótica
Esto está impulsando un aumento en las especificaciones técnicas de los sistemas de alimentación para soldadura debido a los requisitos de control de procesos robóticos, tales como la estabilidad de las características de corriente, la repetibilidad, la comunicación y la rápida respuesta a los cambios de proceso. El efecto no se limita a la industria automotriz, sino que afecta a otros sectores como la maquinaria, la maquinaria de construcción, los barcos y los productos metálicos fabricados. La oportunidad para los proveedores de sistemas de alimentación reside en la integración de sensores, monitoreo, software y automatización, más que en la venta de fuentes de alimentación en sí. El impulso económico para el fabricante está relacionado con el aumento de la utilización y la disminución de las repeticiones de trabajo, la calidad y la eficiencia del operador. Esta tendencia beneficia a los sistemas inverter debido a su sistema de control electrónico, que se adapta fácilmente a los movimientos robóticos y al control de procesos.
Prioridades en electrificación industrial y eficiencia energética
La electrificación industrial está reforzando la importancia estratégica de la eficiencia de los equipos, especialmente a medida que los fabricantes evalúan el consumo de electricidad junto con la productividad y los costos operativos. La AIE informa que la industria representó casi el 40 % del consumo final de energía global en 2024, lo que refuerza la importancia de los procesos industriales eficientes. Los sistemas de inversores modernos pueden mejorar la controlabilidad y reducir el consumo innecesario de energía en comparación con las arquitecturas tradicionales. El impacto comercial es mayor donde los equipos operan durante turnos largos y en múltiples líneas de producción. Los compradores evalúan cada vez más el factor de potencia, el consumo en espera, los requisitos de refrigeración, el ciclo de trabajo y la eficiencia del proceso al comparar sistemas. Los proveedores que cuantifican el rendimiento energético e integran capacidades de monitoreo pueden fortalecer su posición en los proyectos de modernización. Este factor es particularmente relevante en regiones donde los costos de la electricidad industrial y los objetivos de descarbonización influyen en las decisiones de inversión de capital.
Escasez de soldadores cualificados y requisitos de productividad
La persistente escasez de personal de soldadura experimentado está impulsando a los fabricantes a invertir en equipos que simplifiquen la selección de parámetros y garanticen resultados consistentes. Las interfaces digitales, el control sinérgico, los ajustes guiados, la detección y la automatización pueden reducir la dependencia de operarios altamente experimentados para la producción repetible. El impacto en el mercado es evidente en aplicaciones donde los fabricantes deben mantener la producción mientras gestionan una plantilla envejecida y capacitan a nuevo personal. Los equipos que reducen el tiempo de preparación, mejoran la consistencia de la soldadura y proporcionan información sobre el proceso pueden facilitar una cualificación más rápida del operario. Esta dinámica también amplía las oportunidades para los sistemas multiproceso, ya que una única plataforma puede adaptarse a diferentes requisitos de unión en las actividades de producción y mantenimiento. Los proveedores compiten cada vez más en facilidad de uso e inteligencia de procesos, además de medidas convencionales como la capacidad actual, el ciclo de trabajo, la durabilidad y el precio.
Tendencias futuras del mercado de fuentes de alimentación para soldadura
Fuentes de alimentación conectadas y soldadura con capacidad de transmisión de datos
Se prevé que los sistemas de soldadura conectados evolucionen desde simples pantallas de parámetros hasta plataformas de datos de producción capaces de registrar corriente, voltaje, condiciones de alimentación del alambre, eventos de falla, tiempo de operación y desviaciones del proceso. Estas capacidades pueden respaldar el mantenimiento preventivo, la documentación de calidad, la capacitación de operadores y la optimización de la producción. Con el tiempo, la conectividad en la nube y las interfaces de software industrial podrían permitir la monitorización centralizada de equipos de soldadura distribuidos en múltiples instalaciones. Es probable que la mayor adopción se dé en los sectores automotriz, aeroespacial, de maquinaria pesada y de fabricantes por contrato, donde la trazabilidad tiene importancia comercial. Los fabricantes más pequeños podrían adoptar una conectividad simplificada a medida que bajen los precios de los equipos y el software se vuelva más fácil de configurar. Los proveedores que combinen hardware, sensores, ciberseguridad y software de aplicación deberían estar en posición de captar oportunidades de servicio recurrentes, al tiempo que mejoran la utilización de los equipos y la transparencia de los procesos.
Soldadura adaptativa y control de procesos con eficiencia energética
Es probable que los sistemas futuros empleen estrategias de control cada vez más adaptativas que respondan automáticamente a la geometría de la junta, las condiciones del material, el movimiento de la antorcha y la retroalimentación del proceso. En lugar de depender exclusivamente de programas de parámetros fijos, las fuentes de alimentación admitirán cada vez más ajustes de bucle cerrado destinados a estabilizar el comportamiento del arco y minimizar los defectos. El control con conciencia energética también puede optimizar los perfiles de corriente y voltaje según la penetración y deposición requeridas, lo que ayuda a reducir el consumo innecesario sin sacrificar la calidad de la soldadura. Estos avances pueden ser particularmente valiosos en la producción robótica, donde el tiempo de ciclo y la repetibilidad afectan directamente la economía de fabricación. La integración con visión artificial, seguimiento de costura, detección de alambre y gemelos digitales debería ampliar gradualmente el papel de la fuente de alimentación, pasando de ser un simple proveedor de energía a un componente activo de control de procesos.
Oportunidades de mercado para fuentes de alimentación de soldadura
Ecosistemas de fabricación y servicios localizados
Los fabricantes pueden impulsar el crecimiento estableciendo capacidades regionales de producción, ingeniería de aplicaciones, capacitación y servicio en economías industriales emergentes. El soporte localizado puede reducir el tiempo de inactividad, acortar los plazos de entrega de repuestos y mejorar la configuración de los equipos para los materiales y estándares regionales. India, el sudeste asiático, México, Brasil y las economías del Golfo ofrecen oportunidades debido a la expansión de la capacidad industrial en componentes automotrices, maquinaria, energía, construcción e infraestructura. Los proveedores pueden fortalecer las relaciones con los clientes mediante laboratorios de aplicaciones, capacitación técnica, programas de alquiler, servicios de reacondicionamiento y diagnóstico digital. Un enfoque localizado también ayuda a las empresas a gestionar la exposición a aranceles y las interrupciones en la cadena de suministro, al tiempo que adaptan sus carteras de productos a las configuraciones de voltaje y las preferencias de proceso regionales. Las alianzas estratégicas con integradores y distribuidores de automatización pueden acelerar la entrada al mercado sin requerir una inversión inmediata en fabricación a gran escala.
Plataformas multiproceso integradas para una producción flexible
La fabricación flexible está creando oportunidades para los proveedores que combinan diversas capacidades de unión y corte en plataformas de equipos integradas. Una única fuente de alimentación controlada digitalmente, compatible con múltiples procesos, puede reducir el espacio necesario, simplificar la formación de los operarios y optimizar la utilización de los activos para los fabricantes que gestionan programas de producción variados. Esta oportunidad es especialmente relevante para los fabricantes pequeños y medianos que no pueden dedicar económicamente equipos independientes a cada proceso. Las interfaces avanzadas permiten a los usuarios guardar programas específicos para cada aplicación, supervisar los parámetros de funcionamiento y transferir la configuración entre equipos de producción. Los proveedores pueden diferenciarse aún más mediante accesorios modulares, diagnósticos remotos, compatibilidad con la automatización y optimización de consumibles. Estas plataformas ofrecen una vía atractiva para modernizar equipos antiguos, manteniendo la flexibilidad en aplicaciones de construcción, reparación, maquinaria, transporte y fabricación en general.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -