
溶接電力用品市場:動向・予測 2034
溶接電源市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(単相電気機械式、三相電気機械式、単相インバーター式、三相インバーター式、三相従来型電子式)、プロセス別(MMA、TIG DC HF、TIG AC/DC HF、MIG/MAG、シナジックパルスMIG/MAG、シナジックMIG/MAG、サブマージアーク、ARC-AIR、プラズマ切断)、エンドユーザー別(輸送、建築・建設、重工業、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002693
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
567億6000 万米ドル
基準年値
2034年の予測
1,246億8,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.14 %
成長率
対象市場
8113億7000 万米ドル
(2026年~2034年)
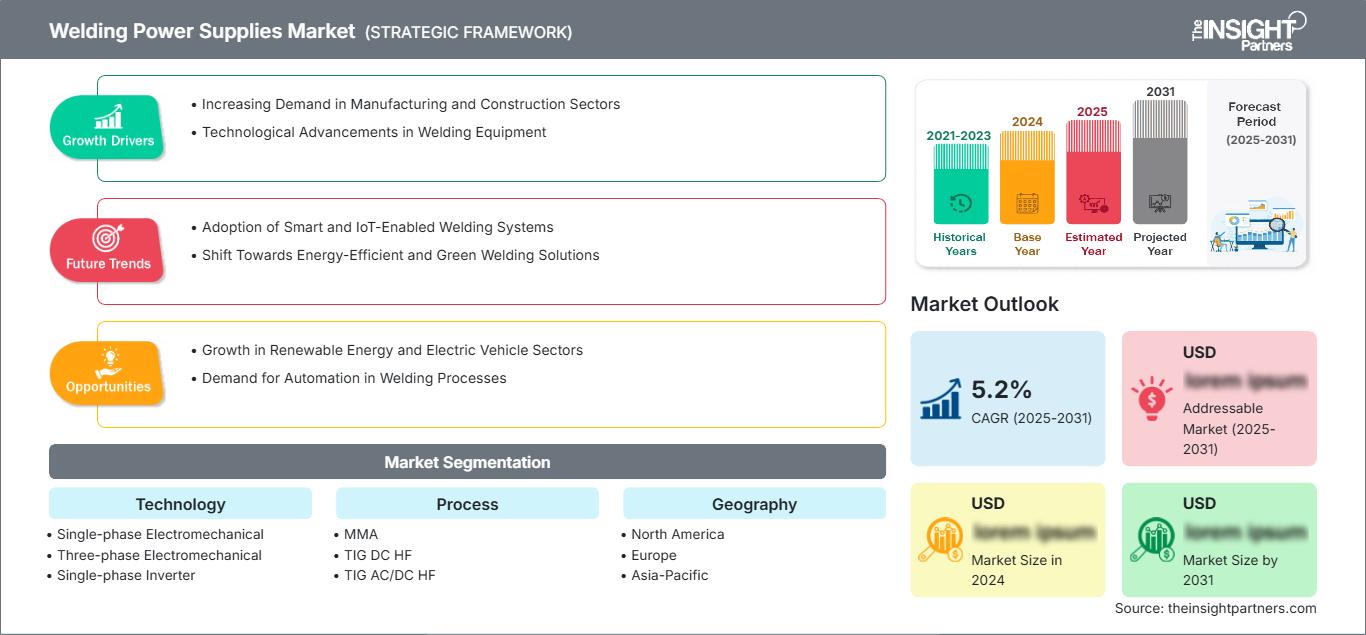
溶接電源市場は、2025年には567億6,000万米ドルと評価され、2034年には1,246億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.14%を記録する見込みです。この拡大は、産業オートメーションの進展、製造需要の増加、従来型機器の置き換え、そして輸送、建設、エネルギー、重工業、一般製造業といった分野における電子制御電源の採用によって支えられています。
北米全域において、溶接電源市場規模は2026年から2034年にかけて年平均成長率(CAGR)7.8~8.6%で拡大すると予測されている。構造的な成長要因としては、製造拠点の国内回帰、製造施設の近代化、自動溶接セルの需要、インフラ投資、老朽化した電源装置をデジタル制御の省エネシステムに置き換えることなどが挙げられる。
溶接電源市場の評価と洞察
- 北米は2025年には推定24~28%のシェアを占め、製造業への投資、インフラ整備プログラム、自動化、製造集約型産業における設備近代化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.6%で成長すると予測されている。
- 米国は2025年には北米市場の約65~69%を占め、産業の国内回帰と自動化に牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.2%で成長すると予測されている。
- 欧州は2025年には推定22~26%のシェアを占め、2034年まで年平均成長率(CAGR)6.8~7.7%を記録すると予測されており、ドイツ、イタリア、フランス、英国、スペインが自動車、機械、エネルギー、金属加工などの活動を通じて需要を支えている。
- アジア太平洋地域は2025年には世界の需要の約39~43%を占め、2026年から2034年にかけて年平均成長率(CAGR)10.2~11.1%を記録すると予測されている。中国、日本、韓国、インドは、自動車、電子機器、機械、造船、インフラ分野における重要な生産拠点であり続ける。
- 最大のセグメントである三相インバータは、2025年には推定34~38%のシェアを占め、高負荷産業用途、制御性、エネルギー効率の高い運転といった利点を活かし、年平均成長率(CAGR)10.0~10.8%で成長すると予測されている。
- 高成長分野:シナジックパルスMIG/MAGは、2025年には約9~13%のシェアを占め、ロボット溶接、薄板加工、再現性要件、および手直しの削減を背景に、年平均成長率(CAGR)11.8~13.0%で成長すると予想されています。
- 詳細に分析された主要企業:INE SpA、ダイヘン株式会社、リンカーン・エレクトリック社、コルファックス株式会社、フロニウス・インターナショナルGmbH、オバラ株式会社、ロフィン・シナー・テクノロジーズ社、ネルソン・スタッド・ウェルディング社、アルコン・ウェルディング・イクイップメント社、パナソニック株式会社、ESAB株式会社、ケンピ社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、変圧器を主体とした機器から、精密な電流制御、プログラム可能な溶接パラメータ、デジタル監視、自動生産システムとの統合が可能なインバータベースのアーキテクチャへと進化している。高デューティサイクル、低エネルギー損失、コンパクトな設置面積、プロセスの再現性が調達決定に影響を与える場合、三相インバータプラットフォームの重要性が高まっている。また、個別の電源ユニットを必要とせずに複数の溶接方法をサポートするマルチプロセスシステムへの需要も高まっている。
予測期間中、投資は接続型電源、ロボットインターフェース、高度な冷却システム、エネルギー監視、ソフトウェアによるプロセス制御にますます重点を置くと予想されます。南アジアおよび東南アジアの新興製造拠点では、製造能力の拡大に伴い、機器消費が増加する見込みです。溶接電源市場レポートでは、労働者の安全、エネルギー効率、トレーサビリティ、生産性に対する規制上の重視が、基本的な機器を電子制御システムに置き換えることをさらに促進する一方、インフラおよびエネルギープロジェクトは、重負荷用途を支える必要があると指摘しています。
溶接電源市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 567億6000万米ドル |
| 2034年までの市場規模 | 1246億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.14% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
溶接電源市場分析
自動車、建設機械、造船、パイプライン、構造用鋼材、一般エンジニアリング、エネルギーインフラなど、幅広い分野における金属接合の量と複雑さは、溶接需要と密接に関連しています。溶接電源市場の成長は、メーカーが自動化を進めるにつれてさらに加速します。これは、電源装置が安定した出力、通信機能、再現性のあるプロセスパラメータを提供する必要があるためです。インバータアーキテクチャは、機器の軽量化とより応答性の高い制御もサポートします。
これには、電源供給業者、半導体供給業者、制御部品供給業者、溶接消耗品供給業者、自動化システムインテグレーター、ロボット供給業者、販売代理店、サービスプロバイダー、エンドユーザーなどが含まれます。供給動向は、半導体の入手可能性、銅や電子部品のコスト、変圧器材料、地域ごとの製造能力によってますます影響を受けるようになっています。エンドユーザーは、導入コストと、エネルギー効率、保守性、デューティサイクル、互換性、機器の寿命を比較検討しようとしています。
製品の競争力は、プロセスの専門化と、ハードウェアとソフトウェア、センサー、自動化、アプリケーションエンジニアリングの統合能力にますます左右されるようになっている。調査によると、幅広いプロセス能力を持つ企業は多様な産業ニーズに対応できる一方、専門化を進める企業は高精度アプリケーションで差別化を図ることができる。差別化された製品ポジショニングを実現している企業には、リンカーン・エレクトリック社、ダイヘン株式会社、フロニウス・インターナショナル社、ESAB株式会社、パナソニック株式会社などが挙げられる。
投資戦略も、単体機器から統合溶接セルや接続された生産環境へと移行しています。Fronius International GmbHはデジタル溶接と自動化を重視し、DAIHEN Corporationは溶接機器とロボットおよび工場自動化機能を組み合わせています。より広範な競争分野には、INE SpA、Kemppi Oy、Obara Corporation、Nelson Stud Welding, Inc.、Arcon Welding Equipment、Colfax Corporation、およびRofin-Sinar Technologies, Inc.が含まれ、差別化はプロセスと地域によって異なります。溶接電源市場の予測によると、競争上のポジショニングは、自動化統合、デジタル接続、エネルギー効率の高い電力管理、および高度なプロセス制御と生産性向上ソリューションで顧客をサポートする能力にますます依存するようになります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
溶接電源市場:戦略的洞察
地域別分析
北米溶接電源市場
北米は、2025年には世界の溶接電源市場の需要の24~28%を占め、2034年まで年平均成長率(CAGR)7.8~8.6%で拡大するなど、引き続き大きな地位を維持すると予想されています。製造業の国内回帰、インフラの活性化、輸送機器の製造、産業オートメーションといった要因も、高度な電源の購入を促進しています。特に、構造物の組み立て、重機、自動車部品、エネルギーインフラ、保守作業で使用される機器の需要は堅調です。
機械、エネルギー、自動車、金属加工品の製造分野において、米国が地域市場で圧倒的なシェアを占め、カナダとメキシコがそれに続く。現在、バイヤーはインバーター技術、遠隔監視機能、マルチプロセス機能、ロボットシステムへの適合性といった機能を重視している。また、溶接性能を損なうことなく作業員の効率性を向上させる設備をメーカーが求めているため、労働力の確保も構造的な要因となっている。
米国溶接電源市場
米国は2025年には北米溶接電源市場の需要の65~69%を占めると推定されており、2034年まで年平均成長率(CAGR)7.4~8.2%で成長すると予測されています。自動車、航空宇宙、建設機械、防衛、エネルギー、および一般製造業における用途は、これらの製品の重要な用途であり続けています。製造業への投資の増加は、デジタル制御が可能で、ロボットや生産ソフトウェアと連携できる電力へのニーズの高まりを意味します。
関係する産業において、大量の機械設備を購入する際には、総所有コストがますます重要になってきます。エネルギー効率、稼働時間、サービス体制、使用する電極/ワイヤの適合性、データ収集などが購入の判断材料となります。リンカーン・エレクトリック社、ESABコーポレーション、フロンニウス・インターナショナル社などの企業が地域経済に参入していることも、この分野における需要を後押ししています。さらに、マルチプロセスシステムを求める中小規模の製造業者も、需要拡大の要因となっています。
欧州溶接電源市場
2025年時点で、溶接電源市場における欧州のシェアは推定22~26%を占め、2034年まで年平均成長率(CAGR)6.8~7.7%で成長すると予測されている。ドイツは、機械、自動車産業、産業機器、精密工学の発展により、依然として需要面で市場をリードしている。イタリアは機械生産と専門的な加工工場において優れた資源を有し、フランスは航空宇宙、運輸、エネルギー、インフラ分野からの支援を受けている。
英国では、建設、エネルギー、軍事、運輸、エンジニアリングといった分野が需要を維持している。ドイツは、自動化生産と高品質な接合ニーズにより、先進的な電源供給において特に重要な位置を占めている。フランスとイタリアでは、多工程装置、自動化セル、特殊溶接機の需要が見込まれる一方、スペインは自動車産業、インフラ、再生可能エネルギー設備、造船業といった分野で優位性を得ている。
アジア太平洋地域の溶接電源市場
アジア太平洋地域は、溶接電源市場において引き続き主要な地域であり続けると予想されており、2025年には推定39~43%のシェア、2034年までの年平均成長率(CAGR)は10.2~11.1%と見込まれています。中国は、機械、造船、電気自動車、インフラ、製造業などの産業に支えられ、消費面でこの地域を牽引しています。日本と韓国は、精密技術と自動化技術に対する旺盛な需要を有しています。
インドは、輸送、建設機械、エネルギー、エンジニアリング分野における製造能力の向上により、ますます重要な存在となるでしょう。オーストラリアは、鉱業、インフラ、メンテナンス、重工業製造を通じて貢献しています。産業の自動化と電化により、インバーターの市場規模は拡大しています。電力消費量の多い中国の製造業はアジア太平洋地域にとって重要であり、一方、インドの産業用電力需要の増加は生産機械への投資を促進しています。
中東・アフリカの溶接電源市場
中東・アフリカの溶接電源市場の需要は、エネルギーインフラ、建設、輸送プロジェクト、産業の多様化に支えられ、2034年まで年平均成長率(CAGR)8.0~9.2%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、両国における大規模プロジェクト向けの構造物および配管製造のニーズにより、主要な需要拠点として台頭しています。南アフリカは、鉱業、金属、エンジニアリング、保守作業の分野で貢献しています。
地域全体に関して言えば、設備需要は石油・ガスインフラ、発電所、水道事業、建設、産業分野に関連している。購入者は耐久性、保守性、修理の容易さ、そして過酷な条件下での運用への適合性を重視している。湾岸諸国の一部では、炭化水素からの多角化の傾向が強まっており、機械、物流、製造、再生可能エネルギーインフラへの需要が増加すると予想される。
セグメンテーション分析
テクノロジー
技術は、単相電気機械式、三相電気機械式、単相インバータ、三相インバータ、および三相従来型電子式に分類されます。ユーザーが従来の機器を制御可能で効率的かつコンパクトなパワーエレクトロニクスに徐々に置き換えるにつれて、このセグメントは2026年から2034年の間に8.9~10.0%のCAGRで拡大すると予測されています。現在の溶接電源市場のトレンドは、エネルギー効率、プロセス制御の改善、機器サイズの縮小、および自動化とデジタル接続された製造環境との互換性の向上によって推進されるインバータベースの技術の採用の加速を強調しています。
- 単相電気機械式電源は、小規模な製造業者、保守ユーザー、作業場、そしてシンプルな機器を必要とするコスト重視の事業者にとって依然として重要な存在です。確立されたサービス体制が交換需要を支えていますが、高度な用途では電子式電源への切り替えがますます主流になりつつあります。
- 三相電気機械式発電機は、堅牢な電力供給と使い慣れた動作特性を必要とする重負荷作業に対応します。産業製造分野において依然として重要な設置実績を誇りますが、設備の近代化に伴い、インバータ方式への移行が進んでいます。
- 単相インバータは、柔軟性、軽量化、および出力制御が重視される、携帯型・小型溶接用途に対応します。作業場、現場メンテナンス、建設現場、小規模製造現場などにおいて、戦略的に重要な製品です。
- 三相インバータは、高負荷の産業運転において、精密な制御、効率的な電力変換、マルチプロセス対応、および自動化やデジタル監視された生産環境との互換性が求められるため、主流の技術カテゴリーとなっている。
- 三相従来型電子インバータは、最新のインバータプラットフォームのような完全なアーキテクチャを必要としない、電子制御による動作が求められる用途に適しています。信頼性と既存プロセスとの互換性が重視される既存の産業設備において、依然として需要があります。
プロセス
プロセスには、MMA、TIG DC HF、TIG AC/DC HF、MIG/MAG、シナジックパルスMIG/MAG、シナジックMIG/MAG、サブマージアーク、ARC-AIR、プラズマ切断が含まれます。製造業者がますます専門化され制御可能な接合プロセスを必要とするため、このセグメントは2034年まで年平均成長率9.3~10.3%で成長すると予想されています。溶接電源市場は、さまざまな産業用途で精度、生産性、自動化との互換性、一貫した溶接品質を向上させる高度な溶接プロセスに対する需要の高まりによって形成されています。
- MMAは、装置の携帯性、電極の選択の柔軟性、そして多様な作業環境下での実用的な操作性といった利点から、建設、修理、現場メンテナンス、および重工業製造において戦略的に重要な位置を占め続けている。
- TIG DC HF溶接は、熱入力の制御、溶接部の外観の美しさ、そして精密な接合が重要な用途で好まれています。産業メンテナンス、ステンレス鋼加工、特殊部品の加工などにおいて、その重要性は維持されています。
- TIG AC/DC HF溶接は、鉄系材料と非鉄系材料の両方、特にアルミニウムを扱う用途に対応します。航空宇宙、精密加工、修理、高品質部品製造といった分野では、柔軟な電流制御が求められています。
- MIG/MAG溶接は、連続ワイヤ送給により生産性、自動化、そして多様な産業用途における比較的高い溶着速度を実現できるため、生産溶接において依然として大量生産されるプロセスである。
- シナジックパルスMIG/MAG溶接は、安定した溶接移行、スパッタの低減、制御された熱入力、および変化する材料厚さにおける再現性の高い結果を必要とするロボットおよび精密用途において、ますます重要性を増している。
- Synergic MIG/MAGは、パラメータ選択の簡素化と安定した生産結果を求めるオペレーターをサポートします。特に、製造業者が手作業による調整を最小限に抑えつつ生産性向上を実現する必要がある場合に、その戦略的価値は高まります。
- サブマージアーク溶接は、長尺溶接や高い溶着能力が求められる重工業の製造工程に適しています。造船、圧力機器、構造物製造、大規模産業プロジェクトなどが、安定した応用分野となっています。
- ARC-AIRは、ガウジング、修理、溶接除去、および準備作業において依然として重要な役割を果たします。重工業の製造および保守作業には、持続的な産業使用に耐えうる信頼性の高い大電流システムが不可欠です。
- プラズマ切断は、精密な切断要求、製造の自動化、そして切断と溶接を統合したワークフローといった利点を活かしています。材料利用効率の向上とプロセスの一貫性を求める製造業者からの需要が、プラズマ切断の需要を支えています。
機会の概要
|
プロセス |
収益貢献 |
トレンドタグ |
導入段階 |
|
MMA |
中くらい |
現場修理 |
成熟した |
|
TIG DC HF |
中くらい |
精密溶接 |
成熟した |
|
TIG AC/DC HF |
中くらい |
アルミニウム接合 |
スケーリング |
|
MIG/MAG |
高い |
高濃度堆積物 |
成熟した |
|
シナジーパルスMIG/MAG溶接 |
中くらい |
ロボットパルス |
スケーリング |
|
シナジーMIG/MAG |
中くらい |
デジタル制御 |
スケーリング |
|
沈み込んだ弧 |
中くらい |
重工業 |
成熟した |
|
ARC-AIR |
低い |
溶接部の除去 |
成熟した |
|
プラズマ切断 |
中くらい |
一体型切断 |
スケーリング |
溶接電源市場の成長要因と影響分析
自動化およびロボットによる製造の拡大
ロボットによるプロセス制御の要件、例えば電流特性の安定性、再現性、通信、プロセス変更への迅速な対応などにより、溶接電源システムの技術仕様はますます高度化しています。この影響は自動車産業に限らず、機械、建設機械、船舶、金属加工製品など、他の分野にも及んでいます。電源システムサプライヤーにとってのチャンスは、電源そのものの販売ではなく、センサー、モニタリング、ソフトウェア、自動化の統合にあります。メーカーにとっての経済的な推進力は、稼働率の向上、手直しの削減、品質向上、オペレーターの効率化にあります。この傾向は、ロボットの動きやプロセス制御に容易に適応できる電子制御システムを備えたインバーターシステムにとって有利です。
産業の電化とエネルギー効率化の優先事項
産業の電化は、特に製造業者が生産性や運用コストと並んで電力消費を評価する中で、設備効率の戦略的重要性を高めています。IEAの報告によると、2024年には世界の最終エネルギー消費量の約40%が産業部門に占めており、効率的な産業プロセスの重要性が改めて強調されています。最新のインバータシステムは、従来のアーキテクチャと比較して、制御性を向上させ、不要なエネルギー消費を削減できます。その商業的効果は、設備が長時間のシフトで稼働し、複数の生産ラインにまたがる場合に最も顕著です。購入者は、システムを比較する際に、力率、待機電力消費量、冷却要件、デューティサイクル、プロセス効率をますます重視するようになっています。エネルギー性能を定量化し、監視機能を統合したサプライヤーは、近代化プロジェクトにおける自社の地位を強化できます。この要因は、産業用電力コストと脱炭素化目標が設備投資の意思決定に影響を与える地域で特に重要です。
熟練溶接工不足と生産性要件
熟練溶接工の慢性的な不足により、メーカーはパラメータ選択を簡素化し、一貫した結果をサポートする機器への投資を促されています。デジタルインターフェース、シナジー制御、ガイド付き設定、センシング、および自動化により、繰り返し生産作業における熟練オペレーターへの依存度を低減できます。市場への影響は、メーカーが高齢化する労働力を管理し、新しい人材を育成しながら生産量を維持しなければならない用途で顕著です。セットアップ時間を短縮し、溶接の一貫性を向上させ、プロセスフィードバックを提供する機器は、オペレーターの資格取得を迅速化できます。この動きは、単一のプラットフォームで生産および保守活動におけるさまざまな接合要件に対応できるため、マルチプロセスシステムの対象となる機会も拡大します。サプライヤーは、現在の生産能力、デューティサイクル、耐久性、価格などの従来の指標に加えて、使いやすさとプロセスインテリジェンスでますます競争しています。
溶接電源市場の将来動向
接続された電源とデータ対応溶接
接続型溶接システムは、単純なパラメータ表示から、電流、電圧、ワイヤ送給条件、故障事象、稼働時間、プロセス偏差などを記録できる生産データプラットフォームへと進化していくと予想されます。こうした機能は、予防保全、品質文書化、オペレーター研修、生産最適化などに役立ちます。将来的には、クラウド接続と産業用ソフトウェアインターフェースにより、複数の施設に分散した溶接機器を一元的に監視できるようになるでしょう。最も普及が進むのは、トレーサビリティが商業的に重要な自動車、航空宇宙、重機、受託製造業などです。小規模な製造業者は、機器価格の低下とソフトウェアの設定の容易化に伴い、簡素化された接続方式を採用する可能性があります。ハードウェア、センサー、サイバーセキュリティ、アプリケーションソフトウェアを組み合わせたサプライヤーは、機器の利用率とプロセスの透明性を向上させながら、継続的なサービス機会を獲得できる立場にあると言えるでしょう。
適応型溶接とエネルギー効率を考慮したプロセス制御
将来のシステムでは、接合部の形状、材料の状態、トーチの動き、およびプロセスフィードバックに自動的に対応する、より適応性の高い制御戦略が採用されるようになるでしょう。電源は、固定パラメータスケジュールに完全に依存するのではなく、アーク挙動を安定させ、欠陥を最小限に抑えることを目的とした閉ループ調整をますますサポートするようになります。エネルギー効率を考慮した制御は、必要な溶け込み深さと溶着量に応じて電流と電圧のプロファイルを最適化し、溶接品質を損なうことなく不要な消費を削減するのに役立ちます。これらの技術開発は、サイクルタイムと再現性が製造経済に直接影響するロボット生産において特に価値を持つ可能性があります。マシンビジョン、シームトラッキング、ワイヤセンシング、およびデジタルツインとの統合により、電源の役割はエネルギー供給源から能動的なプロセス制御コンポーネントへと徐々に拡大していくでしょう。
溶接用電源市場のチャンス
地域に根ざした製造業とサービスのエコシステム
製造業者は、新興工業国において地域生産、アプリケーションエンジニアリング、トレーニング、およびサービス能力を確立することで成長を追求できます。地域密着型のサポートにより、ダウンタイムを削減し、スペアパーツのリードタイムを短縮し、地域の材料や規格に合わせた機器構成を改善できます。インド、東南アジア、メキシコ、ブラジル、湾岸諸国は、自動車部品、機械、エネルギー、建設、インフラなど、産業能力が拡大しているため、ビジネスチャンスを提供しています。サプライヤーは、アプリケーションラボ、技術トレーニング、レンタルプログラム、再生サービス、デジタル診断などを通じて顧客との関係を強化できます。地域密着型のアプローチは、関税リスクやサプライチェーンの混乱を管理しながら、製品ポートフォリオを地域の電圧構成やプロセス嗜好に適応させるのにも役立ちます。オートメーションインテグレーターや販売代理店との戦略的パートナーシップにより、本格的な製造投資をすぐに必要とせずに市場参入を加速できます。
柔軟な生産を実現する統合型マルチプロセスプラットフォーム
フレキシブル製造は、複数の接合・切断機能を統合した装置プラットフォームを提供するサプライヤーにとって、新たな機会を生み出しています。複数のプロセスをサポートする単一のデジタル制御電源は、設置面積の削減、オペレーターのトレーニングの簡素化、多様な生産スケジュールに対応する製造業者の資産利用率の向上に貢献します。この機会は、各プロセスに個別の装置を経済的に用意できない中小規模の製造業者にとって特に重要です。高度なインターフェースにより、ユーザーはアプリケーション固有のプログラムを保存したり、動作パラメータを監視したり、生産チーム間で設定を転送したりすることが可能になります。サプライヤーは、モジュール式アクセサリ、リモート診断、自動化との互換性、消耗品の最適化などを通じて、さらに差別化を図ることができます。このようなプラットフォームは、建設、修理、機械、輸送、および一般的な製造用途において柔軟性を維持しながら、既存設備をアップグレードするための魅力的な手段となります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -