
Marché des alimentations de soudage : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des alimentations de soudage : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie (électromécanique monophasée, électromécanique triphasée, onduleur monophasé, onduleur triphasé et électronique triphasée traditionnelle) ; par procédé (MMA, TIG DC HF, TIG AC/DC HF, MIG/MAG, MIG/MAG pulsé synergique, MIG/MAG synergique, arc submergé, ARC-AIR et découpe plasma) ; par utilisateur final (transport, bâtiment et construction, industries lourdes et autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002693
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
56,76 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
124,68 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,14 %
taux de croissance
Marché adressable
811,37 milliards de dollars américains
(2026-2034)
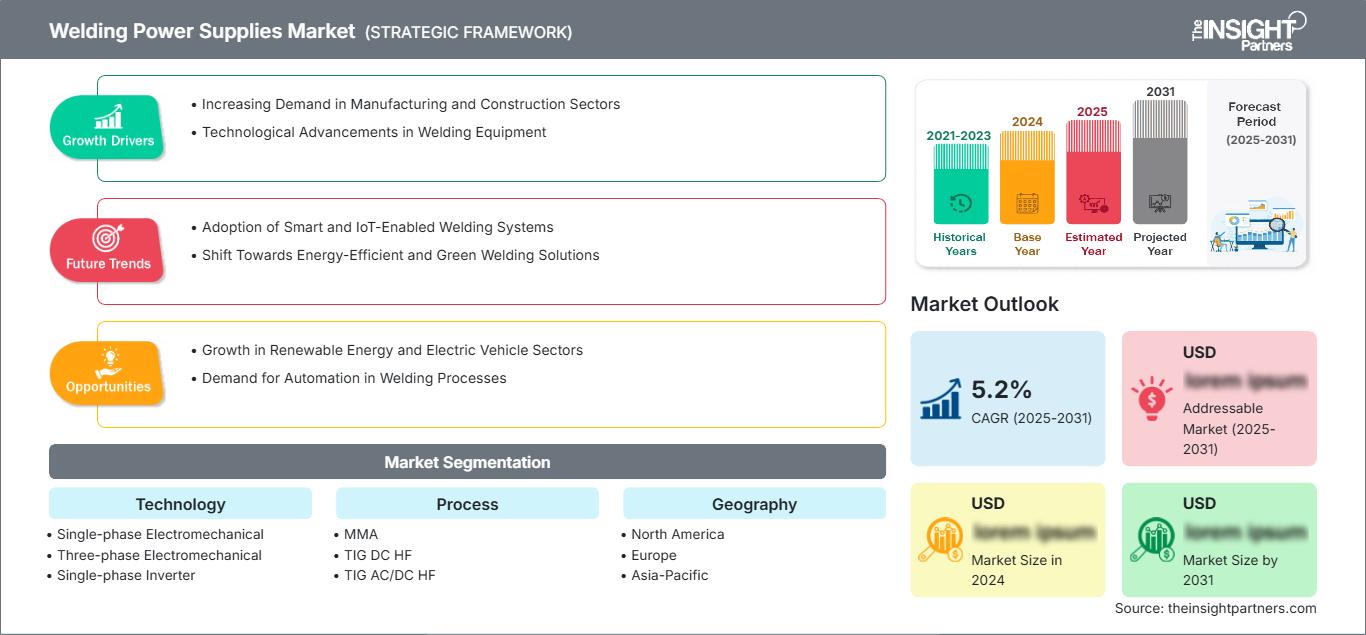
Le marché des alimentations de soudage était évalué à 56,76 milliards de dollars américains en 2025 et devrait atteindre 124,68 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 9,14 % entre 2026 et 2034. Cette expansion est soutenue par l'automatisation industrielle, l'augmentation des exigences de fabrication, le remplacement des équipements conventionnels et l'adoption de sources d'énergie à commande électronique dans les secteurs du transport, de la construction, de l'énergie, de la mécanique lourde et de la fabrication en général.
En Amérique du Nord, le marché des alimentations de soudage devrait connaître une croissance annuelle composée estimée entre 7,8 % et 8,6 % entre 2026 et 2034. Les facteurs structurels de cette croissance comprennent la relocalisation des capacités de production, la modernisation des installations de fabrication, la demande de cellules de soudage automatisées, les investissements dans les infrastructures et le remplacement des équipements électriques vieillissants par des systèmes écoénergétiques à commande numérique.
Analyse et perspectives du marché des alimentations de soudage
- L’Amérique du Nord représentait une part estimée entre 24 et 28 % en 2025 et devrait croître à un TCAC de 7,8 à 8,6 % entre 2026 et 2034, soutenue par les investissements dans le secteur manufacturier, les programmes d’infrastructure, l’automatisation et la modernisation des équipements dans les industries à forte intensité de fabrication.
- Les États-Unis représentaient environ 65 à 69 % du marché nord-américain en 2025 et devraient croître à un TCAC de 7,4 à 8,2 % entre 2026 et 2034, sous l'impulsion de la relocalisation industrielle et de l'automatisation.
- L'Europe détenait une part estimée entre 22 et 26 % en 2025 et devrait enregistrer un TCAC de 6,8 à 7,7 % jusqu'en 2034, l'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne soutenant la demande grâce à leurs activités dans les secteurs de l'automobile, des machines, de l'énergie et de la fabrication métallique.
- La région Asie-Pacifique représentait environ 39 à 43 % de la demande mondiale en 2025 et devrait enregistrer un TCAC de 10,2 à 11,1 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde demeurent d'importants centres de production pour l'automobile, l'électronique, les machines, la construction navale et les infrastructures.
- Segment le plus important : L’onduleur triphasé représentait une part estimée de 34 à 38 % en 2025 et devrait croître à un TCAC de 10,0 à 10,8 %, grâce à ses applications industrielles exigeantes, sa contrôlabilité et son fonctionnement écoénergétique.
- Segment à forte croissance : Le soudage MIG/MAG pulsé synergique représentait environ 9 à 13 % de parts de marché en 2025 et devrait croître à un TCAC de 11,8 à 13,0 %, grâce au soudage robotisé, à la fabrication de tôles minces, aux exigences de répétabilité et à la réduction des retouches.
- Principales entreprises analysées en détail : INE SpA ; DAIHEN Corporation ; The Lincoln Electric Company ; Colfax Corporation ; Fronius International GmbH ; Obara Corporation ; Rofin-Sinar Technologies, Inc. ; Nelson Stud Welding, Inc. ; Arcon Welding Equipment ; Panasonic Corporation ; ESAB Corporation ; Kemppi Oy.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché évolue, passant d'équipements à transformateurs à des architectures à onduleurs permettant un contrôle précis du courant, des paramètres de soudage programmables, une surveillance numérique et une intégration aux systèmes de production automatisés. Les plateformes à onduleurs triphasés gagnent en importance lorsque des facteurs de marche élevés, des pertes d'énergie réduites, un encombrement réduit et la répétabilité des procédés influencent les décisions d'achat. La demande se tourne également vers des systèmes multiprocédés compatibles avec plusieurs méthodes de soudage sans nécessiter d'unités d'alimentation séparées.
Au cours de la période prévisionnelle, les investissements devraient privilégier de plus en plus les sources d'énergie connectées, les interfaces robotiques, le refroidissement avancé, la surveillance énergétique et le contrôle des processus par logiciel. L'émergence de pôles de production en Asie du Sud et du Sud-Est devrait stimuler la consommation d'équipements à mesure que les capacités de fabrication augmentent. Le rapport sur le marché des alimentations pour le soudage souligne que l'accent mis par la réglementation sur la sécurité des travailleurs, l'efficacité énergétique, la traçabilité et la productivité encouragera davantage le remplacement des équipements de base par des systèmes à commande électronique, tandis que les projets d'infrastructure et d'énergie devraient soutenir les applications intensives.
Rapport sur le marché des alimentations de soudage : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 56,76 milliards de dollars américains |
| Taille du marché d'ici 2034 | 124,68 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,14% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des alimentations de soudage
La demande est étroitement liée au volume et à la complexité de l'assemblage des métaux dans les secteurs de l'automobile, des engins de chantier, de la construction navale, des pipelines, de la charpente métallique, de l'ingénierie générale et des infrastructures énergétiques. La croissance du marché des alimentations de soudage est renforcée par l'automatisation croissante des processus de fabrication, car ces sources d'énergie doivent garantir une puissance stable, des capacités de communication et des paramètres de processus reproductibles. Les architectures à onduleur permettent également d'alléger les équipements et d'améliorer la réactivité du contrôle.
Ces acteurs comprennent les fournisseurs de sources d'énergie, de semi-conducteurs et de composants de contrôle, les fournisseurs de consommables de soudage, les intégrateurs de systèmes d'automatisation, les fournisseurs de robots, les distributeurs, les prestataires de services et les utilisateurs finaux. La dynamique de l'offre est de plus en plus influencée par la disponibilité des semi-conducteurs, le coût du cuivre et des composants électroniques, les matériaux des transformateurs et les capacités de production régionales. Les utilisateurs finaux s'efforcent de trouver un équilibre entre le coût d'acquisition et l'efficacité énergétique, la facilité d'entretien, le cycle de service, la compatibilité et la durée de vie des équipements.
Le positionnement concurrentiel des produits repose de plus en plus sur la spécialisation des procédés et la capacité d'intégrer le matériel aux logiciels, aux capteurs, à l'automatisation et à l'ingénierie applicative. L'étude révèle que les entreprises aux compétences étendues en matière de procédés pourront répondre à une demande industrielle diversifiée, tandis que celles spécialisées pourront se différencier par des applications de haute précision. Parmi les entreprises adoptant un positionnement produit différencié figurent Lincoln Electric Company, DAIHEN Corporation, Fronius International GmbH, ESAB Corporation et Panasonic Corporation.
Les stratégies d'investissement s'orientent désormais vers des cellules de soudage intégrées et des environnements de production connectés, délaissant les équipements autonomes. Fronius International GmbH privilégie le soudage numérisé et l'automatisation, tandis que DAIHEN Corporation associe équipements de soudage, robotique et automatisation industrielle. Le marché concurrentiel, plus large, comprend notamment INE SpA, Kemppi Oy, Obara Corporation, Nelson Stud Welding, Inc., Arcon Welding Equipment, Colfax Corporation et Rofin-Sinar Technologies, Inc., la différenciation variant selon les procédés et les zones géographiques. D'après les prévisions du marché des alimentations pour le soudage , le positionnement concurrentiel reposera de plus en plus sur l'intégration de l'automatisation, la connectivité numérique, une gestion énergétique efficace et la capacité à accompagner les clients avec des solutions avancées de contrôle des procédés et d'amélioration de la productivité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des alimentations de soudage : Perspectives stratégiques
Perspectives régionales
marché des alimentations de soudage en Amérique du Nord
L'Amérique du Nord devrait conserver une place prépondérante sur le marché mondial des alimentations pour le soudage , représentant 24 à 28 % de la demande en 2025 et affichant une croissance annuelle composée (TCAC) de 7,8 à 8,6 % jusqu'en 2034. La relocalisation de la production, la revitalisation des infrastructures, la fabrication de matériel de transport et l'automatisation industrielle contribuent également à stimuler l'achat d'alimentations performantes. La demande est particulièrement forte pour les équipements utilisés dans l'assemblage de structures, les machines lourdes, les pièces automobiles, les infrastructures énergétiques et les opérations de maintenance.
Les États-Unis détiennent une part prépondérante du marché régional, suivis du Canada et du Mexique, dans les secteurs des machines, de l'énergie, de l'automobile et de la fabrication de produits métalliques. Les acheteurs privilégient désormais les caractéristiques de la technologie des onduleurs, les capacités de surveillance à distance, la polyvalence des procédés et l'adéquation aux systèmes robotisés. La disponibilité de la main-d'œuvre constitue un autre facteur structurel important, car les fabricants ont besoin d'équipements qui améliorent l'efficacité des opérateurs sans compromettre la qualité du soudage.
Marché américain des groupes électrogènes de soudage
On estime que les États-Unis représenteront entre 65 et 69 % de la demande du marché nord-américain des alimentations de soudage en 2025 et devraient connaître une croissance annuelle composée de 7,4 % à 8,2 % jusqu'en 2034. Les applications dans les secteurs de l'automobile, de l'aérospatiale, des engins de chantier, de la défense, de l'énergie et de la fabrication en général demeurent des utilisations importantes de ces produits. L'augmentation des investissements dans le secteur manufacturier engendre un besoin accru d'alimentation électrique contrôlable numériquement et compatible avec les robots et les logiciels de production.
Le coût total de possession revêt une importance croissante lors de l'acquisition de machines en grande quantité pour les industries concernées. L'efficacité énergétique, la disponibilité des équipements, le service après-vente, l'adéquation des électrodes et des fils utilisés, ainsi que la capture des données, sont autant de facteurs déterminants. L'implication d'entreprises telles que Lincoln Electric Company, ESAB Corporation, Fronius International GmbH et d'autres encore contribue au dynamisme du marché régional. La demande est par ailleurs stimulée par les petits fabricants souhaitant acquérir des systèmes multiprocédés.
Marché européen des alimentations de soudage
L'Europe représentait environ 22 à 26 % du marché des alimentations de soudage en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 6,8 à 7,7 % jusqu'en 2034. L'Allemagne demeure le premier marché en termes de demande grâce à son développement dans les secteurs de la mécanique, de l'automobile, des équipements industriels et de l'ingénierie de précision. L'Italie dispose d'importantes ressources en matière de production de machines et d'ateliers de fabrication spécialisés, tandis que la France bénéficie du soutien des secteurs de l'aérospatiale, des transports, de l'énergie et des infrastructures.
Le Royaume-Uni maintient sa demande grâce aux secteurs de la construction, de l'énergie, de la défense, des transports et de l'ingénierie. L'Allemagne joue un rôle particulièrement important dans le domaine des sources d'énergie avancées, du fait de sa production automatisée et de ses exigences élevées en matière d'assemblage. La France et l'Italie offrent de bonnes perspectives pour les équipements multiprocédés, les cellules d'automatisation et les machines à souder spécialisées, tandis que l'Espagne bénéficie des atouts de l'industrie automobile, des infrastructures, des équipements pour les énergies renouvelables et de la construction navale.
Marché des alimentations de soudage en Asie-Pacifique
La région Asie-Pacifique devrait rester le principal marché régional des alimentations de soudage , avec une part de marché estimée entre 39 et 43 % en 2025 et un TCAC de 10,2 à 11,1 % jusqu'en 2034. La Chine domine la région en termes de consommation, grâce aux secteurs de la mécanique, de la construction navale, des véhicules électriques, des infrastructures et de l'industrie manufacturière. Le Japon et la Corée du Sud affichent tous deux une forte demande en technologies de précision et d'automatisation.
L'Inde gagnera en importance grâce à ses capacités de production croissantes dans les secteurs du transport, des engins de chantier, de l'énergie et de l'ingénierie. L'Australie contribue à ce marché par ses activités minières, d'infrastructures, de maintenance et de fabrication lourde. L'automatisation et l'électrification de l'industrie élargissent le marché potentiel des onduleurs. Les industries manufacturières chinoises, grandes consommatrices d'électricité, rendent ces onduleurs essentiels pour la région Asie-Pacifique, tandis que la demande croissante d'électricité industrielle en Inde favorise les investissements dans les machines de production.
Marché des alimentations de soudage au Moyen-Orient et en Afrique
La demande du marché des équipements de soudage au Moyen-Orient et en Afrique devrait croître à un TCAC de 8,0 à 9,2 % jusqu'en 2034, soutenue par les infrastructures énergétiques, la construction, les projets de transport et la diversification industrielle. L'Arabie saoudite et les Émirats arabes unis se sont imposés comme des pôles de demande clés en raison des besoins en fabrication de structures et de tuyauterie pour les projets d'envergure menés dans ces deux pays. L'Afrique du Sud contribue à ce marché par ses activités minières, métallurgiques, d'ingénierie et de maintenance.
Dans le reste de la région, la demande en équipements est liée aux infrastructures pétrolières et gazières, aux centrales électriques, aux réseaux d'adduction d'eau, à la construction et à l'industrie. Les acheteurs privilégient la durabilité, la facilité d'entretien, la réparabilité et la capacité à fonctionner dans des conditions difficiles. Dans certains pays du Golfe, la diversification croissante des économies, notamment hors des hydrocarbures, devrait stimuler la demande en machines, en logistique, en production manufacturière et en infrastructures d'énergies renouvelables.
Analyse de segmentation
Technologie
La technologie se divise en plusieurs catégories : électromécaniques monophasées, électromécaniques triphasées, onduleurs monophasés, onduleurs triphasés et électroniques triphasées traditionnelles. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 8,9 % à 10,0 % entre 2026 et 2034, les utilisateurs remplaçant progressivement les équipements conventionnels par des systèmes électroniques de puissance compacts, efficaces et contrôlables. Les tendances actuelles du marché des alimentations pour le soudage mettent en évidence l’adoption croissante des technologies à onduleur, motivée par l’efficacité énergétique, un meilleur contrôle des processus, la réduction de la taille des équipements et une compatibilité accrue avec l’automatisation et les environnements de production connectés.
- L'électromécanique monophasée reste pertinente pour les petits fabricants, les utilisateurs en maintenance, les ateliers et les opérateurs soucieux des coûts qui recherchent un équipement simple. Son écosystème de services établi répond à la demande de remplacement, même si les applications avancées privilégient de plus en plus les alternatives électroniques.
- L'alimentation électromécanique triphasée est utilisée dans les applications exigeantes nécessitant une alimentation électrique robuste et des caractéristiques de fonctionnement éprouvées. Son parc installé reste important dans l'industrie manufacturière, mais la modernisation des équipements oriente de plus en plus les achats vers des architectures à onduleur.
- L'onduleur monophasé convient aux applications de soudage portables et compactes où la flexibilité, la légèreté de l'équipement et la puissance de sortie contrôlable sont essentielles. Il est particulièrement adapté aux ateliers, à la maintenance sur site, à la construction et à la fabrication à petite échelle.
- Les onduleurs triphasés représentent la catégorie technologique dominante car les opérations industrielles à haut rendement nécessitent un contrôle précis, une conversion de puissance efficace, une capacité multiprocessus et une compatibilité avec l'automatisation et les environnements de production surveillés numériquement.
- Les onduleurs triphasés traditionnels sont utilisés dans des applications nécessitant un fonctionnement à commande électronique sans l'architecture complète des plateformes d'onduleurs plus récentes. La demande demeure forte dans les installations industrielles établies où la fiabilité et la compatibilité avec les processus existants restent prioritaires.
Processus
Le procédé comprend le soudage MMA, le soudage TIG DC HF, le soudage TIG AC/DC HF, le soudage MIG/MAG, le soudage MIG/MAG pulsé synergique, le soudage MIG/MAG synergique, le soudage à l'arc submergé, le soudage à l'arc-air et le découpage plasma. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 9,3 % à 10,3 % jusqu'en 2034, les fabricants exigeant des procédés d'assemblage de plus en plus spécialisés et contrôlables. Le marché des alimentations de soudage est façonné par la demande croissante de procédés de soudage avancés offrant une précision, une productivité et une compatibilité avec l'automatisation accrues, ainsi qu'une qualité de soudure constante pour diverses applications industrielles.
- Le soudage MMA demeure stratégiquement important pour la construction, la réparation, la maintenance sur site et la fabrication lourde, car l'équipement est portable, le choix des électrodes est flexible et le fonctionnement reste pratique dans des environnements de travail variables.
- Le procédé TIG DC HF est privilégié lorsque la maîtrise de l'apport de chaleur, la propreté de la soudure et la précision de l'assemblage sont essentielles. La maintenance industrielle, la fabrication d'acier inoxydable et la production de composants spécialisés confirment son importance.
- Le soudage TIG AC/DC HF est utilisé dans des applications impliquant des matériaux ferreux et non ferreux, notamment l'aluminium. Les secteurs de l'aérospatiale, de la fabrication de précision, de la réparation et de la production de composants de haute qualité répondent à la demande en matière de contrôle flexible du courant.
- Le procédé MIG/MAG reste un procédé de soudage de production à grand volume car l'alimentation continue en fil favorise la productivité, l'automatisation et des taux de dépôt relativement élevés dans diverses applications industrielles.
- Le procédé MIG/MAG pulsé synergique est de plus en plus important pour les applications robotiques et de précision nécessitant un transfert stable, une réduction des projections, un apport de chaleur contrôlé et des résultats reproductibles malgré des épaisseurs de matériau variables.
- Synergic MIG/MAG aide les opérateurs à simplifier la sélection des paramètres et à obtenir des résultats de production constants. Sa valeur stratégique s'accroît lorsque les fabricants ont besoin d'améliorer leur productivité sans réglages manuels complexes.
- Le soudage à l'arc submergé est utilisé dans les travaux de fabrication lourde nécessitant des soudures longues et des dépôts importants. La construction navale, les équipements sous pression, la fabrication de structures et les grands projets industriels constituent une base d'application stable.
- L'ARC-AIR reste pertinent pour les opérations de gougeage, de réparation, de décapage et de préparation des soudures. Les opérations de fabrication et de maintenance lourdes nécessitent des systèmes à courant élevé fiables, capables d'une utilisation industrielle continue.
- La découpe plasma bénéficie d'une grande précision, d'une automatisation de la fabrication et de processus intégrés de découpe et de soudage. La demande est soutenue par des fabricants soucieux d'optimiser l'utilisation des matériaux et la constance de leurs procédés.
Aperçu des opportunités
|
Processus |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
MMA |
Moyen |
Réparation sur le terrain |
Mature |
|
TIG DC HF |
Moyen |
Soudage de précision |
Mature |
|
TIG AC/DC HF |
Moyen |
Assemblage en aluminium |
Mise à l'échelle |
|
MIG/MAG |
Haut |
Dépôt élevé |
Mature |
|
MIG/MAG pulsé synergique |
Moyen |
Pulsations robotiques |
Mise à l'échelle |
|
Synergie MIG/MAG |
Moyen |
Commande numérique |
Mise à l'échelle |
|
Arc submergé |
Moyen |
Fabrication lourde |
Mature |
|
ARC-AIR |
Faible |
Décapage de soudure |
Mature |
|
Découpe au plasma |
Moyen |
Découpe intégrée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des alimentations de soudage
Développement de la fabrication automatisée et robotisée
Cette évolution entraîne une hausse des spécifications techniques des systèmes de soudage, due aux exigences de la robotisation des procédés, notamment la stabilité des caractéristiques du courant, la répétabilité, la communication et la réactivité aux changements de processus. Ce phénomène ne se limite pas à l'industrie automobile, mais touche également d'autres secteurs comme la mécanique, les engins de chantier, la construction navale et la fabrication de produits métalliques. Pour les fournisseurs de systèmes de soudage, l'opportunité réside davantage dans l'intégration de capteurs, de systèmes de surveillance, de logiciels et d'automatisation que dans la simple vente de sources d'alimentation. Le principal moteur de croissance pour le fabricant est l'amélioration de l'utilisation des équipements, la réduction des retouches, l'optimisation de la qualité et l'augmentation de la productivité des opérateurs. Cette tendance est particulièrement favorable aux systèmes à onduleur, grâce à leur système de commande électronique, facilement adaptable aux mouvements robotisés et au contrôle des processus.
Priorités en matière d'électrification industrielle et d'efficacité énergétique
L'électrification industrielle renforce l'importance stratégique de l'efficacité des équipements, notamment parce que les fabricants évaluent la consommation d'électricité au même titre que la productivité et les coûts d'exploitation. L'AIE indique que l'industrie a représenté près de 40 % de la consommation finale mondiale d'énergie en 2024, ce qui souligne l'importance de processus industriels efficaces. Les systèmes d'onduleurs modernes permettent d'améliorer la contrôlabilité et de réduire la consommation d'énergie inutile par rapport aux architectures traditionnelles. L'impact commercial est le plus marqué lorsque les équipements fonctionnent par roulements de longue durée et sur plusieurs lignes de production. Les acheteurs évaluent de plus en plus le facteur de puissance, la consommation en veille, les besoins en refroidissement, le cycle de service et l'efficacité des processus lorsqu'ils comparent les systèmes. Les fournisseurs qui quantifient la performance énergétique et intègrent des capacités de surveillance peuvent consolider leur position dans les projets de modernisation. Ce facteur est particulièrement pertinent dans les régions où les coûts de l'électricité industrielle et les objectifs de décarbonation influencent les décisions d'investissement.
Pénurie de soudeurs qualifiés et exigences de productivité
La pénurie persistante de soudeurs qualifiés incite les fabricants à investir dans des équipements simplifiant la sélection des paramètres et garantissant des résultats constants. Les interfaces numériques, la commande synergique, les réglages guidés, la détection et l'automatisation permettent de réduire la dépendance à l'égard d'opérateurs hautement expérimentés pour les opérations de production répétitives. L'impact sur le marché est manifeste dans les applications où les fabricants doivent maintenir leur production tout en gérant le vieillissement de leurs effectifs et en formant de nouveaux employés. Les équipements qui raccourcissent le temps de réglage, améliorent la régularité des soudures et fournissent un retour d'information sur le processus peuvent accélérer la qualification des opérateurs. Cette dynamique élargit également le potentiel des systèmes multiprocédés, car une plateforme unique peut répondre à différentes exigences d'assemblage pour les activités de production et de maintenance. Les fournisseurs rivalisent de plus en plus sur la facilité d'utilisation et l'intelligence des processus, en plus des critères classiques tels que la capacité de production, le facteur de marche, la durabilité et le prix.
Tendances futures du marché des alimentations de soudage
Sources d'alimentation connectées et soudage avec données intégrées
Les systèmes de soudage connectés devraient évoluer, passant de simples affichages de paramètres à des plateformes de données de production capables d'enregistrer le courant, la tension, les conditions d'alimentation du fil, les pannes, le temps de fonctionnement et les écarts de processus. Ces fonctionnalités faciliteront la maintenance préventive, la documentation qualité, la formation des opérateurs et l'optimisation de la production. À terme, la connectivité au cloud et les interfaces logicielles industrielles permettront une surveillance centralisée des équipements de soudage répartis sur plusieurs sites. L'adoption la plus rapide est probable dans les secteurs de l'automobile, de l'aérospatiale, des engins lourds et chez les sous-traitants, où la traçabilité revêt une importance commerciale. Les plus petits fabricants pourraient opter pour une connectivité simplifiée à mesure que les prix des équipements baissent et que les logiciels deviennent plus faciles à configurer. Les fournisseurs proposant une offre combinant matériel, capteurs, cybersécurité et logiciels d'application devraient être en mesure de saisir les opportunités de services récurrents, tout en améliorant l'utilisation des équipements et la transparence des processus.
Soudage adaptatif et contrôle des procédés économes en énergie
Les systèmes futurs utiliseront probablement des stratégies de contrôle de plus en plus adaptatives, réagissant automatiquement à la géométrie des joints, aux propriétés des matériaux, aux mouvements de la torche et au retour d'information du processus. Au lieu de s'appuyer uniquement sur des paramètres fixes, les sources d'alimentation prendront de plus en plus en charge des ajustements en boucle fermée visant à stabiliser l'arc et à minimiser les défauts. Le contrôle écoénergétique pourra également optimiser les profils de courant et de tension en fonction de la pénétration et du dépôt requis, contribuant ainsi à réduire la consommation inutile sans compromettre la qualité de la soudure. Ces évolutions peuvent s'avérer particulièrement précieuses dans la production robotisée, où le temps de cycle et la répétabilité influent directement sur la rentabilité. L'intégration avec la vision industrielle, le suivi de joint, la détection de fil et les jumeaux numériques devrait progressivement transformer la source d'alimentation, d'un simple fournisseur d'énergie, en un composant actif de contrôle de processus.
Opportunités du marché des alimentations de soudage
Écosystèmes de production et de services localisés
Les fabricants peuvent stimuler leur croissance en établissant des capacités régionales de production, d'ingénierie d'application, de formation et de service dans les économies industrielles émergentes. Un soutien localisé permet de réduire les temps d'arrêt, de raccourcir les délais de livraison des pièces détachées et d'optimiser la configuration des équipements en fonction des matériaux et des normes régionales. L'Inde, l'Asie du Sud-Est, le Mexique, le Brésil et les pays du Golfe offrent des opportunités intéressantes grâce à l'expansion des capacités industrielles dans les secteurs des composants automobiles, des machines, de l'énergie, de la construction et des infrastructures. Les fournisseurs peuvent renforcer leurs relations clients grâce à des laboratoires d'application, des formations techniques, des programmes de location, des services de remise à neuf et des diagnostics numériques. Une approche localisée aide également les entreprises à gérer leur exposition aux droits de douane et aux perturbations de la chaîne d'approvisionnement, tout en adaptant leurs gammes de produits aux configurations de tension et aux préférences de processus régionales. Des partenariats stratégiques avec des intégrateurs et des distributeurs de solutions d'automatisation peuvent accélérer l'entrée sur le marché sans nécessiter d'investissements immédiats et massifs en production.
Plateformes multiprocessus intégrées pour une production flexible
La fabrication flexible offre de nouvelles opportunités aux fournisseurs qui intègrent plusieurs capacités d'assemblage et de découpe au sein de plateformes d'équipements intégrées. Une source d'alimentation unique à commande numérique, compatible avec de multiples procédés, permet de réduire l'espace au sol, de simplifier la formation des opérateurs et d'optimiser l'utilisation des actifs pour les fabricants aux cadences de production variables. Cette opportunité est particulièrement pertinente pour les PME qui ne peuvent pas, de manière rentable, dédier un équipement distinct à chaque procédé. Des interfaces avancées permettent aux utilisateurs d'enregistrer des programmes spécifiques à l'application, de surveiller les paramètres de fonctionnement et de transférer les réglages entre les équipes de production. Les fournisseurs peuvent se différencier davantage grâce à des accessoires modulaires, des diagnostics à distance, la compatibilité avec l'automatisation et l'optimisation des consommables. Ces plateformes constituent une solution intéressante pour moderniser les équipements existants tout en préservant la flexibilité dans les secteurs de la construction, de la réparation, des machines, du transport et de la fabrication en général.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -