
Mercato degli alimentatori di alimentazione per saldatura: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli alimentatori per saldatura (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (elettromeccanica monofase, elettromeccanica trifase, inverter monofase, inverter trifase e elettronica tradizionale trifase); processo (MMA, TIG DC HF, TIG AC/DC HF, MIG/MAG, MIG/MAG pulsato sinergico, MIG/MAG sinergico, arco sommerso, ARC-AIR e taglio al plasma); e utente finale (trasporti, edilizia e costruzioni, industria pesante e altri), e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002693
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
56,76 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
124,68 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,14 %
Tasso di crescita
Mercato di riferimento
811,37 miliardi di dollari USA
(2026-2034)
Il mercato degli alimentatori per saldatura aveva un valore di 56,76 miliardi di dollari nel 2025 e si prevede che raggiungerà i 124,68 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 9,14% nel periodo 2026-2034. L'espansione è supportata dall'automazione industriale, dall'aumento delle esigenze di fabbricazione, dalla sostituzione delle apparecchiature convenzionali e dall'adozione di fonti di alimentazione a controllo elettronico in applicazioni quali trasporti, edilizia, energia, ingegneria pesante e produzione manifatturiera in generale.
In tutto il Nord America, si prevede che il mercato degli alimentatori per saldatura crescerà a un tasso annuo composto (CAGR) stimato tra il 7,8% e l'8,6% tra il 2026 e il 2034. I fattori strutturali trainanti includono il rientro della capacità produttiva in patria, la modernizzazione degli impianti di fabbricazione, la domanda di celle di saldatura automatizzate, gli investimenti nelle infrastrutture e la sostituzione delle apparecchiature obsolete con sistemi a controllo digitale ed efficienti dal punto di vista energetico.
Analisi e approfondimenti sul mercato degli alimentatori per saldatura.
- Nel 2025 il Nord America rappresentava una quota stimata tra il 24% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% tra il 2026 e il 2034, grazie agli investimenti nel settore manifatturiero, ai programmi infrastrutturali, all'automazione e alla modernizzazione delle attrezzature nei settori ad alta intensità di produzione.
- Nel 2025 gli Stati Uniti rappresentavano circa il 65-69% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,4-8,2% nel periodo 2026-2034, trainati dal rientro delle attività industriali in patria e dall'automazione.
- Nel 2025 l'Europa deteneva una quota stimata tra il 22% e il 26% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,8-7,7% fino al 2034, con Germania, Italia, Francia, Regno Unito e Spagna a sostenere la domanda attraverso le attività del settore automobilistico, dei macchinari, dell'energia e della lavorazione dei metalli.
- Nel 2025, la regione Asia-Pacifico ha rappresentato circa il 39-43% della domanda globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 10,2-11,1% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud e India rimangono importanti centri di produzione per i settori automobilistico, elettronico, meccanico, navale e delle infrastrutture.
- Segmento più ampio: gli inverter trifase rappresentavano una quota di mercato stimata tra il 34% e il 38% nel 2025 e si prevede che cresceranno a un CAGR del 10,0-10,8%, grazie alle applicazioni industriali ad alto carico, alla controllabilità e al funzionamento efficiente dal punto di vista energetico.
- Segmento ad alta crescita: la saldatura MIG/MAG pulsata sinergica ha rappresentato una quota di mercato pari a circa il 9-13% nel 2025 e si prevede che crescerà a un CAGR dell'11,8-13,0%, trainata dalla saldatura robotizzata, dalla lavorazione di materiali sottili, dai requisiti di ripetibilità e dalla riduzione delle rilavorazioni.
- Aziende chiave analizzate nel dettaglio: INE SpA; DAIHEN Corporation; The Lincoln Electric Company; Colfax Corporation; Fronius International GmbH; Obara Corporation; Rofin-Sinar Technologies, Inc.; Nelson Stud Welding, Inc.; Arcon Welding Equipment; Panasonic Corporation; ESAB Corporation; Kemppi Oy.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si sta evolvendo da apparecchiature dominate dai trasformatori verso architetture basate su inverter, capaci di un controllo preciso della corrente, parametri di saldatura programmabili, monitoraggio digitale e integrazione con sistemi di produzione automatizzati. Le piattaforme a inverter trifase stanno acquisendo importanza laddove cicli di lavoro elevati, minori perdite di energia, dimensioni compatte e ripetibilità del processo influenzano le decisioni di acquisto. La domanda si sta inoltre spostando verso sistemi multiprocesso che supportano diversi metodi di saldatura senza richiedere unità di alimentazione separate.
Nel periodo di previsione, si prevede che gli investimenti si concentreranno sempre più su fonti di alimentazione connesse, interfacce robotiche, sistemi di raffreddamento avanzati, monitoraggio energetico e controllo di processo basato su software. I nuovi centri di produzione nell'Asia meridionale e sudorientale probabilmente aumenteranno il consumo di apparecchiature con l'espansione della capacità produttiva. Il rapporto sul mercato degli alimentatori per saldatura evidenzia che l'enfasi normativa sulla sicurezza dei lavoratori, l'efficienza energetica, la tracciabilità e la produttività incoraggerà ulteriormente la sostituzione delle apparecchiature di base con sistemi a controllo elettronico, mentre i progetti infrastrutturali ed energetici dovrebbero sostenere le applicazioni per impieghi gravosi.
Ambito del rapporto sul mercato degli alimentatori per saldatura
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 56,76 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 124,68 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,14% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli alimentatori per saldatura
La domanda è strettamente legata al volume e alla complessità delle operazioni di giunzione dei metalli nei settori automobilistico, delle macchine edili, della cantieristica navale, delle condotte, delle strutture in acciaio, dell'ingegneria generale e delle infrastrutture energetiche. La crescita del mercato degli alimentatori per saldatura è rafforzata dall'aumento dell'automazione da parte dei produttori, poiché le fonti di alimentazione devono fornire una potenza stabile, capacità di comunicazione e parametri di processo ripetibili. Le architetture a inverter supportano inoltre apparecchiature più leggere e un controllo più reattivo.
Tra questi figurano fornitori di fonti di alimentazione, fornitori di semiconduttori e di componenti di controllo, fornitori di materiali di consumo per la saldatura, integratori di sistemi di automazione, fornitori di robot, distributori, fornitori di servizi e utenti finali. Le dinamiche di fornitura sono sempre più influenzate dalla disponibilità di semiconduttori, dal costo del rame e dei componenti elettronici, dai materiali per i trasformatori e dalle capacità produttive regionali. Gli utenti finali cercano di valutare il costo di acquisizione in relazione all'efficienza energetica, alla facilità di manutenzione, al ciclo di lavoro, alla compatibilità e alla durata utile delle apparecchiature.
Il posizionamento competitivo dei prodotti si basa sempre più sulla specializzazione dei processi e sulla capacità di integrare hardware, software, sensori, automazione e ingegneria applicativa. Lo studio rivela che le aziende con capacità di processo più ampie saranno in grado di soddisfare le diverse esigenze industriali, mentre le aziende specializzate potranno differenziarsi grazie ad applicazioni di alta precisione. Tra le aziende con un posizionamento di prodotto differenziato figurano The Lincoln Electric Company, DAIHEN Corporation, Fronius International GmbH, ESAB Corporation e Panasonic Corporation.
Le strategie di investimento si stanno inoltre spostando dalle apparecchiature singole verso celle di saldatura integrate e ambienti di produzione connessi. Fronius International GmbH punta sulla saldatura digitalizzata e sull'automazione, mentre DAIHEN Corporation combina le apparecchiature di saldatura con la robotica e le capacità di automazione industriale. Il più ampio panorama competitivo comprende INE SpA, Kemppi Oy, Obara Corporation, Nelson Stud Welding, Inc., Arcon Welding Equipment, Colfax Corporation e Rofin-Sinar Technologies, Inc., con differenziazioni che variano a seconda del processo e dell'area geografica. Secondo le previsioni del mercato degli alimentatori per saldatura , il posizionamento competitivo dipenderà sempre più dall'integrazione dell'automazione, dalla connettività digitale, dalla gestione efficiente dell'energia e dalla capacità di supportare i clienti con soluzioni avanzate di controllo dei processi e di miglioramento della produttività.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
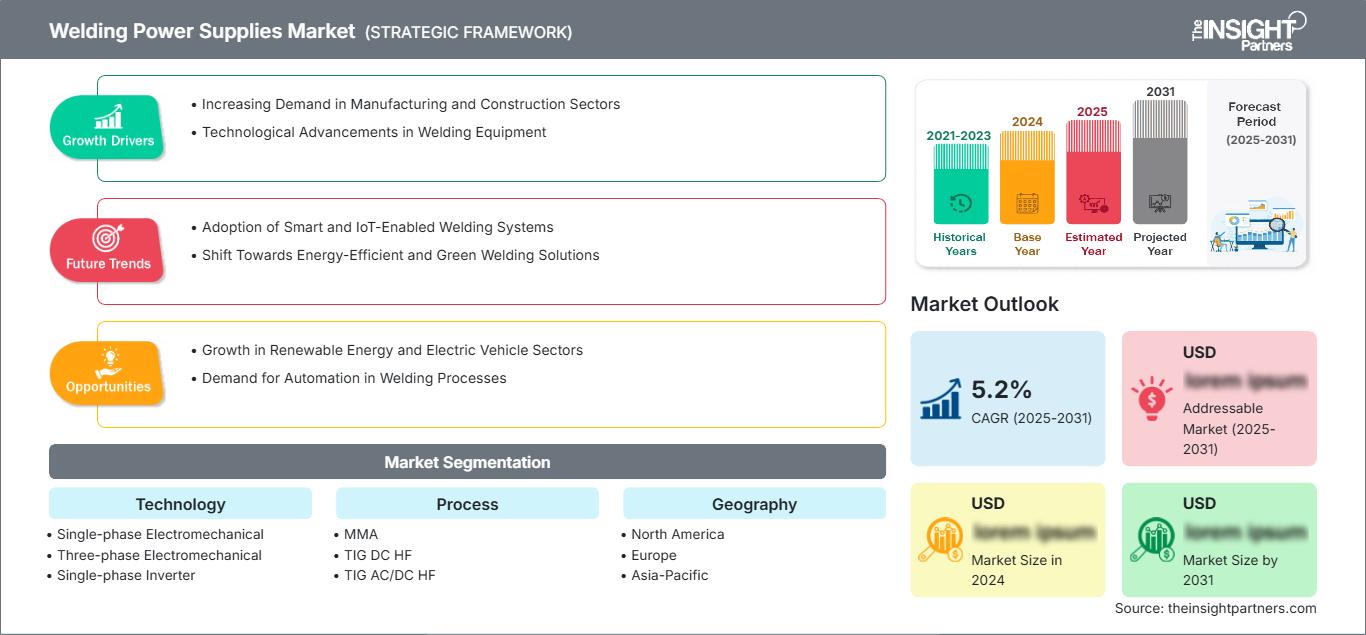
Mercato degli alimentatori per saldatura: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli alimentatori per saldatura
Si prevede che il Nord America manterrà una posizione di rilievo, rappresentando il 24-28% della domanda globale di alimentatori per saldatura nel 2025 e crescendo a un CAGR del 7,8-8,6% fino al 2034. Fattori come il rientro della produzione in patria, la riqualificazione delle infrastrutture, la produzione di attrezzature per il trasporto e l'automazione industriale stanno inoltre trainando l'acquisto di alimentatori sofisticati. La domanda è particolarmente elevata per le apparecchiature utilizzate nell'assemblaggio strutturale, nei macchinari pesanti, nei componenti automobilistici, nelle infrastrutture energetiche e nelle attività di manutenzione.
Gli Stati Uniti detengono una quota dominante del mercato regionale, seguiti da Canada e Messico, nei settori della produzione di macchinari, energia, automobili e lavorazione dei metalli. Gli acquirenti ora prediligono le caratteristiche della tecnologia inverter, le capacità di monitoraggio remoto, la capacità multiprocesso e l'idoneità ai sistemi robotizzati. La disponibilità di manodopera è un altro fattore determinante, poiché i produttori richiedono attrezzature che migliorino l'efficienza degli operatori senza compromettere le prestazioni di saldatura.
Mercato statunitense delle forniture di alimentazione per saldatura
Si stima che gli Stati Uniti rappresenteranno il 65-69% della domanda del mercato nordamericano degli alimentatori per saldatura nel 2025 e si prevede una crescita a un CAGR del 7,4-8,2% fino al 2034. Le applicazioni nei settori automobilistico, aerospaziale, delle macchine edili, della difesa, dell'energia e della fabbricazione in generale continuano a rappresentare importanti utilizzi di questi prodotti. L'aumento degli investimenti nel settore manifatturiero implica una maggiore necessità di energia elettrica controllabile digitalmente e in grado di interfacciarsi con robot e software di produzione.
Il costo totale di proprietà assume un'importanza sempre maggiore quando si acquistano grandi quantità di macchinari per i settori coinvolti. Efficienza energetica, tempi di attività, disponibilità di assistenza, idoneità degli elettrodi/fili utilizzati e acquisizione dei dati giocano un ruolo fondamentale nelle decisioni di acquisto. La presenza di aziende come The Lincoln Electric Company, ESAB Corporation, Fronius International GmbH e altre contribuisce al contesto regionale. La domanda è ulteriormente stimolata dalle piccole aziende di lavorazione che desiderano sistemi multiprocesso.
Mercato europeo degli alimentatori per saldatura
Nel 2025, l'Europa rappresentava una quota di mercato stimata tra il 22% e il 26% nel settore degli alimentatori per saldatura e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,8-7,7% fino al 2034. La Germania si conferma leader di mercato in termini di domanda, grazie allo sviluppo dei settori della meccanica, dell'industria automobilistica, delle attrezzature industriali e dell'ingegneria di precisione. L'Italia vanta buone risorse in termini di produzione di macchinari e officine specializzate, mentre la Francia beneficia del supporto dei settori aerospaziale, dei trasporti, dell'energia e delle infrastrutture.
Il Regno Unito mantiene una forte domanda grazie ai settori delle costruzioni, dell'energia, della difesa, dei trasporti e dell'ingegneria. La Germania riveste un ruolo particolarmente importante in termini di fonti energetiche avanzate, grazie alla produzione automatizzata e alle esigenze di giunzione di alta qualità. Francia e Italia offrono buone prospettive per apparecchiature multiprocesso, celle di automazione e saldatrici specializzate, mentre la Spagna beneficia dei vantaggi derivanti dall'industria automobilistica, dalle infrastrutture, dalle apparecchiature per le energie rinnovabili e dalla cantieristica navale.
Mercato delle apparecchiature di alimentazione per saldatura nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico rimarrà il principale mercato regionale per gli alimentatori per saldatura , con una quota stimata tra il 39% e il 43% nel 2025 e un tasso di crescita annuo composto (CAGR) del 10,2-11,1% fino al 2034. La Cina domina la regione in termini di consumo, grazie al supporto dei settori della meccanica, della cantieristica navale, dei veicoli elettrici, delle infrastrutture e della produzione manifatturiera. Sia il Giappone che la Corea del Sud mostrano una forte domanda di tecnologie di precisione e automazione.
L'India acquisirà maggiore importanza grazie alle crescenti capacità produttive nei settori dei trasporti, delle macchine edili, dell'energia e delle applicazioni ingegneristiche. L'Australia contribuisce attraverso l'attività mineraria, le infrastrutture, la manutenzione e la fabbricazione di componenti pesanti. L'automazione e l'elettrificazione dell'industria stanno ampliando il mercato potenziale per gli inverter. Le industrie manifatturiere cinesi, ad alto consumo energetico, li rendono importanti per la regione Asia-Pacifico, mentre la crescente domanda di elettricità industriale in India sta favorendo gli investimenti in macchinari per la produzione.
Mercato delle forniture di alimentazione per saldatura in Medio Oriente e Africa
Si prevede che la domanda di alimentatori per saldatura in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) dell'8,0-9,2% fino al 2034, grazie ai progetti infrastrutturali nel settore energetico, edile e dei trasporti, nonché alla diversificazione industriale. L'Arabia Saudita e gli Emirati Arabi Uniti si sono affermati come centri di domanda chiave, data la necessità di fabbricazione di strutture e tubazioni per progetti su larga scala in entrambi i paesi. Il contributo del Sudafrica è rappresentato dai settori minerario, metallurgico, ingegneristico e della manutenzione.
Per quanto riguarda il resto della regione, la domanda di attrezzature è legata alle infrastrutture petrolifere e del gas, alle centrali elettriche, agli impianti idrici, alle costruzioni e all'industria. Gli acquirenti si concentrano su durata, assistenza, riparabilità e idoneità a operare in condizioni difficili. In alcuni paesi del Golfo, la crescente tendenza alla diversificazione dagli idrocarburi aumenterebbe la domanda di macchinari, logistica, produzione e infrastrutture per le energie rinnovabili.
Analisi di segmentazione
Tecnologia
La tecnologia è suddivisa in elettromeccanica monofase, elettromeccanica trifase, inverter monofase, inverter trifase e elettronica tradizionale trifase. Si prevede che il segmento crescerà a un CAGR dell'8,9-10,0% nel periodo 2026-2034, grazie alla progressiva sostituzione delle apparecchiature convenzionali con dispositivi elettronici di potenza controllabili, efficienti e compatti. Le attuali tendenze del mercato degli alimentatori per saldatura evidenziano una rapida adozione delle tecnologie basate su inverter, guidata dall'efficienza energetica, dal miglioramento del controllo di processo, dalla riduzione delle dimensioni delle apparecchiature e dalla maggiore compatibilità con l'automazione e gli ambienti di produzione digitalmente connessi.
- I sistemi elettromeccanici monofase rimangono rilevanti per le piccole aziende di fabbricazione, gli utenti di manutenzione, le officine e gli operatori attenti ai costi che necessitano di apparecchiature semplici. Il suo consolidato ecosistema di assistenza supporta la domanda di sostituzione, sebbene le applicazioni più avanzate privilegino sempre più le alternative elettroniche.
- I convertitori elettromeccanici trifase sono adatti ad applicazioni gravose che richiedono un'erogazione di potenza robusta e caratteristiche operative consolidate. La loro base installata rimane importante nel settore della fabbricazione industriale, ma la modernizzazione delle apparecchiature sta spostando sempre più gli acquisti verso le architetture a inverter.
- L'inverter monofase è ideale per applicazioni di saldatura portatili e compatte, dove flessibilità, peso ridotto e potenza controllabile sono valori fondamentali. Risulta strategicamente importante per officine, manutenzione sul campo, edilizia e piccole lavorazioni.
- Gli inverter trifase rappresentano la categoria tecnologica dominante perché le operazioni industriali ad alto carico richiedono un controllo preciso, una conversione di potenza efficiente, la capacità di gestire più processi e la compatibilità con l'automazione e gli ambienti di produzione monitorati digitalmente.
- Gli inverter trifase tradizionali trovano impiego in applicazioni che richiedono un funzionamento a controllo elettronico senza la necessità di un'architettura completa, a differenza delle piattaforme inverter più recenti. La domanda persiste negli impianti industriali esistenti, dove affidabilità e compatibilità con i processi in essere rimangono prioritarie.
Processo
Il segmento dei processi comprende MMA, TIG DC HF, TIG AC/DC HF, MIG/MAG, MIG/MAG pulsato sinergico, MIG/MAG sinergico, arco sommerso, ARC-AIR e taglio al plasma. Si prevede che il segmento crescerà a un CAGR del 9,3-10,3% fino al 2034, poiché i produttori richiedono processi di giunzione sempre più specializzati e controllabili. Il mercato degli alimentatori per saldatura è plasmato dalla crescente domanda di processi di saldatura avanzati che offrono maggiore precisione, produttività, compatibilità con l'automazione e qualità di saldatura costante in diverse applicazioni industriali.
- La saldatura MMA rimane strategicamente importante per la costruzione, la riparazione, la manutenzione sul campo e la fabbricazione di strutture pesanti, poiché le apparecchiature sono portatili, la scelta degli elettrodi è flessibile e il funzionamento rimane pratico in ambienti di lavoro variabili.
- La saldatura TIG DC HF è preferita quando sono importanti l'apporto termico controllato, un aspetto pulito della saldatura e la precisione delle giunzioni. La manutenzione industriale, la lavorazione dell'acciaio inossidabile e la produzione di componenti specializzati ne confermano l'importanza.
- La saldatura TIG AC/DC ad alta frequenza è adatta ad applicazioni che coinvolgono materiali ferrosi e non ferrosi, in particolare l'alluminio. I settori aerospaziale, della fabbricazione di precisione, della riparazione e della produzione di componenti di alta qualità richiedono un controllo flessibile della corrente.
- La saldatura MIG/MAG rimane un processo ad alto volume per la produzione industriale, poiché l'alimentazione continua del filo favorisce la produttività, l'automazione e tassi di deposizione relativamente elevati in diverse applicazioni industriali.
- La saldatura MIG/MAG pulsata sinergica sta diventando sempre più importante per le applicazioni robotiche e di precisione che richiedono un trasferimento stabile, una riduzione degli schizzi, un apporto termico controllato e risultati ripetibili su spessori di materiale variabili.
- Il sistema Synergic MIG/MAG supporta gli operatori che desiderano una selezione semplificata dei parametri e risultati di produzione costanti. Il suo valore strategico aumenta laddove i produttori necessitano di migliorare la produttività senza ricorrere a complesse regolazioni manuali.
- La saldatura ad arco sommerso è ideale per lavorazioni pesanti che richiedono saldature lunghe ed elevati livelli di deposizione. La cantieristica navale, le apparecchiature a pressione, le strutture metalliche e i progetti industriali su larga scala rappresentano una solida base applicativa.
- ARC-AIR rimane una soluzione valida per attività di scriccatura, riparazione, rimozione di saldature e preparazione. Le operazioni di fabbricazione e manutenzione pesante richiedono sistemi ad alta corrente affidabili, in grado di garantire un utilizzo industriale prolungato.
- Il taglio al plasma offre vantaggi in termini di precisione di taglio, automazione della fabbricazione e flussi di lavoro integrati di taglio e saldatura. La domanda è sostenuta dai produttori che cercano di migliorare l'utilizzo dei materiali e la coerenza dei processi.
Panoramica dell'opportunità
|
Processo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
MMA |
Mezzo |
Riparazione sul campo |
Maturo |
|
TIG DC HF |
Mezzo |
Saldatura di precisione |
Maturo |
|
TIG AC/DC HF |
Mezzo |
Giunzione in alluminio |
Scalatura |
|
MIG/MAG |
Alto |
Alta deposizione |
Maturo |
|
MIG/MAG pulsato sinergico |
Mezzo |
Impulsazione robotica |
Scalatura |
|
MIG/MAG sinergico |
Mezzo |
Controllo digitale |
Scalatura |
|
Arco sommerso |
Mezzo |
Fabbricazione pesante |
Maturo |
|
ARC-AIR |
Basso |
Rimozione della saldatura |
Maturo |
|
Taglio al plasma |
Mezzo |
Taglio integrato |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato degli alimentatori per saldatura
Espansione della fabbricazione automatizzata e robotizzata
Questo fenomeno sta determinando un aumento delle specifiche tecniche dei sistemi di alimentazione per la saldatura, a causa dei requisiti per il controllo robotizzato dei processi, come la stabilità delle caratteristiche di corrente, la ripetibilità, la comunicazione e la rapidità di risposta alle variazioni di processo. L'effetto non si limita al settore automobilistico, ma si estende ad altri ambiti come macchinari, macchine edili, navi e prodotti metallici lavorati. L'opportunità per i fornitori di sistemi di alimentazione risiede nell'integrazione di sensori, monitoraggio, software e automazione, piuttosto che nella vendita di alimentatori in sé. Il vantaggio economico per il produttore è legato al maggiore utilizzo e alla riduzione delle rilavorazioni, al miglioramento della qualità e all'efficienza degli operatori. Questa tendenza è particolarmente vantaggiosa per i sistemi a inverter grazie al loro sistema di controllo elettronico, facilmente adattabile ai movimenti robotizzati e al controllo di processo.
Priorità in materia di elettrificazione industriale ed efficienza energetica
L'elettrificazione industriale sta rafforzando l'importanza strategica dell'efficienza delle apparecchiature, soprattutto perché i produttori valutano il consumo di elettricità insieme alla produttività e ai costi operativi. L'AIE riporta che nel 2024 l'industria ha rappresentato quasi il 40% del consumo energetico finale globale, a conferma dell'importanza di processi industriali efficienti. I moderni sistemi a inverter possono migliorare la controllabilità e ridurre il consumo energetico superfluo rispetto alle architetture tradizionali. L'impatto commerciale è maggiore laddove le apparecchiature operano per turni lunghi e su più linee di produzione. Gli acquirenti valutano sempre più spesso il fattore di potenza, il consumo in standby, i requisiti di raffreddamento, il ciclo di lavoro e l'efficienza di processo quando confrontano i sistemi. I fornitori che quantificano le prestazioni energetiche e integrano funzionalità di monitoraggio possono rafforzare la propria posizione nei progetti di modernizzazione. Questo fattore è particolarmente rilevante nelle regioni in cui i costi dell'elettricità industriale e gli obiettivi di decarbonizzazione influenzano le decisioni di spesa in conto capitale.
Carenza di saldatori qualificati e requisiti di produttività
La persistente carenza di personale esperto nella saldatura sta spingendo i produttori a investire in apparecchiature che semplifichino la selezione dei parametri e garantiscano risultati costanti. Interfacce digitali, controllo sinergico, impostazioni guidate, sensori e automazione possono ridurre la dipendenza da operatori altamente esperti per la ripetibilità dei processi produttivi. L'impatto sul mercato è evidente nelle applicazioni in cui i produttori devono mantenere la produzione gestendo al contempo una forza lavoro che invecchia e formando nuovo personale. Apparecchiature che riducono i tempi di setup, migliorano la uniformità delle saldature e forniscono feedback sul processo possono accelerare la qualificazione degli operatori. Questa dinamica amplia anche le opportunità offerte dai sistemi multiprocesso, poiché un'unica piattaforma può soddisfare diverse esigenze di giunzione nelle attività di produzione e manutenzione. I fornitori competono sempre più sulla facilità d'uso e sull'intelligenza di processo, oltre che sui parametri convenzionali come la capacità attuale, il ciclo di lavoro, la durata e il prezzo.
Tendenze future del mercato degli alimentatori per saldatura
Fonti di alimentazione connesse e saldatura con controllo dati.
Si prevede che i sistemi di saldatura connessi si evolveranno da semplici display di parametri a piattaforme di dati di produzione in grado di registrare corrente, tensione, condizioni di alimentazione del filo, eventi di guasto, tempo di funzionamento e deviazioni di processo. Tali funzionalità possono supportare la manutenzione preventiva, la documentazione della qualità, la formazione degli operatori e l'ottimizzazione della produzione. Nel tempo, la connettività cloud e le interfacce software industriali potrebbero consentire il monitoraggio centralizzato delle apparecchiature di saldatura distribuite in più stabilimenti. L'adozione più significativa si registrerà probabilmente nei settori automobilistico, aerospaziale, dei macchinari pesanti e dei produttori conto terzi, dove la tracciabilità riveste un'importanza commerciale. I produttori di dimensioni più piccole potrebbero adottare soluzioni di connettività semplificate man mano che i prezzi delle apparecchiature diminuiscono e il software diventa più facile da configurare. I fornitori che combinano hardware, sensori, sicurezza informatica e software applicativo dovrebbero essere in grado di cogliere le opportunità di assistenza ricorrenti, migliorando al contempo l'utilizzo delle apparecchiature e la trasparenza dei processi.
Saldatura adattiva e controllo di processo a basso consumo energetico
È probabile che i sistemi futuri utilizzino strategie di controllo sempre più adattive, in grado di rispondere automaticamente alla geometria del giunto, alle condizioni del materiale, al movimento della torcia e al feedback del processo. Anziché basarsi esclusivamente su parametri fissi, le sorgenti di alimentazione supporteranno sempre più regolazioni a circuito chiuso, volte a stabilizzare il comportamento dell'arco e a minimizzare i difetti. Il controllo a basso consumo energetico potrà inoltre ottimizzare i profili di corrente e tensione in base alla penetrazione e alla deposizione richieste, contribuendo a ridurre i consumi superflui senza compromettere la qualità della saldatura. Questi sviluppi possono rivelarsi particolarmente preziosi nella produzione robotizzata, dove il tempo di ciclo e la ripetibilità incidono direttamente sull'economia di produzione. L'integrazione con sistemi di visione artificiale, tracciamento del cordone di saldatura, rilevamento del filo e gemelli digitali dovrebbe gradualmente ampliare il ruolo della sorgente di alimentazione, trasformandola da semplice fornitore di energia a componente attivo di controllo del processo.
Opportunità di mercato per gli alimentatori per saldatura
Ecosistemi locali di produzione e servizi
Le aziende manifatturiere possono perseguire la crescita creando capacità regionali di produzione, ingegneria applicativa, formazione e assistenza nelle economie industriali emergenti. Il supporto localizzato può ridurre i tempi di inattività, abbreviare i tempi di consegna dei pezzi di ricambio e migliorare la configurazione delle apparecchiature per materiali e standard regionali. India, Sud-est asiatico, Messico, Brasile e le economie del Golfo offrono opportunità poiché la capacità industriale è in espansione nei settori dei componenti automobilistici, dei macchinari, dell'energia, dell'edilizia e delle infrastrutture. I fornitori possono rafforzare le relazioni con i clienti attraverso laboratori applicativi, formazione tecnica, programmi di noleggio, servizi di ricondizionamento e diagnostica digitale. Un approccio localizzato aiuta inoltre le aziende a gestire l'esposizione ai dazi doganali e le interruzioni della catena di approvvigionamento, adattando al contempo i portafogli di prodotti alle configurazioni di tensione e alle preferenze di processo regionali. Partnership strategiche con integratori di automazione e distributori possono accelerare l'ingresso nel mercato senza richiedere investimenti immediati in produzione su vasta scala.
Piattaforme multiprocesso integrate per una produzione flessibile
La produzione flessibile sta creando opportunità per i fornitori che combinano diverse capacità di giunzione e taglio all'interno di piattaforme integrate. Un'unica fonte di alimentazione a controllo digitale, in grado di supportare molteplici processi, può ridurre l'ingombro, semplificare la formazione degli operatori e migliorare l'utilizzo delle risorse per i produttori che gestiscono programmi di produzione diversificati. Questa opportunità è particolarmente rilevante per le piccole e medie imprese di lavorazione dei metalli che non possono permettersi di dedicare attrezzature separate a ogni singolo processo. Interfacce avanzate consentono agli utenti di salvare programmi specifici per l'applicazione, monitorare i parametri operativi e trasferire le impostazioni tra i team di produzione. I fornitori possono ulteriormente differenziarsi grazie ad accessori modulari, diagnostica remota, compatibilità con l'automazione e ottimizzazione dei materiali di consumo. Tali piattaforme rappresentano una soluzione interessante per l'aggiornamento delle attrezzature obsolete, preservando al contempo la flessibilità in applicazioni di costruzione, riparazione, macchinari, trasporti e lavorazione dei metalli in generale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -