
Marché des dispositifs de prélèvement de sang artériel : prévisions 2034
Taille et prévisions du marché des dispositifs de prélèvement de sang artériel (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (tubes de prélèvement sanguin, aiguilles de prélèvement, systèmes de prélèvement sanguin sous vide, systèmes microfluidiques, autres) ; application (prélèvement de gaz du sang artériel, récupération peropératoire du sang) ; utilisateur final (hôpitaux, cliniques, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018021
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


Taille du marché en 2025
1,24 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
1,93 milliard de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,07 %
taux de croissance
Marché adressable
14,41 milliards de dollars américains
(2026-2034)
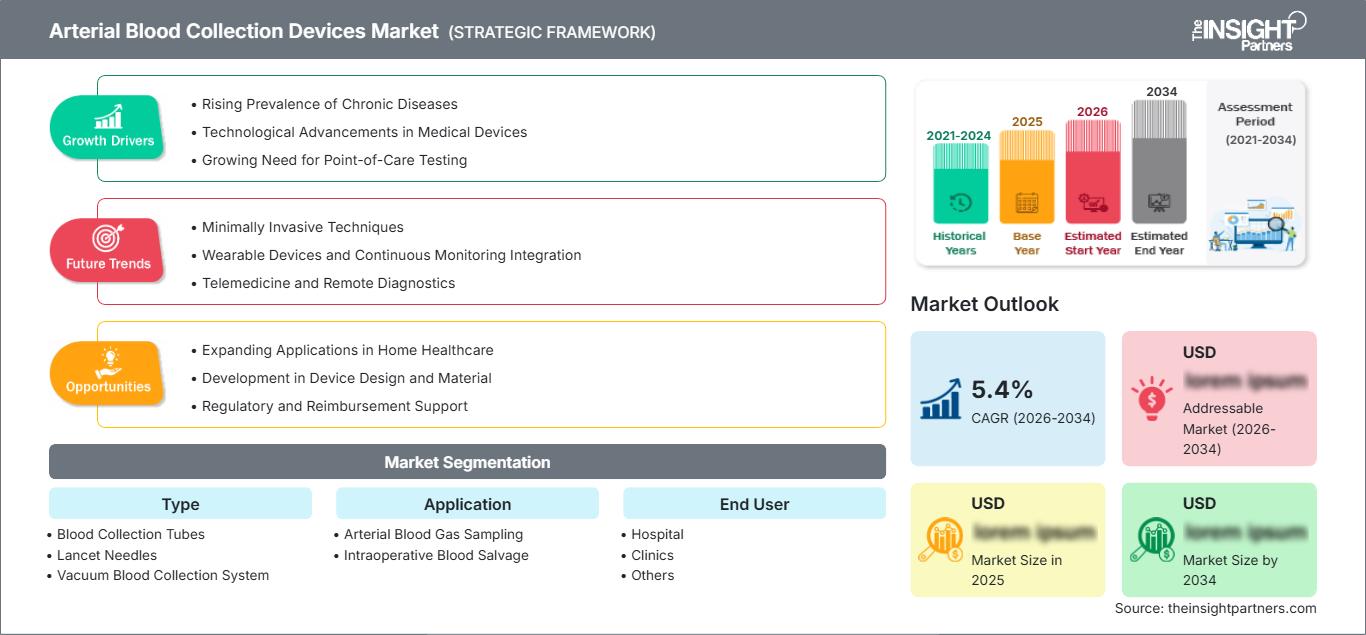
Le marché des dispositifs de prélèvement de sang artériel était évalué à 1,24 milliard de dollars américains en 2025 et devrait atteindre 1,93 milliard de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,07 % sur la période 2026-2034. Ce marché englobe les technologies de prélèvement spécialisées permettant l'analyse des gaz du sang artériel, la récupération peropératoire du sang, la surveillance en soins intensifs et les processus diagnostiques associés. La demande est influencée par l'utilisation en soins aigus, les exigences de qualité des échantillons, la sécurité du personnel soignant et la préférence croissante pour les systèmes de prélèvement standardisés et pré-héparinés.
L’Amérique du Nord devrait demeurer un marché structurellement important, grâce à une infrastructure de soins intensifs bien établie, à une utilisation fréquente des analyses de gaz du sang artériel et à l’adoption généralisée de dispositifs de prélèvement sécurisés. Le marché des dispositifs de prélèvement de sang artériel dans la région devrait croître à un TCAC d’environ 4,6 % à 5,3 % entre 2026 et 2034, la demande étant stimulée par les capacités des soins intensifs, la médecine d’urgence et les efforts déployés par les hôpitaux pour réduire les erreurs préanalytiques.
Analyse et perspectives du marché des dispositifs de prélèvement de sang artériel
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 39 à 43 % pour les dispositifs de prélèvement de sang artériel en 2025 et connaître une croissance annuelle composée de 4,6 à 5,3 % entre 2026 et 2034, grâce à une infrastructure de soins intensifs mature, à des processus d'approvisionnement standardisés et à des flux de travail établis pour l'analyse des gaz du sang artériel.
- États-Unis : Les États-Unis devraient représenter 84 à 89 % des revenus nord-américains en 2025, avec un TCAC de 4,5 à 5,2 % entre 2026 et 2034, grâce à l'adoption généralisée des tests de soins intensifs et des prélèvements sécurisés.
- Europe : On estime que l'Europe détiendra une part de marché de 24 à 28 % en 2025 et connaîtra une croissance annuelle composée de 4,7 à 5,4 %, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où les systèmes de qualité des laboratoires soutiennent la collecte standardisée des échantillons.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 21 à 25 % en 2025 et enregistrer un TCAC de 6,0 à 6,8 % jusqu’en 2034, la Chine, le Japon, l’Inde, la Corée du Sud et l’Australie étant les moteurs de la modernisation des hôpitaux.
- Segment le plus important : Les tubes de prélèvement sanguin devraient représenter une part de marché de 34 à 39 % en 2025 et connaître une croissance annuelle composée de 4,5 à 5,2 % jusqu’en 2034, reflétant leur large utilisation dans la gestion des échantillons.
- Segment à forte croissance : Le système microfluidique devrait représenter une part de marché de 8 à 12 % en 2025 et connaître une croissance annuelle composée de 7,0 à 8,0 %, grâce à la miniaturisation et à l'échantillonnage à faible volume.
- Principales entreprises analysées en détail : Bio-Rad Laboratories, Inc. ; NIPRO CORPORATION ; QIAGEN NV ; F. Hoffmann-La Roche Ltd ; Terumo Corporation ; Thermo Fisher Scientific Inc. ; Becton, Dickinson and Company ; Medtronic plc. ; Greiner Bio-One International GmbH ; Narang Medical Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des dispositifs de prélèvement de sang artériel a évolué, passant des méthodes traditionnelles utilisant aiguilles et seringues à des dispositifs conçus pour une standardisation et une sécurité accrues. Ces dispositifs intègrent des fonctionnalités permettant de contrôler les volumes d'échantillon, l'anticoagulation, l'exposition à l'air et la manipulation. Les seringues pré-héparinées, les protections de sécurité, les cathéters artériels et les connecteurs améliorés contribuent à l'établissement de protocoles reproductibles. Les recommandations de l'OMS préconisent l'utilisation de dispositifs pré-héparinés et une manipulation adéquate, car l'exposition à l'air, une anticoagulation incorrecte et un retard de transport peuvent altérer les résultats des analyses de gaz du sang.
La croissance sera de plus en plus liée à la modernisation des hôpitaux en Asie-Pacifique et sur certains marchés du Moyen-Orient, avec le développement des services de soins intensifs et des centres de diagnostic au chevet du patient. Les exigences relatives aux dispositifs à usage unique, la traçabilité, la sécurité face aux piqûres d'aiguille et la conservation des échantillons sont autant de facteurs qui pourraient jouer en faveur des fournisseurs actuels. Les stratégies d'acquisition privilégieront également l'interopérabilité avec les cathéters artériels et les analyseurs, tandis que la microfluidique offre des possibilités pour le prélèvement d'échantillons à faible volume et les tests décentralisés.
Portée du rapport sur le marché des dispositifs de prélèvement de sang artériel
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,24 milliard de dollars américains |
| Taille du marché d'ici 2034 | 1,93 milliard de dollars américains |
| TCAC mondial (2026 - 2034) | 5,07% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de prélèvement de sang artériel
La demande pour ce produit est principalement alimentée par les services d'urgence, les unités de soins intensifs, les blocs opératoires et autres services où les données des gaz du sang artériel peuvent permettre une prise de décision immédiate. De ce fait, le développement du marché des dispositifs de prélèvement de sang artériel sera étroitement lié aux pratiques de soins intensifs et ne reposera pas uniquement sur l'augmentation de la fréquence des prélèvements veineux.
La chaîne de valeur comprend les entreprises de fabrication de polymères, les fabricants d'aiguilles pour prélèvements sanguins artériels et les assembleurs de seringues, les producteurs de revêtements anticoagulants, les centres de stérilisation, les grossistes, les hôpitaux et les services de diagnostic au chevet du patient. La différenciation des fournisseurs repose actuellement sur la constance du revêtement hépariné, le volume de prélèvement contrôlé, la réduction du volume mort, les caractéristiques du conditionnement et la compatibilité avec les analyseurs. Les fabricants disposant d'un vaste réseau de distribution hospitalière peuvent proposer leurs dispositifs de prélèvement sanguin artériel ainsi que l'ensemble de leur gamme de solutions d'accès vasculaire et de gestion des échantillons.
Le marché des dispositifs de prélèvement sanguin artériel se caractérise par la taille du portefeuille de produits, les autorisations réglementaires, les capacités de production et l'intégration au flux de travail clinique. Becton, Dickinson and Company propose le plus important portefeuille de dispositifs de prélèvement pour les soins intensifs, tandis que Terumo Corporation, NIPRO CORPORATION, Greiner Bio-One International GmbH et Narang Medical Limited fournissent des solutions pour le prélèvement de sang artériel et d'autres besoins procéduraux dans de nombreuses régions. Les tendances du marché montrent que la différenciation croissante repose sur le développement de mécanismes de sécurité, d'une conception ergonomique et de solutions d'accès vasculaire artériel.
Des entreprises comme Bio-Rad Laboratories, Inc., QIAGEN NV, F. Hoffmann-La Roche Ltd et Thermo Fisher Scientific Inc. améliorent la valeur diagnostique du prélèvement de sang artériel grâce à des technologies de laboratoire et des solutions de gestion des échantillons. Medtronic plc. soutient le secteur par le développement de technologies pour les soins intensifs et l'accès vasculaire, tandis que les opportunités d'approvisionnement en systèmes de prélèvement resteront les plus importantes dans les hôpitaux standardisés. Les investissements actuels portent sur l'automatisation des flux de travail, le prélèvement de microvolumes, la traçabilité et les solutions de décentralisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de prélèvement de sang artériel : Perspectives stratégiques
Perspectives régionales
marché des dispositifs de prélèvement de sang artériel en Amérique du Nord
L'Amérique du Nord devrait représenter entre 39 et 43 % du chiffre d'affaires mondial en 2025 et connaître une croissance annuelle composée de 4,6 à 5,3 % jusqu'en 2034. Ses atouts résident dans la présence d'infrastructures de soins intensifs performantes, des dépenses hospitalières élevées, la disponibilité de tests au chevet du patient et des exigences en matière de sécurité au travail. Les États-Unis constituent le principal marché du secteur, le Canada y jouant un rôle complémentaire grâce aux réseaux d'achat des hôpitaux et des laboratoires. Le choix des produits prend en compte la protection contre les piqûres accidentelles, la compatibilité avec les cathéters artériels et les volumes de prélèvement standard.
Les services de soins intensifs représentent le principal marché des dispositifs de prélèvement de sang artériel, car les analyses artérielles permettent d'évaluer la fonction respiratoire, le métabolisme et la circulation. La région bénéficie de systèmes de remboursement et d'achat bien établis, facilitant le remplacement des dispositifs traditionnels par des produits conçus pour une sécurité accrue. Les entreprises disposant d'un portefeuille clinique diversifié s'appuient sur les contrats hospitaliers pour pénétrer le marché, tandis que les entreprises spécialisées misent sur l'ergonomie de leurs produits et la qualité des échantillons.
Marché américain des dispositifs de prélèvement de sang artériel
On estime que les États-Unis représenteront 84 à 89 % du marché nord-américain des dispositifs de prélèvement sanguin artériel en 2025 et connaîtront une croissance annuelle composée de 4,5 à 5,2 % jusqu'en 2034. Les grands établissements hospitaliers, les services d'urgence, les unités de soins intensifs et les blocs opératoires ont une demande constante en produits de prélèvement artériel. Becton, Dickinson and Company propose une gamme de produits de prélèvement pour soins intensifs comprenant notamment des seringues artérielles.
L'utilisation des produits évolue vers les tendances suivantes : prélèvement par voie artérielle, seringues pré-héparinées, contrôle du volume de prélèvement et mesures de sécurité pour limiter l'exposition professionnelle. Les hôpitaux exigent des produits qui limitent la nécessité de prélèvements répétés en raison de caillots, de contamination atmosphérique ou d'une mauvaise manipulation de l'échantillon. L'évaluation des fournisseurs ne se limite donc plus au coût unitaire, mais prend également en compte des aspects tels que la fiabilité, la compatibilité, la formation et la standardisation des achats. Le marché américain est mature et technologiquement avancé.
Marché européen des dispositifs de prélèvement de sang artériel
Le marché européen des dispositifs de prélèvement de sang artériel devrait représenter entre 24 et 28 % en 2025 et connaître une croissance annuelle composée de 4,7 à 5,4 % jusqu’en 2034, l’Allemagne restant le principal marché national. Le Royaume-Uni, l’Allemagne, la France, l’Italie et l’Espagne bénéficient de systèmes hospitaliers bien établis, de référentiels de qualité pour les laboratoires et d’une adoption relativement élevée des technologies de prélèvement standardisées à usage unique.
Au Royaume-Uni, la demande est soutenue par un système d'achats centralisés et des filières de soins intensifs. L'Allemagne bénéficie d'une production et d'une qualité élevées de dispositifs médicaux, ainsi que d'un réseau hospitalier solide. En France, en Italie et en Espagne, la demande est accrue par l'utilisation de ces dispositifs en soins intensifs et en chirurgie ; toutefois, les modalités d'achat varient d'un pays à l'autre. La sécurité, la traçabilité et l'intégrité des échantillons revêtent une importance croissante pour les fournisseurs européens, et la compatibilité des procédures d'accès artériel et d'analyse des gaz du sang devient un enjeu majeur pour les hôpitaux.
Marché des dispositifs de prélèvement de sang artériel en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 21 et 25 % du chiffre d'affaires de 2025 et afficher une croissance annuelle composée de 6,0 à 6,8 % jusqu'en 2034, ce qui en fait la région majeure à la croissance la plus rapide. La Chine est le premier marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La construction d'hôpitaux, le développement des soins intensifs et la multiplication des tests au chevet du patient favorisent l'adoption de ces technologies.
Si la Chine et l'Inde représentent des marchés potentiels à fort volume grâce à la modernisation des équipements de diagnostic hospitaliers, le Japon et l'Australie sont des marchés matures exigeant des dispositifs de standardisation de haute qualité. La Corée du Sud a développé ses hôpitaux et mis en place des pratiques d'approvisionnement axées sur la technologie. Avec la localisation de l'industrie, l'élargissement des circuits de distribution et les investissements publics dans la santé, les produits de prélèvement artériel devraient être plus disponibles. La croissance dans la région sera la plus forte là où la capacité de soins intensifs dépasse la pénétration du marché.
Marché des dispositifs de prélèvement de sang artériel au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un taux de croissance annuel composé (TCAC) de 5,2 % à 6,1 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de la demande régionale, grâce aux investissements dans les infrastructures de santé, au développement des soins tertiaires et à la modernisation des services de soins intensifs. L'Afrique du Sud demeure le principal marché subsaharien, tandis que le reste de la région Moyen-Orient et Afrique connaît un développement plus sélectif.
Les programmes de transformation du système de santé et la multiplication des hôpitaux profitent à l'Arabie saoudite ; les Émirats arabes unis privilégient les soins tertiaires et les systèmes de santé de pointe. Des réseaux cliniques établis aident l'Afrique du Sud à stimuler la demande, tandis que les autres régions du Moyen-Orient et d'Afrique dépendent des distributeurs pour l'approvisionnement en produits de santé. Les revenus issus de l'énergie peuvent financer le développement du secteur de la santé, même si les coûts d'achat et la dépendance aux importations demeurent des facteurs importants. Le potentiel de la région se limite donc aux grandes villes.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 4,8 % à 5,6 % entre 2026 et 2034. La demande de produits est influencée par la fréquence des procédures, les exigences relatives aux échantillons, les considérations de sécurité et l’intégration avec les analyseurs de diagnostic au point de soins. Les tubes de prélèvement sanguin demeurent la principale catégorie en raison de leur large utilisation, tandis que les systèmes microfluidiques offrent une voie de croissance différenciée grâce à l’échantillonnage de faibles volumes.
- Tubes de prélèvement sanguin : Ces tubes assurent un confinement standardisé des échantillons et demeurent essentiels pour les prélèvements artériels et, plus largement, pour les soins intensifs. La demande dépend du choix des additifs, du contrôle du volume, de la stabilité de l’échantillon, de l’étiquetage et de la compatibilité avec les procédures de laboratoire.
- Aiguilles de lancette : Les aiguilles de lancette permettent des prélèvements contrôlés nécessitant de faibles volumes de sang. Leur importance stratégique repose sur la sécurité, le confort du patient, une pénétration constante et l’intégration aux flux de travail diagnostiques décentralisés.
- Système de prélèvement sanguin sous vide : Les systèmes sous vide permettent un prélèvement contrôlé et une manipulation standardisée des échantillons. Leur utilisation est particulièrement répandue dans les hôpitaux qui privilégient la reproductibilité, les processus de prélèvement en circuit fermé, l’efficacité des flux de travail et la compatibilité avec l’infrastructure de laboratoire existante.
- Systèmes microfluidiques : Les systèmes microfluidiques permettent le prélèvement d’échantillons en faible volume et le diagnostic miniaturisé. Leur importance stratégique réside dans la réduction des quantités d’échantillons nécessaires, la simplification des flux de travail et le développement futur d’applications de diagnostic au point de soins, où les volumes de prélèvement conventionnels sont limités.
- Autres produits : D’autres produits prennent en charge des protocoles de prélèvement artériel spécifiques, des accessoires et des exigences procédurales. La demande dépend des protocoles cliniques, des spécifications d’approvisionnement des hôpitaux et de la compatibilité avec les systèmes d’accès vasculaire et de gestion des prélèvements existants.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 5,0 à 5,8 % entre 2026 et 2034. L’analyse des gaz du sang artériel demeure essentielle, car l’évaluation rapide de l’oxygénation, de la ventilation et de l’équilibre acido-basique est cruciale en soins intensifs. La récupération peropératoire du sang crée une demande complémentaire dans les contextes chirurgicaux nécessitant une récupération sanguine efficace.
- Prélèvement des gaz du sang artériel : Cette application reste le principal cas d’utilisation, notamment en soins intensifs, en médecine d’urgence, en gestion respiratoire et en surveillance périopératoire, où une évaluation rapide des gaz du sang permet de prendre des décisions cliniques immédiates.
- Récupération peropératoire du sang : La récupération peropératoire du sang facilite la prise en charge du sang en chirurgie en récupérant et en traitant le sang pendant les interventions. Son adoption dépend de la complexité de l’intervention, des protocoles de l’établissement, de la disponibilité du matériel et des efforts déployés pour réduire la dépendance aux dons de sang.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 4,9 % à 5,7 % entre 2026 et 2034. Les hôpitaux demeurent les principaux acheteurs, car les prélèvements artériels sont principalement effectués en soins intensifs. Les cliniques représentent une part plus modeste, tandis que les structures spécialisées, regroupées dans la catégorie « Autres », répondent à une demande ciblée en matière de prélèvements décentralisés et procéduraux.
- Hôpital : Les hôpitaux constituent le principal centre de demande, car les services de soins intensifs, d’urgences, de chirurgie et de pneumologie nécessitent des prélèvements artériels fréquents. L’approvisionnement privilégie la fiabilité, la sécurité, le volume standardisé et la compatibilité avec les analyseurs et les systèmes d’accès artériel.
- Cliniques : Les cliniques représentent généralement une demande plus faible, concentrée dans les établissements offrant des services respiratoires, d’urgence, interventionnels ou de diagnostic spécialisé. Des produits de prélèvement compacts et des flux de travail simplifiés peuvent améliorer l’adéquation aux besoins lorsque l’infrastructure de laboratoire est limitée.
- Autres utilisateurs : Parmi les autres utilisateurs finaux figurent les environnements diagnostiques et interventionnels spécialisés nécessitant des capacités de prélèvement artériel ciblé. Leur importance dépend de la décentralisation, des protocoles institutionnels, de la gravité de l’état du patient et de l’adoption de flux de travail diagnostiques au chevet du patient.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpital |
Haut |
Échantillonnage en soins intensifs |
Mature |
|
Cliniques |
Moyen |
Soins ponctuels |
Mise à l'échelle |
|
Autres |
Faible |
Échantillonnage spécialisé |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de prélèvement de sang artériel
Développement des services de soins intensifs et de diagnostic d'urgence
L'augmentation des capacités des unités de soins intensifs, des urgences, des services de pneumologie et de chirurgie avancée entraînera une hausse des situations nécessitant des prélèvements artériels. Selon les recommandations de l'OMS, le prélèvement de sang artériel est considéré comme un examen spécifique, principalement utilisé pour le dosage des gaz du sang artériel et le prélèvement au niveau de l'artère radiale, généralement effectué par des professionnels de santé qualifiés. Le développement des unités de soins intensifs dans les hôpitaux engendrera une demande croissante de dispositifs standardisés de prélèvement, permettant des analyses rapides avec une variabilité préanalytique minimale. Ces conséquences seront particulièrement importantes dans les services de soins aigus, où les retards de prise en charge dus à la nécessité de prélever à nouveau des échantillons peuvent influencer la décision thérapeutique.
Importance accrue accordée à l'intégrité des échantillons et à la qualité préanalytique
Les erreurs préanalytiques ont un impact direct sur les résultats cliniques et opérationnels des tests, car elles peuvent entraîner des modifications de l'analyse des gaz du sang dues à des facteurs tels que l'exposition à l'air, un dosage incorrect d'anticoagulant, la coagulation de l'échantillon et des problèmes de transport. Ces facteurs sont identifiés par les recommandations de l'OMS et nécessitent l'utilisation de dispositifs pré-héparinés appropriés ainsi que des méthodes de prélèvement contrôlées. Il est donc important que les hôpitaux testent les dispositifs de prélèvement en fonction de la préservation des échantillons, du prélèvement à l'analyse. En d'autres termes, les nouveaux dispositifs doivent présenter les caractéristiques suivantes : piston ventilé, revêtement d'héparine équilibré, bouchon étanche et volume d'échantillon standardisé.
Collection sur la sécurité au travail et l'ingénierie de la sécurité
L'importance de la sécurité des aiguilles lors des achats restera cruciale, car la ponction artérielle est une technique invasive réalisée dans un environnement stressant. L'ingénierie de sécurité permet d'intégrer des dispositifs tels que la protection, le verrouillage, l'aiguille de sécurité et la fermeture des connecteurs afin de minimiser les risques de contamination. L'OMS souligne que les risques professionnels liés au sang constituent un facteur critique pour la pratique de la phlébotomie. L'impact sur le marché ne se limitera pas aux dispositifs individuels, car les hôpitaux modernes intègrent de plus en plus la notion de sécurité au travail dans leurs critères d'achat et la formation de leur personnel. Les dispositifs alliant sécurité et facilité d'utilisation seront particulièrement appréciés des cliniciens qui ont besoin d'une mise en œuvre rapide, sans procédures supplémentaires.
Tendances futures du marché des dispositifs de prélèvement de sang artériel
Intégration de la collecte aux diagnostics au point de soins
Les protocoles de prélèvement pour les artères du futur seront de plus en plus intégrés aux systèmes de diagnostic au chevet du patient, réduisant ainsi le délai entre le prélèvement et l'obtention des résultats. Les dispositifs de prélèvement sanguin seront davantage considérés non plus comme des consommables isolés, mais comme des éléments d'un système de flux de travail. La standardisation des connexions, le contrôle du volume des échantillons, la réduction de l'espace mort et la compatibilité avec les analyseurs contribueront à une plus grande uniformité des pratiques. L'utilisation de méthodes numériques d'identification et de traçabilité permettra également de réduire les erreurs d'appariement des échantillons. Les tendances du secteur des dispositifs de prélèvement de sang artériel s'orienteront donc vers des systèmes conçus pour une analyse rapide au chevet du patient, notamment en soins intensifs et aux urgences.
Plateformes de collecte microvolumes et miniaturisées
La miniaturisation devrait influencer le développement des produits, les professionnels de santé recherchant des volumes d'échantillons plus faibles, des protocoles moins invasifs et une meilleure compatibilité avec les plateformes de diagnostic compactes. Les technologies de prélèvement microfluidiques peuvent potentiellement réduire les besoins en sang tout en permettant un traitement rapide au plus près du patient. Leur développement dépendra de l'obtention d'une intégrité adéquate des échantillons, d'une anticoagulation reproductible, d'une production constante et de l'approbation des autorités réglementaires. Cette opportunité est particulièrement pertinente pour les populations pédiatriques, gériatriques et les patients fragiles, ainsi que pour les environnements de tests décentralisés. À terme, les fabricants pourraient combiner le prélèvement de microvolumes avec des capteurs intégrés, le transfert automatisé des échantillons ou l'identification numérique. Ces développements pourraient élargir le champ des applications cliniques tout en réduisant la dépendance aux architectures de prélèvement conventionnelles dans certains protocoles.
Opportunités du marché des dispositifs de prélèvement de sang artériel
Production et distribution localisées sur les marchés émergents
Les marchés émergents offrent des opportunités d'investissement, notamment là où l'infrastructure hospitalière se développe plus rapidement que la pénétration des dispositifs médicaux. Les fabricants peuvent consolider leurs positions grâce à une production régionale, une stérilisation locale, des partenariats avec des distributeurs et des programmes de formation adaptés au contexte local. La Chine et l'Inde sont particulièrement pertinentes, car l'augmentation des capacités de soins tertiaires peut accroître la demande de consommables standardisés pour les soins intensifs. Les prévisions concernant le marché des dispositifs de prélèvement de sang artériel indiquent que l'expansion régionale devrait favoriser les fournisseurs capables d'allier prix compétitifs, conformité réglementaire et disponibilité fiable. Des partenariats stratégiques avec les hôpitaux et les réseaux de diagnostic peuvent contribuer à la validation des produits tout en améliorant la visibilité des approvisionnements. La production locale peut également réduire la dépendance aux importations, raccourcir les chaînes d'approvisionnement et faciliter la participation aux appels d'offres publics, où le coût, la continuité d'approvisionnement et les capacités de production nationales influencent les décisions d'achat.
Expansion du portefeuille de soins intensifs intégrés
Une seconde opportunité consiste à combiner les produits de prélèvement artériel avec des solutions plus complètes d'accès vasculaire, d'analyse des gaz du sang, de gestion des prélèvements et de soins intensifs. Les hôpitaux recherchent de plus en plus des processus standardisés permettant de réduire le nombre de fournisseurs et de simplifier la formation du personnel. Les entreprises aux technologies complémentaires peuvent tirer parti de leurs relations existantes pour proposer des ventes croisées de seringues artérielles, de dispositifs d'accès veineux, de dispositifs de stabilisation et de consommables associés. Cette opportunité est particulièrement pertinente pour les grands groupes hospitaliers qui cherchent à optimiser leurs achats. Les fabricants peuvent également créer de la valeur grâce à des formations, des programmes d'évaluation de la qualité et des supports d'aide à la gestion des prélèvements. Ces stratégies déplacent la concurrence du prix unitaire des produits vers l'économie globale du processus. Les entreprises disposant de compétences réglementaires solides et d'un vaste réseau de distribution peuvent utiliser cette approche pour consolider leurs marchés matures tout en investissant des segments connexes des soins intensifs.
Développements récents
- Juin 2026 : Greiner Bio-One International GmbH a présenté ses nouveaux catalogues de produits 2026 et a poursuivi le développement de solutions de prélèvement sanguin sécurisées, notamment les produits de sécurité VACUETTE et les solutions préanalytiques numériques. Son portefeuille actuel met l’accent sur les mécanismes de sécurité automatisés et les flux de travail de gestion des échantillons, contribuant ainsi à l’évolution du secteur vers des prélèvements plus sûrs et une plus grande standardisation des étapes préanalytiques.
- Novembre 2025 : Thermo Fisher Scientific Inc. annonce l’obtention de l’autorisation 510(k) de la FDA américaine pour le système automatisé EXENT, enrichissant ainsi son portefeuille de solutions de diagnostic clinique avec un flux de travail automatisé pour le diagnostic du myélome multiple. Bien que son champ d’application dépasse le simple prélèvement artériel, ce développement témoigne de l’investissement continu de Thermo Fisher Scientific dans les flux de travail automatisés de diagnostic sanguin et l’intégration en laboratoire.
- Septembre 2025 : QIAGEN NV a publié un protocole de prélèvement sanguin révisé pour les tubes de prélèvement QFT-Plus, précisant les volumes de prélèvement validés et les exigences de manipulation. Cette mise à jour souligne l’importance d’un prélèvement contrôlé et de procédures préanalytiques standardisées pour l’ensemble des flux de travail diagnostiques sanguins.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -