
Markt für arteriell Blutentnahme Geräte: Größe & Prognose 2034
Marktgröße und Prognosen für Geräte zur arteriellen Blutentnahme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Blutentnahmeröhrchen, Lanzetten, Vakuumblutentnahmesystem, mikrofluidisches System, Sonstige); Anwendung (arterielle Blutgasanalyse, intraoperative Blutrückgewinnung); Endnutzer (Krankenhäuser, Kliniken, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018021
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
1,24 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
1,93 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,07 %
Wachstumsrate
Adressierbarer Markt
14,41 Mrd. US-Dollar
(2026–2034)
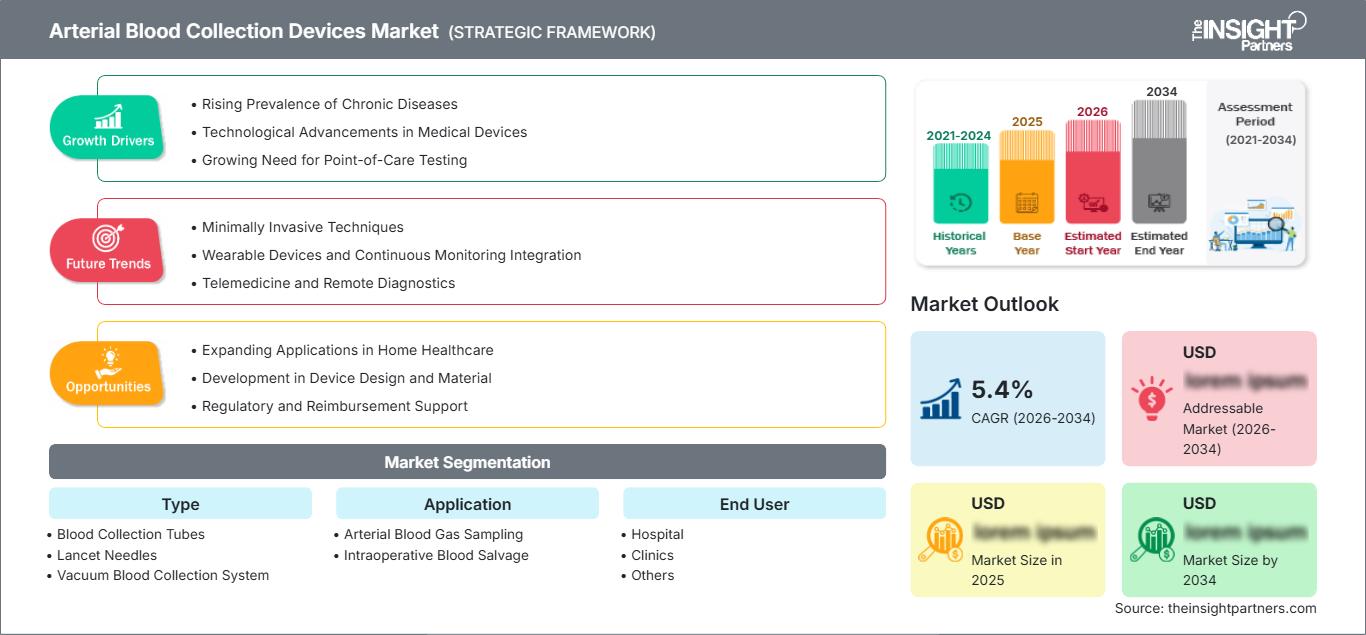
Der Markt für arterielle Blutentnahmegeräte wurde 2025 auf 1,24 Milliarden US-Dollar geschätzt und soll bis 2034 auf 1,93 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,07 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst spezialisierte Entnahmetechnologien für die arterielle Blutgasanalyse, die intraoperative Blutrückgewinnung, das Monitoring auf Intensivstationen und damit verbundene diagnostische Arbeitsabläufe. Die Nachfrage wird durch die Nutzung in der Akutversorgung, Anforderungen an die Probenqualität, die Sicherheit des medizinischen Personals und die zunehmende Präferenz für standardisierte, vorheparinisierte Entnahmesysteme bestimmt.
Nordamerika dürfte aufgrund seiner etablierten Infrastruktur für die Intensivmedizin, der hohen Nutzung von arteriellen Blutgasanalysen und der weitverbreiteten Anwendung sicherheitsoptimierter Blutentnahmegeräte ein strukturell wichtiger Markt bleiben. Der Markt für arterielle Blutentnahmegeräte in der Region wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 4,6–5,3 % wachsen. Die Nachfrage wird durch die Kapazitäten der Intensivstationen, die Notfallmedizin und die Bemühungen der Krankenhäuser zur Reduzierung präanalytischer Fehler verstärkt.
Marktanalyse und Einblicke für Geräte zur arteriellen Blutentnahme
- Nordamerika: Es wird prognostiziert, dass Nordamerika im Jahr 2025 einen Marktanteil von 39–43 % bei Geräten zur arteriellen Blutentnahme halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,3 % wachsen wird, unterstützt durch eine ausgereifte Infrastruktur für die Intensivmedizin, standardisierte Beschaffungsprozesse und etablierte Arbeitsabläufe für die arterielle Blutgasanalyse.
- USA: Es wird erwartet, dass die USA im Jahr 2025 84–89 % des nordamerikanischen Umsatzes ausmachen werden und in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,5–5,2 % wachsen werden, da Tests in der Intensivmedizin und sicherheitstechnisch optimierte Probenentnahme weiterhin weit verbreitet sind.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 24–28 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 4,7–5,4 % wachsen wird, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien, wo Laborqualitätssysteme die standardisierte Probenentnahme unterstützen.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 21–25 % liegen und bis 2034 ein durchschnittliches jährliches Wachstum von 6,0–6,8 % verzeichnen wird, wobei China, Japan, Indien, Südkorea und Australien die Modernisierung der Krankenhäuser vorantreiben.
- Größtes Segment: Blutentnahmeröhrchen werden voraussichtlich im Jahr 2025 einen Marktanteil von 34–39 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,5–5,2 % wachsen, was die breite Verwendung im Bereich des Probenmanagements widerspiegelt.
- Wachstumsstarkes Segment: Es wird geschätzt, dass das Segment der mikrofluidischen Systeme im Jahr 2025 einen Marktanteil von 8–12 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–8,0 % wachsen wird, unterstützt durch Miniaturisierung und Probenahme mit geringem Volumen.
- Detaillierte Analyse der wichtigsten Unternehmen: Bio-Rad Laboratories, Inc.; NIPRO CORPORATION; QIAGEN NV; F. Hoffmann-La Roche Ltd; Terumo Corporation; Thermo Fisher Scientific Inc.; Becton, Dickinson and Company; Medtronic plc.; Greiner Bio-One International GmbH; Narang Medical Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für arterielle Blutentnahmegeräte hat sich von der traditionellen Entnahme mit Nadeln und Spritzen hin zu Geräten entwickelt, die auf Standardisierung und Sicherheit ausgelegt sind und Funktionen zur Kontrolle von Probenvolumen, Antikoagulation, Luftkontakt und Handhabung bieten. Vorheparinisierte Spritzen, Schutzvorrichtungen, arterielle Katheter und verbesserte Konnektoren tragen zur Etablierung reproduzierbarer Arbeitsabläufe bei. Die WHO-Richtlinien empfehlen vorheparinisierte Geräte und eine sachgemäße Handhabung, da Luftkontakt, fehlerhafte Antikoagulation und Transportverzögerungen die Blutgasanalyse beeinflussen können.
Das Wachstum wird in Asien-Pazifik und ausgewählten Märkten des Nahen Ostens zunehmend an die Modernisierung von Krankenhäusern gekoppelt sein, insbesondere durch den Ausbau der Intensivmedizin und patientennaher Labordiagnostik. Anforderungen an Einweggeräte, Rückverfolgbarkeit, Sicherheit vor Nadelstichverletzungen und die Konservierung von Proben könnten etablierten Anbietern zugutekommen. Akquisitionsstrategien werden zudem die Interoperabilität mit arteriellen Kathetern und Analysegeräten begünstigen, während die Mikrofluidik Möglichkeiten für die Probenahme geringer Volumina und dezentrale Tests bietet.
Marktbericht über Geräte zur arteriellen Blutentnahme – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,24 Milliarden US-Dollar |
| Marktgröße bis 2034 | 1,93 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,07 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Geräte zur arteriellen Blutentnahme
Die Nachfrage nach dem Produkt wird von Notaufnahmen, Intensivstationen, Operationssälen und anderen Bereichen getrieben, in denen die Daten der arteriellen Blutgasanalyse eine sofortige Entscheidungsfindung ermöglichen. Insofern wird die Expansion des Marktes für Geräte zur arteriellen Blutentnahme eng mit der intensivmedizinischen Praxis verknüpft sein und nicht allein auf der gestiegenen Häufigkeit venöser Blutentnahmen beruhen.
Die Wertschöpfungskette umfasst Polymerhersteller, Hersteller von Nadeln für die arterielle Blutentnahme und Spritzenkonfektionierer, Hersteller von Antikoagulanzienbeschichtungen, Sterilisationszentren, Großhändler, Krankenhäuser und Point-of-Care-Testzentren. Auf der Angebotsseite wird die Differenzierung derzeit durch die Konsistenz der Heparinbeschichtung, das kontrollierte Entnahmevolumen, geringe Toträume, Verpackungseigenschaften und die Kompatibilität mit den Analysegeräten erreicht. Hersteller mit einem breiten Vertriebsnetz im Krankenhausbereich können ihre Geräte zur arteriellen Blutentnahme zusammen mit dem gesamten Portfolio für Gefäßzugänge und Probenmanagement anbieten.
Das Wettbewerbsumfeld ist durch Portfoliogröße, behördliche Zulassungen, Produktionskapazitäten und die Integration in klinische Arbeitsabläufe gekennzeichnet. Becton, Dickinson and Company betreibt das größte Portfolio an Produkten für die Blutentnahme in der Intensivmedizin, während Terumo Corporation, NIPRO CORPORATION, Greiner Bio-One International GmbH und Narang Medical Limited Lösungen für die arterielle Blutentnahme und andere medizinische Eingriffe in verschiedenen Regionen anbieten. Markttrends für Geräte zur arteriellen Blutentnahme zeigen, dass eine zunehmende Differenzierung durch die Entwicklung von Sicherheitsmechanismen, ergonomischem Design und Lösungen für den arteriellen Zugang erreicht wird.
Unternehmen wie Bio-Rad Laboratories, Inc., QIAGEN NV, F. Hoffmann-La Roche Ltd und Thermo Fisher Scientific Inc. steigern den diagnostischen Wert der arteriellen Blutentnahme durch Labortechnologien und Lösungen für das Probenmanagement. Medtronic plc. unterstützt die Branche durch die Entwicklung von Technologien für die Intensivmedizin und den Gefäßzugang, wobei die Beschaffungsmöglichkeiten für Entnahmesysteme weiterhin in standardisierten Krankenhäusern am größten sein werden. Die aktuellen Investitionen fließen in die Automatisierung von Arbeitsabläufen, die Entnahme kleinster Blutmengen, die Rückverfolgbarkeit und dezentrale Lösungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für arterielle Blutentnahmegeräte: Strategische Einblicke
Regionale Einblicke
Markt für arterielle Blutentnahmegeräte in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 39–43 % des weltweiten Umsatzes generieren und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,3 % wachsen. Zu den Vorteilen zählen eine hochentwickelte Intensivmedizin, hohe Krankenhausausgaben, die Verfügbarkeit von patientennahen Labortests und die Einhaltung strenger Arbeitsschutzbestimmungen. Die USA sind der Hauptmarkt der Branche, Kanada ergänzt ihn durch seine Einkaufs- und Labornetzwerke. Bei der Produktauswahl werden unter anderem der Schutz vor Nadelstichverletzungen, die Kompatibilität mit arteriellen Kathetern und standardisierte Blutentnahmevolumina berücksichtigt.
Intensivstationen stellen die Hauptnachfragezentren für arterielle Blutentnahmegeräte dar, da arterielle Blutuntersuchungen die Beurteilung von Atmung, Stoffwechsel und Kreislauf ermöglichen. Die Region verfügt über etablierte Erstattungs- und Beschaffungssysteme, die den Austausch herkömmlicher Geräte durch sicherheitsoptimierte Produkte erlauben. Unternehmen mit einem breiten klinischen Portfolio nutzen Krankenhausverträge für den Markteintritt, während spezialisierte Anbieter im Hinblick auf Produktergonomie und Probenqualität konkurrieren.
Markt für arterielle Blutentnahmegeräte in den USA
Es wird geschätzt, dass die USA im Jahr 2025 84–89 % des nordamerikanischen Marktes für arterielle Blutentnahmegeräte ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,2 % wachsen werden. Große Krankenhäuser, Notaufnahmen, Intensivstationen und perioperative Abteilungen haben einen ständigen Bedarf an Produkten für die arterielle Blutentnahme. Becton, Dickinson and Company bietet eine Produktlinie für die Blutentnahme in der Intensivmedizin an, die unter anderem arterielle Spritzen umfasst.
Die Trends bei der Produktnutzung gehen in Richtung arterieller Blutentnahme, vorheparinisierter Spritzen, Kontrolle des Entnahmevolumens und Sicherheitsaspekte zur Minimierung der Exposition am Arbeitsplatz. Krankenhäuser benötigen Produkte, die die Notwendigkeit einer erneuten Blutentnahme aufgrund von Gerinnseln, Luftverunreinigung oder unsachgemäßer Probenhandhabung reduzieren. Die Bewertung von Lieferanten beschränkt sich daher nicht mehr nur auf die Kosten pro Einheit, sondern umfasst auch Aspekte wie Zuverlässigkeit, Kompatibilität, Schulung und Standardisierung der Beschaffung. Die USA sind ein etablierter und technologisch hochentwickelter Markt.
Markt für arterielle Blutentnahmegeräte in Europa
Für Europa wird im Jahr 2025 ein Marktanteil von 24–28 % bei arteriellen Blutentnahmegeräten prognostiziert, mit einem erwarteten jährlichen Wachstum von 4,7–5,4 % bis 2034. Deutschland dürfte dabei weiterhin der führende nationale Markt bleiben. Großbritannien, Deutschland, Frankreich, Italien und Spanien profitieren von etablierten Krankenhaussystemen, Qualitätsrahmen für Labore und einer relativ hohen Akzeptanz standardisierter Einweg-Blutentnahmetechnologien.
Die Nachfrage wird in Großbritannien durch zentrale Beschaffung und Behandlungspfade in der Intensivmedizin gedeckt. Deutschland zeichnet sich durch hohe Standards in der Medizintechnikfertigung und -qualität sowie eine solide Krankenhausinfrastruktur aus. Frankreich, Italien und Spanien generieren durch den Einsatz in der Intensivmedizin und Chirurgie zusätzliche Nachfrage; die Beschaffungsstrukturen variieren jedoch von Land zu Land. Sicherheit, Rückverfolgbarkeit und Integrität der Proben gewinnen für europäische Anbieter zunehmend an Bedeutung, und die Kompatibilität von arteriellen Zugängen und Blutgasanalyseverfahren wird für Krankenhäuser immer wichtiger.
Markt für arterielle Blutentnahmegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird Schätzungen zufolge 21–25 % des Umsatzes im Jahr 2025 ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen. Damit ist er die am schnellsten wachsende große Region. China ist der führende Markt, gefolgt von Japan, Südkorea, Indien und Australien. Krankenhausbau, der Ausbau der Intensivmedizin und die zunehmende Verbreitung von patientennahen Labortests fördern die Akzeptanz dieser Technologien.
Während China und Indien aufgrund der Modernisierung der Diagnosegeräte in Krankenhäusern potenziell große Märkte darstellen, sind Japan und Australien etablierte Märkte, die hochwertige Standardisierungsgeräte benötigen. Südkorea hat Krankenhäuser entwickelt und technologieorientierte Beschaffungspraktiken eingeführt. Durch die Lokalisierung der Industrie, den Ausbau der Vertriebskanäle und die staatlichen Investitionen in das öffentliche Gesundheitswesen dürfte die Verfügbarkeit von Produkten für die arterielle Blutentnahme verbessert werden. Das Wachstum in der Region wird dort am größten sein, wo die Kapazitäten der Intensivmedizin die Marktdurchdringung im Beschaffungswesen übersteigen.
Markt für arterielle Blutentnahmegeräte im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 5,2–6,1 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund von Investitionen in die Gesundheitsinfrastruktur, dem Ausbau der tertiären Versorgung und der Modernisierung der Intensivmedizin führend in der regionalen Nachfrage. Südafrika bleibt der wichtigste Markt südlich der Sahara, während sich der Rest des Nahen Ostens und Afrikas selektiver entwickelt.
Saudi-Arabien profitiert von Transformationsprogrammen im Gesundheitswesen und dem Ausbau der Krankenhauskapazitäten; die VAE konzentrieren sich auf spezialisierte und fortschrittliche Gesundheitssysteme. Etablierte Kliniknetzwerke helfen Südafrika, die Nachfrage anzukurbeln, während andere Regionen des Nahen Ostens und Afrikas auf die Versorgung mit Gesundheitsprodukten durch Distributoren angewiesen sind. Die Einnahmen aus dem Energiesektor können zur Finanzierung der Gesundheitsentwicklung genutzt werden, wobei Anschaffungskosten und Importabhängigkeit weiterhin entscheidende Faktoren darstellen. Das Potenzial der Region beschränkt sich daher auf die großen Städte.
Segmentierungsanalyse
Typ
Für das Segment „Typen“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,8–5,6 % erwartet. Die Produktnachfrage wird durch die Häufigkeit der Eingriffe, die Probenanforderungen, Sicherheitsaspekte und die Integration in patientennahe Analysegeräte beeinflusst. Blutentnahmeröhrchen bleiben aufgrund ihrer breiten Anwendung die wichtigste Produktkategorie, während mikrofluidische Systeme durch die Probenahme geringer Volumina einen differenzierten Wachstumspfad eröffnen.
- Blutentnahmeröhrchen: Diese Produkte gewährleisten eine standardisierte Probenaufnahme und sind weiterhin wichtig für arterielle Blutentnahmen und die gesamte Intensivmedizin. Die Nachfrage wird durch die Auswahl der Additive, die Volumenkontrolle, die Probenstabilität, die Kennzeichnung und die Kompatibilität mit den Laborverfahren beeinflusst.
- Lanzetten: Lanzetten eignen sich für kontrollierte Probenentnahmen, bei denen geringe Blutmengen ausreichen. Ihre strategische Bedeutung liegt in der Sicherheitstechnik, dem Patientenkomfort, der gleichmäßigen Punktion und der Integration in dezentrale diagnostische Arbeitsabläufe.
- Vakuumblutentnahmesystem: Vakuumsysteme ermöglichen eine kontrollierte Probenentnahme und standardisierte Probenhandhabung. Sie werden vor allem dort eingesetzt, wo Krankenhäuser Wert auf Reproduzierbarkeit, geschlossene Entnahmeverfahren, effiziente Arbeitsabläufe und Kompatibilität mit der bestehenden Laborinfrastruktur legen.
- Mikrofluidisches System: Mikrofluidische Systeme eignen sich für die Probenahme geringer Volumina und die miniaturisierte Diagnostik. Ihre strategische Bedeutung liegt in der Reduzierung des Probenbedarfs, der Ermöglichung kompakter Arbeitsabläufe und der Unterstützung zukünftiger patientennaher Anwendungen, bei denen herkömmliche Probenentnahmevolumina einschränkend wirken.
- Sonstige: Weitere Produkte unterstützen spezielle Arbeitsabläufe bei der arteriellen Blutentnahme, Zubehör und Verfahrensanforderungen. Die Nachfrage hängt von klinischen Protokollen, Beschaffungsvorgaben des Krankenhauses und der Kompatibilität mit bestehenden Gefäßzugangs- und Probenmanagementsystemen ab.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen. Die arterielle Blutgasanalyse bleibt von zentraler Bedeutung, da die schnelle Beurteilung von Oxygenierung, Ventilation und Säure-Basen-Haushalt in der Intensivmedizin unerlässlich ist. Die intraoperative Blutrückgewinnung schafft einen ergänzenden Bedarfspfad in chirurgischen Umgebungen, die eine effiziente Blutrückgewinnung erfordern.
- Arterielle Blutgasanalyse: Diese Anwendung bleibt der wichtigste Anwendungsfall, insbesondere in der Intensivmedizin, Notfallmedizin, Atemwegsbehandlung und perioperativen Überwachung, wo eine schnelle Blutgasanalyse unmittelbare klinische Entscheidungen ermöglicht.
- Intraoperative Blutrückgewinnung: Die intraoperative Blutrückgewinnung unterstützt chirurgische Blutmanagementprotokolle durch die Gewinnung und Aufbereitung von Blut während des Eingriffs. Die Anwendung hängt von der Komplexität des Eingriffs, den institutionellen Protokollen, der Verfügbarkeit von Geräten und den Bemühungen zur Reduzierung der Abhängigkeit von Spenderblut ab.
Endbenutzer
Das Segment der Endnutzer wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,7 % wachsen. Krankenhäuser bleiben die Hauptabnehmer, da die arterielle Blutentnahme hauptsächlich in der Intensivmedizin erfolgt. Kliniken bieten ein geringeres Marktpotenzial, während spezialisierte Einrichtungen unter „Sonstige“ eine gezielte Nachfrage nach dezentraler und prozeduraler Blutentnahme decken.
- Krankenhäuser: Krankenhäuser stellen den Hauptbedarf an Blutproben dar, da Intensivstationen, Notaufnahmen, chirurgische Abteilungen und Abteilungen für Pneumologie häufig arterielle Blutentnahmen benötigen. Bei der Beschaffung stehen Zuverlässigkeit, Sicherheit, standardisiertes Probenvolumen und Kompatibilität mit Analysegeräten und arteriellen Zugangssystemen im Vordergrund.
- Kliniken: Kliniken weisen im Allgemeinen ein geringeres Probenaufkommen auf und konzentrieren sich auf Einrichtungen, die Leistungen in den Bereichen Atemwegserkrankungen, Notfallmedizin, interventionelle Eingriffe oder spezialisierte Diagnostik anbieten. Kompakte Probenentnahmesysteme und vereinfachte Arbeitsabläufe können die Eignung verbessern, wenn die Laborinfrastruktur begrenzt ist.
- Weitere Endnutzer sind spezialisierte diagnostische und interventionelle Einrichtungen, die gezielte arterielle Blutentnahmen erfordern. Ihre Bedeutung hängt von der Dezentralisierung, institutionellen Protokollen, dem Schweregrad der Erkrankung der Patienten und der Einführung patientennaher Diagnoseverfahren ab.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhaus |
Hoch |
Probenentnahme auf der Intensivstation |
Reifen |
|
Kliniken |
Medium |
Point Care |
Skalierung |
|
Andere |
Niedrig |
Spezialproben |
Aufkommen |
Markt für arterielle Blutentnahmegeräte: Wachstumstreiber und Wirkungsanalyse
Ausbau der Intensiv- und Notfalldiagnostik
Die erhöhte Kapazität in Intensivstationen, der Notfallmedizin, der Pneumologie und der fortgeschrittenen Chirurgie wird die Anzahl der Fälle erhöhen, in denen eine arterielle Blutentnahme erforderlich ist. Gemäß den Richtlinien der WHO gilt die Entnahme von arteriellem Blut als Spezialtest, der hauptsächlich zur Bestimmung der arteriellen Blutgase dient. Die Entnahme aus der Arteria radialis wird in der Regel von geschultem medizinischem Fachpersonal durchgeführt. Mit dem Ausbau der Intensivstationen in Krankenhäusern steigt der Bedarf an standardisierten Probenentnahmeprodukten, die schnelle Tests mit minimaler präanalytischer Varianz ermöglichen. Diese Auswirkungen werden sich vor allem in Akutkrankenhäusern bemerkbar machen, da Verzögerungen in der Behandlung aufgrund der erneuten Probenentnahme den Entscheidungsprozess beeinträchtigen können.
Zunehmender Fokus auf Probenintegrität und präanalytische Qualität
Präanalytische Fehler haben direkte Auswirkungen auf die klinischen und praktischen Ergebnisse von Tests, da sie aufgrund von Faktoren wie Luftkontakt, falscher Antikoagulanzienmenge, geronnener Probe und Transportproblemen zu Veränderungen der Blutgasanalyse führen können. Diese Faktoren werden in den Empfehlungen der WHO genannt und erfordern die Verwendung geeigneter, vorheparinisierter Geräte sowie kontrollierter Entnahmemethoden. Daher ist es für Krankenhäuser wichtig, die Entnahmegeräte hinsichtlich der Probenkonservierung von der Entnahme bis zur Analyse zu prüfen. Neue Geräte sollten demnach Merkmale wie belüftete Kolben, eine ausgewogene Heparinbeschichtung, dichte Verschlüsse und ein standardisiertes Probenvolumen aufweisen.
Arbeitssicherheit und sicherheitstechnische Kollektion
Die Bedeutung der Nadelsicherheit beim Kauf von Blutentnahmegeräten bleibt bestehen, da die arterielle Punktion ein invasives Verfahren darstellt und unter hohem Stress stattfindet. Sicherheitstechnische Maßnahmen wie Schutzvorrichtungen, Verriegelungen, Sicherheitsnadeln und der Verschluss von Konnektoren minimieren das Kontaminationsrisiko. Die WHO betont die Gefahren durch Blutprodukte am Arbeitsplatz als einen der kritischen Faktoren bei der Blutentnahme. Die Auswirkungen auf den Markt beschränken sich nicht nur auf einzelne Geräte, da moderne Krankenhäuser das Konzept der Arbeitssicherheit zunehmend in ihre Beschaffungsstandards und die Schulung ihres Personals integrieren. Geräte, die Sicherheit und Benutzerfreundlichkeit vereinen, werden sich bei Klinikern, die schnell und ohne zusätzliche Verfahren auf die Geräte angewiesen sind, als vorteilhaft erweisen.
Markt für arterielle Blutentnahmegeräte: Zukunftstrends
Integration der Probenentnahme mit der patientennahen Diagnostik
Die Arbeitsabläufe bei der Blutentnahme aus Arterien werden künftig enger mit patientennahen Diagnosesystemen verknüpft sein, wodurch die Zeitspanne zwischen Probenentnahme und Ergebniserhalt minimiert wird. Geräte zur Blutentnahme werden künftig nicht mehr als separate Verbrauchsmaterialien, sondern als Bestandteile eines Workflow-Systems betrachtet. Standardisierte Anschlüsse, die Kontrolle des Probenvolumens, geringes Totvolumen und die Kompatibilität mit Analysegeräten können die Betriebseinheitlichkeit erhöhen. Der Einsatz digitaler Identifizierungs- und Rückverfolgbarkeitsmethoden kann zudem Fehler bei der Probenzuordnung reduzieren. Die Trends in der Branche für arterielle Blutentnahmegeräte werden sich daher auf Systeme konzentrieren, die für die schnelle Analyse direkt am Patientenbett, insbesondere in der Intensivmedizin und Notfallmedizin, konzipiert sind.
Mikrovolumen- und miniaturisierte Sammelplattformen
Die Miniaturisierung wird die Produktentwicklung voraussichtlich maßgeblich beeinflussen, da Gesundheitsdienstleister geringere Probenvolumina, weniger invasive Arbeitsabläufe und eine bessere Kompatibilität mit kompakten Diagnoseplattformen anstreben. Mikrofluidische Entnahmetechnologien können den Blutbedarf potenziell reduzieren und gleichzeitig eine schnelle Verarbeitung in Patientennähe ermöglichen. Die Entwicklung hängt von der Sicherstellung einer ausreichenden Probenintegrität, reproduzierbarer Antikoagulation, gleichbleibender Fertigungsqualität und der regulatorischen Akzeptanz ab. Diese Möglichkeiten sind besonders relevant für pädiatrische, geriatrische und vulnerable Patientengruppen sowie für dezentrale Testumgebungen. Zukünftig könnten Hersteller die Mikrovolumen-Entnahme mit integrierten Sensoren, automatisiertem Probentransfer oder digitaler Identifizierung kombinieren. Diese Entwicklungen könnten die potenziellen klinischen Anwendungen erweitern und gleichzeitig die Abhängigkeit von konventionellen Entnahmearchitekturen in ausgewählten Arbeitsabläufen verringern.
Marktchancen für Geräte zur arteriellen Blutentnahme
Lokalisierte Fertigung und Vertrieb in Schwellenländern
Schwellenländer bieten Investitionsmöglichkeiten, da die Krankenhausinfrastruktur schneller wächst als die Marktdurchdringung etablierter Medizinprodukte. Hersteller können ihre Marktposition durch regionale Fertigung, lokale Sterilisation, Vertriebspartnerschaften und lokale Schulungsprogramme stärken. China und Indien sind besonders relevant, da der Ausbau der Kapazitäten in der tertiären Versorgung die Nachfrage nach standardisierten Verbrauchsmaterialien für die Intensivmedizin steigern kann. Prognosen für den Markt für arterielle Blutentnahmegeräte deuten darauf hin, dass die regionale Expansion Anbieter begünstigen dürfte, die wettbewerbsfähige Preise mit regulatorischer Konformität und zuverlässiger Verfügbarkeit kombinieren können. Strategische Partnerschaften mit Krankenhäusern und Diagnosenetzwerken können zur Validierung von Produkten beitragen und gleichzeitig die Transparenz der Beschaffung verbessern. Lokale Produktion kann zudem die Importabhängigkeit verringern, Lieferketten verkürzen und die Teilnahme an öffentlichen Ausschreibungen unterstützen, bei denen Kosten, Versorgungssicherheit und inländische Produktionskapazitäten die Kaufentscheidungen beeinflussen.
Erweiterung des integrierten Intensivpflegeportfolios
Eine zweite Chance bietet die Kombination von Produkten zur arteriellen Blutentnahme mit einem breiteren Portfolio an Lösungen für Gefäßzugang, Blutgasanalyse, Probenmanagement und Intensivmedizin. Krankenhäuser streben zunehmend standardisierte Arbeitsabläufe an, um die Anzahl der Lieferanten zu reduzieren und die Mitarbeiterschulung zu vereinfachen. Unternehmen mit komplementären Technologien können bestehende Geschäftsbeziehungen nutzen, um arterielle Spritzen, Produkte für den Venenzugang, Stabilisierungsgeräte und zugehörige Verbrauchsmaterialien im Cross-Selling anzubieten. Diese Chance ist besonders relevant für große Krankenhaussysteme, die eine Konsolidierung ihrer Beschaffung anstreben. Hersteller können zudem durch Schulungen, Qualitätssicherungsprogramme und Materialien zur Unterstützung des Arbeitsablaufs, die das Probenhandling optimieren, Mehrwert schaffen. Solche Strategien verlagern den Wettbewerb von der Preisgestaltung einzelner Produkte hin zur Wirtschaftlichkeit des gesamten Arbeitsablaufs. Unternehmen mit etablierten regulatorischen Kompetenzen und einem breiten Vertriebsnetz können diesen Ansatz nutzen, um gesättigte Märkte zu verteidigen und gleichzeitig in angrenzende Bereiche der Intensivmedizin einzusteigen.
Aktuelle Entwicklungen
- Juni 2026: Die Greiner Bio-One International GmbH präsentierte ihre neuen Produktkataloge für 2026 und die kontinuierliche Weiterentwicklung sicherer Blutentnahmelösungen, darunter die VACUETTE-Sicherheitsprodukte und digitale Präanalytik. Das aktuelle Portfolio des Unternehmens legt den Schwerpunkt auf automatisierte Sicherheitsmechanismen und optimierte Arbeitsabläufe im Probenmanagement und unterstreicht damit den Branchentrend hin zu sichererer Blutentnahme und stärkerer präanalytischer Standardisierung.
- November 2025: Thermo Fisher Scientific Inc. gab die FDA-Zulassung (510(k)) für das automatisierte System EXENT in den USA bekannt und erweiterte damit sein Portfolio an klinischen Diagnostika um einen automatisierten Workflow für die Diagnose des Multiplen Myeloms. Obwohl die Entwicklung über die arterielle Blutentnahme hinausgeht, unterstreicht sie das kontinuierliche Engagement von Thermo Fisher Scientific für automatisierte, blutbasierte Diagnoseverfahren und deren Integration in Labore.
- September 2025: QIAGEN NV veröffentlichte ein überarbeitetes Blutentnahmeprotokoll für QFT-Plus-Blutentnahmeröhrchen, das validierte Entnahmevolumina und Handhabungsanforderungen festlegt. Die Aktualisierung unterstreicht die Bedeutung kontrollierter Probenentnahme und standardisierter präanalytischer Verfahren in allen blutbasierten diagnostischen Arbeitsabläufen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -