
Mercato dei dispositivi di prelievo di sangue arterioso: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi per la raccolta del sangue arterioso (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (provette per la raccolta del sangue, aghi per lancetta, sistemi di raccolta del sangue sottovuoto, sistemi microfluidici, altri); applicazione (campionamento di gas ematici arteriosi, recupero di sangue intraoperatorio); utente finale (ospedali, cliniche, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018021
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


Dimensioni del mercato nel 2025
1,24 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
1,93 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,07 %
Tasso di crescita
Mercato di riferimento
14,41 miliardi di dollari USA
(2026-2034)
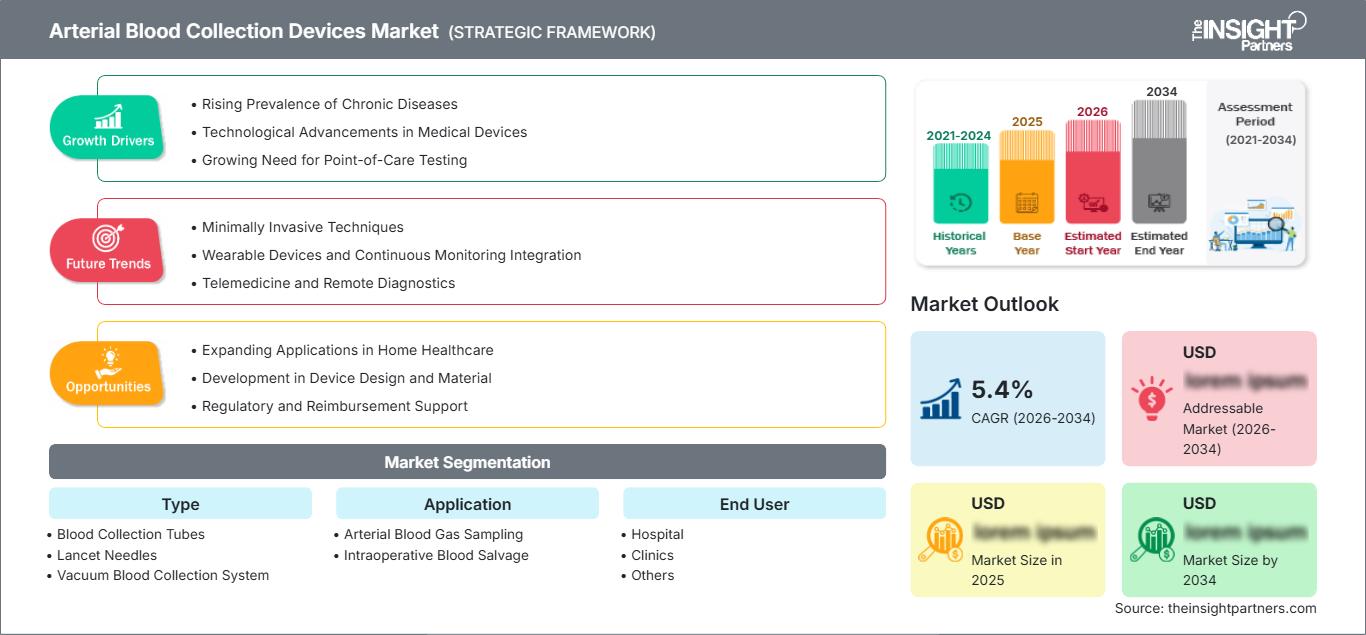
Il mercato dei dispositivi per la raccolta di sangue arterioso valeva 1,24 miliardi di dollari nel 2025 e si prevede che raggiungerà 1,93 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,07% nel periodo 2026-2034. Il mercato comprende tecnologie di raccolta specializzate a supporto del prelievo di gas ematici arteriosi, del recupero di sangue intraoperatorio, del monitoraggio in terapia intensiva e dei relativi flussi di lavoro diagnostici. La domanda è influenzata dall'utilizzo delle risorse sanitarie per acuti, dai requisiti di qualità dei campioni, dalla sicurezza degli operatori sanitari e dalla crescente preferenza per sistemi di raccolta standardizzati e pre-eparinizzati.
Si prevede che il Nord America rimarrà un mercato strutturalmente importante, supportato da una consolidata infrastruttura di terapia intensiva, dall'elevato utilizzo di test dei gas ematici arteriosi e dall'ampia adozione di dispositivi di raccolta progettati per garantire la sicurezza. Si prevede che il mercato dei dispositivi per la raccolta del sangue arterioso nella regione crescerà a un tasso annuo composto (CAGR) di circa il 4,6-5,3% nel periodo 2026-2034, con una domanda rafforzata dalla maggiore capacità di terapia intensiva, dalla medicina d'urgenza e dagli sforzi degli ospedali per ridurre gli errori preanalitici.
Analisi e approfondimenti sul mercato dei dispositivi per la raccolta di sangue arterioso
- Nord America: Si prevede che il Nord America deterrà una quota di mercato del 39-43% per i dispositivi di prelievo di sangue arterioso nel 2025 e che crescerà a un tasso di crescita annuo composto (CAGR) del 4,6-5,3% tra il 2026 e il 2034, grazie a un'infrastruttura di terapia intensiva consolidata, a procedure di approvvigionamento standardizzate e a flussi di lavoro consolidati per l'analisi dei gas ematici arteriosi.
- USA: Si prevede che gli Stati Uniti rappresenteranno l'84-89% del fatturato nordamericano nel 2025, con una crescita annua composta (CAGR) del 4,5-5,2% nel periodo 2026-2034, grazie alla continua diffusione dei test per la terapia intensiva e delle procedure di prelievo con rigorosi criteri di sicurezza.
- Europa: si stima che l'Europa deterrà una quota del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,7-5,4%, trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove i sistemi di qualità di laboratorio supportano la raccolta standardizzata dei campioni.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 21-25% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 6,0-6,8% fino al 2034, con Cina, Giappone, India, Corea del Sud e Australia a trainare la modernizzazione degli ospedali.
- Segmento più ampio: si stima che le provette per la raccolta del sangue deterranno una quota di mercato del 34-39% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 4,5-5,2% fino al 2034, a testimonianza del loro ampio utilizzo nella gestione dei campioni.
- Segmento ad alta crescita: si stima che i sistemi microfluidici rappresenteranno una quota di mercato dell'8-12% nel 2025 e si espanderanno a un CAGR del 7,0-8,0%, grazie alla miniaturizzazione e al campionamento a basso volume.
- Aziende chiave analizzate nel dettaglio: Bio-Rad Laboratories, Inc.; NIPRO CORPORATION; QIAGEN NV; F. Hoffmann-La Roche Ltd; Terumo Corporation; Thermo Fisher Scientific Inc.; Becton, Dickinson and Company; Medtronic plc.; Greiner Bio-One International GmbH; Narang Medical Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei dispositivi per la raccolta di sangue arterioso è passato dalla raccolta tradizionale con aghi e siringhe a dispositivi progettati per la standardizzazione e la sicurezza, con caratteristiche per il controllo dei volumi dei campioni, l'anticoagulazione, l'esposizione all'aria e la manipolazione. Siringhe pre-eparinizzate, schermi di protezione, dispositivi per cateteri arteriosi e connettori migliori possono contribuire a stabilire flussi di lavoro ripetibili. Le linee guida dell'OMS raccomandano dispositivi pre-eparinizzati e una corretta manipolazione, poiché l'esposizione all'aria, un'anticoagulazione errata e ritardi nel trasporto possono influenzare i risultati dell'emogasanalisi.
La crescita sarà sempre più legata alla modernizzazione degli ospedali nell'area Asia-Pacifico e in alcuni mercati del Medio Oriente, con lo sviluppo di servizi di terapia intensiva e strutture per test point-of-care. I requisiti relativi ai dispositivi monouso, la tracciabilità, la sicurezza contro le punture accidentali e la conservazione dei campioni sono fattori che potrebbero avvantaggiare i fornitori esistenti. Le strategie di acquisizione privilegeranno inoltre l'interoperabilità con cateteri arteriosi e analizzatori, mentre la microfluidica offrirà opportunità per il campionamento di piccoli volumi e i test decentralizzati.
Ambito del rapporto sul mercato dei dispositivi per la raccolta del sangue arterioso
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,24 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 1,93 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,07% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi per la raccolta del sangue arterioso
La domanda per questo prodotto è trainata dai pronto soccorso, dalle unità di terapia intensiva, dalle sale operatorie e da altri reparti in cui i dati dell'emogasanalisi arteriosa possono contribuire a prendere decisioni immediate. In tal senso, l'espansione del mercato dei dispositivi per la raccolta di sangue arterioso sarà strettamente legata alla pratica della terapia intensiva e non si baserà unicamente sull'aumento della frequenza dei prelievi venosi.
La catena del valore comprende aziende produttrici di polimeri, produttori di aghi utilizzati per il prelievo di sangue arterioso e assemblatori di siringhe, produttori di rivestimenti anticoagulanti, centri di sterilizzazione, grossisti, ospedali e reparti di analisi point-of-care. La differenziazione sul lato dell'offerta si ottiene attualmente attraverso la uniformità del rivestimento di eparina, il controllo del volume di prelievo, il ridotto spazio morto, le caratteristiche di confezionamento e la compatibilità con gli analizzatori. I produttori che vantano un'ampia rete di distribuzione ospedaliera possono offrire i propri dispositivi per il prelievo di sangue arterioso insieme all'intera gamma di soluzioni per l'accesso vascolare e la gestione dei campioni.
Il contesto competitivo è caratterizzato da dimensioni del portafoglio prodotti, approvazioni normative, capacità produttive e integrazione nel flusso di lavoro clinico. Becton, Dickinson and Company gestisce il più ampio portafoglio di dispositivi per la raccolta di sangue in terapia intensiva, mentre Terumo Corporation, NIPRO CORPORATION, Greiner Bio-One International GmbH e Narang Medical Limited forniscono soluzioni per la raccolta di sangue arterioso e altre esigenze procedurali in diverse regioni. Le tendenze del mercato dei dispositivi per la raccolta di sangue arterioso mostrano che una maggiore differenziazione si ottiene sviluppando meccanismi di sicurezza, design ergonomico e soluzioni per l'accesso tramite catetere arterioso.
Aziende come Bio-Rad Laboratories, Inc., QIAGEN NV, F. Hoffmann-La Roche Ltd e Thermo Fisher Scientific Inc. aumentano il valore diagnostico del prelievo di sangue arterioso attraverso tecnologie di laboratorio e soluzioni per la gestione dei campioni. Medtronic plc. supporta il settore attraverso lo sviluppo di tecnologie per la terapia intensiva e l'accesso vascolare, mentre le opportunità di approvvigionamento di sistemi di prelievo rimarranno maggiori negli ospedali che adottano standardizzati. Gli investimenti attuali sono destinati all'automazione dei flussi di lavoro, al prelievo di microvolumi, alla tracciabilità e alle soluzioni di decentralizzazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi per la raccolta di sangue arterioso: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei dispositivi per la raccolta di sangue arterioso
Si stima che il Nord America rappresenterà il 39-43% del fatturato globale nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,6-5,3% fino al 2034. I vantaggi sono rappresentati dalla presenza di una struttura avanzata di terapia intensiva, dall'elevata spesa ospedaliera, dalla disponibilità di test point-of-care e dai rigorosi requisiti in materia di sicurezza sul lavoro. Gli Stati Uniti costituiscono il mercato principale del settore, mentre il Canada funge da complemento grazie alle reti di acquisto ospedaliero e di laboratori. La selezione dei prodotti deve tenere conto della protezione contro le punture accidentali, della compatibilità con le linee arteriose e dei volumi di prelievo standard.
I reparti di terapia intensiva rappresentano i principali centri di domanda nel mercato dei dispositivi per il prelievo di sangue arterioso, poiché i test arteriosi consentono di valutare la funzione respiratoria, il processo metabolico e la circolazione. La regione vanta sistemi di rimborso e acquisto consolidati che permettono la sostituzione dei dispositivi tradizionali con prodotti progettati per garantire la massima sicurezza. Le aziende con un portfolio clinico diversificato utilizzano i contratti ospedalieri per entrare nel mercato, mentre le aziende specializzate competono puntando sull'ergonomia del prodotto e sulle caratteristiche di qualità del campione.
Mercato statunitense dei dispositivi per la raccolta del sangue arterioso
Si stima che gli Stati Uniti contribuiranno all'84-89% del mercato nordamericano dei dispositivi per la raccolta di sangue arterioso nel 2025 e che cresceranno a un tasso di crescita annuo composto (CAGR) del 4,5-5,2% fino al 2034. I grandi sistemi ospedalieri, i pronto soccorso, le unità di terapia intensiva e i reparti perioperatori hanno una domanda costante di prodotti per il prelievo di sangue arterioso. Becton, Dickinson and Company possiede una linea di prodotti per la raccolta di sangue in terapia intensiva che comprende siringhe arteriose e altri dispositivi.
Le tendenze nell'utilizzo dei prodotti si stanno orientando verso i seguenti aspetti: prelievo da linea arteriosa, siringhe pre-eparinizzate, controllo del volume di prelievo e sicurezza per limitare l'esposizione professionale. Gli ospedali richiedono prodotti che riducano la necessità di ripetere il prelievo a causa di coaguli, contaminazione dell'aria o manipolazione impropria del campione. La valutazione dei fornitori, pertanto, va oltre il semplice costo unitario e si concentra su fattori quali affidabilità, compatibilità, formazione e standardizzazione degli acquisti. Gli Stati Uniti rappresentano un mercato maturo e tecnologicamente avanzato.
Mercato europeo dei dispositivi per la raccolta del sangue arterioso
Si prevede che l'Europa deterrà una quota di mercato del 24-28% per i dispositivi di prelievo di sangue arterioso nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,7-5,4% fino al 2034, con la Germania che dovrebbe rimanere il mercato nazionale leader. Regno Unito, Germania, Francia, Italia e Spagna beneficiano di sistemi ospedalieri consolidati, di quadri normativi per la qualità dei laboratori e di un'adozione relativamente elevata di tecnologie di prelievo monouso standardizzate.
Nel Regno Unito, la domanda è sostenuta da processi di approvvigionamento centralizzati e da percorsi di cura intensiva. La Germania vanta elevati standard di produzione e qualità dei dispositivi medici, oltre a una solida rete ospedaliera. Francia, Italia e Spagna presentano una domanda aggiuntiva dovuta all'utilizzo in terapia intensiva e in chirurgia; tuttavia, il quadro di acquisto varia da paese a paese. La sicurezza, la tracciabilità e l'integrità dei campioni diventano sempre più importanti per i fornitori europei, mentre la compatibilità delle procedure di accesso arterioso e di analisi dei gas ematici assume un ruolo sempre più rilevante per gli ospedali.
Mercato dei dispositivi per la raccolta del sangue arterioso nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 21-25% del fatturato del 2025 e crescerà a un tasso annuo composto (CAGR) del 6,0-6,8% fino al 2034, diventando così la regione principale in più rapida espansione. La Cina è il mercato leader, seguita da Giappone, Corea del Sud, India e Australia. La costruzione di nuovi ospedali, l'espansione delle unità di terapia intensiva e la crescente diffusione dei test point-of-care favoriscono l'adozione di queste tecnologie.
Mentre Cina e India rappresentano potenziali mercati di grandi dimensioni grazie all'ammodernamento delle apparecchiature diagnostiche ospedaliere, Giappone e Australia sono mercati maturi che richiedono dispositivi di standardizzazione di alta qualità. La Corea del Sud ha sviluppato la propria rete ospedaliera e adottato pratiche di approvvigionamento orientate alla tecnologia. Con la localizzazione della produzione, l'ampliamento dei canali di distribuzione e la spesa pubblica per la sanità, è probabile che i prodotti per il prelievo arterioso godranno di una maggiore disponibilità. La crescita nella regione sarà maggiore nelle aree in cui la capacità di terapia intensiva supera la diffusione degli approvvigionamenti.
Mercato dei dispositivi per la raccolta del sangue arterioso in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 5,2-6,1% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti guidano la domanda regionale grazie agli investimenti nelle infrastrutture sanitarie, all'espansione dell'assistenza terziaria e alla modernizzazione dei servizi di terapia intensiva. Il Sudafrica rimane il principale mercato sub-sahariano, mentre il resto del Medio Oriente e dell'Africa si sviluppa in modo più selettivo.
I programmi di trasformazione del sistema sanitario e l'aumento del numero di ospedali consentono all'Arabia Saudita di trarne vantaggio; gli Emirati Arabi Uniti si concentrano invece su sistemi sanitari terziari e avanzati. Le consolidate reti cliniche aiutano il Sudafrica a stimolare la domanda, mentre altre regioni del Medio Oriente e dell'Africa dipendono dai distributori per la fornitura di beni sanitari. I proventi derivanti dal settore energetico possono essere utilizzati per finanziare lo sviluppo dell'assistenza sanitaria, sebbene i costi di acquisto e la dipendenza dalle importazioni rimangano fattori cruciali. Il potenziale della regione è quindi limitato alle principali città.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un tasso annuo composto (CAGR) del 4,8-5,6% nel periodo 2026-2034. La domanda di prodotti è influenzata dalla frequenza delle procedure, dai requisiti dei campioni, dalle considerazioni sulla sicurezza e dall'integrazione con gli analizzatori point-of-care. Le provette per la raccolta del sangue rimangono la categoria principale grazie al loro ampio utilizzo, mentre i sistemi microfluidici offrono un percorso di crescita differenziato attraverso il campionamento di piccoli volumi.
- Provette per la raccolta del sangue: questi prodotti garantiscono un contenimento standardizzato dei campioni e rimangono fondamentali nei flussi di lavoro di prelievo arterioso e, più in generale, in quelli di terapia intensiva. La domanda è influenzata dalla selezione degli additivi, dal controllo del volume, dalla stabilità del campione, dall'etichettatura e dalla compatibilità con le procedure di laboratorio.
- Aghi per lancetta: Gli aghi per lancetta sono adatti per applicazioni di campionamento controllato in cui sono sufficienti piccoli volumi di sangue. La loro importanza strategica risiede nella sicurezza, nel comfort del paziente, nella penetrazione uniforme e nell'integrazione con flussi di lavoro diagnostici decentralizzati.
- Sistema di prelievo ematico sottovuoto: i sistemi sottovuoto consentono un prelievo controllato dei campioni e una gestione standardizzata. La loro adozione è più diffusa negli ospedali che danno priorità alla riproducibilità, ai processi di prelievo chiusi, all'efficienza del flusso di lavoro e alla compatibilità con le infrastrutture di laboratorio esistenti.
- Sistema microfluidico: I sistemi microfluidici sono ideali per il campionamento di piccoli volumi e la diagnostica miniaturizzata. La loro importanza strategica risiede nella riduzione del volume di campione necessario, nella possibilità di realizzare flussi di lavoro compatti e nel supporto alle future applicazioni point-of-care, dove i volumi di raccolta convenzionali risultano limitanti.
- Altri prodotti: Altri prodotti supportano flussi di lavoro specializzati per il prelievo arterioso, accessori e requisiti procedurali. La domanda dipende dai protocolli clinici, dalle specifiche di approvvigionamento ospedaliere e dalla compatibilità con i sistemi esistenti di accesso vascolare e gestione dei campioni.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un CAGR del 5,0-5,8% nel periodo 2026-2034. Il prelievo di gas ematici arteriosi rimane fondamentale poiché una rapida valutazione dell'ossigenazione, della ventilazione e dell'equilibrio acido-base è essenziale in terapia intensiva. Il recupero intraoperatorio del sangue crea un percorso complementare alla domanda in contesti chirurgici che richiedono un recupero ematico efficiente.
- Prelievo di gas ematici arteriosi: questa applicazione rimane il caso d'uso principale, in particolare in terapia intensiva, medicina d'urgenza, gestione respiratoria e monitoraggio perioperatorio, dove una rapida valutazione dei gas ematici supporta decisioni cliniche immediate.
- Recupero del sangue intraoperatorio: il recupero del sangue intraoperatorio supporta i protocolli di gestione del sangue in chirurgia, consentendo il recupero e la lavorazione del sangue durante gli interventi. La sua adozione dipende dalla complessità della procedura, dai protocolli istituzionali, dalla disponibilità delle attrezzature e dagli sforzi per ridurre la dipendenza dal sangue dei donatori.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 4,9-5,7% nel periodo 2026-2034. Gli ospedali rimangono i principali acquirenti, poiché il prelievo arterioso è concentrato negli ambienti di terapia intensiva. Le cliniche offrono un'opportunità minore, mentre gli ambienti specializzati, rappresentati nella categoria "Altri", supportano una domanda mirata di raccolta decentralizzata e procedurale.
- Ospedale: Gli ospedali rappresentano il principale centro di richiesta, poiché i reparti di terapia intensiva, pronto soccorso, chirurgia e pneumologia necessitano di frequenti prelievi arteriosi. L'approvvigionamento pone l'accento su affidabilità, sicurezza, volume standardizzato e compatibilità con analizzatori e sistemi di accesso arterioso.
- Ambulatori: Gli ambulatori rappresentano generalmente una domanda di volume inferiore, concentrata in strutture che offrono servizi respiratori, di emergenza, procedurali o diagnostici specializzati. Prodotti per la raccolta compatti e flussi di lavoro semplificati possono migliorare l'idoneità laddove le infrastrutture di laboratorio sono limitate.
- Altri: Tra gli altri utenti finali figurano ambienti diagnostici e procedurali specializzati che richiedono capacità di campionamento arterioso mirato. La loro importanza dipende dal decentramento, dai protocolli istituzionali, dalla gravità delle condizioni del paziente e dall'adozione di flussi di lavoro diagnostici point-of-care.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedale |
Alto |
Prelievo in terapia intensiva |
Maturo |
|
Cliniche |
Mezzo |
Assistenza al punto |
Scalatura |
|
Altri |
Basso |
Campionamento specializzato |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei dispositivi per la raccolta del sangue arterioso.
Espansione della diagnostica in terapia intensiva e in emergenza
L'aumento della capacità delle unità di terapia intensiva, dei reparti di medicina d'urgenza, di pneumologia e di chirurgia avanzata incrementerà il numero di casi in cui l'assistenza clinica richiede il prelievo di campioni arteriosi. Secondo le linee guida pubblicate dall'OMS, il prelievo di sangue arterioso è considerato un esame specialistico utilizzato principalmente per la determinazione dei gas ematici arteriosi, mentre il prelievo dall'arteria radiale viene generalmente eseguito da personale medico specializzato. Con lo sviluppo di un maggior numero di unità di terapia intensiva negli ospedali, aumenterà la domanda di prodotti standardizzati per la raccolta dei campioni, che consentano analisi rapide con una variabilità preanalitica minima. Questi effetti avranno il maggiore impatto negli ospedali per acuti, dove i ritardi nel trattamento dovuti al prelievo di campioni possono influenzare il processo decisionale.
Maggiore attenzione all'integrità dei campioni e alla qualità preanalitica.
Gli errori preanalitici hanno un impatto diretto sull'esito clinico e operativo dei test, poiché possono portare a modifiche nell'analisi dei gas ematici a causa di fattori quali l'esposizione all'aria, una quantità errata di anticoagulante, la coagulazione del campione e problemi di trasporto. Questi fattori sono identificati dalle raccomandazioni dell'OMS e richiedono l'uso di dispositivi pre-eparinizzati appropriati, nonché metodi di raccolta controllati. Pertanto, diventa importante per gli ospedali testare i dispositivi di raccolta in base alla conservazione dei campioni dal momento della raccolta fino all'analisi. In altre parole, i nuovi dispositivi dovrebbero possedere caratteristiche quali pistoni ventilati, rivestimento eparinico bilanciato, tappi sigillati e volume del campione standardizzato.
Raccolta di informazioni sulla sicurezza sul lavoro e sulla sicurezza ingegnerizzata
L'importanza della sicurezza degli aghi negli acquisti continuerà a essere rilevante, poiché la puntura arteriosa è una tecnica invasiva che si svolge in un ambiente ad alto stress. L'ingegneria della sicurezza può fornire caratteristiche quali schermatura, bloccaggio, ago di sicurezza e chiusura dei connettori al fine di minimizzare il rischio di contaminazione. L'OMS sottolinea i rischi professionali trasmissibili per via ematica come uno dei fattori critici per la pratica della flebotomia. L'impatto sul mercato non si limiterà ai singoli dispositivi, poiché gli ospedali moderni stanno iniziando a integrare il concetto di sicurezza sul lavoro negli standard di acquisto e nella formazione del personale. I dispositivi che combinano sicurezza e praticità troveranno il loro vantaggio tra i clinici che necessitano di una rapida disponibilità dei dispositivi senza procedure aggiuntive.
Mercato dei dispositivi per la raccolta del sangue arterioso: tendenze future
Integrazione della raccolta dati con la diagnostica point-of-care
In futuro, i flussi di lavoro per la raccolta di campioni arteriosi saranno sempre più integrati con i sistemi di diagnostica point-of-care, riducendo al minimo il tempo che intercorre tra la raccolta dei campioni e la ricezione dei risultati. I dispositivi per la raccolta di campioni di sangue saranno considerati non più come materiali di consumo separati, ma come parte integrante di un sistema di flusso di lavoro. Connessioni standardizzate, controllo del volume dei campioni, riduzione dello spazio morto e compatibilità con gli analizzatori potrebbero contribuire ad aumentare l'uniformità operativa. L'utilizzo di metodi digitali di identificazione e tracciabilità potrebbe inoltre ridurre gli errori nell'abbinamento dei campioni. Le tendenze del settore dei dispositivi per la raccolta di sangue arterioso si orienteranno quindi verso sistemi di raccolta progettati per analisi rapide al letto del paziente, in particolare per i reparti di terapia intensiva e pronto soccorso.
Piattaforme di raccolta a microvolume e miniaturizzate
Si prevede che la miniaturizzazione influenzerà lo sviluppo dei prodotti, poiché gli operatori sanitari ricercano volumi di campione inferiori, flussi di lavoro meno invasivi e una maggiore compatibilità con piattaforme diagnostiche compatte. Le tecnologie di raccolta microfluidica possono potenzialmente ridurre il fabbisogno di sangue, consentendo al contempo una rapida elaborazione in prossimità del paziente. Lo sviluppo dipenderà dal raggiungimento di un'adeguata integrità del campione, di un'anticoagulazione riproducibile, di uniformità produttiva e dell'accettazione da parte degli enti regolatori. L'opportunità è particolarmente rilevante per le popolazioni pediatriche, geriatriche e di pazienti fragili, nonché per gli ambienti di analisi decentrati. Nel tempo, i produttori potrebbero combinare la raccolta di microvolumi con sensori integrati, trasferimento automatico dei campioni o identificazione digitale. Questi sviluppi potrebbero ampliare le applicazioni cliniche applicabili, riducendo al contempo la dipendenza dalle architetture di raccolta convenzionali in determinati flussi di lavoro.
Opportunità di mercato per i dispositivi di prelievo di sangue arterioso
Produzione e distribuzione localizzate nei mercati emergenti
I mercati emergenti offrono opportunità di investimento laddove le infrastrutture ospedaliere si espandono più rapidamente della diffusione dei dispositivi medici tradizionali. I produttori possono rafforzare la propria posizione attraverso la produzione regionale, la sterilizzazione locale, le partnership con i distributori e i programmi di formazione localizzati. Cina e India sono particolarmente rilevanti perché l'espansione della capacità di assistenza terziaria può aumentare la domanda di materiali di consumo standardizzati per la terapia intensiva. Le previsioni per il mercato dei dispositivi per la raccolta del sangue arterioso indicano che l'espansione regionale dovrebbe favorire i fornitori in grado di combinare prezzi competitivi con la conformità normativa e una disponibilità affidabile. Le partnership strategiche con ospedali e reti diagnostiche possono contribuire a validare i prodotti migliorando al contempo la visibilità degli acquisti. La produzione localizzata può anche ridurre la dipendenza dalle importazioni, accorciare le catene di approvvigionamento e supportare la partecipazione a gare d'appalto pubbliche in cui il costo, la continuità della fornitura e le capacità produttive nazionali influenzano le decisioni di acquisto.
Espansione integrata del portfolio di cure intensive
Una seconda opportunità consiste nell'integrare i prodotti per il prelievo arterioso con portafogli più ampi di soluzioni per l'accesso vascolare, l'emogasanalisi, la gestione dei campioni e la terapia intensiva. Gli ospedali sono sempre più alla ricerca di flussi di lavoro standardizzati che riducano il numero di fornitori e semplifichino la formazione del personale. Le aziende con tecnologie complementari possono sfruttare le relazioni esistenti per la vendita incrociata di siringhe arteriose, prodotti per l'accesso venoso, dispositivi di stabilizzazione e relativi materiali di consumo. Questa opportunità è particolarmente rilevante per i grandi sistemi ospedalieri che puntano al consolidamento degli acquisti. I produttori possono inoltre creare valore attraverso la formazione, i programmi di valutazione della qualità e i materiali di supporto al flusso di lavoro che riguardano la gestione dei campioni. Tali strategie spostano la concorrenza dal prezzo del singolo prodotto all'economia complessiva del flusso di lavoro. Le aziende con consolidate capacità normative e un'ampia rete distributiva possono utilizzare questo approccio per difendere i mercati maturi e al contempo entrare in categorie adiacenti di terapia intensiva.
Sviluppi recenti
- Giugno 2026: Greiner Bio-One International GmbH ha presentato i nuovi cataloghi prodotti 2026 e ha ribadito il continuo sviluppo di soluzioni sicure per la raccolta del sangue, tra cui i dispositivi di sicurezza VACUETTE e la preanalitica digitale. L'attuale portafoglio prodotti dell'azienda si concentra su meccanismi di sicurezza automatizzati e flussi di lavoro per la gestione dei campioni, rafforzando la tendenza del settore verso una raccolta più sicura e una maggiore standardizzazione della preanalitica.
- Novembre 2025: Thermo Fisher Scientific Inc. ha annunciato l'ottenimento dell'autorizzazione 510(k) dalla FDA statunitense per il sistema automatizzato EXENT, ampliando il proprio portfolio di diagnostica clinica con un flusso di lavoro automatizzato per la diagnosi del mieloma multiplo. Sebbene più ampio del semplice prelievo arterioso, questo sviluppo dimostra il continuo investimento nei flussi di lavoro diagnostici automatizzati basati sul sangue e nell'integrazione di laboratorio.
- Settembre 2025: QIAGEN NV ha pubblicato un protocollo rivisto per la raccolta del sangue con le provette QFT-Plus, specificando i volumi di raccolta validati e i requisiti di manipolazione. L'aggiornamento ribadisce l'importanza di una raccolta controllata dei campioni e di procedure preanalitiche standardizzate in tutti i flussi di lavoro diagnostici basati sul sangue.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -