
Marché des connecteurs d’automobile électrique : taille et prévisions 2034
Analyse de la taille et des prévisions du marché des connecteurs électriques automobiles (2021-2031), des parts mondiales et régionales, des tendances et des opportunités de croissance. Couverture du rapport : par type (cosses de câble, pinces de batterie, jeux de barres haute tension et boîtes à fusibles), type de véhicule (voitures particulières, véhicules utilitaires légers (VUL) et véhicules utilitaires moyens et lourds (VMP)), type de groupe motopropulseur (moteur à combustion interne (MCI), véhicule électrique (VE), véhicule hybride rechargeable (VHR), véhicule hybride électrique (HEV)) et géographie.
- Statut : Données publiées
- Code du rapport : TIPRE00019916
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 17, 2026


Taille du marché en 2025
1,76 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,77 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,8 %
taux de croissance
Marché adressable
24,73 milliards de dollars américains
(2026-2034)
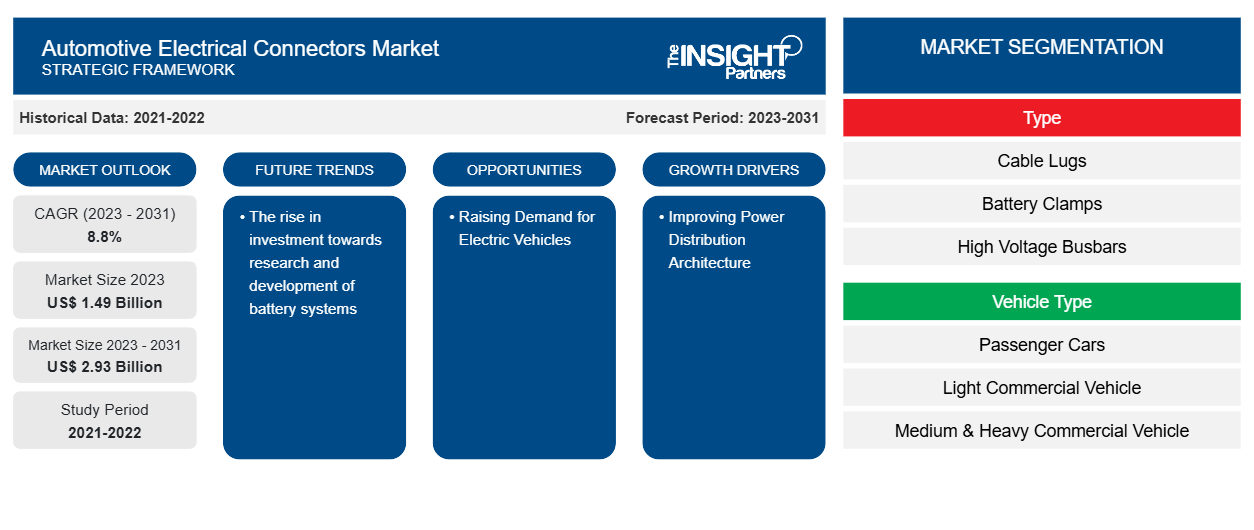
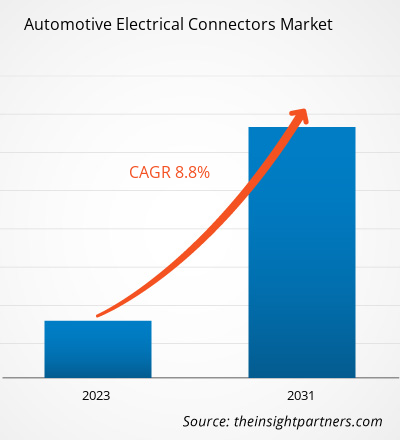
Le marché des connecteurs électriques automobiles était évalué à 1,76 milliard de dollars américains en 2025 et devrait atteindre 3,77 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 8,8 % entre 2026 et 2034. La demande a été influencée par une plus grande quantité de composants électroniques par unité, des programmes d'électrification plus étendus et des exigences croissantes en matière de distribution d'énergie fiable dans les véhicules.
Le marché des connecteurs électriques automobiles en Amérique du Nord bénéficie d'un taux de croissance annuel composé projeté de 7,8 % à 8,5 % jusqu'en 2034, porté par les solutions de batteries, les systèmes 48 V et la fabrication locale de composants pour véhicules électriques. L'augmentation des investissements des constructeurs automobiles dans la sécurité haute tension, les connecteurs étanches et les ports de charge stimule la demande chez les fournisseurs aux États-Unis, au Canada et au Mexique.
Analyse et perspectives du marché des connecteurs électriques automobiles
- L'Amérique du Nord représentait 28 à 32 % des parts de marché des connecteurs électriques automobiles en 2025 et devrait croître à un TCAC de 7,8 à 8,5 % entre 2026 et 2034, sous l'impulsion de la localisation de l'assemblage des véhicules électriques, de l'électrification des flottes et des mises à niveau de la distribution à haute tension.
- Les États-Unis représentaient 72 à 76 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,9 à 8,6 % entre 2026 et 2034, grâce aux programmes nationaux de véhicules électriques et aux plateformes à forte densité de connecteurs.
- L'Europe détenait une part de marché de 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,1 % entre 2026 et 2034, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni étant les principaux moteurs de la demande.
- La région Asie-Pacifique a capté une part de marché de 34 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 9,4 à 10,2 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Le segment le plus important, celui des voitures particulières, détenait une part de marché de 58 à 62 % en 2025 et devrait croître à un TCAC de 8,1 à 8,7 % entre 2026 et 2034 à mesure que la densité électronique augmente.
- Le segment à forte croissance des véhicules électriques détenait une part de marché de 18 à 22 % en 2025 et devrait croître à un TCAC de 12,4 à 13,6 % entre 2026 et 2034 grâce aux systèmes à haute tension.
- Principales entreprises analysées en détail : INTERCABLE Srl, Connor Manufacturing Services, Inc., Amphenol Corporation, Emerson Electric Co., Rogers Corporation, Molex LLC, TB&C Holding GmbH, Difvan, TE Connectivity Ltd., Flex-Cable Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'architecture électrique automobile évolue : d'une distribution par câblage, elle devient compacte et protégée grâce à des connexions modulaires. La dynamique du marché des connecteurs électriques automobiles est impulsée par la réduction du poids des faisceaux de câbles par les constructeurs, l'augmentation des capacités de tension et la standardisation des interfaces dans les batteries, les onduleurs, les boîtes à fusibles et les systèmes auxiliaires. On observe également une évolution des tendances de production, avec la localisation des opérations d'emboutissage, de moulage, de placage et d'assemblage. Ceci permet de réduire les risques liés aux délais de livraison tout en préservant les processus de validation relatifs aux cycles thermiques, aux vibrations, à l'étanchéité et à la compatibilité électromagnétique.
Les tendances du marché des connecteurs électriques automobiles indiquent que les sites de production de véhicules électriques implantés dans les régions émergentes d'Inde, du Mexique, d'Asie du Sud-Est et d'Europe de l'Est stimuleront la demande de connecteurs automobiles, en complément des groupes électrogènes existants. Les évolutions réglementaires imposant des exigences en matière d'émissions, d'interopérabilité des systèmes de recharge et de sécurité électrique continueront d'alimenter la demande de connecteurs haute intensité et à sécurité tactile. Les fournisseurs qui investissent dans l'expertise en conception technique, le développement de matériaux, les tests automatisés et la production locale sont bien positionnés pour tirer profit de cette situation.
Portée du rapport sur le marché des connecteurs électriques automobiles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,76 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,77 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,8% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des connecteurs électriques automobiles
Le marché des connecteurs électriques automobiles présente une forte corrélation avec l'électrification croissante des véhicules, la densité des capteurs et la gestion de l'énergie. Les ventes mondiales de véhicules électriques ont dépassé les 17 millions d'unités, tandis que les ventes mondiales totales d'automobiles s'élevaient à 74,6 millions d'unités en 2024, ce qui indique une augmentation du marché potentiel pour les connecteurs électriques automobiles haute tension, étanches et résistants aux vibrations.
Les facteurs influençant l'approvisionnement comprennent la disponibilité du cuivre, de l'aluminium, des plastiques techniques, du plaquage métallique et la capacité de sertissage automatique. La chaîne d'approvisionnement comprend les fournisseurs de matières premières, l'emboutissage des bornes, le moulage des connecteurs, l'assemblage des faisceaux, les fournisseurs de premier rang et les ingénieurs concepteurs du constructeur d'origine.
Le rapport sur le marché des connecteurs électriques automobiles mentionne les principaux concurrents : TE Connectivity Ltd., Amphenol Corporation, Molex LLC, Rogers Corporation et INTERCABLE Srl, qui se positionnent sur le marché grâce à leur gamme de produits destinés aux applications haute tension. Parmi les concurrents spécialisés, on retrouve Connor Manufacturing Services, Inc., TB&C Holding GmbH, Difvan et Flex-Cable Inc., qui proposent des bornes, des barres omnibus, des cosses et des câbles sur mesure.
Les investissements stratégiques se concentrent désormais sur les connecteurs interopérables, les tests automatisés, l'outillage localisé et les conceptions compactes pour les véhicules électriques. L'implication d'Emerson Electric Co. est précieuse grâce à son expertise en automatisation industrielle et en solutions de gestion de l'énergie, tandis que les fournisseurs de connecteurs se positionnent en fonction du double approvisionnement et de la standardisation des plateformes, ainsi que des réglementations régionales en matière d'approvisionnement pour véhicules électriques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des connecteurs électriques automobiles : Perspectives stratégiques
Perspectives régionales
Marché des connecteurs électriques automobiles en Amérique du Nord
L'Amérique du Nord détenait entre 28 et 32 % des parts de marché des connecteurs électriques automobiles en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,5 % entre 2026 et 2034. La demande régionale est alimentée par les camions électriques, l'acheminement des batteries haute tension et l'approvisionnement local en composants. Le Mexique développe ses capacités d'assemblage de faisceaux et de connecteurs, tandis que le Canada contribue à cette croissance par des investissements dans la chaîne d'approvisionnement des batteries et les initiatives d'électrification des véhicules commerciaux.
Les constructeurs automobiles repensent leurs plateformes pour intégrer les systèmes de contrôle zonal, augmenter les débits de transfert de données et simplifier la maintenance. Face à une demande accrue, portée par l'approvisionnement local et des exigences de sécurité renforcées, les fournisseurs de connecteurs privilégiés doivent être certifiés conformes aux normes USCAR, LV et OEM. On observe une demande particulière pour les boîtes à fusibles, les bornes de batterie, les barres omnibus et les cosses étanches.
Marché américain des connecteurs électriques automobiles
Les États-Unis représentaient 72 à 76 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,9 à 8,6 % entre 2026 et 2034. La tendance à l'augmentation de l'intensité des connecteurs dans les applications pour véhicules électriques et hybrides aux États-Unis est plus prononcée à proximité des boîtiers de batterie, de l'électronique de puissance, des convertisseurs CC-CC et des technologies de systèmes avancés d'aide à la conduite qui nécessitent des systèmes de connexion électrique et de données robustes.
La présence de l'entreprise repose sur des services d'ingénierie, de logistique et de soutien à la production. TE Connectivity Ltd, Molex LLC, Amphenol Corporation et Rogers Corporation mettent à profit leur expérience en tant que fabricants d'équipement d'origine (OEM) ; des fournisseurs spécialisés interviennent pour répondre aux besoins de conception personnalisée en petites séries. Les applications concernent les charges électriques 48 V, les connecteurs d'alimentation, les systèmes de distribution d'énergie et les petits terminaux pour l'électronique de zone.
Marché européen des connecteurs électriques automobiles
L'Europe détenait une part de marché de 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,1 % entre 2026 et 2034. L'Allemagne demeure leader grâce à sa gamme de véhicules haut de gamme, son expertise en matière de développement de groupes motopropulseurs et ses investissements dans les plateformes pour véhicules électriques. Le Royaume-Uni stimule la demande en électrifiant ses voitures de luxe et en intégrant les dernières technologies issues du sport automobile dans les systèmes électriques.
La France, l'Italie et l'Espagne assurent le transport de gros volumes grâce aux voitures et camionnettes grand public, ainsi qu'à la fabrication locale de pièces détachées. Les entreprises européennes privilégient la traçabilité, le recyclage et le démantèlement des réseaux électriques. Par ailleurs, la demande de barres omnibus, de boîtes à fusibles et de connecteurs haute tension est en forte croissance, notamment en raison du développement des réseaux 400 V et 800 V.
Marché des connecteurs électriques automobiles de la région Asie-Pacifique
La région Asie-Pacifique détenait entre 34 et 38 % du marché en 2025 et devrait enregistrer un TCAC de 9,4 à 10,2 % entre 2026 et 2034. La Chine domine ce marché, grâce à ses importantes capacités de production de véhicules électriques, son expertise en matière d'approvisionnement en batteries et le renouvellement rapide de ses modèles. Le Japon et la Corée du Sud fournissent des composants électroniques de pointe, des technologies hybrides et des connecteurs, en privilégiant la qualité.
L'Inde et l'Australie sont certes des pays plus petits, mais leur rôle est crucial grâce à leur capacité à développer la production de deux-roues, de véhicules électriques et de composants locaux. Les politiques favorisant la production locale, l'assemblage de batteries et les infrastructures de recharge stimulent la demande en cosses de câbles, pinces de batterie, boîtes à fusibles et barres omnibus haute tension.
Marché des connecteurs électriques automobiles au Moyen-Orient et en Afrique
Le taux de croissance annuel composé (TCAC) prévu pour le Moyen-Orient et l'Afrique est de 6,6 % à 7,4 % entre 2026 et 2034. L'Arabie saoudite devrait être le principal moteur de la demande grâce à ses efforts de diversification industrielle, de modernisation de sa flotte et de mise en place d'infrastructures de recharge. Les Émirats arabes unis misent sur les véhicules électriques de luxe et l'électrification de la logistique, tandis que l'Afrique du Sud est le pôle de production automobile le plus avancé.
Plusieurs projets de transition énergétique, équipements miniers, construction de ports et modernisation des réseaux de transport figurent parmi les applications nécessitant des connecteurs électriques haute puissance. La demande est également en hausse dans d'autres pays de la région MENA, en raison des investissements dans les infrastructures et des importations de véhicules utilitaires.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée de 8,2 % à 8,9 % entre 2026 et 2034. Le marché des connecteurs électriques automobiles, tous types confondus, s’étend à mesure que les véhicules exigent une capacité de courant plus élevée, une meilleure étanchéité et un format plus compact. La demande est la plus forte pour les composants qui améliorent l’efficacité d’assemblage, la sécurité d’entretien et la stabilité de l’alimentation électrique des systèmes de batteries, de distribution et de protection.
- Les cosses de câble restent essentielles pour un transfert d'énergie sécurisé dans les batteries, la mise à la terre et les circuits à courant élevé, la demande étant liée à la fiabilité de l'assemblage, à la résistance à la corrosion et au remplacement après-vente.
- Les pinces de batterie assurent des connexions stables aux bornes de batterie sur les plateformes ICE, hybrides et EV, où la résistance aux vibrations, la conductivité et la facilité d'accès pour l'entretien restent des critères d'achat essentiels.
- Les barres omnibus haute tension sont stratégiquement importantes dans les batteries des véhicules électriques et l'électronique de puissance car elles réduisent la complexité du câblage, améliorent le comportement thermique et permettent une distribution compacte à courant élevé.
- Les boîtes à fusibles conservent un rôle de protection essentiel à mesure que les charges électroniques augmentent, assurant la sécurité des circuits, l'intégration modulaire et un diagnostic simplifié dans les architectures des véhicules de tourisme et commerciaux.
Type de véhicule
Le segment des types de véhicules devrait connaître une croissance annuelle composée de 8,0 à 8,7 % entre 2026 et 2034. Les voitures particulières dominent la consommation de connecteurs en raison de leurs volumes de production élevés et de l'adoption rapide de systèmes axés sur le confort, la sécurité et l'électrification. Les véhicules utilitaires imposent des exigences de durabilité accrues, notamment lorsque la distribution électrique alimente les systèmes de réfrigération, de télématique, de levage et les charges auxiliaires électriques.
- Les voitures particulières tirent la demande grâce à des volumes de vente élevés, à une offre croissante de contenus d'infodivertissement, à des systèmes d'aide à la conduite avancés et à l'adoption croissante des véhicules électriques, ce qui augmente le nombre de connecteurs par plateforme de véhicule.
- La demande en véhicules utilitaires légers est liée à l'électrification des livraisons du dernier kilomètre, à la télématique des flottes et aux besoins en alimentation auxiliaire, ce qui rend les connecteurs étanches et réparables de plus en plus précieux.
- Les applications pour véhicules commerciaux moyens et lourds nécessitent des connexions électriques robustes pour supporter des cycles de service difficiles, une exposition accrue aux vibrations et l'adoption croissante des autobus, camions et flottes spécialisées électriques.
Type de groupe motopropulseur
Le segment des groupes motopropulseurs devrait connaître une croissance annuelle composée de 9,0 à 9,8 % entre 2026 et 2034. Les véhicules thermiques continuent de nécessiter des connecteurs basse tension fiables, mais les groupes motopropulseurs électrifiés représentent la plus forte augmentation de la demande. Les véhicules électriques, les hybrides rechargeables et les hybrides requièrent une isolation haute tension, un blindage, une stabilité thermique et un câblage compact pour la batterie, le système de charge, l'onduleur et les systèmes auxiliaires.
- Les plateformes de moteurs à combustion interne restent pertinentes grâce aux systèmes de contrôle du moteur, d'éclairage, d'infodivertissement et d'électronique de sécurité, même si la croissance des connecteurs est plus progressive que dans le cas des groupes motopropulseurs électrifiés.
- Les applications pour véhicules électriques nécessitent des barres omnibus haute tension, des bornes blindées et des interfaces d'alimentation protégées, ce qui rend la conception des connecteurs essentielle à la sécurité, à l'intégration et aux performances de charge.
- Les plateformes de véhicules hybrides rechargeables combinent les systèmes électriques des véhicules thermiques et électriques, ce qui crée des exigences complexes en matière de connecteurs pour la recharge, la gestion des batteries, la conversion de puissance et l'électronique conventionnelle du véhicule.
- La demande en véhicules hybrides électriques est soutenue par des batteries compactes, des systèmes de freinage régénératif et une électronique de puissance qui nécessitent des connecteurs durables dans un espace d'intégration limité.
Aperçu des opportunités
|
Type de groupe motopropulseur |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Moteur à combustion interne |
Haut |
Charges stables |
Mature |
|
Véhicule électrique |
Haut |
Haute tension |
Mise à l'échelle |
|
Véhicule électrique hybride rechargeable |
Moyen |
Systèmes doubles |
Mise à l'échelle |
|
Véhicule hybride électrique |
Moyen |
Puissance compacte |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des connecteurs électriques automobiles
L'électrification augmente le contenu des connecteurs haute tension
Comparativement aux voitures conventionnelles, les voitures électriques et hybrides nécessitent un plus grand nombre d'interfaces électriques protégées, du fait de la présence de batteries, d'onduleurs, de chargeurs embarqués, de systèmes thermiques et de moteurs auxiliaires fonctionnant à haute tension et intensité. Ceci se traduit par une exigence accrue en matière de connecteurs blindés, de barres omnibus, de boîtes à fusibles et de terminaisons de câbles protégées. Les fabricants capables de démontrer leur savoir-faire en matière de produits sans danger au toucher, d'étanchéité optimale et de compatibilité électromagnétique se trouvent en position avantageuse auprès des constructeurs automobiles. Avec la migration vers les systèmes 400 V et 800 V, la conception des connecteurs n'est plus un simple approvisionnement ; c'est un enjeu de sécurité et d'efficacité.
Les véhicules pilotés par logiciel accroissent la complexité de leur architecture électrique
La tendance aux véhicules pilotés par logiciel (SDI) engendre de nouvelles exigences en matière de faisceaux de câbles. En effet, la réduction du nombre d'unités de calcul s'accompagne d'une multiplication des capteurs, actionneurs, écrans et dispositifs de sécurité dans l'ensemble du véhicule. Dans ce contexte, il est nécessaire de disposer de connecteurs compacts capables de fournir une alimentation et une signalisation fiables dans un environnement extrêmement réduit. L'architecture zonale permet de raccourcir les faisceaux, mais elle exige une robustesse accrue des connecteurs locaux et une standardisation des modules. Aujourd'hui, les constructeurs automobiles (OEM) prennent en compte l'efficacité d'assemblage, l'accessibilité et l'intégrité des données lors de l'évaluation des connecteurs.
La localisation régionale de la chaîne d'approvisionnement renforce la stabilité des achats
L'industrie automobile renforce sa connectivité grâce à la localisation, une démarche motivée par des raisons de gestion des risques, de conformité aux réglementations locales et de retour d'information dès la phase d'ingénierie. Des efforts de localisation ont été déployés en Amérique du Nord, en Europe et en Inde dans les domaines de l'emboutissage, du moulage, du placage et de l'assemblage, afin d'accroître la flexibilité des constructeurs automobiles grâce au modèle de double approvisionnement. Ce facteur ouvre de nouvelles perspectives aux fournisseurs disposant d'usines réparties sur différents sites et d'une maîtrise des processus. De plus, la localisation permet d'accélérer le développement de prototypes pour les plateformes de véhicules électriques et les véhicules utilitaires. L'approvisionnement passe ainsi d'une logique de coût à une logique de livraison et de traçabilité.
Tendances futures du marché des connecteurs électriques automobiles
Modules de barres omnibus et de connecteurs intégrés
L'une des principales tendances du marché des connecteurs électriques automobiles réside dans le développement de modules intégrés composés de barres omnibus et de connecteurs, assurant la distribution du courant, l'intégrité mécanique et la sécurité. Pour les futurs systèmes de batteries et d'unités de distribution d'énergie (PDU), on privilégiera les assemblages réduisant les courbures des câbles, minimisant le poids du cuivre et facilitant l'automatisation. Cette évolution favorisera une collaboration accrue entre les fournisseurs de connecteurs, de barres omnibus et de batteries. Avec la mondialisation croissante des plateformes de véhicules électriques, les interfaces modulaires contribueront à réduire les délais de validation et à s'adapter aux spécificités régionales.
Interfaces hybrides miniaturisées à haute vitesse et à faible consommation
L'électronique embarquée des automobiles de demain nécessitera des connecteurs capables de transporter à la fois l'énergie et les données dans des dimensions toujours plus réduites, sans compromettre l'intégrité des données ni la sécurité. Des fonctionnalités telles que les systèmes d'aide à la conduite, les unités de calcul centrales, le diagnostic des batteries et les habitacles intelligents inciteront les constructeurs à développer des connecteurs hybrides offrant blindage, un grand nombre de broches et une résistance aux hautes températures. Cette évolution sera d'autant plus significative pour les véhicules de luxe et les véhicules utilitaires équipés de systèmes télématiques, de planification d'itinéraires et de maintenance prédictive. La différenciation reposera sur une faible force d'insertion, un maintien sûr des bornes, des propriétés électromagnétiques et une grande précision de fabrication.
Opportunités du marché des connecteurs électriques automobiles
Partenariats locaux pour la fabrication de composants de véhicules électriques
Les opportunités sont nombreuses pour les fournisseurs qui nouent des partenariats de fabrication locaux autour des zones de production de véhicules électriques. Ils peuvent investir dans des équipements tels que des machines à sertir les bornes, des systèmes automatisés de sertissage, des machines de formation de barres omnibus et des lignes d'assemblage de connecteurs conformes aux plateformes homologuées. Cette stratégie minimise les risques liés au transport, permet une prise en compte rapide des modifications techniques et répond aux exigences régionales en matière de contenu local. Les fournisseurs peuvent également participer au co-développement de batteries, de systèmes de recharge embarqués et d'unités de distribution d'énergie. Les partenariats les plus fructueux seront ceux qui s'appuient sur des conceptions globales validées et des capacités de production locales.
Réseaux de services et d'après-vente pour véhicules électrifiés
L'électrification des flottes de véhicules représente une opportunité de service en pleine expansion pour la fourniture de cosses, de pinces, de boîtes à fusibles, de connecteurs de charge et d'ensembles prêts pour le diagnostic. Les gestionnaires de flottes ont besoin d'un approvisionnement fiable en pièces détachées, car la défaillance d'un composant électrique peut impacter les délais de livraison, l'efficacité de la charge et les garanties des batteries. Les services proposés dans ce secteur pourraient générer des revenus grâce à des kits de réparation certifiés, la formation des distributeurs et la traçabilité des composants conformes aux spécifications des constructeurs. Cette opportunité est particulièrement prometteuse pour les véhicules de livraison, les bus électriques, l'autopartage et les véhicules électriques de tourisme à fort kilométrage.
Développements récents
- Juin 2026 : Einride a finalisé son regroupement d’entreprises avec Legato Merger Corp. III, devenant ainsi une société cotée au Nasdaq. L’entreprise suédoise spécialisée dans les technologies de transport de marchandises autonomes et électriques a commencé à être négociée sous les symboles ENRD (ADS) et ENRDW (warrants) le 10 juin 2026. L’opération valorisait Einride à environ 1,35 milliard de dollars américains et comprenait un financement PIPE sursouscrit de 113 millions de dollars américains destiné à soutenir le développement de ses solutions de transport de marchandises autonomes, électriques et basées sur l’intelligence artificielle à l’échelle mondiale.
- Juin 2026 : Nexans a finalisé l’acquisition de Republic Wire (États-Unis), renforçant ainsi sa présence sur le marché nord-américain des câbles basse tension et poursuivant sa stratégie de croissance dans le domaine de l’électrification. Republic Wire intégrera la division PWR-Connect de Nexans, bénéficiant ainsi de capacités de production, d’un réseau de distribution national et de solides relations clients aux États-Unis et au Canada. Combiné à l’acquisition récente d’Electro Cables (Canada) par Nexans, cet accord crée une plateforme nord-américaine intégrée permettant de répondre à la demande croissante des secteurs des infrastructures, de la construction résidentielle et des centres de données.
- Juin 2026 : TE Connectivity a signé un accord pour acquérir INDECO, fournisseur leader de solutions de connectivité industrielle pour environnements difficiles, afin de renforcer son portefeuille de solutions industrielles. Cette acquisition élargit la gamme de connecteurs robustes et de produits de connectivité de TE, utilisés dans l’automatisation industrielle, l’énergie, les transports et les applications industrielles. En intégrant l’expertise technique et le portefeuille de produits d’INDECO, TE ambitionne d’améliorer sa capacité à fournir des solutions de connectivité avancées et d’accélérer sa croissance sur les marchés industriels à forte demande.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -