
Marché de la cartographie cardiaque : taille et tendances 2034
Taille et prévisions du marché de la cartographie cardiaque (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par produit (systèmes de cartographie cardiaque avec contact, systèmes de cartographie cardiaque sans contact) ; Indication (fibrillation auriculaire, flutter auriculaire, tachycardie par réentrée nodale auriculo-ventriculaire, autres arythmies) ; Utilisateur final (hôpitaux, cliniques, centres de chirurgie ambulatoire, centres de diagnostic) ; et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00017640
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
2,39 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,99 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,53 %
taux de croissance
Marché adressable
33,12 milliards de dollars américains
(2026-2034)
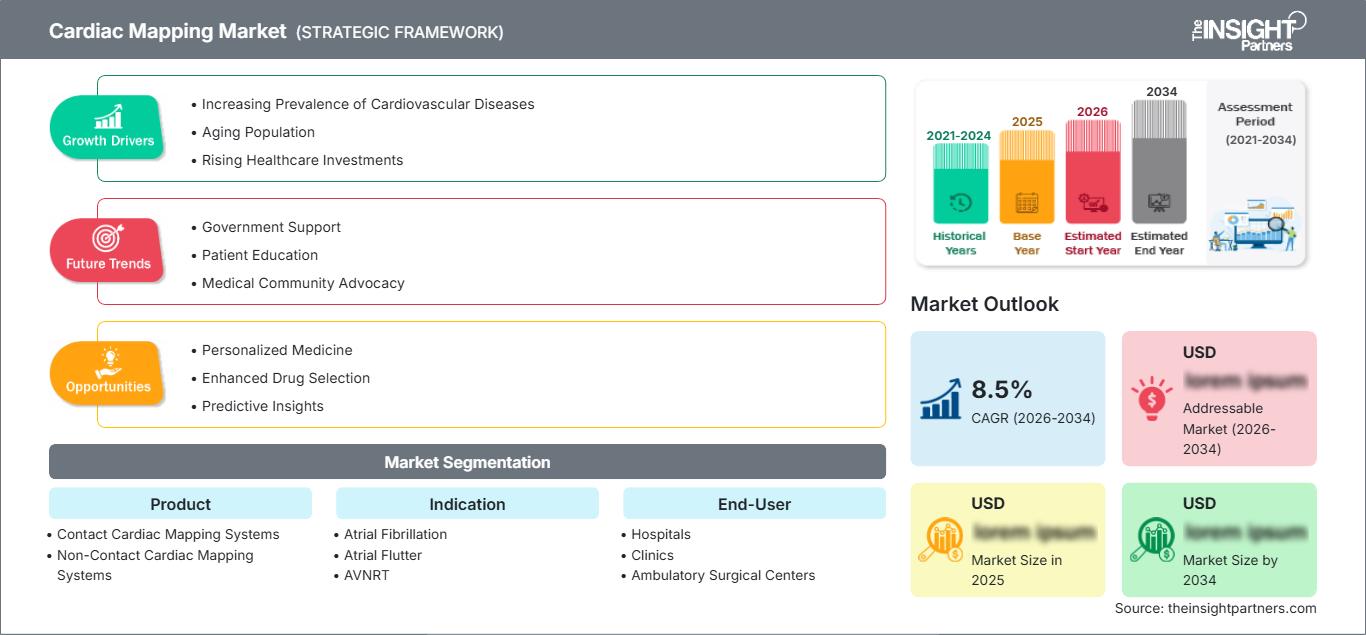
Le marché de la cartographie cardiaque était évalué à 2,39 milliards de dollars américains en 2025 et devrait atteindre 4,99 milliards de dollars américains d'ici 2034. Il devrait enregistrer un taux de croissance annuel composé (TCAC) de 8,53 % entre 2026 et 2034. Cette expansion reflète la demande croissante de localisation précise des arythmies, l'adoption plus large de l'ablation par cathéter et l'intégration continue de la cartographie électroanatomique aux technologies d'imagerie, de navigation et d'administration thérapeutique avancées.
En Amérique du Nord, le marché de la cartographie cardiaque devrait progresser à un TCAC estimé entre 7,8 % et 8,4 % entre 2026 et 2034. Cette croissance est soutenue par des laboratoires d'électrophysiologie bien établis, une augmentation du nombre de traitements de la fibrillation auriculaire et une intégration accélérée de la cartographie à l'ablation par champ pulsé. Les États-Unis bénéficient en outre de capacités de formation spécialisée, de systèmes de remboursement performants et d'investissements hospitaliers récurrents dans une infrastructure de soins cardiaques connectée.
Évaluation et perspectives du marché de la cartographie cardiaque
- Amérique du Nord : La région représentait une part modélisée de 38 à 42 % en 2025 et devrait enregistrer un TCAC de 7,8 à 8,4 % entre 2026 et 2034 , soutenu par des centres d'électrophysiologie établis, des volumes d'ablation et une adoption précoce de la technologie.
- États-Unis : Le pays représentait 82 à 86 % de l'Amérique du Nord en 2025 et devrait connaître une croissance annuelle composée de 7,9 à 8,5 % entre 2026 et 2034 , grâce à une forte densité d'interventions et à la disponibilité de spécialistes.
- Europe : L'Europe détenait une part de marché estimée entre 27 et 31 % en 2025 et devrait enregistrer un TCAC de 7,4 à 8,0 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent les principaux marchés nationaux.
- Asie-Pacifique : La région Asie-Pacifique représentait une part modélisée de 21 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 9,7 à 10,5 % entre 2026 et 2034 , tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie.
- Segment le plus important : Les systèmes de cartographie cardiaque par contact représentaient une part de marché modélisée de 68 à 72 % en 2025 et devraient enregistrer un TCAC de 7,9 à 8,5 % entre 2026 et 2034 , reflétant une utilisation procédurale établie.
- Segment à forte croissance : Les systèmes de cartographie cardiaque sans contact représentaient une part de marché modélisée de 28 à 32 % en 2025 et devraient croître à un TCAC de 9,4 à 10,2 % entre 2026 et 2034 .
- Principales sociétés analysées en détail : Biosense Webster, Inc. ; Abbott Laboratories ; Boston Scientific Corporation ; Medtronic plc ; MicroPort Scientific Corporation ; EP Solutions SA ; Acutus Medical, Inc. ; Koninklijke Philips NV ; Lepu Medical Technology (Beijing) Co., Ltd. ; et BIOTRONIK SE & Co. KG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution de la cartographie cardiaque s'est opérée, passant d'un échantillonnage ponctuel à faible densité à des plateformes électroanatomiques tridimensionnelles capables de traiter d'importants volumes de signaux, de détecter les signaux de champ proche et de combiner imagerie et administration de traitements. De ce fait, les modèles économiques de production se sont orientés vers les consoles, les cathéters multipolaires, les logiciels propriétaires et les consommables. À cet égard, les fabricants capables de minimiser les changements de cathéters, le recours à la fluoroscopie et le temps d'analyse, sans compromettre la qualité du signal dans les substrats auriculaires ou ventriculaires complexes, acquièrent un avantage concurrentiel sur le marché de la cartographie cardiaque.
Au cours de la période prévisionnelle, l'adoption de ces techniques s'étendra à de nouvelles régions, au-delà des centres de référence déjà bien établis, à mesure que les systèmes de santé d'Asie-Pacifique et de certains pays du Moyen-Orient développeront leurs capacités en électrophysiologie. L'acceptation par les autorités réglementaires des plateformes intégrées de cartographie et d'ablation, ainsi que des technologies non invasives, facilitera l'accès à ces procédures. Toutefois, les investissements seront principalement axés sur l'automatisation des annotations, le stockage des informations procédurales dans le nuage et les collaborations en matière de formation, malgré la sensibilité des coûts d'acquisition au matériel, aux consommables, aux exigences en matière de cybersécurité et à l'expertise des électrophysiologistes.
Portée du rapport sur le marché de la cartographie cardiaque
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,39 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,99 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,53% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la cartographie cardiaque
L'augmentation des cas d'arythmie, le vieillissement de la population et l'amélioration du dépistage des troubles du rythme cardiaque stimulent la croissance du marché de la cartographie cardiaque. Parmi les arythmies cardiaques, la fibrillation auriculaire est la plus fréquente, et le CDC prévoit environ 12,1 millions de cas aux États-Unis d'ici 2050. Par conséquent, la demande de services de cartographie s'étend à l'ensemble du processus : diagnostic, ablation, délivrance d'énergie et validation des critères d'efficacité de l'ablation. L'écosystème comprend les hôpitaux, acteurs majeurs, ainsi que les fabricants de cathéters, les sociétés d'imagerie, les éditeurs de logiciels, les distributeurs et les organismes de formation.
Les conditions d'approvisionnement du marché sont favorables aux entreprises qui possèdent des équipements et des consommables spécifiques à chaque procédure. Les consoles de cartographie permettent d'établir des relations durables avec les laboratoires d'électrophysiologie, tandis que les cathéters, les patchs, les capteurs et les mises à jour logicielles génèrent des revenus récurrents. La fiabilité, la disponibilité des documents réglementaires, le support et les services cliniques, ainsi que la réactivité du service après-vente, sans oublier le prix d'acquisition, sont des critères déterminants dans la prise de décision. D'une part, les systèmes intégrés contribuent à standardiser les flux de travail. D'autre part, la compatibilité propriétaire peut accroître les coûts de changement de fournisseur et compliquer la recherche de solutions auprès de plusieurs fournisseurs.
D'après l'analyse du marché de la cartographie cardiaque, la concurrence est concentrée sur le segment haut de gamme, avec des acteurs tels que Biosense Webster, Inc., Abbott Laboratories, Boston Scientific Corporation et Medtronic plc. MicroPort Scientific Corporation et Lepu Medical Technology (Beijing) Co., Ltd. intensifient la concurrence sur les prix et les marchés régionaux, notamment en Asie. EP Solutions SA et Acutus Medical, Inc. développent des solutions spécialisées pour la cartographie non invasive ou sans contact.
Les tendances actuelles en matière d'investissement incluent la combinaison de la cartographie et de l'ablation, l'interprétation automatisée des signaux et la navigation guidée par l'imagerie. Koninklijke Philips NV et BIOTRONIK SE & Co. KG participent à ce marché grâce à leurs solutions d'imagerie, de navigation et de gestion du rythme cardiaque. La stratégie de positionnement repose sur la conversion de la base installée, la formation des médecins, le respect des délais réglementaires et la compatibilité avec les différentes modalités énergétiques. Les fournisseurs capables de proposer des flux de travail reproductibles et de simplifier les procédures de laboratoire bénéficieront d'un taux d'utilisation plus élevé après l'acquisition d'équipements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la cartographie cardiaque : Perspectives stratégiques
Perspectives régionales
Marché de la cartographie cardiaque en Amérique du Nord
L'Amérique du Nord détenait, selon les projections, une part de marché de 38 à 42 % pour la cartographie cardiaque en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,4 % entre 2026 et 2034. La région bénéficie d'un réseau dense de laboratoires d'électrophysiologie, de protocoles d'ablation par cathéter bien établis, d'un accès facilité aux dispositifs de pointe et d'une forte participation à la recherche clinique. Le recours croissant à la surveillance ambulatoire entraîne également une augmentation des demandes d'évaluation électrophysiologique invasive.
L'adoption des systèmes s'oriente vers ceux intégrant la cartographie haute résolution, l'imagerie intracardiaque, l'imagerie d'ablation par champ pulsé et l'enregistrement automatique des lésions. La demande émane principalement des États-Unis, tandis que le Canada joue un rôle important par l'intermédiaire de ses instituts de recherche et de ses programmes cardiovasculaires provinciaux. Les comités d'approvisionnement privilégient l'efficacité des procédures, les coûts des consommables, l'étendue des services et la cybersécurité. La pénurie d'experts en électrophysiologie pourrait pénaliser les petits établissements.
Marché américain de la cartographie cardiaque
Les États-Unis représentaient, selon les projections, entre 82 et 86 % des revenus nord-américains en 2025 et devraient enregistrer un TCAC de 7,9 à 8,5 % entre 2026 et 2034. Cette demande est alimentée par des taux d'hospitalisation élevés pour fibrillation auriculaire, un diagnostic précoce et la croissance continue de l'ablation par cathéter. Aux États-Unis, on dénombre plus de 454 000 hospitalisations par an pour fibrillation auriculaire, principale pathologie sous-jacente, ce qui illustre le recours à la cartographie dans le parcours de soins.
Parmi les acteurs de ce marché figurent Biosense Webster, Inc., Abbott Laboratories, Boston Scientific Corporation et Medtronic plc. Les applications s'étendent de l'isolation des veines pulmonaires à la fibrillation auriculaire persistante, à la tachycardie auriculaire et à la tachycardie ventriculaire. Les systèmes permettant la cartographie et l'administration du traitement sans changements fréquents de cathéters pourraient présenter des avantages, optimisant ainsi le flux de travail au laboratoire. Toutefois, le choix de la plateforme reste influencé par les cycles budgétaires hospitaliers, les besoins en données, les préférences des opérateurs et le coût des consommables.
Marché européen de la cartographie cardiaque
L'Europe représentait une part de marché estimée entre 27 et 31 % en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8 % entre 2026 et 2034. L'Allemagne constitue le principal marché national, grâce à ses compétences en électrophysiologie et à ses infrastructures hospitalières modernes. Le Royaume-Uni dispose de centres d'achat centralisés et de centres spécialisés en arythmie ; ses critères de remboursement privilégient les données cliniques, la valeur procédurale et l'efficacité des effectifs.
La France offre un environnement favorable grâce à ses centres hospitaliers universitaires et à ses filières de soins cardiovasculaires bien établies. L'Italie et l'Espagne sont des marchés en croissance grâce à la modernisation de leurs infrastructures régionales ; toutefois, les délais d'acquisition varient d'une autorité sanitaire à l'autre. Le marché mature de l'ablation en Allemagne offre des opportunités pour les technologies de cartographie avancées et les plateformes combinées. Partout en Europe, le respect de la réglementation relative aux dispositifs médicaux a un impact sur les lancements de produits et la production de données probantes après leur mise sur le marché.
Marché de la cartographie cardiaque en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 21 et 25 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 9,7 à 10,5 % entre 2026 et 2034, soit la croissance régionale la plus rapide. La Chine domine le marché grâce à l'expansion de ses hôpitaux et à sa production nationale de dispositifs médicaux, tandis que le Japon maintient une pratique de l'électrophysiologie de pointe et une forte demande en technologies de précision.
Les centres spécialisés indiens, les hôpitaux numériques sud-coréens et le système de remboursement australien bien établi favorisent l'adoption de ces soins. Le vieillissement de la population, la prévalence des maladies cardiovasculaires en milieu urbain, les partenariats de formation et les investissements publics dans les infrastructures de soins tertiaires soutiennent cette croissance. La production locale et les plateformes axées sur la valeur devraient améliorer l'accès aux soins au-delà des grands hôpitaux métropolitains.
Marché de la cartographie cardiaque au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 8,6 à 9,4 % entre 2026 et 2034. L’Arabie saoudite est en tête grâce à la modernisation de ses hôpitaux et à ses investissements dans les soins spécialisés, tandis que les Émirats arabes unis développent des centres cardiaques de pointe destinés aux résidents et aux patients internationaux.
L'Afrique du Sud assure l'accès aux soins en Afrique subsaharienne grâce à ses hôpitaux privés et universitaires. Le reste de la région demeure limité par la disponibilité des capitaux, l'éloignement des centres de référence et la pénurie de personnel. Des hôpitaux sécurisés sur le plan énergétique, une infrastructure numérique, des contrats de service et la formation des médecins sont indispensables à un développement durable des laboratoires d'électrophysiologie.
Analyse de segmentation
Produit
Le segment des produits devrait enregistrer un TCAC ( taux de croissance annuel composé) de 8,1 % à 8,7 % entre 2026 et 2034. Le marché de la cartographie cardiaque englobe les plateformes de contact établies et les systèmes sans contact en développement. Les décisions d'achat sont influencées par la résolution du signal, l'intégration au flux de travail, la compatibilité avec les cathéters, la complexité de la procédure et le coût d'investissement. La demande s'oriente de plus en plus vers des systèmes prenant en charge l'annotation automatisée, la reconstruction rapide des cavités cardiaques et une transition efficace du diagnostic à l'ablation.
- Systèmes de cartographie cardiaque par contact : Ces systèmes conservent leur position de leader car les mesures directes électrode-tissu permettent une cartographie détaillée de l’activation et de la tension, des flux de travail d’ablation établis et une évaluation reproductible des arythmies auriculaires et ventriculaires.
- Systèmes de cartographie cardiaque sans contact : leur adoption augmente lorsque les cliniciens ont besoin d’une évaluation globale rapide des cavités cardiaques, d’une manipulation réduite des cathéters ou d’une planification non invasive, ce qui rend cette catégorie stratégiquement importante pour les substrats complexes et la différenciation des flux de travail.
Indication
Le segment des indications devrait connaître une croissance annuelle composée (TCAC) modélisée de 8,2 % à 8,8 % entre 2026 et 2034. Cette croissance est portée par l'augmentation des interventions pour fibrillation auriculaire, une meilleure différenciation des circuits de réentrée et un recours plus fréquent à la cartographie haute densité pour les tachycardies complexes. L'intérêt de la cartographie s'accroît lorsque l'électrocardiographie conventionnelle ne permet pas de localiser précisément le tissu arythmogène ou lorsqu'une ablation antérieure a altéré le substrat cardiaque.
- Fibrillation auriculaire : cette indication génère la plus forte demande procédurale car l’isolation des veines pulmonaires, la maladie persistante, l’ablation répétée et l’évaluation du substrat nécessitent une visualisation anatomique précise et une interprétation du signal électrique.
- Flutter auriculaire : la cartographie permet d’identifier les circuits de macro-réentrée et les isthmes critiques, ce qui permet une ablation ciblée tout en aidant les cliniciens à confirmer le bloc de conduction et à différencier le flutter typique du flutter atypique.
- AVNRT : La cartographie électrophysiologique facilite la localisation à proximité du nœud auriculo-ventriculaire, où la précision de la procédure est stratégiquement importante pour une modification réussie de la voie lente tout en limitant les dommages involontaires à la conduction normale.
Utilisateur final
Le segment des utilisateurs finaux devrait enregistrer un TCAC ( taux de croissance annuel composé) de 8,0 % à 8,6 % entre 2026 et 2034. Les hôpitaux concentrent la majeure partie des investissements, car les ablations complexes nécessitent des équipes multidisciplinaires, un soutien en imagerie, un accès à l'anesthésie et des services d'urgence. Les cliniques et les centres de soins ambulatoires gagnent en importance pour certaines interventions, tandis que les centres de diagnostic optimisent l'orientation des patients grâce à la détection des rythmes auriculaires et à l'évaluation préopératoire.
- Hôpitaux : Les hôpitaux restent les principaux acheteurs en raison de leurs laboratoires d’électrophysiologie complets, de leur personnel spécialisé, de leur service de soins intensifs, de leur capacité à traiter un grand nombre d’interventions et de leur aptitude à gérer les cas d’arythmie complexes ou à haut risque.
- Cliniques : Les cliniques de cardiologie spécialisées prennent en charge l’évaluation des patients, le suivi et certains flux de travail liés à la cartographie, tandis que leurs décisions d’achat privilégient les systèmes compacts, la disponibilité des services, l’interopérabilité et des dépenses d’exploitation prévisibles.
- Centres de chirurgie ambulatoire : Ces centres offrent un potentiel pour l’ablation de moindre complexité à mesure que les protocoles de remboursement et de sécurité se perfectionnent, créant une demande pour des plateformes rationalisées, une rotation rapide des salles et une réduction de l’encombrement des équipements.
- Centres de diagnostic : Les centres de diagnostic renforcent le processus de traitement en identifiant les anomalies du rythme cardiaque et en orientant les patients appropriés, leur valeur stratégique étant concentrée dans la cartographie non invasive, l’intégration de l’ECG et le transfert de données numériques.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
EP intégré |
Mature |
|
Cliniques |
Moyen |
Cartographie compacte |
Mise à l'échelle |
|
Centres de chirurgie ambulatoire |
Moyen |
Ablation ambulatoire |
Émergent |
|
Centres de diagnostic |
Faible |
Triage non invasif |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la cartographie cardiaque
Augmentation de la prévalence des arythmies et identification plus précoce des patients
Le vieillissement de la population mondiale, l'hypertension artérielle, l'obésité, le diabète et la surveillance avancée du rythme cardiaque ont entraîné une augmentation du nombre de patients chez lesquels une arythmie cardiaque est diagnostiquée. La prévalence de la fibrillation auriculaire a progressé dans le monde, passant de 33,5 millions de personnes en 2010 à 59 millions en 2019, tandis que le risque de développer une arythmie au cours de la vie après 45 ans est estimé entre une personne sur trois et cinq. Un diagnostic plus précoce grâce aux dispositifs portables, aux systèmes de surveillance ambulatoire et au dépistage régulier permet d'orienter davantage de patients vers des électrophysiologistes. L'impact économique ne se limite pas à l'achat initial du matériel, mais comprend également les achats réguliers de cathéters, de patchs, de capteurs, de logiciels et de services.
Développement de l'ablation par cathéter et des flux de travail procéduraux intégrés
Les prévisions du marché de la cartographie cardiaque indiquent que l'ablation par cathéter est largement utilisée pour traiter les patients souffrant de fibrillation auriculaire ou d'autres types d'arythmie lorsque le traitement médical s'avère inefficace. Le rôle des systèmes de cartographie est primordial pour la reconstruction de l'anatomie du patient, la détection des irrégularités de conduction, la délivrance d'énergie et l'atteinte des objectifs de la procédure. L'intégration avec l'ablation par champ pulsé est particulièrement cruciale à cet égard, car l'opérateur doit suivre avec précision le mouvement du cathéter et délivrer l'énergie au bon endroit. Boston Scientific affirme que sa solution de cartographie est compatible avec les procédures d'ablation par radiofréquence et par champ pulsé, confirmant ainsi la tendance du secteur vers des solutions compatibles avec le type d'énergie.
Amélioration de la résolution du signal, de l'automatisation et de l'intégration des images
Le cathéter haute densité, l'acquisition automatisée de points, le traitement omnipolaire du signal, l'échocardiographie intracardiaque et les outils d'annotation avancés révolutionnent le travail des électrophysiologistes pour l'interprétation des substrats complexes. Les plateformes actuelles permettent de générer des cartographies tridimensionnelles sophistiquées tout en minimisant le recours au marquage manuel et les biais liés à l'opérateur. Par exemple, les technologies EnSite d'Abbott utilisent le traitement omnipolaire pour améliorer la densité de points et isoler les signaux de champ proche localisés. Ceci illustre le potentiel de cette technologie pour ses applications cliniques. L'automatisation permet de réduire la variabilité, de faciliter la cartographie par un personnel moins expérimenté et d'optimiser le temps passé en laboratoire.
Tendances futures du marché de la cartographie cardiaque
Convergence de la cartographie, de l'imagerie et de la mise en œuvre des thérapies
Parmi les principales tendances du marché de la cartographie cardiaque , la convergence des plateformes va transformer les laboratoires d'électrophysiologie. Les systèmes futurs intégreront la reconstruction anatomique, l'interprétation des électrogrammes, l'imagerie intracardiaque, la délivrance d'énergie et la validation des critères d'évaluation au sein d'un environnement procédural connecté. La cartographie et l'ablation par cathéter unique pourraient réduire les échanges, simplifier la gestion des stocks et raccourcir le temps de préparation. Les modules d'imagerie basés sur l'IA automatiseront la modélisation des cavités cardiaques et l'étiquetage des structures, tout en maintenant la supervision médicale. Le lancement du CARTOSOUND SONATA de Johnson & Johnson en 2026 illustre cette orientation en convertissant les images d'échographie intracardiaque en cartes multicavités détaillées. L'avantage concurrentiel devra de plus en plus reposer sur l'interopérabilité des données, la cohérence des flux de travail et l'efficacité procédurale mesurable, plutôt que sur la seule résolution de la carte.
Extension de la cartographie non invasive et pré-interventionnelle
L'imagerie électrocardiographique non invasive complétera de plus en plus la cartographie par cathéter en facilitant le triage, la planification des interventions et la localisation avant l'accès vasculaire. Les technologies combinant électrodes de surface, signaux ECG standard, données d'imagerie et modèles informatiques pourraient contribuer à identifier les arythmies focales, les points de sortie de la tachycardie ventriculaire et les voies de réentrée. Une revue clinique de 2025 a mis en évidence l'utilisation croissante de l'imagerie ECG pour la tachycardie ventriculaire et la recherche de cicatrices et d'isthmes critiques. Son adoption dépendra de sa validation sur différentes anatomies, de son intégration aux systèmes de laboratoire et de son remboursement. Plutôt que de remplacer les systèmes par contact, les plateformes non invasives devraient créer un flux de travail structuré qui améliore la sélection des cas et réduit la cartographie exploratoire.
Opportunités du marché de la cartographie cardiaque
Plateformes d'électrophysiologie localisées pour les marchés asiatiques à forte croissance
Les fabricants peuvent tirer profit de la croissance en adaptant leurs systèmes aux réalités économiques, aux pratiques cliniques, aux langues et aux exigences de service de la Chine, de l'Inde et de l'Asie du Sud-Est. Cette opportunité ne se limite pas à la baisse des prix des équipements. Les fournisseurs ont besoin d'une production locale de cathéters, d'un support technique réactif, de formations pour les médecins, d'une expertise réglementaire et de solutions de financement réduisant les obstacles financiers initiaux. Les partenariats avec les centres hospitaliers universitaires peuvent permettre de créer des centres de référence et d'accélérer le développement de spécialistes. Des plateformes modulaires, intégrant des fonctionnalités de cartographie de base et des logiciels avancés ultérieurement, peuvent améliorer l'accessibilité financière. La production locale réduit également les risques logistiques et favorise les marchés publics, permettant ainsi aux fournisseurs de desservir les villes secondaires où le traitement des arythmies reste concentré dans les grands centres hospitaliers métropolitains.
Contrats basés sur les flux de travail et services numériques récurrents
Les fournisseurs peuvent diversifier leurs offres au-delà des ventes d'équipements classiques en proposant une tarification indexée sur les procédures, des contrats de gestion d'équipements, des abonnements logiciels et des forfaits de services axés sur les résultats. Ces approches permettent d'aligner les dépenses hospitalières sur l'utilisation des équipements tout en facilitant le renouvellement technologique. Les investissements doivent privilégier le télédiagnostic, la cybersécurité, la maintenance prédictive, l'analyse standardisée des cas et la formation structurée. Le rapport sur le marché de la cartographie cardiaque révèle que les fournisseurs qui associent les performances du matériel à des résultats de laboratoire mesurables, tels que le temps d'installation, les changements de cathéters, la durée de la cartographie et la disponibilité du système, représentent une opportunité majeure. Les structures contractuelles doivent rester transparentes et éviter les dépendances restrictives, tandis que des modèles de services bien conçus peuvent renforcer la relation client, améliorer l'utilisation du parc installé et générer des revenus récurrents et prévisibles.
Développements récents
- Août 2026 : Medtronic plc a obtenu une extension du marquage CE pour le système de cartographie et d’ablation Affera et le cathéter Sphere-9 destinés au traitement des arythmies ventriculaires. Cette autorisation étend l’utilisation d’une plateforme intégrée de cartographie haute densité et de double énergie à l’ablation ventriculaire, favorisant ainsi un plus large éventail de procédures d’électrophysiologie complexes et renforçant la convergence stratégique de la cartographie, de l’énergie de radiofréquence et de l’énergie de champ pulsé.
- Avril 2026 : Biosense Webster, Inc., filiale de Johnson & Johnson MedTech, a lancé le module CARTOSOUND SONATA lors du congrès annuel de la Heart Rhythm Society. Ce module, doté d’intelligence artificielle, fonctionne avec le système CARTO pour transformer les images d’échocardiographie intracardiaque en cartes détaillées et identifier automatiquement les structures cardiaques, facilitant ainsi la prise en charge de la fibrillation auriculaire, de la tachycardie ventriculaire et des procédures combinées complexes.
- Octobre 2025 : Abbott Laboratories a annoncé le lancement conjoint du cathéter d’ablation TactiFlex à capteur et du système d’électrophysiologie EnSite X sur les marchés asiatiques. Ce flux de travail intégré associe la détection de la force de contact par une pointe flexible à une cartographie électrique tridimensionnelle détaillée, afin d’améliorer la stabilité du cathéter, la localisation du traitement et le contrôle de la procédure lors de l’ablation de la fibrillation auriculaire.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -