
心臓マッピング市場:動向・予測 2034
心臓マッピング市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(接触型心臓マッピングシステム、非接触型心臓マッピングシステム)、適応症別(心房細動、心房粗動、AVNRT、その他の不整脈)、エンドユーザー別(病院、クリニック、外来手術センター、診断センター)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017640
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
23億9000 万米ドル
基準年値
2034年の予測
49億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.53 %
成長率
対象市場
331億 2000万米ドル
(2026年~2034年)
心臓マッピング市場は、2025年には23億9,000万米ドルと評価され、 2034年には49億9,000万米ドルに達すると予測されています。2026年から2034年にかけて、年平均成長率(CAGR)は8.53%になると見込まれています。この拡大は、正確な不整脈部位特定に対する需要の高まり、カテーテルアブレーションの普及拡大、そして電気解剖学的マッピングと高度な画像処理、ナビゲーション、治療送達技術との継続的な統合を反映しています。
北米における心臓マッピング市場規模は、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.4%で成長すると予測されています。この成長は、確立された電気生理学検査室、心房細動治療件数の増加、およびマッピングとパルスフィールドアブレーションの統合の加速によって支えられています。米国では、専門医の育成能力、整備された診療報酬制度、およびデジタル接続された心臓ケアインフラへの病院の継続的な投資も、市場の成長を後押ししています。
心臓マッピング市場の評価と洞察
- 北米:この地域は、 2025年には38~42%のシェアを占めると予測されており、確立された電気生理学センター、アブレーションの実施件数、および早期の技術導入に支えられ、2026年から2034年の間に7.8~8.4%の年平均成長率(CAGR)を記録すると予想されています。
- 米国:2025年には北米の82~86%を占め、高い手術密度と専門医の確保を背景に、 2026年から2034年にかけて年平均成長率(CAGR)7.9~8.5%で拡大すると予測されている。
- 欧州:欧州は2025年には27~31%の市場シェアを占めると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)7.4~8.0%を記録すると見込まれています。ドイツ、英国、フランス、イタリア、スペインは引き続き主要な国内市場となっています。
- アジア太平洋地域:アジア太平洋地域は、 2025年には21~25%のシェアを占めると予測されており、中国、日本、インド、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)9.7~10.5%で成長すると予測されている。
- 最大のセグメント:接触型心臓マッピングシステムは、2025年には市場シェアの68~72%を占めると予測されており、確立された手順での使用を反映して、 2026~2034年には7.9~8.5%のCAGRを記録すると予想されています。
- 高成長分野:非接触型心臓マッピングシステムは、2025年には市場シェアの28~32%を占めると予測されており、 2026~2034年には年平均成長率(CAGR)9.4~10.2%で成長すると予測されています。
- 詳細に分析された主要企業: Biosense Webster, Inc.、Abbott Laboratories、Boston Scientific Corporation、Medtronic plc、MicroPort Scientific Corporation、EP Solutions SA、Acutus Medical, Inc.、Koninklijke Philips NV、Lepu Medical Technology (Beijing) Co., Ltd.、およびBIOTRONIK SE & Co. KG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
心臓マッピングの進化は、低密度の点サンプリングから、大容量の信号処理、近接場信号の検出、画像と治療薬の投与を組み合わせた3次元電気解剖学的プラットフォームへと発展してきました。そのため、生産コストはコンソール、多極カテーテル、独自ソフトウェア、使い捨て製品の収益へと移行しています。この点において、複雑な心房や心室基質における信号品質を損なうことなく、カテーテル交換、透視検査、解析時間を最小限に抑えることができるメーカーは、心臓マッピング市場において競争優位性を獲得できます。
予測期間中、アジア太平洋地域および一部の中東地域の医療システムが電気生理学の能力を向上させるにつれ、既に確立された三次医療センター以外の新たな地域でも導入が拡大するでしょう。規制当局による統合マッピングおよびアブレーションプラットフォームと非侵襲的技術の承認は、これらの処置へのアクセスを向上させるでしょう。しかし、調達はハードウェア、消耗品、サイバーセキュリティのニーズ、および電気生理学者の専門知識にコスト面で左右されるものの、設備投資は注釈の自動化、クラウドベースの処置情報、およびトレーニング協力に重点が置かれるでしょう。
心臓マッピング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 23億9000万米ドル |
| 2034年までの市場規模 | 49億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.53% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心臓マッピング市場分析
不整脈の症例増加、高齢化、およびリズム障害検出の強化が、心臓マッピング市場の成長を牽引しています。心臓不整脈の中でも、心房細動は最も頻繁に見られるものであり、CDCは2050年までに米国で約1,210万件の症例が発生すると予測しています。そのため、マッピングサービスの需要は、診断、アブレーション、エネルギー供給、およびアブレーションエンドポイント検証の全範囲にわたって拡大しています。エコシステムには、主要プレーヤーとしての病院と、サポートエンティティとしてのカテーテルメーカー、画像診断会社、ソフトウェア会社、販売代理店、およびトレーニングスペシャリストが含まれます。
設備投資や処置専用の消耗品を保有する企業にとって、市場の供給状況は有利です。マッピングコンソールは電気生理学検査室との長期的な関係構築に役立ち、カテーテル、パッチ、センサー、ソフトウェアアップデートは継続的な収益をもたらします。信頼性、規制関連文書の入手可能性、臨床サポートとサービス、サービス対応の迅速性、そして購入価格が意思決定プロセスにおいて重要な役割を果たします。統合システムは、より標準化されたワークフローの確立に役立ちますが、独自規格との互換性により、切り替えコストが増加し、複数のベンダーからの調達が困難になる場合があります。
心臓マッピング市場の分析によると、競争構造はプレミアムセグメントに集中しており、Biosense Webster, Inc.、Abbott Laboratories、Boston Scientific Corporation、Medtronic plcなどが競合企業として名を連ねています。MicroPort Scientific CorporationとLepu Medical Technology (Beijing) Co., Ltd.は、特にアジア地域において、価格設定と事業の地域的側面で競争を激化させています。EP Solutions SAとAcutus Medical, Inc.は、非侵襲的または非接触型のマッピングに特化したアプローチを開発しています。
現在の投資動向には、マッピングとアブレーションの組み合わせ、信号の自動解釈、画像誘導ナビゲーションなどが含まれます。Koninklijke Philips NVとBIOTRONIK SE & Co. KGは、画像処理、ナビゲーション、リズム管理ソリューションにより、この分野に参入しています。ポジショニング戦略は、既存システムの導入、医師のトレーニング、規制上の順序付け、およびマルチエネルギーモダリティとの互換性に基づいています。再現性のあるワークフローを提供し、ラボの複雑さを軽減できるベンダーは、設備投資後の利用率が高くなるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
心臓マッピング市場:戦略的洞察
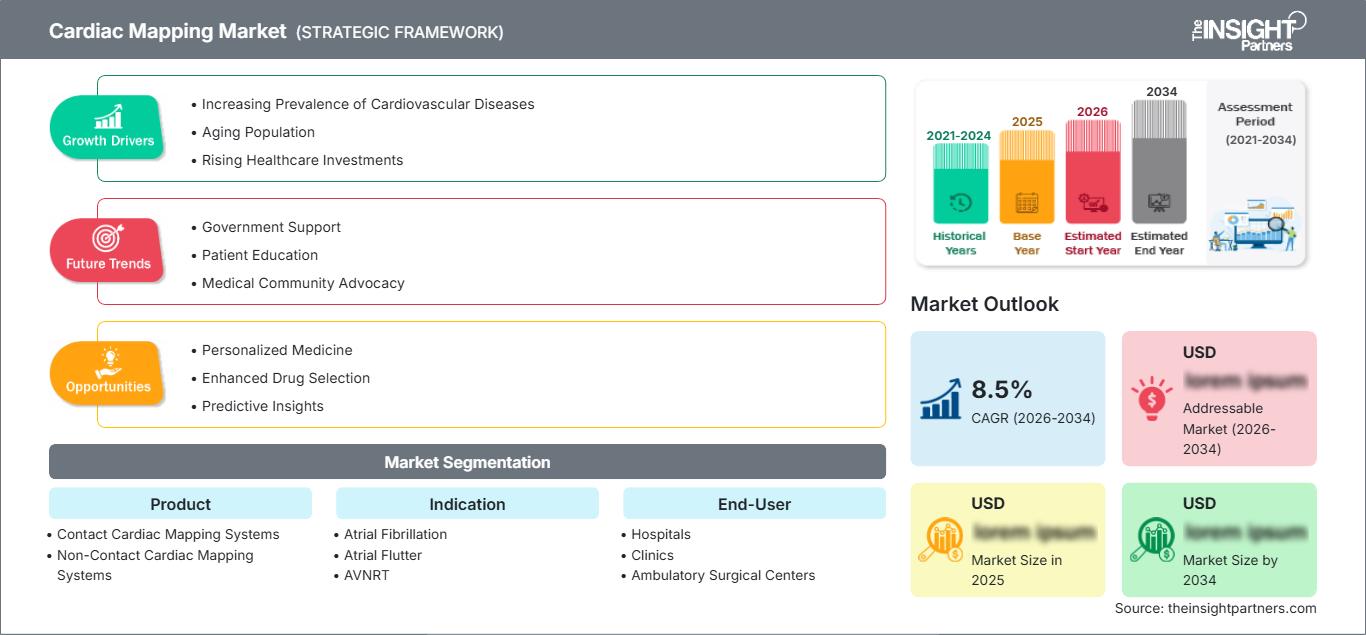
地域別分析
北米心臓マッピング市場
北米は、2025年には心臓マッピング市場の38~42%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.4%で拡大すると見込まれています。この地域は、電気生理学検査室の密集したネットワーク、確立されたカテーテルアブレーション経路、高度なデバイスへの容易なアクセス、そして大規模な臨床研究への参加といった利点を有しています。外来モニタリングによる検出率の向上も、侵襲的電気生理学的評価への紹介件数の増加につながっています。
システムの導入は、高解像度マッピング、心臓内イメージング、パルスフィールドアブレーションイメージング、および自動病変記録を統合したシステムへと移行しつつあります。米国からの需要が圧倒的に多い一方、カナダも研究機関や各州の心血管プログラムを通じて重要な役割を果たしています。調達委員会は、処置効率、消耗品費、サービス範囲、およびサイバーセキュリティに重点を置いています。電気生理学の専門知識を持つ人材の不足は、小規模な医療機関にとって障害となる可能性があります。
米国心臓マッピング市場
米国は2025年には北米全体の収益の82~86%を占めると予測されており、2026~2034年には年平均成長率(CAGR)7.9~8.5%を記録すると予測されています。需要は、心房細動による入院率の高さ、早期診断、カテーテルアブレーションの継続的な成長によって牽引されています。米国では、心房細動を主な疾患として年間45万4000件以上の入院があり、これはマッピングの使用につながる医療ワークフローを示しています。
この市場に参入している企業には、Biosense Webster, Inc.、Abbott Laboratories、Boston Scientific Corporation、Medtronic plcなどがあります。用途は肺静脈隔離から持続性心房細動、心房頻拍、心室頻拍へと拡大しています。カテーテルを複数回交換することなくマッピングと治療の実施を可能にするシステムには利点があり、検査室のワークフローを改善できる可能性があります。しかし、病院の予算サイクル、データニーズ、オペレーターの好み、消耗品の経済性などがプラットフォームの選択に影響を与えます。
欧州心臓マッピング市場
欧州は2025年には市場シェアの27~31%を占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.0%で成長すると見込まれています。ドイツは電気生理学の能力と近代的な病院インフラに支えられ、最大の国内市場となっています。英国は調達が一元化され、不整脈専門センターが設置されており、診療報酬の評価は臨床的根拠、処置の価値、人員配置の効率性に重点を置いています。
フランスは、大学病院や整備された心血管疾患治療ネットワークを通じて、支援的な環境を提供しています。イタリアとスペインは、地域レベルでの近代化により成長市場となっていますが、調達時期は保健当局によって異なります。ドイツの成熟したアブレーション市場は、高度なマッピング技術と複合プラットフォームの導入機会を提供しています。ヨーロッパ全体では、医療機器規制の遵守が製品の発売と発売後のエビデンス生成に影響を与えています。
アジア太平洋地域の心臓マッピング市場
アジア太平洋地域は、2025年には21~25%の市場シェアを占めると予測されており、2026~2034年には年平均成長率(CAGR)9.7~10.5%を記録すると予測され、これは地域別で最も速い成長率となる。中国は病院の拡張と国内での医療機器製造によって市場を牽引しており、日本は高度な電気生理学の実践と精密技術に対する強い需要を維持している。
インドの専門医療センター、韓国のデジタル病院、オーストラリアの確立された診療報酬制度などが普及を促進している。高齢化、都市部における心血管疾患の負担、研修提携、三次医療インフラへの公的投資などが成長を後押ししている。地域における製造業や付加価値重視のプラットフォームは、大都市圏の主要病院以外へのアクセス向上に貢献すると期待されている。
中東・アフリカ心臓マッピング市場
中東・アフリカ地域は、2026年から2034年にかけて、年平均成長率(CAGR)8.6~9.4%で成長すると予測されている。サウジアラビアは病院の近代化と専門医療への投資で主導的な役割を果たしており、アラブ首長国連邦は住民と医療ツーリストを対象とした高度な心臓センターの開発を進めている。
南アフリカは、民間病院と大学病院を通じてサハラ以南アフリカにおける医療アクセスを支えている。しかし、同地域の他の地域では、資金不足、紹介先までの距離、人材不足といった問題が依然として課題となっている。電気生理学検査室の持続的な拡大には、エネルギー供給が安定した病院、デジタルインフラ、サービス契約、医師の育成が不可欠である。
セグメンテーション分析
製品
製品セグメントは、2026年から2034年にかけて、年平均成長率(CAGR)8.1~8.7%を記録すると予測されています。心臓マッピング市場の範囲は、確立された接触型プラットフォームと進化する非接触型システムを網羅しており、購入決定は信号解像度、ワークフロー統合、カテーテル互換性、手順の複雑さ、および設備投資コストによって左右されます。需要は、自動注釈、迅速な心腔再構築、診断からアブレーションへの効率的な移行をサポートするシステムへとますますシフトしています。
- 接触型心臓マッピングシステム:これらのシステムは、電極と組織の直接測定により、詳細な活性化および電圧マッピング、確立されたアブレーションワークフロー、心房性および心室性不整脈全体にわたる再現性のある評価をサポートするため、依然として主導的な地位を維持しています。
- 非接触式心臓マッピングシステム:臨床医が迅速な心腔全体の評価、カテーテル操作の軽減、または非侵襲的な計画を必要とする場合に採用が増加しており、このカテゴリーは複雑な基質やワークフローの差別化において戦略的に重要になっています。
表示
適応症セグメントは、2026年から2034年にかけて、年平均成長率(CAGR)8.2~8.8%で拡大すると予測されています。この成長は、心房細動治療の増加、リエントリー回路の鑑別精度の向上、複雑な頻脈に対する高密度マッピングの普及によって促進されます。マッピングの価値は、従来の心電図検査では不整脈発生組織を正確に特定できない場合や、以前のアブレーションによって心臓基質が変化している場合に高まります。
- 心房細動:この適応症は、肺静脈隔離、持続性疾患、再アブレーション、基質評価において正確な解剖学的視覚化と電気信号の解釈が必要となるため、最も強い手技需要を生み出します。
- 心房粗動:マッピングは、マクロリエントリー回路と重要な峡部の特定をサポートし、標的を絞ったアブレーションを可能にすると同時に、臨床医が伝導ブロックを確認し、典型的な粗動と非典型的な粗動を区別するのに役立ちます。
- AVNRT:電気生理学的マッピングは、房室結節付近の位置特定に役立ちます。この部位では、正常な伝導への意図しない損傷を最小限に抑えつつ、遅伝導路の修飾を成功させるために、手技の精度が戦略的に重要となります。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.6%を記録すると予測されています。複雑なアブレーション治療には多職種チーム、画像診断サポート、麻酔へのアクセス、および緊急対応能力が必要となるため、設備投資の大部分は病院が占めています。診療所や外来施設は特定の処置において重要性を増しており、診断センターは不整脈検出や術前評価を通じて紹介パイプラインを強化しています。
- 病院:病院は、包括的な電気生理学検査室、専門スタッフ、集中治療室のサポート体制、高い処置処理能力、複雑な不整脈や高リスクの不整脈症例を管理できる能力を備えているため、依然として主要な購入者である。
- クリニック:専門の心臓病クリニックは、患者の評価、フォローアップ、および選択されたマッピング関連のワークフローをサポートする一方、購入決定においては、コンパクトなシステム、サービスの可用性、相互運用性、および予測可能な運用コストを重視します。
- 外来手術センター:これらのセンターは、診療報酬制度や安全プロトコルが成熟するにつれて、より低複雑度のアブレーション治療を行う可能性を秘めており、合理化されたプラットフォーム、迅速な手術室の回転率、および機器設置面積の縮小に対する需要を生み出しています。
- 診断センター:診断センターは、不整脈を特定し、適切な患者を紹介することで治療の流れを強化します。その戦略的価値は、非侵襲的マッピング、心電図統合、およびデジタルデータ転送に集中しています。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
病院 |
高い |
統合型EP |
成熟した |
|
クリニック |
中くらい |
コンパクトマッピング |
スケーリング |
|
外来手術センター |
中くらい |
外来アブレーション |
新興 |
|
診断センター |
低い |
非侵襲的トリアージ |
スケーリング |
心臓マッピング市場の成長要因と影響分析
不整脈の負担増加と早期患者特定
世界的な高齢化、高血圧、肥満、糖尿病、そして高度な心拍リズムモニタリングの普及により、心臓不整脈と診断される患者数が増加しています。心房細動の有病率は、2010年の3,350万人から2019年には5,900万人へと世界的に増加しており、45歳以降の生涯リスクは3~5人に1人と推定されています。ウェアラブルデバイス、携帯型モニタリングシステム、定期的なスクリーニングを用いた早期診断により、電気生理学者への紹介が増加しています。経済効果は最初の機器の購入にとどまらず、カテーテル、パッチ、センサー、ソフトウェア、サービスの定期的な購入にも及びます。
カテーテルアブレーションの拡大と統合された手順ワークフロー
心臓マッピング市場の予測によると、カテーテルアブレーションは、薬物療法で解決できない心房細動やその他の不整脈の患者への対処法として広く採用されています。マッピングシステムは、患者の解剖学的構造の再構築、伝導異常の検出、エネルギーの供給、および処置の終了点の達成において極めて重要な役割を果たします。特に、パルスフィールドアブレーションとの統合は、術者がカテーテルの動きを正確に追跡し、適切な場所にエネルギーを供給する必要があるため、この点で非常に重要な役割を担います。ボストン・サイエンティフィック社は、同社のマッピングソリューションが高周波アブレーションとパルスフィールドアブレーションの両方の処置に対応していると主張しており、業界におけるエネルギーに依存しないソリューションへの傾向を証明しています。
信号解像度、自動化、および画像統合の改善
高密度カテーテル、自動化によるポイント収集、全極性信号処理、心腔内超音波検査、および高度な注釈ツールは、複雑な基質の解釈に関して電気生理学者の業務に革命をもたらしています。最新のプラットフォームは、手動タグ付けやオペレーターのバイアスを最小限に抑えながら、高度な3次元マップを作成する能力を備えています。例えば、アボット社のEnSiteテクノロジーは、全極性処理技術を使用してポイント密度を高め、局所的な近接場信号を分離しています。これは、この技術が臨床応用においてどのような方向に向かっているかを示しています。自動化により、ばらつきを最小限に抑え、経験の浅いスタッフでもマッピングできるようになり、検査時間を最大限に活用できます。
心臓マッピング市場の将来動向
マッピング、画像診断、および治療提供の融合
心臓マッピング市場の主要なトレンドの中で、プラットフォームの統合は電気生理学検査室のあり方を大きく変えるでしょう。将来のシステムは、解剖学的再構築、心電図解釈、心腔内イメージング、エネルギー供給、エンドポイント検証を、接続された手順環境内で統合します。単一カテーテルによるマッピングとアブレーションは、カテーテルの交換回数を減らし、在庫管理を簡素化し、セットアップ時間を短縮する可能性があります。AIベースのイメージングモジュールは、医師の監視を維持しながら、心腔モデリングと構造ラベリングを自動化します。ジョンソン・エンド・ジョンソンの2026年発表のCARTOSOUND SONATAは、心腔内超音波画像を詳細な多腔マップに変換することで、この方向性を示しています。競争優位性は、マップの解像度だけでなく、相互運用可能なデータ、ワークフローの一貫性、測定可能な手順効率にますます依存するようになるでしょう。
非侵襲的および術前マッピングの拡大
非侵襲的心電図イメージングは、血管アクセス前のトリアージ、処置計画、および位置特定を支援することで、カテーテルベースのマッピングを補完するものとしてますます普及していくでしょう。体表面電極、標準ECG信号、画像データ、および計算モデルを組み合わせた技術は、局所性不整脈、心室頻拍の出口、およびリエントリー経路の特定に役立つ可能性があります。2025年の臨床レビューでは、心室頻拍および瘢痕と重要な峡部の検出の調査におけるECGイメージングの使用が増加していることが示されました。普及は、患者の解剖学的構造全体にわたる検証、検査システムとの統合、および償還に依存します。非侵襲的プラットフォームは、接触型システムに取って代わるのではなく、症例選択を改善し、探索的マッピングを減らす階層的なワークフローを構築する可能性が高いでしょう。
心臓マッピング市場の機会
高成長アジア市場向け局所電気生理学プラットフォーム
メーカーは、中国、インド、東南アジアの購買経済、臨床ワークフロー、言語、サービス要件に合わせてシステムを適応させることで、成長の機会を捉えることができます。この機会は、機器価格の低減だけにとどまりません。ベンダーは、現地でのカテーテル生産、迅速な現場サポート、医師のトレーニング、規制に関する専門知識、初期資本の障壁を軽減する資金調達構造を必要としています。教育病院とのパートナーシップは、リファレンスセンターの設立と専門医の育成を加速させます。コアとなるマッピング機能から始まり、後から高度なソフトウェアを追加できるモジュール式プラットフォームは、コスト効率を向上させる可能性があります。国内生産は物流リスクを軽減し、公共調達の優先権を支えるため、サプライヤーは、不整脈治療が大都市の医療機関に集中している地方都市にも対応できるようになります。
ワークフローベースの契約と継続的なデジタルサービス
ベンダーは、手順連動型価格設定、管理機器契約、ソフトウェアサブスクリプション、成果重視のサービスパッケージを提供することで、従来の設備投資販売の枠を超えていくことができます。これらのアプローチは、病院の支出を利用状況に合わせ、技術更新の障壁を低くします。投資は、遠隔診断、サイバーセキュリティ、予知保全、標準化された症例分析、体系的なトレーニングを優先すべきです。心臓マッピング市場レポートの機会は、ハードウェアのパフォーマンスを、セットアップ時間、カテーテル交換、マッピング期間、システム可用性などの測定可能な検査結果と結びつけるサプライヤーにとって最も強力です。契約構造は透明性を維持し、制約的な依存関係を避ける必要がありますが、適切に設計されたサービスモデルは、顧客との関係を深め、導入済み機器の利用率を向上させ、予測可能な継続的な収益を生み出すことができます。
最近の動向
- 2026年8月:メドトロニック社は、心室性不整脈治療用Afferaマッピング・アブレーションシステムおよびSphere-9カテーテルについて、CEマークの適用範囲拡大を取得しました。この承認により、統合された高密度マッピングおよびデュアルエネルギープラットフォームが心室アブレーションにまで拡張され、複雑な電気生理学的処置における幅広い利用が促進されるとともに、マッピング、高周波エネルギー、パルス電場エネルギーの戦略的な融合が強化されます。
- 2026年4月:ジョンソン・エンド・ジョンソン・メドテック傘下のバイオセンス・ウェブスター社は、心臓リズム学会年次総会において、CARTOSOUND SONATAモジュールを発表しました。このAI搭載モジュールは、CARTOシステムと連携して、心腔内超音波画像を詳細なマップに変換し、心臓構造を自動的にラベル付けすることで、心房細動、心室頻拍、および複雑な複合処置をサポートします。
- 2025年10月:アボット・ラボラトリーズは、アジア市場におけるTactiFlexセンサー搭載アブレーションカテーテルとEnSite X EPシステムの同時導入を発表しました。この統合ワークフローは、柔軟な先端部と接触力センシング、詳細な3次元電気マッピングを組み合わせることで、心房細動アブレーションにおけるカテーテルの安定性、治療部位の特定、および手技の制御性を向上させることを目的としています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -