
Mercato della mappatura cardiaco: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato della mappatura cardiaca (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (sistemi di mappatura cardiaca a contatto, sistemi di mappatura cardiaca senza contatto); indicazione (fibrillazione atriale, flutter atriale, tachicardia da rientro nodale atrioventricolare, altre aritmie); utente finale (ospedali, cliniche, centri di chirurgia ambulatoriale, centri diagnostici) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017640
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


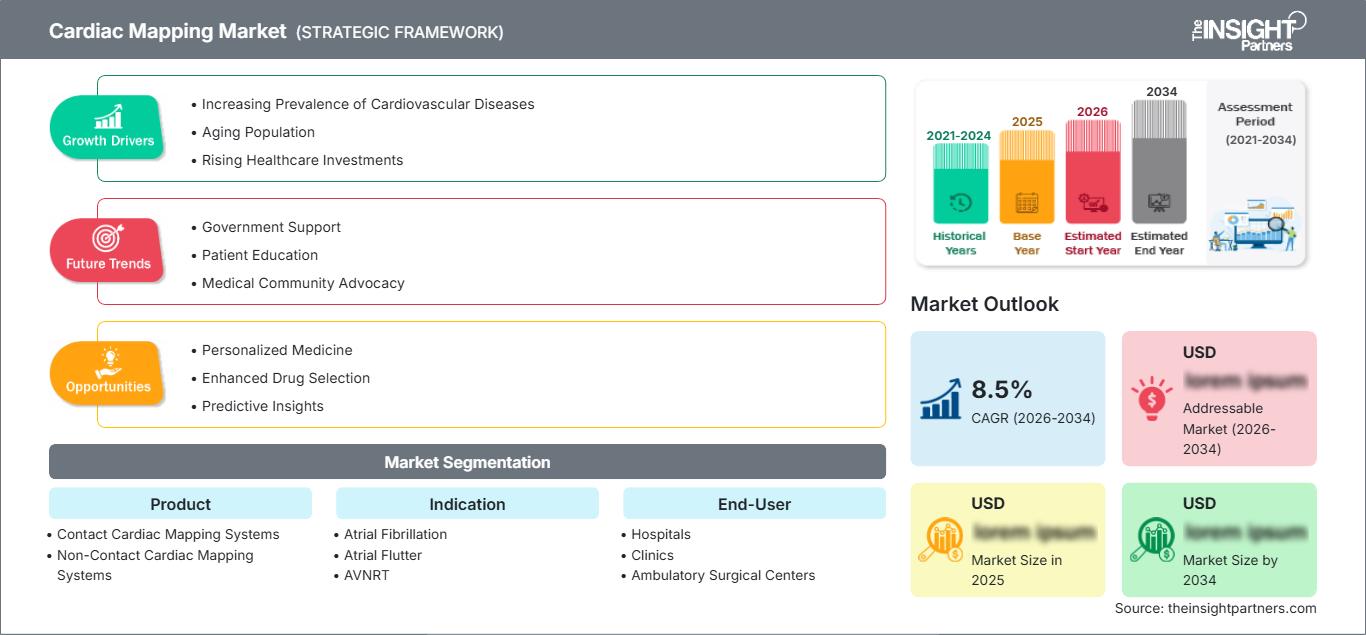
Dimensioni del mercato nel 2025
2,39 dollari USA miliardi
Valore dell'anno base
Previsioni per il 2034
4,99 dollari USA miliardi
Previsione entro il 2034
CAGR 2026-2034
8.53 %
Tasso di crescita
Mercato di riferimento
33,12 dollari USA miliardi
(2026-2034)
Il mercato della mappatura cardiaca aveva un valore di 2,39 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,99 miliardi di dollari entro il 2034. Si prevede inoltre un tasso di crescita annuo composto (CAGR) dell'8,53% nel periodo 2026-2034. . Questa espansione riflette la crescente domanda di localizzazione precisa delle aritmie, la maggiore diffusione dell'ablazione transcatetere e la continua integrazione della mappatura elettroanatomica con tecnologie avanzate di imaging, navigazione e somministrazione di terapie.
In Nord America, si prevede che il mercato della mappatura cardiaca crescerà a un tasso annuo composto (CAGR) stimato tra il 7,8% e l'8,4% nel periodo 2026-2034. . Questa crescita è supportata da laboratori di elettrofisiologia consolidati, dall'aumento dei volumi di trattamento della fibrillazione atriale e dalla rapida integrazione della mappatura con l'ablazione a campo pulsato. Gli Stati Uniti beneficiano inoltre di una solida capacità di formazione specialistica, di percorsi di rimborso ben definiti e di investimenti ricorrenti da parte degli ospedali in infrastrutture di assistenza cardiaca connesse digitalmente.
Analisi e approfondimenti sul mercato della mappatura cardiaca
- Nord America: secondo le stime, la regione rappresenterà una quota compresa tra il 38% e il 42% nel 2025 e dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 7,8-8,4% tra il 2026 e il 2034. , grazie alla presenza di centri di elettrofisiologia consolidati, ai volumi di ablazione e alla precoce adozione delle nuove tecnologie.
- USA: Nel 2025 il Paese rappresentava l'82-86% del Nord America e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,9-8,5% tra il 2026 e il 2034. , grazie all'elevata densità di procedure e alla disponibilità di specialisti.
- Europa: Secondo le stime , nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,4-8,0% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono i principali mercati nazionali.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota stimata tra il 21% e il 25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,7-10,5% tra il 2026 e il 2034. , trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio: i sistemi di mappatura cardiaca a contatto rappresentavano una quota di mercato stimata tra il 68% e il 72% nel 2025 e si prevede che registreranno un CAGR (tasso di crescita annuale composto) del 7,9-8,5% nel periodo 2026-2034. , a testimonianza del consolidato utilizzo nelle procedure.
- Segmento ad alta crescita: i sistemi di mappatura cardiaca senza contatto rappresentavano una quota di mercato stimata tra il 28% e il 32% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,4-10,2% nel periodo 2026-2034. .
- Aziende chiave analizzate nel dettaglio: Biosense Webster, Inc.; Abbott Laboratories; Boston Scientific Corporation; Medtronic plc; MicroPort Scientific Corporation; EP Solutions SA; Acutus Medical, Inc.; Koninklijke Philips NV; Lepu Medical Technology (Beijing) Co., Ltd.; e BIOTRONIK SE & Co. KG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione della mappatura cardiaca è passata da un campionamento puntuale a bassa densità a piattaforme elettroanatomiche tridimensionali in grado di gestire grandi volumi di segnali, rilevare segnali di campo vicino e combinare immagini e somministrazione terapeutica. Di conseguenza, l'economia della produzione si è spostata verso console, cateteri multipolari, software proprietari e ricavi derivanti da materiali di consumo. In questo contesto, i produttori in grado di ridurre al minimo i cambi di catetere, l'uso della fluoroscopia e i tempi di analisi, senza compromettere la qualità del segnale in substrati atriali o ventricolari complessi, ottengono un vantaggio competitivo nel mercato della mappatura cardiaca.
Nel periodo di previsione, si assisterà a un'espansione dell'adozione di queste tecnologie in nuove regioni al di fuori dei centri terziari già consolidati, man mano che i sistemi sanitari dell'Asia-Pacifico e di alcuni paesi del Medio Oriente svilupperanno le proprie competenze in elettrofisiologia. L'accettazione da parte degli enti regolatori di piattaforme integrate di mappatura e ablazione e di tecnologie non invasive migliorerà l'accesso alle procedure. Tuttavia, gli investimenti di capitale saranno orientati verso l'automazione delle annotazioni, le informazioni procedurali basate sul cloud e le collaborazioni per la formazione, nonostante gli acquisti siano sensibili ai costi di hardware, materiali di consumo, esigenze di sicurezza informatica e competenze degli elettrofisiologi.
Ambito del rapporto di mercato sulla mappatura cardiaca
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,39 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,99 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,53% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della mappatura cardiaca
L'aumento dei casi di aritmie, l'invecchiamento della popolazione e il miglioramento della diagnosi dei disturbi del ritmo cardiaco guidano la crescita del mercato della mappatura cardiaca. Tra le aritmie cardiache, la fibrillazione atriale è la più frequente, e il CDC prevede che entro il 2050 negli Stati Uniti si registreranno circa 12,1 milioni di casi. Di conseguenza, la domanda di servizi di mappatura si estende all'intero spettro di diagnosi, ablazione, erogazione di energia e validazione dei parametri di ablazione. L'ecosistema comprende ospedali come attori principali e produttori di cateteri, aziende di imaging, società di software, distributori e specialisti della formazione come entità di supporto.
Le condizioni di mercato dell'offerta sono favorevoli per le aziende che possiedono apparecchiature capitali e materiali di consumo specifici per le procedure. Le console di mappatura creano rapporti a lungo termine con i laboratori di elettrofisiologia, mentre cateteri, patch, sensori e aggiornamenti software generano ricavi ricorrenti. Affidabilità, disponibilità di documentazione normativa, supporto e servizi clinici e reattività del servizio, insieme al prezzo di acquisto, giocano un ruolo nel processo decisionale. Da un lato, i sistemi integrati contribuiscono a stabilire un flusso di lavoro più standardizzato. Dall'altro, la compatibilità proprietaria può aumentare i costi di transizione e rendere difficile la ricerca di fornitori multipli.
Secondo l'analisi del mercato della mappatura cardiaca, la struttura competitiva è concentrata nel segmento premium, con concorrenti quali Biosense Webster, Inc., Abbott Laboratories, Boston Scientific Corporation e Medtronic plc. MicroPort Scientific Corporation e Lepu Medical Technology (Beijing) Co., Ltd. intensificano la concorrenza sui prezzi e sugli aspetti regionali del business, soprattutto in Asia. EP Solutions SA e Acutus Medical, Inc. sviluppano approcci specialistici per la mappatura non invasiva o senza contatto.
Le attuali tendenze di investimento includono la combinazione di mappatura e ablazione, l'interpretazione automatizzata dei segnali e la navigazione guidata dalle immagini. Koninklijke Philips NV e BIOTRONIK SE & Co. KG entrano in questo mercato grazie alle loro soluzioni di imaging, navigazione e gestione del ritmo cardiaco. La strategia di posizionamento si basa sulla conversione della base installata, sulla formazione dei medici, sul sequenziamento normativo e sulla compatibilità con le modalità multi-energia. I fornitori in grado di offrire flussi di lavoro riproducibili e di ridurre la complessità di laboratorio registreranno un tasso di utilizzo più elevato dopo l'investimento iniziale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della mappatura cardiaca: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della mappatura cardiaca
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 38% e il 42% nel settore della mappatura cardiaca, con una previsione di crescita annua composta (CAGR) del 7,8-8,4% tra il 2026 e il 2034. La regione beneficia di una fitta rete di laboratori di elettrofisiologia, di percorsi consolidati per l'ablazione transcatetere, di un accesso agevole a dispositivi avanzati e di una significativa partecipazione alla ricerca clinica. L'aumento della diagnosi tramite monitoraggio ambulatoriale incrementa inoltre le richieste di valutazione elettrofisiologica invasiva.
L'adozione di sistemi si sta orientando verso quelli che integrano mappatura ad alta risoluzione, imaging intracardiaco, imaging di ablazione a campo pulsato e registrazione automatica delle lesioni. La domanda proviene prevalentemente dagli Stati Uniti, mentre il Canada svolge un ruolo importante attraverso istituti di ricerca e programmi cardiovascolari provinciali. I comitati per gli acquisti si concentrano maggiormente sull'efficienza delle procedure, sui costi dei materiali di consumo, sulla portata dei servizi e sulla sicurezza informatica. La carenza di competenze in elettrofisiologia potrebbe rappresentare un ostacolo per le piccole strutture.
Mercato statunitense della mappatura cardiaca
Nel 2025, gli Stati Uniti hanno rappresentato una quota stimata tra l'82% e l'86% del fatturato nordamericano, con una previsione di crescita annua composta (CAGR) del 7,9-8,5% nel periodo 2026-2034. La domanda è trainata dagli elevati tassi di ospedalizzazione per fibrillazione atriale, dalla diagnosi precoce e dalla continua crescita dell'ablazione transcatetere. Negli Stati Uniti si registrano oltre 454.000 ricoveri ospedalieri all'anno per fibrillazione atriale, la patologia principale, il che evidenzia come il flusso di lavoro medico renda necessario l'utilizzo della mappatura.
Tra gli attori coinvolti in questo mercato figurano Biosense Webster, Inc., Abbott Laboratories, Boston Scientific Corporation e Medtronic plc. Le applicazioni si stanno espandendo dall'isolamento delle vene polmonari alla fibrillazione atriale persistente, alla tachicardia atriale e alla tachicardia ventricolare. I sistemi che consentono la mappatura e l'erogazione della terapia senza la necessità di cambi multipli di catetere potrebbero offrire dei vantaggi, migliorando così il flusso di lavoro in laboratorio. Tuttavia, i cicli di bilancio ospedaliero, le esigenze di dati, le preferenze dell'operatore e i costi dei materiali di consumo influenzano la scelta della piattaforma.
Mercato europeo della mappatura cardiaca
Nel 2025, l'Europa rappresentava una quota stimata tra il 27% e il 31% del mercato, con una crescita prevista a un tasso annuo composto (CAGR) del 7,4-8,0% nel periodo 2026-2034. La Germania è il mercato nazionale più grande, grazie alle sue competenze in elettrofisiologia e alle moderne infrastrutture ospedaliere. Il Regno Unito dispone di centri centralizzati per l'approvvigionamento e di centri specializzati per le aritmie, e le sue valutazioni per il rimborso si concentrano su evidenze cliniche, valore procedurale ed efficienza del personale.
La Francia offre un ambiente favorevole grazie agli ospedali universitari e ai percorsi cardiovascolari ben sviluppati. Italia e Spagna sono mercati in crescita grazie alla modernizzazione a livello regionale; tuttavia, le tempistiche di approvvigionamento variano da un'autorità sanitaria all'altra. Il mercato maturo dell'ablazione in Germania offre opportunità per tecnologie di mappatura avanzate e piattaforme combinate. In tutta Europa, il rispetto del Regolamento sui dispositivi medici ha un impatto sul lancio dei prodotti e sulla generazione di evidenze post-lancio.
Mercato della mappatura cardiaca nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 21% e il 25% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,7-10,5% nel periodo 2026-2034, il più rapido a livello regionale. La Cina è leader grazie all'espansione della rete ospedaliera e alla produzione interna di dispositivi medici, mentre il Giappone vanta una solida esperienza nel campo dell'elettrofisiologia e una forte domanda di tecnologie di precisione.
I centri specializzati in India, gli ospedali digitali in Corea del Sud e il consolidato sistema di rimborso australiano favoriscono l'adozione di queste tecnologie. L'invecchiamento della popolazione, l'incidenza delle malattie cardiovascolari nelle aree urbane, le partnership per la formazione e gli investimenti pubblici nelle infrastrutture di terzo livello ne supportano la crescita. Si prevede che la produzione locale e le piattaforme orientate al valore miglioreranno l'accesso alle cure anche al di fuori dei principali ospedali metropolitani.
Mercato della mappatura cardiaca in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) stimato tra l'8,6% e il 9,4% nel periodo 2026-2034. L'Arabia Saudita è all'avanguardia grazie alla modernizzazione degli ospedali e agli investimenti in cure specialistiche, mentre gli Emirati Arabi Uniti stanno sviluppando centri cardiologici avanzati al servizio dei residenti e dei pazienti che si recano in questi Paesi per cure mediche.
Il Sudafrica rappresenta il punto di riferimento per l'accesso ai laboratori di elettrofisiologia nell'Africa subsahariana, grazie alla presenza di ospedali privati e universitari. Il resto della regione rimane limitato dalla disponibilità di capitali, dalle distanze di trasferimento e dalla carenza di personale. Ospedali con sistemi di approvvigionamento energetico sicuri, infrastrutture digitali, contratti di servizio e formazione dei medici sono elementi essenziali per un'espansione sostenibile dei laboratori di elettrofisiologia.
Analisi di segmentazione
Prodotto
Si prevede che il segmento di prodotto registrerà un CAGR (tasso di crescita annuale composto) stimato tra l'8,1% e l'8,7% nel periodo 2026-2034 . Il mercato della mappatura cardiaca comprende piattaforme a contatto consolidate e sistemi senza contatto in evoluzione, con decisioni di acquisto influenzate da fattori quali la risoluzione del segnale, l'integrazione con il flusso di lavoro, la compatibilità con i cateteri, la complessità della procedura e il costo del capitale. La domanda è sempre più orientata verso sistemi che supportano l'annotazione automatizzata, la rapida ricostruzione delle camere cardiache e una transizione efficiente dalla diagnosi all'ablazione.
- Contatta i sistemi di mappatura cardiaca: questi sistemi mantengono la posizione di leadership perché le misurazioni dirette elettrodo-tessuto supportano una mappatura dettagliata dell'attivazione e del voltaggio, flussi di lavoro di ablazione consolidati e una valutazione riproducibile delle aritmie atriali e ventricolari.
- Sistemi di mappatura cardiaca senza contatto: la loro adozione è in aumento laddove i medici necessitano di una rapida valutazione globale delle camere cardiache, di una ridotta manipolazione dei cateteri o di una pianificazione non invasiva, rendendo questa categoria strategicamente importante per substrati complessi e per la differenziazione dei flussi di lavoro.
Indicazione
Si prevede che il segmento delle indicazioni crescerà a un tasso di crescita annuo composto (CAGR) stimato tra l'8,2% e l'8,8% nel periodo 2026-2034 . La crescita è trainata dall'aumento degli interventi per la fibrillazione atriale, dal miglioramento della differenziazione dei circuiti di rientro e da un utilizzo più ampio della mappatura ad alta densità per le tachicardie complesse. Il valore della mappatura aumenta quando l'elettrocardiografia convenzionale non è in grado di localizzare con precisione il tessuto aritmogeno o quando una precedente ablazione ha alterato il substrato cardiaco.
- Fibrillazione atriale: questa indicazione genera la maggiore richiesta di interventi, poiché l'isolamento delle vene polmonari, la persistenza della malattia, le ablazioni ripetute e la valutazione del substrato richiedono un'accurata visualizzazione anatomica e un'interpretazione precisa dei segnali elettrici.
- Flutter atriale: la mappatura supporta l'identificazione di circuiti macro-rientranti e istmi critici, consentendo un'ablazione mirata e aiutando i medici a confermare il blocco di conduzione e a distinguere il flutter tipico da quello atipico.
- AVNRT: La mappatura elettrofisiologica facilita la localizzazione in prossimità del nodo atrioventricolare, dove la precisione procedurale è strategicamente importante per una modifica efficace della via di conduzione lenta, limitando al contempo i danni indesiderati alla normale conduzione.
Utente finale
Si prevede che il segmento degli utenti finali registrerà un tasso di crescita annuo composto (CAGR) stimato tra l'8,0% e l'8,6% nel periodo 2026-2034 . Gli ospedali rappresentano la maggior parte degli investimenti, poiché le ablazioni complesse richiedono team multidisciplinari, supporto diagnostico per immagini, accesso all'anestesia e capacità di gestione delle emergenze. Cliniche e strutture ambulatoriali stanno acquisendo importanza per determinate procedure, mentre i centri diagnostici rafforzano i flussi di pazienti attraverso il rilevamento del ritmo cardiaco e la valutazione pre-procedurale.
- Ospedali: Gli ospedali rimangono i principali acquirenti grazie a laboratori di elettrofisiologia completi, personale specializzato, supporto di terapia intensiva, elevata capacità di eseguire procedure e possibilità di gestire casi di aritmie complessi o ad alto rischio.
- Cliniche: Le cliniche specialistiche di cardiologia supportano la valutazione dei pazienti, il follow-up e specifici flussi di lavoro collegati alla mappatura, mentre le loro decisioni di acquisto privilegiano sistemi compatti, disponibilità del servizio, interoperabilità e costi operativi prevedibili.
- Centri di chirurgia ambulatoriale: questi centri offrono la possibilità di eseguire ablazioni a bassa complessità man mano che i protocolli di rimborso e sicurezza maturano, creando la domanda di piattaforme semplificate, rapidi cambi di sala operatoria e ingombro ridotto delle apparecchiature.
- Centri di diagnosi: I centri di diagnosi rafforzano il percorso terapeutico individuando le aritmie e indirizzando i pazienti idonei, con un valore strategico concentrato nella mappatura non invasiva, nell'integrazione dell'ECG e nel trasferimento digitale dei dati.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
EP integrato |
Maturo |
|
Cliniche |
Mezzo |
Mappatura compatta |
Scalatura |
|
Centri chirurgici ambulatoriali |
Mezzo |
Ablazione ambulatoriale |
Emergenti |
|
Centri diagnostici |
Basso |
Triage non invasivo |
Scalatura |
Fattori trainanti della crescita del mercato della mappatura cardiaca e analisi del loro impatto
Aumento del carico di aritmie e identificazione precoce dei pazienti
L'invecchiamento della popolazione mondiale, l'ipertensione, l'obesità, il diabete e le tecnologie avanzate di monitoraggio del ritmo cardiaco hanno incrementato il numero di pazienti a cui viene diagnosticata un'aritmia cardiaca. La prevalenza della fibrillazione atriale a livello globale è aumentata da 33,5 milioni di individui nel 2010 a 59 milioni nel 2019, mentre il rischio di svilupparla nel corso della vita dopo i 45 anni è stimato tra una persona su tre e una su cinque. La diagnosi precoce, grazie a dispositivi indossabili, sistemi di monitoraggio ambulatoriale e screening regolari, porta a un maggior numero di invii agli elettrofisiologi. L'impatto economico non si limita all'acquisto della prima apparecchiatura, ma si estende anche agli acquisti periodici di cateteri, patch, sensori, software e servizi.
Espansione dell'ablazione con catetere e dei flussi di lavoro procedurali integrati
Le previsioni di mercato sulla mappatura cardiaca indicano che l'ablazione con catetere è ampiamente utilizzata per trattare pazienti affetti da fibrillazione atriale o altri tipi di aritmie quando la terapia farmacologica non riesce a fornire una soluzione. Il ruolo dei sistemi di mappatura diventa fondamentale per ricostruire l'anatomia del paziente, rilevare irregolarità nella conduzione, erogare energia e raggiungere gli obiettivi della procedura. L'integrazione con l'ablazione a campo pulsato riveste un ruolo particolarmente critico in questo senso, poiché l'operatore deve tracciare con precisione il movimento del catetere e erogare energia nel punto corretto. Boston Scientific afferma che la sua soluzione di mappatura funziona sia per le procedure di ablazione a radiofrequenza che per quelle a campo pulsato, dimostrando così la tendenza del settore verso soluzioni indipendenti dall'energia.
Miglioramento della risoluzione del segnale, dell'automazione e dell'integrazione delle immagini.
Il catetere ad alta densità, l'acquisizione automatizzata dei punti, l'elaborazione omnidirezionale del segnale, l'ecocardiografia intracardiaca e gli strumenti di annotazione avanzati stanno rivoluzionando il lavoro degli elettrofisiologi nell'interpretazione di substrati complessi. Le piattaforme moderne sono in grado di produrre mappe tridimensionali sofisticate, riducendo al minimo la necessità di etichettatura manuale e i bias dell'operatore. Ad esempio, le tecnologie EnSite di Abbott utilizzano la tecnica di elaborazione omnidirezionale per aumentare la densità dei punti e isolare i segnali localizzati nel campo vicino. Questo fornisce un'indicazione della direzione in cui si sta evolvendo la tecnologia nelle sue applicazioni cliniche. L'automazione può ridurre al minimo la variabilità, consentire anche a personale meno esperto di effettuare le mappature e contribuire a ottimizzare il tempo di laboratorio.
Tendenze future del mercato della mappatura cardiaca
Convergenza di mappatura, imaging e erogazione della terapia.
Tra le principali tendenze del mercato della mappatura cardiaca , la convergenza delle piattaforme trasformerà i laboratori di elettrofisiologia. I sistemi futuri combineranno ricostruzione anatomica, interpretazione dell'elettrogramma, imaging intracardiaco, erogazione di energia e validazione degli endpoint all'interno di un ambiente procedurale connesso. La mappatura e l'ablazione con un singolo catetere potrebbero ridurre i cambi di catetere, semplificare l'inventario e abbreviare i tempi di preparazione. I moduli di imaging basati sull'intelligenza artificiale automatizzeranno la modellazione delle camere cardiache e l'etichettatura delle strutture, mantenendo al contempo la supervisione del medico. L'introduzione di CARTOSOUND SONATA da parte di Johnson & Johnson nel 2026 illustra questa direzione, convertendo le immagini ecografiche intracardiache in mappe multicamerali dettagliate. Il vantaggio competitivo dovrebbe dipendere sempre più dall'interoperabilità dei dati, dalla coerenza del flusso di lavoro e dall'efficienza procedurale misurabile, piuttosto che dalla sola risoluzione della mappa.
Espansione della mappatura non invasiva e pre-procedurale
L'imaging elettrocardiografico non invasivo integrerà sempre più la mappatura basata su catetere, supportando il triage, la pianificazione procedurale e la localizzazione prima dell'accesso vascolare. Le tecnologie che combinano elettrodi di superficie, segnali ECG standard, dati di imaging e modelli computazionali possono contribuire a identificare aritmie focali, punti di uscita della tachicardia ventricolare e vie di rientro. Una revisione clinica del 2025 ha evidenziato un crescente utilizzo dell'imaging ECG per la tachicardia ventricolare e per l'indagine di cicatrici e istmi critici. L'adozione dipenderà dalla validazione su diverse anatomie dei pazienti, dall'integrazione con i sistemi di laboratorio e dal rimborso. Piuttosto che sostituire i sistemi a contatto, le piattaforme non invasive creeranno probabilmente un flusso di lavoro a più livelli che migliorerà la selezione dei casi e ridurrà la mappatura esplorativa.
Opportunità di mercato nella mappatura cardiaca
Piattaforme di elettrofisiologia localizzate per i mercati asiatici in forte crescita
I produttori possono cogliere le opportunità di crescita adattando i sistemi alle dinamiche economiche, ai flussi di lavoro clinici, alle lingue e ai requisiti di assistenza di Cina, India e Sud-est asiatico. L'opportunità va oltre la riduzione dei prezzi delle apparecchiature. I fornitori necessitano di produzione locale di cateteri, supporto sul campo reattivo, formazione dei medici, competenze normative e strutture di finanziamento che riducano le barriere iniziali di capitale. Le partnership con gli ospedali universitari possono consentire la creazione di centri di riferimento e accelerare lo sviluppo di specialisti. Le piattaforme modulari, che partono da funzionalità di mappatura di base e aggiungono in seguito software avanzati, possono migliorare l'accessibilità economica. La produzione nazionale riduce inoltre il rischio logistico e supporta le preferenze in materia di appalti pubblici, consentendo ai fornitori di servire anche le città secondarie, dove il trattamento delle aritmie rimane concentrato nelle principali strutture metropolitane.
Contratti basati sul flusso di lavoro e servizi digitali ricorrenti
I fornitori possono andare oltre le tradizionali vendite di capitale offrendo prezzi legati alle procedure, contratti di gestione delle apparecchiature, abbonamenti software e pacchetti di servizi orientati ai risultati. Questi approcci allineano la spesa ospedaliera all'utilizzo effettivo, riducendo al contempo le barriere all'aggiornamento tecnologico. Gli investimenti dovrebbero dare priorità alla diagnostica remota, alla sicurezza informatica, alla manutenzione predittiva, all'analisi standardizzata dei casi e alla formazione strutturata. L' opportunità di mercato per la mappatura cardiaca è maggiore per i fornitori che collegano le prestazioni dell'hardware a risultati di laboratorio misurabili, tra cui tempi di configurazione, sostituzioni di cateteri, durata della mappatura e disponibilità del sistema. Le strutture contrattuali devono rimanere trasparenti ed evitare dipendenze restrittive, ma modelli di servizio ben progettati possono consolidare le relazioni con i clienti, migliorare l'utilizzo della base installata e creare entrate ricorrenti prevedibili.
Sviluppi recenti
- Agosto 2026: Medtronic plc ha ottenuto un'indicazione ampliata del marchio CE per il sistema di mappatura e ablazione Affera e il catetere Sphere-9 per il trattamento delle aritmie ventricolari. L'autorizzazione ha esteso l'utilizzo di una piattaforma integrata di mappatura ad alta densità e a doppia energia all'ablazione ventricolare, supportando un impiego più ampio in complesse procedure di elettrofisiologia e rafforzando la convergenza strategica di mappatura, energia a radiofrequenza ed energia a campo pulsato.
- Aprile 2026: Biosense Webster, Inc., parte di Johnson & Johnson MedTech, ha lanciato il modulo CARTOSOUND SONATA in occasione del congresso annuale della Heart Rhythm Society. Il modulo, basato sull'intelligenza artificiale, funziona con il sistema CARTO per trasformare le immagini ecocardiografiche intracardiache in mappe dettagliate ed etichettare automaticamente le strutture cardiache, supportando la diagnosi di fibrillazione atriale, tachicardia ventricolare e procedure combinate complesse.
- Ottobre 2025: Abbott Laboratories ha evidenziato l'introduzione combinata del catetere per ablazione TactiFlex con sensore e del sistema EnSite X EP nei mercati asiatici. Il flusso di lavoro integrato combina la punta flessibile, il rilevamento della forza di contatto con una mappatura elettrica tridimensionale dettagliata, con l'obiettivo di migliorare la stabilità del catetere, la localizzazione del trattamento e il controllo della procedura durante l'ablazione della fibrillazione atriale.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -