
Marché des systèmes de gestion de clinique données : taille et prévisions 2034
Taille et prévisions du marché des systèmes de gestion des données cliniques (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : Couverture du rapport : Par mode de déploiement (solutions d’entreprise sous licence, solutions cloud, solutions hébergées sur le Web), par utilisateur final (CRO, entreprises de dispositifs médicaux, entreprises pharmaceutiques/biotechnologiques) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00030098
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 04, 2026


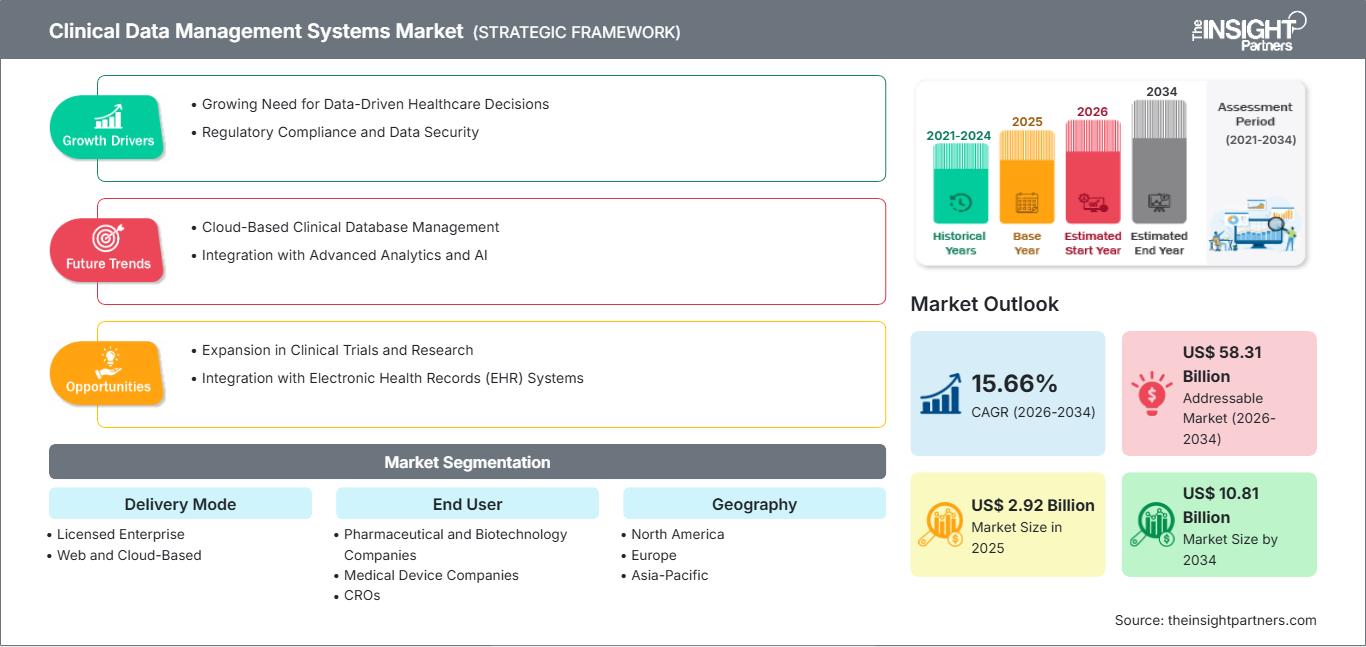
Taille du marché en 2025
2,92 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,81 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
15,66 %
taux de croissance
Marché adressable
58,31 milliards de dollars américains
(2026-2034)
Le marché des systèmes de gestion des données cliniques était évalué à 2,92 milliards de dollars américains en 2025 et devrait atteindre 10,81 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 15,66 % sur la période 2026-2034. La complexité croissante des essais cliniques, l'adoption grandissante de modèles d'études décentralisés et le besoin d'une gestion des données sécurisée et standardisée continuent de stimuler la demande dans les secteurs pharmaceutique, biotechnologique, des dispositifs médicaux et de la recherche sous contrat. L'accent mis par les autorités réglementaires sur l'intégrité des données et la transformation numérique favorise également la croissance soutenue du secteur dans les écosystèmes de santé développés et émergents.
L'Amérique du Nord demeure l'écosystème régional le plus établi grâce à une infrastructure de recherche clinique de pointe, à l'adoption généralisée de la saisie électronique des données et à des cadres réglementaires favorables aux opérations cliniques numériques. Le marché des systèmes de gestion des données cliniques continue de croître dans la région, avec un TCAC estimé entre 14,8 % et 15,6 % jusqu'en 2034. Les investissements importants des entreprises pharmaceutiques innovantes, la multiplication des essais cliniques décentralisés et l'adoption croissante des plateformes cloud renforcent la modernisation technologique à long terme des organismes de recherche clinique et des établissements de santé.
Analyse et perspectives du marché des systèmes de gestion des données cliniques
- Amérique du Nord : La région demeure le principal contributeur grâce à une infrastructure de recherche pharmaceutique bien établie, à une large adoption des technologies et à une activité soutenue en matière d’essais cliniques. Part de marché en 2025 : 38 à 42 %, avec une croissance annuelle composée prévue de 14,8 à 15,6 % entre 2026 et 2034.
- États-Unis : Le pays bénéficie d’investissements importants dans la recherche clinique, d’un cadre réglementaire rigoureux et de la présence d’éditeurs de logiciels de premier plan. Part de marché en 2025 : 82 à 86 % de l’Amérique du Nord, avec une croissance annuelle composée prévue de 14,9 à 15,7 % entre 2026 et 2034.
- Europe : Le développement des collaborations cliniques transfrontalières et l’harmonisation des initiatives réglementaires favorisent l’adoption régionale, l’Allemagne, le Royaume-Uni et la France étant à la pointe de la mise en œuvre. Part de marché prévue en 2025 : 26 à 30 %, avec un taux de croissance annuel composé (TCAC) attendu entre 14,4 et 15,2 % sur la période 2026-2034.
- Asie-Pacifique : La hausse des investissements dans la fabrication de produits pharmaceutiques, le développement des capacités des CRO et les initiatives gouvernementales favorables en Chine, au Japon, en Corée du Sud et en Inde continuent d’accélérer l’adoption de ces technologies. Part de marché prévue en 2025 : 22 à 26 %, avec un TCAC compris entre 17,0 et 18,2 % sur la période 2026-2034.
- Le segment le plus important est celui des solutions web et cloud, qui dominent grâce à leur évolutivité, leur conformité réglementaire et leurs coûts d'infrastructure réduits. Part de marché prévue en 2025 : 60 à 64 %, avec un TCAC anticipé de 16,2 à 17,1 % entre 2026 et 2034.
- Segment à forte croissance : Les organismes de recherche sous contrat (CRO) continuent d’enregistrer la croissance la plus rapide, portée par l’essor de l’externalisation à l’échelle mondiale. Part de marché prévue en 2025 : 26 à 30 %, avec un taux de croissance annuel composé (TCAC) estimé entre 17,5 et 18,5 % sur la période 2026-2034.
- Principales entreprises analysées en détail : Oracle Corporation, Veeva Systems Inc., Axion BioSystems Real-Time Metrics, IBM Corporation, CIMS Global, eClinical Solutions LLC, MMS Holdings Inc., Calyx, Fortress Medical Systems, Ennov SAS.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des systèmes de gestion des données cliniques a suivi de près la transformation numérique de la recherche clinique, passant de la documentation papier à des plateformes intégrées natives du cloud. Ces plateformes prennent en charge la saisie électronique des données, la télésurveillance, la validation assistée par intelligence artificielle et l'analyse centralisée. Les organismes de réglementation insistent de plus en plus sur la qualité des données, la préparation aux audits et la normalisation des rapports, incitant ainsi les organisations à moderniser leurs opérations cliniques. L'adoption croissante des essais cliniques décentralisés et hybrides a encore accentué la demande de plateformes interopérables capables d'intégrer les informations générées par les patients, les données des dispositifs portables, les systèmes de laboratoire et les dossiers médicaux électroniques dans des environnements de recherche unifiés, favorisant ainsi une prise de décision fiable.
L'expansion future devrait être soutenue par l'augmentation des investissements dans la recherche clinique en Asie-Pacifique, en Amérique latine et dans certains pays du Moyen-Orient, où les écosystèmes d'innovation pharmaceutique continuent de se développer. L'harmonisation réglementaire, le développement des infrastructures de santé numérique et les collaborations public-privé créent un contexte favorable au déploiement technologique. La poursuite des investissements dans l'intelligence artificielle, l'automatisation, la cybersécurité et les architectures cloud interopérables devrait améliorer l'efficacité opérationnelle tout en soutenant des modèles de recherche clinique plus adaptatifs et centrés sur le patient au sein des organisations de santé mondiales, stimulant ainsi la croissance à long terme du marché des systèmes de gestion des données cliniques.
Rapport sur le marché des systèmes de gestion des données cliniques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,92 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,81 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 15,66% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de gestion des données cliniques
Le marché des systèmes de gestion des données cliniques poursuit son accélération, les entreprises pharmaceutiques et biotechnologiques investissant de plus en plus dans des programmes de développement clinique numérique. Ces programmes exigent des environnements de données sécurisés, standardisés et hautement évolutifs. La multiplication des essais cliniques multinationaux et décentralisés, ainsi que le renforcement du contrôle réglementaire de l'intégrité des données, alimentent la demande en systèmes de gestion sophistiqués. De plus en plus, les flux de travail cliniques actuels reposent sur la validation en temps réel des processus grâce à des systèmes automatisés capables de simplifier les procédures tout en améliorant la qualité des études et la conformité réglementaire.
De plus, une chaîne de valeur de plus en plus interconnectée favorise la croissance du secteur grâce aux collaborations entre les éditeurs de logiciels, les fournisseurs de services cloud, les organismes de recherche sous contrat, les hôpitaux et les agences réglementaires. L'intégration des systèmes de saisie électronique des données, des dossiers patients électroniques (ePRO), des systèmes de gestion des essais cliniques (CTMS), des systèmes d'information de laboratoire (LIS) et des bases de données de sécurité permet un partage d'informations fluide tout au long du cycle de vie des projets de recherche. L'adoption croissante des contrôles qualité assistés par l'intelligence artificielle et de la gestion automatisée des flux de travail réduit les interventions manuelles, tout en accélérant le verrouillage des bases de données et en améliorant l'efficacité opérationnelle.
L'analyse du marché des systèmes de gestion des données cliniques révèle une concurrence accrue, les fournisseurs se différenciant par l'interopérabilité de leurs plateformes, la configurabilité de leurs flux de travail, leurs capacités d'analyse avancée, leurs fonctionnalités de cybersécurité et leur expertise en matière de conformité réglementaire. Oracle Corporation, Veeva Systems Inc., IBM Corporation, Calyx et Ennov SAS continuent de renforcer leurs offres aux entreprises grâce à l'innovation dans le cloud et à des écosystèmes de développement clinique intégrés. Parallèlement, des fournisseurs spécialisés tels que eClinical Solutions LLC, MMS Holdings Inc., Axion BioSystems Real-Time Metrics, CIMS Global et Fortress Medical Systems se positionnent de plus en plus en proposant des modèles de déploiement flexibles, une expertise thérapeutique et des services de mise en œuvre personnalisés pour les programmes de recherche complexes.
Sur le marché des systèmes de gestion des données cliniques, les investissements stratégiques mettent de plus en plus l'accent sur l'intégration de l'intelligence artificielle, les technologies d'automatisation, les infrastructures cloud sécurisées et les analyses avancées permettant une gestion prédictive des risques tout au long du développement clinique. Les entreprises développent leurs partenariats régionaux avec les organismes de recherche sous contrat et les fabricants de produits pharmaceutiques, tout en renforçant leurs cadres de cybersécurité pour répondre à l'évolution des exigences réglementaires. L'amélioration continue des plateformes, favorisant les essais cliniques décentralisés, l'engagement des patients à distance et les écosystèmes de santé numérique interopérables, devrait améliorer le positionnement concurrentiel et créer une différenciation durable sur les marchés mondiaux de la recherche clinique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de gestion des données cliniques : Perspectives stratégiques
Perspectives régionales
Marché des systèmes de gestion des données cliniques en Amérique du Nord
L'Amérique du Nord représentait 38 à 42 % du marché des systèmes de gestion des données cliniques en 2025 et demeure le principal marché régional grâce à son écosystème pharmaceutique avancé, à son intense activité d'essais cliniques et à son adoption précoce des technologies de santé numérique. La région devrait enregistrer un TCAC de 14,8 à 15,6 % entre 2026 et 2034, soutenu par la multiplication des essais cliniques décentralisés, l'accent mis par la réglementation sur les dossiers électroniques et les investissements continus des entreprises pharmaceutiques et des organismes de recherche sous contrat dans les plateformes de recherche en nuage.
La présence d'entreprises mondiales des sciences de la vie, d'hôpitaux de recherche de renom et d'organismes de recherche sous contrat expérimentés renforce la demande de plateformes intégrées de gestion des données cliniques. Le déploiement croissant de l'intelligence artificielle, de l'analyse en temps réel, des résultats rapportés par les patients et des solutions de surveillance basée sur les risques améliore l'efficacité opérationnelle tout en réduisant la durée des essais cliniques. L'investissement continu dans la cybersécurité, l'interopérabilité et la conformité aux normes réglementaires en constante évolution consolide la croissance régionale à long terme.
Marché américain des systèmes de gestion des données cliniques
Les États-Unis représentent 82 à 86 % du marché nord-américain et devraient connaître une croissance annuelle composée de 14,9 à 15,7 % entre 2026 et 2034. Ce leadership s'explique par d'importantes dépenses en recherche pharmaceutique, un grand nombre d'essais cliniques en cours et une adoption généralisée des technologies numériques dans les institutions de recherche. La forte participation des entreprises de biotechnologie et des organismes de recherche sous contrat continue de stimuler les investissements dans les plateformes avancées de gestion des données cliniques basées sur le cloud, contribuant ainsi à la croissance du marché des systèmes de gestion des données cliniques.
L'innovation technologique demeure une caractéristique déterminante du marché américain, les organisations ayant de plus en plus recours à l'intelligence artificielle, à l'apprentissage automatique et à l'automatisation pour améliorer la validation des données et le suivi des études. La présence d'éditeurs de logiciels de premier plan, de professionnels expérimentés en recherche clinique et d'un cadre réglementaire favorable encourage la modernisation continue des plateformes. L'adoption croissante des essais cliniques décentralisés et des technologies de consentement électronique stimule également la demande dans l'ensemble des programmes de recherche thérapeutique.
Marché européen des systèmes de gestion des données cliniques
L'Europe représentait 26 à 30 % du marché mondial en 2025 et devrait enregistrer un TCAC de 14,4 à 15,2 % entre 2026 et 2034. L'Allemagne demeure le principal marché national grâce à son solide secteur de production pharmaceutique, ses infrastructures de santé de pointe et ses investissements continus dans la recherche clinique. Le Royaume-Uni bénéficie d'un écosystème des sciences de la vie bien établi, d'initiatives croissantes en matière de santé numérique et de collaborations renforcées entre les institutions universitaires et les entreprises de biotechnologie, autant d'éléments qui soutiennent la croissance du marché des systèmes de gestion des données cliniques.
La France, l'Italie et l'Espagne continuent de renforcer l'adoption régionale des plateformes d'essais cliniques grâce à des investissements croissants dans les infrastructures dédiées et la modernisation de la réglementation. La France privilégie l'innovation biopharmaceutique et la transformation numérique des soins de santé, tandis que l'Italie soutient le renforcement de la collaboration entre les hôpitaux et les organismes de recherche. L'Espagne continue d'attirer les études cliniques multinationales grâce à son réseau d'investigateurs expérimentés, à l'efficacité de ses procédures réglementaires et au développement des capacités de ses organismes de recherche sous contrat, contribuant ainsi à une demande régionale soutenue pour les plateformes avancées de gestion des données cliniques.
Marché des systèmes de gestion des données cliniques de la région Asie-Pacifique
La région Asie-Pacifique représentait 22 à 26 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 17,0 à 18,2 % entre 2026 et 2034, ce qui en fait le marché régional à la croissance la plus rapide. La Chine est le principal moteur de la demande régionale, grâce à une innovation pharmaceutique rapide, à l'augmentation des inscriptions aux essais cliniques et à l'expansion des investissements dans les infrastructures de santé numérique, stimulant ainsi la forte croissance du marché des systèmes de gestion des données cliniques.
Le Japon, la Corée du Sud, l'Inde et l'Australie continuent de renforcer leurs capacités régionales grâce à des réformes réglementaires favorables, à l'externalisation croissante des activités de recherche clinique et à l'adoption grandissante des technologies du cloud. Le soutien public accru à l'innovation biomédicale et l'expansion des réseaux d'organismes de recherche sous contrat devraient soutenir le développement du marché à long terme.
Marché des systèmes de gestion des données cliniques au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 12,8 % à 13,6 % entre 2026 et 2034, portée par la digitalisation des soins de santé et l'essor des investissements pharmaceutiques dans la région. L'Arabie saoudite demeure le pays leader grâce à l'augmentation des investissements dans la modernisation du système de santé, les initiatives nationales de recherche et le développement des infrastructures de recherche clinique.
Les Émirats arabes unis et l'Afrique du Sud poursuivent le renforcement de l'adoption des technologies numériques grâce à des programmes de santé numérique, des collaborations internationales en matière d'essais cliniques et l'amélioration de leurs capacités réglementaires. Les autres pays du Moyen-Orient et d'Afrique développent progressivement leurs capacités de recherche grâce à des investissements dans les infrastructures de santé, créant ainsi des opportunités à long terme pour les fournisseurs de technologies au service des écosystèmes de recherche clinique émergents.
Analyse de segmentation
Mode de livraison
Le segment « Mode de déploiement » constitue un élément fondamental du marché des systèmes de gestion des données cliniques, reflétant la manière dont les organisations déploient et gèrent les plateformes de recherche clinique dans divers environnements d'étude. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 15,8 % à 16,6 % entre 2026 et 2034, portée par la demande croissante d'infrastructures évolutives, de conformité réglementaire, d'accessibilité accrue et d'intégration fluide aux écosystèmes de développement clinique. Les organisations privilégient toujours les modèles de déploiement flexibles qui améliorent la collaboration tout en réduisant la complexité opérationnelle et les délais de mise en œuvre.
- Solution Entreprise sous licence : privilégiée par les organisations exigeant un contrôle maximal de leur infrastructure, des politiques de sécurité personnalisées et une intégration système interne optimale. Les grandes entreprises pharmaceutiques continuent d’adopter des déploiements sous licence pour les environnements de recherche hautement réglementés impliquant des informations cliniques sensibles.
- Solutions Web et Cloud : représentent la principale approche de déploiement grâce à leur évolutivité, leurs coûts d'infrastructure réduits, leur accessibilité à distance, leurs mises à jour logicielles simplifiées et leur collaboration efficace entre les promoteurs, les investigateurs, les organismes de recherche sous contrat et les parties prenantes réglementaires dans le cadre d'essais cliniques géographiquement répartis.
Utilisateur final
Le segment des utilisateurs finaux devrait enregistrer un TCAC de 16,3 % à 17,1 % entre 2026 et 2034, soutenu par la transformation numérique croissante de la recherche pharmaceutique, l'essor de l'externalisation et l'adoption généralisée des technologies cliniques intégrées. Les organisations continuent d'investir dans des solutions avancées de gestion des données afin d'améliorer leur efficacité opérationnelle, leur conformité réglementaire et la qualité des études, tout en accompagnant des programmes de développement clinique mondiaux de plus en plus complexes.
- Entreprises pharmaceutiques et biotechnologiques : Elles continuent de représenter le plus grand groupe d’utilisateurs en raison de leurs vastes programmes de développement clinique, d’investissements importants dans la recherche, d’une adoption croissante des essais décentralisés et d’une demande constante d’environnements de gestion des données cliniques standardisés, conformes et interopérables.
- Les entreprises de dispositifs médicaux mettent de plus en plus en œuvre des plateformes numériques de gestion des données cliniques afin de rationaliser la documentation réglementaire, d'améliorer le suivi clinique post-commercialisation, de renforcer la production de preuves et de soutenir les stratégies mondiales d'approbation des produits dans de multiples domaines thérapeutiques.
- Les CRO continuent de bénéficier de l'adoption la plus rapide, car les promoteurs externalisent de plus en plus leurs opérations cliniques afin d'améliorer leur efficacité, de réduire les délais de développement et d'accéder à une expertise thérapeutique spécialisée. Les plateformes cloud flexibles permettent aux CRO de gérer de multiples études internationales tout en garantissant une conformité réglementaire constante.
Aperçu des opportunités
| Utilisateur final | Contribution aux recettes | Étiquette tendance | Étape d'adoption |
|---|---|---|---|
| Entreprises pharmaceutiques et biotechnologiques | Haut | Validation par IA | Mature |
| Entreprises de dispositifs médicaux | Moyen | Numérisation réglementaire | Mise à l'échelle |
| CRO | Haut | Externalisation des essais | Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de gestion des données cliniques
Expansion des modèles d'essais cliniques décentralisés et hybrides
Avec l'avènement des essais hybrides et décentralisés, le besoin de systèmes de gestion de données cliniques fiables, capables de répondre aux exigences des données issues de divers canaux d'interaction numérique, s'est accru. Les résultats rapportés par les patients, les technologies portables, les outils de télésurveillance, les logiciels de télémédecine et les systèmes de gestion de l'information de laboratoire contribuent à la création de volumes importants de données qui doivent être validées et intégrées de manière sécurisée. Les organisations ont besoin de plateformes de gestion de données cliniques interopérables pour garantir la conformité réglementaire et renforcer l'engagement des participants. L'automatisation des flux de travail réduit non seulement le besoin de rapprochement manuel des données, mais permet également un verrouillage précoce des bases de données. Face à l'essor de la recherche en oncologie, maladies rares, cardiologie et maladies chroniques, la demande de plateformes de gestion de données cliniques est appelée à croître.
L'intégrité et la conformité des données font l'objet d'une attention accrue de la part des autorités de réglementation.
Les organismes de réglementation internationaux renforcent les exigences en matière d'enregistrement électronique, de traçabilité, de cybersécurité et de qualité des données cliniques à toutes les étapes du développement. La conformité à des normes internationales en constante évolution incite les entreprises pharmaceutiques, biotechnologiques et de recherche sous contrat à moderniser leurs systèmes existants hétérogènes au profit de solutions numériques permettant une gestion et un reporting documentaires standardisés. Les systèmes modernes de gestion des données cliniques garantissent une meilleure traçabilité, des inspections plus rapides et minimisent les risques de non-conformité. L'utilisation de règles de validation automatisées, d'une surveillance centralisée et de processus de gestion de la qualité configurables renforce la fiabilité des données cliniques fournies aux instances réglementaires.
Développement des activités d'externalisation dans la recherche clinique mondiale
L'importance croissante des organismes de recherche sous contrat (CRO) a fortement contribué à l'essor des technologies dans la recherche clinique. De plus en plus, les entreprises pharmaceutiques et biotechnologiques font appel à des CRO externes pour optimiser le développement des médicaments, réduire les coûts et bénéficier de connaissances thérapeutiques approfondies. Cette évolution a rendu nécessaire la création d'une plateforme unifiée facilitant la collaboration entre les promoteurs, les chercheurs, les laboratoires et les autorités réglementaires. Les systèmes modernes de gestion des données cliniques permettent un échange d'informations sécurisé, une production de rapports standardisés et un suivi des études, même dans le cadre de projets de recherche géographiquement distribués. Le développement de l'externalisation a incité les fournisseurs à proposer des modèles d'abonnement flexibles pour le déploiement de logiciels, l'architecture de cloud computing et les fonctionnalités d'analyse.
Tendances futures du marché des systèmes de gestion des données cliniques
L'intelligence artificielle au service de la qualité des données cliniques
L'intelligence artificielle (IA) devient une compétence de plus en plus essentielle dans les environnements de recherche clinique numérique, grâce à l'automatisation de la validation des données, la détection des anomalies, le suivi prédictif de la qualité et l'identification des écarts au protocole. Les tendances du marché des systèmes de gestion des données cliniques indiquent que les organisations intègrent des algorithmes d'apprentissage automatique dans les flux de travail d'analyse des données afin de réduire les interventions manuelles tout en améliorant la précision et la cohérence. L'analyse avancée permet également d'identifier plus tôt les risques opérationnels, favorisant ainsi une prise de décision proactive tout au long du déroulement de l'étude. À mesure que la confiance des autorités réglementaires dans les processus assistés par l'IA s'accroît, les fournisseurs devraient développer des fonctionnalités d'automatisation intelligente qui accélèrent le verrouillage des bases de données, renforcent la conformité et améliorent la productivité globale des essais cliniques.
Intégration accrue des plateformes technologiques cliniques numériques
Les organismes de recherche clinique continuent de rechercher des écosystèmes unifiés capables d'intégrer la saisie de données électroniques, les systèmes de gestion des essais cliniques, les systèmes de gestion de l'information de laboratoire, les dossiers médicaux électroniques, les bases de données de pharmacovigilance et les solutions d'engagement. L'avenir du développement de ces plateformes repose sur l'interopérabilité, obtenue grâce à l'utilisation d'interfaces de programmation d'applications standardisées et de solutions basées sur le cloud. Ce niveau d'intégration réduit la duplication des saisies de données, simplifie les processus et facilite un suivi complet des études. Les fournisseurs capables de proposer un écosystème numérique doté de fonctionnalités de cybersécurité et d'analyse de données peuvent bénéficier d'avantages concurrentiels.
Opportunités du marché des systèmes de gestion des données cliniques
Expansion dans les pôles de recherche pharmaceutique émergents
Les économies émergentes continuent de renforcer leurs capacités de production pharmaceutique, l'innovation en biotechnologie et leurs infrastructures de recherche clinique, créant ainsi des opportunités intéressantes pour les fournisseurs de technologies. Les prévisions concernant le marché des systèmes de gestion des données cliniques indiquent un investissement soutenu en Asie-Pacifique, dans certaines régions d'Amérique latine et dans certains pays du Moyen-Orient, où les gouvernements continuent de soutenir l'innovation biomédicale par la modernisation de la réglementation et le financement de la recherche. Les fournisseurs qui établissent des partenariats régionaux, proposent des services de mise en œuvre localisés, un support multilingue et une expertise réglementaire peuvent renforcer leur positionnement concurrentiel tout en répondant à la demande croissante des clients. L'expansion sur ces marchés en plein essor permet également aux organisations de diversifier leurs sources de revenus et de soutenir les programmes multinationaux de développement clinique nécessitant des capacités de gestion des données numériques standardisées.
Développement de solutions spécialisées de gestion des données thérapeutiques
La complexité croissante de l'oncologie, des médicaments orphelins, des thérapies cellulaires et géniques, de l'immunologie et de la médecine de précision accentue le besoin de fonctionnalités de gestion des données cliniques personnalisées, adaptées aux besoins spécifiques de chaque programme de recherche. Les fournisseurs pourraient ainsi proposer des solutions de données adaptables, compatibles avec les plans d'étude adaptatifs, les biomarqueurs, les données génomiques et le suivi des patients. Par ailleurs, les acteurs du secteur qui intégreront les connaissances thérapeutiques grâce à l'intelligence artificielle, l'automatisation et l'analyse pourront se démarquer en répondant aux exigences croissantes de leurs clients.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -