
Marché du recyclage d’E-scrap : taille et prévisions 2031
Analyse de la taille et des prévisions du marché du recyclage des déchets électroniques (2021-2031), des parts mondiales et régionales, des tendances et des opportunités de croissance. Couverture du rapport : par type de produit (équipements informatiques et de télécommunications, petits appareils électroménagers, gros électroménagers, électronique grand public, etc.), type de matériau traité (métal, verre, plastique, etc.) et géographie.
- Statut : Données publiées
- Code du rapport : TIPRE00007570
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
5,35 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
17,80 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
14,3 %
taux de croissance
Marché adressable
99,63 milliards de dollars américains
(2026-2034)
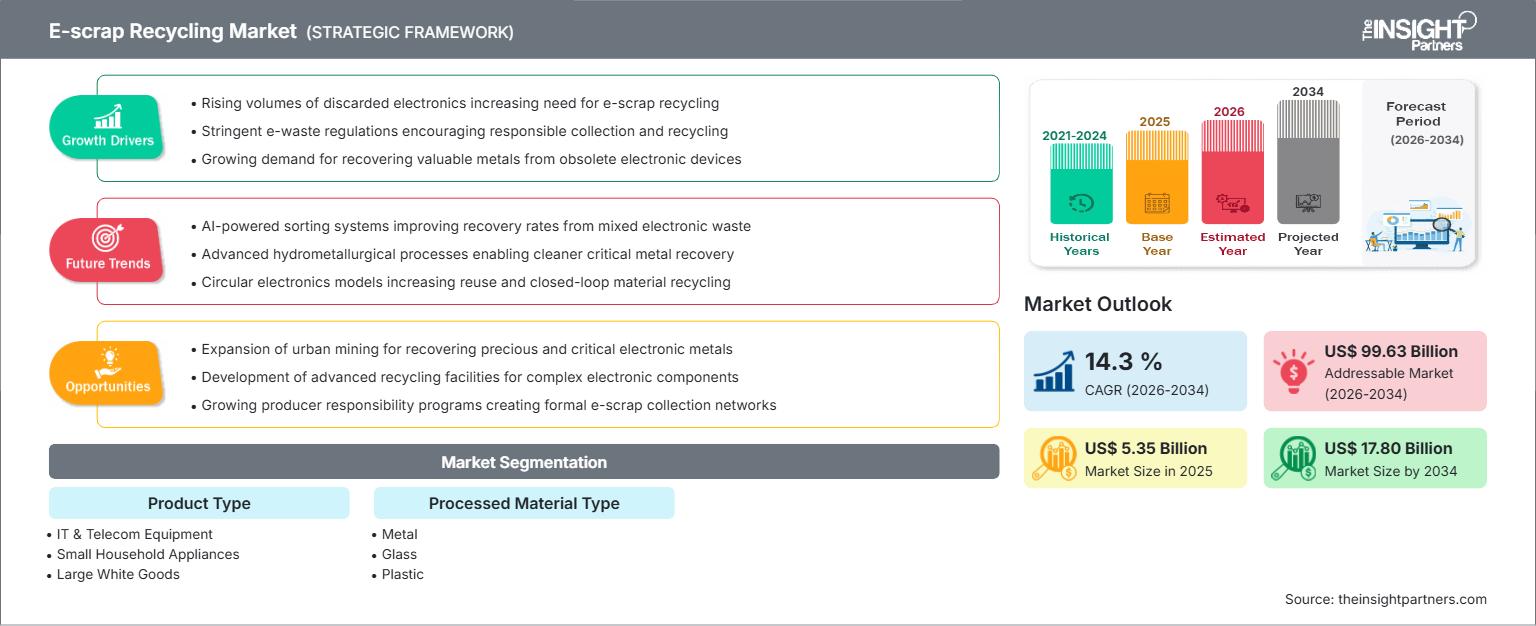
Le marché du recyclage des déchets électroniques était évalué à 5,35 milliards de dollars américains en 2025 et devrait atteindre 17,80 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 14,3 % de 2026 à 2034. Ce marché est en expansion car le cycle de vie des produits électroniques se raccourcit, les renouvellements informatiques des entreprises augmentent et la récupération réglementée des métaux, des plastiques et du verre devient un élément central de la planification de l'économie circulaire.
En Amérique du Nord, le marché du recyclage des déchets électroniques devrait connaître une croissance annuelle composée (TCAC) de 12,8 % à 13,6 % d'ici 2034, grâce aux réseaux de recyclage certifiés, au remplacement des équipements des centres de données et aux réglementations étatiques en matière de gestion des déchets. La demande structurelle est renforcée par les rapports ESG des entreprises, les exigences en matière de cession sécurisée des actifs et la meilleure valorisation des serveurs, des équipements de télécommunications, des smartphones et des appareils électroménagers.
Analyse et perspectives du marché du recyclage des déchets électroniques
- L'Amérique du Nord détenait une part de marché de 26 à 29 % en 2025 et connaît une croissance annuelle composée de 12,8 à 13,6 % entre 2026 et 2034, grâce aux recycleurs certifiés, à la gestion des actifs informatiques et aux programmes de collecte des États.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 13,0 à 13,8 %, tirée par l'informatique d'entreprise, les centres de données et les circuits de reprise des produits électroniques.
- L'Europe représentait une part de 30 à 34 % en 2025 et progresse à un TCAC compris entre 11,8 et 12,6 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant en tête de la récupération réglementée des DEEE.
- La région Asie-Pacifique a capté une part de marché de 31 à 35 % en 2025 et connaît une croissance annuelle composée de 15,6 à 16,4 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Le segment le plus important, celui des équipements informatiques et de télécommunications, détenait une part de marché de 34 à 38 % en 2025 et connaît une croissance annuelle composée de 14,8 à 15,6 %, soutenue par le remplacement du matériel d'entreprise et le recyclage des serveurs.
- Le segment à forte croissance des métaux détenait une part de marché de 58 à 62 % en 2025 et connaît une croissance annuelle composée de 15,4 à 16,2 %, tirée par le cuivre, l'aluminium, les métaux précieux et la récupération de matériaux critiques.
- Principales sociétés analysées en détail : DOWA Holdings Co., Ltd., Ecoreco Ltd., ERI, Enviro-Hub Holdings Ltd., JX Advanced Metals Corporation, Sims Limited, Stena Metall AB, Tetronics Technologies Limited, Umicore SA et Quantum Lifecycle Partners LP.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché sera guidée par le passage d'un démantèlement classique à l'automatisation du tri, à la destruction sécurisée des données, à l'extraction hydrométallurgique et au tri des plastiques. Le marché sera stimulé par le renouvellement rapide des équipements informatiques, la pénétration croissante des appareils électroménagers et la modernisation des infrastructures du secteur des télécommunications. En 2022, la production mondiale de déchets électroniques s'élevait à 62 millions de tonnes, tandis que le taux de recyclage enregistré était de 22,3 %.
Le succès futur sera le plus évident là où la consommation de produits électroniques, l'application rigoureuse des réglementations et une capacité industrielle avancée en matière de recyclage des équipements électroniques se conjuguent. L'Europe s'appuiera sur la directive DEEE, l'Amérique du Nord sur les mesures de conformité des entreprises et la région Asie-Pacifique tirera parti de son important parc d'appareils et de ses systèmes de production.
Portée du rapport sur le marché du recyclage des déchets électroniques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,35 milliards de dollars américains |
| Taille du marché d'ici 2034 | 17,80 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 14,3 % |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du recyclage des déchets électroniques
Le marché du recyclage des déchets électroniques est stimulé par l'augmentation des volumes de déchets électroniques, la législation sur les déchets dangereux et la nécessité de récupérer des métaux précieux tels que le cuivre, l'or, le palladium, l'aluminium, l'acier, le verre et le plastique. La chaîne de valeur comprend les collecteurs, les détaillants, les organismes gouvernementaux, les entreprises de gestion des actifs informatiques, les entreprises de démantèlement, les broyeurs, les fonderies, les raffineries, les initiatives de recyclage des fabricants d'équipement d'origine (OEM) et les entreprises engagées dans le développement durable. La demande est forte lorsque ces trois acteurs convergent.
Les fournisseurs restent fragmentés au niveau de la collecte des matériaux, mais se spécialisent de plus en plus dans leur traitement. Les entreprises de traitement agréées investissent dans des équipements permettant la dépollution, l'extraction des batteries, le tri optique et la récupération des métaux en aval afin de répondre aux exigences de leurs clients. Le rapport sur le marché du recyclage des déchets électroniques met en évidence un potentiel de profit plus important lorsque les recycleurs tirent parti de leur réseau logistique, des services de nettoyage des données et des accords à long terme avec les fabricants, les fournisseurs d'énergie, les gouvernements, les opérateurs de télécommunications et les gestionnaires de centres de données hyperscale.
Le positionnement dépendra de la crédibilité en matière de conformité, de taux de récupération, de couverture géographique et d'installations de raffinage en aval. Les principales entreprises, telles que DOWA Holdings Co., Ltd., JX Advanced Metals Corporation, Umicore SA et Tetronics Technologies Limited, privilégient une récupération efficace des métaux, tandis qu'ERI, Sims Limited, Stena Metall AB, Enviro-Hub Holdings Ltd., Ecoreco Ltd. et Quantum Lifecycle Partners LP s'attachent à développer des installations de recyclage plus performantes.
L'industrie privilégie le recyclage complet à l'élimination à bas coût. Les clients exigent de plus en plus de preuves de destruction, un contrôle rigoureux des exportations et une traçabilité complète. Étant donné que les produits électroniques sont composés de matières premières importantes et de substances nocives, les recycleurs transparents, utilisant la robotique et disposant de solides partenariats avec des raffineries en aval ont de fortes chances de décrocher des contrats lucratifs auprès d'entreprises ou d'organismes gouvernementaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du recyclage des déchets électroniques : Perspectives stratégiques
Perspectives régionales
Marché du recyclage des déchets électroniques en Amérique du Nord
En 2025, l'Amérique du Nord représentait 26 à 29 % du marché et devrait connaître une croissance annuelle composée (TCAC) de 12,8 à 13,6 % jusqu'en 2034. La croissance du marché du recyclage des déchets électroniques est portée par le renouvellement du parc informatique, les obligations de recyclage au niveau des États, la modernisation des centres de données à très grande échelle et la mise en place de certifications. Aux États-Unis, l'Agence de protection de l'environnement (EPA) définit toujours les déchets électroniques comme des appareils électroniques usagés de valeur, dont la réutilisation, la remise à neuf et le recyclage permettent de minimiser la mise en décharge et les exportations illégales.
La forte croissance régionale est alimentée par les serveurs, les équipements réseau, les appareils mobiles et les appareils électroménagers contenant des métaux recyclables comme le cuivre, l'aluminium, l'acier et les plastiques, ainsi que les cartes de circuits imprimés. Elle est également liée aux préoccupations des entreprises en matière de sécurité des données, aux certifications telles que R2 et e-Stewards, et à leur préférence pour un recyclage documenté. Le Canada contribue à cette dynamique régionale grâce à son programme provincial de responsabilité élargie des producteurs et à la demande en matière de gestion des actifs informatiques.
Marché américain du recyclage des déchets électroniques
Les États-Unis représentaient 78 à 82 % du marché nord-américain en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 13,0 à 13,8 %. Le remplacement des équipements informatiques d'entreprise, les investissements dans l'infrastructure cloud, la modernisation des équipements de télécommunications et les services de reprise proposés par les détaillants génèrent un flux constant de produits électroniques. ERI, Sims Limited, Quantum Lifecycle Partners LP et Stena Metall AB contribuent à ce secteur par leurs activités de traitement, de logistique, de reconditionnement et de valorisation.
Les applications comprennent l'élimination sécurisée des supports de stockage, la vente d'équipements fonctionnels, la récupération des cartes de circuits imprimés et le recyclage des batteries lithium-ion. Les tarifs de collecte varient selon les États ; toutefois, les grandes entreprises ont tendance à standardiser leurs contrats de recyclage à l'échelle nationale.
Marché européen du recyclage des déchets électroniques
L'Europe détenait une part de marché de 30 à 34 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 11,8 à 12,6 %. L'Allemagne domine ce marché régional grâce à ses capacités de recyclage industriel et à la mise en œuvre de son programme de responsabilité élargie des producteurs (REP). Le Royaume-Uni, quant à lui, s'appuie sur des filières performantes de gestion des actifs informatiques et de récupération des appareils électroménagers. La France encourage la reprise des déchets via des organisations environnementales et les obligations des distributeurs, ce qui renforce la visibilité de ses procédures de collecte officielles.
On observe une augmentation du nombre de collectes de DEEE conformes en Italie et en Espagne, malgré des disparités régionales. Selon l'Agence européenne pour l'environnement, le taux de collecte des DEEE dans l'UE s'élevait à 40,6 % en 2022, inférieur au seuil de 65 % fixé par la directive. Le marché est influencé par les politiques mises en œuvre, la forte consommation d'électronique par habitant et des considérations stratégiques liées aux matières premières.
Marché du recyclage des déchets électroniques en Asie-Pacifique
La part de marché de la région Asie-Pacifique est estimée entre 31 et 35 % en 2025 et devrait croître à un taux de croissance annuel composé (TCAC) de 15,6 à 16,4 %. La Chine est le pays qui détient la plus grande présence sur le marché en termes de volumes de produits électroniques et de production de déchets de fabrication ; le Japon et la Corée du Sud, quant à eux, accroissent leur part de marché grâce à des techniques de recyclage plus performantes.
Les principaux facteurs de développement du marché en Asie-Pacifique sont la production électronique, le remplacement des smartphones, la pénétration des appareils électroménagers et l'interdiction des activités de traitement informelles. Le marché du recyclage des déchets électroniques en Asie-Pacifique est également stimulé par les besoins en métaux et les initiatives d'économie circulaire dans la région.
Marché du recyclage des déchets électroniques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 10,8 % à 11,6 %, portée par le développement des infrastructures numériques et la hausse de la consommation de produits électroniques en Arabie saoudite, aux Émirats arabes unis, en Afrique du Sud et dans le reste de la région. Les Émirats arabes unis sont le principal moteur de la demande formelle, notamment grâce aux investissements dans les villes intelligentes, les centres de données et les programmes de modernisation des systèmes informatiques des entreprises.
Des secteurs comme l'énergie, les télécommunications et les infrastructures génèrent des déchets électroniques tels que des routeurs, des serveurs, des composants électroniques de puissance et des appareils électroniques grand public. Le système formel de recyclage n'est pas aussi développé qu'en Europe ou en Amérique du Nord ; en Afrique, le taux de recyclage était inférieur à 1 % en 2022.

Analyse de segmentation
Type de produit
Le segment des produits recyclés devrait connaître une croissance annuelle composée (TCAC) de 14,1 % à 14,9 % entre 2026 et 2034, les recycleurs traitant des volumes croissants issus des équipements informatiques d'entreprise, des réseaux de télécommunications, des appareils électroménagers et des produits électroniques grand public. La complexité des produits, leur potentiel de revente, la présence de composants dangereux et le rendement en matériaux influencent la taille du marché. Les équipements informatiques et de télécommunications demeurent le segment le plus rentable, car les cartes de circuits imprimés et les serveurs contiennent des métaux récupérables.
- Le secteur des équipements informatiques et de télécommunications tire la demande vers le haut, notamment grâce aux serveurs, aux ordinateurs portables, aux routeurs, aux commutateurs et aux périphériques de stockage, où la sécurité des données, la valeur de remise à neuf et les cartes de circuits imprimés riches en métal soutiennent des contrats de recyclage de haute qualité.
- Les petits appareils électroménagers génèrent des volumes dispersés provenant des ménages urbains, ce qui nécessite une collecte, une dépollution et un tri des plastiques efficaces pour améliorer la rentabilité des bouilloires, des outils, des appareils de soins personnels et des petits appareils électroniques.
- Les gros appareils électroménagers permettent une récupération élevée des métaux ferreux et non ferreux contenus dans les réfrigérateurs, les lave-linge et les climatiseurs, mais nécessitent une manipulation soigneuse du réfrigérant, de la mousse, du compresseur et des composants dangereux.
- L'électronique grand public demeure stratégiquement importante car les smartphones, les téléviseurs, les produits audio et les consoles de jeux contiennent des plastiques mixtes, des écrans, des batteries et des circuits imprimés avec des métaux précieux récupérables.
Type de matériau transformé
Le secteur des matériaux transformés devrait connaître une croissance annuelle composée (TCAC) de 14,6 % à 15,4 % entre 2026 et 2034, à mesure que la rentabilité de la valorisation s'étend au-delà des déchets en vrac pour se concentrer sur les métaux raffinés, le réemploi du verre et l'économie circulaire des plastiques. Le métal domine la valorisation, tandis que les filières du verre et du plastique gagnent en importance, les politiques et les achats des équipementiers renforçant les exigences en matière de contenu recyclé et limitant la mise en décharge.
- Le métal représente la plus grande part des revenus grâce au cuivre, à l'aluminium, à l'acier, à l'or, à l'argent, au palladium et aux métaux spéciaux récupérés sur les cartes, les câbles, les châssis, les moteurs et les composants d'appareils électroménagers.
- La demande de verre est liée aux écrans, moniteurs, éclairages et portes d'appareils électroménagers, sa valeur dépendant d'une séparation sûre, du contrôle de la contamination et de la disponibilité d'applications de réutilisation ou de granulats en aval.
- La récupération du plastique s'améliore grâce à l'ajout par les recycleurs de technologies d'identification des polymères, de contrôle des retardateurs de flamme et de séparation pour convertir les boîtiers et les composants en flux secondaires de plastique conformes.
Aperçu des opportunités
Aperçu des opportunités de marché
|
Type de produit |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Équipements informatiques et de télécommunications |
Haut |
Sécurité des données |
Mature |
|
Petits appareils électroménagers |
Moyen |
Collection urbaine |
Mise à l'échelle |
|
Gros appareils électroménagers |
Haut |
Récupération des métaux |
Mature |
|
Électronique grand public |
Haut |
Récupération des appareils |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du recyclage des déchets électroniques
L'augmentation des volumes mondiaux de déchets électroniques accroît les besoins en matière de recyclage formel.
Le rythme de production mondial des déchets électroniques augmente beaucoup plus rapidement que celui du recyclage, engendrant ainsi un besoin structurel d'infrastructures de recyclage. Selon le rapport « Global E-waste Monitor » de 2022, la production de déchets électroniques était estimée à 62 millions de tonnes en 2022 et devrait atteindre 82 millions de tonnes en 2030, alors que les infrastructures de recyclage ne couvraient que 22,3 % de cette production. Ce déficit a accru la pression, tant du point de vue politique que du secteur privé, sur les installations de recyclage. Sur le marché, cela se traduit par des contrats municipaux plus importants, des programmes de reprise des fabricants d'équipement d'origine (OEM) plus stricts et une demande croissante de recyclage de la part des entreprises.
Modernisation des systèmes informatiques d'entreprise et sécurité des données : une valeur ajoutée pour le traitement
L'augmentation de la fréquence des renouvellements technologiques en entreprise renforce l'importance d'une gestion professionnelle des déchets électroniques, compte tenu de la valeur résiduelle des actifs et des enjeux de sécurité des données liés aux serveurs, ordinateurs portables, baies de stockage, routeurs et équipements de télécommunications. Les clients n'optent plus pour le recyclage comme simple solution d'élimination, mais recherchent des services d'effacement, de destruction, de traçabilité des numéros de série, de gestion de la revente et de suivi des matériaux. Cette évolution se traduira par une hausse des revenus pour les recycleurs capables d'éliminer les actifs informatiques et disposant d'une logistique et d'un réseau de distribution performants. Sur le plan du marché, cela signifie une valeur supérieure par tonne d'équipements informatiques et de télécommunications par rapport aux déchets mélangés de faible qualité.
La récupération des matériaux critiques soutient les chaînes d'approvisionnement circulaires
Ces déchets électroniques comprennent du cuivre, de l'aluminium, des métaux précieux, des métaux spéciaux et certains minéraux critiques, dont l'extraction à grande échelle permettrait de réduire la dépendance à l'égard de l'extraction minière primaire. Selon le Global E-Waste Monitor, la valeur totale des ressources naturelles, estimée à 62 milliards de dollars américains, n'a pas été comptabilisée en 2022, ce qui illustre les pertes économiques dues à un recyclage insuffisant. Par conséquent, les entreprises de traitement et de raffinage en aval doivent désormais s'intégrer aux chaînes d'approvisionnement circulaires des secteurs de l'électronique, de l'automobile, des télécommunications et des énergies renouvelables.
Tendances futures du marché du recyclage des déchets électroniques
Le tri basé sur l'IA et la robotique améliorent les rendements de récupération
Les tendances du marché du recyclage des déchets électroniques s'orienteront de plus en plus vers la robotique, la vision par intelligence artificielle et le tri par capteurs, améliorant ainsi la séparation des cartes de circuits imprimés, des batteries, des plastiques, des métaux ferreux et non ferreux. Les systèmes automatisés réduisent l'exposition des travailleurs aux composants dangereux et améliorent l'homogénéité du traitement, notamment lorsque la conception des produits est très variable. Au cours de la prochaine décennie, les entreprises de traitement utiliseront l'apprentissage automatique pour classifier les types d'appareils, détecter les batteries et optimiser les itinéraires de démantèlement. Cette tendance favorise une plus grande pureté des matériaux, de meilleurs prix de revente et des taux de rejet plus faibles. Les opérateurs disposant de capitaux importants et d'un volume d'approvisionnement élevé seront les mieux placés pour justifier leurs investissements dans l'automatisation et préserver leurs marges.
Le recyclage traçable devient une exigence en matière d'approvisionnement.
La demande future sera dictée par l'exigence, de la part des clients, de preuves que les déchets électroniques sont traités de manière responsable, localement lorsque cela est nécessaire, et sans exportation non autorisée. La documentation relative à la chaîne de traçabilité, le reporting carbone, la vérification des certificats et les audits des fournisseurs en aval deviendront des éléments standards des procédures d'approvisionnement. Cette tendance favorisera les recycleurs dotés de systèmes de suivi numérique, d'installations certifiées et de relations transparentes avec les fonderies et les raffineries. Les petits opérateurs pourront continuer à assurer la collecte locale, mais les contrats les plus importants se concentreront sur les entreprises capables de démontrer leur conformité à l'échelle régionale. La traçabilité permettra également aux clients de relier les résultats du recyclage des déchets électroniques aux objectifs ESG et d'économie circulaire.
Opportunités du marché du recyclage des déchets électroniques
Partenariats de récupération des métaux en circuit fermé
Les recycleurs peuvent optimiser leurs marges en s'associant avec les fabricants d'électronique, les entreprises de batteries, les raffineurs et les utilisateurs de métaux afin de réintégrer les matériaux récupérés dans la production de nouvelles matières premières. Les prévisions du marché du recyclage des déchets électroniques indiquent une demande accrue de cuivre, de métaux précieux et d'aluminium secondaire, portée par l'électrification et le développement des infrastructures numériques. Les contrats en boucle fermée permettent de réduire l'exposition aux matières premières, car la tarification est indexée sur la qualité du service, le rendement de récupération et la teneur en métaux recyclés vérifiée. Les opportunités d'investissement incluent le prétraitement des cartes de circuits imprimés, les technologies d'échantillonnage, les alliances avec les raffineurs et les tableaux de bord clients permettant de quantifier la récupération des métaux. Cette approche peut transformer le recyclage, d'un simple service de gestion des déchets, en une solution pour la résilience de la chaîne d'approvisionnement.
Formalisation des réseaux de recouvrement des marchés émergents
Les marchés émergents offrent d'importantes opportunités, car le nombre d'appareils électroniques en circulation augmente tandis que les infrastructures de recyclage formelles restent sous-développées. Les entreprises peuvent investir dans des centres de collecte, des partenariats avec les détaillants, la formation des techniciens et des systèmes de démantèlement sécurisés permettant de détourner les matériaux des circuits informels. Ces opportunités sont particulièrement prometteuses là où les gouvernements mettent en place des réglementations relatives à la responsabilité élargie des producteurs (REP), mais ont besoin de capacités privées pour assurer la collecte et le traitement. Des actions concrètes peuvent être entreprises, telles que la création de modèles de collecte franchisés, la collaboration avec les opérateurs de télécommunications pour la reprise des téléphones portables et la mise en place de filières d'exportation conformes aux normes pour les fractions nécessitant un raffinage poussé. Le succès reposera sur la confiance des communautés, une tarification transparente et une application rigoureuse des réglementations en matière de manipulation dangereuse.
Développements récents
- Avril 2026 : DOWA Holdings Co., Ltd. a annoncé un accord de partenariat stratégique dans le domaine du recyclage des métaux afin de renforcer la circulation des ressources et les capacités de recyclage. Cette initiative favorise une meilleure récupération des métaux précieux issus de flux de déchets complexes et répond à la demande croissante de matières premières secondaires décarbonées et traçables.
- Février 2026 : Umicore SA a publié ses résultats pour l’exercice 2025 et a réorganisé ses activités autour de ses cœurs de métier et des solutions pour les matériaux de batteries, notamment le recyclage des batteries. Cette mise à jour a mis l’accent sur la rigueur opérationnelle, la gestion des risques liés aux prix des métaux et l’allocation des capitaux, réaffirmant ainsi le rôle de l’entreprise dans la récupération de matériaux avancés et l’économie circulaire des métaux.
- Avril 2025 : DOWA Holdings Co., Ltd. a acquis un site industriel à Tochigi, au Japon, pour y installer un complexe industriel dédié à la gestion environnementale et au développement de ses activités de recyclage. Ce site permettra de renforcer la logistique, le soutien au recyclage des déchets et les activités futures de recyclage, notamment la production de panneaux solaires et de biocarburants.
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -