
Mercado de reciclaje de residuos electrónicos: tamaño y previsiones 2031
Tamaño y pronóstico del mercado de reciclaje de chatarra electrónica (2021-2031), análisis de participación global y regional, tendencias y oportunidades de crecimiento. Cobertura del informe: por tipo de producto (equipos de TI y telecomunicaciones, pequeños electrodomésticos, electrodomésticos grandes, electrónica de consumo y otros), tipo de material procesado (metal, vidrio, plástico y otros) y geografía.
- Estado : Datos publicados
- Código de informe : TIPRE00007570
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
5.350 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
17.800 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
14,3 %
Índice de crecimiento
Mercado potencial
99.630 millones de dólares estadounidenses
(2026-2034)
El mercado del reciclaje de residuos electrónicos alcanzó un valor de 5350 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 17 800 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 14,3 % entre 2026 y 2034. El mercado se está expandiendo a medida que se acortan los ciclos de vida de los dispositivos electrónicos, aumentan las renovaciones de los sistemas informáticos empresariales y la recuperación regulada de metales, plásticos y vidrio se convierte en un elemento central de la planificación de la economía circular.
En Norteamérica, se prevé que el mercado de reciclaje de residuos electrónicos crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 12,8 % y el 13,6 % hasta 2034, impulsado por redes certificadas de reciclaje de productos electrónicos, la sustitución de equipos en centros de datos y las leyes estatales de gestión ambiental. La demanda estructural se ve reforzada por la presentación de informes ESG corporativos, los requisitos de gestión segura de activos y el mayor valor de recuperación de servidores, equipos de telecomunicaciones, teléfonos inteligentes y electrodomésticos.
Análisis y perspectivas del mercado de reciclaje de residuos electrónicos
- América del Norte representó entre el 26 % y el 29 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 12,8 % y el 13,6 % durante el período 2026-2034, gracias a los recicladores certificados, la gestión de activos informáticos y los programas estatales de recogida.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 13,0 % y el 13,8 %, impulsada por las tecnologías de la información empresariales, los centros de datos y los canales de recogida de productos electrónicos.
- Europa representó entre el 30 % y el 34 % de la cuota de mercado en 2025 y está avanzando a una tasa de crecimiento anual compuesta (CAGR) de entre el 11,8 % y el 12,6 %, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza de la recuperación regulada de RAEE (Residuos de Aparatos Eléctricos y Electrónicos).
- La región de Asia-Pacífico acaparó entre el 31 % y el 35 % de la cuota de mercado en 2025 y está experimentando un crecimiento anual compuesto de entre el 15,6 % y el 16,4 %, liderado por China, Japón, Corea del Sur, India y Australia.
- El segmento más grande, el de equipos de TI y telecomunicaciones, representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 14,8 % y el 15,6 %, impulsado por la sustitución de hardware empresarial y el reciclaje de servidores.
- El segmento de metales de alto crecimiento representó entre el 58 % y el 62 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 15,4 % y el 16,2 %, impulsado por el cobre, el aluminio, los metales preciosos y la recuperación de materiales críticos.
- Empresas clave analizadas en detalle : DOWA Holdings Co., Ltd., Ecoreco Ltd., ERI, Enviro-Hub Holdings Ltd., JX Advanced Metals Corporation, Sims Limited, Stena Metall AB, Tetronics Technologies Limited, Umicore SA y Quantum Lifecycle Partners LP.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución del mercado estará marcada por el cambio de enfoque, pasando del desmantelamiento básico a la automatización en la clasificación, la destrucción segura de datos, la extracción hidrometalúrgica y la separación de plásticos. El mercado se verá impulsado por la rápida renovación de equipos informáticos, el aumento de la penetración de electrodomésticos y la modernización de la infraestructura en el sector de las telecomunicaciones. En 2022, la producción mundial de residuos electrónicos alcanzó los 62 millones de toneladas, mientras que la tasa de reciclaje documentada fue del 22,3 %.
El éxito futuro será más evidente allí donde coincidan el consumo de productos electrónicos, la aplicación rigurosa de las políticas y la avanzada capacidad industrial para el reciclaje de estos artículos. Europa aprovechará la política de RAEE (Residuos de Aparatos Eléctricos y Electrónicos), Norteamérica se basará en las medidas de cumplimiento empresarial y la región de Asia-Pacífico sacará partido de su enorme cantidad de dispositivos, además de sus sistemas de fabricación.
Alcance del informe de mercado sobre el reciclaje de residuos electrónicos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.350 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 17.800 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 14,3 % |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de reciclaje de residuos electrónicos
Los factores que impulsan el mercado del reciclaje de residuos electrónicos incluyen el creciente volumen de desechos electrónicos, la legislación sobre residuos peligrosos y la necesidad de recuperar metales preciosos como cobre, oro, paladio, aluminio, acero, vidrio y plástico. La cadena de valor está compuesta por recolectores, minoristas, organizaciones gubernamentales, empresas de gestión de activos de TI (ITAD), desmanteladores, trituradoras, fundiciones, refinerías, iniciativas de reciclaje de fabricantes de equipos originales (OEM) y la sostenibilidad corporativa. Se observa una alta demanda cuando estos tres elementos confluyen.
Los proveedores siguen estando fragmentados en la recolección de materiales, pero se especializan cada vez más en su procesamiento. Los procesadores acreditados adquieren equipos que permiten la descontaminación, la extracción de baterías, la clasificación óptica y la recuperación de metales en etapas posteriores para satisfacer las necesidades de los clientes. El informe del mercado de reciclaje de chatarra electrónica identifica un mayor potencial de ganancias en aquellos casos en que los recicladores aprovechan la densidad logística, los servicios de limpieza de datos y los acuerdos a largo plazo con fabricantes, empresas de servicios públicos, gobiernos, proveedores de telecomunicaciones y operadores de centros de datos hiperescalables.
El posicionamiento dependerá de la credibilidad en términos de cumplimiento normativo, tasa de recuperación, cobertura geográfica e instalaciones de refinación posteriores. Las principales empresas, como DOWA Holdings Co., Ltd., JX Advanced Metals Corporation, Umicore SA y Tetronics Technologies Limited, se centran en la recuperación eficiente de metales, mientras que ERI, Sims Limited, Stena Metall AB, Enviro-Hub Holdings Ltd., Ecoreco Ltd. y Quantum Lifecycle Partners LP trabajan en la construcción de mejores instalaciones de reciclaje.
La industria prefiere el reciclaje completo a la eliminación barata. Los clientes exigen cada vez más pruebas de destrucción, exportación controlada y trazabilidad de la cadena de custodia. Dado que los productos electrónicos se fabrican con materias primas importantes y sustancias nocivas, las empresas de reciclaje que actúan con transparencia, utilizan robótica y cuentan con buenas conexiones con refinerías tienen grandes posibilidades de obtener lucrativos contratos corporativos o gubernamentales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del reciclaje de residuos electrónicos: Perspectivas estratégicas
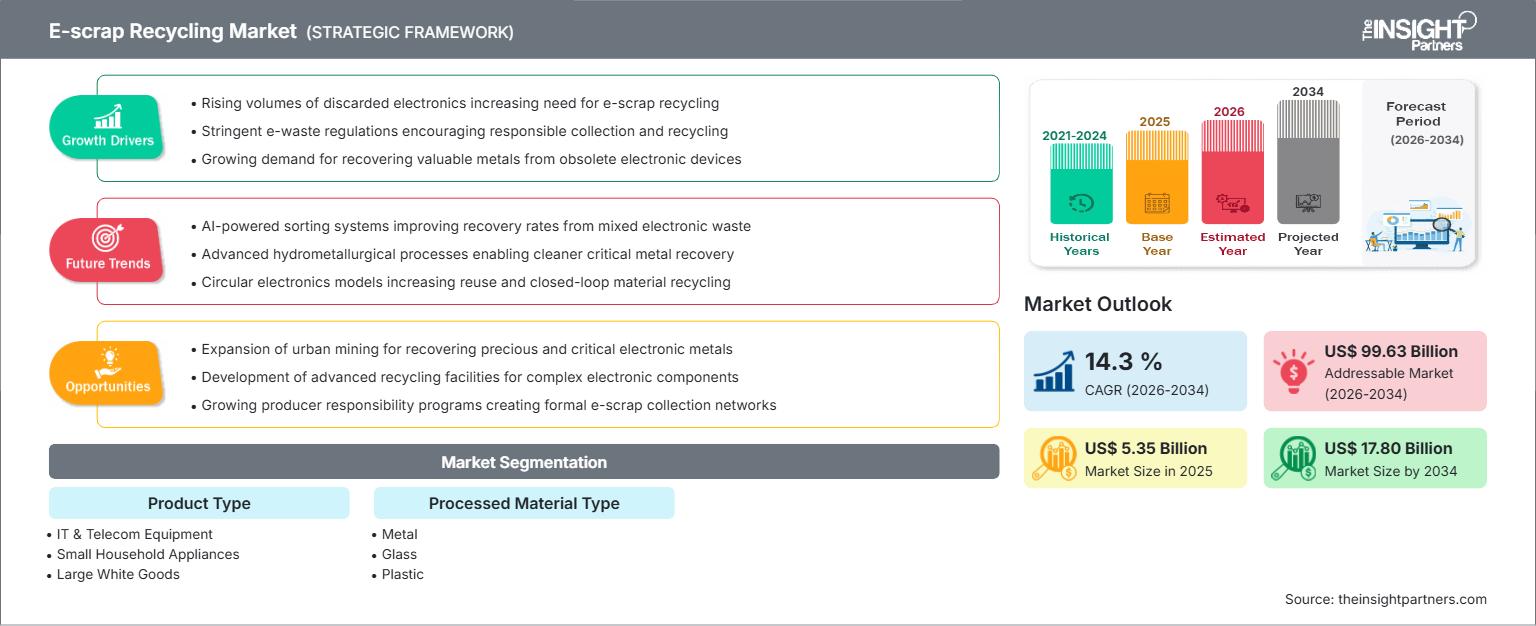
Perspectivas regionales
Mercado de reciclaje de residuos electrónicos en Norteamérica
En 2025, Norteamérica representó una cuota de mercado del 26-29% y experimentará un crecimiento anual compuesto de entre el 12,8% y el 13,6% hasta 2034. El crecimiento de la cuota de mercado del reciclaje de residuos electrónicos se debe al ciclo de renovación de TI, las normativas de reciclaje a nivel estatal, la renovación de los centros de datos a hiperescala y la certificación establecida. Las directrices de la EPA de EE. UU. siguen definiendo los residuos electrónicos como dispositivos electrónicos usados valiosos, cuya reutilización, reacondicionamiento y reciclaje minimizan el vertido en rellenos sanitarios y las exportaciones indebidas.
El fuerte crecimiento regional se debe a los servidores, equipos de red, dispositivos móviles y electrodomésticos que contienen metales recuperables como cobre, aluminio, acero y plásticos, además de las placas de circuitos. Los factores que impulsan el crecimiento también están relacionados con la preocupación de las empresas por la seguridad de los datos, certificaciones como R2 y e-Stewards, y la preferencia por el reciclaje documentado. Canadá contribuye a la dinámica regional mediante el programa provincial de responsabilidad extendida del productor y la demanda de gestión de activos de TI.
Mercado estadounidense de reciclaje de residuos electrónicos
En 2025, Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 13,0 % al 13,8 %. Las tecnologías de reemplazo para hardware empresarial, las inversiones en infraestructura en la nube, las actualizaciones de equipos de telecomunicaciones y los servicios de devolución de productos por parte de los minoristas generan un flujo constante de productos electrónicos. ERI, Sims Limited, Quantum Lifecycle Partners LP y Stena Metall AB contribuyen a este sector mediante el procesamiento, la logística, la renovación y la recuperación de productos.
Entre sus aplicaciones se incluyen la eliminación segura de soportes de almacenamiento, la venta de equipos funcionales, la recuperación de placas de circuitos impresos y el reciclaje de baterías de iones de litio. Las tasas de recogida varían según la legislación estatal; sin embargo, las grandes empresas han estandarizado los contratos de reciclaje a nivel nacional.
Mercado europeo de reciclaje de residuos electrónicos
Europa alcanzó una cuota de mercado del 30-34% en 2025 y experimentará un crecimiento anual compuesto (CAGR) de entre el 11,8% y el 12,6%. Alemania lidera la penetración regional gracias a su capacidad de reciclaje industrial y a la aplicación de su programa de Responsabilidad Extendida del Productor (REP). Por su parte, el Reino Unido mantiene sólidos canales de gestión de activos informáticos y recuperación de electrodomésticos. Francia promueve la recogida de residuos a través de organizaciones ecologistas y las obligaciones de los minoristas, lo que se traduce en una mayor visibilidad de sus procesos formales de recogida.
Se ha observado un aumento en la recogida de RAEE conforme a la normativa en Italia y España, a pesar de las diferencias regionales. Según la Agencia Europea de Medio Ambiente, la tasa de recogida de RAEE en la UE se situó en el 40,6 % en 2022, inferior al 65 % establecido por la directiva. El mercado se ve influenciado por las políticas, el elevado consumo per cápita de aparatos electrónicos y las consideraciones estratégicas sobre las materias primas.
Mercado de reciclaje de residuos electrónicos en la región Asia-Pacífico
Se estima que la cuota de mercado de la región Asia-Pacífico alcanzará entre el 31 % y el 35 % en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 15,6 % al 16,4 %. China es el país con mayor presencia en el mercado en términos de volumen de productos electrónicos y generación de residuos de fabricación; mientras que Japón y Corea del Sur incrementan su cuota de mercado gracias a mejores técnicas de reciclaje.
Los factores clave que impulsan el desarrollo del mercado en la región Asia-Pacífico incluyen la producción de productos electrónicos, la renovación de teléfonos inteligentes, la penetración de electrodomésticos y la prohibición de actividades de procesamiento informales. El mercado del reciclaje de residuos electrónicos en Asia-Pacífico también se ve impulsado por la demanda de metales y las iniciativas de economía circular en la región.
Mercado de reciclaje de residuos electrónicos en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 10,8 % y el 11,6 %, a medida que Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y el resto de la región expandan su infraestructura digital y el consumo de productos electrónicos. Los Emiratos Árabes Unidos lideran la demanda formal mediante la inversión en ciudades inteligentes, centros de datos y programas de modernización de TI corporativa.
Sectores como la energía, las telecomunicaciones y la infraestructura generan residuos electrónicos en forma de routers, servidores, componentes electrónicos de potencia y aparatos electrónicos de consumo. El sistema formal de reciclaje no está tan avanzado como el de Europa o Norteamérica, y la tasa de reciclaje en África fue inferior al 1 % en 2022.

Análisis de segmentación
Tipo de producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 14,1 % y el 14,9 % durante el periodo 2026-2034, a medida que las empresas de reciclaje procesen mayores volúmenes de equipos informáticos empresariales, redes de telecomunicaciones, electrodomésticos y electrónica de consumo. El alcance del mercado está determinado por la complejidad del producto, su potencial de reventa, la presencia de componentes peligrosos y el rendimiento del material. Los equipos informáticos y de telecomunicaciones siguen siendo el segmento más valioso, ya que las placas de circuitos y los servidores contienen metales recuperables.
- El sector de equipos informáticos y de telecomunicaciones lidera la demanda a través de servidores, ordenadores portátiles, routers, conmutadores y dispositivos de almacenamiento, donde la seguridad de los datos, el valor de reacondicionamiento y las placas de circuitos con alto contenido metálico respaldan los contratos de reciclaje de alta calidad.
- Los pequeños electrodomésticos generan volúmenes distribuidos desde los hogares urbanos, lo que requiere una recolección, descontaminación y separación de plásticos eficientes para mejorar la rentabilidad en el sector de los hervidores, herramientas, dispositivos de cuidado personal y pequeños aparatos electrónicos.
- Los equipos para electrodomésticos de gran tamaño permiten recuperar una alta cantidad de metales ferrosos y no ferrosos de refrigeradores, lavadoras y aires acondicionados, pero requieren una manipulación cuidadosa del refrigerante, la espuma, el compresor y los componentes peligrosos.
- La electrónica de consumo sigue siendo estratégicamente importante porque los teléfonos inteligentes, los televisores, los productos de audio y los dispositivos de juego contienen plásticos, pantallas, baterías y placas de circuitos mixtos con metales preciosos recuperables.
Tipo de material procesado
Se prevé que el segmento de materiales procesados crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 14,6 % y el 15,4 % durante el periodo 2026-2034, a medida que la economía de la recuperación se expanda más allá de la chatarra a granel hacia los metales refinados, la reutilización del vidrio y la circularidad de los plásticos. El metal domina la generación de valor, mientras que los flujos de vidrio y plástico ganan relevancia a medida que las políticas y las compras de los fabricantes de equipos originales (OEM) aumentan las expectativas de contenido reciclado y restringen la eliminación en vertederos.
- El metal aporta la mayor contribución a los ingresos a través del cobre, el aluminio, el acero, el oro, la plata, el paladio y los metales especiales recuperados de placas, cableado, marcos, motores y componentes de electrodomésticos.
- La demanda de vidrio está vinculada a pantallas, monitores, iluminación y puertas de electrodomésticos, y su valor depende de la separación segura, el control de la contaminación y la disponibilidad de aplicaciones posteriores de reutilización o agregación.
- La recuperación de plásticos está mejorando a medida que las empresas de reciclaje incorporan tecnologías de identificación de polímeros, análisis de retardantes de llama y separación para convertir carcasas y componentes en flujos secundarios de plástico que cumplen con la normativa.
Resumen de la oportunidad
Panorama general de las oportunidades de mercado
|
Tipo de producto |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Equipos de TI y telecomunicaciones |
Alto |
Seguridad de los datos |
Maduro |
|
Pequeños electrodomésticos |
Medio |
Colección urbana |
Escalada |
|
Electrodomésticos grandes |
Alto |
Recuperación de metales |
Maduro |
|
Electrónica de consumo |
Alto |
Recogida de dispositivos |
Escalada |
Factores que impulsan el crecimiento del mercado de reciclaje de residuos electrónicos y análisis de su impacto
El aumento del volumen mundial de residuos electrónicos incrementa la necesidad de reciclaje formal.
La generación mundial de residuos electrónicos está aumentando a un ritmo mucho mayor que la de reciclaje, lo que genera una necesidad estructural de infraestructura para este fin. Según el informe "Global E-waste Monitor" de 2022, se estimaba una generación de 62 millones de toneladas de residuos electrónicos en 2022 y se preveía una de 82 millones de toneladas para 2030, pero la infraestructura de reciclaje solo cubría el 22,3 %. Esta brecha ha incrementado la presión, tanto desde el punto de vista político como empresarial, sobre las instalaciones de reciclaje. El impacto en el mercado se manifiesta en contratos municipales más cuantiosos, programas de devolución de equipos originales más estrictos y una creciente demanda empresarial de reciclaje.
La renovación de TI empresarial y la seguridad de los datos aumentan el valor del procesamiento.
La creciente frecuencia de los ciclos de renovación tecnológica en las empresas aumenta la importancia de la gestión profesional de los residuos electrónicos debido al valor residual de los activos y los problemas de seguridad de datos asociados con servidores, portátiles, sistemas de almacenamiento, routers y equipos de telecomunicaciones. Los clientes ya no compran el reciclaje como una solución de eliminación, sino que exigen servicios de borrado seguro, destrucción, seguimiento de números de serie, gestión de reventa y seguimiento de materiales. Esto se traducirá en mayores ingresos para las empresas de reciclaje que cuenten con una logística y un canal de ventas adecuados para gestionar los activos informáticos. Desde el punto de vista del mercado, esto significa un mayor valor por tonelada de equipos informáticos y de telecomunicaciones que la chatarra mixta de baja calidad.
La recuperación de materiales críticos respalda las cadenas de suministro circulares.
Estos residuos electrónicos incluyen cobre, aluminio, metales preciosos, metales especiales y ciertos minerales críticos, cuya extracción a gran escala puede reducir la dependencia de la minería primaria. Según el Monitor Global de Residuos Electrónicos, en 2022 no se contabilizó el valor total de los recursos naturales, que ascendía a 62.000 millones de dólares estadounidenses, lo que refleja las pérdidas económicas derivadas de un reciclaje insuficiente. Por consiguiente, existe una demanda por parte de las empresas procesadoras y refinerías formales para que se integren en las cadenas de suministro circulares de los sectores de la electrónica, la automoción, las telecomunicaciones y las energías renovables.
Tendencias futuras del mercado de reciclaje de residuos electrónicos
La clasificación basada en IA y la robótica mejoran los rendimientos de recuperación.
Las tendencias del mercado de reciclaje de residuos electrónicos se centrarán cada vez más en la robótica, la visión artificial y la clasificación mediante sensores, que mejoran la separación de placas de circuitos, baterías, plásticos, metales ferrosos y fracciones no ferrosas. Los sistemas automatizados reducen la exposición de los trabajadores a componentes peligrosos y mejoran la uniformidad cuando los diseños de los productos varían considerablemente. Durante la próxima década, las empresas procesadoras utilizarán el aprendizaje automático para clasificar los tipos de dispositivos, detectar baterías y optimizar las rutas de desmantelamiento. Esta tendencia favorece una mayor pureza del material, mejores precios en la cadena de valor y menores tasas de rechazo. Los operadores con acceso a capital y un alto volumen de entrada estarán en la mejor posición para justificar las inversiones en automatización y proteger sus márgenes.
El reciclaje con trazabilidad se convierte en un requisito de contratación pública.
La demanda futura estará marcada por la exigencia de los clientes de que los residuos electrónicos se procesen de forma responsable, a nivel nacional cuando sea necesario y sin exportaciones no autorizadas. La documentación de la cadena de custodia, la presentación de informes sobre emisiones de carbono, la verificación de certificados y las auditorías de proveedores se convertirán en elementos estándar de la contratación. Esta tendencia favorecerá a las empresas de reciclaje con sistemas de seguimiento digital, instalaciones certificadas y relaciones transparentes con fundiciones y refinerías. Es posible que los operadores más pequeños sigan participando en la recogida local, pero los contratos más importantes se centrarán en empresas que puedan demostrar el cumplimiento normativo en todas las regiones. La trazabilidad también ayudará a los clientes a vincular los resultados del reciclaje de residuos electrónicos con los objetivos ESG y de economía circular.
Oportunidades de mercado en el reciclaje de residuos electrónicos
Alianzas para la recuperación de metales en circuito cerrado
Las empresas de reciclaje pueden desarrollar modelos de mayor margen asociándose con fabricantes de electrónica, empresas de baterías, refinerías y usuarios de metales para reincorporar los materiales recuperados a la producción. Las previsiones del mercado de reciclaje de chatarra electrónica apuntan a una mayor demanda de cobre, metales preciosos y aluminio secundario a medida que se expanden la electrificación y la infraestructura digital. Los contratos de ciclo cerrado pueden reducir la exposición a las fluctuaciones de las materias primas, ya que el precio está vinculado a la calidad del servicio, el rendimiento de la recuperación y el contenido reciclado verificado. Las oportunidades de inversión incluyen el preprocesamiento de placas de circuito impreso, la tecnología de muestreo, las alianzas con refinerías y los paneles de control para clientes que cuantifican la recuperación de metales. Este enfoque puede transformar el reciclaje, pasando de ser un servicio de gestión de residuos a una solución para la resiliencia de la cadena de suministro.
Formalización de las redes de recolección en mercados emergentes
Los mercados emergentes ofrecen una oportunidad significativa, ya que la posesión de dispositivos está aumentando, mientras que la infraestructura formal de reciclaje aún está poco desarrollada. Las empresas pueden invertir en centros de recolección, alianzas con minoristas, capacitación de técnicos y sistemas de desmantelamiento seguro que desvíen el material de los canales informales. La oportunidad es mayor donde los gobiernos están implementando normas de Responsabilidad Extendida del Productor (REP), pero necesitan capacidad privada para ejecutar la recolección y el procesamiento. Las acciones prácticas incluyen la creación de modelos de recolección tipo franquicia, la colaboración con operadores de telecomunicaciones para la devolución de teléfonos móviles y la creación de vías que cumplan con los requisitos de exportación para las fracciones que requieren refinamiento avanzado. El éxito dependerá de la confianza de la comunidad, la transparencia en los precios y la aplicación constante de la normativa contra el manejo inseguro.
Novedades recientes
- Abril de 2026: DOWA Holdings Co., Ltd. anunció un acuerdo de alianza estratégica en el sector del reciclaje de metales para fortalecer la circulación de recursos y las capacidades de reciclaje. Esta iniciativa apoya una mayor recuperación de metales valiosos a partir de flujos de residuos complejos y responde a la creciente demanda de materias primas secundarias descarbonizadas y trazables.
- Febrero de 2026: Umicore SA presentó sus resultados del ejercicio 2025 y reorganizó sus actividades en torno a sus negocios principales y soluciones de materiales para baterías, incluyendo operaciones de reciclaje de baterías. La actualización hizo hincapié en la disciplina operativa, la exposición a las fluctuaciones de los precios de los metales y la asignación de capital, reforzando el papel de la compañía en la recuperación de materiales avanzados y los flujos circulares de metales.
- Abril de 2025: DOWA Holdings Co., Ltd. adquirió un terreno industrial en Tochigi, Japón, para construir una base integral que respalde la gestión ambiental y la expansión de su negocio de reciclaje. El proyecto fortalecerá la logística, el apoyo al reciclaje de residuos y el desarrollo de futuros negocios de reciclaje, incluyendo paneles solares y biocombustibles.
Preguntas frecuentes

Naveen es un profesional experimentado en investigación de mercados y consultoría de gestión empresarial, con más de 12 años de experiencia en el desarrollo de investigaciones estratégicas, inteligencia de mercado (Market Intelligence) y soluciones de asesoramiento empresarial en diversos sectores industriales. Sus principales áreas de especialización incluyen electrónica, tecnología, automatización industrial, banca, servicios financieros y seguros (BFSI), industria automotriz y sector aeroespacial. Está especializado en la evaluación de mercados, el análisis de la competencia (Competitive Intelligence), la evaluación comparativa sectorial (Benchmarking), el desarrollo de estrategias de crecimiento, el análisis de entrada a nuevos mercados y la evaluación de oportunidades de negocio. Gracias a sus amplios conocimientos sectoriales y su experiencia en consultoría estratégica, ayuda a las organizaciones a identificar oportunidades de mercado y tomar decisiones empresariales fundamentadas.
En su función como vicepresidente asociado (Associate Vice President), Naveen lidera proyectos complejos de investigación de mercados y consultoría estratégica, gestiona las relaciones con las principales partes interesadas (stakeholders) y supervisa el ciclo completo de ejecución de los proyectos, desde la planificación inicial hasta la entrega de los resultados. A lo largo de su trayectoria profesional, ha llevado a cabo con éxito numerosos proyectos de investigación de mercados y consultoría para clientes de diferentes sectores industriales y regiones geográficas. Su trabajo ha permitido a las organizaciones identificar oportunidades emergentes, comprender las dinámicas competitivas, evaluar el potencial de inversión y adoptar decisiones estratégicas informadas. Su enfoque analítico y orientado a resultados contribuye al desarrollo de estrategias empresariales eficaces y al fortalecimiento de la competitividad de sus clientes.
Naveen cuenta con una licenciatura en Ingeniería Electrónica y de Comunicaciones por la Visvesvaraya Technological University (VTU), ubicada en el estado de Karnataka, India, y una maestría en Administración de Empresas (MBA), con especialización en Marketing y Gestión de Operaciones, por la Manipal University. La combinación de sus sólidos conocimientos técnicos, su amplia experiencia en múltiples sectores industriales y su trayectoria en consultoría estratégica le permite transformar datos de mercado complejos en información estratégica relevante y recomendaciones prácticas y aplicables. Gracias a estas capacidades, apoya a las empresas en la identificación de oportunidades de crecimiento, la mejora de su posicionamiento competitivo y el desarrollo de planes estratégicos a largo plazo, contribuyendo al cumplimiento de sus objetivos comerciales y al crecimiento sostenible de sus negocios.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -