
Marché de l’éclairage pour établissements de santé : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de l'éclairage médical : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie d'éclairage (éclairage LED, éclairage fluorescent et autres technologies) ; application (chambres de patients, blocs opératoires, postes de soins infirmiers et extérieur) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100001332
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
10,42 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
17,94 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,22 %
taux de croissance
Marché adressable
128,35 milliards de dollars américains
(2026-2034)
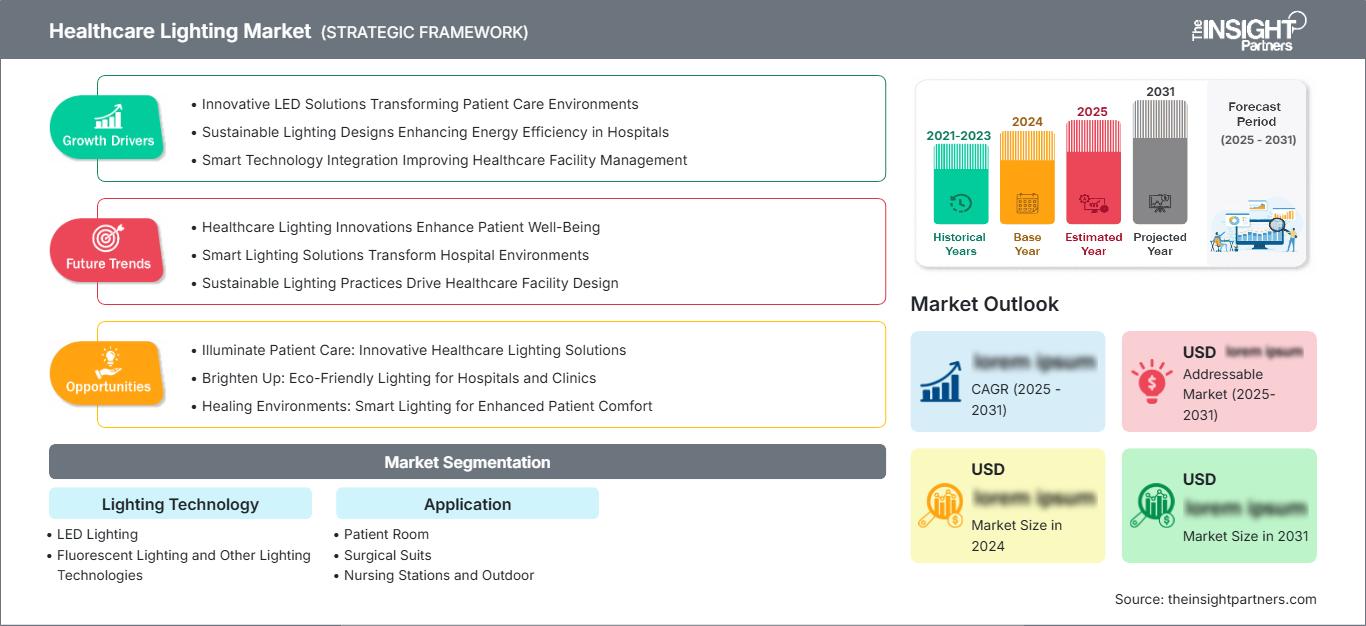
Le marché de l'éclairage hospitalier était évalué à 10,42 milliards de dollars américains en 2025 et devrait atteindre 17,94 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,22 % sur la période 2026-2034. La croissance de ce marché est portée par la modernisation des environnements cliniques dans les hôpitaux, la mise à niveau des équipements existants et l'intégration d'un éclairage performant dans les systèmes des bâtiments. La demande du marché est influencée par des facteurs tels que le confort des patients, la visibilité à des fins cliniques, la gestion de l'énergie, les exigences en matière de prévention des infections et les programmes de rénovation des établissements.
Le marché nord-américain de l'éclairage hospitalier est structurellement attractif, avec un TCAC de 6,4 à 7,1 % jusqu'en 2034. Son attrait provient du besoin important de rénovation des hôpitaux, des dépenses d'investissement dans les soins de santé et de l'utilisation à grande échelle des commandes LED.
Analyse et perspectives du marché de l'éclairage médical
- Amérique du Nord : L’Amérique du Nord devrait représenter une part de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 6,4 à 7,1 % entre 2026 et 2034, grâce à la modernisation des hôpitaux, aux exigences en matière d’efficacité énergétique et aux circuits d’approvisionnement établis.
- États-Unis : On estime que les États-Unis contribueront à hauteur de 86 à 90 % à la part de l'Amérique du Nord en 2025, avec une croissance de 6,3 à 7 % entre 2026 et 2034, à mesure que les hôpitaux moderniseront les chambres des patients et les environnements chirurgicaux.
- Europe : La part de l'Europe est estimée à 27-30 % en 2025 et à un TCAC de 5,8-6,5 % jusqu'en 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne grâce à des améliorations en matière d'efficacité et de modernisation.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 24 à 28 % en 2025 et un TCAC de 7,0 à 8,0 % entre 2026 et 2034, la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie étant les principaux moteurs des nouvelles capacités et des activités de modernisation.
- Segment le plus important : L’éclairage LED détient une part de marché estimée entre 70 et 76 % en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,6 % jusqu’en 2034.
- Segment à forte croissance : Les applications extérieures représentent une part estimée à 10-15 % en 2025 et devraient croître à un TCAC de 7,2 à 8,1 % jusqu'en 2034.
- Principales sociétés analysées en détail : Acuity Inc., Signify Holding, Hubbell Incorporated, KLS Martin Group, TRILUX GmbH & Co. KG, Zumtobel Group AG, Cree, Inc., Eaton Corporation plc, Herbert Waldmann GmbH & Co. KG, General Electric Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'éclairage dans les établissements de santé ne se limite plus à un simple éclairage fonctionnel, mais est conçu spécifiquement pour répondre aux besoins des chambres de patients, des blocs opératoires, des postes de soins infirmiers, des salles d'imagerie et des zones de circulation. L'arrivée des LED a profondément modifié la conception des luminaires grâce aux progrès réalisés en matière de contrôle optique, de dissipation thermique, d'intervalle de remplacement des lampes et de réglage des couleurs. La fabrication tend à intégrer des luminaires standard à des boîtiers, des unités de contrôle et des systèmes conformes aux réglementations spécifiques au secteur de la santé, tandis que les achats prennent en compte le coût du luminaire ainsi que son coût global sur l'ensemble de son cycle de vie.
Au cours de la période prévisionnelle, les investissements devraient se concentrer sur les équipements connectés, les systèmes de contrôle adaptables et les systèmes de rénovation intégrables au système de gestion technique du bâtiment hospitalier. Les nouveaux projets de construction d'établissements de santé en Asie-Pacifique et au Moyen-Orient accroîtront la taille du marché potentiel, tandis que les réglementations en matière d'efficacité énergétique et la réduction progressive de l'utilisation des lampes fluorescentes stimuleront la demande de systèmes d'éclairage de remplacement.
Rapport sur le marché de l'éclairage médical : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,42 milliards de dollars américains |
| Taille du marché d'ici 2034 | 17,94 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,22% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'éclairage médical
La croissance du marché de l'éclairage hospitalier est fortement tributaire des projets de construction, notamment les hôpitaux, les rénovations, les initiatives de gestion de l'énergie et les besoins des processus cliniques. La chaîne de valeur comprend les modules LED, les systèmes de commande électroniques, les optiques, les lampes et luminaires, les capteurs, les systèmes de contrôle, les distributeurs, les électriciens, les gestionnaires d'installations et les acheteurs du secteur de la santé. Du côté de l'offre, la priorité est de plus en plus donnée aux fabricants capables de garantir l'approvisionnement en composants tout en respectant des spécifications rigoureuses en matière d'électricité, de thermique, d'hygiène et d'installation.
Le secteur de la santé est de plus en plus soumis à des spécifications précises : les chambres des patients requièrent un éclairage ambiant et d’examen à faible éblouissement ; les blocs opératoires doivent assurer un éclairage uniforme, une bonne gestion des ombres et des surfaces faciles à nettoyer ; les postes de soins infirmiers doivent bénéficier d’un éclairage de travail fiable et d’un confort visuel optimal pendant les longues gardes ; et les installations d’éclairage extérieur doivent garantir la sécurité et faciliter l’orientation. Ces besoins variés offrent une opportunité aux fournisseurs proposant des gammes de produits d’éclairage modulables plutôt que des produits d’éclairage commerciaux standard.
Le positionnement sur le marché repose désormais davantage sur l'ingénierie d'application, l'intégration des systèmes de contrôle et la gamme de produits de santé. Acuity Inc. a introduit des solutions centrées sur le patient, tandis que Signify Holding propose des solutions d'éclairage professionnel avec services de raccordement à l'infrastructure. Hubbell Incorporated et Eaton Corporation plc fournissent des solutions de distribution électrique générale, tandis que KLS Martin Group et Herbert Waldmann GmbH & Co. KG se concentrent sur des systèmes d'éclairage médical hautement spécialisés. TRILUX GmbH & Co. KG et Zumtobel Group AG restent des acteurs importants sur les projets à cahier des charges précis en Europe.
En raison de la fragmentation du marché entre éclairage général, éclairage architectural et spécialistes des dispositifs médicaux, les investissements dans ce secteur devraient se concentrer sur les logiciels de contrôle, les systèmes offrant des possibilités de réglage, les luminaires hygiéniques et les solutions de rénovation. Les technologies et les marques de Cree, Inc. et de General Electric Company contribuent au marché, tandis que des spécialistes proposent des solutions pour les applications cliniques. L'analyse du rapport sur le marché de l'éclairage médical révèle que la stratégie de positionnement repose fortement sur l'efficacité des solutions matérielles, combinée à des avantages opérationnels.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'éclairage médical : Perspectives stratégiques
Perspectives régionales
Marché de l'éclairage médical en Amérique du Nord
L'Amérique du Nord détiendra une part de marché de 34 à 38 % en 2025 et connaîtra une croissance annuelle composée de 6,4 à 7,1 % entre 2025 et 2034. La demande dominante proviendra du marché américain, grâce à ses hôpitaux performants, à un cycle régulier de rénovations, à des programmes de gestion de l'énergie et à des investissements spéculatifs. La contribution du Canada sera tirée du renouvellement de ses infrastructures de santé et de ses programmes d'investissement axés sur l'efficacité.
Le contexte régional des achats favorise les acteurs bien établis disposant d'un vaste réseau de distribution, d'un service technique performant et d'informations sur la conformité. Les chambres de patients et les blocs opératoires seront des secteurs privilégiés pour les rénovations, tandis que les systèmes de contrôle d'éclairage connectés s'intègrent de plus en plus aux grands projets de modernisation. La part de marché de l'éclairage hospitalier restera élevée, portée par la demande de remplacement et la demande de construction neuve.
Marché américain de l'éclairage pour le secteur de la santé
Le marché américain représente environ 86 à 90 % du marché nord-américain en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 6,3 à 7,0 % jusqu'en 2034. Cette croissance s'explique notamment par la rénovation des hôpitaux existants, le développement des centres de soins ambulatoires, l'amélioration des blocs opératoires et l'accent mis sur les environnements centrés sur le patient. Les hôpitaux privilégient les produits uniformes qui facilitent la maintenance dans leurs différents établissements.
Acuity Inc., Hubbell Incorporated, Eaton Corporation plc et General Electric Company sont des acteurs clés des écosystèmes liés à l'éclairage et aux technologies électriques. Les chambres de patients nécessitent des produits d'éclairage multifonctionnels, tandis que les blocs opératoires requièrent un éclairage de haute précision. Le marché américain perçoit également l'intérêt d'adopter des systèmes de contrôle de l'éclairage permettant de minimiser le gaspillage d'énergie grâce à des détecteurs de présence et à la programmation des éclairages.
Marché européen de l'éclairage médical
La part de l'Europe devrait se situer entre 27 et 30 %, avec un taux de croissance annuel composé (TCAC) de 5,8 à 6,5 % jusqu'en 2034. Des pays comme l'Allemagne et le Royaume-Uni dominent le marché grâce à leurs objectifs de modernisation et d'efficacité. D'autres pays, tels que la France, l'Italie et l'Espagne, y contribuent également par la rénovation et le remplacement des équipements vieillissants.
En Allemagne, un cahier des charges précis encourage l'utilisation de luminaires performants et conformes, ce qui profite aux fabricants comme TRILUX GmbH & Co. KG et Zumtobel Group AG. Au Royaume-Uni, l'accent est mis sur la modernisation des infrastructures de santé et la réduction des coûts d'exploitation. La France, l'Italie et l'Espagne privilégient de plus en plus le remplacement des luminaires par des LED, la facilité de maintenance et l'amélioration de l'environnement clinique.
Marché de l'éclairage médical de la région Asie-Pacifique
En Asie-Pacifique, la part de marché devrait se situer entre 24 et 28 % en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 7 à 8 % jusqu'en 2034. La Chine domine le marché, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. La construction d'hôpitaux, le développement des soins de santé urbains et leur modernisation stimulent la croissance du marché, tant dans le secteur public que privé.
La Chine et l'Inde stimulent le marché des nouvelles constructions, tandis que le Japon et la Corée du Sud privilégient la modernisation et le confort des patients. En Australie, la demande reste soutenue grâce à des infrastructures de santé bien établies. L'efficacité énergétique et la gestion numérique des bâtiments font l'objet d'une attention particulière de la part des pouvoirs publics, ce qui pourrait favoriser le développement de l'éclairage connecté.
Marché de l'éclairage médical au Moyen-Orient et en Afrique
La région MENA devrait représenter environ 5 à 7 % du marché total potentiel en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 8,2 % entre 2025 et 2034. Les principaux investisseurs dans la région MENA sont l'Arabie saoudite et les Émirats arabes unis, tandis que le principal marché subsaharien est l'Afrique du Sud.
Le développement de cités-santé, l'expansion des hôpitaux et la diversification des infrastructures stimulent la demande en solutions d'éclairage durables. Les projets de santé en Arabie saoudite et aux Émirats arabes unis offrent des opportunités pour des solutions d'éclairage intégrées, tandis que les pays du Moyen-Orient et d'Afrique, à l'exception de l'Afrique du Sud, privilégient encore la rénovation. Les achats sont déterminés par le financement des projets, le coût de l'énergie, la disponibilité du service et la stabilité des infrastructures.
Analyse de segmentation
Technologie d'éclairage
Le secteur des technologies d'éclairage devrait connaître une croissance annuelle composée de 6,5 % à 7,3 % entre 2026 et 2034. Les systèmes LED dominent les achats grâce à leur combinaison d'efficacité, de longue durée de vie, de facilité de contrôle et de flexibilité d'application. Les luminaires fluorescents restent présents dans les parcs installés, mais les coûts de remplacement et les contraintes réglementaires favorisent de plus en plus les mises à niveau vers les LED. D'autres technologies conservent des applications spécifiques lorsque des exigences cliniques ou architecturales justifient le recours à des sources alternatives.
- Éclairage LED : L’éclairage LED reste le principal choix technologique pour les établissements de santé, grâce à son fonctionnement efficace, sa longue durée de vie, sa puissance contrôlable et sa compatibilité avec les capteurs, les systèmes de gradation et les systèmes à blanc réglable.
- Éclairage fluorescent : L’éclairage fluorescent reste présent dans les hôpitaux et les bâtiments institutionnels plus anciens, en particulier là où les budgets de remplacement sont limités, mais son importance stratégique diminue à mesure que des solutions de rénovation efficaces deviennent plus faciles à déployer.
- Autres technologies d'éclairage : Les autres technologies d'éclairage répondent à des applications spécialisées nécessitant des caractéristiques optiques, architecturales ou cliniques particulières, créant ainsi une base de demande plus restreinte mais persistante dans les environnements de soins de santé.
Application
Le marché des applications devrait croître à un TCAC de 6,1 % à 7,0 % entre 2026 et 2034. La demande varie considérablement selon la fonction clinique : les chambres des patients nécessitent un éclairage axé sur le confort, tandis que les blocs opératoires requièrent des systèmes haute performance. Les postes de soins infirmiers dépendent d’une visibilité optimale pour les tâches prolongées, tandis que les installations extérieures assurent la sécurité et l’orientation. Les spécifications propres à chaque application influencent de plus en plus le choix des produits et l’architecture des systèmes.
- Chambre du patient : L’éclairage de la chambre du patient privilégie un faible éblouissement, de multiples modes d’éclairage, le confort visuel et des commandes simples qui facilitent le quotidien des patients et des soignants lors des examens, de la lecture et des activités nocturnes.
- Combinaisons chirurgicales : Les combinaisons chirurgicales nécessitent un éclairage stable et de haute qualité, des ombres contrôlées, des performances optiques précises et une construction facile à nettoyer, ce qui rend cette application stratégiquement importante pour les fournisseurs d’éclairage médical spécialisé.
- Postes de soins infirmiers : Les postes de soins infirmiers nécessitent un éclairage de travail constant et des conditions visuelles confortables pendant les quarts de travail prolongés, ce qui encourage de plus en plus les commandes intégrées, l’éclairage localisé et les aménagements qui minimisent les reflets sur les écrans.
- Éclairage extérieur : L'éclairage extérieur des établissements de santé couvre les entrées, les allées, les parkings, les accès d'urgence et les zones de sécurité, et répond à une demande dictée par la durabilité, la résistance aux intempéries, l'efficacité énergétique et les exigences de contrôle automatisé.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Chambre du patient |
Haut |
Confort du patient |
Mature |
|
Combinaisons chirurgicales |
Haut |
Éclairage de précision |
Mature |
|
Postes de soins infirmiers |
Moyen |
Contrôle des tâches |
Mise à l'échelle |
|
De plein air |
Faible |
Sécurité intelligente |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'éclairage médical
Rénovation et remplacement des anciens systèmes d'éclairage de l'hôpital
Un parc important de luminaires conventionnels installés génère des opportunités de remplacement régulières, les hôpitaux recherchant une consommation d'énergie réduite, des interventions de maintenance moins fréquentes et une meilleure qualité d'éclairage. Les projets de rénovation sont particulièrement importants car les établissements de santé fonctionnent en continu et ne peuvent tolérer des pannes d'éclairage fréquentes ni des opérations de maintenance perturbatrices. La modernisation par LED peut souvent être mise en œuvre par étapes, permettant aux hôpitaux de prioriser les chambres des patients, les couloirs, les postes de soins infirmiers et les blocs opératoires en fonction des ressources financières disponibles. L'impact sur le marché dépasse le simple cadre des ventes de luminaires, car les projets de modernisation intègrent fréquemment des systèmes de contrôle, des capteurs, des drivers et des services de mise en service. Les fournisseurs proposant des gammes de luminaires de modernisation standardisées peuvent ainsi raccourcir les cycles de spécification et simplifier l'installation. Ce facteur soutient également la demande pendant les périodes de ralentissement de la construction de nouveaux hôpitaux, offrant aux fournisseurs un marché plus stable au sein des systèmes de santé établis.
Gestion de l'efficacité énergétique et des coûts du cycle de vie
Les organismes de santé évaluent de plus en plus l'éclairage en fonction du coût total de possession plutôt que du seul prix d'achat. Les établissements fonctionnent de longues heures et l'éclairage peut représenter une dépense constante d'électricité et de maintenance sur les grands campus. Les systèmes LED performants, les détecteurs de présence, la programmation et la variation d'intensité en fonction de la lumière naturelle permettent de réduire le fonctionnement inutile tout en maintenant les niveaux d'éclairage requis. L'impact financier est particulièrement important pour les complexes hospitaliers multi-bâtiments où des systèmes de contrôle standardisés permettent de réaliser des économies cumulées sur des milliers de luminaires. Les équipes d'approvisionnement prennent également en compte l'accessibilité pour la maintenance, le remplacement des drivers, les exigences de nettoyage et la durée de vie des produits lorsqu'elles comparent les fournisseurs. Face à l'influence des prix de l'énergie et des objectifs de développement durable sur la planification des investissements, les projets d'éclairage peuvent s'intégrer à des programmes plus vastes d'amélioration de l'efficacité énergétique des installations, au lieu d'être considérés comme de simples mises à niveau électriques. Cela élargit le groupe de décision, des spécialistes de l'éclairage aux responsables des installations, aux équipes développement durable et aux directeurs financiers.
Conception de l'éclairage et de l'environnement clinique axée sur le patient
Les établissements de santé accordent une importance croissante aux environnements qui favorisent le confort des patients tout en préservant la capacité de travail des soignants. L'éclairage contribue au confort visuel, aux conditions nocturnes, à l'orientation, aux examens et à l'atmosphère perçue des espaces réservés aux patients. Cette tendance a favorisé l'émergence de produits dotés de multiples modes d'éclairage, de caractéristiques de couleur ajustables, d'une réduction de l'éblouissement et de commandes dissociant les besoins des patients et des soignants. Sur le plan commercial, la valeur ajoutée se déplace vers les luminaires multifonctions plutôt que vers les appareils dédiés. Les fabricants capables de démontrer la facilité d'utilisation, la facilité d'entretien et la compatibilité avec les flux de travail des établissements de santé peuvent renforcer leur position lors de la définition des spécifications de conception. La demande bénéficie également de l'extension de la conception centrée sur le patient au-delà des hôpitaux de soins aigus, aux centres de soins ambulatoires, aux établissements de réadaptation, aux résidences pour personnes âgées et aux établissements de soins de longue durée. Par conséquent, l'éclairage des établissements de santé est de plus en plus considéré comme une composante de l'environnement bâti dans son ensemble, et non plus uniquement comme un produit électrique.
Tendances futures du marché de l'éclairage médical
L'éclairage connecté en tant que couche d'infrastructure hospitalière
Les établissements de santé sont de plus en plus susceptibles de considérer l'éclairage connecté comme une infrastructure interagissant avec la détection de présence, la gestion technique du bâtiment, la surveillance environnementale et l'analyse des données. Au lieu de contrôler les luminaires individuellement, les opérateurs pourront gérer les zones en fonction des horaires, de l'occupation, de la lumière naturelle et des exigences opérationnelles. Les futurs systèmes pourraient également utiliser des diagnostics en réseau pour identifier les pannes avant qu'elles n'affectent les zones cliniques, améliorant ainsi la planification de la maintenance. L'interopérabilité deviendra cruciale, car les hôpitaux exploitent généralement des systèmes de bâtiment hétérogènes installés au cours de plusieurs phases de construction. Les fournisseurs proposant des architectures de communication ouvertes et des outils de mise en service simples peuvent réduire les risques liés à l'intégration. Cette tendance du marché de l'éclairage hospitalier devrait également accroître les opportunités de revenus récurrents grâce aux services logiciels, de surveillance, de maintenance et d'analyse. À terme, l'infrastructure connectée pourrait faire évoluer les décisions d'achat, passant des spécifications des luminaires aux résultats mesurables pour l'établissement, conférant ainsi un rôle stratégique plus important aux fabricants d'éclairage.
Stratégies d'éclairage réglables et centrées sur l'humain
L'éclairage modulable devrait dépasser le stade des projets de démonstration haut de gamme pour s'étendre aux chambres de patients, aux salles de réveil, aux espaces réservés au personnel et à certains environnements cliniques. Les systèmes capables d'ajuster l'intensité et les caractéristiques de couleur peuvent créer des ambiances lumineuses distinctes pour le jour, les examens, le soir et la nuit, tout en préservant la flexibilité opérationnelle. Son adoption future dépendra de commandes intuitives, de spécifications fondées sur des données probantes et de coûts d'installation maîtrisables. Les concepteurs d'établissements de santé pourraient de plus en plus coordonner l'éclairage avec les finitions architecturales, la lumière naturelle et les fonctions des pièces, au lieu de spécifier un flux lumineux fixe. Cette tendance du marché de l'éclairage hospitalier pourrait accroître la demande de luminaires dotés de drivers programmables et d'interfaces de contrôle standardisées. Les meilleures opportunités commerciales émergeront probablement là où les hôpitaux pourront déployer une plateforme unique dans différents types de pièces sans complexifier les procédures opérationnelles. La simplicité du produit restera donc aussi importante que sa modulabilité lors de l'évaluation des investissements dans l'éclairage de nouvelle génération.
Opportunités du marché de l'éclairage médical
Plateformes de modernisation pour les réseaux de soins de santé multi-établissements
Les grands réseaux de santé offrent une opportunité intéressante aux fournisseurs qui développent des plateformes de rénovation standardisées, capables de s'adapter à différentes configurations de salles sans nécessiter de personnalisation poussée. Une plateforme performante peut combiner luminaires, drivers, systèmes de contrôle, capteurs et accessoires d'installation compatibles, tout en permettant aux équipes techniques d'échelonner les mises à niveau en fonction de leurs budgets. Les fournisseurs peuvent consolider leur position en proposant des outils de spécification numériques, des nomenclatures préconfigurées, une assistance à la mise en service et une documentation de maintenance. Cette opportunité est particulièrement pertinente sur les marchés matures où les bâtiments existants représentent un marché potentiel plus important que les nouvelles constructions. Les fournisseurs doivent privilégier l'interopérabilité et la prévisibilité des délais d'installation, car les projets hospitaliers sont soumis à des contraintes de planification strictes. Des partenariats stratégiques avec des entreprises d'électricité et des prestataires de services de gestion d'installations peuvent encore améliorer la capacité de déploiement. Les prévisions du marché de l'éclairage hospitalier indiquent que les modèles de rénovation évolutifs peuvent créer une demande durable tout en réduisant les difficultés de vente liées aux spécifications sur mesure pour chaque projet.
Solutions d'éclairage intégrées pour les infrastructures de soins de santé émergentes
Les marchés émergents du secteur de la santé offrent la possibilité de fournir des solutions d'éclairage complètes dès la construction de nouveaux hôpitaux, plutôt que de se fier uniquement aux cycles de remplacement. La Chine, l'Inde, l'Asie du Sud-Est, les pays du Golfe et certains marchés africains développent des infrastructures de santé capables d'intégrer un éclairage performant dès la conception. Les fournisseurs peuvent saisir cette opportunité grâce à des gammes de produits modulaires, des partenariats de distribution locaux, des formations techniques et une ingénierie adaptée à chaque projet. Une stratégie particulièrement intéressante consiste à combiner les besoins en éclairage des chambres de patients, des blocs opératoires, des postes de soins et des espaces extérieurs au sein d'architectures de contrôle coordonnées. Cela simplifie les achats tout en établissant une plateforme pour la maintenance et l'extension ultérieures. Les fabricants doivent également adapter leurs produits aux conditions électriques, climatiques et d'hygiène locales, ainsi qu'aux capacités de maintenance. Le succès reposera moins sur des spécifications haut de gamme que sur la fiabilité de la réalisation des projets, le support tout au long du cycle de vie et la capacité à répondre aux attentes des marchés locaux.
Développements récents
- Août 2026 : Wipro Consumer Care & Lighting acquiert une participation de 60 % dans la marque de soins de la peau haut de gamme DERMATOUCH pour une valeur d’entreprise de 387,5 crores de roupies, marquant ainsi son entrée sur le segment des soins de la peau premium et axé sur le numérique en Inde. L’acquisition des 40 % restants est prévue sur une période de trois ans, les fondateurs et la direction actuels conservant la gestion des opérations.
- Juillet 2026 : Wipro Consumer Care & Lighting a conclu un accord pour l’acquisition des marques Eva et Good Home de TTK Healthcare pour 256 crores de roupies (hors TVA). Cette transaction renforce la présence de Wipro sur les marchés des soins personnels, de l’entretien ménager, des désodorisants d’intérieur et des parfums. Ces marques ont généré un chiffre d’affaires cumulé d’environ 148 crores de roupies au cours de l’exercice 2025-2026.
- Octobre 2025 : Sunwave Health et Lightning Step Technologies fusionnent pour créer une plateforme technologique intégrée destinée aux professionnels de la santé mentale et comportementale, grâce à un investissement stratégique de BVP Forge. Cette fusion vise à accélérer le développement de produits, la satisfaction client, l’expansion des ventes et les capacités technologiques dans le secteur des soins de santé mentale et comportementale.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -