
医療照明市場:規模・シェア・予測 2034
医療照明市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:照明技術別(LED照明、蛍光灯、その他の照明技術)、用途別(病室、手術室、ナースステーション、屋外)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPTE100001332
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
104億 2000万米ドル
基準年値
2034年の予測
179億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.22 %
成長率
対象市場
1,283億5,000 万米ドル
(2026年~2034年)
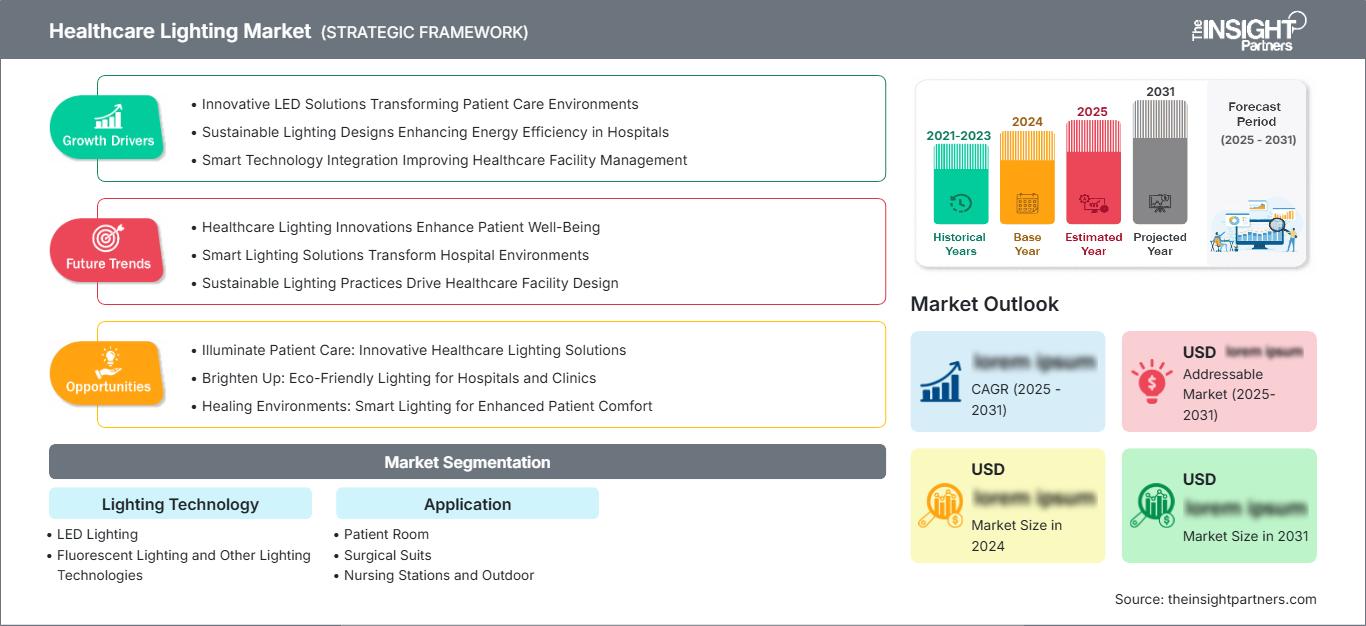
医療照明市場は、2025年には104億2,000万米ドルと評価され、2034年には179億4,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.22%で成長すると見込まれています。市場の成長は、病院における臨床環境の近代化、既存照明器具のアップグレード、および効率的な照明のビルシステムへの統合によって牽引されています。市場需要は、患者の快適性、臨床目的の視認性、エネルギー管理、感染制御のニーズ、および施設改修プログラムといった要因によって影響を受けています。
北米の医療照明市場は構造的に魅力的であり、2034年まで年平均成長率(CAGR)6.4~7.1%で成長すると予測されています。この市場の魅力は、病院の大規模な改修ニーズ、医療分野における設備投資、そしてLED制御システムの広範な利用に由来しています。
医療照明市場の評価と洞察
- 北米:北米は、病院の近代化、エネルギー効率に関する要件、確立された調達チャネルに支えられ、2025年には34~38%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.1%で拡大すると予測されています。
- 米国:米国は、2025年の北米全体のシェアの86~90%を占めると推定されており、病院が病室や手術環境を改善するにつれて、2026年から2034年にかけて6.3~7.0%の成長が見込まれる。
- ヨーロッパ:ヨーロッパは、効率性の向上と近代化を通じて、ドイツ、英国、フランス、イタリア、スペインを中心に、2025年には27~30%のシェアを獲得し、2034年まで年平均成長率(CAGR)5.8~6.5%で成長すると予測されている。
- アジア太平洋地域:アジア太平洋地域は、2025年には24~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.0~8.0%で成長すると予測されており、中国、日本、インド、韓国、オーストラリアが新規設備投資と改修活動を牽引する。
- 最大のセグメントであるLED照明は、2025年には推定70~76%の市場シェアを占め、2034年まで年平均成長率(CAGR)6.8~7.6%で拡大すると予測されている。
- 高成長分野:屋外用途は2025年には推定10~15%のシェアを占め、2034年まで年平均成長率(CAGR)7.2~8.1%で成長すると予測されている。
- 詳細に分析された主要企業: Acuity Inc.、Signify Holding、Hubbell Incorporated、KLS Martin Group、TRILUX GmbH & Co. KG、Zumtobel Group AG、Cree, Inc.、Eaton Corporation plc、Herbert Waldmann GmbH & Co. KG、General Electric Company。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
医療施設における照明は、もはや単なる照明にとどまらず、病室、手術室、ナースステーション、画像診断室、通路など、用途に合わせて特別に設計された照明へと進化しています。LEDの登場により、光学制御、発熱、ランプ交換間隔の延長、色調整機能などが向上し、照明器具の設計にも変化が生じています。製造においては、標準的な照明器具と医療施設専用の筐体、制御ユニット、規制への準拠を統合する方向へと進んでおり、購入プロセスにおいては、照明器具のコストだけでなくライフサイクルコストも考慮されています。
今後予測期間において、病院のビル管理システムに組み込むことができる、接続型照明器具、適応型制御システム、および改修システムへの投資が増加すると予想されます。アジア太平洋地域および中東地域における新たな医療施設の建設は、対象市場規模の拡大につながる一方、エネルギー効率規制や蛍光灯の段階的廃止は、代替照明システムの需要を押し上げるでしょう。
医療照明市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 104億2000万米ドル |
| 2034年までの市場規模 | 179億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.22% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
医療照明市場分析
医療照明市場の需要拡大は、病院、改修工事、エネルギー管理イニシアチブ、臨床プロセスニーズなどの建設プロジェクトに大きく依存しています。バリューチェーンには、LEDパッケージ、ドライバエレクトロニクス、光学部品、ランプおよび照明器具、センサー、制御装置、販売代理店、電気工事業者、施設管理者、医療機器購入者などが含まれます。供給側の要因としては、厳しい電気的、熱的、衛生的、および設置仕様を遵守しながら部品供給を保証できるメーカーがますます有利になっています。
また、患者室には低グレアの環境照明と検査照明が求められ、手術室には均一な照明、良好な影処理、清掃しやすい表面が求められ、看護師ステーションには長時間勤務でも目の快適さを保つ信頼性の高い作業照明が求められ、屋外照明設備は安全性と道案内を重視したものでなければならないなど、仕様重視の環境がますます強まっている。こうした多様なニーズは、汎用的な商業用照明製品ではなく、カスタマイズ可能な照明製品ラインを持つサプライヤーにとって大きなチャンスとなる。
現在、市場におけるポジショニングは、アプリケーションエンジニアリング、制御統合、およびヘルスケア製品のポートフォリオに大きく依存している。患者中心のソリューションはAcuity Inc.が提供しており、インフラ接続サービスを備えた業務用照明はSignify Holdingが提供している。一般的な配電ソリューションはHubbell IncorporatedとEaton Corporation plcが提供し、KLS Martin GroupとHerbert Waldmann GmbH & Co. KGは高度に専門化された医療用照明システムに注力している。TRILUX GmbH & Co. KGとZumtobel Group AGは、ヨーロッパにおける仕様主導型プロジェクトにおいて依然として重要な役割を担っている。
一般照明、建築照明、医療機器専門分野への市場細分化のため、この分野への投資は、ソフトウェア制御、調整機能を提供するシステム、衛生的な照明器具、および改修ソリューションに重点を置くべきである。Cree, Inc.とGeneral Electric Companyの技術とブランドは市場に貢献しており、専門企業は臨床用途向けのソリューションを提供している。ヘルスケア照明市場レポートの分析によると、ポジショニング戦略は、ハードウェアソリューションの効率性と運用上の利点に大きく依存していることが明らかになった。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
医療照明市場:戦略的洞察
地域別分析
北米の医療照明市場
北米は2025年には市場シェア34~38%を占め、2025年から2034年にかけて年平均成長率(CAGR)6.4~7.1%で成長すると予測される。市場需要の大部分は、病院の整備状況、定期的な改修サイクル、エネルギー管理プログラム、投機的な投資活動などにより、米国市場からもたらされるだろう。カナダの貢献は、医療インフラの刷新と効率化を重視した設備投資プログラムによるものとなる。
地域的な調達環境は、幅広い流通網、技術サービス、コンプライアンス情報を備えた実績のある企業に有利に働いています。病室や手術室は改修工事の主要対象エリアとなる一方、コネクテッド照明制御システムは大規模な近代化プロジェクトの一部として導入されることが増えています。医療照明市場のシェアは、交換需要と新規建設需要の両方が存在するため、高い水準を維持するでしょう。
米国医療照明市場
米国市場は2025年の北米市場の約86~90%を占め、2034年まで年平均成長率(CAGR)6.3~7.0%で成長すると予測されている。成長要因としては、既存病院の改修、外来センターの開設、手術室の改善、患者中心の環境づくりへの注力などが挙げられる。病院側は、複数の施設でメンテナンスが容易な統一製品を好んでいる。
Acuity Inc.、Hubbell Incorporated、Eaton Corporation plc、およびGeneral Electric Companyは、照明および電気技術の関連エコシステムに関与しています。患者室には多機能照明製品が必要とされている一方、手術室では高精度照明が求められています。米国市場では、人感センサーや照明のスケジュール設定によってエネルギーの無駄を最小限に抑えることができる照明制御システムの導入にもメリットが見られています。
欧州医療照明市場
欧州のシェアは約27~30%と見込まれ、2034年まで年平均成長率(CAGR)5.8~6.5%で成長すると予測されている。ドイツや英国などの国々は、近代化と効率化目標を掲げ、市場を牽引している。フランス、イタリア、スペインなどの国々は、老朽化した機器の改修や交換を通じて市場に貢献している。
ドイツでは、明確に定義された仕様枠組みによって、効率的で規格に適合した照明器具の使用が促進されており、TRILUX GmbH & Co. KGやZumtobel Group AGといったメーカーに恩恵をもたらしている。英国では、医療施設の近代化と運用コストの削減が重視されている。フランス、イタリア、スペインでは、LEDへの交換、メンテナンスの容易性、臨床環境の改善にますます注目が集まっている。
アジア太平洋地域のヘルスケア照明市場
アジア太平洋地域における市場シェアは、2025年には約24~28%に達し、2034年まで年平均成長率(CAGR)7.0~8.0%で成長すると予測されています。市場規模で見ると、中国が首位で、次いで日本、インド、韓国、オーストラリアとなっています。公立病院と私立病院の両方において、病院建設、都市部医療の拡大、近代化が市場を牽引しています。
中国とインドは新築市場を牽引しており、日本と韓国は近代化と患者の快適性を重視している。オーストラリアでは、確立された医療インフラのおかげで安定した需要がある。エネルギー効率とデジタル管理された建物は政策的に注目されており、コネクテッド照明に好影響を与える可能性がある。
中東・アフリカのヘルスケア照明市場
中東・アフリカ地域は、2025年には対象市場全体の約5~7%を占めると予測されており、2025年から2034年にかけて年平均成長率(CAGR)7.0~8.2%で成長すると見込まれています。中東・アフリカ地域における主要投資国はサウジアラビアとアラブ首長国連邦であり、サハラ以南のアフリカ地域では南アフリカが主要市場となっています。
医療都市の開発、病院の拡張、インフラの多様化が、耐久性の高い照明ソリューションへの需要を高めている。サウジアラビアとアラブ首長国連邦の医療プロジェクトは、統合型照明ソリューションの導入機会を提供している一方、南アフリカを除く中東・アフリカ諸国では、依然として既存設備の改修が主流となっている。調達は、プロジェクトの資金調達、エネルギーコスト、サービスの可用性、インフラの安定性によって左右される。
セグメンテーション分析
照明技術
照明技術市場は、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.3%で成長すると予測されています。LEDシステムは、効率性、長寿命、制御性、用途の柔軟性を兼ね備えているため、購入市場を席巻しています。蛍光灯器具は依然として既存設備において重要な役割を果たしていますが、交換コストの面や規制上の圧力から、LEDへのアップグレードがますます推奨されています。その他の技術は、臨床的または建築的な要件によって代替光源が正当化されるような特殊な用途において、引き続き活用されます。
- LED照明: LED照明は、効率的な動作、長い耐用年数、制御可能な出力、センサー、調光、色温度調整システムとの互換性といった特長により、医療施設における主要な技術選択肢であり続けています。
- 蛍光灯照明:蛍光灯照明は、特に交換予算が限られている古い病院や公共施設などで依然として使用されていますが、効率的な改修代替手段の導入が容易になるにつれて、その戦略的重要性は低下しています。
- その他の照明技術:その他の照明技術は、特定の光学特性、建築特性、または臨床特性を必要とする特殊な用途に対応し、医療環境において、より限定的ではあるものの持続的な需要基盤を形成しています。
応用
2026年から2034年にかけて、アプリケーションは年平均成長率(CAGR)6.1~7.0%で拡大すると予測されています。需要は臨床機能によって大きく異なり、病室では快適性を重視した照明が求められる一方、手術室では高性能システムが要求されます。ナースステーションでは長時間の作業のために鮮明な視界が不可欠であり、屋外設置ではセキュリティとナビゲーションがサポートされます。アプリケーション固有の仕様は、製品選定とシステムアーキテクチャにますます大きな影響を与えています。
- 患者室:患者室の照明は、グレアを抑え、複数の照明モードを備え、視覚的な快適さを重視し、患者と介護者が日常的な活動、診察、読書、夜間の活動など、あらゆる場面で快適に過ごせるよう、シンプルな操作性を実現しています。
- 手術着:手術着には、高品質で安定した照明、制御された影、精密な光学性能、そして洗浄可能な構造が求められるため、この用途は医療用照明専門サプライヤーにとって戦略的に重要なものとなっています。
- ナースステーション:ナースステーションでは、長時間勤務中も作業に必要な照明と快適な視覚環境が常に確保される必要があり、統合制御、局所照明、ディスプレイへの映り込みを最小限に抑えるレイアウトなどがますます推奨されています。
- 屋外:屋外医療施設照明は、入口、通路、駐車場、緊急アクセス、セキュリティゾーンなどをサポートし、耐久性、耐候性、エネルギー効率、自動制御要件によって需要が形成されます。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
患者室 |
高い |
患者の快適性 |
成熟した |
|
手術着 |
高い |
精密照明 |
成熟した |
|
看護ステーション |
中くらい |
タスクコントロール |
スケーリング |
|
屋外 |
低い |
スマートセキュリティ |
スケーリング |
医療照明市場の成長要因と影響分析
病院の改修および旧型照明システムの交換
従来型照明器具の設置台数が相当数に上るため、病院はエネルギー消費量の削減、メンテナンス回数の減少、照明品質の向上を目指し、繰り返し交換の機会を得ています。医療施設は常時稼働しており、頻繁な照明故障やメンテナンスによる業務の中断は許容できないため、改修プロジェクトは特に重要です。LEDへの改修は段階的に実施できる場合が多く、病院は資金状況に応じて、病室、廊下、ナースステーション、手術室などの優先順位を付けることができます。改修プロジェクトでは、制御装置、センサー、ドライバー、試運転サービスなどが導入されることが多いため、市場への影響は照明器具の販売にとどまりません。標準化された改修製品群を持つベンダーは、仕様策定サイクルを短縮し、設置の複雑さを軽減できます。この要因は、新規病院建設が落ち着く時期の需要を支え、成熟した医療システム全体にわたって、サプライヤーにとってより安定した販売機会を提供します。
エネルギー効率とライフサイクルコスト管理
医療機関は、照明設備を単なる購入価格ではなく、総所有コストで評価する傾向が強まっています。施設は長時間稼働するため、照明は広大なキャンパス全体で継続的な電気代とメンテナンス費用の原因となります。高効率LEDシステム、在室状況制御、スケジュール設定、昼光応答型調光などを活用することで、必要な照度を維持しながら不要な運転を削減できます。特に、標準化された制御システムによって数千もの照明器具のコスト削減効果を集約できる複数棟の病院システムでは、その経済的メリットは顕著です。調達チームは、サプライヤーを比較検討する際に、メンテナンスの容易性、ドライバーの交換、清掃要件、製品の耐用年数なども考慮に入れています。エネルギー価格や持続可能性目標が設備投資計画に影響を与えるにつれ、照明プロジェクトは単なる電気設備の改修ではなく、より広範な施設効率化プログラムの一部となる可能性があります。これにより、意思決定グループは照明専門家だけでなく、施設管理責任者、サステナビリティチーム、財務担当者にも拡大します。
患者中心の照明と臨床環境設計
医療施設では、患者の快適性をサポートしつつ介護者の業務効率も維持できる環境づくりにますます重点が置かれるようになっています。照明は、視覚的な快適性、夜間の状況、道案内、診察活動、そして患者スペースの印象に大きく影響します。そのため、複数の照明モード、調整可能な色特性、グレアの低減、そして患者と介護者のニーズを分離できる制御機能を備えた製品が求められています。商業的な影響としては、単一用途の照明器具よりも多機能照明器具への価値シフトが進んでいます。使いやすさ、保守性、そして医療現場のワークフローとの互換性を実証できるメーカーは、設計段階での優位性を高めることができます。また、患者中心設計が急性期病院だけでなく、外来センター、リハビリテーション施設、高齢者向け住宅、長期療養施設へと拡大していることも、需要を押し上げています。結果として、医療照明は単なる電気製品としてではなく、より広範な建築環境の一部として評価されるようになっています。
医療照明市場の将来動向
病院インフラ層としてのコネクテッドライティング
医療施設では、コネクテッド照明を、在室検知、ビル管理、環境モニタリング、施設分析と連携できるインフラストラクチャ層として扱う傾向が強まるでしょう。オペレーターは、照明器具を個別に制御する代わりに、スケジュール、在室状況、自然光の利用可能性、運用要件に基づいてゾーンを管理できるようになります。将来のシステムでは、ネットワーク診断を使用して、臨床エリアに影響が出る前に故障を特定し、メンテナンス計画を改善することも可能になるでしょう。病院は通常、複数の建設段階にわたって設置された異種ビルシステムを運用しているため、相互運用性の重要性が高まります。オープンな通信アーキテクチャと分かりやすいコミッショニングツールを提供するサプライヤーは、統合リスクを軽減できます。医療照明市場のトレンドは、ソフトウェア、モニタリング、メンテナンス、分析サービスを通じて、継続的な収益機会も増加させるはずです。時間の経過とともに、コネクテッドインフラストラクチャは、購入決定を照明器具の仕様から測定可能な施設成果へとシフトさせ、照明メーカーにとってより幅広い戦略的役割を生み出す可能性があります。
調整可能で人間中心の照明戦略
調光可能な照明は、高級なデモンストレーションプロジェクトを超え、病室、回復室、スタッフスペース、および特定の臨床環境におけるより実用的な導入へと進むと予想されます。強度と色特性を調整できるシステムは、運用上の柔軟性を維持しながら、昼間、診察時、夕方、夜間といった異なる条件を作り出すことができます。今後の普及は、直感的な操作、エビデンスに基づいた仕様、そして管理可能な設置コストにかかっています。医療施設の設計者は、単一の固定出力を指定するのではなく、建築仕上げ、自然光条件、および部屋の機能に合わせて照明を調整する傾向が強まるでしょう。この医療照明市場のトレンドは、プログラマブルドライバーと標準化された制御インターフェースを備えた照明器具の需要を高める可能性があります。病院が複雑な運用手順を作成することなく、複数の部屋タイプに1つのプラットフォームを適用できる場合に、最も大きな商業的機会が生まれると考えられます。したがって、施設が次世代照明への投資を評価する際には、製品のシンプルさは調光機能と同様に重要であり続けるでしょう。
医療照明市場の機会
複数施設からなる医療ネットワーク向け改修プラットフォーム
大規模な医療ネットワークは、さまざまな部屋の構成に大掛かりなカスタマイズを必要とせずに対応できる標準化された改修プラットフォームを開発するサプライヤーにとって魅力的な機会を提供します。成功するプラットフォームは、互換性のある照明器具、ドライバー、制御装置、センサー、および設置アクセサリを組み合わせ、施設チームが資本予算に応じて段階的にアップグレードできるようにします。サプライヤーは、デジタル仕様ツール、事前構成済みの部品表、試運転サポート、および保守ドキュメントを提供することで、自社の地位を強化できます。この機会は、既存の建物が新築よりも対象とするベースが大きい成熟市場で特に重要です。病院プロジェクトは厳しいスケジュール制約の下で運営されるため、ベンダーは相互運用性と予測可能な設置時間を優先する必要があります。電気工事業者や施設管理プロバイダーとの戦略的パートナーシップは、展開能力をさらに向上させることができます。医療照明市場の予測によると、拡張可能な改修モデルは、プロジェクトごとにカスタマイズされた仕様に伴う販売上の摩擦を軽減しながら、持続的な需要を生み出すことができます。
新興医療インフラ向け統合照明ソリューション
新興医療市場では、既存設備の交換サイクルに頼るのではなく、新病院建設時に照明パッケージ一式を供給する機会が生まれています。中国、インド、東南アジア、湾岸諸国、そして一部のアフリカ市場では、設計段階から効率的な照明を組み込むことができる医療体制が整備されつつあります。サプライヤーは、モジュール式製品群、現地での販売提携、技術研修、プロジェクト固有のエンジニアリングなどを通じて、この機会を捉えることができます。特に魅力的な戦略は、病室、手術室、ナースステーション、屋外の照明要件を統合制御アーキテクチャで管理することです。これにより、調達を簡素化できるだけでなく、将来のメンテナンスや拡張のための基盤を構築できます。メーカーは、現地の電気設備、気候、衛生要件、サービス能力に合わせて製品を調整する必要があります。成功は、単に高機能な仕様だけではなく、信頼性の高いプロジェクト遂行、ライフサイクルサポート、そして現地調達の期待に応える能力にかかっています。
最近の動向
- 2026年8月:Wipro Consumer Care & Lightingは、高級スキンケアブランドDERMATOUCHの株式60%を企業価値387億5000万ルピーで取得し、インドの高級デジタルファーストスキンケア市場への参入を果たした。残りの40%の株式は今後3年間かけて取得する予定で、既存の創業者と経営陣が引き続き事業運営を担う。
- 2026年7月:Wipro Consumer Care & Lightingは、TTK HealthcareのEvaおよびGood Homeブランドを25億6000万ルピー(消費税別)で買収することに合意した。この取引により、Wiproはパーソナルケア、ホームケア、エアケア、フレグランスの各分野で事業を拡大することになる。これらのブランドは、2025~2026年度に合計約14億8000万ルピーの収益を上げていた。
- 2025年10月:Sunwave HealthとLightning Step Technologiesが合併し、BVP Forgeからの戦略的成長投資を受けて、行動医療プロバイダー向けの統合テクノロジープラットフォームが誕生しました。この合併は、行動医療分野における製品開発、顧客満足度向上、販売拡大、および技術力の強化を加速させることを目的としています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -