
Mercato dell’illuminazione sanitaria: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dell'illuminazione sanitaria (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia di illuminazione (illuminazione a LED, illuminazione fluorescente e altre tecnologie di illuminazione); applicazione (stanze dei pazienti, sale operatorie, postazioni infermieristiche e illuminazione esterna) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100001332
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
10,42 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
17,94 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,22 %
Tasso di crescita
Mercato di riferimento
128,35 miliardi di dollari USA
(2026-2034)
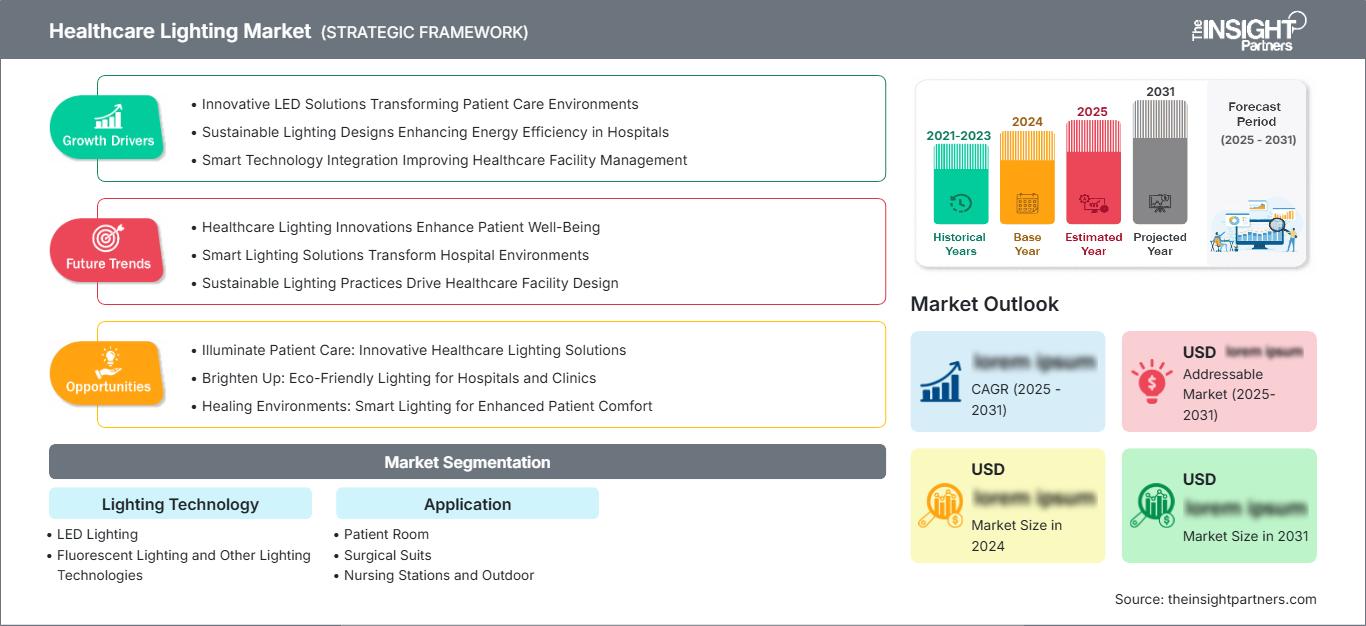
Il mercato dell'illuminazione sanitaria ha un valore di 10,42 miliardi di dollari nel 2025 e si prevede che raggiungerà i 17,94 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,22% nel periodo 2026-2034. La crescita del mercato è trainata dalla modernizzazione degli ambienti clinici negli ospedali, dall'aggiornamento degli apparecchi esistenti e dall'integrazione di un'illuminazione efficiente nei sistemi degli edifici. La domanda di mercato è influenzata da fattori quali il comfort del paziente, la visibilità a fini clinici, la gestione energetica, le esigenze di controllo delle infezioni e i programmi di ristrutturazione delle strutture.
Il mercato nordamericano dell'illuminazione per il settore sanitario è strutturalmente attraente, con una crescita annua composta (CAGR) del 6,4-7,1% fino al 2034. La sua attrattiva deriva dall'ampia necessità di ristrutturazione degli ospedali, dagli investimenti in conto capitale nel settore sanitario e dall'utilizzo diffuso di sistemi di controllo a LED.
Analisi e approfondimenti sul mercato dell'illuminazione sanitaria
- Nord America: si prevede che il Nord America rappresenterà una quota del 34-38% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,4-7,1% tra il 2026 e il 2034, grazie alla modernizzazione degli ospedali, ai requisiti di efficienza energetica e ai canali di approvvigionamento consolidati.
- USA: Si stima che gli Stati Uniti contribuiranno per l'86-90% alla quota nordamericana nel 2025, con una crescita del 6,3-7,0% nel periodo 2026-2034, grazie all'ammodernamento delle camere di degenza e degli ambienti chirurgici negli ospedali.
- Europa: si stima che l'Europa raggiungerà una quota del 27-30% nel 2025 e un tasso di crescita annuo composto (CAGR) del 5,8-6,5% fino al 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna grazie a miglioramenti in termini di efficienza e modernizzazione.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota del 24-28% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 7,0-8,0% nel periodo 2026-2034, con Cina, Giappone, India, Corea del Sud e Australia a trainare le nuove attività di potenziamento e ammodernamento.
- Segmento più ampio: l'illuminazione a LED detiene una quota di mercato stimata tra il 70% e il 76% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% fino al 2034.
- Segmento ad alta crescita: le applicazioni per esterni rappresentano una quota stimata del 10-15% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,2-8,1% fino al 2034.
- Aziende chiave analizzate nel dettaglio: Acuity Inc., Signify Holding, Hubbell Incorporated, KLS Martin Group, TRILUX GmbH & Co. KG, Zumtobel Group AG, Cree, Inc., Eaton Corporation plc, Herbert Waldmann GmbH & Co. KG, General Electric Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'illuminazione nelle strutture sanitarie non si limita più alla semplice illuminazione, ma è progettata specificamente per le esigenze di stanze di degenza, sale operatorie, postazioni infermieristiche, sale di diagnostica per immagini e aree di circolazione. L'avvento dei LED ha portato a cambiamenti nella progettazione degli apparecchi grazie ai miglioramenti nel controllo ottico, nella generazione di calore, nei periodi di sostituzione delle lampade più lunghi e nella capacità di regolazione del colore. L'approccio produttivo tende a orientarsi verso l'integrazione di apparecchi standard con alloggiamenti, unità di controllo e conformità alle normative specifiche per il settore sanitario, mentre il processo di acquisto considera sia il costo dell'apparecchio che il costo del ciclo di vita.
Nel periodo di previsione, è probabile che gli investimenti si concentrino su apparecchi connessi, sistemi di controllo adattabili e sistemi di retrofit integrabili nel sistema di gestione degli edifici ospedalieri. Le nuove costruzioni sanitarie nelle regioni Asia-Pacifico e Medio Oriente amplieranno il mercato potenziale, mentre le normative sull'efficienza energetica e la progressiva dismissione delle lampade fluorescenti aumenteranno la necessità di sistemi di illuminazione di ricambio.
Ambito del rapporto sul mercato dell'illuminazione sanitaria
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 10,42 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 17,94 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,22% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'illuminazione per il settore sanitario
La crescita della domanda nel mercato dell'illuminazione sanitaria dipende fortemente da progetti edilizi, tra cui ospedali, ristrutturazioni, iniziative di gestione energetica e necessità legate ai processi clinici. La catena del valore comprende pacchetti LED, elettronica di controllo, ottiche, lampade e apparecchi di illuminazione, sensori, sistemi di controllo, distributori, installatori elettrici, gestori di strutture e acquirenti del settore sanitario. I fattori dal lato dell'offerta sono sempre più orientati verso produttori in grado di garantire la fornitura di componenti, rispettando al contempo rigorose specifiche elettriche, termiche, igieniche e di installazione.
L'ambiente circostante sta diventando sempre più orientato alle specifiche, dove le stanze dei pazienti richiedono un'illuminazione ambientale e per esami a bassa abbagliamento, le sale operatorie necessitano di un'illuminazione uniforme, una buona gestione delle ombre e superfici facili da pulire; le postazioni infermieristiche richiedono un'illuminazione affidabile per le attività specifiche e un comfort visivo ottimale durante i lunghi turni, e gli impianti di illuminazione esterna devono essere orientati alla sicurezza e all'orientamento. Queste diverse esigenze rappresentano un'opportunità per i fornitori che offrono linee di prodotti per l'illuminazione modulabili, anziché prodotti generici per l'illuminazione commerciale.
Il posizionamento sul mercato si basa ora maggiormente sull'ingegneria applicativa, sull'integrazione dei sistemi di controllo e sul portafoglio di prodotti per il settore sanitario. Acuity Inc. ha introdotto soluzioni incentrate sul paziente, mentre Signify Holding offre illuminazione professionale con servizi di connessione alle infrastrutture. Hubbell Incorporated ed Eaton Corporation plc forniscono soluzioni generali di distribuzione elettrica, mentre KLS Martin Group e Herbert Waldmann GmbH & Co. KG si concentrano su sistemi di illuminazione medicale altamente specializzati. TRILUX GmbH & Co. KG e Zumtobel Group AG mantengono un ruolo rilevante nei progetti europei basati su specifiche tecniche.
A causa della frammentazione del mercato in illuminazione generale, illuminazione architettonica e specialisti di dispositivi medicali, gli investimenti nel settore dovrebbero concentrarsi su software di controllo, sistemi che offrono possibilità di regolazione, apparecchi igienici e soluzioni di retrofit. Tecnologie e marchi come Cree, Inc. e General Electric Company sono tra i principali attori del mercato, mentre gli specialisti forniscono le proprie soluzioni per applicazioni cliniche. L'analisi del rapporto sul mercato dell'illuminazione sanitaria rivela che la strategia di posizionamento si basa fortemente sull'efficienza delle soluzioni hardware, combinata con vantaggi operativi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'illuminazione sanitaria: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'illuminazione sanitaria
Nel 2025 il Nord America deterrà una quota di mercato del 34-38%, con una crescita annua composta (CAGR) del 6,4-7,1% dal 2025 al 2034. La domanda di mercato dominante proverrà dagli Stati Uniti, grazie alla presenza di ospedali ben sviluppati, ai regolari cicli di ristrutturazione, ai programmi di gestione energetica e alle attività speculative. Il contributo del Canada deriverà dal rinnovamento delle infrastrutture sanitarie e da programmi di spesa in conto capitale orientati all'efficienza energetica.
Il contesto regionale degli appalti favorisce gli operatori consolidati con ampia rete distributiva, assistenza tecnica e informazioni sulla conformità. Le camere dei pazienti e le sale operatorie saranno aree di primaria importanza per gli interventi di ammodernamento, mentre i sistemi di controllo dell'illuminazione connessi stanno diventando sempre più spesso parte integrante di progetti di modernizzazione su larga scala. La quota di mercato dell'illuminazione sanitaria rimarrà elevata grazie alla presenza di domanda di sostituzione oltre a quella derivante dalle nuove costruzioni.
Mercato statunitense dell'illuminazione sanitaria
Il mercato statunitense rappresenta circa l'86-90% del mercato nordamericano nel 2025 e si prevede un tasso di crescita annuo composto (CAGR) del 6,3-7,0% fino al 2034. I fattori di crescita includono la ristrutturazione degli ospedali esistenti, lo sviluppo di centri ambulatoriali, il miglioramento delle sale operatorie e l'attenzione verso ambienti orientati al paziente. Gli ospedali prediligono prodotti uniformi che facilitino la manutenzione in diverse strutture.
Acuity Inc., Hubbell Incorporated, Eaton Corporation plc e General Electric Company sono coinvolte in ecosistemi rilevanti nel settore dell'illuminazione e delle tecnologie elettriche. Per le stanze dei pazienti sono necessari prodotti di illuminazione multifunzionali, mentre nelle sale operatorie si ricerca un'illuminazione ad alta precisione. Anche il mercato statunitense riconosce i vantaggi derivanti dall'adozione di sistemi di controllo dell'illuminazione in grado di minimizzare gli sprechi energetici grazie a sensori di presenza e alla programmazione delle luci.
Mercato europeo dell'illuminazione sanitaria
Si prevede che la quota di mercato dell'Europa si attesti intorno al 27-30%, con una crescita annua composta (CAGR) del 5,8-6,5% fino al 2034. Paesi come Germania e Regno Unito sono leader di mercato grazie agli obiettivi di modernizzazione ed efficienza. Altri paesi come Francia, Italia e Spagna contribuiscono attraverso la ristrutturazione e la sostituzione delle apparecchiature obsolete.
In Germania, un quadro normativo ben definito incoraggia l'utilizzo di apparecchi di illuminazione efficienti e conformi, a vantaggio di produttori come TRILUX GmbH & Co. KG e Zumtobel Group AG. Nel Regno Unito, l'attenzione si concentra sulla modernizzazione delle strutture sanitarie e sulla riduzione dei costi operativi. Francia, Italia e Spagna puntano sempre più sulla sostituzione con LED, sulla facilità di manutenzione e sul miglioramento dell'ambiente clinico.
Mercato dell'illuminazione sanitaria nella regione Asia-Pacifico
Nella regione Asia-Pacifico, la quota di mercato si attesterà intorno al 24-28% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 7,0-8,0% fino al 2034. In termini di mercati, la Cina è leader, seguita da Giappone, India, Corea del Sud e Australia. La costruzione di ospedali e l'espansione dell'assistenza sanitaria urbana, unitamente alla modernizzazione, trainano il mercato sia degli ospedali pubblici che privati.
Cina e India stanno trainando il mercato delle nuove costruzioni, mentre Giappone e Corea del Sud puntano sulla modernizzazione e sul comfort dei pazienti. In Australia la domanda è costante grazie a un'infrastruttura sanitaria ben consolidata. L'efficienza energetica e la gestione digitale degli edifici sono al centro dell'attenzione politica, il che potrebbe avere un impatto positivo sull'illuminazione connessa.
Mercato dell'illuminazione sanitaria in Medio Oriente e Africa
Si prevede che la regione Medio Oriente e Africa (MEA) rappresenterà circa il 5-7% del mercato potenziale totale nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,0-8,2% tra il 2025 e il 2034. I principali investitori in MEA sono l'Arabia Saudita e gli Emirati Arabi Uniti, mentre il mercato leader nell'Africa subsahariana è il Sudafrica.
Lo sviluppo di città sanitarie, l'espansione degli ospedali e la diversificazione delle infrastrutture stanno alimentando la domanda di soluzioni di illuminazione durevoli. I progetti sanitari in Arabia Saudita e negli Emirati Arabi Uniti offrono opportunità per soluzioni di illuminazione integrate, mentre i paesi del Medio Oriente e dell'Africa, ad eccezione del Sudafrica, prediligono ancora interventi di ammodernamento. Gli acquisti sono influenzati dal finanziamento dei progetti, dal costo dell'energia, dalla disponibilità dei servizi e dalla stabilità delle infrastrutture.
Analisi di segmentazione
Tecnologia di illuminazione
Si prevede che il settore dell'illuminazione crescerà a un tasso annuo composto (CAGR) del 6,5-7,3% nel periodo 2026-2034. I sistemi a LED dominano gli acquisti grazie alla loro combinazione di efficienza, lunga durata, controllabilità e flessibilità applicativa. Gli apparecchi fluorescenti rimangono rilevanti negli impianti installati, ma i costi di sostituzione e le pressioni normative favoriscono sempre più l'aggiornamento ai LED. Altre tecnologie mantengono ruoli specializzati laddove i requisiti clinici o architettonici giustificano soluzioni alternative.
- Illuminazione a LED: l'illuminazione a LED rimane la principale scelta tecnologica per le strutture sanitarie, grazie al suo funzionamento efficiente, alla lunga durata, alla potenza regolabile e alla compatibilità con sensori, sistemi di regolazione dell'intensità luminosa e sistemi a bianco regolabile.
- Illuminazione fluorescente: L'illuminazione fluorescente è ancora presente negli ospedali e negli edifici istituzionali più datati, soprattutto dove i budget per la sostituzione sono limitati, ma la sua importanza strategica sta diminuendo man mano che diventano più facili da implementare alternative di ammodernamento efficienti.
- Altre tecnologie di illuminazione: Altre tecnologie di illuminazione sono destinate ad applicazioni specializzate che richiedono particolari caratteristiche ottiche, architettoniche o cliniche, creando una base di domanda più ristretta ma costante negli ambienti sanitari.
Applicazione
Si prevede che il settore dell'illuminazione crescerà a un tasso annuo composto (CAGR) del 6,1-7,0% nel periodo 2026-2034. La domanda varia considerevolmente a seconda della funzione clinica: le stanze dei pazienti richiedono un'illuminazione orientata al comfort, mentre gli ambienti chirurgici necessitano di sistemi ad alte prestazioni. Le postazioni infermieristiche richiedono chiarezza visiva per lo svolgimento di attività prolungate, mentre le installazioni esterne supportano la sicurezza e l'orientamento. Le specifiche di ciascuna applicazione influenzano sempre più la selezione dei prodotti e l'architettura del sistema.
- Camera del paziente: L'illuminazione della camera del paziente privilegia la riduzione dell'abbagliamento, le molteplici modalità di illuminazione, il comfort visivo e i comandi semplici che supportano pazienti e operatori sanitari nelle attività di routine, negli esami, nella lettura e nelle attività notturne.
- Camici chirurgici: I camici chirurgici richiedono un'illuminazione stabile e di alta qualità, ombre controllate, prestazioni ottiche precise e una struttura facile da pulire, il che rende questa applicazione strategicamente importante per i fornitori di illuminazione medicale specializzata.
- Postazioni infermieristiche: Le postazioni infermieristiche richiedono un'illuminazione costante per le attività lavorative e condizioni visive confortevoli durante i turni prolungati, pertanto si incoraggiano sempre più l'utilizzo di comandi integrati, illuminazione localizzata e layout che riducano al minimo i riflessi sui display.
- Per esterni: l'illuminazione esterna per il settore sanitario è destinata a ingressi, percorsi, parcheggi, accessi di emergenza e zone di sicurezza, con esigenze specifiche in termini di durata, resistenza agli agenti atmosferici, efficienza energetica e requisiti di controllo automatizzato.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Stanza del paziente |
Alto |
Comfort del paziente |
Maturo |
|
Camici chirurgici |
Alto |
Illuminazione di precisione |
Maturo |
|
Postazioni infermieristiche |
Mezzo |
Controllo delle attività |
Scalatura |
|
All'aperto |
Basso |
Sicurezza intelligente |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dell'illuminazione sanitaria.
Ristrutturazione dell'ospedale e sostituzione dei vecchi impianti di illuminazione.
Un'ampia base installata di apparecchi di illuminazione convenzionali crea continue opportunità di sostituzione, poiché gli ospedali cercano di ridurre il consumo energetico, gli interventi di manutenzione e migliorare la qualità dell'illuminazione. I progetti di ristrutturazione sono particolarmente importanti perché le strutture sanitarie operano ininterrottamente e non possono tollerare frequenti guasti all'illuminazione o interventi di manutenzione che ne interrompano l'attività. Gli interventi di retrofit a LED possono spesso essere implementati in fasi, consentendo agli ospedali di dare priorità a stanze dei pazienti, corridoi, postazioni infermieristiche e sale operatorie in base alla disponibilità di capitale. L'impatto sul mercato va oltre la vendita degli apparecchi, poiché i progetti di retrofit spesso introducono sistemi di controllo, sensori, driver e servizi di collaudo. I fornitori con famiglie di retrofit standardizzate possono quindi abbreviare i cicli di specifica e ridurre la complessità dell'installazione. Questo fattore sostiene la domanda anche nei periodi in cui la costruzione di nuovi ospedali rallenta, offrendo ai fornitori un'opportunità di mercato più stabile all'interno di sistemi sanitari consolidati.
Gestione dell'efficienza energetica e dei costi del ciclo di vita
Le organizzazioni sanitarie valutano sempre più spesso l'illuminazione in base al costo totale di proprietà, piuttosto che al solo prezzo di acquisto. Le strutture sono operative per molte ore e l'illuminazione può rappresentare una spesa costante per elettricità e manutenzione in grandi complessi. Sistemi LED efficienti, controlli di presenza, programmazione e regolazione dell'intensità luminosa in base alla luce naturale possono ridurre i tempi di funzionamento non necessari, mantenendo al contempo i livelli di illuminazione richiesti. L'impatto finanziario è particolarmente rilevante per i sistemi ospedalieri multi-edificio, dove i sistemi di controllo standardizzati possono aggregare i risparmi su migliaia di apparecchi. I team addetti agli acquisti considerano anche l'accesso per la manutenzione, la sostituzione dei driver, i requisiti di pulizia e la durata del prodotto quando confrontano i fornitori. Poiché i prezzi dell'energia e gli obiettivi di sostenibilità influenzano la pianificazione degli investimenti, i progetti di illuminazione possono diventare parte di programmi più ampi di efficienza energetica delle strutture, anziché essere considerati semplici aggiornamenti elettrici isolati. Ciò amplia il gruppo decisionale, che ora comprende non solo gli specialisti dell'illuminazione, ma anche i responsabili delle strutture, i team per la sostenibilità e i responsabili finanziari.
Progettazione dell'illuminazione e dell'ambiente clinico incentrata sul paziente
Le strutture sanitarie attribuiscono sempre maggiore importanza ad ambienti che favoriscano il comfort del paziente, mantenendo al contempo la funzionalità per il personale sanitario. L'illuminazione contribuisce al comfort visivo, alle condizioni notturne, all'orientamento, alle attività di esame e alla percezione dell'atmosfera degli spazi dedicati ai pazienti. Ciò ha favorito lo sviluppo di prodotti con molteplici modalità di illuminazione, caratteristiche cromatiche regolabili, riduzione dell'abbagliamento e comandi che separano le esigenze del paziente da quelle del personale sanitario. L'impatto commerciale sta spostando il valore verso apparecchi di illuminazione multifunzione piuttosto che verso dispositivi monofunzionali. I produttori in grado di documentare usabilità, manutenibilità e compatibilità con i flussi di lavoro sanitari possono rafforzare la propria posizione in fase di progettazione. La domanda beneficia anche dell'espansione della progettazione centrata sul paziente dagli ospedali per acuti ai centri ambulatoriali, alle strutture di riabilitazione, alle residenze per anziani e alle strutture di assistenza a lungo termine. Di conseguenza, l'illuminazione sanitaria viene sempre più valutata come parte integrante dell'ambiente costruito nel suo complesso, piuttosto che come semplice componente elettrico.
Tendenze future del mercato dell'illuminazione sanitaria
L'illuminazione connessa come strato infrastrutturale ospedaliero
È probabile che le strutture sanitarie considerino sempre più l'illuminazione connessa come un livello infrastrutturale in grado di interagire con sistemi di rilevamento della presenza, gestione degli edifici, monitoraggio ambientale e analisi dei dati. Invece di controllare i singoli apparecchi di illuminazione, gli operatori potranno gestire le zone in base a orari, presenza, disponibilità di luce naturale e requisiti operativi. I sistemi futuri potrebbero anche utilizzare la diagnostica in rete per identificare i guasti prima che compromettano le aree cliniche, migliorando la pianificazione della manutenzione. L'interoperabilità diventerà sempre più importante poiché gli ospedali in genere utilizzano sistemi di costruzione eterogenei installati in diverse fasi di costruzione. I fornitori che offrono architetture di comunicazione aperte e strumenti di messa in servizio intuitivi possono ridurre il rischio di integrazione. Il trend del mercato dell'illuminazione sanitaria dovrebbe inoltre incrementare le opportunità di ricavi ricorrenti attraverso servizi di software, monitoraggio, manutenzione e analisi. Nel tempo, le infrastrutture connesse potrebbero spostare le decisioni di acquisto dalle specifiche degli apparecchi verso risultati misurabili per le strutture, creando un ruolo strategico più ampio per i produttori di illuminazione.
Strategie di illuminazione regolabili e incentrate sull'uomo
Si prevede che l'illuminazione regolabile si diffonderà oltre i progetti dimostrativi di fascia alta, trovando applicazione più concreta nelle stanze dei pazienti, nelle aree di recupero, negli spazi per il personale e in ambienti clinici selezionati. I sistemi in grado di regolare intensità e caratteristiche cromatiche possono creare condizioni di luce diurne, per visite mediche, serali e notturne distinte, mantenendo al contempo la flessibilità operativa. La futura adozione dipenderà da controlli intuitivi, specifiche basate su evidenze scientifiche e costi di installazione gestibili. I progettisti del settore sanitario potrebbero coordinare sempre più l'illuminazione con le finiture architettoniche, le condizioni di luce naturale e le funzioni degli ambienti, anziché specificare un'unica potenza luminosa fissa. Questa tendenza del mercato dell'illuminazione sanitaria potrebbe incrementare la domanda di apparecchi di illuminazione con driver programmabili e interfacce di controllo standardizzate. Le maggiori opportunità commerciali emergeranno probabilmente laddove gli ospedali potranno applicare un'unica piattaforma a diverse tipologie di ambienti senza dover creare procedure operative complesse. La semplicità del prodotto rimarrà quindi importante quanto la regolabilità quando le strutture valuteranno gli investimenti nell'illuminazione di nuova generazione.
Opportunità di mercato nell'illuminazione sanitaria
Piattaforme di ammodernamento per reti sanitarie multi-struttura
Le grandi reti sanitarie offrono un'opportunità interessante per i fornitori che sviluppano piattaforme di retrofit standardizzate, in grado di gestire diverse configurazioni degli ambienti senza la necessità di personalizzazioni complesse. Una piattaforma efficace può combinare apparecchi di illuminazione, driver, controlli, sensori e accessori di installazione compatibili, consentendo al contempo ai team di gestione delle strutture di pianificare gli aggiornamenti in base ai budget disponibili. I fornitori possono rafforzare la propria posizione offrendo strumenti digitali per la definizione delle specifiche, distinte base preconfigurate, supporto per la messa in servizio e documentazione per la manutenzione. Questa opportunità è particolarmente rilevante nei mercati maturi, dove gli edifici esistenti rappresentano una base di clienti più ampia rispetto alle nuove costruzioni. I fornitori dovrebbero dare priorità all'interoperabilità e alla prevedibilità dei tempi di installazione, poiché i progetti ospedalieri sono soggetti a rigidi vincoli di pianificazione. Partnership strategiche con installatori elettrici e fornitori di servizi di facility management possono ulteriormente migliorare la capacità di implementazione. Le previsioni di mercato per l'illuminazione sanitaria indicano che i modelli di retrofit scalabili possono creare una domanda duratura, riducendo al contempo le difficoltà di vendita associate alle specifiche personalizzate per ogni singolo progetto.
Soluzioni di illuminazione integrate per le infrastrutture sanitarie emergenti
I mercati emergenti del settore sanitario offrono l'opportunità di fornire pacchetti di illuminazione completi durante la costruzione di nuovi ospedali, anziché affidarsi esclusivamente ai cicli di sostituzione. Cina, India, Sud-est asiatico, gli stati del Golfo e alcuni mercati africani stanno sviluppando capacità nel settore sanitario in grado di integrare un'illuminazione efficiente fin dalla fase di progettazione. I fornitori possono sfruttare questa opportunità attraverso famiglie di prodotti modulari, partnership di distribuzione locali, formazione tecnica e ingegneria specifica per il progetto. Una strategia particolarmente interessante consiste nel combinare le esigenze di illuminazione per le camere dei pazienti, le sale operatorie, le postazioni infermieristiche e gli spazi esterni sotto architetture di controllo coordinate. Ciò può semplificare gli acquisti, creando al contempo una piattaforma per la successiva manutenzione ed espansione. I produttori dovrebbero inoltre adattare i prodotti alle condizioni elettriche locali, al clima, ai requisiti igienici e alle capacità di assistenza. Il successo dipenderà meno dalle sole specifiche premium e più dall'affidabilità nella realizzazione del progetto, dal supporto per l'intero ciclo di vita e dalla capacità di soddisfare le aspettative di acquisto locali.
Sviluppi recenti
- Agosto 2026: Wipro Consumer Care & Lighting ha acquisito una partecipazione del 60% nel marchio di prodotti per la cura della pelle di alta gamma DERMATOUCH per un valore aziendale di 387,5 crore di rupie, segnando il suo ingresso nel segmento premium della cura della pelle in India, caratterizzato da una forte presenza digitale. L'acquisizione del restante 40% è prevista nell'arco di tre anni, con i fondatori e il management attuali che continueranno a guidare le operazioni.
- Luglio 2026: Wipro Consumer Care & Lighting ha raggiunto un accordo per l'acquisizione dei marchi Eva e Good Home di TTK Healthcare per 256 crore di rupie più IVA. L'operazione amplia la presenza di Wipro nei settori della cura della persona, della cura della casa, della profumazione degli ambienti e delle fragranze, con i marchi che hanno generato un fatturato combinato di circa 148 crore di rupie nell'anno fiscale 2025-2026.
- Ottobre 2025: Sunwave Health e Lightning Step Technologies si sono fuse per dare vita a una piattaforma tecnologica integrata per i fornitori di servizi di salute mentale, grazie anche a un investimento strategico di BVP Forge. L'obiettivo della fusione è accelerare lo sviluppo dei prodotti, il successo dei clienti, l'espansione delle vendite e le capacità tecnologiche nel settore della salute mentale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -