
Marché des IGCT : taille, part de marché et prévisions 2034
Taille et prévisions du marché des IGCT (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les aspects suivants : type de déploiement (IGCT asymétrique, IGCT à blocage inverse et IGCT à conduction inverse), application (entraînement, traction, convertisseur et autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003150
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
784,21 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 569,37 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,01 %
taux de croissance
Marché adressable
10 581,69 millions de dollars américains
(2026-2034)
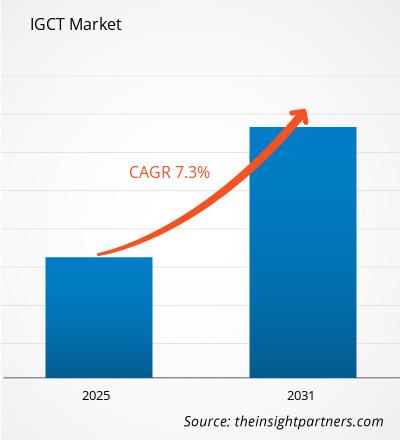
Le marché des IGCT était évalué à 784,21 millions de dollars américains en 2025 et devrait atteindre 1 569,37 millions de dollars américains d’ici 2034, enregistrant un TCAC de 8,01 % entre 2026 et 2034. Ce marché comprend les IGCT asymétriques, les IGCT à blocage inverse et les IGCT à conduction inverse pour diverses applications d’entraînement, de traction, de conversion et autres applications de forte puissance, sous l’impulsion de facteurs tels que l’électrification industrielle, la modernisation du réseau électrique, l’énergie provenant de sources renouvelables et l’électrification des transports.
Le marché nord-américain des transformateurs de courant à inverseur (IGCT) devrait croître à un TCAC estimé entre 6,8 % et 7,6 % entre 2026 et 2034, grâce à la modernisation des systèmes industriels moyenne tension et à la demande croissante de dispositifs de commutation à courant élevé, appréciés pour leur fiabilité. Les États-Unis demeurent le principal consommateur régional d'IGCT.
Évaluation et perspectives du marché IGCT
- L'Amérique du Nord représente une part de 28 à 32 % en 2025 et devrait croître à un TCAC de 6,8 à 7,6 % entre 2026 et 2034, soutenue par les entraînements industriels, la modernisation du réseau et la conversion d'énergie à haute fiabilité.
- Les États-Unis représentent une part de 22 à 26 % en 2025 et devraient connaître une croissance annuelle composée de 7,2 à 8,0 % entre 2026 et 2034, tirée par l'infrastructure des centres de données, l'électrification industrielle et la modernisation des réseaux de transport.
- L'Europe détiendra une part de 24 à 28 % en 2025 et devrait croître à un TCAC de 6,8 à 7,6 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant les applications industrielles et d'énergie renouvelable.
- La région Asie-Pacifique détiendra une part de marché de 34 à 38 % en 2025 et devrait enregistrer un TCAC de 8,8 à 9,6 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les moteurs des applications de fabrication et de transport.
- Le segment le plus important est celui des IGCT asymétriques , représentant une part de marché de 48 à 52 % en 2025 et connaissant une croissance annuelle composée de 7,5 à 8,3 % entre 2026 et 2034, soutenue par les entraînements et les convertisseurs industriels.
- Le segment à forte croissance est celui de la traction , représentant une part de marché de 18 à 22 % en 2025 et une croissance annuelle composée de 9,0 à 10,0 % entre 2026 et 2034, reflétant l'électrification ferroviaire et les systèmes de mobilité à haute puissance.
- Principales entreprises analysées en détail : ABB Ltd., Amepower, Inc., CRRC Corporation Limited, General Electric Company, Infineon Technologies AG, Mitsubishi Electric Corporation, Tianjin Century Electronics Co., Ltd., Hitachi Energy Ltd., Toshiba Energy Systems & Solutions Corporation, Dynex Semiconductor Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Cette technologie a évolué, passant des conceptions traditionnelles à coupure par grille aux conceptions intégrées à boîtier pressé, capables de gérer des courants plus élevés, une commutation plus rapide, des pertes par conduction réduites et une protection du convertisseur améliorée. Les tendances actuelles en matière de développement technologique incluent l'augmentation des capacités de tension et de courant, une meilleure dissipation thermique et l'intégration de convertisseurs multiniveaux. Ces avancées permettent d'utiliser cette technologie dans des applications industrielles exigeantes, des applications de traction, la conversion d'énergie renouvelable et des applications de transport d'énergie à haute puissance, où fiabilité et efficacité sont indissociables.
À l'avenir, la demande s'étendra aux nouveaux centres de production en Asie ainsi qu'à certains projets d'infrastructure du Moyen-Orient. Les investissements dans les énergies renouvelables, l'augmentation des capacités de transport d'électricité, l'automatisation industrielle et l'électrification ferroviaire élargissent le marché potentiel des semi-conducteurs de puissance. Les exigences réglementaires en matière d'efficacité et de fiabilité favorisent la modernisation des équipements, tandis que les contraintes liées à la chaîne d'approvisionnement encouragent la production locale de semi-conducteurs de puissance et d'assemblages de convertisseurs.
Portée du rapport sur le marché des IGCT
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 784,21 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 569,37 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 8,01% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché IGCT
La croissance du marché des transistors à commande de phase à grille intégrée (IGCT) est étroitement liée à la nécessité de contrôler des courants et des tensions élevés, où l'efficacité de la conduction et la robustesse priment sur les fréquences de commutation élevées. La chaîne de valeur comprend le traitement des plaquettes, la fabrication des semi-conducteurs, l'assemblage des boîtiers, l'intégration des unités de grille, les systèmes de refroidissement, l'ingénierie des convertisseurs et la mise en service des systèmes. La concurrence entre les fournisseurs repose sur les caractéristiques des dispositifs, leur fiabilité, leurs performances thermiques et l'ingénierie d'application.
La demande concerne principalement les machines à longue durée de vie et coûteuses à remplacer, telles que les variateurs moyenne tension, les systèmes de traction ferroviaire, les convertisseurs d'énergie et les transmissions. L'offre est spécialisée, car elle exige des tests spécifiques à l'application et une fiabilité éprouvée des composants haute puissance qualifiés. Les produits actuels des divisions semi-conducteurs d'Hitachi Energy et de CRRC illustrent l'importance du conditionnement sous presse, du contrôle intégré et des courants élevés.
D'après le rapport sur le marché des IGCT, les concurrents sont des fabricants de semi-conducteurs de puissance ainsi que des entreprises diversifiées. ABB Ltd. bénéficie d'une longue tradition d'expertise technologique, tandis qu'Hitachi Energy Ltd. se concentre sur ses semi-conducteurs et convertisseurs de puissance. Des informations sur les dispositifs de puissance sont disponibles auprès d'Infineon Technologies AG, de Mitsubishi Electric Corporation et de Dynex Semiconductor Ltd. CRRC Corporation Limited est davantage spécialisée dans les applications de traction et industrielles. Toshiba Energy Systems & Solutions Corporation, entreprise japonaise, figure désormais parmi les fournisseurs.
La stratégie de positionnement des produits privilégie désormais la création de relations au sein des systèmes de conversion plutôt que la vente indépendante des appareils. Par ailleurs, General Electric Company est un acteur pertinent grâce à ses écosystèmes liés au transport et à l'électrification. De plus, Amepower, Inc. et Tianjin Century Electronics Co., Ltd. proposent des applications spécifiques. Les investissements dans les appareils portent notamment sur leur haute performance, leur fiabilité, les installations d'essai et l'ingénierie d'application.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des IGCT : Perspectives stratégiques

Perspectives régionales
Marché IGCT en Amérique du Nord
L'Amérique du Nord devrait représenter entre 28 et 32 % du marché mondial des convertisseurs IGCT en 2025 et sa part de marché devrait croître à un TCAC de 6,8 à 7,6 % jusqu'en 2034. L'automatisation industrielle, la modernisation des réseaux de transport d'électricité, les infrastructures de centres de données et l'électrification soutiennent la demande en équipements de commutation haute puissance. La région bénéficie également de compétences d'ingénierie éprouvées et de besoins de remplacement importants au sein des parcs de convertisseurs industriels installés.
L'Amérique du Nord, dominée par les États-Unis grâce à ses importants investissements dans l'industrie et la fiabilité des réseaux électriques, est le principal marché national. La demande pour ce produit est liée à des applications dans les entraînements, les convertisseurs et les équipements de transmission, qui requièrent une capacité de transport de courant élevée et une performance thermique fiable. Le Canada propose des projets dans les secteurs minier, métallurgique, des services publics et des transports.
Marché américain des IGCT
Les États-Unis représentaient environ 78 à 82 % du marché nord-américain des convertisseurs IGCT en 2025 et devraient connaître une croissance annuelle composée de 7,2 à 8 % entre 2026 et 2034. La demande est soutenue par les entraînements industriels, les fortes charges électriques, le renforcement du réseau électrique et les infrastructures de transport. Le déploiement de convertisseurs de puissance bénéficie également des besoins croissants en électrification du pays.
ABB Limited, General Electric Company, Infineon Technologies AG et de nombreux autres acteurs mondiaux conservent leur position de leaders sur le marché grâce à leurs gammes de composants pour systèmes électriques et de semi-conducteurs. La tendance est aux convertisseurs et aux variateurs, la traction restant un élément stratégique pour la modernisation des réseaux ferroviaires. L'expansion des centres de données engendre indirectement un besoin en systèmes électriques plus robustes et plus résistants aux pannes.
Marché européen des IGCT
Le marché européen représenterait 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,8 à 7,6 % entre 2025 et 2034. L'Allemagne domine le marché grâce à son secteur de l'automatisation industrielle, des équipements ferroviaires, des énergies renouvelables et de l'électronique de puissance de pointe. Les initiatives en matière d'efficacité et de flexibilité du réseau renforcent le potentiel de remplacement et de modernisation des convertisseurs de puissance. Le marché britannique est dynamisé par l'électrification ferroviaire, les énergies renouvelables et les investissements dans le transport d'électricité. La technologie de conversion trouve des applications dans les domaines exigeant un contrôle précis des flux de puissance et une grande fiabilité. Les industriels ont besoin de systèmes efficaces, fiables, faciles à entretenir et robustes pour l'alimentation de leurs équipements électriques. L'Allemagne domine le marché européen grâce à ses machines industrielles, ses équipements de traction, son énergie éolienne et son secteur de l'électrotechnique de pointe. La demande est stimulée par les applications exigeant fiabilité, efficacité de conduction et performances éprouvées. En France, le marché est porté par le secteur ferroviaire et les infrastructures énergétiques, tandis qu'en Italie, ce sont les entraînements industriels et la production qui le dynamisent, et en Espagne, les énergies renouvelables.
Marché IGCT de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 34 et 38 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 8,8 à 9,6 % jusqu'en 2034, ce qui en fera le premier marché régional. La Chine est le plus grand marché national, suivie du Japon, de la Corée du Sud et de l'Inde, tandis que l'Australie y contribue par le biais de projets miniers et de réseaux électriques.
L'automatisation, le transport ferroviaire à grande vitesse, la production d'énergie renouvelable et la fabrication d'électronique de puissance sont des moteurs essentiels de la demande régionale. La Chine mise sur la production à grande échelle et les applications de traction, tandis que le Japon et la Corée du Sud privilégient la fabrication de machines industrielles. L'Inde offre des perspectives de croissance grâce au transport d'électricité, au développement des énergies renouvelables et à son secteur manufacturier, en raison de la demande croissante d'électrification.
Marché IGCT du Moyen-Orient et de l'Afrique
Le marché du Moyen-Orient et de l'Afrique connaîtra une croissance annuelle composée de 6,0 % à 7,0 % entre 2026 et 2034, portée par le développement des réseaux électriques, les activités industrielles, la production d'énergies renouvelables et la modernisation des infrastructures. L'Arabie saoudite est le principal moteur de la demande régionale, suivie des Émirats arabes unis, tandis que l'Afrique du Sud contribue à la croissance africaine grâce à ses secteurs des services publics et de l'industrie.
En Arabie saoudite et aux Émirats arabes unis, le développement d'infrastructures à forte consommation d'énergie et de projets d'énergies renouvelables exige des convertisseurs et des composants électriques fiables. L'Afrique du Sud demeure un acteur majeur grâce à ses applications minières et de services publics, tandis que le reste de la région MENA offre des opportunités ciblées dans les projets de transport d'électricité, de transformation industrielle et d'énergies renouvelables.
Analyse de segmentation
Type de déploiement
Le type de déploiement devrait connaître une croissance annuelle composée de 7,6 % à 8,2 % entre 2026 et 2034. Son adoption dépend des exigences en tension, de l'architecture du convertisseur, du comportement en tension inverse, des contraintes thermiques et de la conception de la protection du système. Face à la recherche d'une efficacité accrue sans compromettre la robustesse, le choix du convertisseur repose de plus en plus sur l'interaction entre la topologie des semi-conducteurs et le convertisseur dans son ensemble, plutôt que sur les seules caractéristiques du composant.
- L'IGCT asymétrique conserve sa position dominante sur le marché grâce à sa capacité à commuter des courants élevés avec de faibles pertes par conduction et à sa compatibilité avec les architectures de convertisseurs utilisant des diodes de récupération séparées. Son importance stratégique demeure majeure pour les entraînements industriels, les convertisseurs d'énergies renouvelables et les systèmes moyenne tension exigeants.
- La technologie IGCT à blocage inverse s'adresse aux applications nécessitant un blocage intrinsèque des tensions inverses au sein du semi-conducteur. La demande se concentre dans les architectures de convertisseurs et de protections spécialisées où la simplicité des configurations bidirectionnelles et les faibles pertes par conduction justifient le positionnement spécifique de cette technologie.
- Le transistor IGCT à conduction inverse intègre une diode de roue libre, ce qui réduit le nombre de composants dans les convertisseurs compatibles. Sa conception compacte convient aux systèmes de traction, d'énergies renouvelables et de conversion de puissance élevée, où les performances thermiques et l'efficacité du conditionnement sont des facteurs déterminants pour la conception des équipements.
Application
Le marché des applications devrait croître à un TCAC de 7,9 % à 8,5 % entre 2026 et 2034. Les exigences varient considérablement selon le profil de charge, la tension de fonctionnement, la fréquence de commutation et le rapport cyclique. Les systèmes d'entraînement et de conversion constituent la base établie, tandis que les applications de traction bénéficient de l'électrification ferroviaire, des améliorations apportées à la propulsion et de la demande croissante d'architectures électroniques de puissance à haut rendement.
- La commande de vitesse reste une application essentielle car les moteurs industriels moyenne tension nécessitent un contrôle précis de la vitesse variable. Les industries du ciment, de la métallurgie, des mines, du secteur maritime et des procédés industriels continuent de privilégier les dispositifs de commutation robustes, capables de supporter des conditions de fonctionnement continues et exigeantes.
- La traction représente le secteur d'application dont la croissance est la plus rapide, soutenue par l'électrification ferroviaire et la modernisation de la propulsion. La capacité de courant élevée, la robustesse thermique et la longue durée de vie des architectures à base de transformateurs à courant intégré (IGCT) les rendent particulièrement adaptées aux systèmes de conversion exigeants pour le transport ferroviaire et les véhicules lourds.
- La demande en convertisseurs couvre les systèmes d'énergies renouvelables, les équipements de transport d'électricité et la conversion de puissance industrielle. Les IGC (Integrated Gain Transistors) sont stratégiquement positionnés là où leurs faibles pertes par conduction, leurs tensions nominales élevées et leur commutation fiable contribuent à l'efficacité et à la stabilité de fonctionnement du système.
- La catégorie « Autres » englobe les applications spécialisées de forte puissance pour lesquelles les exigences techniques ne sont pas entièrement représentées par les catégories d'entraînement, de traction ou de convertisseur.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Conduire |
Haut |
Efficacité motrice |
Mature |
|
Traction |
Moyen |
Électrification ferroviaire |
Mise à l'échelle |
|
Convertisseur |
Haut |
Flexibilité du réseau |
Mise à l'échelle |
|
Autres |
Faible |
Puissance spécialisée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché IGCT
L'électrification industrielle accroît la demande en entraînements de puissance.
L'électrification industrielle accroît le parc installé d'équipements électriques dans les secteurs de la métallurgie, des mines, du ciment, de la chimie, des systèmes maritimes et de la fabrication de procédés. Les moteurs de forte puissance fonctionnent fréquemment dans des conditions thermiques et de charge exigeantes, ce qui impose des architectures de convertisseurs robustes. Les transistors IGCT restent pertinents car leurs faibles pertes par conduction et leur capacité de courant élevée offrent des avantages par rapport aux alternatives de classes de tension comparables. L'impact sur le marché est le plus marqué dans la modernisation des installations existantes, où les opérateurs peuvent mettre à niveau leurs systèmes d'entraînement sans repenser l'intégralité de leurs lignes de production. Les cycles de remplacement génèrent également une demande récurrente, car les convertisseurs vieillissants nécessitent la remise à neuf des semi-conducteurs, des composants de rechange et des unités de grille améliorées. Alors que les fabricants recherchent l'efficacité énergétique et une maintenance prévisible, les fournisseurs d'équipements peuvent créer de la valeur grâce à des solutions d'entraînement intégrées, des contrats de service et de l'ingénierie d'application, plutôt qu'à la seule fourniture de composants. Ceci soutient une demande stable aussi bien dans les économies industrielles développées que dans les régions manufacturières en expansion.
La modernisation du réseau électrique accroît les exigences en matière de conversion d'énergie à haute puissance
La modernisation des réseaux électriques engendre un besoin accru en conversion de puissance contrôlable, à mesure que la production d'énergie renouvelable, les ressources distribuées et les charges électriques variables prennent de l'importance. Les systèmes à base d'IGCT peuvent répondre aux besoins de certaines architectures de convertisseurs haute puissance, où de faibles pertes par conduction et une construction robuste en boîtier compact sont des atouts. L'impact sur le marché dépasse le simple achat de semi-conducteurs, car chaque installation de convertisseur nécessite des services d'ingénierie, de refroidissement, de commande de grille, de protection et de mise en service. Les entreprises de services publics et les industriels consommateurs d'énergie évaluent de plus en plus l'efficacité du cycle de vie et la tolérance aux pannes lors de la modernisation d'équipements vieillissants. Ceci favorise les fournisseurs disposant de gammes de composants haute puissance validées et de capacités d'intégration système éprouvées. Cette tendance renforce également la demande de produits haute tension capables de prendre en charge des configurations de convertisseurs multiniveaux. Avec l'interconnexion croissante des réseaux de transport et le développement des énergies renouvelables, les décisions d'achat privilégieront probablement la fiabilité, la qualification des composants, la facilité d'entretien et la disponibilité à long terme plutôt que le coût initial des semi-conducteurs.
L'électrification du réseau ferroviaire renforce la demande en semi-conducteurs de traction
La modernisation du réseau ferroviaire génère une demande spécifique, car les convertisseurs de traction fonctionnent sous des charges électriques élevées, des cycles d'accélération fréquents et des exigences de fiabilité strictes. La technologie IGCT est adaptée à certaines architectures de propulsion où la gestion de courants élevés, la robustesse et une conduction efficace sont essentielles. L'impact commercial est particulièrement visible sur les marchés en expansion que sont le métro, le TGV, l'électrification du fret et les réseaux interurbains. Les fabricants de systèmes de traction intègrent de plus en plus de semi-conducteurs de puissance dans des plateformes de propulsion plus vastes, ce qui fait de la qualification technique précoce un facteur de compétitivité important. Une fois qu'une famille de composants est approuvée pour une plateforme ferroviaire, les relations avec les fournisseurs peuvent se poursuivre tout au long des longs cycles de production et de maintenance. Cela crée une opportunité à plus forte valeur ajoutée que la vente de composants au comptant, mais renforce également les barrières à la qualification. Les entreprises disposant d'une solide expérience dans le secteur ferroviaire, d'une production constante et de compétences en ingénierie d'application sont donc bien placées pour tirer profit des investissements dans les transports, tandis que les fournisseurs plus petits doivent faire face à des délais de validation plus longs.
Tendances futures du marché IGCT
Dispositifs à puissance nominale supérieure pour les architectures de convertisseurs multiniveaux
Le développement futur des produits devrait privilégier les tensions et courants nominaux plus élevés, tout en améliorant le comportement thermique et la capacité de coupure. Cette tendance se manifeste dans les gammes de semi-conducteurs récentes, qui proposent des dispositifs asymétriques et à conduction inverse de plus haute intensité pour les applications industrielles et de transport d'énergie. À mesure que les architectures de convertisseurs multiniveaux se complexifient, le choix des composants dépendra de plus en plus de l'équilibre entre la tension de blocage, les pertes par conduction, les performances de commutation et les exigences de refroidissement. Des composants de plus haute intensité peuvent réduire le nombre de semi-conducteurs nécessaires dans certaines conceptions de convertisseurs, simplifiant ainsi l'architecture du système. Les fabricants devraient également optimiser les structures de plaquettes, les unités de grille et les interfaces de conditionnement pour améliorer la contrôlabilité et la fiabilité. Il en résultera une évolution progressive vers des familles de dispositifs plus spécifiques à chaque application, plutôt que vers une plateforme IGCT universelle. Les équipes d'approvisionnement accorderont donc une importance accrue à la qualification électrique et thermique complète.
Intégration de l'intelligence des semi-conducteurs à la surveillance des convertisseurs
Une autre tendance émergente est une intégration accrue entre le fonctionnement des semi-conducteurs de puissance et la surveillance des convertisseurs numériques. Les unités de grille avancées, les interfaces optiques, la détection thermique, la surveillance de l'état et les logiciels de maintenance prédictive peuvent fournir des informations plus détaillées sur les conditions de fonctionnement des dispositifs. Cette tendance du marché des IGCT pourrait modifier les critères d'achat en permettant aux exploitants d'équipements d'évaluer l'état des semi-conducteurs parallèlement aux performances des convertisseurs. La maintenance basée sur les données est particulièrement pertinente pour les systèmes de traction, les entraînements industriels, les convertisseurs d'énergies renouvelables et les infrastructures de services publics où les pannes imprévues engendrent des coûts d'exploitation importants. À terme, les fournisseurs pourraient se différencier par leurs capacités de diagnostic, leurs services numériques et l'analyse du cycle de vie, plutôt que par les seules spécifications des semi-conducteurs. Une telle intégration peut également faciliter le dépannage à distance et optimiser la planification des pièces de rechange. L'opportunité commerciale devrait donc se déplacer vers des solutions combinant semi-conducteurs et contrôle, intégrant le dispositif physique aux fonctionnalités de surveillance, de protection et de maintenance.
Opportunités de marché IGCT
Production locale et approvisionnement en composants résilients
La résilience de la chaîne d'approvisionnement, telle que prévue sur le marché des transistors IGCT, offre aux fabricants l'opportunité de développer leurs capacités régionales de production, de test, de conditionnement et de support technique. Les clients du secteur des semi-conducteurs de puissance exigent souvent des cycles de vie produits longs, une qualification constante et un accès fiable aux composants de remplacement, faisant de la continuité d'approvisionnement un critère d'achat stratégique. Les entreprises qui constituent des stocks régionaux ou des circuits de production secondaires qualifiés peuvent réduire leur exposition aux perturbations du transport et à la dépendance vis-à-vis des sites de production concentrés. La région Asie-Pacifique présente un potentiel particulier grâce à son tissu industriel en expansion et à son écosystème de fabrication de semi-conducteurs, tandis que l'Amérique du Nord et l'Europe offrent des opportunités en matière d'ingénierie d'application et de gestion stratégique des stocks. Les investissements devraient privilégier la qualité du conditionnement, l'infrastructure de test, l'approvisionnement en plaquettes et la compatibilité des unités de grille plutôt que la seule augmentation des capacités. Les partenariats avec les fabricants de convertisseurs peuvent renforcer l'accès au marché en intégrant les composants aux plateformes d'équipements. Cette approche peut générer une demande récurrente sur le marché de l'après-vente tout en réduisant les difficultés d'approvisionnement pour les grands clients industriels et d'infrastructures.
Plateformes spécifiques aux applications pour les systèmes d'énergies renouvelables et de traction
Les plateformes de produits spécifiques à une application offrent une nouvelle opportunité, car les convertisseurs pour énergies renouvelables et les systèmes de traction présentent des exigences différentes en matière d'électricité, de température, de mécanique et de maintenance. Plutôt que de se concurrencer uniquement sur les caractéristiques standardisées des composants, les fournisseurs peuvent développer des combinaisons optimisées de semi-conducteurs et de transistors pour des topologies de convertisseurs définies. Les applications pour énergies renouvelables peuvent privilégier l'efficacité, la résistance aux cycles thermiques et la fonctionnalité de soutien au réseau, tandis que les systèmes de traction requièrent une tolérance aux vibrations, de longs intervalles de maintenance et une qualification rigoureuse. Les investissements devraient donc cibler les programmes de co-développement avec les fabricants de convertisseurs et de matériel roulant. Une implication précoce dans la conception du système peut améliorer les chances de qualification de la plateforme et instaurer des relations commerciales plus durables. Les fournisseurs peuvent également utiliser des conceptions de référence et des outils d'ingénierie numérique pour raccourcir les cycles de développement de leurs clients. Ce modèle est particulièrement pertinent sur les marchés émergents où de nouveaux corridors ferroviaires, des projets d'énergies renouvelables et des installations industrielles sont conçus simultanément, permettant ainsi aux fournisseurs de semi-conducteurs d'influencer l'architecture avant que les spécifications des équipements ne soient finalisées.
Développements récents
- Avril 2026 : Hitachi Energy a développé une nouvelle plateforme de thyristors à commutation de grille intégrée (IGCT) conçue pour les applications haute puissance avec des tensions nominales allant jusqu’à 8,5 kV. Cette technologie vise à réduire la complexité et le coût des convertisseurs tout en offrant une capacité de gestion du courant et une capacité de coupure supérieures.
- Octobre 2025 : Hitachi Energy a dévoilé un large portefeuille de technologies énergétiques, de développement durable et numériques en amont de la 8e édition de l’Exposition internationale d’importation de Chine (CIIE) à Shanghai, mettant en avant des solutions conçues pour soutenir la modernisation du réseau, l’intégration des énergies renouvelables et la transition vers un système électrique à faible émission de carbone.
- Mars 2026 : Hitachi Energy a présenté un large éventail de technologies de semi-conducteurs de puissance avancées lors de la conférence APEC 2026 (Applied Power Electronics Conference) à San Antonio, au Texas. L’entreprise a notamment mis en avant de nouveaux dispositifs conçus pour améliorer l’efficacité, la densité de puissance et les performances des systèmes électriques. L’événement s’est déroulé du 22 au 26 mars au Henry B. González Convention Center.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -