
Mercato dell’IGCT: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato IGCT (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di implementazione (IGCT asimmetrico, IGCT a blocco inverso e IGCT a conduzione inversa), applicazione (azionamento, trazione, convertitore e altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003150
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
784,21 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.569,37 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,01 %
Tasso di crescita
Mercato di riferimento
10.581,69 milioni di dollari USA
(2026-2034)
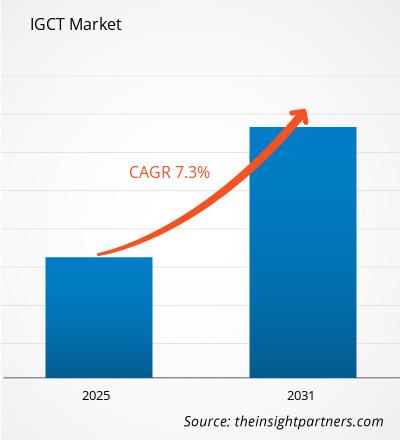
Il mercato degli IGCT (Inverse-Ground Conductor Transformers) aveva un valore di 784,21 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.569,37 milioni di dollari entro il 2034, registrando un CAGR (tasso di crescita annuale composto) dell'8,01% nel periodo 2026-2034. Il mercato comprende dispositivi IGCT asimmetrici, IGCT a blocco inverso e IGCT a conduzione inversa per diverse applicazioni di azionamento, trazione, convertitori e altre applicazioni ad alta potenza, trainate da fattori quali l'elettrificazione industriale, l'ammodernamento della rete elettrica, l'energia da fonti rinnovabili e l'elettrificazione dei trasporti.
Si prevede che il mercato nordamericano degli IGCT crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% dal 2026 al 2034, grazie alla modernizzazione dei sistemi industriali di media tensione e alla crescente domanda di dispositivi di commutazione ad alta corrente, dovuta alla loro affidabilità. Gli Stati Uniti continuano a essere il principale consumatore regionale di IGCT.
Analisi e approfondimenti sul mercato IGCT
- Nel 2025 il Nord America rappresenterà una quota del 28-32% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% tra il 2026 e il 2034, grazie agli azionamenti industriali, alla modernizzazione della rete elettrica e alla conversione di energia ad alta affidabilità.
- Gli Stati Uniti rappresentano una quota di mercato compresa tra il 22% e il 26% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,2-8,0% tra il 2026 e il 2034, grazie soprattutto alle infrastrutture dei data center, all'elettrificazione industriale e all'ammodernamento delle reti di trasmissione.
- Nel 2025 l'Europa detiene una quota di mercato compresa tra il 24% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a supporto delle applicazioni industriali e delle energie rinnovabili.
- La regione Asia-Pacifico deterrà una quota di mercato compresa tra il 34% e il 38% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,8-9,6% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India a trainare le applicazioni nei settori manifatturiero e dei trasporti.
- Il segmento più ampio è quello degli IGCT asimmetrici , che rappresenteranno una quota di mercato del 48-52% nel 2025 e cresceranno a un CAGR del 7,5-8,3% nel periodo 2026-2034, supportati da azionamenti e convertitori industriali.
- Il segmento a forte crescita è quello della trazione , che rappresenterà una quota di mercato del 18-22% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,0-10,0% nel periodo 2026-2034, grazie all'elettrificazione delle ferrovie e ai sistemi di mobilità ad alta potenza.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Amepower, Inc., CRRC Corporation Limited, General Electric Company, Infineon Technologies AG, Mitsubishi Electric Corporation, Tianjin Century Electronics Co., Ltd., Hitachi Energy Ltd., Toshiba Energy Systems & Solutions Corporation, Dynex Semiconductor Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia si è evoluta dai tradizionali design con interruttore a gate a design integrati press-pack con capacità di gestire correnti più elevate, commutazioni più rapide, minori perdite di conduzione e una migliore protezione del convertitore. Le attuali tendenze di sviluppo tecnologico includono l'aumento delle capacità di tensione e corrente, migliori capacità di dissipazione del calore e l'integrazione di convertitori multilivello. Questi progressi consentono l'utilizzo della tecnologia in applicazioni industriali gravose, come azionamenti, trazione, conversione di energia rinnovabile e trasmissione di potenza elevata, dove affidabilità ed efficienza sono fondamentali.
In futuro, la domanda si espanderà nei centri manifatturieri emergenti in Asia, nonché in alcuni progetti infrastrutturali in Medio Oriente. Gli investimenti nella produzione di energia rinnovabile, nell'aumento della capacità di trasmissione, nell'automazione industriale e nell'elettrificazione ferroviaria offrono un mercato potenziale più ampio per la tecnologia dei semiconduttori di potenza. Le normative in materia di efficienza e affidabilità contribuiscono a promuovere l'aggiornamento delle apparecchiature, mentre le considerazioni relative alla catena di approvvigionamento incoraggiano la produzione locale di dispositivi a semiconduttore di potenza e assemblaggi di convertitori.
Ambito del rapporto di mercato IGCT
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 784,21 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.569,37 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,01% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato IGCT
La crescita del mercato degli IGCT è fortemente legata all'esigenza di controllare correnti e tensioni elevate, dove l'efficienza di conduzione e la robustezza sono più importanti delle alte frequenze di commutazione. La catena del valore comprende la lavorazione dei wafer, la fabbricazione di semiconduttori, l'assemblaggio press-pack, l'integrazione delle unità gate, i sistemi di raffreddamento, l'ingegneria dei convertitori e la messa in servizio dei sistemi. La concorrenza tra i fornitori si basa sulle caratteristiche tecniche dei dispositivi, sull'affidabilità, sulle prestazioni termiche e sull'ingegneria applicativa.
La domanda riguarda principalmente macchine con un lungo ciclo di vita operativo e costose da sostituire, come azionamenti a media tensione, trazione ferroviaria, sistemi di conversione di energia e trasmissioni. La struttura dell'offerta è specializzata, poiché è necessaria la verifica di applicazioni specifiche e la comprovata affidabilità di dispositivi ad alta potenza qualificati. Gli attuali prodotti di Hitachi Energy e le attività nel settore dei semiconduttori di CRRC sono esempi che dimostrano la rilevanza del confezionamento press pack, del controllo integrato e delle alte correnti.
Secondo il rapporto di mercato IGCT, i concorrenti sono costituiti da produttori di semiconduttori di potenza e da aziende che diversificano la propria offerta. ABB Ltd. vanta un vantaggio tecnologico consolidato, mentre Hitachi Energy Ltd. si concentra sui semiconduttori e sui convertitori di potenza. Informazioni sui dispositivi di potenza sono disponibili presso Infineon Technologies AG, Mitsubishi Electric Corporation e Dynex Semiconductor Ltd. CRRC Corporation Limited è attiva nei settori della trazione e delle applicazioni industriali. Toshiba Energy Systems & Solutions Corporation è stata aggiunta all'elenco dei fornitori giapponesi.
La strategia di posizionamento dei prodotti si è spostata dalla vendita singola dei dispositivi alla creazione di relazioni all'interno dei sistemi di conversione. Inoltre, General Electric Company riveste un ruolo rilevante grazie ai suoi ecosistemi legati alla trasmissione e all'elettrificazione. Anche Amepower, Inc. e Tianjin Century Electronics Co., Ltd. offrono applicazioni specifiche. Gli investimenti nei dispositivi includono elevate prestazioni, affidabilità, impianti di collaudo e ingegneria applicativa.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato IGCT: approfondimenti strategici

Approfondimenti regionali
Mercato IGCT del Nord America
Si stima che il Nord America rappresenterà una quota di mercato globale dei convertitori IGCT compresa tra il 28% e il 32% nel 2025, con una crescita annua composta (CAGR) prevista tra il 6,8% e il 7,6% fino al 2034. L'automazione industriale, la modernizzazione delle reti di trasmissione, le infrastrutture dei data center e l'elettrificazione alimentano la domanda di apparecchiature di commutazione ad alta potenza. La regione beneficia inoltre di consolidate competenze ingegneristiche e di esigenze di sostituzione per le flotte di convertitori industriali già installate.
Il Nord America comprende gli Stati Uniti, mercato dominante a livello nazionale, grazie ai suoi ingenti investimenti nell'industria e nell'affidabilità della rete elettrica. La domanda del prodotto è trainata da applicazioni in azionamenti, convertitori e apparecchiature di trasmissione, che richiedono elevate capacità di trasporto di corrente e prestazioni termiche affidabili. Il Canada offre progetti nei settori minerario, metallurgico, dei servizi di pubblica utilità e dei trasporti.
Mercato IGCT statunitense
Si stima che nel 2025 gli Stati Uniti rappresentino una quota del 78-82% del mercato nordamericano dei convertitori IGCT e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,2-8,0% nel periodo 2026-2034. La domanda è sostenuta da azionamenti industriali, grandi carichi elettrici, potenziamento della rete elettrica e infrastrutture di trasporto. Anche le installazioni di convertitori ad alta potenza beneficiano delle crescenti esigenze di elettrificazione del Paese.
ABB Limited, General Electric Company, Infineon Technologies AG e molti altri attori globali rimangono rilevanti sul mercato con le loro gamme di componenti per sistemi elettrici e semiconduttori. La tendenza applicativa si sta orientando verso convertitori e azionamenti, dove la trazione rimane strategicamente importante in relazione all'ammodernamento delle infrastrutture ferroviarie. L'espansione dei data center crea indirettamente la necessità di sistemi elettrici più robusti e resistenti ai guasti.
Mercato europeo IGCT
Il mercato europeo rappresenta il 24-28% nel 2025 e si prevede che registrerà una crescita annua composta (CAGR) del 6,8-7,6% nel periodo 2025-2034. La Germania è l'attore dominante grazie alla presenza di automazione industriale, apparecchiature ferroviarie, sistemi di energia rinnovabile e un settore manifatturiero avanzato di elettronica di potenza. Le iniziative in materia di efficienza e flessibilità della rete aumentano ulteriormente il potenziale di sostituzione e aggiornamento dei convertitori di potenza ad alta potenza. Il mercato del Regno Unito è trainato dall'elettrificazione ferroviaria, dalle energie rinnovabili e dagli investimenti nel segmento della trasmissione. La tecnologia di conversione trova applicazione in aree che richiedono controllo del flusso di potenza e prestazioni affidabili. I consumatori industriali necessitano di sistemi efficienti, affidabili, manutenibili e robusti per l'alimentazione delle apparecchiature elettriche. La Germania è l'attore dominante in Europa grazie ai suoi macchinari industriali, alle apparecchiature di trazione, all'energia eolica e al settore avanzato dell'ingegneria elettrica. Le applicazioni che richiedono affidabilità, efficienza di conduzione e qualifiche comprovate guidano la domanda del mercato. In Francia, il mercato è trainato dalle infrastrutture ferroviarie ed energetiche, mentre in Italia è guidato dagli azionamenti industriali e dalla produzione, e in Spagna dalle energie rinnovabili.
Mercato IGCT dell'area APAC
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,6% fino al 2034, diventando così il principale mercato regionale. La Cina è il mercato nazionale più grande, seguita da Giappone, Corea del Sud e India, con l'Australia che contribuisce attraverso progetti minerari e di rete.
L'automazione, l'alta velocità ferroviaria, la produzione di energia da fonti rinnovabili e la produzione di elettronica di potenza sono i principali motori della domanda regionale. La Cina sfrutta la produzione su larga scala e le applicazioni di trazione, mentre Giappone e Corea del Sud si concentrano sulla produzione di macchinari industriali. L'India offre opportunità di crescita grazie alla trasmissione, alla penetrazione delle energie rinnovabili e al settore manifatturiero, in virtù della crescente domanda di elettrificazione.
Mercato IGCT del Medio Oriente e dell'Africa
Il mercato del Medio Oriente e dell'Africa registrerà una crescita annua composta (CAGR) compresa tra il 6,0% e il 7,0% tra il 2026 e il 2034, grazie all'espansione della rete elettrica, alle attività industriali, alla produzione di energia da fonti rinnovabili e all'ammodernamento delle infrastrutture. L'Arabia Saudita traina la domanda regionale, seguita dagli Emirati Arabi Uniti, mentre il Sudafrica fornisce una solida base per il mercato africano attraverso i settori delle utility e dell'industria.
In Arabia Saudita e negli Emirati Arabi Uniti si sta sviluppando un'infrastruttura ad alto consumo energetico e progetti di energia rinnovabile, che richiedono convertitori e componenti elettrici affidabili. Il Sudafrica continua a rivestire un ruolo importante grazie alle applicazioni nel settore minerario e dei servizi di pubblica utilità, mentre il resto della regione MEA offre opportunità mirate in progetti di trasmissione, processi industriali e progetti di energia rinnovabile.
Analisi di segmentazione
Tipo di implementazione
Si prevede che la tipologia di implementazione crescerà a un tasso di crescita annuo composto (CAGR) del 7,6-8,2% nel periodo 2026-2034. L'adozione dipende dai requisiti di tensione, dall'architettura del convertitore, dal comportamento in tensione inversa, dai vincoli termici e dalla progettazione della protezione del sistema. Poiché gli operatori delle apparecchiature cercano una maggiore efficienza senza compromettere la robustezza, la scelta dipende sempre più dall'interazione tra la topologia del semiconduttore e il convertitore completo, piuttosto che dalle sole caratteristiche del dispositivo.
- I trasformatori IGCT asimmetrici mantengono la posizione di mercato più forte perché offrono commutazione ad alta corrente con basse perdite di conduzione e sono adatti ad architetture di convertitori che utilizzano diodi di recupero separati. La loro importanza strategica rimane elevata negli azionamenti industriali, nei convertitori per energie rinnovabili e nei sistemi di media tensione più esigenti.
- La tecnologia IGCT con blocco inverso è adatta ad applicazioni che richiedono un blocco intrinseco della tensione inversa all'interno del semiconduttore. La domanda si concentra in architetture specializzate di convertitori e sistemi di protezione, dove la semplificazione delle configurazioni bidirezionali e le basse perdite di conduzione giustificano il posizionamento di questa tecnologia in applicazioni specifiche.
- Il trasformatore IGCT a conduzione inversa integra un diodo di ricircolo all'interno della struttura del dispositivo, riducendo il numero di componenti nei progetti di convertitori adatti. La sua configurazione compatta supporta sistemi di trazione, energie rinnovabili e conversione ad alta potenza, dove le prestazioni termiche e l'efficienza di ingombro influenzano la progettazione delle apparecchiature.
Applicazione
Si prevede che il settore delle applicazioni crescerà a un tasso annuo composto (CAGR) del 7,9-8,5% nel periodo 2026-2034. I requisiti applicativi variano significativamente in base al profilo di carico, alla tensione di esercizio, alla frequenza di commutazione e al ciclo di lavoro. I sistemi di azionamento e conversione costituiscono la base consolidata, mentre le applicazioni di trazione beneficiano dell'elettrificazione ferroviaria, degli aggiornamenti dei sistemi di propulsione e della crescente domanda di architetture di elettronica di potenza efficienti e ad alta potenza.
- Gli azionamenti rimangono un'applicazione fondamentale perché i motori industriali a media tensione richiedono un controllo efficiente della velocità variabile. Le industrie del cemento, dei metalli, minerarie, navali e di processo continuano ad apprezzare dispositivi di commutazione robusti, in grado di gestire condizioni operative continue e impegnative.
- La trazione rappresenta la categoria di applicazioni in più rapida espansione, supportata dall'elettrificazione ferroviaria e dalla modernizzazione dei sistemi di propulsione. L'elevata capacità di corrente, la robustezza termica e la lunga durata rendono le architetture basate su IGCT adatte ai sistemi di conversione più esigenti per il settore ferroviario e della mobilità pesante.
- La domanda di convertitori spazia dai sistemi di energia rinnovabile alle apparecchiature di trasmissione e alla conversione di potenza industriale. Gli IGCT sono posizionati strategicamente dove le basse perdite di conduzione, le elevate tensioni nominali e la commutazione affidabile contribuiscono all'efficienza a livello di sistema e alla stabilità operativa.
- Altre categorie comprendono applicazioni specializzate ad alta potenza in cui i requisiti tecnici non sono pienamente rappresentati dalle categorie di azionamento, trazione o convertitore.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Guidare |
Alto |
Efficienza del motore |
Maturo |
|
Trazione |
Mezzo |
Elettrificazione ferroviaria |
Scalatura |
|
Convertitore |
Alto |
Flessibilità della griglia |
Scalatura |
|
Altri |
Basso |
Potenza speciale |
Emergenti |
Fattori trainanti della crescita del mercato IGCT e analisi del loro impatto
L'elettrificazione industriale aumenta la domanda di azionamenti ad alta potenza.
L'elettrificazione industriale sta incrementando la base installata di apparecchiature azionate elettricamente nei settori metallurgico, minerario, cementiero, chimico, navale e della produzione di processo. I motori ad alta potenza operano spesso in condizioni termiche e di carico gravose, creando la necessità di architetture di convertitori robuste. I dispositivi IGCT rimangono rilevanti laddove le basse perdite di conduzione e l'elevata capacità di corrente offrono vantaggi rispetto alle alternative in classi di tensione comparabili. L'impatto sul mercato è maggiore nella modernizzazione degli impianti esistenti, dove gli operatori possono aggiornare i sistemi di azionamento senza riprogettare intere linee di produzione. Anche i cicli di sostituzione creano una domanda ricorrente, poiché i convertitori obsoleti richiedono la rigenerazione dei semiconduttori, dispositivi di ricambio e unità gate aggiornate. Poiché i produttori puntano all'efficienza energetica e alla manutenzione prevedibile, i fornitori di apparecchiature possono generare valore attraverso pacchetti di azionamento integrati, contratti di assistenza e ingegneria applicativa, anziché limitarsi alla sola fornitura di componenti. Ciò supporta una domanda stabile sia nelle economie industriali sviluppate che nelle regioni manifatturiere in espansione.
La modernizzazione della rete elettrica amplia i requisiti di conversione ad alta potenza
La modernizzazione della rete elettrica sta creando una crescente esigenza di conversione di potenza controllabile, man mano che la generazione da fonti rinnovabili, le risorse distribuite e i carichi elettrici variabili assumono maggiore importanza. I sistemi basati su IGCT possono essere impiegati in specifiche architetture di convertitori di potenza ad alta potenza, dove le basse perdite di conduzione e la robusta struttura press-pack risultano vantaggiose. L'impatto sul mercato va oltre l'acquisto di semiconduttori, poiché ogni installazione di un convertitore richiede progettazione, raffreddamento, apparecchiature di controllo del gate, sistemi di protezione e messa in servizio. Le utility e gli utenti industriali di energia elettrica valutano sempre più l'efficienza del ciclo di vita e la tolleranza ai guasti durante l'aggiornamento degli impianti obsoleti. Ciò favorisce i fornitori con portafogli di dispositivi ad alta potenza validati e consolidate capacità di integrazione di sistema. Questa tendenza rafforza anche la domanda di prodotti ad alta tensione in grado di supportare configurazioni di convertitori multilivello. Con l'interconnessione sempre maggiore delle reti di trasmissione e l'espansione delle risorse rinnovabili, è probabile che le decisioni di acquisto si concentrino maggiormente su affidabilità, qualificazione dei componenti, manutenibilità e disponibilità a lungo termine, piuttosto che sul costo iniziale dei semiconduttori.
L'elettrificazione delle ferrovie rafforza la domanda di semiconduttori per la trazione.
La modernizzazione delle ferrovie rappresenta un percorso di domanda ben definito, poiché i convertitori di trazione operano sotto carichi elettrici elevati, frequenti cicli di accelerazione e rigorosi requisiti di affidabilità. La tecnologia IGCT è adatta ad architetture di propulsione selezionate, dove sono importanti la gestione di correnti elevate, la robustezza e l'efficienza di conduzione. L'impatto commerciale è particolarmente evidente nei mercati in espansione, come quelli delle metropolitane, dell'alta velocità ferroviaria, dell'elettrificazione del trasporto merci e delle reti interurbane. I produttori di sistemi di trazione integrano sempre più i semiconduttori di potenza in piattaforme di propulsione più ampie, rendendo la qualificazione tecnica precoce un importante fattore competitivo. Una volta che una famiglia di dispositivi è approvata per una piattaforma ferroviaria, i rapporti con i fornitori possono protrarsi per lunghi cicli di produzione e manutenzione. Ciò crea un'opportunità di maggior valore rispetto alla vendita di singoli componenti, ma innalza anche le barriere alla qualificazione. Le aziende con referenze ferroviarie consolidate, coerenza produttiva e capacità di ingegneria applicativa sono quindi in una posizione privilegiata per beneficiare degli investimenti nel settore dei trasporti, mentre i fornitori più piccoli devono affrontare tempi di validazione più lunghi.
Tendenze future del mercato IGCT
Dispositivi con potenza nominale superiore per architetture di convertitori multilivello
Si prevede che lo sviluppo futuro dei prodotti si concentrerà su valori nominali di tensione e corrente più elevati, migliorando al contempo il comportamento termico e la capacità di spegnimento. Questa direzione è evidente nei recenti portfolio di semiconduttori, che presentano dispositivi asimmetrici e a conduzione inversa con valori nominali più elevati per applicazioni industriali e di trasmissione. Con la crescente sofisticazione delle architetture dei convertitori multilivello, la selezione dei dispositivi dipenderà sempre più dal bilanciamento tra tensione di blocco, perdite di conduzione, prestazioni di commutazione e requisiti di raffreddamento. Componenti con valori nominali più elevati possono ridurre il numero di dispositivi a semiconduttore necessari in determinati progetti di convertitori, semplificando potenzialmente l'architettura di sistema. È probabile inoltre che i produttori perfezionino le strutture dei wafer, le unità gate e le interfacce press-pack per migliorare la controllabilità e l'affidabilità. Il risultato dovrebbe essere una graduale migrazione verso famiglie di dispositivi più specifiche per le applicazioni, piuttosto che verso un'unica piattaforma IGCT universale. Di conseguenza, i team di approvvigionamento daranno maggiore importanza alla qualificazione elettrica e termica completa.
Integrazione dell'intelligenza dei semiconduttori con il monitoraggio dei convertitori
Una seconda tendenza emergente è la maggiore integrazione tra il funzionamento dei semiconduttori di potenza e il monitoraggio dei convertitori digitali. Unità di gate avanzate, interfacce ottiche, sensori termici, monitoraggio delle condizioni e software di manutenzione predittiva possono fornire informazioni più dettagliate sulle condizioni operative dei dispositivi. Questa tendenza del mercato IGCT potrebbe modificare i criteri di acquisto, consentendo agli operatori delle apparecchiature di valutare lo stato di salute dei semiconduttori insieme alle prestazioni del convertitore. La manutenzione basata sui dati è particolarmente rilevante per i sistemi di trazione, gli azionamenti industriali, i convertitori per le energie rinnovabili e le infrastrutture di pubblica utilità, dove le interruzioni non pianificate comportano costi operativi significativi. Nel tempo, i fornitori potrebbero differenziarsi in base alle capacità diagnostiche, ai livelli di servizio digitali e all'analisi del ciclo di vita, piuttosto che alle sole specifiche dei semiconduttori. Tale integrazione può anche supportare la risoluzione dei problemi da remoto e una migliore pianificazione dei pezzi di ricambio. L'opportunità commerciale si sposterà quindi probabilmente verso pacchetti "semiconduttore più controllo" che combinano il dispositivo fisico con funzionalità di monitoraggio, protezione e assistenza.
Opportunità di mercato per IGCT
Produzione localizzata e fornitura di componenti resilienti
La resilienza della catena di approvvigionamento nel mercato IGCT, secondo le previsioni, offre ai produttori l'opportunità di espandere le capacità regionali di produzione, collaudo, confezionamento e supporto tecnico. I clienti di semiconduttori ad alta potenza spesso richiedono cicli di vita dei prodotti lunghi, una qualificazione costante e un accesso affidabile ai dispositivi di ricambio, rendendo la continuità della fornitura un criterio di acquisto strategico. Le aziende che creano scorte regionali o percorsi di produzione secondari qualificati possono ridurre l'esposizione alle interruzioni dei trasporti e la dipendenza da processi produttivi concentrati. L'Asia-Pacifico offre un potenziale particolare grazie alla sua base industriale in espansione e al suo ecosistema di produzione di semiconduttori, mentre il Nord America e l'Europa offrono opportunità per l'ingegneria applicativa e la gestione strategica delle scorte. Le priorità di investimento dovrebbero concentrarsi sulla qualità del confezionamento, sulle infrastrutture di collaudo, sull'approvvigionamento dei wafer e sulla compatibilità delle gate unit, piuttosto che sulla sola espansione della capacità produttiva. Le partnership con i produttori di convertitori possono ulteriormente rafforzare l'accesso al mercato integrando i dispositivi nelle piattaforme delle apparecchiature. Questo approccio può creare una domanda ricorrente sul mercato post-vendita, riducendo al contempo le difficoltà di approvvigionamento per i grandi clienti industriali e infrastrutturali.
Piattaforme specifiche per applicazioni nei sistemi di energia rinnovabile e di trazione
Le piattaforme di prodotto specifiche per applicazioni offrono un'ulteriore opportunità, poiché i convertitori per energie rinnovabili e i sistemi di trazione presentano requisiti elettrici, termici, meccanici e di manutenzione differenti. Anziché competere esclusivamente sulla base di specifiche standardizzate dei dispositivi, i fornitori possono sviluppare combinazioni ottimizzate di semiconduttori e gate unit per topologie di convertitori definite. Le applicazioni per le energie rinnovabili possono dare priorità all'efficienza, ai cicli termici e alla funzionalità di supporto alla rete, mentre i sistemi di trazione richiedono tolleranza alle vibrazioni, lunghi intervalli di manutenzione e rigorose procedure di qualificazione. Gli investimenti dovrebbero quindi essere mirati a programmi di co-sviluppo con i produttori di convertitori e materiale rotabile. Un coinvolgimento precoce nella progettazione del sistema può aumentare la probabilità di qualificazione della piattaforma e creare relazioni commerciali più durature. I fornitori possono inoltre utilizzare progetti di riferimento e strumenti di ingegneria digitale per ridurre i cicli di sviluppo dei clienti. Questo modello è particolarmente rilevante nei mercati emergenti, dove nuovi corridoi ferroviari, progetti di energia rinnovabile e impianti industriali vengono progettati contemporaneamente, consentendo ai fornitori di semiconduttori di influenzare l'architettura prima che le specifiche delle apparecchiature vengano definite.
Sviluppi recenti
- Aprile 2026: Hitachi Energy ha sviluppato una nuova piattaforma IGCT (Integrated Gate-Commutated Thyristor) progettata per supportare applicazioni ad alta potenza con tensioni nominali fino a 8,5 kV. La tecnologia mira a ridurre la complessità e i costi dei convertitori, offrendo al contempo una maggiore capacità di gestione della corrente e di spegnimento.
- Ottobre 2025: In vista dell'ottava edizione della China International Import Expo (CIIE) di Shanghai, Hitachi Energy ha presentato un ampio portafoglio di tecnologie per l'energia, la sostenibilità e il digitale, evidenziando soluzioni progettate per supportare la modernizzazione della rete, l'integrazione delle energie rinnovabili e la transizione verso un sistema energetico a basse emissioni di carbonio.
- Marzo 2026: Hitachi Energy ha presentato un ampio portafoglio di tecnologie avanzate per semiconduttori di potenza all'Applied Power Electronics Conference (APEC) 2026 di San Antonio, in Texas, mettendo in evidenza nuovi dispositivi progettati per migliorare l'efficienza, la densità di potenza e le prestazioni dei sistemi elettrici. L'evento si è svolto dal 22 al 26 marzo presso l'Henry B. González Convention Center.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -