
IGCT市場:規模・シェア・予測 2034
IGCT市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:展開タイプ(非対称IGCT、逆阻止IGCT、逆伝導IGCT)および用途(駆動、牽引、コンバータ、その他)、地域(北米、欧州、アジア太平洋、南米および中米)別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003150
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
7億8421 万米ドル
基準年値
2034年の予測
15億6937 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.01 %
成長率
対象市場
105億8169 万米ドル
(2026年~2034年)
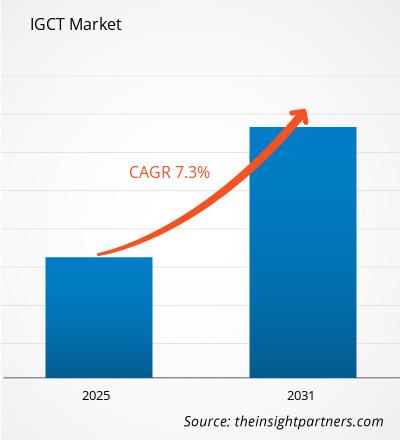
IGCT市場は2025年に7億8421万米ドルと評価され、2034年までに15億6937万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.01%を記録する見込みです。この市場には、産業電化、電力網のアップグレード、再生可能エネルギー源からのエネルギー、輸送の電化などの要因によって推進される、さまざまな駆動装置、牽引装置、コンバータ、その他の高出力アプリケーション向けの非対称IGCT、逆阻止IGCT、逆伝導IGCTデバイスが含まれます。
北米のIGCT市場規模は、中電圧産業システムの近代化と、信頼性の高さから高電流スイッチング素子への需要が高まっていることを背景に、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.6%で成長すると予測されている。米国は引き続きIGCTの主要地域消費国である。
IGCT市場の評価と洞察
- 北米は2025年には28~32%のシェアを占め、産業用電力供給、送電網の近代化、高信頼性電力変換に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.6%で成長すると予測されている。
- 米国は2025年には22~26%のシェアを占め、データセンターインフラ、産業用電化、送電網のアップグレードに牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.2~8.0%で拡大すると予測されている。
- 欧州は2025年には24~28%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.6%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが産業用および再生可能エネルギー用途を支えている。
- アジア太平洋地域は2025年には34~38%のシェアを占め、2026年から2034年にかけて8.8~9.6%の年平均成長率(CAGR)を記録すると予想されており、中国、日本、韓国、インドが製造業および輸送関連の用途を牽引する見込みです。
- 最大のセグメントは非対称IGCTであり、2025年には市場シェアの48~52%を占め、産業用ドライブやコンバータに支えられ、2026~2034年には年平均成長率7.5~8.3%で成長すると予測されている。
- 高成長分野は牽引力であり、2025年には市場シェアの18~22%を占め、2026~2034年には年平均成長率(CAGR)9.0~10.0%で成長すると予測されている。これは鉄道の電化と高出力モビリティシステムの普及を反映したものだ。
- 詳細に分析された主要企業: ABB Ltd.、Amepower, Inc.、CRRC Corporation Limited、General Electric Company、Infineon Technologies AG、Mitsubishi Electric Corporation、Tianjin Century Electronics Co., Ltd.、Hitachi Energy Ltd.、Toshiba Energy Systems & Solutions Corporation、Dynex Semiconductor Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
この技術は、従来のゲートターンオフ設計から、より高い電流、より高速なスイッチング、より低い導通損失、そしてより優れたコンバータ保護機能を備えた統合型プレスパック設計へと進化しました。現在の技術開発動向としては、電圧および電流容量の増加、放熱能力の向上、そしてマルチレベルコンバータの統合などが挙げられます。これらの進歩により、信頼性と効率性が両立する過酷な産業用駆動装置、牽引用途、再生可能エネルギー変換、高出力送電用途などにおいて、この技術を活用できるようになります。
将来的には、需要はアジアの新興製造拠点や中東の主要インフラプロジェクトへと拡大するだろう。再生可能エネルギー発電、送電容量の増強、産業オートメーション、鉄道電化への投資は、高出力半導体技術の市場規模を拡大させる。規制における効率性と信頼性の重視は機器のアップグレードを促進し、サプライチェーンの最適化はパワー半導体デバイスやコンバータアセンブリの現地生産を後押しする。
IGCT市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 7億8421万米ドル |
| 2034年までの市場規模 | 15億6937万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.01% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
IGCT市場分析
IGCT市場の成長は、高電流・高電圧制御のニーズと密接に関連しており、スイッチング周波数の高さよりも伝導効率と堅牢性が重視されます。バリューチェーンは、ウェーハ処理、半導体製造、プレスパック組立、ゲートユニット統合、冷却システム、コンバータエンジニアリング、およびシステムの試運転で構成されています。サプライヤー間の競争は、デバイスの定格、信頼性、熱性能、およびアプリケーションエンジニアリングに基づいています。
需要は主に、中電圧駆動装置、鉄道牽引装置、エネルギー変換システム、トランスミッションなど、稼働寿命が長く交換費用が高額な機器に集中しています。供給体制は、用途に応じた試験と、認定された高出力デバイスの信頼性の実証が求められるため、専門化されています。日立エネルギーとCRRCの半導体事業の現行製品は、プレスパック包装、統合制御、高電流の重要性を示す好例です。
IGCT市場レポートによると、競合企業はパワー半導体メーカーと多様化企業で構成されています。ABB Ltd.は長年にわたり技術的優位性を誇っており、日立エネルギー株式会社は高出力半導体とコンバータに注力しています。パワーデバイスに関する情報は、インフィニオン・テクノロジーズAG、三菱電機株式会社、ダイネックス・セミコンダクター株式会社から入手できます。CRRC株式会社は、他の分野よりも牽引および産業用途に関連しています。東芝エネルギーシステムズ&ソリューションズ株式会社は、日本のサプライヤーリストに追加されています。
製品のポジショニング戦略は、単体でのデバイス販売から、コンバータシステム内での関係構築へと移行しました。また、ゼネラル・エレクトリック社は、送電および電化に関連するエコシステムを有しているため、重要な存在です。さらに、Amepower社とTianjin Century Electronics社は、特定の用途に対応しています。デバイスへの投資には、高い定格性能、信頼性、試験設備、およびアプリケーションエンジニアリングが含まれます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
IGCT市場:戦略的洞察

地域別分析
北米IGCT市場
北米は2025年には世界のIGCT市場において28~32%の市場シェアを占めると推定されており、2034年まで年平均成長率(CAGR)6.8~7.6%で拡大すると予測されている。産業オートメーション、送電網の近代化、データセンターインフラ、電化などが、高出力スイッチング機器の需要を支えている。また、同地域は確立されたエンジニアリング能力と、既存の産業用コンバータ群全体にわたる交換ニーズからも恩恵を受けている。
北米は、大規模な産業投資と送電網の信頼性向上への投資により、国内市場において圧倒的なシェアを誇る米国を中心としています。本製品の需要は、高容量の電流伝送能力と信頼性の高い熱性能が求められる駆動装置、コンバータ、送電関連機器などの用途によって牽引されています。カナダでは、鉱業、金属、公益事業、運輸などの分野でプロジェクトが展開されています。
米国IGCT市場
米国は2025年時点で北米のIGCT市場において推定78~82%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.2~8.0%で成長すると予測されている。需要は産業用駆動装置、大規模な電力負荷、送電網の強化、輸送インフラによって支えられている。高出力コンバータの導入は、米国の電化需要の拡大からも恩恵を受けている。
ABB Limited、General Electric Company、Infineon Technologies AGをはじめとする多くのグローバル企業は、電気システム部品と半導体の製品ラインナップで市場における存在感を維持しています。用途のトレンドはコンバータとドライブへと向かっており、鉄道網のアップグレードにおいて牽引力は依然として戦略的に重要です。データセンターの拡大は、故障に強い、より堅牢な電気システムへのニーズを間接的に生み出しています。
欧州IGCT市場
欧州市場は2025年には24~28%を占め、2025~2034年には年平均成長率(CAGR)6.8~7.6%の成長が見込まれています。ドイツは、産業オートメーション、鉄道機器、再生可能エネルギーシステム、および高度なパワーエレクトロニクス製造部門の存在により、支配的なプレーヤーとなっています。効率とグリッドの柔軟性に関する取り組みは、高出力コンバータの交換とアップグレードの可能性をさらに高めています。英国市場は、鉄道の電化、再生可能エネルギー、および送電部門への投資によって促進されています。変換技術は、電力の流れ制御と信頼性の高いパフォーマンスが求められる分野で応用されています。産業消費者は、電気機器に供給するための効率的で信頼性が高く、保守可能で堅牢なシステムを必要としています。ドイツは、産業機械、牽引機器、風力発電、および高度な電気工学部門により、欧州で支配的なプレーヤーとなっています。信頼性、伝導効率、および実証済みの資格を要求するアプリケーションが、市場の需要を牽引しています。フランスでは鉄道とエネルギーインフラが市場を牽引し、イタリアでは産業用ドライブと製造が市場を牽引し、スペインでは再生可能エネルギーが市場を牽引しています。
アジア太平洋地域のIGCT市場
アジア太平洋地域は2025年には34~38%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)8.8~9.6%で成長すると予測されており、地域市場をリードする存在となる。国別では中国が最大の市場であり、次いで日本、韓国、インドが続き、オーストラリアは鉱業や送電網プロジェクトを通じて貢献している。
自動化、高速鉄道、再生可能エネルギー発電、パワーエレクトロニクス製造は、地域需要の主要な推進力となっている。中国は大規模製造業と牽引用途を活用している一方、日本と韓国は産業機械の製造に重点を置いている。インドは、電化需要の増加に伴い、送電、再生可能エネルギーの普及、製造業において成長機会を秘めている。
中東・アフリカIGCT市場
中東・アフリカ市場は、送電網の拡大、産業活動の活発化、再生可能エネルギー発電、インフラ整備などを背景に、2026年から2034年にかけて年平均成長率(CAGR)6.0%~7.0%の成長が見込まれる。サウジアラビアが地域需要を牽引し、アラブ首長国連邦がそれに続く一方、南アフリカは公益事業および産業分野を通じてアフリカ市場全体の強固な基盤を築いている。
サウジアラビアとアラブ首長国連邦では、高電力消費インフラと再生可能エネルギープロジェクトの開発が進められており、信頼性の高いコンバーターと電気部品が求められています。南アフリカは鉱業と公益事業の分野で引き続き重要な役割を担っており、中東・アフリカ地域のその他の地域では、送電プロジェクト、工業プロセス、再生可能エネルギープロジェクトにおいて、選択的なビジネスチャンスが存在します。
セグメンテーション分析
デプロイメントタイプ
導入形態は、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.2%で成長すると予測されています。導入の成否は、電圧要件、コンバータアーキテクチャ、逆電圧特性、熱制約、およびシステム保護設計によって異なります。機器運用者は堅牢性を損なうことなく高効率化を追求するにつれ、選定はデバイス特性だけでなく、半導体トポロジーとコンバータ全体との相互作用にますます依存するようになっています。
- 非対称IGCTは、低導通損失で高電流スイッチングが可能であり、独立したリカバリダイオードを使用するコンバータアーキテクチャに適しているため、市場において最も強い地位を維持しています。その戦略的重要性は、産業用駆動装置、再生可能エネルギーコンバータ、および要求の厳しい中電圧システムにおいて依然として高いままです。
- 逆方向阻止型IGCTは、半導体内部に逆電圧阻止機能が不可欠な用途に対応します。需要は、双方向構成の簡素化と低導通損失という特長から、この技術が特定の用途向けに位置づけられている特殊なコンバータおよび保護回路に集中しています。
- 逆導通型IGCTは、デバイス構造内にフリーホイールダイオードを組み込むことで、適切なコンバータ設計における部品点数を削減します。そのコンパクトな構成は、熱性能とパッケージング効率が機器設計に影響を与える牽引、再生可能エネルギー、および高出力変換システムをサポートします。
応用
2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)7.9~8.5%で成長すると予測されています。アプリケーションの要件は、負荷プロファイル、動作電圧、スイッチング周波数、デューティサイクルによって大きく異なります。駆動システムとコンバータシステムは既に確立された基盤を形成しており、牽引アプリケーションは鉄道の電化、推進システムのアップグレード、高効率な高出力パワーエレクトロニクスアーキテクチャへの需要の高まりの恩恵を受けています。
- 中電圧産業用モーターには効率的な可変速制御が求められるため、駆動装置は依然として主要な用途となっています。セメント、金属、鉱業、船舶、プロセス産業では、過酷な連続運転条件に対応できる堅牢なスイッチングデバイスが引き続き高く評価されています。
- 牽引用途は、鉄道の電化と推進システムの近代化に支えられ、最も急速に拡大しているアプリケーション分野です。高電流容量、耐熱性、長寿命といった特長を持つIGCTベースのアーキテクチャは、要求の厳しい鉄道および大型車両用コンバータシステムに適しています。
- コンバータの需要は、再生可能エネルギーシステム、送電設備、産業用電力変換など多岐にわたります。IGCTは、低い導通損失、高い定格電圧、そして信頼性の高いスイッチング機能がシステムレベルの効率性と動作安定性を支える上で重要な役割を担っています。
- その他には、駆動装置、牽引装置、または変換器のカテゴリでは技術的要件を完全に網羅できない、特殊な高出力アプリケーションが含まれます。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
ドライブ |
高い |
モーター効率 |
成熟した |
|
トラクション |
中くらい |
鉄道の電化 |
スケーリング |
|
コンバータ |
高い |
グリッドの柔軟性 |
スケーリング |
|
その他 |
低い |
特殊電力 |
新興 |
IGCT市場の成長要因と影響分析
産業の電化により、高出力駆動装置の需要が高まる
産業の電化により、金属、鉱業、セメント、化学、海洋システム、プロセス製造など、幅広い分野で電動機器の設置台数が増加しています。高出力モーターは、厳しい熱負荷条件下で稼働することが多く、堅牢なコンバータアーキテクチャが求められています。IGCTデバイスは、低導通損失と高電流容量により、同等の電圧クラスの代替品よりも優位性を発揮するため、依然として重要な役割を担っています。市場への影響は、既存設備の近代化において最も顕著であり、事業者は生産ライン全体を再設計することなく駆動システムをアップグレードできます。また、コンバータの老朽化に伴い、半導体の再生、スペア部品、ゲートユニットのアップグレードが必要となるため、交換サイクルによって継続的な需要が発生します。メーカーがエネルギー効率と予測可能なメンテナンスを追求するにつれ、機器サプライヤーは、部品供給だけでなく、統合駆動パッケージ、サービス契約、アプリケーションエンジニアリングを通じて価値を獲得できます。これは、先進工業国と拡大を続ける製造地域の両方で安定した需要を支えています。
送電網の近代化により、高出力変換の需要が拡大する
送電網の近代化に伴い、再生可能エネルギー発電、分散型電源、変動する電力負荷が増加するにつれて、制御可能な電力変換に対する要求が拡大しています。IGCTベースのシステムは、導通損失が少なく、堅牢なプレスパック構造が有利な特定の高出力コンバータアーキテクチャに対応できます。市場への影響は半導体の購入にとどまらず、各コンバータの設置にはエンジニアリング、冷却、ゲート制御装置、保護システム、試運転が必要となります。電力会社や産業用電力ユーザーは、老朽化した設備のアップグレード時に、ライフサイクル効率と耐障害性をますます重視するようになっています。これは、実績のある高出力デバイスポートフォリオと確立されたシステム統合能力を持つサプライヤーにとって有利です。この傾向は、マルチレベルコンバータ構成をサポートできる高電圧製品への需要も高めています。送電網の相互接続が進み、再生可能エネルギー資源が拡大するにつれて、調達決定においては、初期の半導体コストよりも、信頼性、部品の認定、保守性、長期的な可用性がより重視されるようになるでしょう。
鉄道電化により牽引用半導体の需要が増加
鉄道の近代化は、牽引コンバータが高負荷、頻繁な加速サイクル、および厳しい信頼性要件の下で動作するため、明確な需要経路を提供します。IGCT技術は、高電流処理能力、堅牢性、および効率的な伝導が重要な特定の推進アーキテクチャに適しています。商業的な影響は、地下鉄、高速鉄道、貨物電化、および都市間ネットワークの拡大が進む市場で特に顕著です。牽引機器メーカーは、パワー半導体をより広範な推進プラットフォームに統合する傾向を強めており、早期の技術認定が重要な競争要因となっています。デバイスファミリーが列車プラットフォーム向けに承認されると、サプライヤーとの関係は長期にわたる生産および保守サイクルを通じて継続できます。これは、部品のスポット販売よりも価値の高い機会を生み出しますが、同時に認定のハードルも高くなります。そのため、鉄道分野での実績、製造の一貫性、およびアプリケーションエンジニアリング能力を備えた企業は、輸送投資から恩恵を受ける立場にありますが、小規模なサプライヤーはより長い検証期間を強いられることになります。
IGCT市場の将来動向
マルチレベルコンバータアーキテクチャ向け高定格デバイス
今後の製品開発では、より高い電圧および電流定格を重視しつつ、熱特性とターンオフ能力の向上を図ることが期待されます。この方向性は、産業用および送電用アプリケーション向けに、より高い定格の非対称型および逆導通型デバイスを搭載した最近の半導体製品群に表れています。マルチレベルコンバータのアーキテクチャが高度化するにつれて、デバイスの選定は、阻止電圧、導通損失、スイッチング性能、および冷却要件のバランスを取ることにますます依存するようになります。より高い定格のコンポーネントを使用することで、特定のコンバータ設計に必要な半導体デバイスの数を削減でき、システムアーキテクチャを簡素化できる可能性があります。メーカーはまた、制御性と信頼性を向上させるために、ウェーハ構造、ゲートユニット、およびプレスパックインターフェースを改良していくと考えられます。その結果、単一の汎用IGCTプラットフォームではなく、より用途に特化したデバイスファミリーへの段階的な移行が進むでしょう。したがって、調達チームは、完全な電気的および熱的評価をより重視するようになるでしょう。
半導体インテリジェンスとコンバータ監視の統合
第二の新たな方向性は、パワー半導体の動作とデジタルコンバータの監視との統合強化です。高度なゲートユニット、光インターフェース、温度センシング、状態監視、および予測保守ソフトウェアにより、デバイスの動作状態に関するより詳細な情報を提供できます。このIGCT市場のトレンドは、機器オペレーターがコンバータの性能と並行して半導体の状態を評価できるようにすることで、購入基準を変える可能性があります。データ駆動型の保守は、計画外の停止が大きな運用コストにつながる牽引システム、産業用ドライブ、再生可能エネルギーコンバータ、および公益事業資産にとって特に重要です。将来的には、サプライヤーは半導体の仕様だけでなく、診断機能、デジタルサービスレイヤー、ライフサイクル分析によって差別化を図るようになるでしょう。このような統合は、リモートトラブルシューティングやスペアパーツ計画の改善にも役立ちます。したがって、商業的な機会は、物理デバイスと監視、保護、およびサービス機能を組み合わせた半導体+制御パッケージへと移行していくと考えられます。
IGCT市場の機会
地域密着型の製造と強靭な部品供給
IGCT市場予測におけるサプライチェーンの回復力は、メーカーにとって地域生産、テスト、パッケージング、および技術サポート能力を拡大する機会となります。高出力半導体の顧客は、多くの場合、長い製品ライフサイクル、一貫した認定、および交換用デバイスへの確実なアクセスを必要とするため、供給の継続性が戦略的な購買基準となります。地域在庫または認定された二次生産ルートを確立する企業は、輸送の中断や製造への依存度が高まるリスクを軽減できます。アジア太平洋地域は、拡大する産業基盤と半導体製造エコシステムにより特に大きな可能性を秘めており、北米とヨーロッパはアプリケーションエンジニアリングと戦略的在庫の機会を提供します。投資の優先順位は、生産能力の拡大だけではなく、パッケージング品質、テストインフラストラクチャ、ウェハー調達、およびゲートユニットの互換性に焦点を当てるべきです。コンバータメーカーとのパートナーシップは、デバイスを装置プラットフォームに組み込むことで、市場アクセスをさらに強化できます。このアプローチは、大規模な産業およびインフラストラクチャ顧客にとって調達の摩擦を軽減しながら、継続的なアフターマーケット需要を生み出すことができます。
再生可能エネルギーおよび牽引システム向けアプリケーション特化型プラットフォーム
再生可能エネルギーコンバータと牽引システムでは、電気的、熱的、機械的、およびサービス要件が異なるため、用途別製品プラットフォームは新たな機会を提供します。サプライヤーは、標準化されたデバイス定格のみで競争するのではなく、特定のコンバータトポロジー向けに最適化された半導体とゲートユニットの組み合わせを開発できます。再生可能エネルギー用途では、効率、熱サイクル、およびグリッドサポート機能が優先される一方、牽引システムでは、振動耐性、長いサービス間隔、および厳格な認証が求められます。したがって、投資はコンバータおよび鉄道車両メーカーとの共同開発プログラムに向けられるべきです。システム設計の初期段階から関与することで、プラットフォーム認証の可能性が高まり、より長期的な商業関係を構築できます。サプライヤーは、リファレンスデザインとデジタルエンジニアリングツールを使用して、顧客の開発サイクルを短縮することもできます。このモデルは、新しい鉄道回廊、再生可能エネルギープロジェクト、および産業施設が同時に設計されている新興市場で特に重要であり、半導体サプライヤーは機器仕様が確定する前にアーキテクチャに影響を与えることができます。
最近の動向
- 2026年4月:日立エネルギーは、最大8.5kVの定格電圧を持つ高出力アプリケーションをサポートするために設計された、新しい統合型ゲート転流サイリスタ(IGCT)プラットフォームを開発しました。この技術は、コンバータの複雑さとコストを削減すると同時に、より高い電流処理能力とターンオフ能力を提供することを目的としています。
- 2025年10月:日立エネルギーは、上海で開催される第8回中国国際輸入博覧会(CIIE)に先立ち、電力、サステナビリティ、デジタル技術に関する幅広いポートフォリオを発表し、送電網の近代化、再生可能エネルギーの統合、低炭素電力システムへの移行を支援するソリューションを強調した。
- 2026年3月:日立エネルギーは、テキサス州サンアントニオで開催された応用パワーエレクトロニクス会議(APEC)2026において、先進的なパワー半導体技術の幅広いポートフォリオを展示し、電気システムの効率、電力密度、性能を向上させるために設計された新デバイスを紹介しました。このイベントは、3月22日から26日までヘンリー・B・ゴンザレス・コンベンションセンターで開催されました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -