
Marché des appareils durcis : taille, part de marché et prévisions 2034
Taille et prévisions du marché des appareils durcis (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par type de produit (informatique industrielle, dispositifs de suivi, appareils portables et autres), par utilisateur final (chimie, transport, énergie, aérospatiale, santé, défense, métallurgie et mines et autres) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE00002544
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
7,7 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,16 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,14 %
taux de croissance
Marché adressable
94,46 milliards de dollars américains
(2026-2034)
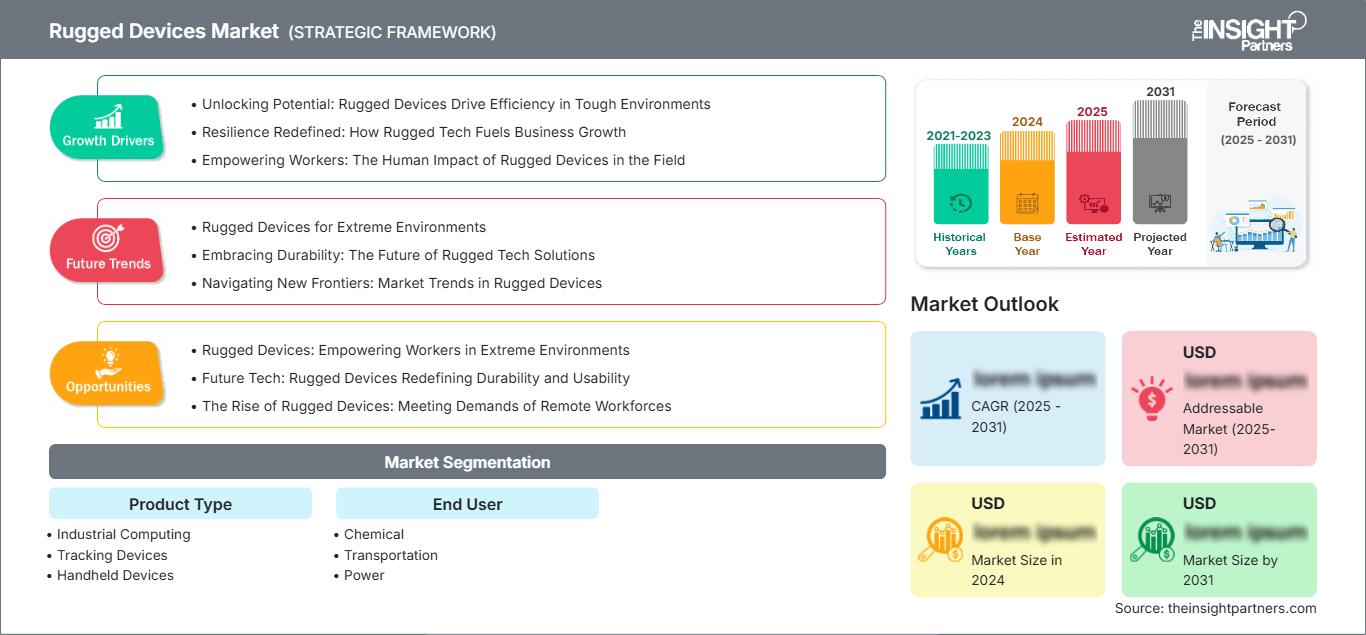
Le marché des appareils robustes était évalué à 7,7 milliards de dollars américains en 2025 et devrait atteindre 13,16 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,14 % entre 2026 et 2034. Ce marché reflète des investissements soutenus dans la mobilité sur le terrain, l'informatique industrielle, le suivi des actifs et les technologies de travail connecté, la demande étant concentrée sur les applications exigeant durabilité, connectivité sécurisée, durée de vie prolongée et performances fiables dans des conditions environnementales difficiles.
L'Amérique du Nord demeure un marché structurellement attractif, soutenu par la modernisation des flottes, l'automatisation industrielle, la numérisation de la défense et le remplacement des équipements mobiles vieillissants. Le taux de croissance annuel composé (TCAC) régional est estimé entre 6,0 % et 6,6 % entre 2026 et 2034. La taille du marché des appareils durcis est également favorisée par le déploiement croissant de plateformes connectées pour les interventions sur le terrain, de réseaux sans fil privés, de l'informatique de périphérie et d'applications mobiles dans les secteurs des services publics, de la logistique, de la sécurité publique et des opérations industrielles.
Analyse et perspectives du marché des appareils durcis
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 31 à 35 % en 2025 et connaîtra une croissance annuelle composée de 6,0 à 6,6 % entre 2026 et 2034, grâce à la numérisation industrielle, la modernisation des flottes, les acquisitions de matériel de défense et les exigences en matière de services connectés sur le terrain.
- États-Unis : Les États-Unis représentent 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,7 % jusqu'en 2034, tirée par la logistique, les services publics, la défense et les déploiements en matière de sécurité publique.
- Europe : La part de l'Europe est estimée entre 23 et 27 % en 2025, avec un TCAC de 5,6 à 6,2 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France et l'Italie sont les principaux moteurs de la demande grâce à l'automatisation de la production, la modernisation des transports, les exigences en matière de sécurité industrielle et la numérisation des services sur le terrain.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 27 à 31 % en 2025 et connaître une croissance annuelle composée de 6,8 à 7,5 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde, à mesure que la numérisation des secteurs de la production, de la logistique, de l'énergie et des infrastructures s'accélère.
- Le segment le plus important, celui des appareils portables, devrait représenter une part de marché de 43 à 47 % en 2025, avec un TCAC de 6,0 à 6,5 %, reflétant une large adoption dans les domaines de la mobilité de première ligne, de la logistique, des opérations de service et des lieux de travail à forte intensité d'actifs.
- Segment à forte croissance : Les dispositifs de suivi devraient représenter une part de marché de 20 à 24 % en 2025 et un TCAC de 7,0 à 7,6 %, grâce aux actifs connectés, à la visibilité des flottes, aux données de géolocalisation et à la surveillance industrielle.
- Principales entreprises analysées en détail : Honeywell International Inc. ; Zebra Technologies Corporation ; Panasonic Corporation ; Datalogic SpA ; BARTEC GmbH ; Bluebird Inc. ; Caterpillar Inc. ; CipherLab Co., Ltd. ; Getac Technology Corporation ; Handheld Group AB.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des appareils durcis a évolué, passant d'une informatique robuste de base à des terminaux connectés et adaptés aux applications, intégrant des processeurs avancés, la connectivité cellulaire, le Wi-Fi 6E ou des normes plus récentes, la RFID, la numérisation, la sécurité biométrique et l'intelligence embarquée. La différenciation des produits reposera davantage sur la fiabilité tout au long du cycle de vie, la modularité, la conception des batteries, la gestion des appareils et l'interopérabilité, en plus de la robustesse du boîtier. Les fabricants combinent ainsi les fonctionnalités informatiques et logicielles aux fonctions de communication.
À l'avenir, le marché s'étendra à de nouveaux secteurs tels que les installations de production, le développement des infrastructures, les services publics, les transports et la modernisation des systèmes militaires. Les investissements devraient se concentrer sur les processeurs dotés d'intelligence artificielle, les réseaux sans fil privés, la cybersécurité, le modèle commercial « dispositif en tant que service » et l'allongement du cycle de vie des appareils. Les réglementations axées sur la sécurité des employés et la protection des données inciteront les entreprises à moderniser leurs terminaux grand public, susceptibles de perturber les flux de travail.
Portée du rapport sur le marché des appareils durcis
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 7,7 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,16 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,14% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des appareils robustes
La demande est de plus en plus influencée par la nécessité de numériser les processus des travailleurs évoluant hors des environnements de bureau traditionnels. La croissance du marché des appareils robustes est soutenue par la lecture de codes-barres, les ordres de travail mobiles, le diagnostic à distance, l'identification des actifs, la gestion de flottes, les inspections électroniques et les rapports opérationnels en temps réel. Cet écosystème englobe les fournisseurs de semi-conducteurs, les fabricants d'écrans et de batteries, les fabricants d'appareils, les développeurs de logiciels, les intégrateurs de systèmes, les opérateurs de téléphonie mobile et les entreprises clientes.
Au sein de la chaîne de valeur, les fabricants d'appareils se font concurrence sur la base de l'efficacité de production, du design du boîtier, des certifications, des accessoires, du cycle de vie du produit et de son intégration à la plateforme de mobilité d'entreprise. L'environnement d'approvisionnement est influencé par les semi-conducteurs, les écrans, les batteries, les modules radio et les dispositifs de lecture spécialisés. Le cycle de vie du produit permet de compenser la volatilité des besoins de remplacement.
La concurrence se fragmente entre les entreprises technologiques diversifiées et les spécialistes des environnements hautement réglementés ou dangereux. L'analyse du marché des appareils durcis indique que Honeywell International Inc. et Zebra Technologies Corporation privilégient les écosystèmes de mobilité d'entreprise, tandis que Panasonic Corporation et Getac Technology Corporation se positionnent sur le marché de l'informatique durcie, la modularité et le support du cycle de vie. Datalogic SpA occupe une position dominante dans l'identification industrielle, tandis que BARTEC GmbH se concentre sur les applications en zones dangereuses.
Les stratégies de positionnement sont de plus en plus liées aux logiciels, à la gestion des appareils, à la connectivité et aux offres verticales, plutôt qu'aux seules caractéristiques matérielles. Bluebird Inc., CipherLab Co., Ltd. et Handheld Group AB répondent à des besoins spécifiques en matière de mobilité, tandis que Caterpillar Inc. propose des solutions robustes pour les environnements industriels et extérieurs difficiles. Les investissements se concentrent ainsi sur les appareils dotés d'intelligence artificielle, l'informatique de périphérie, la cybersécurité, la conception modulaire et la personnalisation axée sur les applications.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des appareils durcis : Perspectives stratégiques
Perspectives régionales
marché des appareils robustes en Amérique du Nord
L’Amérique du Nord devrait représenter entre 31 et 35 % du marché en 2025 et afficher un taux de croissance annuel composé (TCAC) de 6,0 à 6,6 % jusqu’en 2034. Les États-Unis sont le principal moteur de la demande dans la région, tandis que le Canada y contribue par ses activités minières, ses services publics, ses transports, sa sécurité publique et ses travaux industriels. L’adoption de ces technologies est facilitée par la modernisation des terminaux mobiles existants et le développement des processus connectés.
L'automatisation industrielle, la modernisation des entrepôts, la gestion de flottes et les communications militaires constituent des secteurs porteurs. Les entreprises évaluent de plus en plus leurs équipements en fonction du coût total de possession, de la sécurité, de la connectivité et de la compatibilité avec leurs applications. Le marché des achats dans la région privilégie également les appareils capables de fonctionner dans des conditions de température, de poussière, de vibrations et d'humidité variées.
Marché américain des appareils robustes
On estime que les États-Unis représenteront 74 à 78 % de la demande du marché nord-américain des appareils durcis en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,7 % jusqu'en 2034. Les principales applications concernent la gestion d'entrepôt, les services sur le terrain, les services publics, la sécurité publique, la défense, les transports et l'inspection industrielle. Les entreprises privilégient de plus en plus la compatibilité Android, la 5G, le Wi-Fi 6E, la numérisation et la gestion à distance des appareils.
Honeywell International Inc., Zebra Technologies Corporation, Panasonic Corporation, Getac Technology Corporation et Caterpillar Inc. sont présents sur le marché dans différentes catégories d'applications. La demande s'oriente vers des appareils prenant en charge les données opérationnelles en temps réel, les instructions de travail numériques, la vidéo, la RFID et l'analyse en périphérie. Un engagement de support à long terme est également essentiel, car les grandes flottes américaines nécessitent une continuité en matière de matériel, de logiciels, d'accessoires et de politiques de sécurité tout au long des cycles de déploiement.
Marché européen des appareils robustes
On estime que l'Europe détiendra entre 23 et 27 % du marché des appareils durcis en 2025 et qu'elle connaîtra une croissance annuelle composée (TCAC) de 5,6 à 6,2 % jusqu'en 2034, l'Allemagne étant le principal moteur de la demande régionale. L'automatisation industrielle, la sécurité des travailleurs, la modernisation de la logistique et la connectivité croissante des opérations de fabrication sont les principaux moteurs des achats. La résistance aux intempéries et la cybersécurité constituent des critères de sélection essentiels pour les déploiements dans les secteurs industriel et public.
Au Royaume-Uni, la demande reste forte dans les secteurs des transports, des services publics, de la sécurité publique, de la défense et des services sur le terrain, où la capture de données mobiles soutient les opérations distribuées. En Allemagne, l'automatisation de la production, la production automobile, la logistique et l'ingénierie industrielle font de l'informatique durable un atout précieux pour les processus de production et de maintenance. La France, l'Italie et l'Espagne contribuent quant à elles par le biais d'applications dans les secteurs de l'aérospatiale, de la production, de l'énergie, des transports et des infrastructures. L'adoption régionale est de plus en plus liée à la numérisation industrielle et à la mobilité sécurisée des entreprises.
Marché des appareils durcis de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 27 et 31 % du marché des appareils durcis en 2025 et afficher un TCAC de 6,8 à 7,5 % jusqu'en 2034, la Chine étant le principal moteur de la demande. Le Japon et la Corée du Sud contribuent à ce marché grâce à leur industrie manufacturière de pointe, tandis que l'Inde et l'Australie offrent des opportunités dans les secteurs des infrastructures, de la logistique, des mines, des services publics et des opérations du secteur public.
L'automatisation industrielle, la logistique intelligente, le développement des infrastructures et les politiques de fabrication numérique favorisent l'adoption de ces technologies. L'Inde joue un rôle de plus en plus important dans le domaine de l'informatique de terrain robuste, à mesure que les transports, la production, l'industrie pharmaceutique et les infrastructures se numérisent. L'Australie répond à une demande spécifique dans les secteurs minier et des opérations en zones isolées, tandis que la Chine demeure un acteur majeur pour les applications de production et de chaîne d'approvisionnement.
Marché des appareils durcis au Moyen-Orient et en Afrique
Le marché des appareils durcis au Moyen-Orient et en Afrique représente une opportunité plus restreinte, mais stratégiquement importante, la demande étant concentrée en Arabie saoudite, aux Émirats arabes unis et en Afrique du Sud. La région devrait connaître une croissance annuelle composée (TCAC) de 5,7 % à 6,4 % jusqu'en 2034, soutenue par le développement des infrastructures, les activités énergétiques, la logistique et la modernisation du secteur public.
L’Arabie saoudite dynamise les investissements régionaux grâce à d’importants programmes d’infrastructures et industriels, tandis que les Émirats arabes unis privilégient la logistique, l’aviation, les ports et les villes intelligentes. L’Afrique du Sud contribue à cet essor par le biais des mines, des services publics, des transports et des applications industrielles. Les environnements d’exploitation isolés, la chaleur, la poussière et la connectivité limitée renforcent la nécessité de disposer d’appareils robustes, dotés d’une autonomie prolongée et d’une fonctionnalité hors ligne.
Analyse de segmentation
Type de produit
Le type de produit demeure un facteur déterminant dans les achats, car les entreprises choisissent leur matériel en fonction de la mobilité, de la puissance de calcul, des exigences de numérisation et de l'environnement d'exploitation. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 7,2 % entre 2026 et 2034. Selon le rapport sur le marché des appareils robustes , la demande s'oriente vers des dispositifs alliant robustesse, capacité de traitement élevée, connectivité et compatibilité avec les logiciels d'entreprise.
- Informatique industrielle : L’informatique industrielle répond aux besoins des applications exigeant un traitement continu, l’intégration des véhicules, le support du contrôle industriel, le diagnostic et l’ingénierie de terrain. La demande est renforcée par la numérisation des usines et l’accès mobile aux logiciels opérationnels.
- Dispositifs de suivi : Ces dispositifs permettent la géolocalisation, l’identification des actifs, le suivi des flottes et l’automatisation des processus en fonction de l’état des équipements. Leur importance stratégique s’accroît à mesure que les entreprises recherchent une visibilité en temps réel sur leurs équipements distribués et leurs actifs mobiles.
- Appareils portables : Les appareils portables demeurent essentiels à la mobilité des équipes de première ligne, combinant numérisation, communication, gestion des stocks, bons de travail et inspections numériques. Leur large compatibilité avec les applications d’entreprise favorise un déploiement à grande échelle.
Utilisateur final
L'adoption par les utilisateurs finaux devrait croître à un TCAC de 6,0 à 7,3 % entre 2026 et 2034, à mesure que la mobilité robuste s'intègre davantage aux opérations à forte intensité de ressources. Le choix dépend de l'exposition à des conditions difficiles, de la mobilité des employés, de la criticité opérationnelle, des exigences de conformité et du coût d'une panne de l'appareil.
- Industrie chimique : Les installations chimiques nécessitent une informatique robuste pour les inspections, l’inventaire, la maintenance et les flux de travail en zones dangereuses, où la fiabilité des appareils et la certification appropriée sont des priorités opérationnelles.
- Transport : Les utilisateurs du secteur des transports déploient des appareils robustes pour la gestion de flottes, la répartition des tâches, la manutention des marchandises, la maintenance, la navigation et la documentation en temps réel dans des environnements mobiles exigeants.
- Énergie : Les entreprises de services publics d'électricité utilisent des solutions de mobilité robustes pour les inspections, la maintenance, les interventions en cas de panne, l'identification des actifs et les opérations sur le terrain à distance, où la connectivité peut être intermittente.
- Aérospatiale : Les applications aérospatiales nécessitent des dispositifs fiables pour la documentation de maintenance, les diagnostics, la logistique et les flux de travail d'ingénierie, où la précision et la traçabilité sont essentielles.
- Secteur de la santé : Les déploiements dans le secteur de la santé mettent l’accent sur la désinfectabilité, l’accès sécurisé aux données, l’identification par code-barres, les flux de travail des patients et la mobilité fiable entre les hôpitaux et les environnements de soins distribués.
- Défense : Les utilisateurs du secteur de la défense privilégient les communications sécurisées, la connaissance de la situation, l'informatique de mission, la navigation et le soutien des équipements dans des conditions environnementales et de connectivité extrêmes.
- Métaux et mines : Les opérations minières nécessitent une mobilité robuste pour la surveillance des équipements, la maintenance, la communication entre les travailleurs, le suivi des actifs et les flux de production dans des environnements poussiéreux, vibrants et isolés.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|
Chimique |
Moyen |
mobilité dangereuse |
Mise à l'échelle |
|
Transport |
Haut |
Télématique de flotte |
Mature |
|
Pouvoir |
Haut |
Travaux de terrain en grille |
Mise à l'échelle |
|
Aérospatial |
Moyen |
Informatique de mission |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Mobilité clinique |
Mature |
|
Défense |
Haut |
Avantage tactique |
Mise à l'échelle |
|
Métaux et mines |
Moyen |
Numérisation des mines |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des appareils durcis
Expansion des opérations de première ligne connectées
L'interconnexion des services sur le terrain génère une valeur économique accrue grâce aux terminaux mobiles durables, car les intervenants ont besoin d'un accès immédiat aux données relatives aux actifs, aux ordres de travail, à la géolocalisation, à l'imagerie et aux applications d'entreprise. Un terminal mobile durable permet de réaliser sur un seul appareil diverses tâches auparavant effectuées séparément à l'aide de scanners, de radios, de caméras et de documents papier. Cette réduction des changements de contexte se traduit par une efficacité opérationnelle accrue et des délais de réponse plus courts. Par conséquent, les entreprises de logistique, les sociétés de services publics, les entreprises de maintenance et les sociétés de services industriels ont davantage de raisons de standardiser leurs flottes mobiles. L'intégration des technologies 5G, Wi-Fi 6E, RFID et des applications cloud augmente la capacité de traitement de ces appareils. Du côté des fournisseurs, la tendance est à l'évolution : l'achat de matériel s'oriente désormais vers des programmes de mobilité.
Besoin croissant en informatique industrielle résiliente
L'environnement industriel est soumis à des vibrations, des chocs, des variations de température, l'humidité, la poussière, des produits chimiques et des interférences électromagnétiques. Avec l'informatisation croissante des tâches, qui remplace les inspections et la maintenance sur support papier, l'impact financier des défaillances des équipements devient plus évident. Il est donc nécessaire de concevoir des équipements selon des normes reconnues de durabilité et d'étanchéité, plutôt que selon des normes grand public. Les usines, les mines, les entreprises de services publics, les sociétés de transport et les organismes de défense évaluent de plus en plus les performances des équipements tout au long de leur cycle de vie, y compris le remplacement des batteries, les réparations, les accessoires et le support logiciel. Dans ce contexte, les fournisseurs doivent être capables d'assurer la maintenance de gammes de produits pendant plusieurs années.
Développement de l'intelligence embarquée dans les flux de travail critiques
L'évolution du edge computing piloté par l'IA modifie les exigences imposées aux appareils robustes. Au lieu de déléguer chaque tâche à des ressources centralisées, les utilisateurs peuvent désormais traiter les images, les diagnostics, la commande vocale, les cartes et les données opérationnelles directement sur le terminal. Cette approche est particulièrement pertinente en cas d'accès réseau intermittent, pour les applications critiques en temps réel ou pour les données sensibles devant rester à proximité de l'utilisateur. Grâce à la disponibilité de matériel edge computing et d'unités de traitement neuronal, les équipements durcis peuvent désormais réaliser des tâches auparavant réservées aux ordinateurs portables ou aux services cloud. Les secteurs de la défense, des services publics, de l'industrie, des transports et des services sur le terrain peuvent exploiter l'intelligence locale pour la détection d'anomalies, la documentation, la maintenance prédictive et l'aide à la décision. En termes d'impact sur les entreprises, cela se traduit par un renforcement des exigences pour les futurs achats.
Tendances futures du marché des appareils durcis
L'informatique de terrain native de l'IA devient un objectif de conception standard
La prochaine génération de terminaux durcis devrait considérer l'accélération par IA comme une exigence matérielle fondamentale plutôt que comme une fonctionnalité logicielle optionnelle. Les unités de traitement neuronal, l'inférence locale et les architectures thermiques optimisées permettront aux techniciens, inspecteurs et opérateurs d'exécuter certaines tâches sans connexion permanente au cloud. Les fabricants d'appareils se différencieront de plus en plus grâce aux diagnostics basés sur l'IA, au traitement de documents, à la vision par ordinateur, aux interfaces vocales et à l'assistance contextuelle. Le marché des appareils durcis évoluera donc vers des combinaisons de matériel robuste, de logiciels embarqués, de traitement local sécurisé et de modèles d'IA dédiés aux applications. Les entreprises évalueront ces capacités en fonction des gains de productivité mesurables plutôt que des seules spécifications du processeur. Une autonomie accrue et une inférence efficace resteront essentielles, car les intervenants sur le terrain ne peuvent pas toujours compter sur une alimentation électrique fixe ou une connectivité à haut débit.
Les écosystèmes de dispositifs modulaires et orientés services se développent
Le modèle d'approvisionnement évoluerait vers un écosystème géré d'appareils, incluant matériel, logiciels, accessoires, sécurité, maintenance et services de cycle de vie, en remplacement du remplacement périodique du matériel. Une conception modulaire permettrait d'accroître la durée de vie de cet écosystème en autorisant le remplacement ou la mise à niveau de certains composants, sans pour autant nécessiter la mise hors service de l'ensemble de l'appareil. Ce concept serait particulièrement pertinent dans des secteurs tels que la défense, les services publics, les transports et les flottes industrielles, car la standardisation simplifierait la formation et la maintenance des appareils. L'assistance par abonnement, l'analyse des données, les diagnostics et les configurations pourraient être intégrés à l'offre de produits des fournisseurs, au même titre que l'équipement.
Opportunités du marché des appareils durcis
Expansion ciblée dans les économies à forte intensité d'infrastructures
La modernisation des infrastructures en Inde, en Asie du Sud-Est, au Moyen-Orient et sur certains marchés d'Amérique latine offre des opportunités aux fournisseurs capables d'adapter les solutions de mobilité durcie aux conditions d'exploitation locales. Les nouveaux réseaux ferroviaires, ports, services publics, sites de production, projets miniers et plateformes logistiques nécessitent la présence de personnel de terrain pour la collecte et l'échange d'informations en dehors des bureaux traditionnels. Les fournisseurs peuvent saisir ces opportunités grâce à des configurations localisées, des partenariats de distribution régionaux, des logiciels multilingues, des batteries longue durée et une connectivité adaptée aux zones reculées. Les prévisions du marché des appareils durcis doivent donc être évaluées en tenant compte des cycles d'investissement dans les infrastructures, et non uniquement de la demande de remplacement. Les fournisseurs qui développent leurs services à proximité des pôles industriels émergents peuvent améliorer la fiabilité des déploiements et réduire les temps d'arrêt. Les intégrateurs de systèmes locaux peuvent également constituer un levier important pour accéder aux grands contrats des secteurs public et industriel.
Solutions verticalisées pour les opérations dangereuses et isolées
Les industries spécialisées offrent l'opportunité de dépasser le simple matériel robuste standard pour proposer des solutions applicatives complètes. Les secteurs de la chimie, des mines, de la production d'énergie, de la maintenance aérospatiale et de la défense ont des exigences spécifiques en matière de certification, de connectivité, de logiciels de gestion des flux de travail, d'accessoires et de sécurité des données. Les fournisseurs peuvent enrichir leur offre en combinant des appareils certifiés avec des scanners, des capteurs, des systèmes d'accueil, des solutions de gestion des appareils et des applications sectorielles. Cette verticalisation permet de simplifier les achats pour les clients tout en renforçant la différenciation des fournisseurs. Les partenariats avec les développeurs de logiciels et les intégrateurs de systèmes peuvent s'avérer particulièrement précieux lorsque les clients ont besoin d'une intégration avec les progiciels de gestion intégrée (ERP), les plateformes de maintenance, les systèmes d'information géographique (SIG) ou les environnements de contrôle industriel. Les meilleures opportunités se présenteront probablement lorsque la défaillance d'un appareil entraîne des conséquences opérationnelles, de sécurité ou de conformité mesurables.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -