
ラガドデバイス市場:動向・需要・予測 2034
堅牢デバイス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品タイプ別(産業用コンピューティング、追跡デバイス、ハンドヘルドデバイス、その他)、エンドユーザー別(化学、輸送、電力、航空宇宙、ヘルスケア、防衛、金属・鉱業、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPTE00002544
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
77 億米ドル
基準年値
2034年の予測
131億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.14 %
成長率
対象市場
944億6000 万米ドル
(2026年~2034年)
堅牢型デバイス市場は、2025年には77億米ドルと評価され、2034年には131億6000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.14%で拡大する見込みです。この市場は、フィールドモビリティ、産業用コンピューティング、資産追跡、コネクテッドワークフォース技術への継続的な投資を反映しており、需要は、過酷な環境条件下での耐久性、安全な接続性、長寿命、信頼性の高いパフォーマンスを必要とするアプリケーションに集中しています。
北米は、車両近代化、産業オートメーション、防衛分野のデジタル化、老朽化したモバイル機器の交換といった要因に支えられ、構造的に魅力的な市場であり続けています。この地域の年平均成長率(CAGR)は、2026年から2034年にかけて6.0~6.6%と予測されています。さらに、公益事業、物流、公共安全、産業オペレーションなどにおける、接続型フィールドワークプラットフォーム、プライベート無線ネットワーク、エッジコンピューティング、モバイルアプリケーションの導入拡大も、堅牢型デバイス市場の規模拡大を後押ししています。
堅牢型デバイス市場の評価と洞察
- 北米:北米は、産業のデジタル化、艦隊の近代化、防衛調達、およびコネクテッドフィールドサービスのニーズに支えられ、2025年には31~35%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.6%で成長すると予測されています。
- 米国:米国は2025年には北米の需要の74~78%を占め、物流、公益事業、防衛、公共安全分野への導入を主因として、2034年まで年平均成長率(CAGR)6.1~6.7%で拡大すると予測されている。
- 欧州:欧州の市場シェアは2025年には23~27%と推定され、2034年までの年平均成長率(CAGR)は5.6~6.2%と見込まれています。ドイツ、英国、フランス、イタリアは、製造業の自動化、輸送の近代化、産業安全要件、フィールドサービスのデジタル化などを通じて需要を牽引しています。
- アジア太平洋地域:製造業、物流、エネルギー、インフラのデジタル化が加速する中、中国、日本、韓国、インドが牽引役となり、アジア太平洋地域は2025年には27~31%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.8~7.5%で成長すると予測されている。
- 最大のセグメントであるハンドヘルドデバイスは、2025年には市場シェアが43~47%、年平均成長率(CAGR)が6.0~6.5%になると予測されており、これは最前線のモビリティ、物流、サービス業務、および資産集約型の職場における幅広い導入を反映している。
- 高成長分野である追跡デバイスは、コネクテッドアセット、車両群の可視化、位置情報インテリジェンス、産業監視などの恩恵を受け、2025年には市場シェア20~24%、年平均成長率(CAGR)7.0~7.6%に達すると予測されています。
- 詳細に分析された主要企業: Honeywell International Inc.、Zebra Technologies Corporation、Panasonic Corporation、Datalogic SpA、BARTEC GmbH、Bluebird Inc.、Caterpillar Inc.、CipherLab Co., Ltd.、Getac Technology Corporation、Handheld Group AB。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
堅牢デバイス市場は、基本的な耐衝撃コンピューティングから、高度なプロセッサ、セルラー接続、Wi-Fi 6E以降の規格、RFID、スキャン機能、生体認証セキュリティ、エッジインテリジェンスなどを組み込んだ、接続性とアプリケーション認識機能を備えたエンドポイントへと進化を遂げています。製品の差別化は、筐体の堅牢性に加え、ライフサイクル全体の信頼性、モジュール性、バッテリー設計、デバイス管理、相互運用性といった要素にますます依存するようになります。そのため、メーカー各社はコンピューティング機能とソフトウェアを通信機能と統合する取り組みを進めています。
将来的には、市場は製造施設、インフラ開発、公益事業、運輸、軍事システムの近代化といった新たな分野へと拡大していくでしょう。投資の焦点は、AI対応プロセッサ、プライベート無線ネットワーク、サイバーセキュリティ、デバイス・アズ・ア・サービス(DaaS)ビジネスモデル、そして製品ライフサイクルの延長へと移っていくと予想されます。従業員の安全とデータセキュリティに重点を置いた規制により、企業はワークフローに混乱をもたらす可能性のあるコンシューマー向けエンドポイントの更新を迫られるでしょう。
堅牢型デバイス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 77億米ドル |
| 2034年までの市場規模 | 131億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.14% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
堅牢型デバイス市場分析
需要は、管理されたオフィス環境外で作業する従業員のデジタル化の必要性によってますます形成されています。堅牢型デバイス市場の成長は、バーコード読み取り、モバイル作業指示、リモート診断、資産識別、フリート管理、電子検査、リアルタイム運用報告といった機能によって支えられています。このエコシステムは、半導体サプライヤーからディスプレイおよびバッテリーメーカー、デバイスメーカー、ソフトウェア開発者、システムインテグレーター、無線通信事業者、そして企業顧客まで多岐にわたります。
バリューチェーンにおいて、デバイスメーカーは、処理効率、筐体設計、認証、アクセサリ、製品ライフサイクル、エンタープライズモビリティプラットフォームとの統合といった要素に基づいて競争を繰り広げます。供給環境は、半導体、ディスプレイ素子、バッテリー、無線モジュール、特殊スキャン装置などの影響を受けます。製品ライフサイクルは、交換需要の変動を補う役割を果たします。
競争は、多様なテクノロジー企業と、高度に規制された環境や危険な環境に特化した専門企業との間で細分化されている。堅牢デバイス市場の分析によると、ハネウェル・インターナショナルとゼブラ・テクノロジーズはエンタープライズ・モビリティ・エコシステムを重視している一方、パナソニックとゲタック・テクノロジーは堅牢コンピューティング、モジュール性、ライフサイクルサポートを通じて競争している。データロジックは産業用識別分野で確固たる地位を維持しており、BARTEC GmbHは危険区域向けアプリケーションを重視している。
ポジショニング戦略は、ハードウェアの特性だけでなく、ソフトウェア、デバイス管理、接続性、垂直統合型製品といった要素とますます密接に結びついています。Bluebird Inc.、CipherLab Co., Ltd.、Handheld Group ABは特定のモビリティニーズに対応し、Caterpillar Inc.は過酷な産業環境や屋外環境向けに堅牢な機能を提供しています。そのため、AI対応デバイス、エッジコンピューティング、サイバーセキュリティ、モジュール設計、アプリケーション指向のカスタマイズといった分野に資金が投入されています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
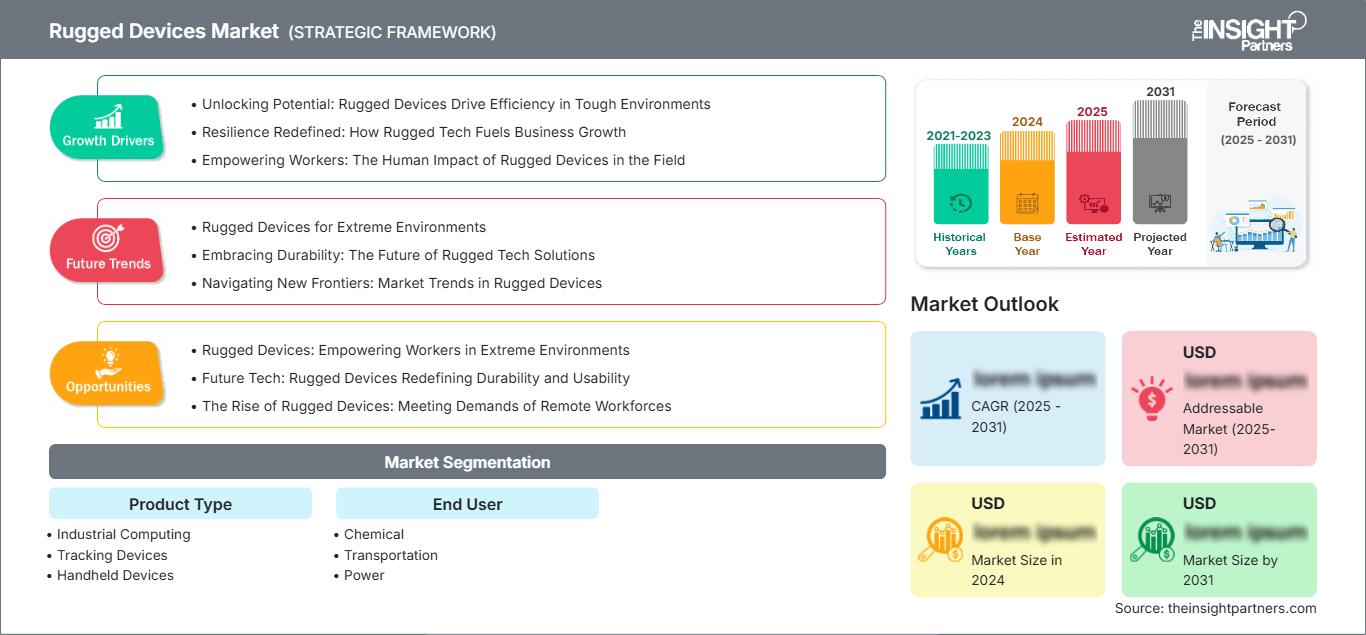
堅牢型デバイス市場:戦略的洞察
地域別分析
北米の堅牢型デバイス市場
北米は2025年には31~35%のシェアを占め、2034年まで年平均成長率(CAGR)6.0~6.6%で成長すると予測されている。この地域では米国が需要を牽引しており、カナダは鉱業、公益事業、運輸、公共安全、産業現場作業といった分野で付加価値を提供している。導入プロセスは、既存のモバイル端末のアップグレードと接続プロセスの拡大によって促進される。
産業オートメーション、倉庫の近代化、車両管理、軍事通信は、安定した需要分野です。企業は、総所有コスト、セキュリティ、接続性、エンタープライズアプリケーションとの互換性を基準に、機器を評価することが増えています。また、この地域の調達市場では、温度、粉塵、振動、湿度といった様々な条件下でも動作可能な機器が求められる傾向にあります。
米国における堅牢型デバイス市場
米国は2025年までに北米の堅牢型デバイス市場の需要の74~78%を占めると推定されており、2034年まで年平均成長率(CAGR)6.1~6.7%で拡大すると予測されています。主な用途としては、倉庫業務、フィールドサービス、公益事業、公共安全、防衛、運輸、産業検査などが挙げられます。企業顧客は、Android互換性、5G、Wi-Fi 6E、スキャン機能、リモートデバイス管理機能をますます重視するようになっています。
Honeywell International Inc.、Zebra Technologies Corporation、Panasonic Corporation、Getac Technology Corporation、およびCaterpillar Inc.は、さまざまなアプリケーション分野で市場シェアを維持しています。需要は、リアルタイムの運用データ、デジタル作業指示、ビデオ、RFID、およびエッジ分析をサポートするデバイスへと移行しています。また、米国の大規模な車両群は、複数の導入サイクルにわたって一貫したハードウェア、ソフトウェア、アクセサリ、およびセキュリティポリシーを必要とするため、長期的なサポート体制も重要です。
欧州の堅牢型デバイス市場
欧州は、2025年には堅牢型デバイス市場の23~27%のシェアを占め、2034年までの年平均成長率(CAGR)は5.6~6.2%と予測されており、ドイツが地域需要を牽引しています。産業オートメーション、作業員の安全、物流の近代化、そしてますます高度化する製造業務が調達の基盤となっています。環境耐久性とサイバーセキュリティは、産業界および公共部門における導入の重要な選定基準です。
英国では、運輸、公益事業、公共安全、防衛、フィールドサービスといった分野で需要が維持されており、モバイルデータ収集は分散型オペレーションを支えている。ドイツは、製造自動化、自動車生産、物流、産業工学の恩恵を受けており、耐久コンピューティングは製造現場や保守ワークフローにとって貴重なものとなっている。フランス、イタリア、スペインは、航空宇宙、製造、エネルギー、運輸、インフラストラクチャの分野で貢献している。地域ごとの導入は、産業のデジタル化と安全なエンタープライズモビリティにますます密接に関連している。
アジア太平洋地域の堅牢型デバイス市場
アジア太平洋地域は、2025年には堅牢型デバイス市場の27~31%のシェアを占め、2034年までの年平均成長率(CAGR)は6.8~7.5%と予測されており、中国が需要を牽引する。日本と韓国は高度な製造業を通じて貢献し、インドとオーストラリアはインフラ、物流、鉱業、公益事業、公共部門の運営など幅広い分野で機会を提供する。
産業オートメーション、スマートロジスティクス、インフラ拡張、デジタル製造政策などが導入を後押ししています。インドは、輸送、製造、医薬品、インフラ運営のデジタル化に伴い、堅牢なフィールドコンピューティングにとってますます重要な存在となっています。オーストラリアは鉱業や遠隔地での作業から特殊な需要を生み出し、中国は製造業やサプライチェーンの用途において依然として重要な位置を占めています。
中東・アフリカの堅牢型デバイス市場
中東・アフリカの堅牢型デバイス市場は、規模は小さいものの戦略的に重要な機会であり、需要はサウジアラビア、アラブ首長国連邦、南アフリカに集中しています。この地域は、インフラ開発、エネルギー事業、物流、公共部門の近代化に支えられ、2034年まで年平均成長率(CAGR)5.7~6.4%で成長すると予測されています。
サウジアラビアは大規模なインフラ整備や産業開発プログラムを通じて地域投資を牽引しており、一方、アラブ首長国連邦は物流、航空、港湾、スマートシティ事業に重点を置いている。南アフリカは鉱業、公益事業、運輸、産業用途を通じて貢献している。遠隔地での運用環境、高温、粉塵、限られた接続性といった要因から、バッテリー寿命が長くオフライン機能も備えた耐久性の高いデバイスへのニーズが高まっている。
セグメンテーション分析
製品タイプ
製品タイプは、組織がモビリティ、コンピューティング負荷、スキャン要件、および動作環境に応じてハードウェアを選択するため、調達の中心的な決定要因であり続けています。このセグメントは、2026年から2034年の間に5.8~7.2%のCAGRで拡大すると予測されています。堅牢デバイス市場レポートによると、需要は堅牢性と高い処理能力、接続性、およびエンタープライズソフトウェアとの互換性を兼ね備えたデバイスへとシフトしています。
- 産業用コンピューティング:産業用コンピューティングは、持続的な処理能力を必要とするアプリケーション、車両統合、産業制御サポート、診断、およびフィールドエンジニアリングに対応します。工場のデジタル化と運用ソフトウェアへのモバイルアクセスによって、その需要はさらに高まっています。
- 追跡装置:追跡装置は、位置情報の可視化、資産識別、車両群の監視、および状態認識型ワークフローをサポートします。組織が分散した機器や移動資産全体にわたるリアルタイムの可視性を求めるにつれて、その戦略的重要性は高まります。
- 携帯端末:携帯端末は、スキャン、通信、在庫管理機能、作業指示、デジタル検査といった機能を統合し、現場における機動性において依然として中心的な役割を担っています。エンタープライズアプリケーションとの幅広い互換性により、広範な導入が可能となっています。
エンドユーザー
堅牢なモビリティが資産集約型の業務に深く浸透するにつれ、エンドユーザーによる導入は2026年から2034年にかけて年平均成長率(CAGR)6.0~7.3%で増加すると予測されています。選定は、過酷な環境への曝露、従業員の移動性、業務の重要度、コンプライアンス要件、およびデバイス故障のコストによって決まります。
- 化学:化学施設では、検査、在庫管理、保守、危険区域での作業フローにおいて、耐久性の高いコンピューティング環境が求められます。そのため、機器の信頼性と適切な認証は運用上の最優先事項となります。
- 運輸:運輸業界のユーザーは、過酷なモバイル環境において、車両管理、配車、貨物取り扱い、メンテナンス、ナビゲーション、リアルタイム文書作成のために、堅牢なデバイスを導入しています。
- 電力:電力会社は、点検、保守、停電対応、資産識別、および接続が断続的になる可能性のある遠隔地での現場作業に、堅牢な移動手段を活用しています。
- 航空宇宙分野:航空宇宙用途では、保守文書作成、診断、物流、エンジニアリングのワークフローにおいて、精度とトレーサビリティが極めて重要な、信頼性の高いデバイスが求められます。
- 医療分野:医療分野における導入事例では、消毒性、安全なデータアクセス、バーコードによる識別、患者のワークフロー、病院内および分散型医療環境における信頼性の高い移動性が重視される。
- 防衛分野:防衛分野のユーザーは、過酷な環境条件や接続状況下において、安全な通信、状況認識、ミッションコンピューティング、ナビゲーション、および機器サポートを最優先事項とする。
- 金属・鉱業:鉱山操業では、粉塵、振動、遠隔地といった環境下で、機器の監視、メンテナンス、作業員間の通信、資産追跡、生産ワークフローなどを行うための堅牢な機動性が求められます。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階 |
|
化学薬品 |
中くらい |
危険な移動 |
スケーリング |
|
交通機関 |
高い |
車両テレマティクス |
成熟した |
|
力 |
高い |
グリッドフィールドワーク |
スケーリング |
|
航空宇宙 |
中くらい |
ミッションコンピューティング |
スケーリング |
|
健康管理 |
中くらい |
臨床モビリティ |
成熟した |
|
防衛 |
高い |
戦術的優位性 |
スケーリング |
|
金属・鉱業 |
中くらい |
鉱山のデジタル化 |
スケーリング |
堅牢型デバイス市場の成長要因と影響分析
接続された最前線作戦の拡大
相互接続されたフィールドサービスでは、作業員が資産、作業指示、位置情報、画像、およびエンタープライズアプリケーションの記録に即座にアクセスする必要があるため、耐久性のあるモバイルエンドポイントの経済的価値が高まっています。耐久性のあるエンドポイントを使用すると、従来はスキャナー、無線機、カメラ、および書類を使用して個別に行われていたさまざまなタスクを、1つのハードウェアで実行できます。コンテキスト切り替えの最小化により、運用効率が向上し、応答サイクルが短縮されます。したがって、物流会社、公益事業会社、保守会社、および産業サービス会社にとって、モバイルフリートの標準化を行う理由はさらに増えています。5G、Wi-Fi 6E、RFID、およびクラウドアプリとの統合により、これらのデバイスで処理できるワークロードが増加します。サプライヤーに関しては、ハードウェアの購入のみからモビリティプログラムへとトレンドが移行しています。
産業用コンピューティングにおける回復力への要求の高まり
産業環境には、振動、衝撃、温度変化、湿気、粉塵、化学物質、電磁界からの干渉など、様々な要因が存在します。業務のコンピュータ化が進み、紙ベースの検査やメンテナンスが廃止されるにつれ、エンドポイントの故障によるコストへの影響がより明確になってきています。そのため、消費者向け規格ではなく、耐久性や侵入保護に関する既知の規格に基づいて設計された機器の必要性が高まっています。工場、鉱山、公益事業会社、運輸会社、防衛機関などは、バッテリー交換、修理、付属品、ソフトウェアサポートなど、機器のライフサイクル全体にわたる性能評価をますます重視するようになっています。このような場合、調達ニーズは、製品群を数年間維持できるサプライヤーに向けられています。
ミッションクリティカルなワークフローにおけるエッジインテリジェンスの成長
AIを活用したエッジコンピューティングの進化は、堅牢なデバイスに求められる要件を変えつつあります。各タスクを中央集権的なリソースにオフロードするのではなく、ユーザーはエンドポイント自体で画像、診断、音声制御、地図、運用データを処理できるようになりました。このアプローチは、ネットワークアクセスが不安定な場合、時間的制約のあるアプリケーション、またはユーザーの近くに保管する必要のある機密データなどの状況で特に有効です。エッジコンピューティングハードウェアとニューラルプロセッシングユニットが利用可能になったことで、以前はラップトップやクラウドサービスでしか実行できなかったタスクを、堅牢な機器で実行できる可能性が広がりました。防衛、公益事業、製造、運輸、フィールドサービスなどの分野では、異常検知、文書化、予知保全、意思決定支援のためにローカルインテリジェンスを活用できます。ビジネスへの影響という点では、将来の調達における要求基準の引き上げが挙げられます。
堅牢型デバイス市場の将来動向
AIネイティブなフィールドコンピューティングが標準的な設計目標となる
次世代の堅牢型エンドポイントでは、AIアクセラレーションはオプションのソフトウェア機能ではなく、コアハードウェア要件として扱われる可能性が高い。ニューラルプロセッシングユニット、ローカル推論、最適化された熱アーキテクチャにより、技術者、検査員、オペレーターは、クラウドへの継続的な接続なしに、選択されたワークロードを実行できるようになる。デバイスメーカーは、AIを活用した診断、文書処理、コンピュータビジョン、音声インターフェース、コンテキストアシスタンスによって、差別化を図るようになるだろう。その結果、堅牢型デバイス市場のトレンドは、耐久性の高いハードウェア、エッジソフトウェア、セキュアなローカル処理、アプリケーション固有のAIモデルの組み合わせへと移行していく。企業は、プロセッサの仕様だけでなく、測定可能な生産性成果によってこれらの機能を評価するようになるだろう。現場作業員は常に固定電源や高帯域幅の接続に頼れるとは限らないため、バッテリー駆動時間の延長と効率的な推論は引き続き不可欠となる。
モジュール型でサービス指向のデバイスエコシステムが拡大
調達モデルは、ハードウェアを定期的に交換するのではなく、ハードウェア、ソフトウェア、アクセサリ、セキュリティ、メンテナンス、ライフサイクルサービスを含む、管理されたデバイスのエコシステムへと移行するでしょう。モジュール設計により、特定のコンポーネントを交換またはアップグレードできるため、このようなエコシステムの寿命を延ばすことができ、デバイス全体を廃棄する必要がなくなります。このコンセプトは、標準化によりデバイスのトレーニングとメンテナンスの複雑さが軽減されるため、防衛、公益事業、運輸、産業用車両などの分野で非常に重要になります。ベンダーは、機器とともに、サブスクリプションベースのサポート、分析、診断、構成を製品の一部として提供できるようになるでしょう。
堅牢型デバイス市場の機会
インフラ集約型経済における重点的な拡大
インド、東南アジア、中東、および一部のラテンアメリカ市場におけるインフラ近代化は、現地の運用条件に合わせて堅牢なモビリティをカスタマイズできるサプライヤーにとって機会を生み出しています。新しい鉄道網、港湾、公益事業、製造施設、鉱山プロジェクト、物流ハブでは、現場担当者が従来のオフィス以外の場所で情報を収集・交換する必要があります。ベンダーは、地域に合わせた構成、地域チャネルパートナーシップ、多言語ソフトウェア、拡張バッテリーオプション、遠隔地に適した接続性などを通じて、これらの機会に対応できます。したがって、堅牢デバイス市場の予測は、交換需要のみに基づいて評価するのではなく、インフラ投資サイクルと併せて評価する必要があります。新興産業クラスターの近くにサービス拠点を設けるサプライヤーは、展開の信頼性を向上させ、ダウンタイムを削減できます。また、地元のシステムインテグレーターは、大規模な公共部門および産業契約への重要なルートを提供することができます。
危険区域および遠隔地での作業向け垂直統合型ソリューション
専門性の高い産業分野では、汎用的な堅牢ハードウェアから、包括的なアプリケーションパッケージへと移行する機会が生まれます。化学処理、鉱業、発電、航空宇宙機器の保守、防衛といった分野では、認証、接続性、ワークフローソフトウェア、アクセサリ、データセキュリティに関してそれぞれ独自の要件があります。サプライヤーは、認証済みのデバイスとスキャナ、センサー、ドッキングシステム、デバイス管理、業界特化型アプリケーションを組み合わせることで、より付加価値の高い製品を提供できます。このような垂直統合により、顧客の調達の複雑さを軽減しつつ、サプライヤーの差別化を強化できます。顧客が企業資源計画(ERP)、保守プラットフォーム、地理情報システム(GIS)、産業制御環境との統合を必要とする場合、ソフトウェア開発者やシステムインテグレータとのパートナーシップは特に有効です。デバイスの故障が、運用、安全性、コンプライアンスに測定可能な影響を与えるような分野で、最も大きなビジネスチャンスが生まれる可能性が高いでしょう。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -