
Mercato dei dispositivi reforzados: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi robusti (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (informatica industriale, dispositivi di tracciamento, dispositivi portatili e altri), per utente finale (chimico, trasporti, energia, aerospaziale, sanitario, difesa, metallurgico e minerario e altri) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE00002544
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
7,7 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,16 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,14 %
Tasso di crescita
Mercato di riferimento
94,46 miliardi di dollari USA
(2026-2034)
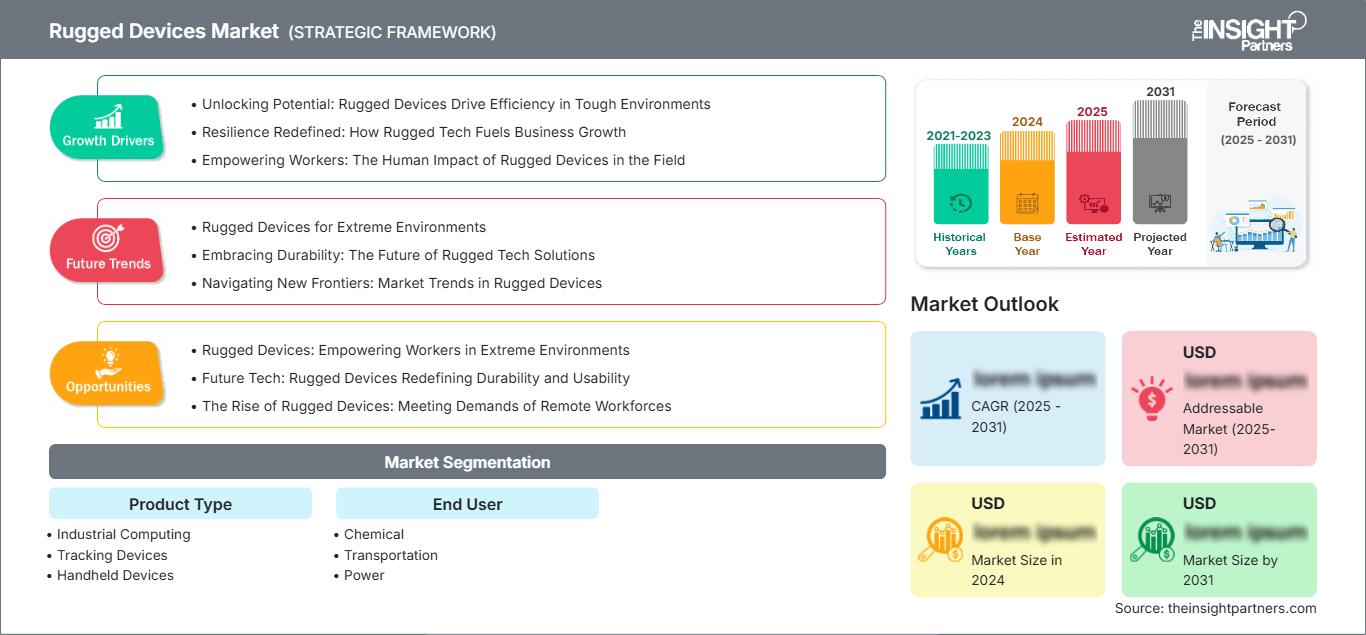
Il mercato dei dispositivi rugged ha un valore di 7,7 miliardi di dollari nel 2025 e si prevede che raggiungerà i 13,16 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,14% nel periodo 2026-2034. Il mercato riflette investimenti costanti nella mobilità sul campo, nell'informatica industriale, nel tracciamento delle risorse e nelle tecnologie per la forza lavoro connessa, con una domanda concentrata in applicazioni che richiedono durabilità, connettività sicura, lunga durata operativa e prestazioni affidabili in condizioni ambientali difficili.
Il Nord America rimane un mercato strutturalmente attraente, sostenuto dalla modernizzazione delle flotte, dall'automazione industriale, dalla digitalizzazione della difesa e dalla sostituzione dell'hardware mobile obsoleto. Il tasso di crescita annuale composto (CAGR) regionale è stimato tra il 6,0% e il 6,6% nel periodo 2026-2034. Le dimensioni del mercato dei dispositivi rugged sono ulteriormente supportate dalla crescente diffusione di piattaforme di lavoro connesse sul campo, reti wireless private, edge computing e applicazioni mobili nei settori delle utility, della logistica, della pubblica sicurezza e delle operazioni industriali.
Analisi e approfondimenti sul mercato dei dispositivi robusti
- Nord America: si stima che il Nord America rappresenterà una quota del 31-35% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 6,0-6,6% tra il 2026 e il 2034, grazie alla digitalizzazione industriale, alla modernizzazione delle flotte, agli appalti per la difesa e alle esigenze di assistenza sul campo connessa.
- USA: Gli Stati Uniti rappresentano il 74-78% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,7% fino al 2034, trainati dai settori della logistica, dei servizi di pubblica utilità, della difesa e della sicurezza pubblica.
- Europa: si stima che l'Europa deterrà una quota del 23-27% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,6-6,2% fino al 2034. Germania, Regno Unito, Francia e Italia sono i paesi leader nella domanda, grazie all'automazione della produzione, alla modernizzazione dei trasporti, ai requisiti di sicurezza industriale e alla digitalizzazione dell'assistenza sul campo.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 27% e il 31% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-7,5% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud e India, grazie all'accelerazione della digitalizzazione nei settori manifatturiero, logistico, energetico e delle infrastrutture.
- Il segmento più ampio, quello dei dispositivi portatili, dovrebbe raggiungere una quota di mercato del 43-47% nel 2025, con un CAGR del 6,0-6,5%, a testimonianza della sua ampia diffusione nella mobilità in prima linea, nella logistica, nelle operazioni di servizio e negli ambienti di lavoro ad alta intensità di risorse.
- Segmento ad alta crescita: si prevede che i dispositivi di tracciamento raggiungeranno una quota di mercato del 20-24% nel 2025, con un CAGR del 7,0-7,6%, beneficiando di risorse connesse, visibilità della flotta, geolocalizzazione e monitoraggio industriale.
- Aziende chiave analizzate nel dettaglio: Honeywell International Inc.; Zebra Technologies Corporation; Panasonic Corporation; Datalogic SpA; BARTEC GmbH; Bluebird Inc.; Caterpillar Inc.; CipherLab Co., Ltd.; Getac Technology Corporation; Handheld Group AB.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei dispositivi rugged si è evoluto da semplici dispositivi informatici rinforzati verso endpoint connessi e orientati alle applicazioni, che integrano processori avanzati, connettività cellulare, Wi-Fi 6E o standard più recenti, RFID, scansione, sicurezza biometrica e edge computing. La differenziazione dei prodotti si baserà sempre più sull'affidabilità del ciclo di vita, sulla modularità, sulla progettazione delle batterie, sulla gestione dei dispositivi e sull'interoperabilità, oltre che sulla robustezza dell'involucro. Pertanto, i produttori stanno combinando l'elaborazione e il software con le funzionalità di comunicazione.
In futuro, il mercato si espanderà in nuovi settori come gli impianti di produzione, lo sviluppo infrastrutturale, i servizi di pubblica utilità, i trasporti e la modernizzazione dei sistemi militari. Si prevede che gli investimenti si concentreranno su processori basati sull'intelligenza artificiale, reti wireless private, sicurezza informatica, modello di business "dispositivo come servizio" e ciclo di vita esteso. Le normative incentrate sulla sicurezza dei dipendenti e sulla protezione dei dati spingeranno le organizzazioni ad aggiornare i propri dispositivi di consumo, che potrebbero causare interruzioni nei flussi di lavoro.
Ambito del rapporto di mercato sui dispositivi robusti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 7,7 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 13,16 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,14% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi robusti
La domanda è sempre più influenzata dalla necessità di digitalizzare i lavoratori che operano al di fuori degli ambienti d'ufficio controllati. La crescita del mercato dei dispositivi rugged è supportata dall'acquisizione di codici a barre, dagli ordini di lavoro mobili, dalla diagnostica remota, dall'identificazione delle risorse, dalla gestione delle flotte, dalle ispezioni elettroniche e dalla reportistica operativa in tempo reale. Questo ecosistema comprende fornitori di semiconduttori, aziende produttrici di display e batterie, produttori di dispositivi, sviluppatori di software, integratori di sistemi, operatori wireless e clienti aziendali.
Nella catena del valore, i produttori di dispositivi competono sulla base dell'efficienza di processo, del design dell'involucro, della certificazione, degli accessori, del ciclo di vita del prodotto e dell'integrazione con la piattaforma di mobilità aziendale. L'ambiente di fornitura è influenzato da semiconduttori, elementi di visualizzazione, batterie, moduli radio e dispositivi di scansione specializzati. Il ciclo di vita del prodotto serve a compensare la volatilità dei prezzi di sostituzione.
La concorrenza è frammentata tra aziende tecnologiche diversificate e specialisti focalizzati su ambienti altamente regolamentati o pericolosi. L'analisi del mercato dei dispositivi rugged indica che Honeywell International Inc. e Zebra Technologies Corporation puntano sugli ecosistemi di mobilità aziendale, mentre Panasonic Corporation e Getac Technology Corporation competono attraverso il rugged computing, la modularità e il supporto del ciclo di vita. Datalogic SpA mantiene una posizione di rilievo nell'identificazione industriale, mentre BARTEC GmbH si concentra sulle applicazioni per aree pericolose.
Le strategie di posizionamento sono sempre più legate al software, alla gestione dei dispositivi, alla connettività e alle offerte verticali, piuttosto che alle sole caratteristiche hardware. Bluebird Inc., CipherLab Co., Ltd. e Handheld Group AB si rivolgono a specifiche esigenze di mobilità, mentre Caterpillar Inc. introduce soluzioni robuste per ambienti industriali e esterni difficili. I finanziamenti confluiscono quindi in dispositivi con intelligenza artificiale, edge computing, sicurezza informatica, progettazione modulare e personalizzazione orientata alle applicazioni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi robusti: approfondimenti strategici
Approfondimenti regionali
Mercato dei dispositivi robusti in Nord America
Si prevede che il Nord America raggiungerà una quota di mercato del 31-35% nel 2025 e un tasso di crescita annuo composto (CAGR) del 6,0-6,6% fino al 2034. Gli Stati Uniti sono i principali motori della domanda nella regione, mentre il Canada contribuisce con il suo valore aggiunto nei settori minerario, dei servizi di pubblica utilità, dei trasporti, della sicurezza pubblica e delle attività industriali sul campo. Il processo di adozione è facilitato dall'aggiornamento dei terminali mobili esistenti e dall'espansione dei processi connessi.
L'automazione industriale, la modernizzazione dei magazzini, la gestione delle flotte e le comunicazioni militari rappresentano canali di domanda stabili. Le aziende valutano sempre più spesso i propri dispositivi in base al costo totale di proprietà, alla sicurezza, alla connettività e alla compatibilità con le applicazioni aziendali. Il mercato degli acquisti nella regione è inoltre orientato verso dispositivi in grado di funzionare in diverse condizioni di temperatura, polvere, vibrazioni e umidità.
Mercato statunitense dei dispositivi robusti
Si stima che gli Stati Uniti rappresenteranno il 74-78% della domanda del mercato nordamericano dei dispositivi rugged nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,7% fino al 2034. Le principali applicazioni includono la gestione di magazzino, l'assistenza sul campo, i servizi di pubblica utilità, la sicurezza pubblica, la difesa, i trasporti e l'ispezione industriale. Gli acquirenti aziendali attribuiscono sempre maggiore importanza alla compatibilità con Android, al 5G, al Wi-Fi 6E, alla scansione e alla gestione remota dei dispositivi.
Honeywell International Inc., Zebra Technologies Corporation, Panasonic Corporation, Getac Technology Corporation e Caterpillar Inc. mantengono una presenza di mercato in diverse categorie di applicazioni. La domanda si sta spostando verso dispositivi che supportano dati operativi in tempo reale, istruzioni di lavoro digitali, video, RFID e analisi edge. Anche gli impegni di supporto a lungo termine sono importanti perché le grandi flotte statunitensi richiedono hardware, software, accessori e politiche di sicurezza coerenti per più cicli di implementazione.
Mercato europeo dei dispositivi robusti
Si stima che l'Europa deterrà una quota di mercato dei dispositivi rugged compresa tra il 23% e il 27% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,6-6,2% fino al 2034, e la Germania guiderà la domanda regionale. L'automazione industriale, la sicurezza dei lavoratori, la modernizzazione della logistica e le operazioni di produzione sempre più connesse sono alla base degli acquisti. La resistenza agli agenti atmosferici e la sicurezza informatica sono criteri di selezione importanti per le implementazioni nel settore industriale e pubblico.
Il Regno Unito mantiene una forte domanda nei settori dei trasporti, dei servizi pubblici, della sicurezza pubblica, della difesa e dei servizi sul campo, dove l'acquisizione di dati mobili supporta le operazioni distribuite. La Germania beneficia dell'automazione manifatturiera, della produzione automobilistica, della logistica e dell'ingegneria industriale, rendendo l'informatica durevole preziosa per i flussi di lavoro in officina e per la manutenzione. Francia, Italia e Spagna contribuiscono attraverso applicazioni nei settori aerospaziale, manifatturiero, energetico, dei trasporti e delle infrastrutture. L'adozione a livello regionale è sempre più legata alla digitalizzazione industriale e alla mobilità aziendale sicura.
Mercato dei dispositivi robusti nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) deterrà una quota di mercato dei dispositivi robusti compresa tra il 27% e il 31% nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,8-7,5% fino al 2034, guidata dalla Cina. Giappone e Corea del Sud contribuiranno grazie alla produzione avanzata, mentre India e Australia offriranno opportunità nei settori delle infrastrutture, della logistica, dell'industria mineraria, dei servizi di pubblica utilità e delle attività del settore pubblico.
L'automazione industriale, la logistica intelligente, l'espansione delle infrastrutture e le politiche di produzione digitale favoriscono l'adozione di queste tecnologie. L'India sta acquisendo sempre maggiore importanza per il settore del rugged field computing, grazie alla digitalizzazione dei trasporti, della produzione, dell'industria farmaceutica e delle infrastrutture. L'Australia offre una domanda specializzata proveniente dal settore minerario e dalle attività in aree remote, mentre la Cina rimane un punto di riferimento per le applicazioni manifatturiere e della catena di approvvigionamento.
Mercato dei dispositivi robusti in Medio Oriente e Africa
Il mercato dei dispositivi robusti in Medio Oriente e Africa rappresenta un'opportunità di dimensioni più ridotte ma strategicamente rilevante, con una domanda concentrata in Arabia Saudita, Emirati Arabi Uniti e Sudafrica. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 5,7-6,4% fino al 2034, grazie allo sviluppo delle infrastrutture, alle attività energetiche, alla logistica e alla modernizzazione del settore pubblico.
L'Arabia Saudita guida la spinta degli investimenti regionali attraverso grandi programmi infrastrutturali e industriali, mentre gli Emirati Arabi Uniti puntano su logistica, aviazione, porti e gestione delle città intelligenti. Il Sudafrica contribuisce con i settori minerario, dei servizi pubblici, dei trasporti e delle applicazioni industriali. Ambienti operativi remoti, calore, polvere e connettività limitata rafforzano l'esigenza di dispositivi resistenti con batteria a lunga durata e funzionalità offline.
Analisi di segmentazione
Tipo di prodotto
La tipologia di prodotto rimane un fattore determinante negli acquisti, poiché le organizzazioni selezionano l'hardware in base a mobilità, intensità di calcolo, requisiti di scansione e ambiente operativo. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 5,8-7,2% nel periodo 2026-2034. Secondo il rapporto sul mercato dei dispositivi robusti , la domanda si sta spostando verso dispositivi che combinano robustezza con maggiori capacità di elaborazione, connettività e compatibilità con i software aziendali.
- Informatica industriale: L'informatica industriale supporta applicazioni che richiedono elaborazione continua, integrazione nei veicoli, supporto al controllo industriale, diagnostica e ingegneria sul campo. La domanda è rafforzata dalla digitalizzazione delle fabbriche e dall'accesso mobile al software operativo.
- Dispositivi di localizzazione: i dispositivi di localizzazione supportano la visibilità della posizione, l'identificazione delle risorse, il monitoraggio della flotta e i flussi di lavoro basati sulle condizioni. La loro importanza strategica aumenta man mano che le organizzazioni cercano di ottenere visibilità in tempo reale su apparecchiature distribuite e risorse mobili.
- Dispositivi portatili: i dispositivi portatili rimangono fondamentali per la mobilità in prima linea, combinando funzioni di scansione, comunicazione, gestione dell'inventario, ordini di lavoro e ispezioni digitali. La loro ampia compatibilità con le applicazioni aziendali ne favorisce la diffusione capillare.
Utente finale
Si prevede che l'adozione da parte degli utenti finali aumenterà a un tasso di crescita annuo composto (CAGR) del 6,0-7,3% nel periodo 2026-2034, man mano che la mobilità rugged si diffonderà sempre più in operazioni ad alta intensità di risorse. La scelta dipende dall'esposizione a condizioni difficili, dalla mobilità della forza lavoro, dalla criticità operativa, dai requisiti di conformità e dal costo di un eventuale guasto del dispositivo.
- Chimica: Gli impianti chimici necessitano di sistemi informatici affidabili per ispezioni, inventario, manutenzione e flussi di lavoro in aree pericolose, dove l'affidabilità dei dispositivi e la certificazione appropriata sono priorità operative.
- Trasporti: Gli utenti del settore dei trasporti utilizzano dispositivi robusti per la gestione della flotta, la spedizione, la movimentazione delle merci, la manutenzione, la navigazione e la documentazione in tempo reale in ambienti mobili esigenti.
- Energia: Le aziende elettriche utilizzano dispositivi mobili robusti per ispezioni, manutenzione, interventi in caso di interruzioni, identificazione delle risorse e operazioni sul campo in aree remote dove la connettività può essere intermittente.
- Settore aerospaziale: le applicazioni aerospaziali richiedono dispositivi affidabili per la documentazione di manutenzione, la diagnostica, la logistica e i flussi di lavoro ingegneristici, dove precisione e tracciabilità sono fondamentali.
- Assistenza sanitaria: le implementazioni in ambito sanitario pongono l'accento sulla disinfezione, l'accesso sicuro ai dati, l'identificazione tramite codice a barre, i flussi di lavoro dei pazienti e la mobilità affidabile tra ospedali e ambienti di assistenza distribuiti.
- Difesa: Gli utenti della difesa danno priorità alle comunicazioni sicure, alla consapevolezza della situazione, all'elaborazione dati per le missioni, alla navigazione e al supporto delle apparecchiature in condizioni ambientali e di connettività estreme.
- Metallurgia e miniere: le operazioni minerarie richiedono una mobilità robusta per il monitoraggio delle attrezzature, la manutenzione, le comunicazioni tra i lavoratori, il tracciamento delle risorse e i flussi di lavoro di produzione in ambienti polverosi, vibranti e remoti.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione |
|
Chimica |
Mezzo |
Mobilità pericolosa |
Scalatura |
|
Trasporti |
Alto |
Telematica della flotta |
Maturo |
|
Energia |
Alto |
Lavori sul campo con griglia |
Scalatura |
|
Aerospaziale |
Mezzo |
Mission Computing |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Mobilità clinica |
Maturo |
|
Difesa |
Alto |
Tactical Edge |
Scalatura |
|
Metalli e miniere |
Mezzo |
Digitalizzazione delle miniere |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei dispositivi robusti.
Espansione delle operazioni di prima linea connesse
I servizi sul campo interconnessi stanno creando un valore economico crescente negli endpoint mobili durevoli, poiché i lavoratori necessitano di un accesso immediato a registri di risorse, ordini di lavoro, posizione, immagini e applicazioni aziendali. Con un endpoint durevole, diverse attività che in precedenza venivano svolte separatamente utilizzando scanner, radio, fotocamere e documenti cartacei, ora vengono eseguite su un unico dispositivo hardware. Questa minimizzazione del cambio di contesto si traduce in una maggiore efficienza operativa e in cicli di risposta più brevi. Pertanto, per le aziende di logistica, di servizi pubblici, di manutenzione e di servizi industriali, ci sono ulteriori motivi per standardizzare le proprie flotte mobili. L'integrazione con 5G, Wi-Fi 6E, RFID e applicazioni cloud aumenta il carico di lavoro gestito da questi dispositivi. Per quanto riguarda i fornitori, la tendenza si sta spostando dai soli acquisti di hardware verso programmi di mobilità.
Crescente necessità di sistemi informatici industriali resilienti
L'ambiente tipico di un contesto industriale comprende vibrazioni, urti, variazioni di temperatura, umidità, polvere, agenti chimici e interferenze da campi elettromagnetici. Con la progressiva digitalizzazione delle attività, che sta sostituendo i metodi cartacei di ispezione e manutenzione, le implicazioni economiche dei guasti diventano sempre più evidenti. Emerge quindi la necessità di apparecchiature progettate sulla base di standard consolidati di durabilità e protezione contro l'ingresso di agenti esterni, piuttosto che in base a standard di consumo. Impianti, miniere, aziende di servizi pubblici, società di trasporto e organizzazioni di difesa valutano sempre più le prestazioni delle apparecchiature durante l'intero ciclo di vita, inclusi la sostituzione delle batterie, le riparazioni, gli accessori e il supporto software. In questo caso, l'esigenza di approvvigionamento è quella di trovare fornitori in grado di garantire la manutenzione di intere famiglie di prodotti per diversi anni.
Crescita dell'intelligenza distribuita (edge intelligence) nei flussi di lavoro critici
L'evoluzione dell'edge computing basato sull'intelligenza artificiale sta modificando i requisiti richiesti ai dispositivi robusti. Anziché delegare ogni attività a risorse centralizzate, gli utenti hanno ora la possibilità di elaborare immagini, dati diagnostici, comandi vocali, mappe e dati operativi direttamente sul dispositivo. Questo approccio è particolarmente indicato in situazioni di accesso di rete discontinuo, applicazioni con tempi di risposta ristretti o dati sensibili che devono essere conservati vicino all'utente. Grazie alla disponibilità di hardware per l'edge computing e di unità di elaborazione neurale, le apparecchiature rinforzate possono svolgere attività che prima erano possibili solo su laptop o servizi cloud. I settori della difesa, dei servizi di pubblica utilità, della produzione, dei trasporti e dei servizi sul campo possono sfruttare l'intelligenza locale per il rilevamento delle anomalie, la documentazione, la manutenzione predittiva e il supporto alle decisioni. In termini di impatto sul business, ciò si traduce in un innalzamento degli standard richiesti per i futuri acquisti.
Tendenze future del mercato dei dispositivi robusti
Il calcolo sul campo nativo dell'IA diventa un obiettivo di progettazione standard
La prossima generazione di dispositivi rugged considererà probabilmente l'accelerazione AI come un requisito hardware fondamentale, piuttosto che una funzionalità software opzionale. Unità di elaborazione neurale, inferenza locale e architetture termiche ottimizzate consentiranno a tecnici, ispettori e operatori di eseguire carichi di lavoro specifici senza una connettività cloud continua. I produttori di dispositivi si differenzieranno sempre più grazie a funzionalità di diagnostica, elaborazione di documenti, visione artificiale, interfacce vocali e assistenza contestuale basate sull'IA. Di conseguenza, il mercato dei dispositivi rugged si orienterà verso combinazioni di hardware durevole, software edge, elaborazione locale sicura e modelli di IA specifici per le applicazioni. Le organizzazioni valuteranno queste capacità attraverso risultati di produttività misurabili, piuttosto che basandosi esclusivamente sulle specifiche del processore. Una maggiore durata della batteria e un'inferenza efficiente rimarranno essenziali, poiché gli operatori sul campo non possono sempre contare su un'alimentazione fissa o su una connettività a banda larga.
Gli ecosistemi di dispositivi modulari e orientati ai servizi si espandono
Il modello di approvvigionamento si orienterebbe verso un ecosistema gestito di dispositivi, che includerebbe hardware, software, accessori, sicurezza, manutenzione e servizi per l'intero ciclo di vita, in contrapposizione alla sostituzione periodica dell'hardware. Un design modulare potrebbe aumentare la durata di vita di tale ecosistema, consentendo la sostituzione o l'aggiornamento di determinati componenti senza dover dismettere l'intero dispositivo. Questo concetto sarebbe particolarmente rilevante in settori come la difesa, i servizi di pubblica utilità, i trasporti e le flotte industriali, in quanto la standardizzazione semplificherebbe la formazione e la manutenzione dei dispositivi. Supporto, analisi, diagnostica e configurazioni basati su abbonamento potrebbero diventare parte integrante dell'offerta dei fornitori, insieme alle apparecchiature.
Opportunità di mercato per i dispositivi robusti
Espansione mirata nelle economie ad alta intensità infrastrutturale
La modernizzazione delle infrastrutture in India, nel Sud-est asiatico, in Medio Oriente e in alcuni mercati latinoamericani crea opportunità per i fornitori in grado di adattare la mobilità rinforzata alle condizioni operative locali. Nuove reti ferroviarie, porti, infrastrutture, impianti di produzione, progetti minerari e hub logistici richiedono personale sul campo per acquisire e scambiare informazioni al di fuori degli uffici tradizionali. I fornitori possono cogliere queste opportunità attraverso configurazioni localizzate, partnership di canale regionali, software multilingue, opzioni di batteria estese e connettività adatta alle aree remote. Le previsioni di mercato per i dispositivi rinforzati dovrebbero quindi essere valutate in parallelo ai cicli di investimento infrastrutturale, piuttosto che basandosi esclusivamente sulla domanda di sostituzione. I fornitori che sviluppano capacità di assistenza in prossimità dei cluster industriali emergenti possono migliorare l'affidabilità dell'implementazione e ridurre i tempi di inattività. Gli integratori di sistemi locali possono inoltre rappresentare un importante canale di accesso a grandi contratti del settore pubblico e industriale.
Soluzioni verticalizzate per operazioni pericolose e in aree remote.
I settori specializzati offrono l'opportunità di andare oltre l'hardware generico e robusto per orientarsi verso pacchetti applicativi completi. L'industria chimica, mineraria, della produzione di energia, della manutenzione aerospaziale e della difesa ha esigenze specifiche in termini di certificazione, connettività, software per la gestione dei flussi di lavoro, accessori e sicurezza dei dati. I fornitori possono creare offerte a maggior valore aggiunto combinando dispositivi certificati con scanner, sensori, sistemi di docking, gestione dei dispositivi e applicazioni specifiche per il settore. Tale verticalizzazione può ridurre la complessità degli acquisti per i clienti, rafforzando al contempo la differenziazione del fornitore. Le partnership con sviluppatori di software e integratori di sistemi possono rivelarsi particolarmente preziose laddove i clienti necessitino di integrazione con sistemi ERP (Enterprise Resource Planning), piattaforme di manutenzione, sistemi informativi geografici (GIS) o ambienti di controllo industriale. Le maggiori opportunità si presenteranno probabilmente laddove un guasto del dispositivo comporti conseguenze misurabili in termini di operatività, sicurezza o conformità.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -