
Marché des communications V2X : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des communications V2X : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de communication (V2V, V2I, V2P, V2C, V2G, autres) ; type de propulsion (moteur à combustion interne, véhicules électriques) ; type de véhicule (voiture particulière, véhicule utilitaire) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPAT00002126
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
5,98 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
25 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
17,23 %
taux de croissance
Marché adressable
129,45 milliards de dollars américains
(2026-2034)
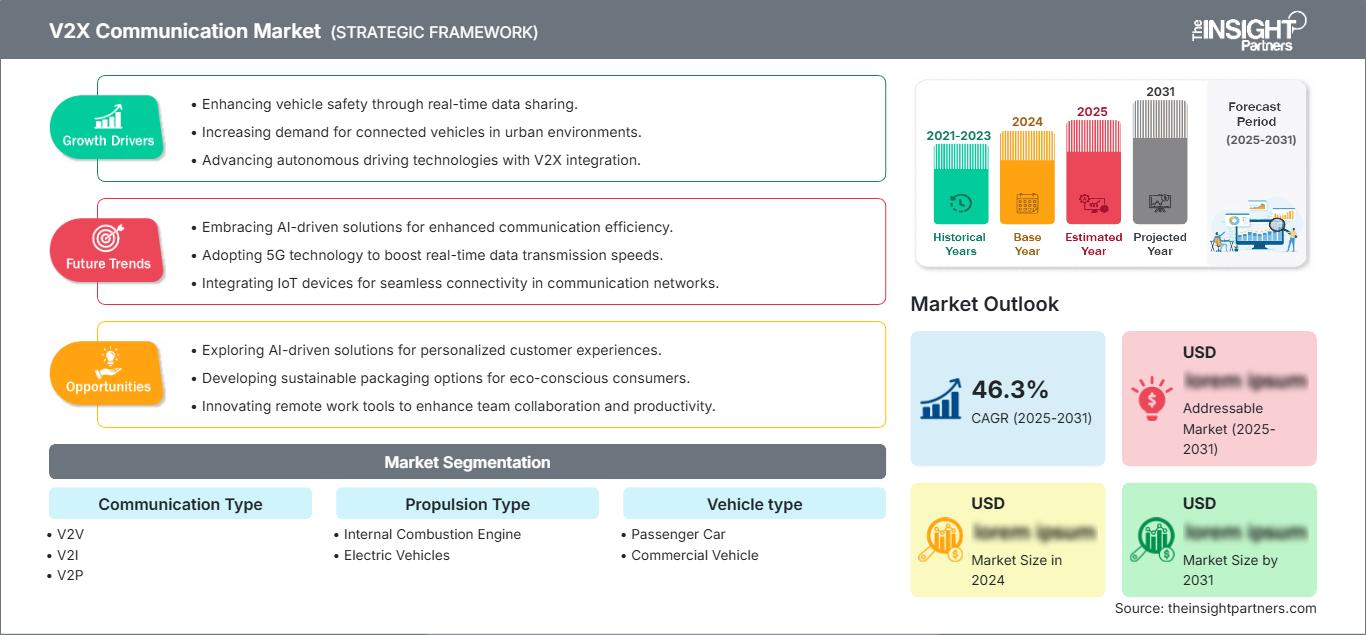
Le marché de la communication V2X était évalué à 5,98 milliards de dollars américains en 2025 et devrait atteindre 25 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 17,23 % entre 2026 et 2034. Ce marché englobe les technologies de communication qui connectent les véhicules entre eux, aux infrastructures, aux piétons, aux plateformes cloud et aux réseaux électriques afin de favoriser une mobilité plus sûre, la coordination du trafic, les services connectés et des applications de conduite de plus en plus automatisées.
L’Amérique du Nord devrait conserver une position forte, la taille du marché des communications V2X étant estimée à un TCAC de 18 à 21 % entre 2026 et 2034. Les programmes de transport intelligent financés par le gouvernement fédéral et les États, le déploiement croissant des véhicules connectés, l’adoption de l’électronique automobile avancée et les investissements dans l’infrastructure de communication routière créent des conditions favorables à une mise en œuvre à l’échelle commerciale.
Analyse et perspectives du marché des communications V2X
- L'Amérique du Nord a enregistré une part estimée entre 28 et 32 % en 2025 et devrait croître à un TCAC de 18 à 21 % entre 2026 et 2034 , soutenue par les programmes de routes connectées, les investissements dans les technologies automobiles et l'intégration croissante des systèmes C-V2X.
- Les États-Unis représentaient environ 68 à 72 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 18 à 21 % entre 2026 et 2034 , sous l'impulsion des programmes des constructeurs automobiles et du déploiement des transports intelligents.
- L'Europe représentait une part estimée entre 24 et 28 % en 2025 et devrait enregistrer un TCAC de 16 à 19 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne faisant progresser les initiatives de mobilité coopérative et de routes connectées.
- La région Asie-Pacifique détenait une part de marché d'environ 31 à 35 % en 2025 et devrait connaître une croissance annuelle composée de 19 à 22 % entre 2026 et 2034 , tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce aux investissements dans l'électronique automobile et aux programmes de mobilité intelligente.
- Segment le plus important : La communication V2V devrait détenir une part de marché de 29 à 33 % en 2025 et croître à un TCAC de 17 à 20 % entre 2026 et 2034 , reflétant ses applications directes en matière de sécurité et d'avertissement de collision.
- Segment à forte croissance : Les véhicules électriques devraient représenter une part de marché de 38 à 42 % en 2025 et croître à un TCAC de 20 à 23 % entre 2026 et 2034 , grâce aux architectures numériques et aux exigences de gestion de l'énergie connectée.
- Principales entreprises analysées en détail : Cisco Systems, Inc. ; Continental AG ; DENSO CORPORATION ; General Motors Company ; HARMAN International Industries, Incorporated ; Infineon Technologies AG ; NXP Semiconductors NV ; Qualcomm Technologies, Inc. ; STMicroelectronics NV ; Volkswagen AG ; Robert Bosch GmbH ; Aptiv PLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des communications V2X évolue, passant de fonctions isolées pour véhicules connectés à des architectures de communication intégrées combinant liaisons directes entre véhicules, connectivité cellulaire, unités de bord de route, plateformes cloud et systèmes avancés d'aide à la conduite. Dans le secteur manufacturier, l'accent sera mis sur les plateformes de véhicules pilotées par logiciel, les technologies de semi-conducteurs spécifiques à l'automobile, les matériels de communication sécurisés et la normalisation des messages.
Concernant les développements futurs, les investissements seront orientés vers les intersections connectées, les autoroutes intelligentes, la conduite automatisée et les communications entre véhicules à faible consommation énergétique. La réglementation prend une importance croissante du fait de la normalisation de l'attribution du spectre et des réglementations relatives aux véhicules connectés. L'Europe poursuivra le développement des STI coopératifs, tandis que l'Amérique du Nord et l'Asie-Pacifique accéléreront le passage du stade pilote à la production. Ces évolutions créent des opportunités pour les fournisseurs capables d'intégrer les communications, l'informatique, la détection et la cybersécurité dans des architectures de véhicules évolutives, selon le rapport sur le marché des communications V2X .
Portée du rapport sur le marché des communications V2X
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,98 milliards de dollars américains |
| Taille du marché d'ici 2034 | 25 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 17,23% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des communications V2X
La demande est dictée par la nécessité d'étendre la perception des véhicules au-delà des caméras, radars et lidars conventionnels. Les solutions de communication V2X permettent aux véhicules d'échanger des informations sur leur position, leur vitesse, leurs mouvements, l'état des routes et les dangers potentiels, facilitant ainsi l'alerte aux collisions et la coordination du trafic. Cet écosystème regroupe les constructeurs automobiles, les fabricants de semi-conducteurs, les entreprises de communication, les opérateurs de télécommunications, les acteurs des infrastructures, les éditeurs de logiciels et les organismes de réglementation. L'interopérabilité entre tous ces acteurs jouera un rôle de plus en plus crucial dans la création de valeur.
Par ailleurs, l'intégration des modules de communication dans les ordinateurs de bord centralisés et les plateformes télématiques entraîne une évolution de la dynamique de l'offre. Ainsi, les fabricants de semi-conducteurs développent les processeurs, les éléments de sécurité, les modems et les systèmes de géolocalisation, tandis que les entreprises d'infrastructures fournissent les unités de bord de route et les interfaces de gestion du trafic. Grâce à l'augmentation des volumes de production, les plateformes matérielles pourraient permettre de réduire les coûts d'intégration, même si la réglementation relative aux bandes de fréquences et à la certification demeure un facteur déterminant.
La concurrence s'organise de plus en plus autour de solutions technologiques complètes plutôt que de composants de communication isolés. Qualcomm Technologies, Inc. associe la connectivité automobile aux capacités V2X, tandis que NXP Semiconductors NV, Infineon Technologies AG et STMicroelectronics NV apportent leurs technologies de semi-conducteurs et de sécurité. Continental AG, DENSO CORPORATION, HARMAN International Industries, Incorporated et Robert Bosch GmbH se positionnent sur le marché des solutions intégrées pour l'automobile et la mobilité, tandis que Cisco Systems, Inc. renforce l'écosystème des réseaux.
Le positionnement stratégique est également influencé par les véhicules pilotés par logiciel et l'électrification. General Motors et Volkswagen peuvent utiliser des architectures connectées pour proposer des services de sécurité, d'information trafic et des services cloud sur l'ensemble de leurs gammes. Aptiv se concentre sur l'architecture véhicule et l'intégration logicielle, tandis que les fournisseurs de semi-conducteurs privilégient des conceptions évolutives adaptées aux plateformes pour véhicules particuliers et utilitaires. Les investissements s'orientent donc vers des plateformes interopérables capables de prendre en charge plusieurs normes et d'évoluer avec les futurs réseaux cellulaires, selon les prévisions du marché des communications V2X .
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des communications V2X : Perspectives stratégiques
Perspectives régionales
marché de la communication V2X en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 28 et 32 % du marché des communications V2X en 2025 , avec un TCAC projeté de 18 à 21 % entre 2026 et 2034. Les États-Unis constituent le principal marché national, car les systèmes de véhicules connectés intègrent de plus en plus les équipements routiers, la signalisation, les flottes et les systèmes embarqués. Le marché canadien se distingue par ses programmes de mobilité intelligente et ses corridors connectés. Les compétences en électronique automobile, en infrastructure cellulaire et les investissements du secteur public font du Canada un environnement propice au déploiement de ces technologies.
Dans la région, le modèle d'adoption évolue des démonstrations vers des déploiements à grande échelle sur les axes routiers et les intersections. Si les véhicules particuliers demeurent importants, les flottes commerciales représentent des domaines d'application intéressants pour les alertes de danger, la priorité aux feux, la coordination des itinéraires et d'autres opérations. Les constructeurs automobiles et les fournisseurs de technologies intègrent de plus en plus les systèmes V2X aux systèmes ADAS et aux systèmes de conduite autonome. La réglementation relative au spectre de 5,9 GHz et aux programmes de transport des États, ainsi que la coopération en matière d'infrastructures automobiles, permettraient une adoption continue jusqu'en 2034.
Marché américain des communications V2X
On estime que les États-Unis représenteront entre 68 et 72 % du marché nord-américain des communications V2X en 2025 , avec un taux de croissance annuel composé (TCAC) projeté de 18 à 21 % entre 2026 et 2034. Les programmes fédéraux de transport, les projets pilotes au niveau des États, les intersections connectées et les investissements dans les technologies automobiles faciliteront le déploiement de ces technologies. Des entreprises telles que General Motors Company, Qualcomm Technologies, Inc., Cisco Systems, Inc. et HARMAN International Industries, Incorporated participent aux innovations en matière de mobilité connectée.
Les applications évoluent, passant de simples notifications pour véhicules à des applications plus sophistiquées, telles que la détection des intersections, la priorité aux véhicules d'urgence, l'alerte aux travaux routiers, la gestion de flottes et la conduite automatisée coopérative. Les véhicules commerciaux peuvent bénéficier d'une notification anticipée des dangers et des données de trafic, tandis que les voitures particulières intègrent des systèmes connectés dans leur architecture électronique centralisée. Le marché américain sera donc orienté vers une infrastructure et des technologies automobiles interopérables.
Marché européen des communications V2X
On estime que l'Europe détiendra entre 24 et 28 % du marché des communications V2X en 2025 et devrait connaître une croissance annuelle composée de 16 à 19 % entre 2026 et 2034. L'Allemagne domine ce marché régional, grâce à son important secteur de la production automobile, ses projets de mobilité collaborative et ses normes établies. Le Royaume-Uni, la France, l'Italie et l'Espagne y contribuent également par le biais de programmes de transport intelligent et de réseaux routiers connectés.
Le Royaume-Uni développe ses compétences en matière de mobilité connectée, notamment dans les domaines des autoroutes intelligentes, de la gestion du trafic urbain et des fonctionnalités logicielles pour véhicules. L'Allemagne reste à la pointe du progrès, grâce à la participation de constructeurs automobiles, d'équipementiers, de chercheurs et d'autorités routières à des projets de transport collaboratifs. La France, l'Italie et l'Espagne poursuivent le développement de leurs capacités en matière d'infrastructures connectées, de mobilité urbaine et de sécurité routière, ce qui engendre un besoin accru de solutions V2X.
Marché des communications V2X en Asie-Pacifique
La région Asie-Pacifique devrait représenter 31 à 35 % du marché des communications V2X en 2025 , avec un taux de croissance annuel composé (TCAC) projeté de 19 à 22 % entre 2026 et 2034. La Chine est en tête, grâce à ses programmes de connectivité des véhicules, ses investissements dans les villes intelligentes et sa production à grande échelle d'électronique automobile. Le Japon et la Corée du Sud conservent leurs positions grâce à leurs technologies automobiles avancées, tandis que l'Inde et l'Australie offrent de nouvelles perspectives de déploiement.
Si la capacité de production chinoise permet une mise en œuvre rapide, le Japon privilégie la coordination entre les technologies de mobilité et de sécurité. La Corée du Sud associe les technologies des télécommunications et de l'automobile, l'Inde développe un cadre politique solide pour les systèmes de sécurité connectés, et l'Australie offre de nouvelles perspectives pour les corridors de transport intelligents.
Marché de la communication V2X au Moyen-Orient et en Afrique
Le marché des communications V2X au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 15 à 18 % entre 2026 et 2034 , l'Arabie saoudite étant le principal moteur de création d'opportunités dans la région. Les Émirats arabes unis investissent massivement dans la mobilité intelligente et les infrastructures connectées, tandis que l'Afrique du Sud représente un marché africain important pour la mobilité commerciale et les applications de transport intelligent.
L’Arabie saoudite et les Émirats arabes unis bénéficient du développement des villes intelligentes, des investissements dans les infrastructures numériques et des nouveaux projets de mobilité. L’Afrique du Sud propose des applications dans la gestion de flottes et la coordination du trafic urbain, tandis que le reste du Moyen-Orient et de l’Afrique offre des opportunités ciblées autour des autoroutes connectées, des corridors logistiques et des transports publics. La diversification énergétique et la modernisation des infrastructures suscitent un intérêt croissant pour les écosystèmes de mobilité gérés numériquement.
Analyse de segmentation
Type de communication
Le type de communication demeure un élément central de l'architecture système, car les différents modes de connectivité répondent à des exigences spécifiques en matière de latence, de portée et d'application. La communication V2V représente le segment le plus important, tandis que les communications V2I, V2P, V2C et V2G élargissent le champ des cas d'utilisation. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 17 à 20 % entre 2026 et 2034, à mesure que la communication directe pour la sécurité s'intègre de plus en plus aux services cloud et d'infrastructure, selon les prévisions du marché de la communication V2X .
- V2V : Le V2V prend en charge l'échange direct d'informations sur la position, la vitesse et les manœuvres du véhicule, ce qui le rend stratégiquement important pour les avertissements de collision, le freinage coopératif, le convoiage et la détection des dangers hors de la ligne de visée.
- V2I : Le V2I connecte les véhicules aux feux de circulation, aux unités en bord de route, aux panneaux de signalisation et aux infrastructures de construction, prenant en charge la priorité aux feux, les avertissements routiers, l'optimisation du trafic et la gestion intelligente des corridors.
- V2P : La technologie V2P permet la communication avec les piétons, les cyclistes et les autres usagers vulnérables de la route, en palliant les problèmes de visibilité et en prenant en charge les applications de sécurité dans les environnements urbains denses.
- V2C : Le V2C connecte les véhicules aux plateformes cloud pour l'échange de données, les services logiciels, les informations sur le trafic, les fonctions prédictives et la gestion centralisée des expériences de mobilité connectée.
- V2G : La technologie V2G relie les véhicules aux réseaux électriques, permettant la communication pour la coordination de la recharge, la gestion de l'énergie, la réponse à la demande et les futures applications d'alimentation bidirectionnelles.
- Autres : D'autres configurations de communication prennent en charge des scénarios de mobilité spécialisés et des fonctions de connectivité complémentaires, offrant une flexibilité là où les liaisons standard pour véhicules, infrastructures, piétons, cloud ou réseaux nécessitent des interfaces supplémentaires.
Type de propulsion
Le type de propulsion est de plus en plus influencé par l'électrification des véhicules, car les plateformes électriques dépendent fortement des logiciels, de la connectivité, des systèmes de recharge et des architectures électroniques centralisées. Ce segment devrait connaître une croissance annuelle composée de 18 à 22 % entre 2026 et 2034, les véhicules électriques acquérant une importance stratégique à mesure que la connectivité s'étend à la gestion de l'énergie et à la recharge intelligente, reflétant les principales tendances du marché de la communication V2X .
- Moteur à combustion interne : Les véhicules à moteur à combustion interne représentent toujours une part importante du parc installé, soutenant les programmes de modernisation et de connectivité pour les nouveaux modèles, dans le cadre desquels les constructeurs automobiles ajoutent des modules de communication sans avoir à repenser entièrement l’architecture de propulsion.
- Véhicules électriques : Les véhicules électriques intègrent de plus en plus la recharge connectée, la gestion des batteries, les services cloud et la communication énergétique, ce qui rend les capacités V2X stratégiquement pertinentes pour la mobilité et l'intégration du système électrique.
Type de véhicule
L'adoption de la connectivité dépend du type de véhicule, en fonction des volumes de production, des modes d'exploitation et de la complexité des applications. Ce segment devrait connaître une croissance annuelle composée de 16 à 20 % entre 2026 et 2034, à mesure que les fonctions connectées s'intègrent aux plateformes de véhicules particuliers et commerciaux. Les flottes commerciales offrent des cas d'usage particulièrement intéressants, car la connectivité permet d'améliorer l'efficacité opérationnelle et la sécurité, contribuant ainsi de manière significative à la part de marché des communications V2X .
- Voiture particulière : Le déploiement des voitures particulières est soutenu par l'intégration croissante des systèmes d'infodivertissement connectés, des systèmes ADAS, de la télématique et des architectures de véhicules définies par logiciel, créant ainsi une large voie pour les capacités de communication installées en usine.
- Véhicules commerciaux : L'adoption des véhicules commerciaux bénéficie d'économies d'échelle liées à la flotte, à l'optimisation des itinéraires, aux alertes d'urgence, à la coordination du trafic et aux applications logistiques, ce qui rend la communication connectée précieuse pour la sécurité et l'efficacité opérationnelle.
Aperçu des opportunités
|
Type de communication |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
V2V |
Haut |
Évitement des collisions |
Mise à l'échelle |
|
V2I |
Haut |
Intersections intelligentes |
Mise à l'échelle |
|
V2P |
Moyen |
Sécurité des piétons |
Émergent |
|
V2C |
Haut |
Mobilité dans le cloud |
Mise à l'échelle |
|
V2G |
Moyen |
Intégration au réseau |
Émergent |
|
Autres |
Faible |
Liens spécialisés |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des communications V2X
Expansion des architectures de véhicules connectés et définis par logiciel
Le développement des véhicules pilotés par logiciel a accru l'importance de disposer de capacités de communication flexibles, évolutives, intégrables et coordonnées au sein d'une architecture électronique centrale. Les fonctions autrefois séparées et réparties entre différentes unités de contrôle sont désormais centralisées sur une nouvelle plateforme facilitant la connectivité, les systèmes avancés d'aide à la conduite (ADAS), la télématique et les services cloud. Cette architecture présente l'avantage de réduire la redondance et de mutualiser les fonctions de calcul, de positionnement, de sécurité et de gestion des données grâce aux capacités de communication. Ses effets dépassent le cadre des constructeurs automobiles et concernent également les fabricants de semi-conducteurs, les éditeurs de logiciels, les opérateurs de télécommunications et les infrastructures. Avec l'importance croissante du logiciel dans l'architecture automobile, la fonction de communication sera considérée comme un élément d'architecture à part entière, et non plus comme une option. Ceci améliorera non seulement l'évolutivité, mais incitera également les fournisseurs à développer des kits matériels et logiciels modulaires compatibles avec plusieurs véhicules et normes de communication régionales.
Demande croissante d'informations sur la sécurité routière hors de la vue directe
De plus, les capteurs automobiles classiques peuvent être affectés par des obstacles physiques, des conditions météorologiques défavorables et des limitations de visibilité. La communication V2X résout ce problème en facilitant l'échange d'informations sur les dangers par le véhicule émetteur, avant même que le danger ne soit détecté par le récepteur. Cette solution s'avère particulièrement intéressante aux intersections, sur les chantiers routiers, lors de l'approche de véhicules d'urgence, de cyclistes et en cas de freinage d'urgence. D'un point de vue commercial, son importance est cruciale pour compléter, et non remplacer, les systèmes de caméras, de radars et de lidars. Ainsi, la perception du danger par le véhicule communicant permet de constituer un contexte supplémentaire avant même que celui-ci ne soit détecté par les capteurs.
Développement des infrastructures de transport intelligentes et des corridors interconnectés
L'infrastructure de gestion du trafic se numérise de plus en plus, notamment grâce aux feux de signalisation, aux équipements routiers, aux chantiers, au péage et aux infrastructures de gestion de la mobilité. L'ensemble de ces éléments crée un écosystème de communication en pleine expansion, permettant aux véhicules d'accéder aux informations du réseau routier et de réagir aux changements. Les systèmes de communication de l'infrastructure permettront aux routes connectées d'assurer des fonctions telles que la signalisation prioritaire pour les bus et autres véhicules prioritaires, la signalisation préventive pour les véhicules d'urgence, les alertes de travaux, l'information sur les files d'attente et l'optimisation du trafic. En termes d'impact sur le marché, cet écosystème générera une demande plus importante que la seule électronique embarquée, car la mise en œuvre de ces systèmes nécessitera une gamme de produits et de services : dispositifs routiers, réseaux, cybersécurité, logiciels, installation et gestion de l'infrastructure.
Tendances futures du marché des communications V2X
Perception coopérative et coordination des manœuvres grâce à l'IA
L'intelligence artificielle (IA) devrait transformer les données de communication, passant d'alertes à une perception plus coopérative et à une planification des manœuvres. Les technologies futures intégreront des données provenant de multiples sources, notamment d'autres véhicules, de capteurs routiers, de feux de circulation, de cartes et de bases de données en nuage, afin de dresser un tableau complet de la situation. Les algorithmes d'IA pourront identifier les communications les plus pertinentes, détecter les conflits, prédire les trajectoires et minimiser les alertes inutiles. Ces avancées faciliteront les changements de voie coopératifs, les insertions collaboratives, la planification des itinéraires et la prédiction précise des dangers. Avec la centralisation croissante de l'informatique embarquée, les données de communication pourront être combinées à celles des caméras, radars, lidars et capteurs de position. De tels systèmes exigeront des fonctions de validation, de cybersécurité et de sécurité renforcées, car la décision automatique pourrait s'appuyer sur des données externes au véhicule.
Convergence des écosystèmes de communication et d'énergie des véhicules
La communication entre véhicules devrait renforcer l'interconnexion des infrastructures de transport et d'électricité à mesure que la part des véhicules électriques augmente. La communication entre véhicules, bornes de recharge, bâtiments, fournisseurs d'énergie et plateformes de gestion de réseau peut faciliter la recharge dynamique, la gestion de la demande, l'équilibrage de la charge et, à terme, les services énergétiques bidirectionnels. Cette tendance transforme le rôle des véhicules connectés, qui passent du statut d'actifs de transport à celui de ressources énergétiques flexibles. Les constructeurs automobiles et les fournisseurs de bornes de recharge peuvent exploiter ces capacités de communication pour coordonner les programmes de recharge en fonction des prix de l'électricité, de l'état du réseau, des exigences des batteries et des préférences des utilisateurs. Les fournisseurs d'énergie bénéficient ainsi d'une meilleure visibilité sur la demande de recharge distribuée, tandis que les gestionnaires de flottes peuvent optimiser la recharge en fonction de leurs horaires d'exploitation. Cette convergence engendre également de nouvelles exigences en matière de cybersécurité et d'interopérabilité, car les systèmes de mobilité et d'énergie opèrent sous des cadres réglementaires et techniques différents. Les fournisseurs capables de faire le lien entre ces écosystèmes pourraient acquérir une importance stratégique croissante à mesure que l'électrification s'accélère.
Opportunités du marché des communications V2X
Plateformes d'infrastructures connectées pour les marchés émergents de la mobilité
Les marchés émergents de la mobilité offrent la possibilité de déployer des infrastructures de communication parallèlement aux projets de nouvelles routes, de logistique et de villes intelligentes, plutôt que de remplacer des systèmes existants de grande envergure. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés d'Amérique latine peuvent intégrer des intersections connectées, des unités de bord de route, des plateformes de gestion de flottes et la gestion numérique du trafic dans leurs programmes de modernisation des infrastructures. Cette approche permet aux autorités publiques de cibler les intersections à haut risque, les axes de fret, les aéroports, les ports et les grands axes urbains où la connectivité peut apporter des avantages concrets. Les fournisseurs de technologies peuvent développer des plateformes d'infrastructure modulaires qui s'adaptent aux réglementations locales en matière de spectre et prennent en charge plusieurs normes de communication. Les partenariats entre les entreprises d'infrastructures, les équipementiers automobiles, les opérateurs de télécommunications et les organismes publics peuvent limiter la fragmentation du déploiement. Les investisseurs devraient privilégier les projets dont la responsabilité opérationnelle est clairement définie, qui présentent des résultats mesurables en matière de sécurité ou de congestion, et qui offrent des perspectives d'extension des projets pilotes individuels à des corridors régionaux connectés.
Communication véhicule-réseau pour les flottes commerciales électrifiées
Les bus électrifiés, les flottes de livraison, les véhicules logistiques et les véhicules municipaux offrent une opportunité intéressante pour la gestion de l'énergie via la communication, car les programmes de recharge sont prévisibles et gérés de manière centralisée. Les gestionnaires de flottes peuvent coordonner la disponibilité des véhicules, la capacité de recharge, les coûts d'électricité et les besoins en batteries grâce à des plateformes connectées. La fonctionnalité véhicule-réseau (V2G) peut à terme générer des revenus supplémentaires là où la réglementation autorise les échanges d'énergie bidirectionnels. Le modèle économique est optimal lorsque l'infrastructure de recharge, la gestion de flotte, la gestion de l'énergie et la communication entre véhicules sont conçues comme un système intégré. Les fournisseurs de technologies peuvent développer des couches de communication sécurisées qui connectent les véhicules de la flotte aux bornes de recharge, aux bâtiments, aux réseaux électriques et aux plateformes cloud, tout en préservant les priorités opérationnelles. Cette opportunité est particulièrement pertinente pour les marchés qui investissent simultanément dans l'électrification des flottes et la modernisation des réseaux, où la recharge connectée peut améliorer l'utilisation des actifs et réduire les pics de consommation d'électricité non maîtrisés.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -